2027年泰国曼谷新能源电动车及充电桩展MT Asia 2027
展会圈,你的参展指南!
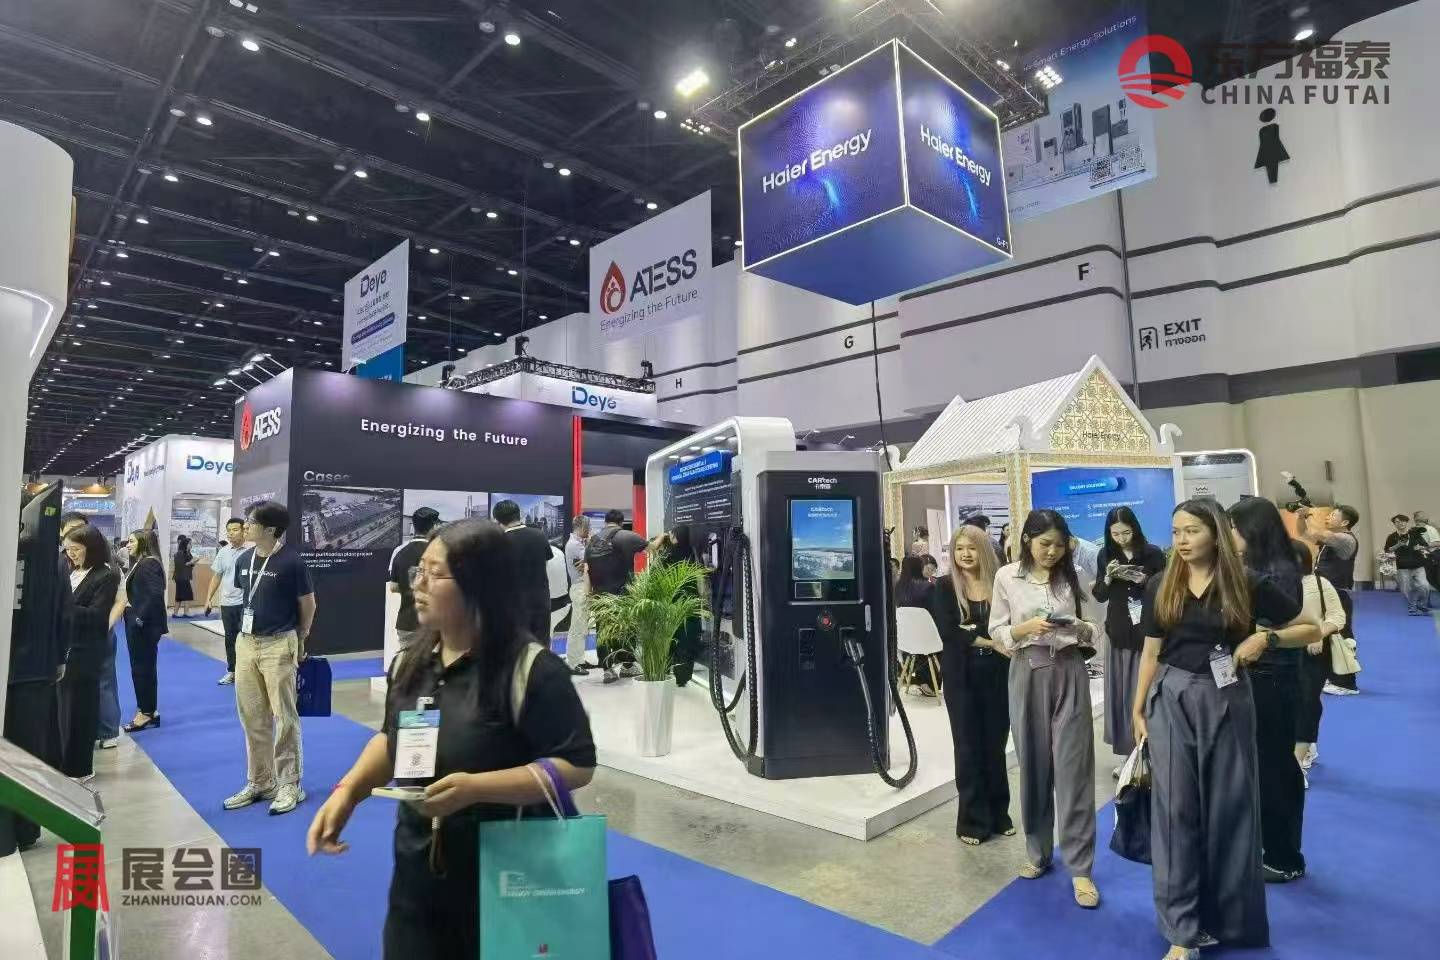
2027年泰国曼谷新能源电动车及充电桩展
The 11th MT Asia 2027
展会时间:2027年07月07-09日
展会地点:泰国·曼谷·诗丽吉王后国家会议中心QSNCC
举办周期:一年一届·第11届
主办单位:Informa Markets
同期举办:2027泰国国际光伏电池储能展
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
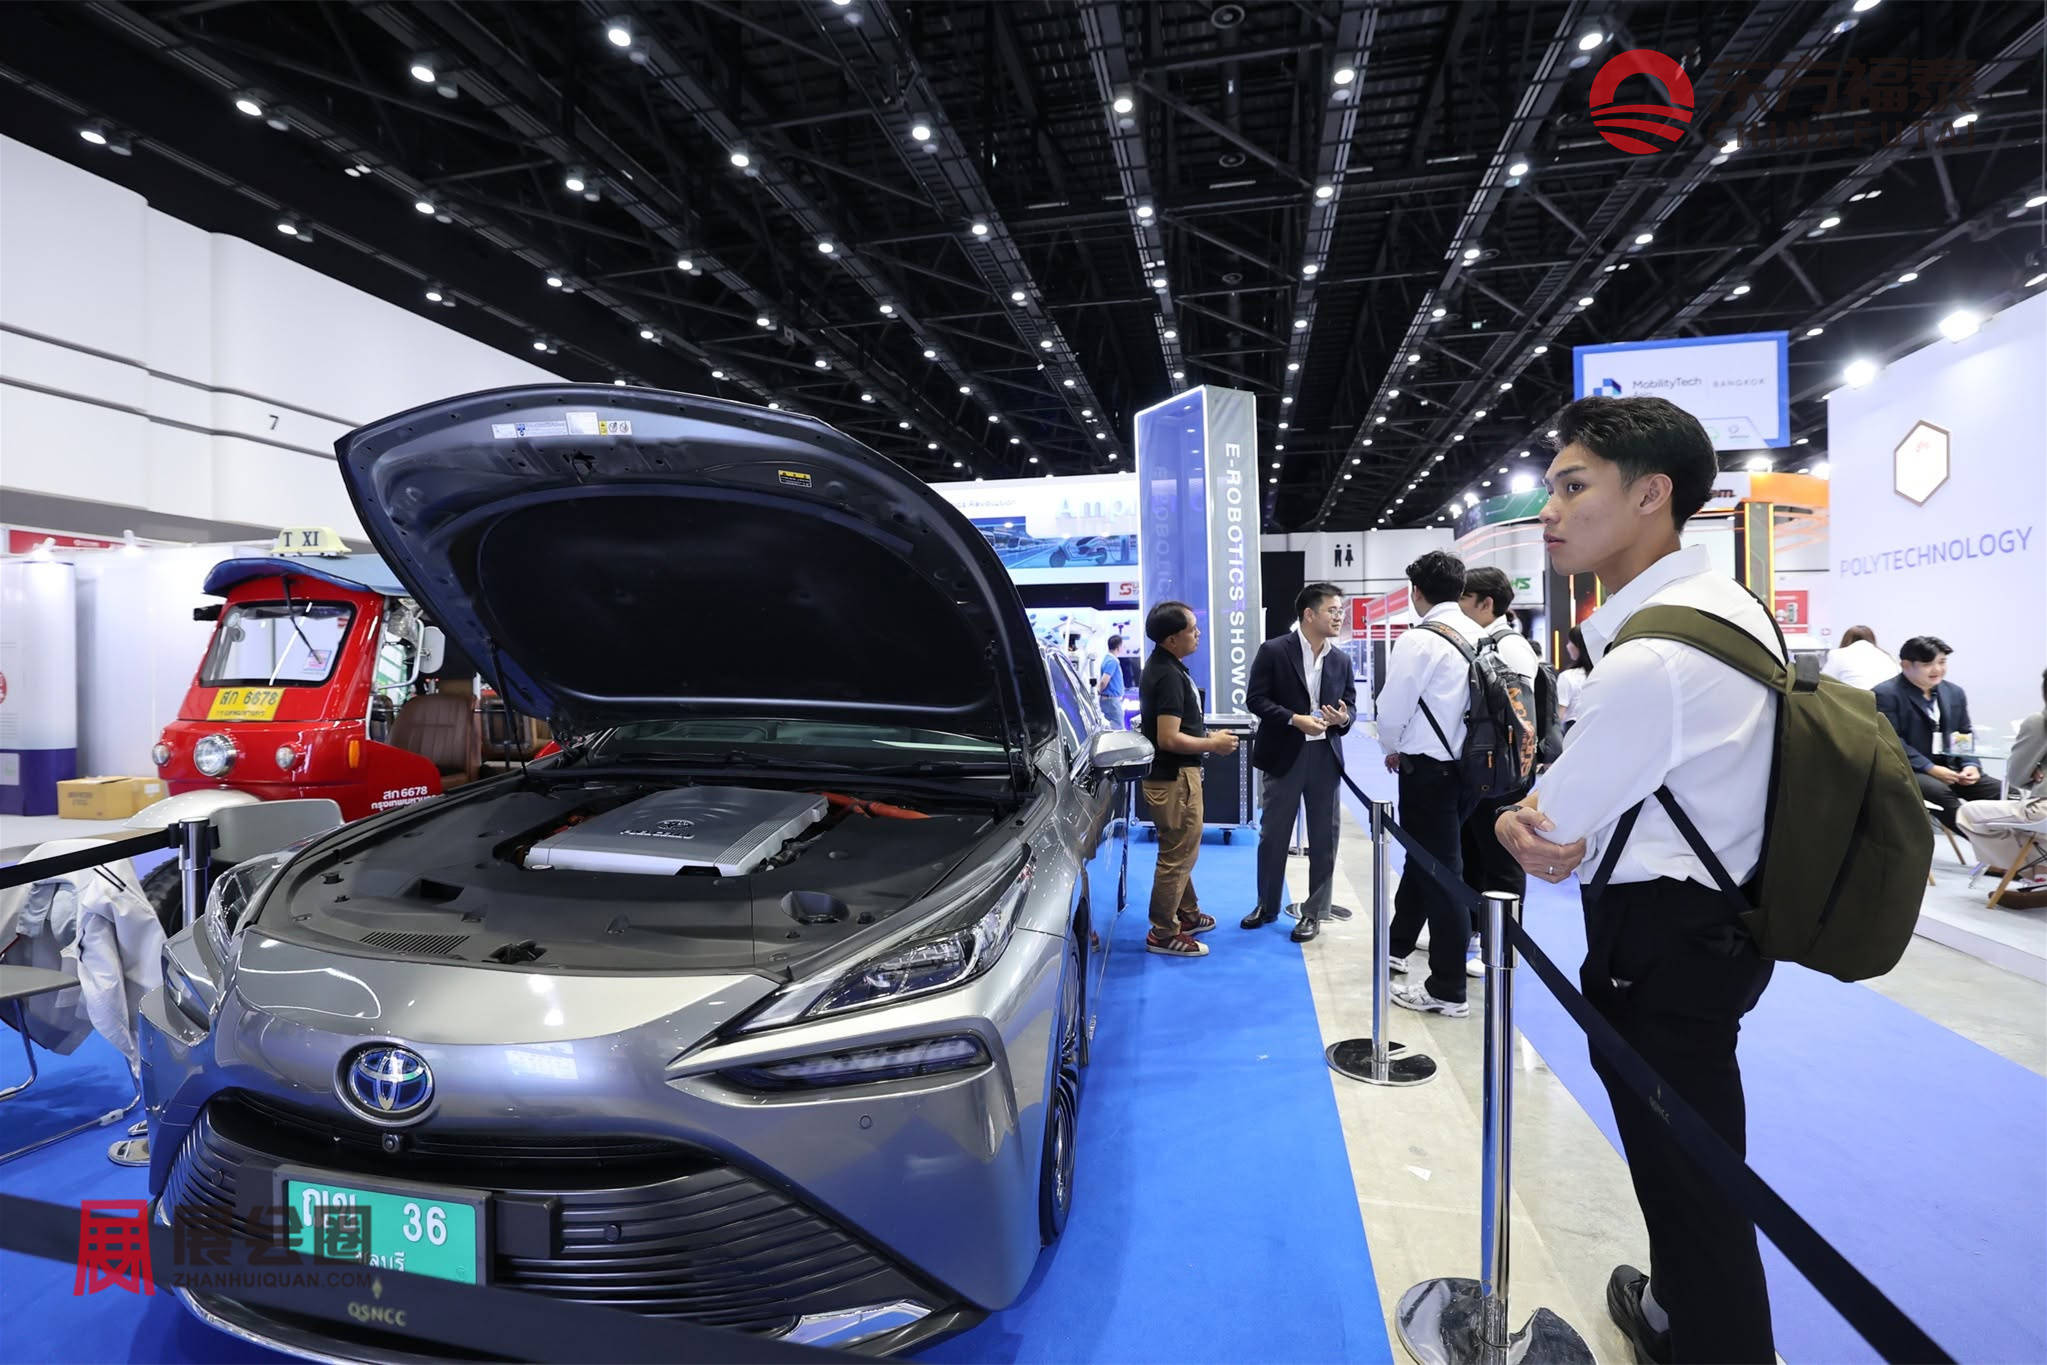
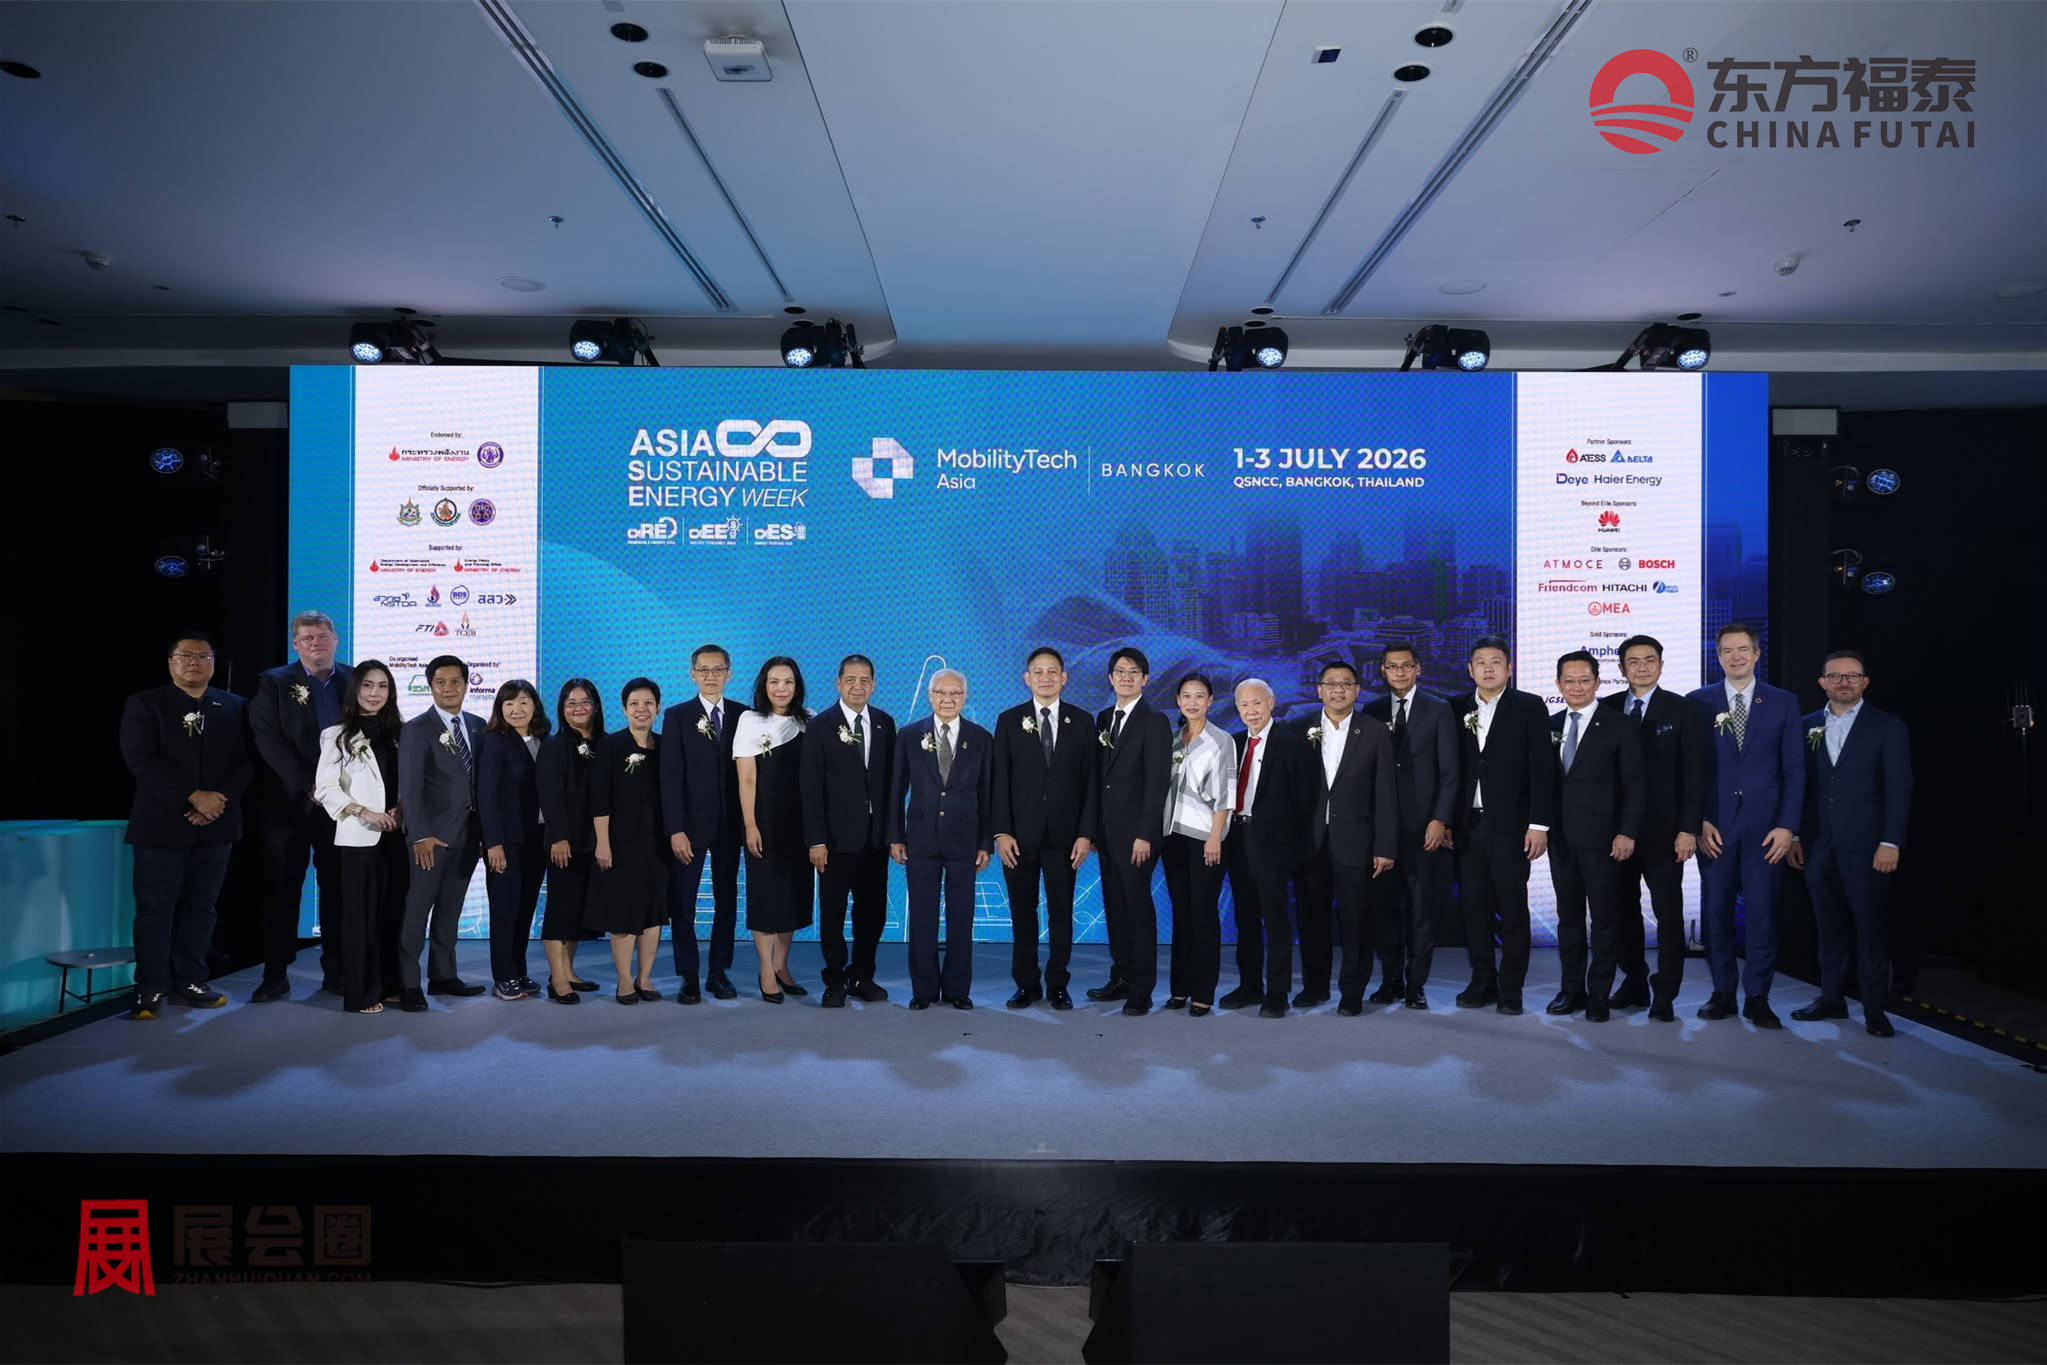
2027年泰国曼谷新能源电动车及充电桩展MT Asia 2027将于2027年7月7日至9日在泰国曼谷诗丽吉王后国家会议中心(QSNCC)举行,由Informa Markets主办。该展会原名EV Asia,主办方已于2025年正式将其更名为MT Asia。
2027年泰国曼谷新能源电动车及充电桩展MT Asia 2027是面向东南亚新能源交通产业的专业展览与交流平台,展会内容覆盖新能源电动车、动力电池、充电基础设施、汽车零部件及智能出行技术。与单纯展示整车产品的展会不同,本届展会涉及新能源汽车产业链的多个环节,从电池及电池管理系统、驱动系统,到充电设备、能源管理软件和智能交通解决方案,能够反映泰国及周边市场在电动化转型过程中的产业需求。
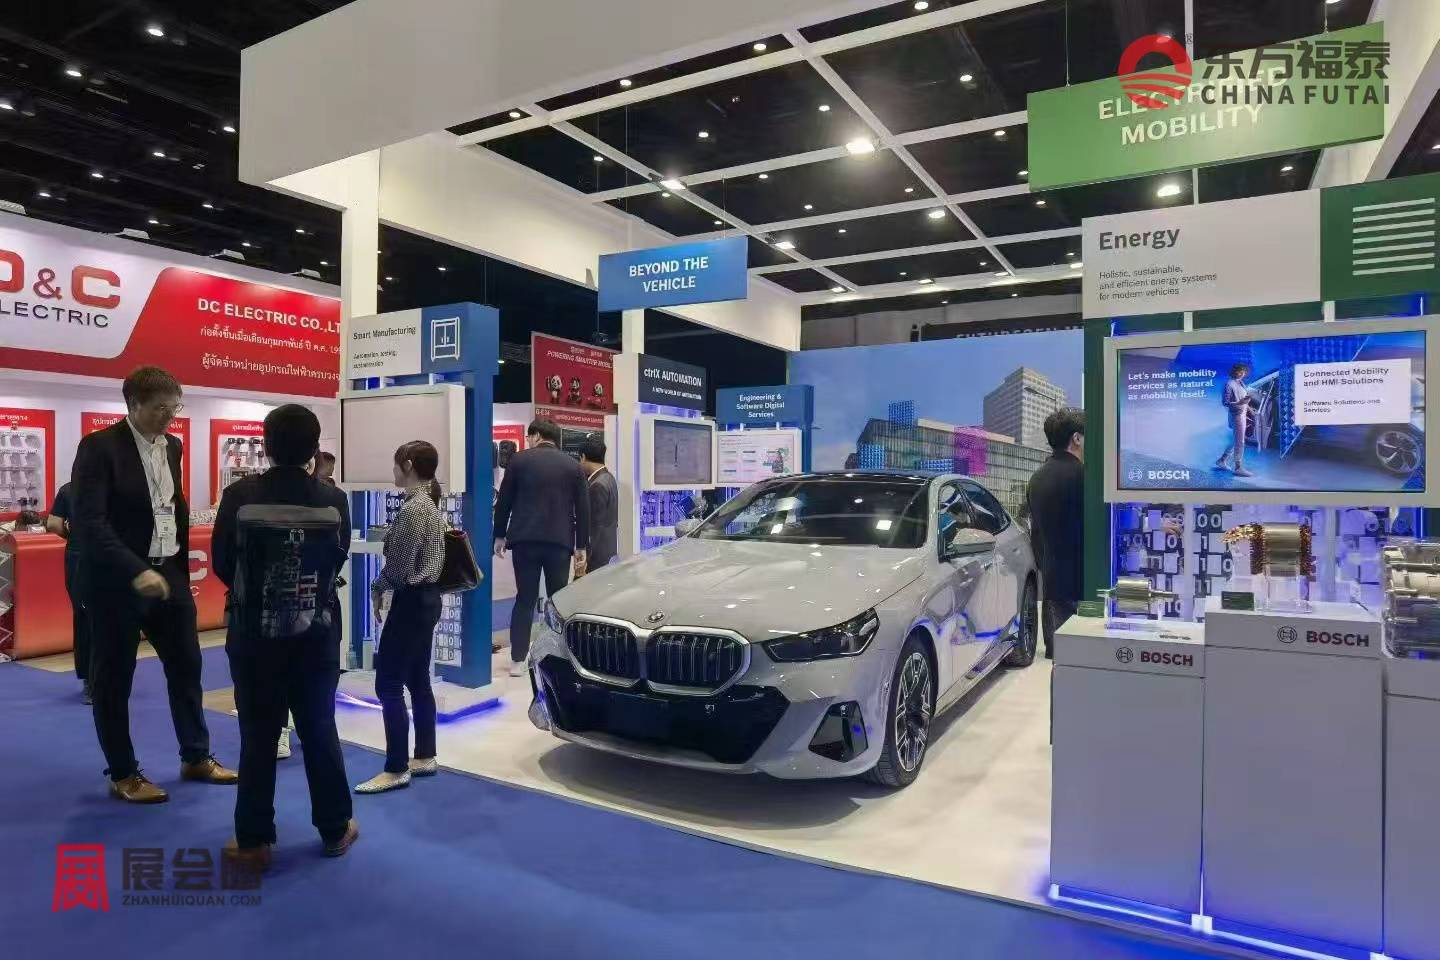
2027年泰国曼谷新能源电动车及充电桩展MT Asia 2027将举办国际电动汽车技术会议及展览(iEVTech),由泰国电动汽车协会(EVAT)与Informa Markets合作组织,围绕电动汽车技术、产业发展和相关应用展开交流。此外,Future MOVE Forum也将围绕氢能、人工智能出行、智能交通系统及未来交通技术等议题展开讨论。展览与专业会议结合,使活动不仅涉及产品展示,也覆盖技术交流和产业合作。
泰国是东南亚重要的汽车生产基地,近年来持续推动新能源汽车产业发展,政策支持范围涉及整车生产、动力电池、充电设施及相关供应链。曼谷作为泰国商业和交通中心,聚集了汽车企业、经销商、充电运营商、能源企业及技术服务机构,也是新能源汽车产品进入泰国市场时需要关注的区域市场之一。随着泰国汽车产业逐步向电动化转型,整车制造、零部件本地化、充电网络建设和电池配套成为产业链中的重要组成部分
。
从参展产品来看,2027年泰国曼谷新能源电动车及充电桩展MT Asia 20277涉及的领域较广,既包括新能源整车及核心零部件,也包括充电设备、电池储能、能源管理和智能交通解决方案。中国新能源汽车产业链企业如果正在关注泰国市场,可以结合自身产品类型,了解当地整车制造企业、经销渠道、充电运营商及能源服务商的采购需求。对于充电桩企业,交流充电、直流快充、充电模块、连接器和运营管理平台均属于展会涉及的产品方向;对于电池及零部件企业,则可以重点关注动力电池、电池管理系统、热管理、检测设备和储能相关产品。
总体来看,2027年泰国曼谷新能源电动车及充电桩展MT Asia 2027并非只面向新能源汽车整车企业,而是覆盖电动汽车、动力电池、充电基础设施和智能交通等多个产业环节。对于计划了解泰国新能源汽车产业链、寻找当地合作伙伴,或拓展东南亚市场的企业而言,该展会提供了一个集中接触行业企业和了解技术动态的交流场合。
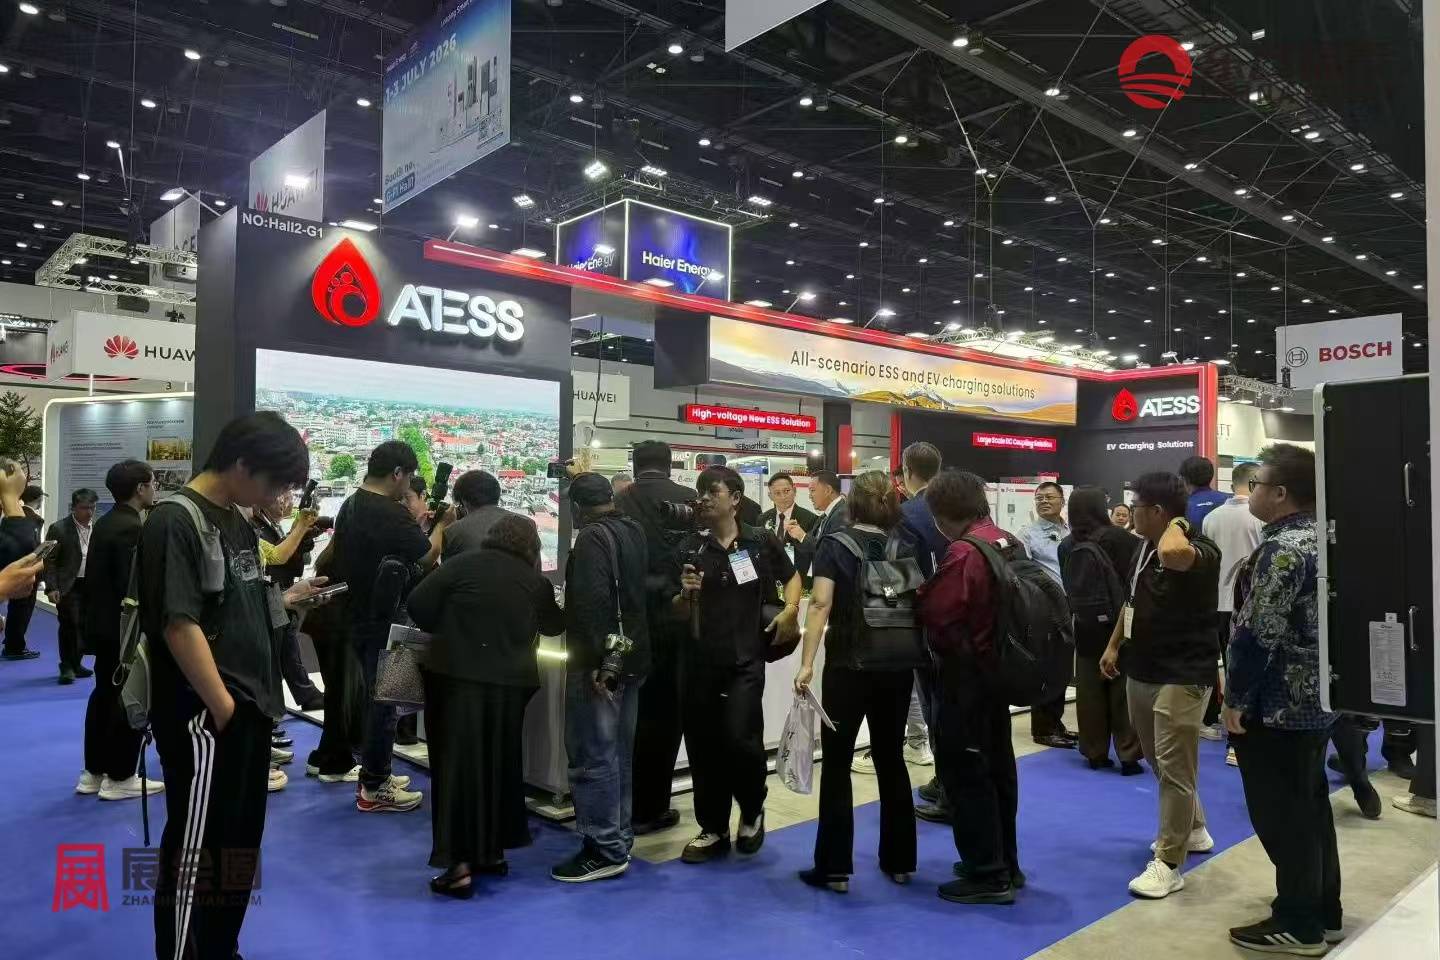
2026年泰国曼谷新能源电动车及充电桩展MT Asia 2026已展现出强大的行业号召力与国际影响力,其中,中国企业展会上的表现尤为亮眼,已然成为推动东南亚交通全面电动化的核心力量。
整车领域: BYD(中国)、Great Wall Motors(中国)、SAIC MG(中国):电动轿车与跨界车型
充电基础设施领域:优优绿能、英飞源
电动轻型出行领域: Yadea(中国)、NIU(中国)、VinFast(越南)、Gogoro(中国台湾)、
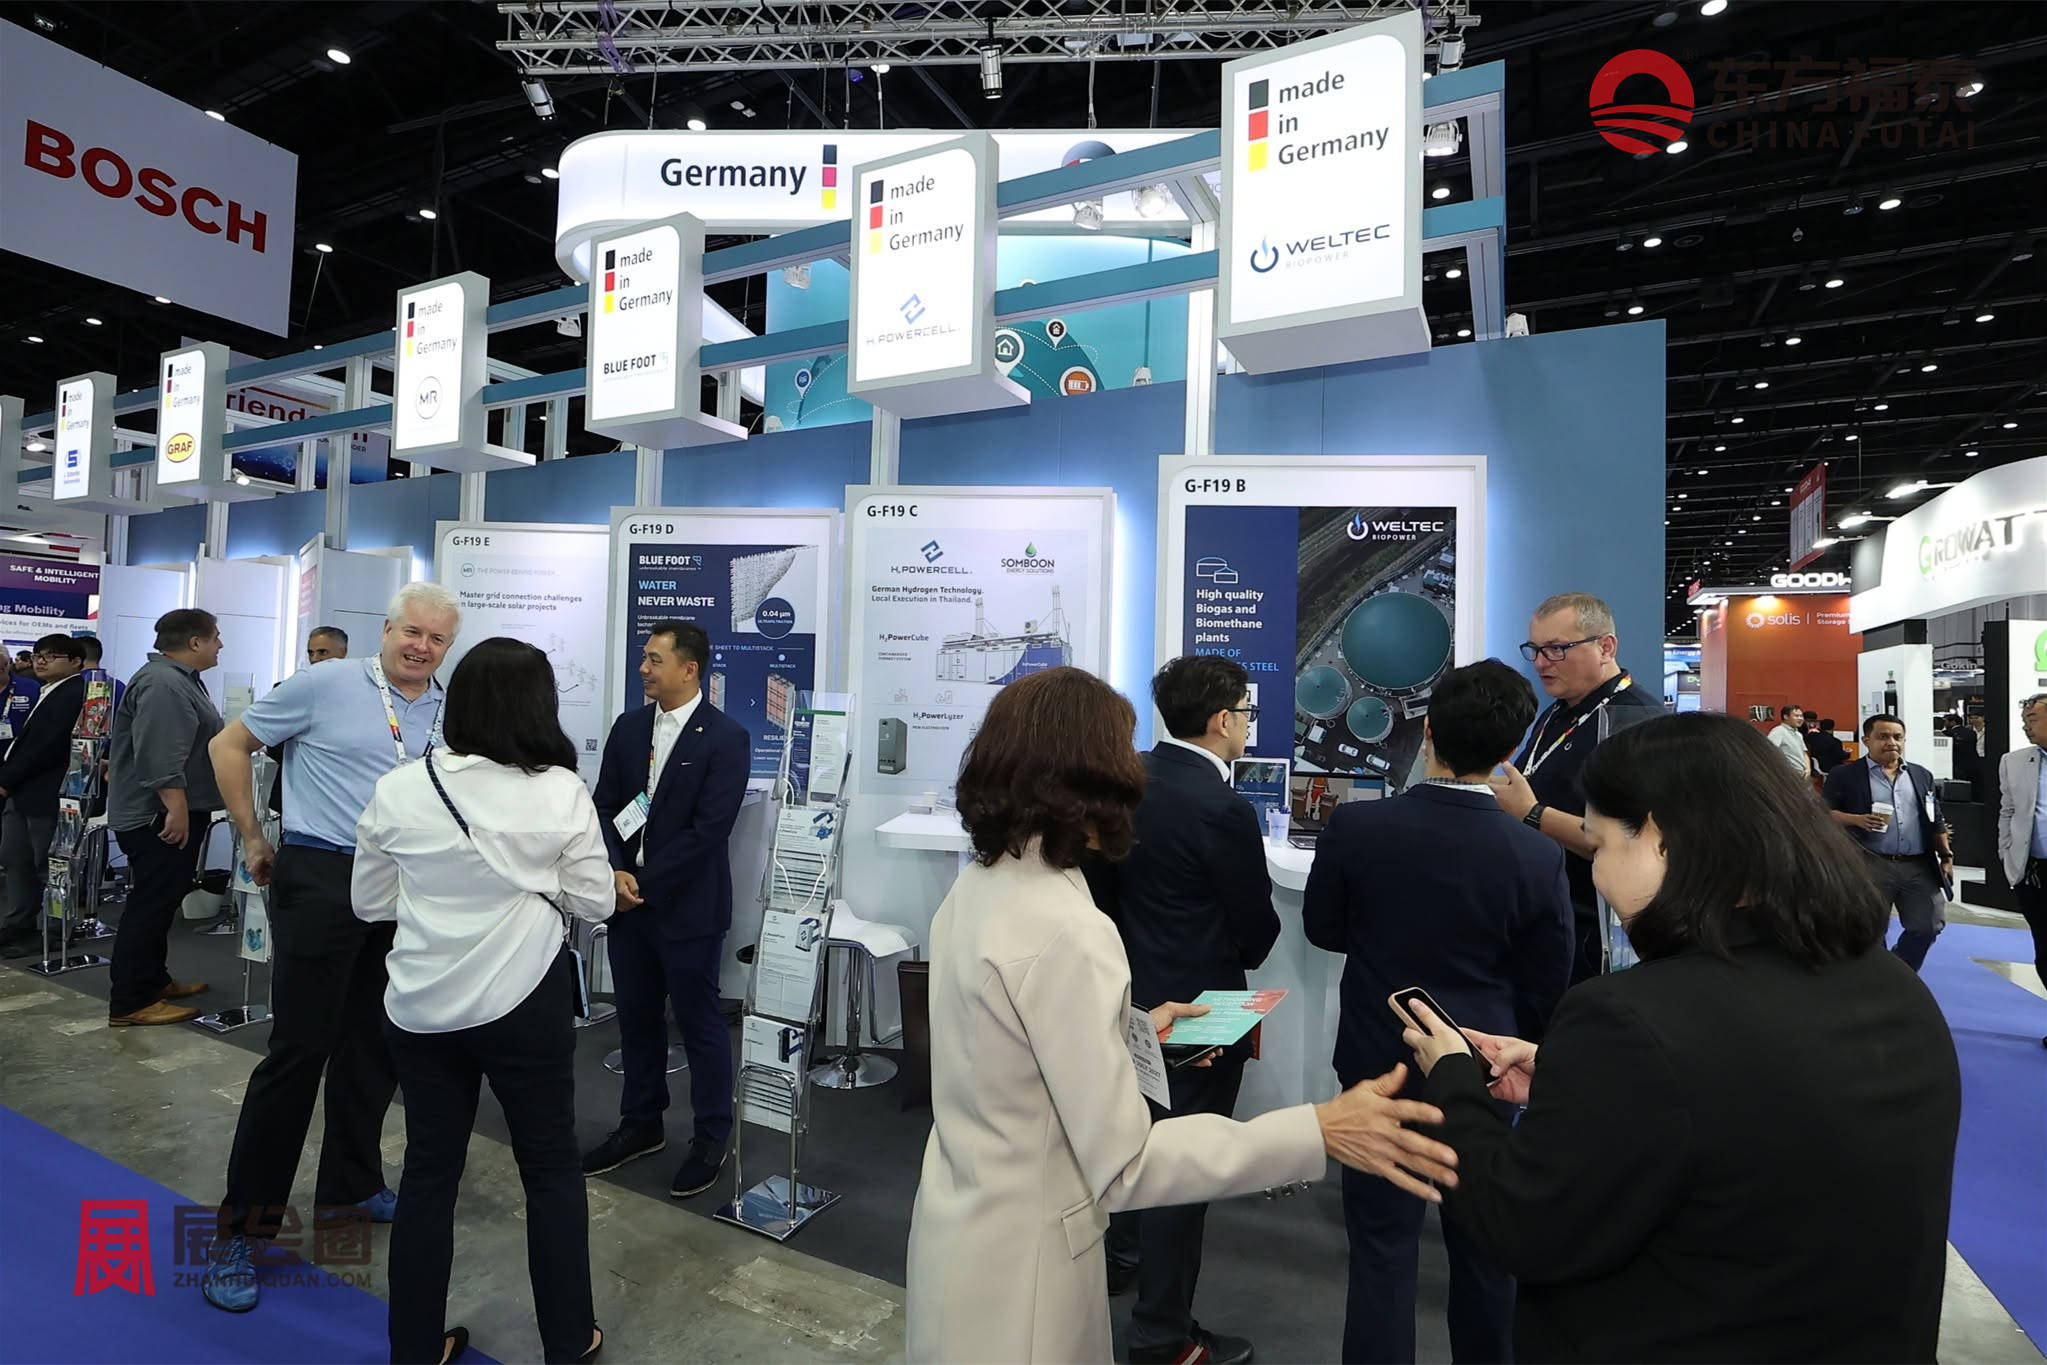
电池与储能技术方面: Sungrow(中国)、Huawei Digital Power(中国)、Suntree(中国)、Growatt(中国)

展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
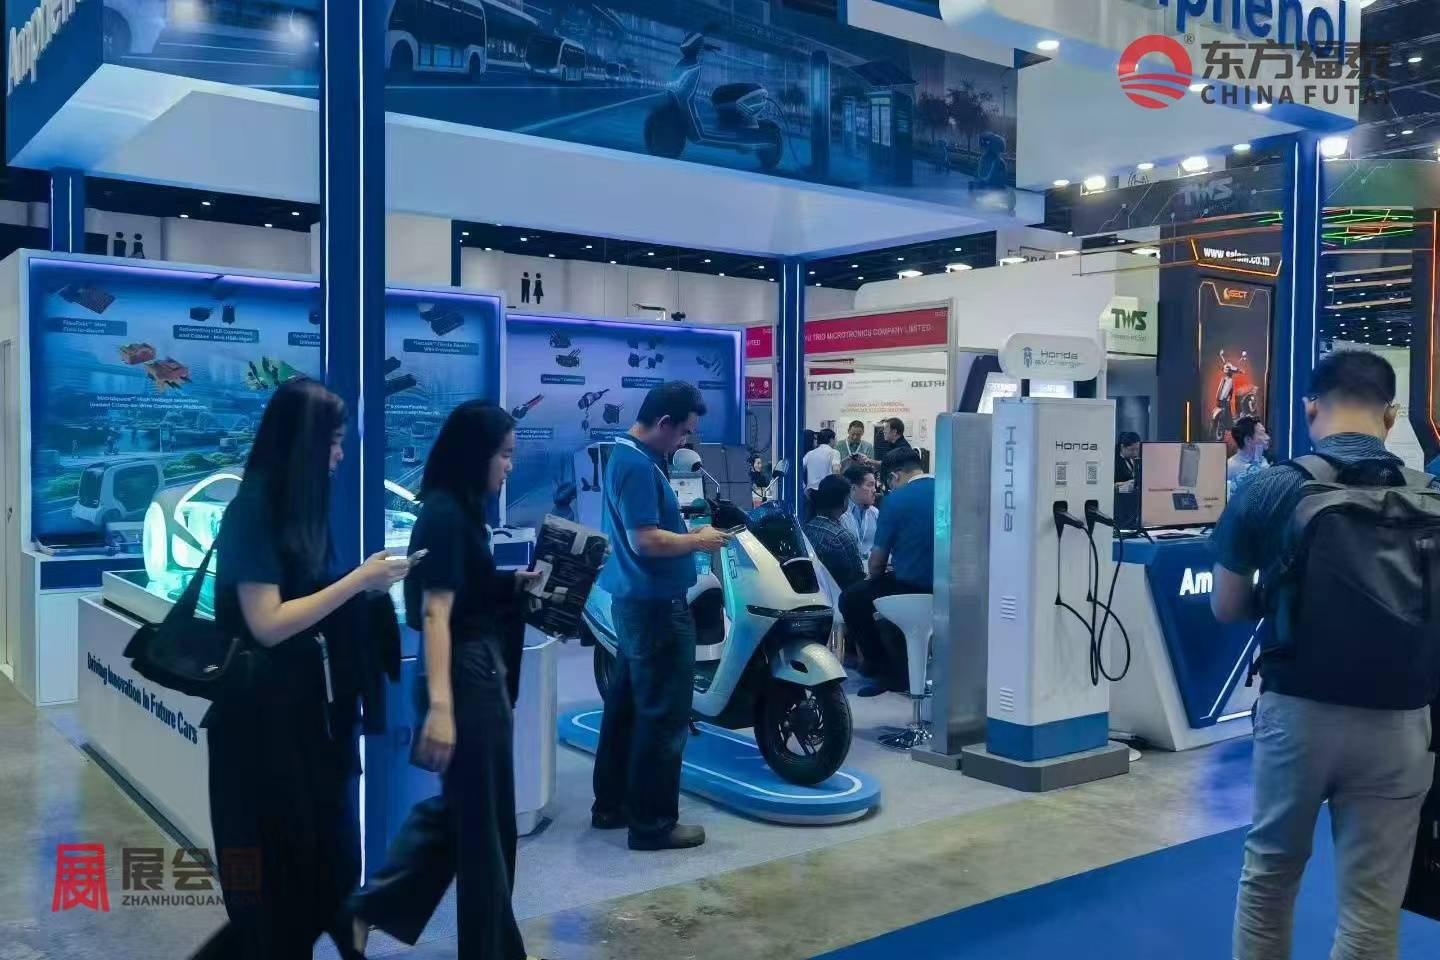
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
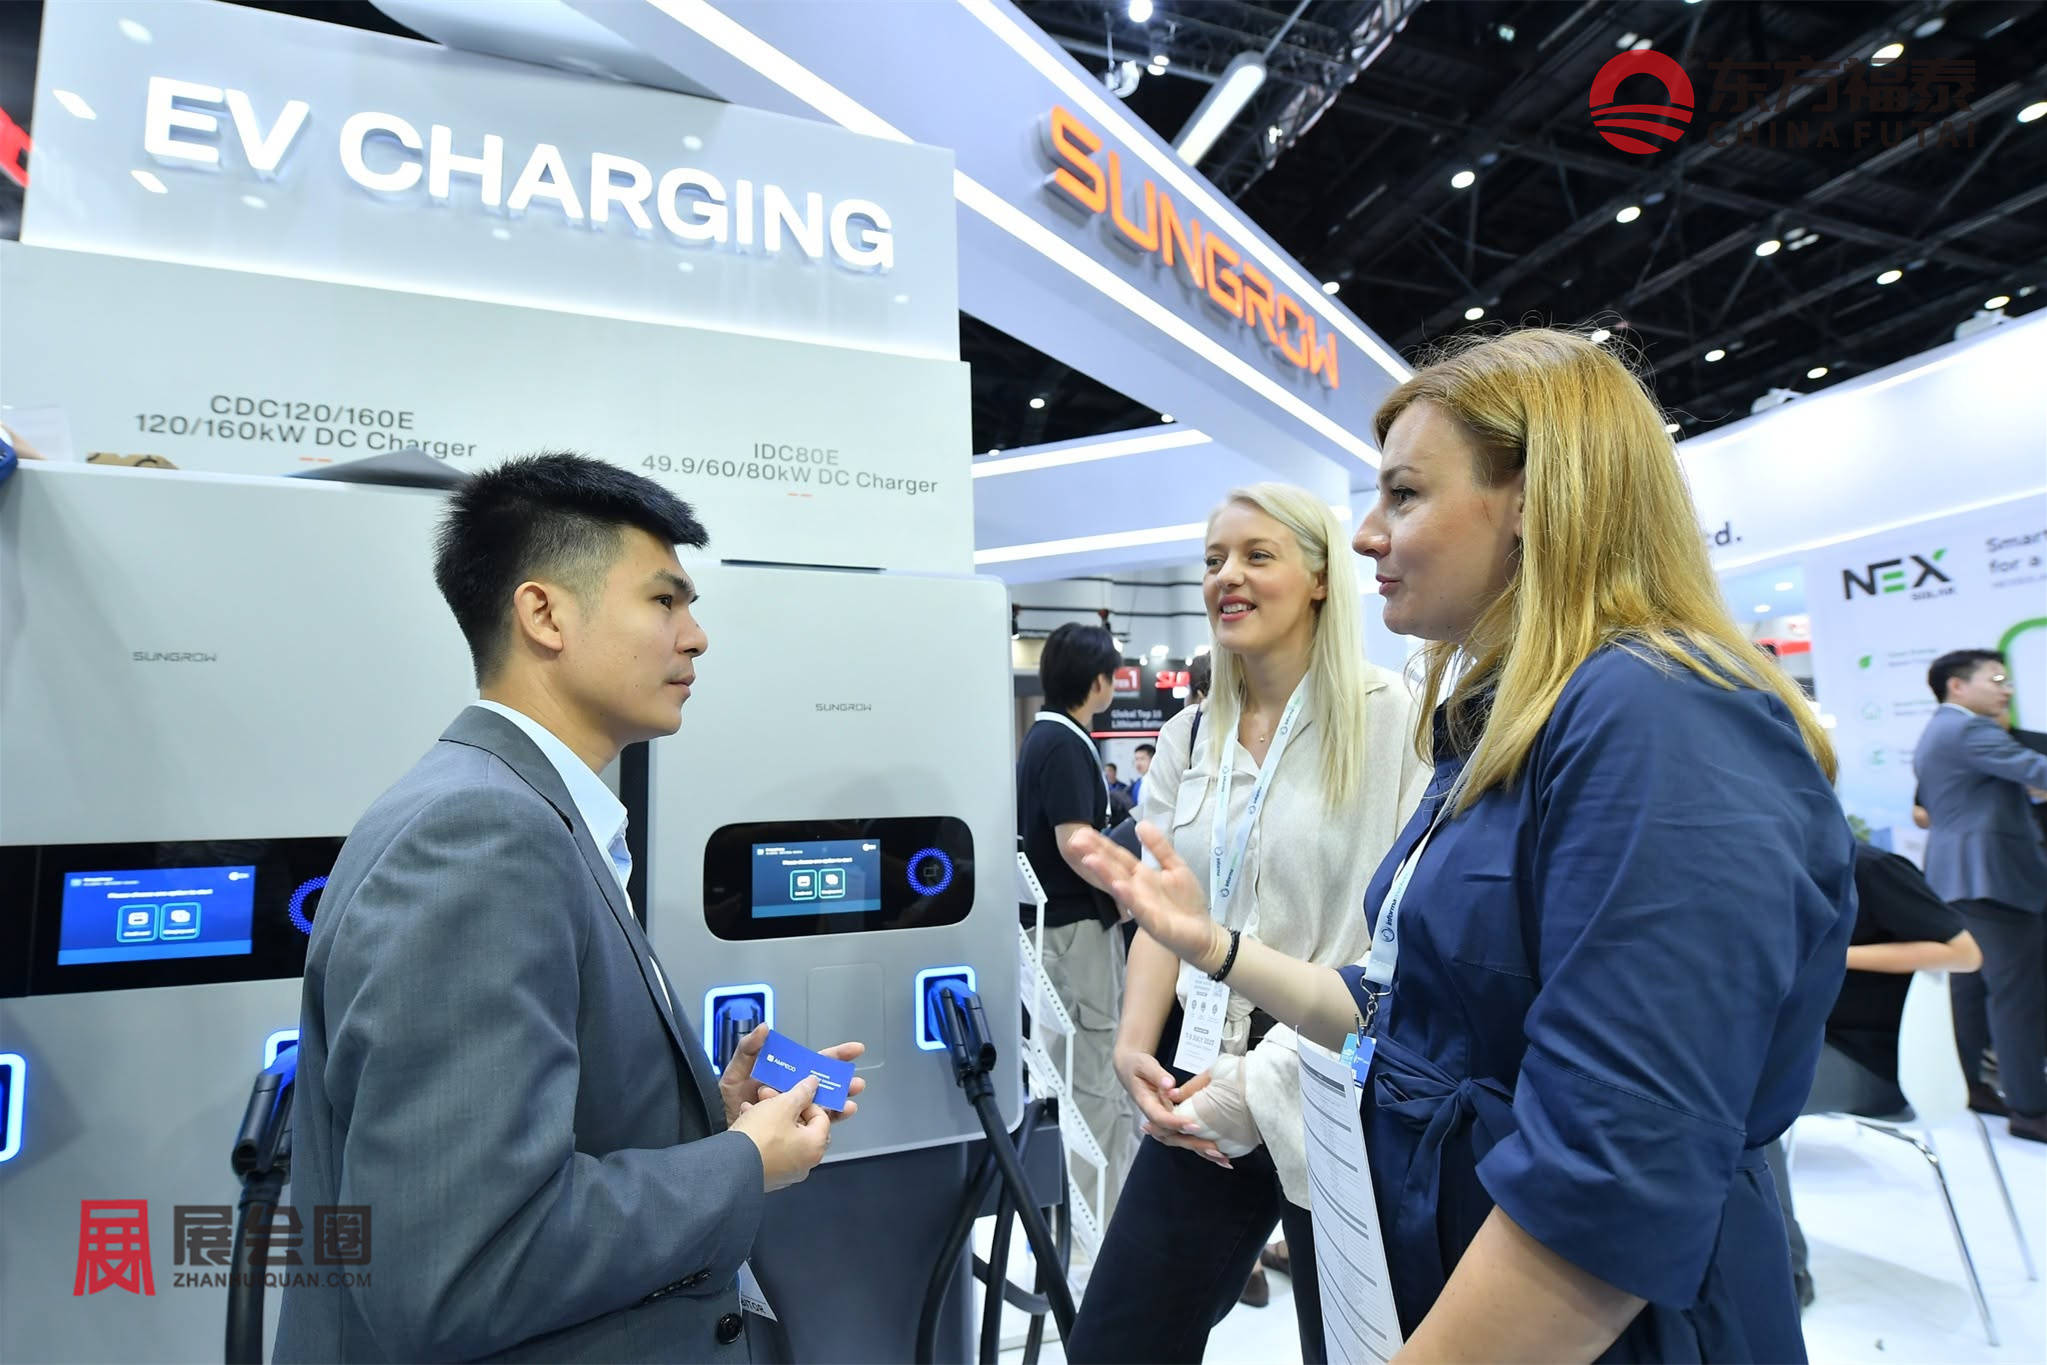
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
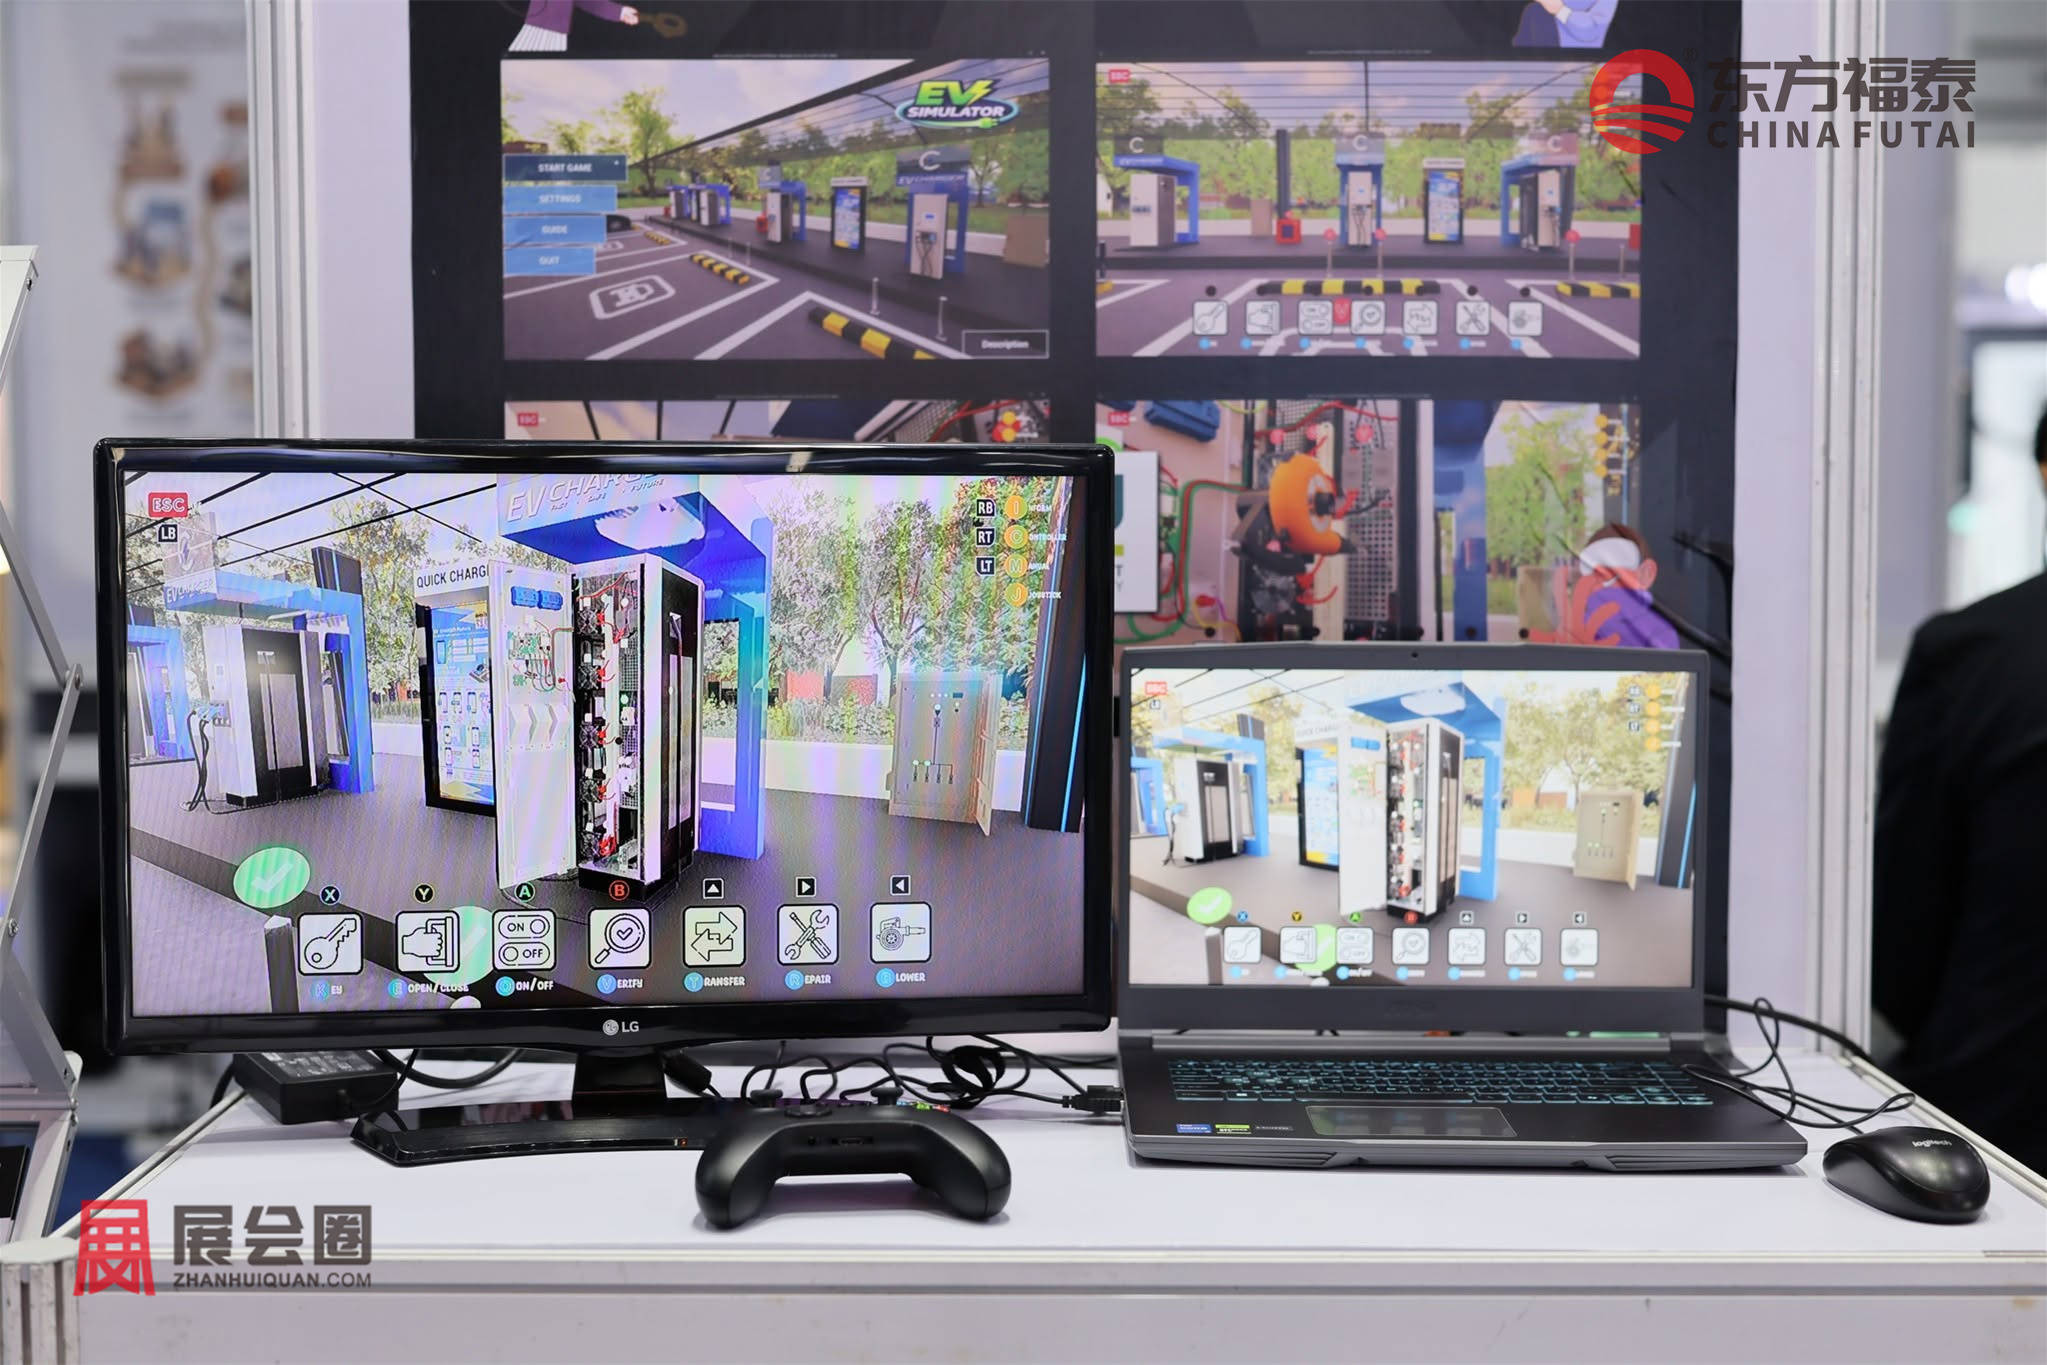
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
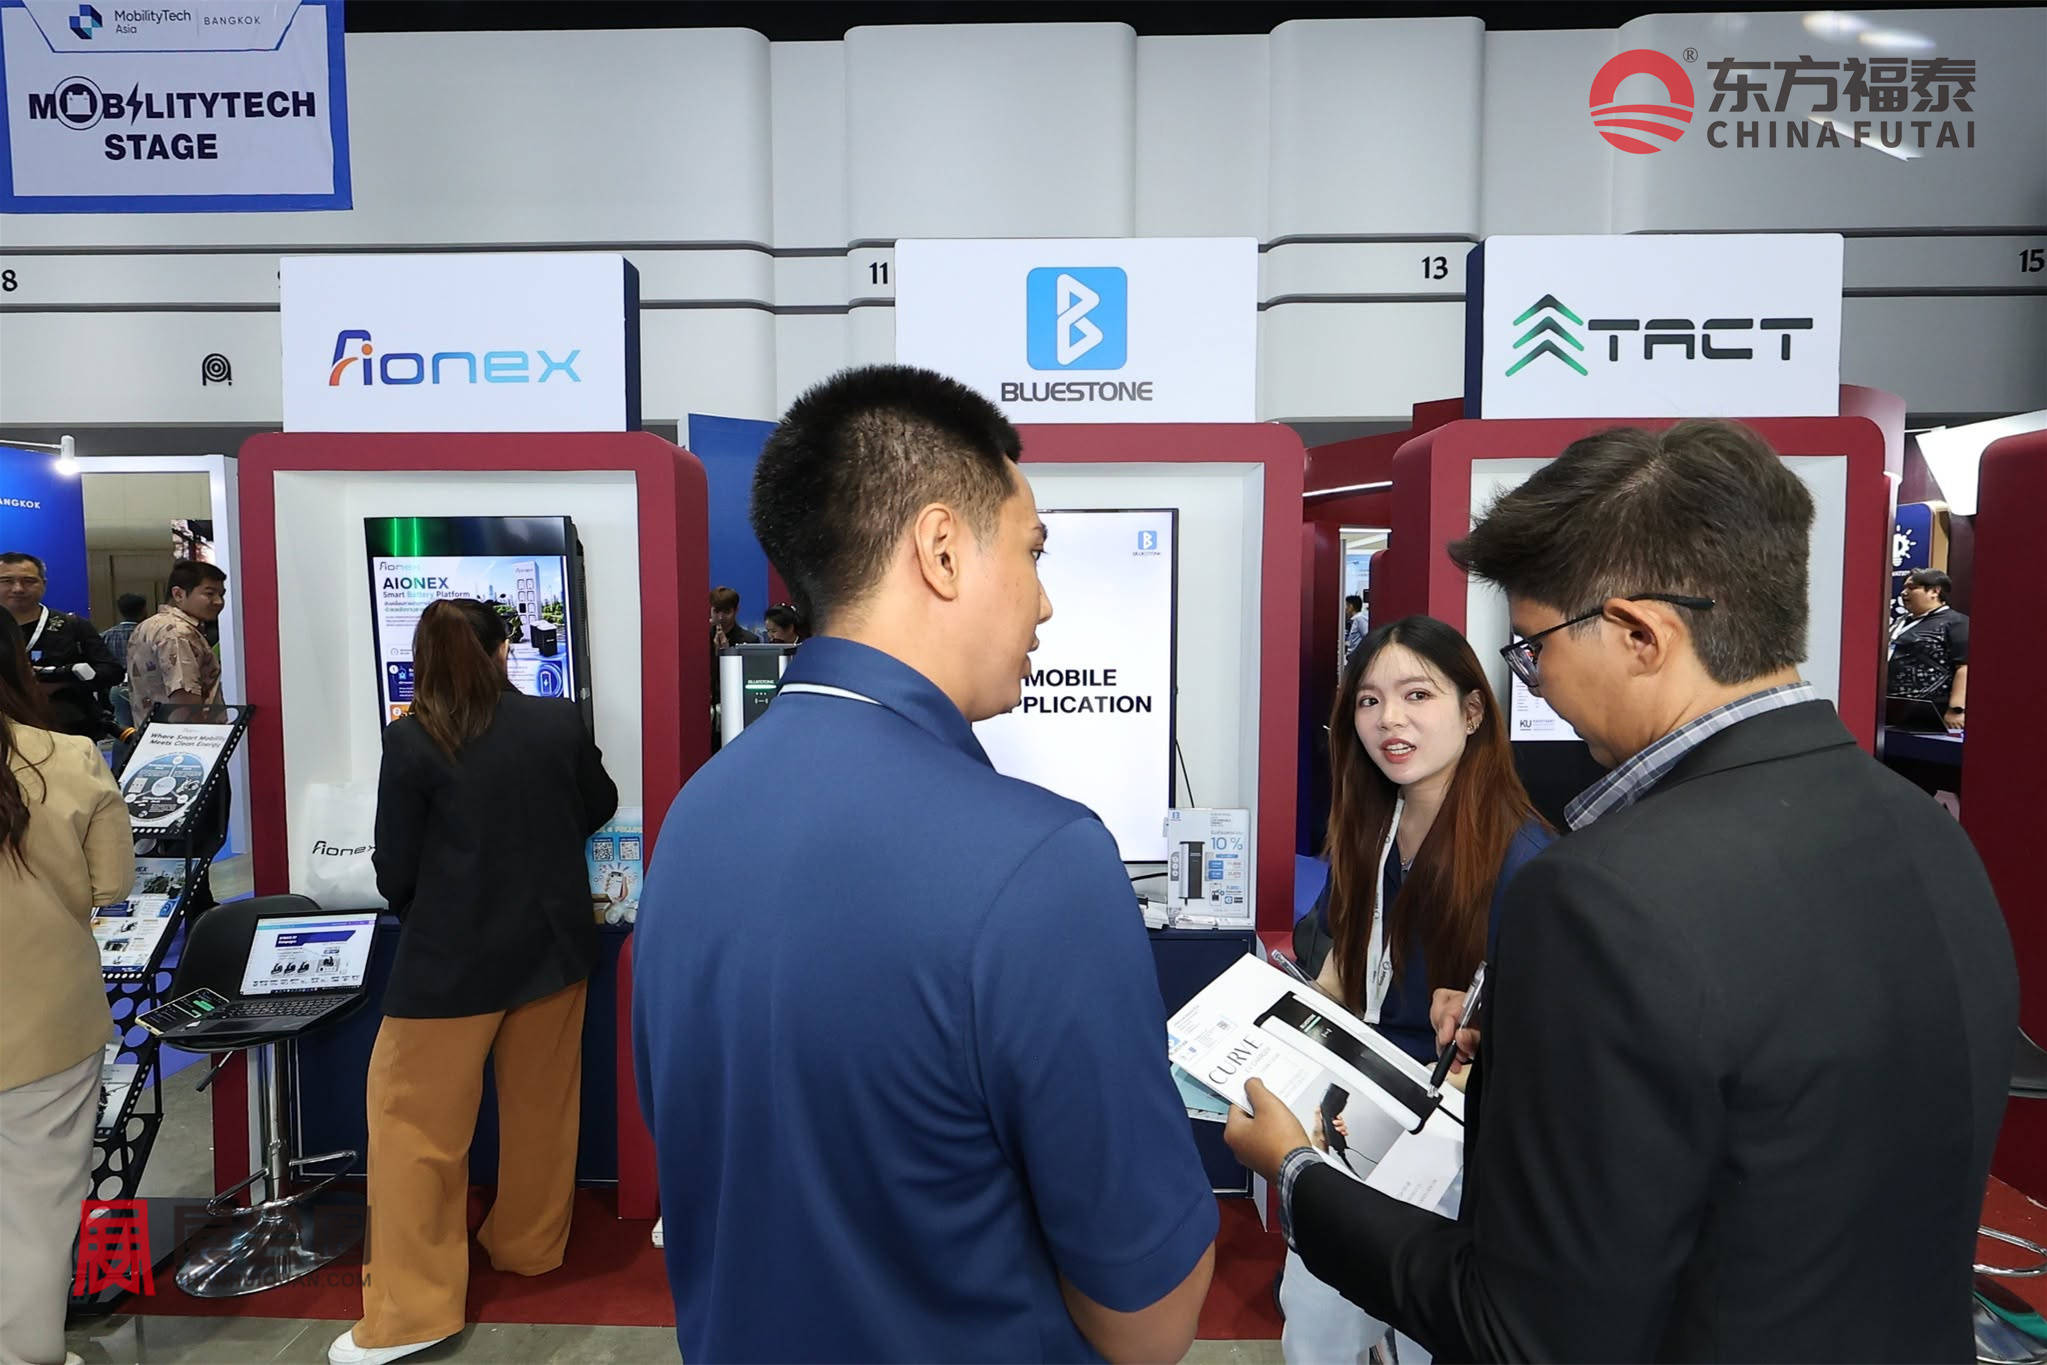
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
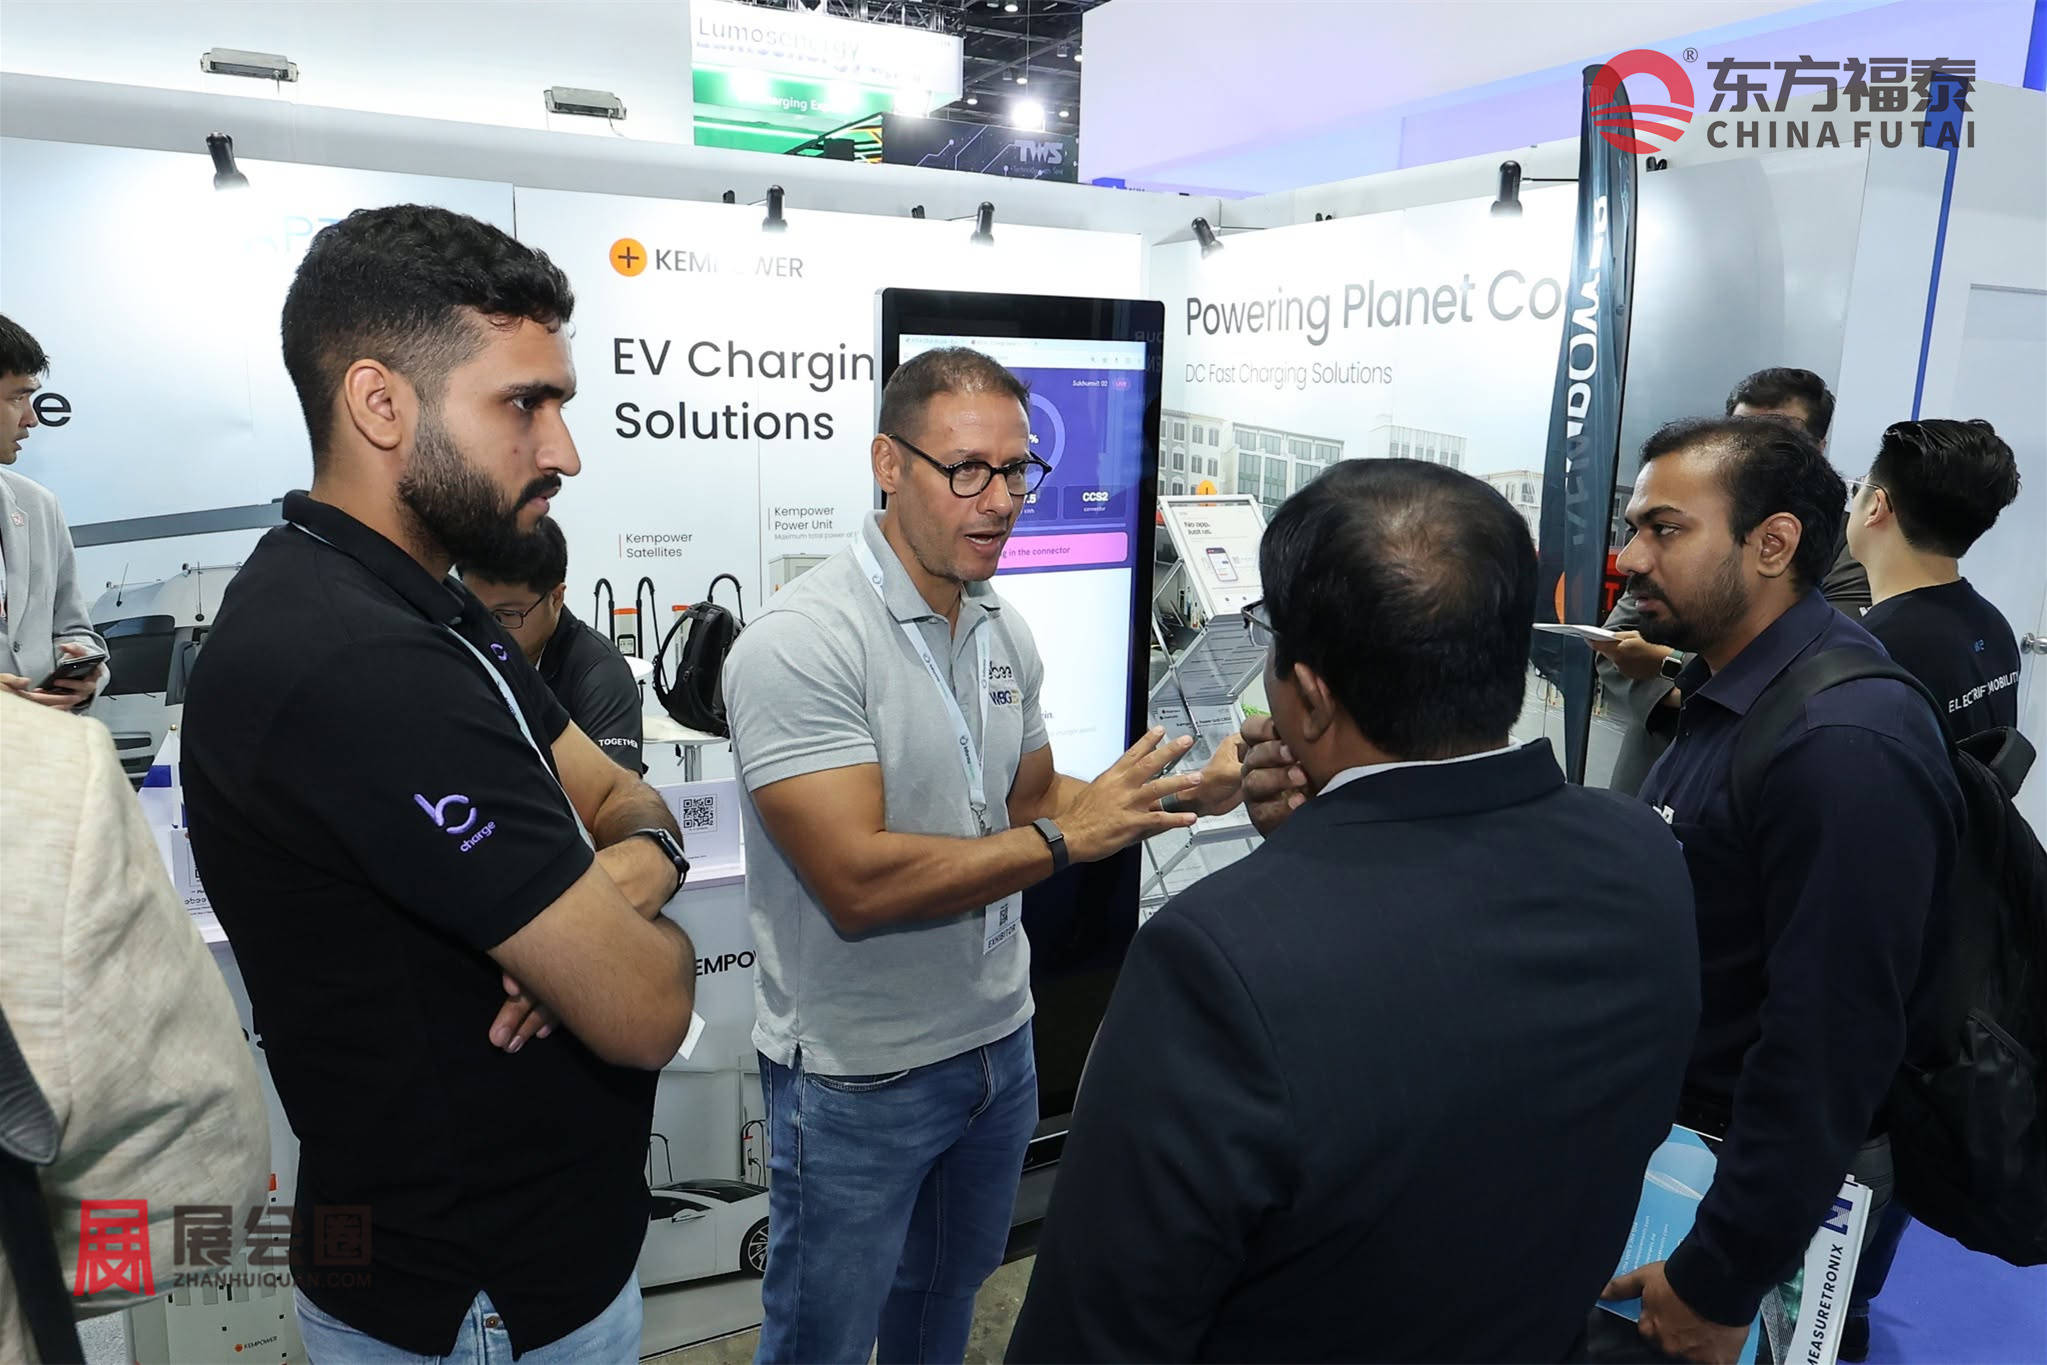
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
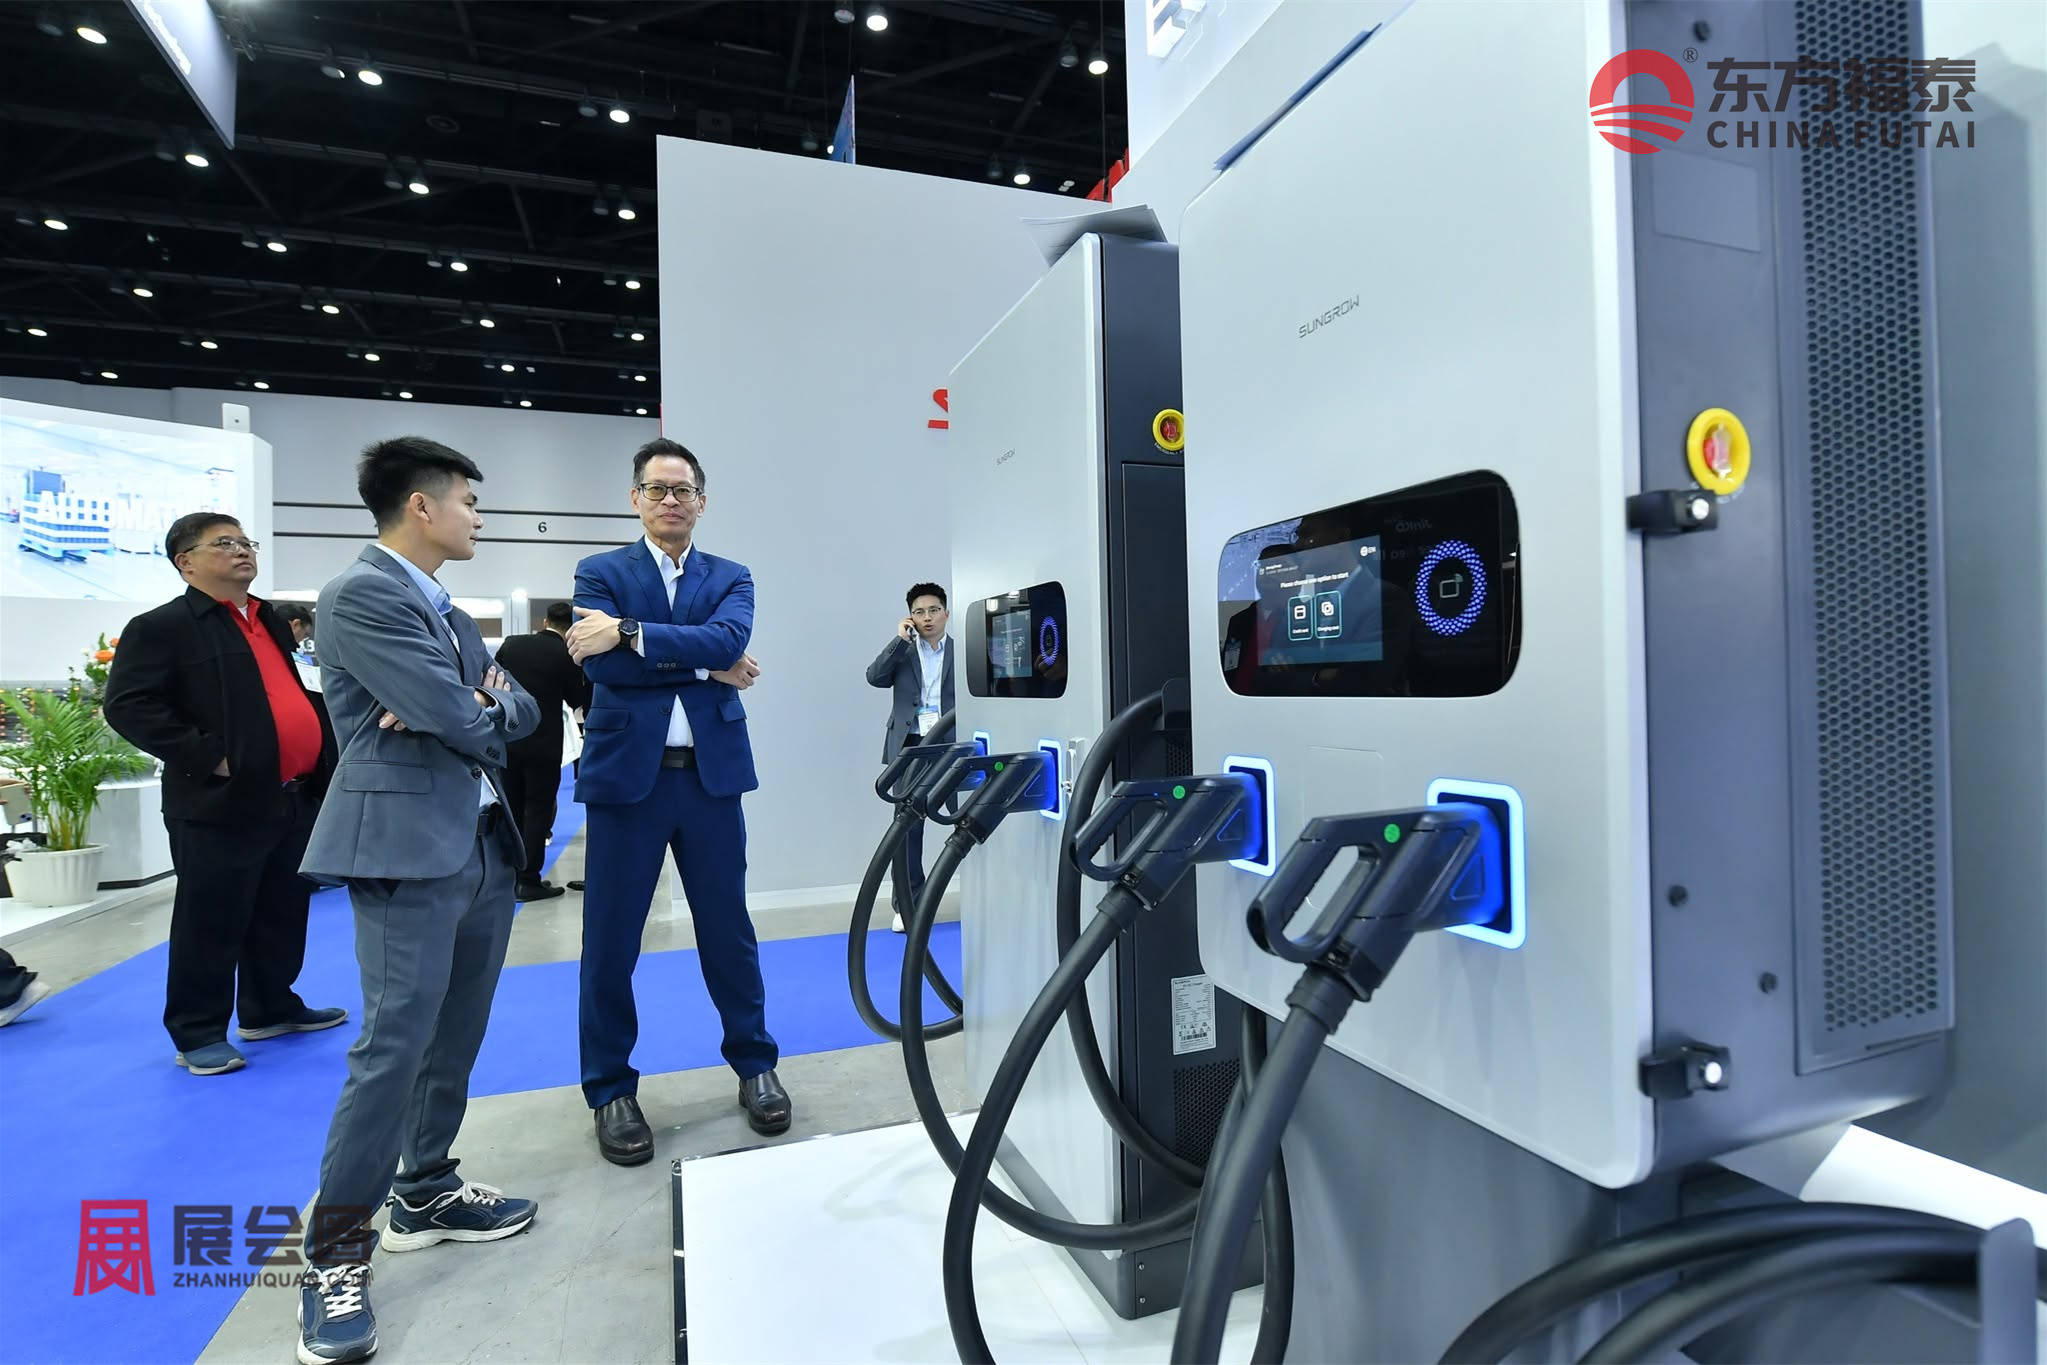
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
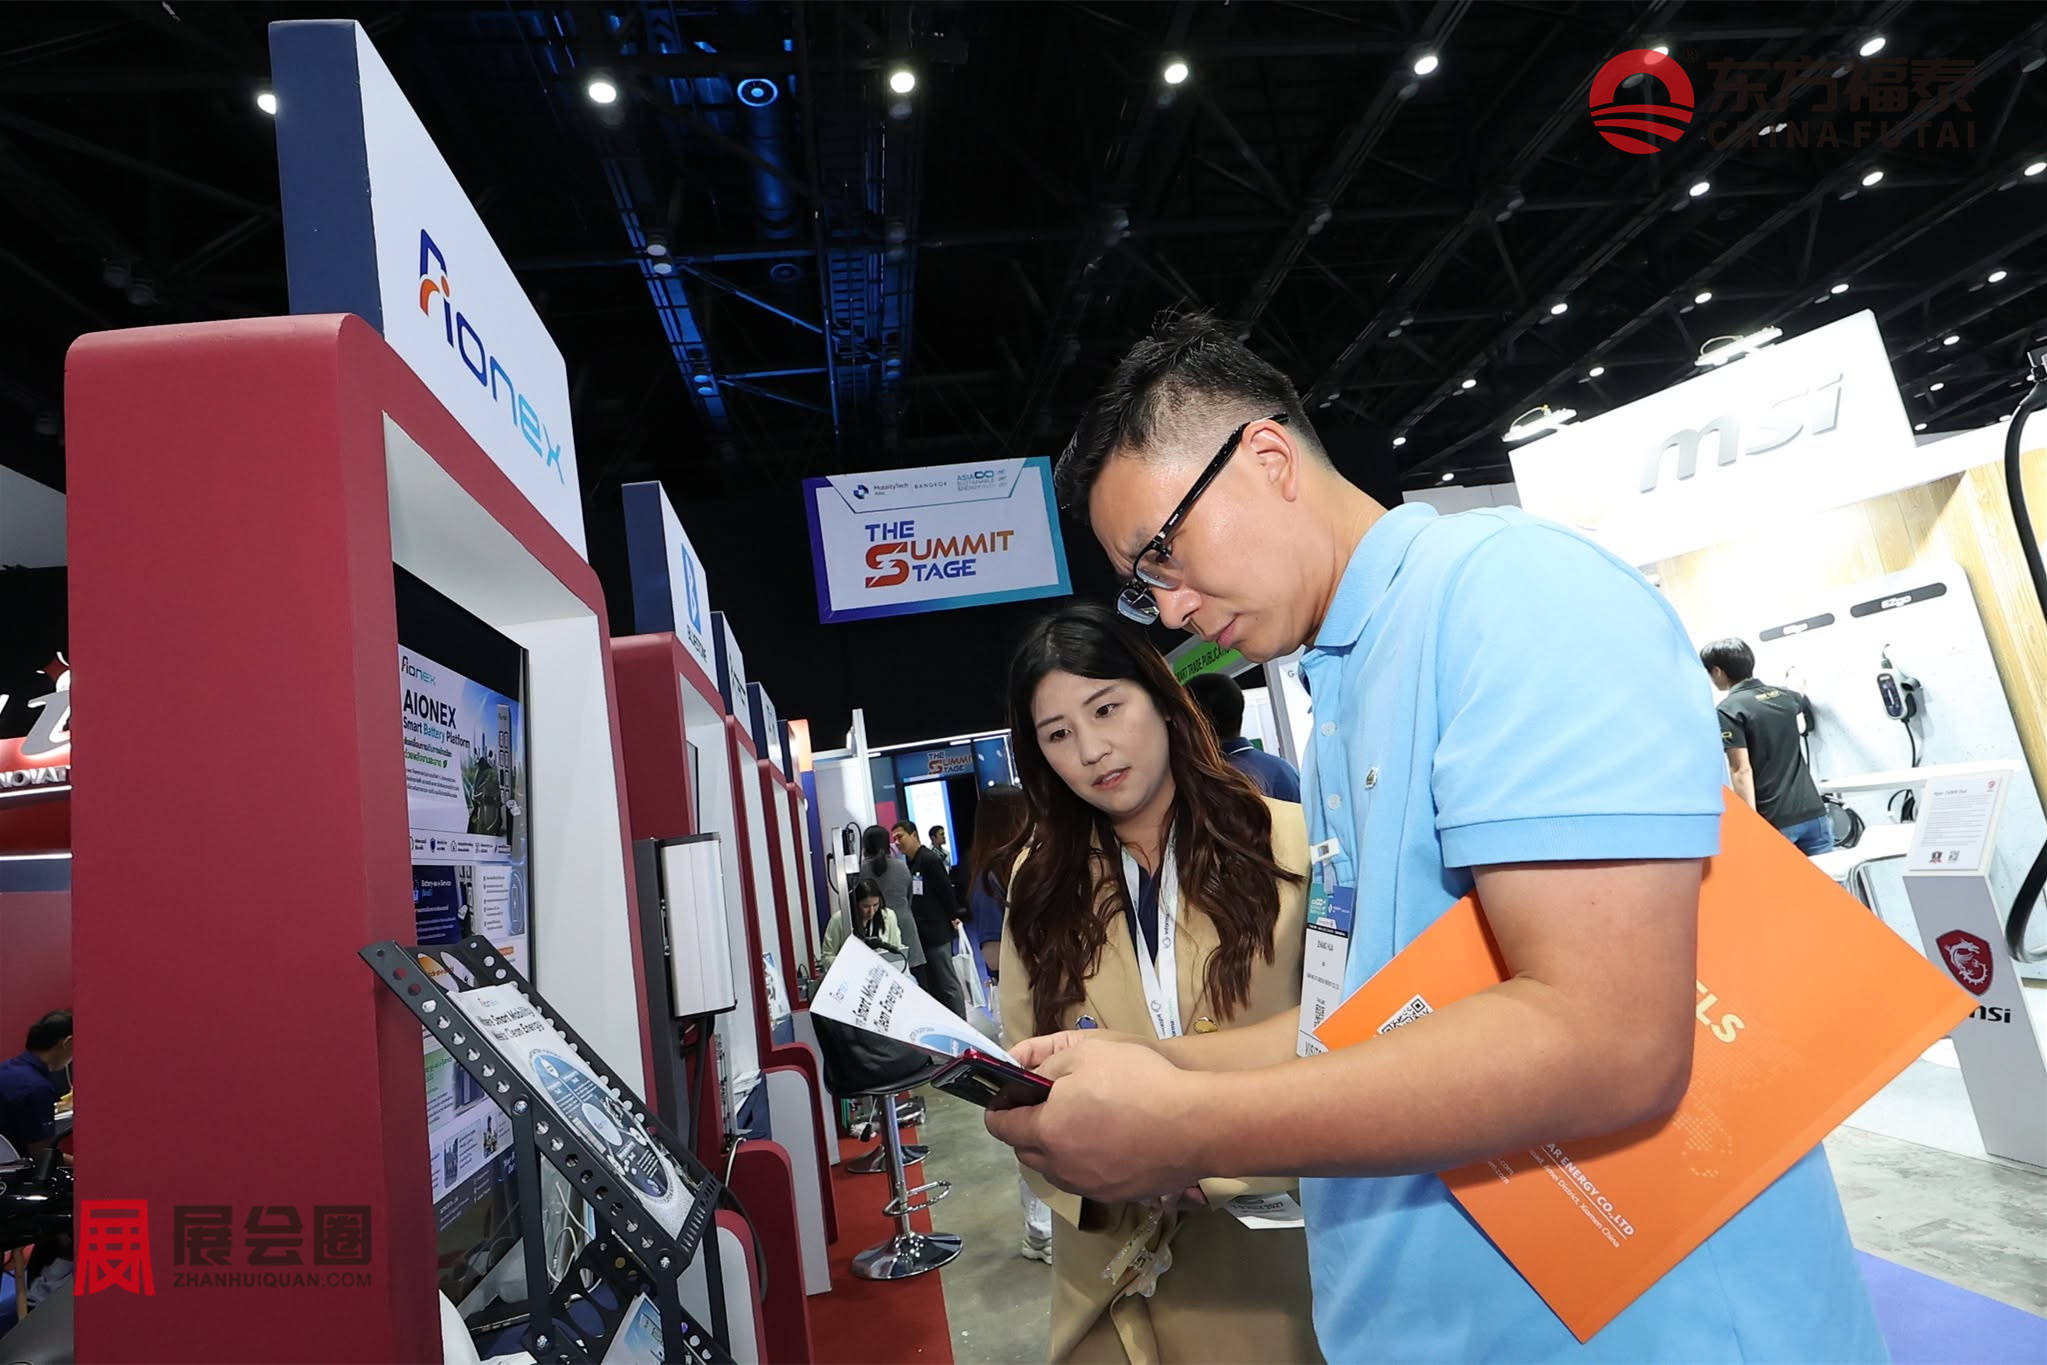
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
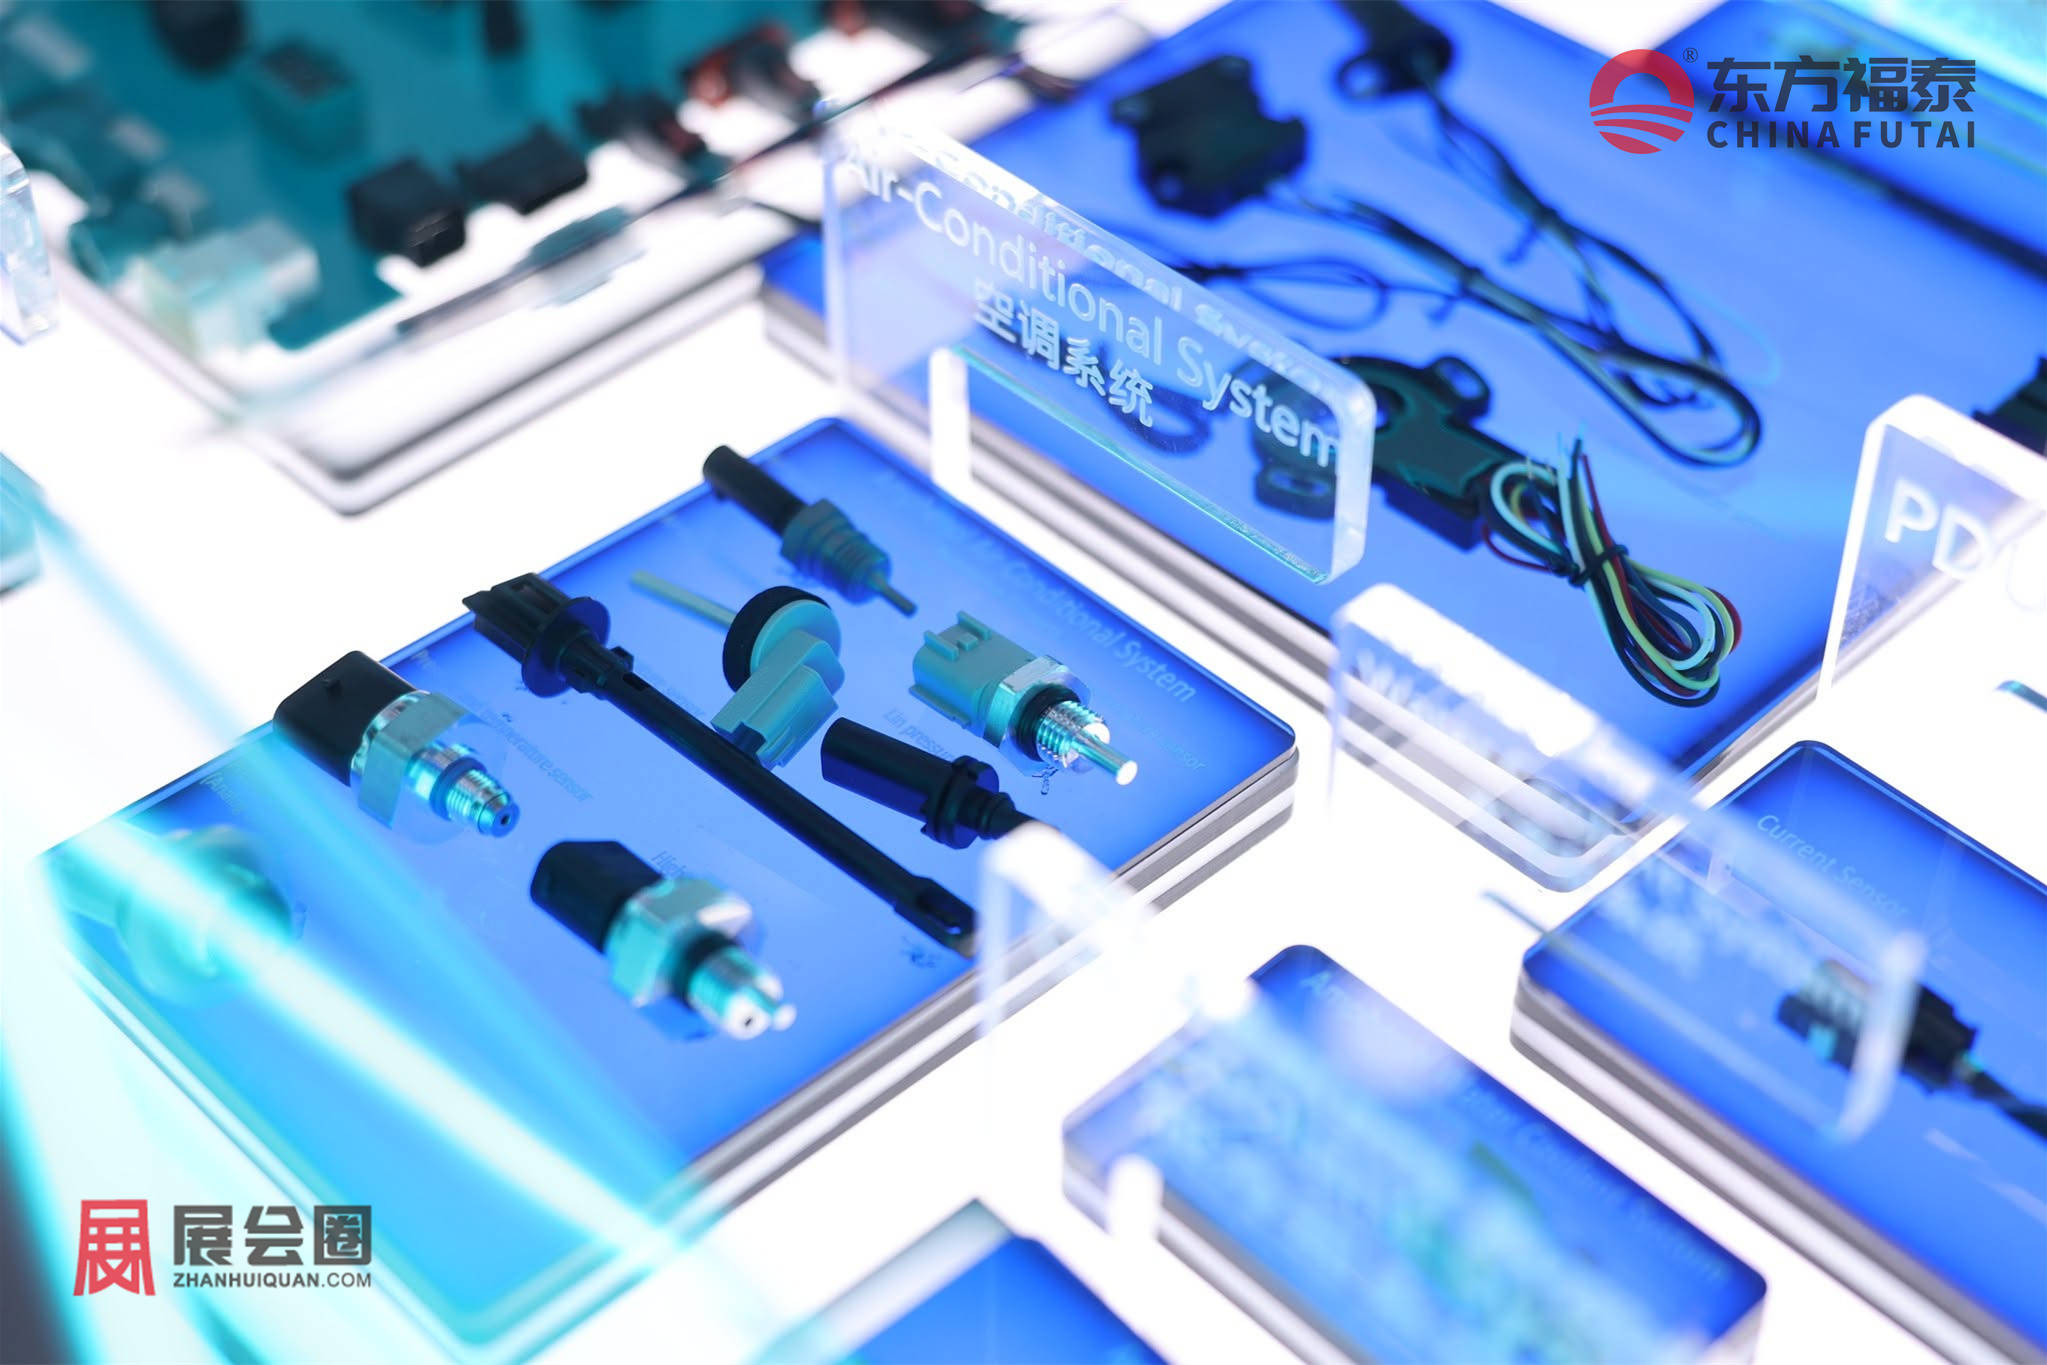
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
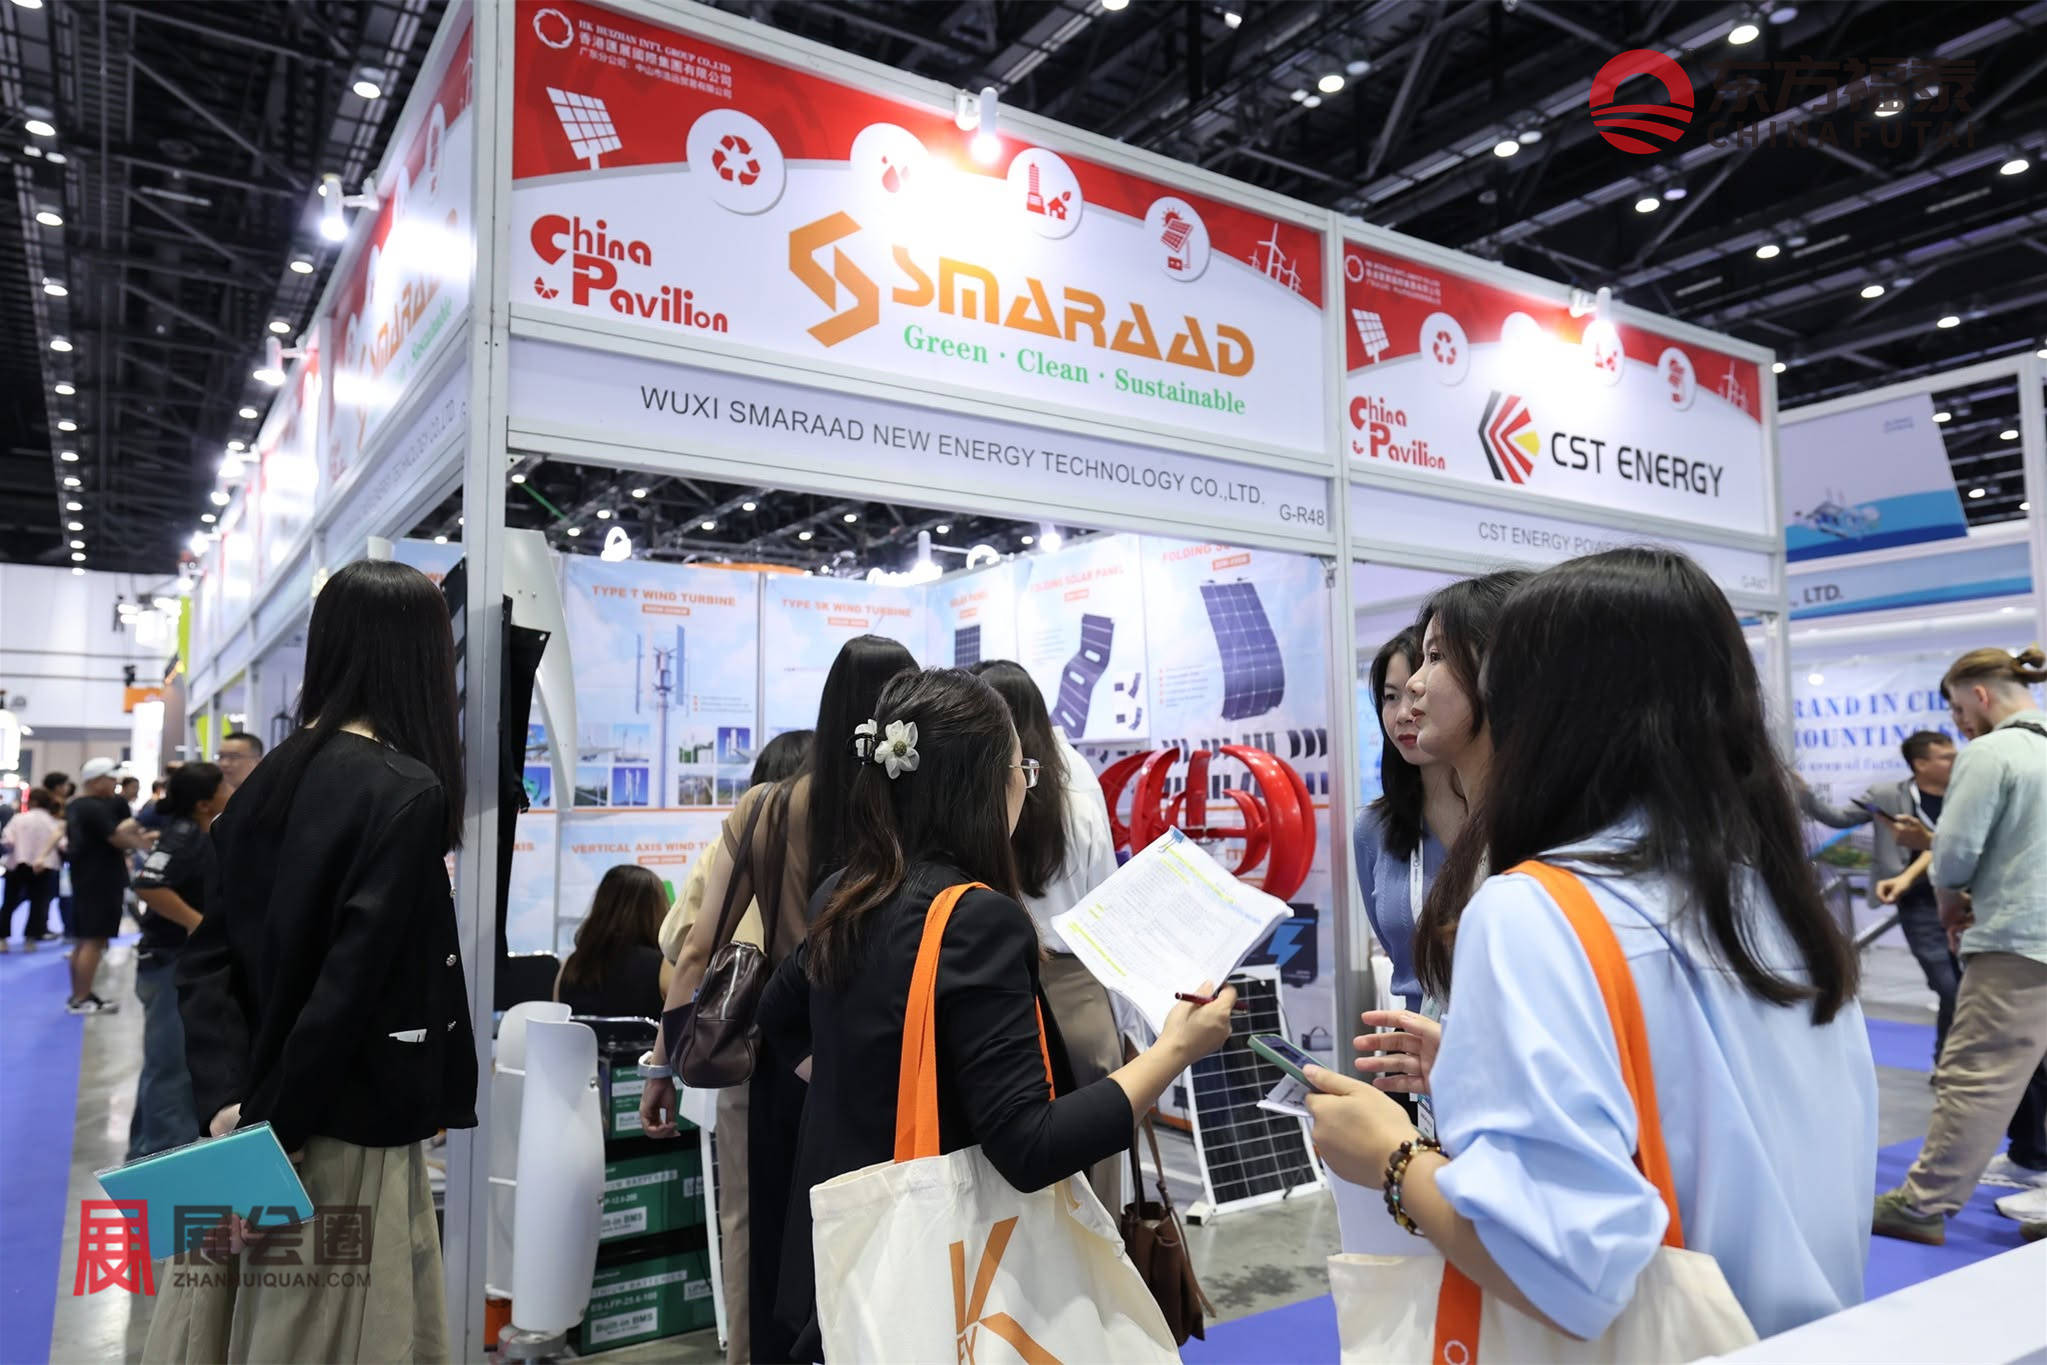
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
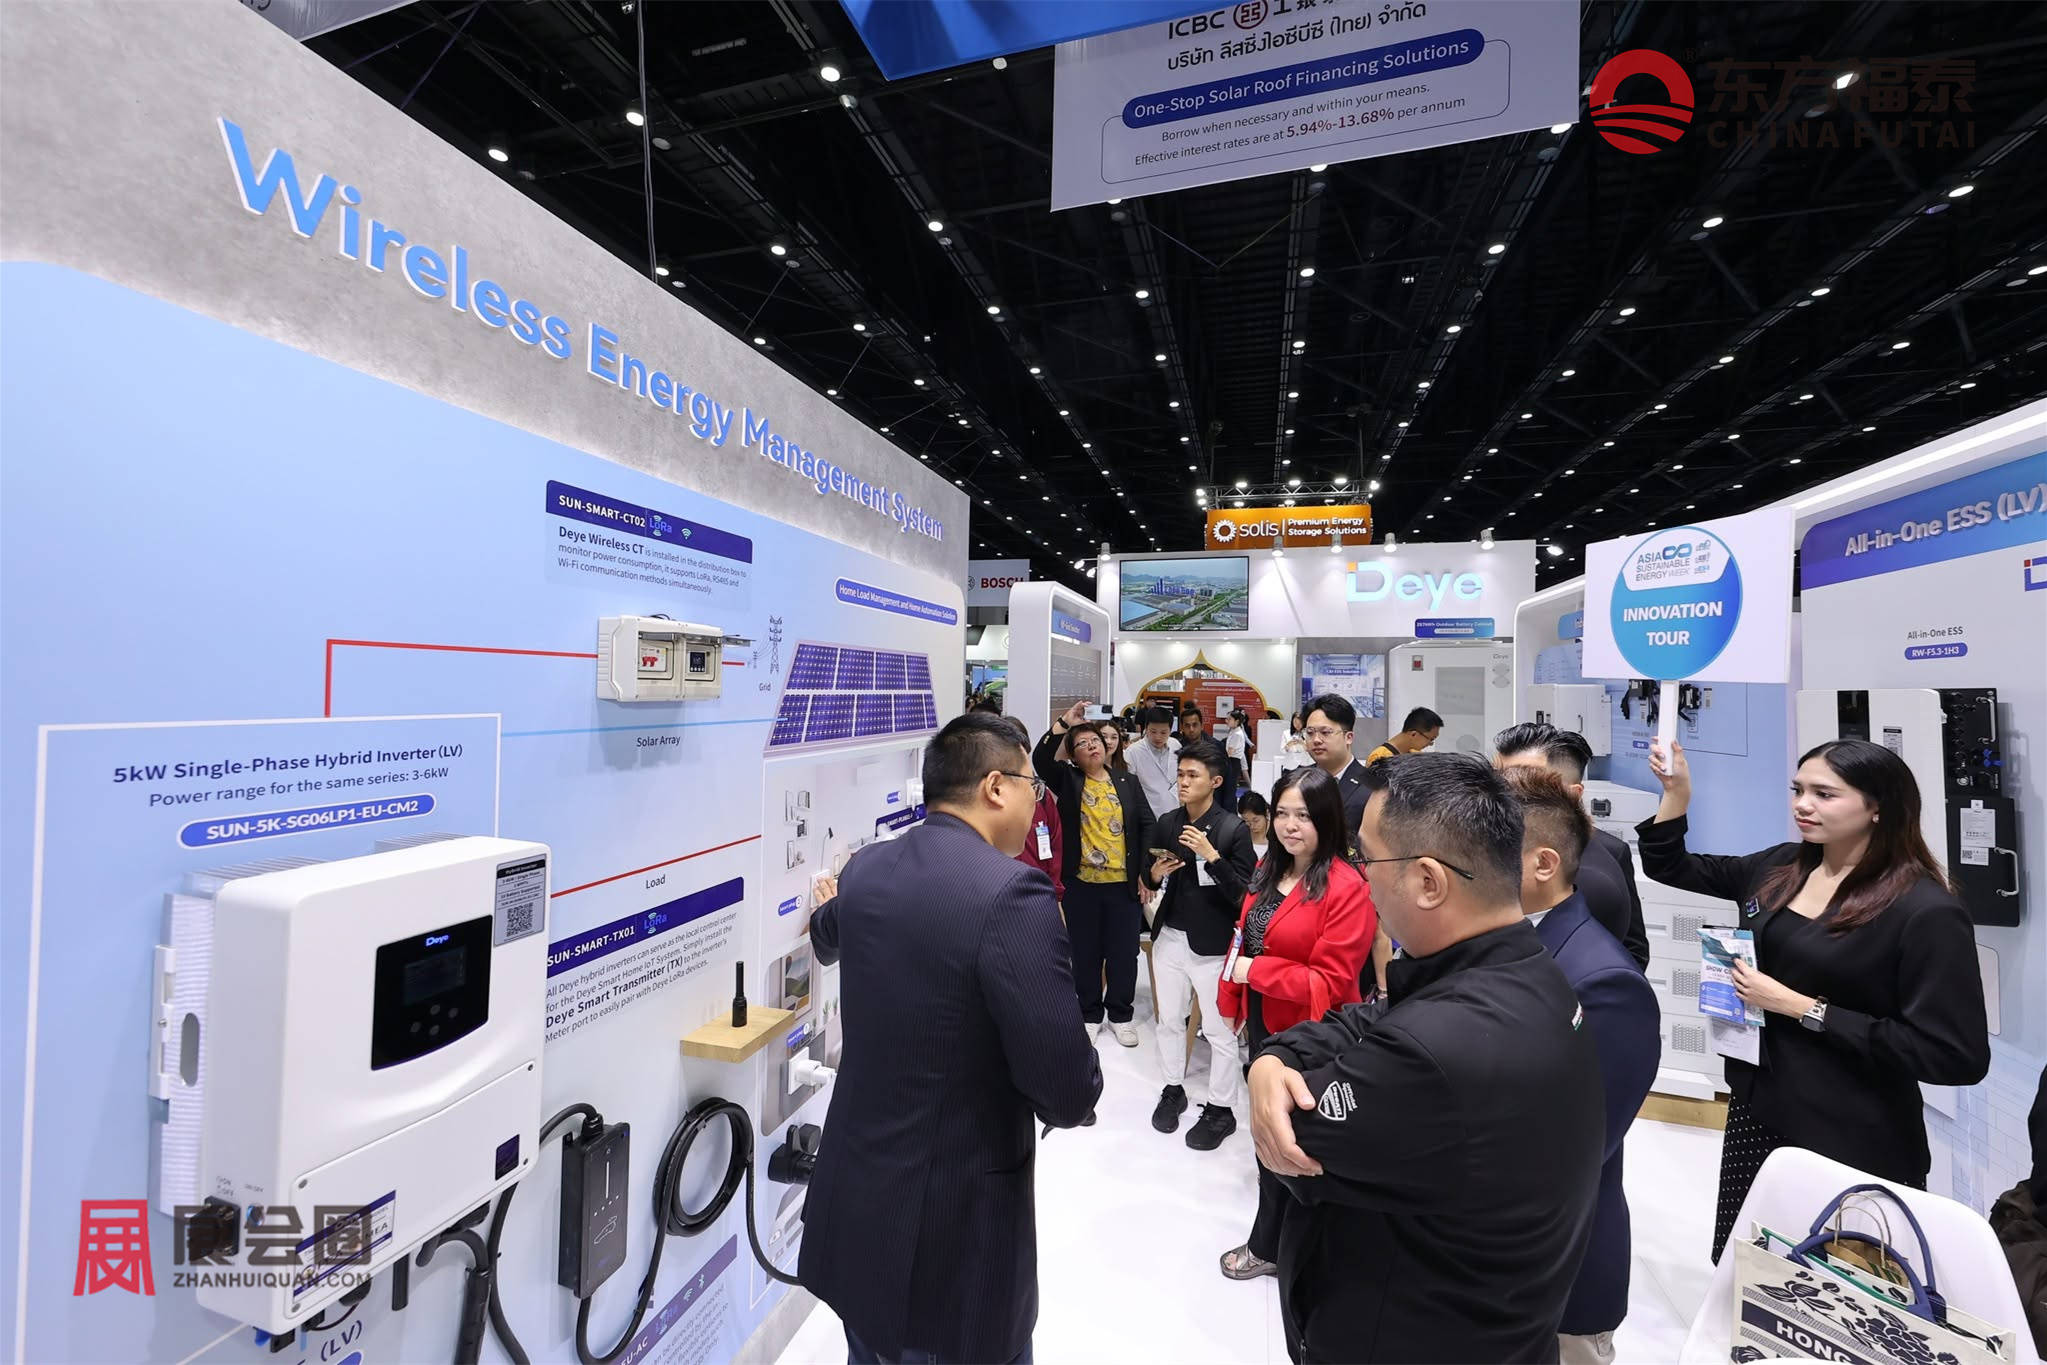
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
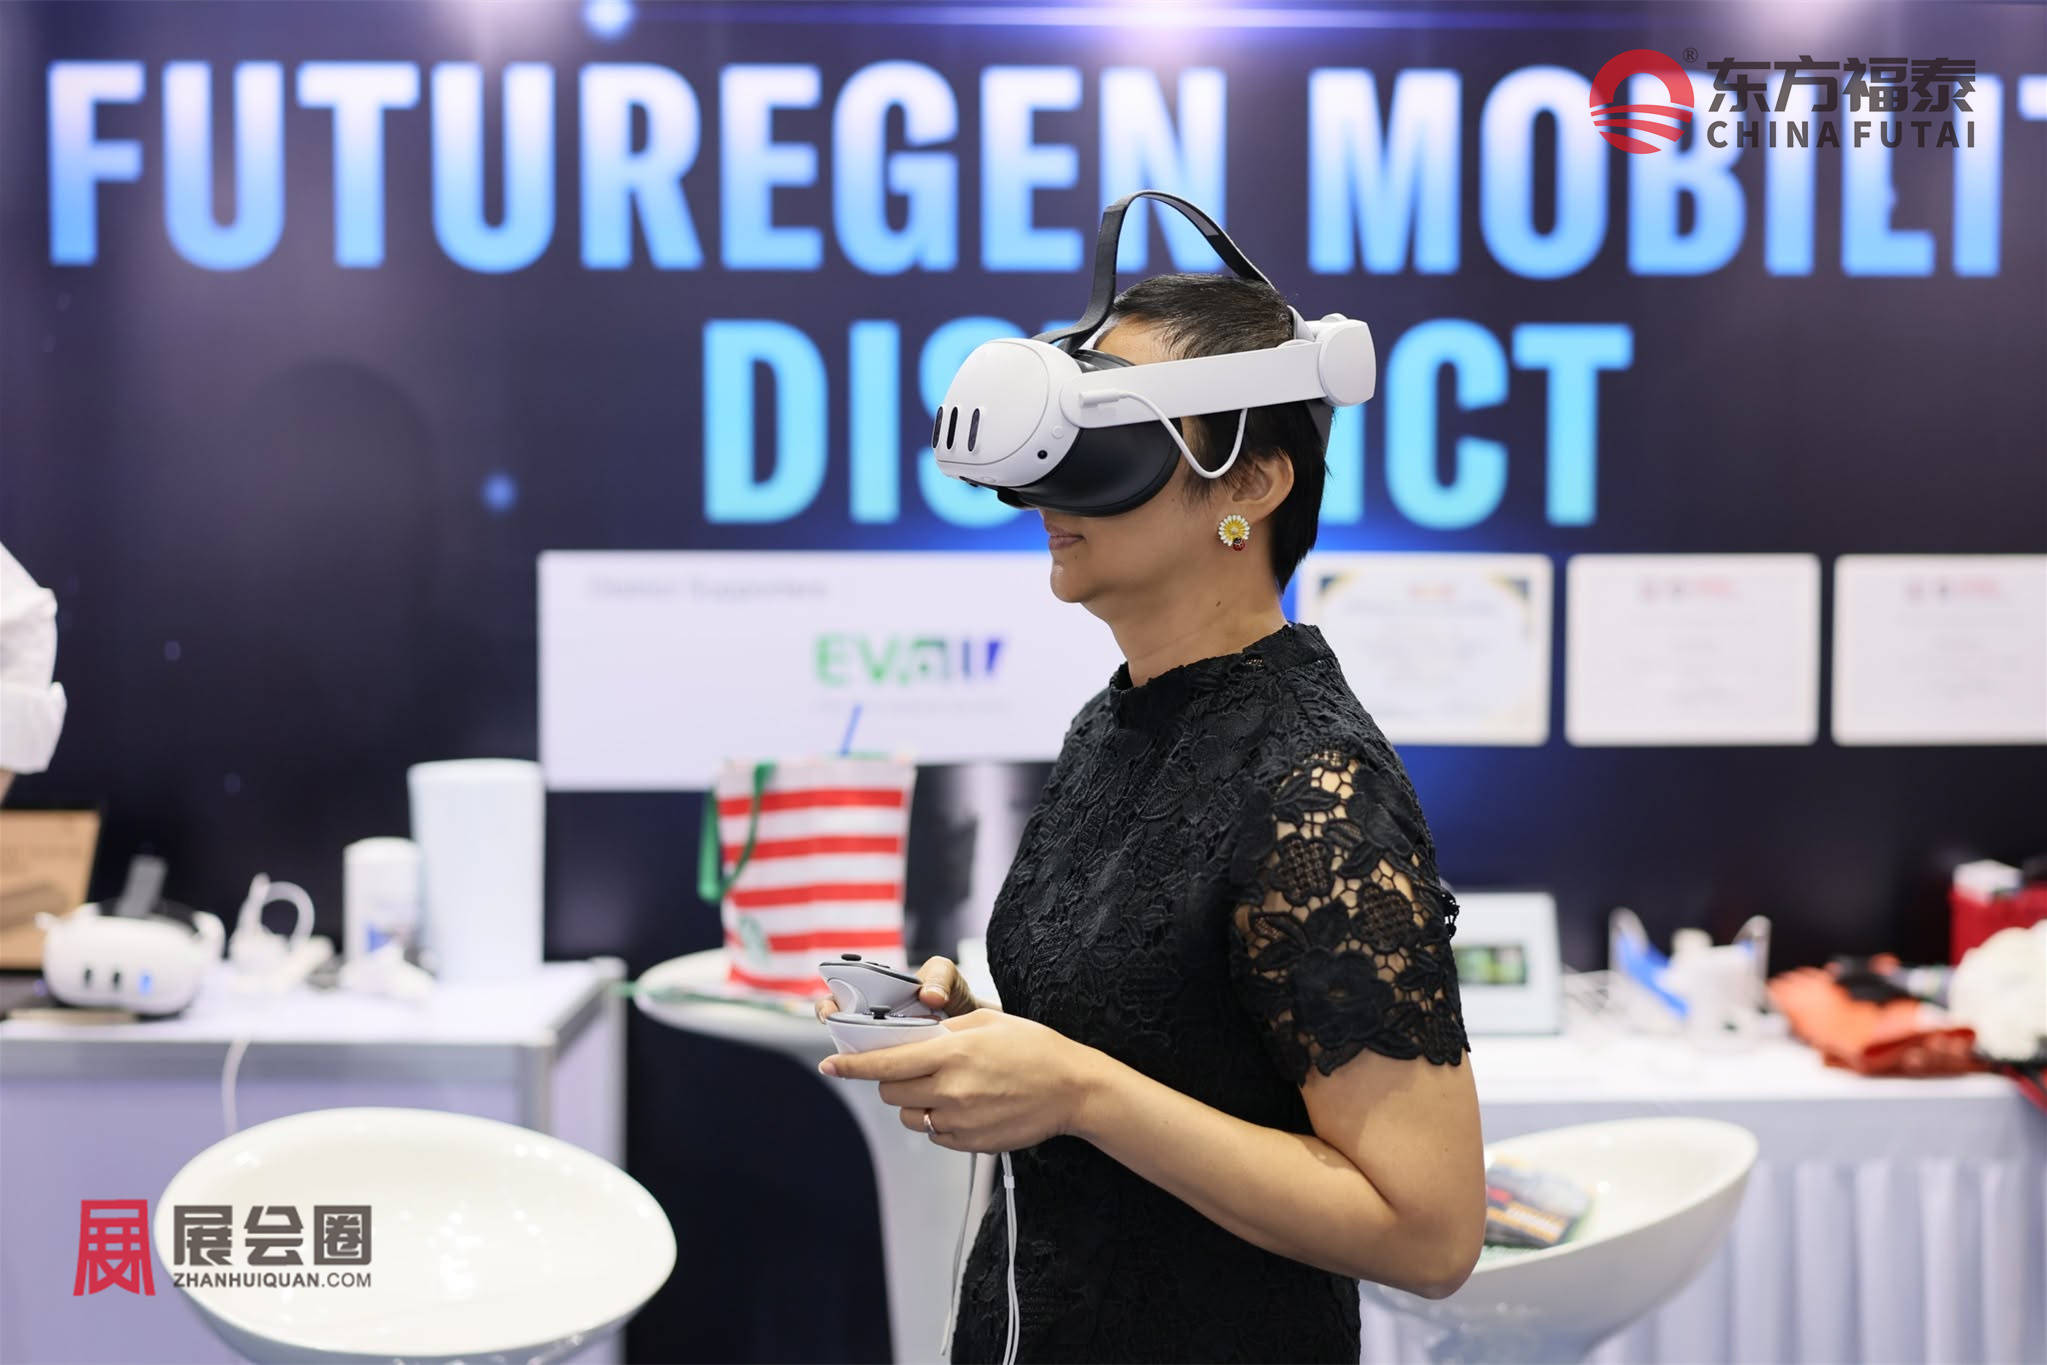
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍:
一、泰国曼谷新能源电动车及充电桩市场分析
泰国是东南亚重要的汽车生产和消费市场,曼谷则是全国新能源汽车销售、使用和充电设施建设最集中的区域之一。当地汽车产业长期以日本品牌为主,丰田、本田、五十铃、三菱等企业在泰国拥有生产和销售体系。近年来,中国新能源汽车品牌陆续进入泰国,市场竞争逐渐从传统燃油车向纯电动汽车、混合动力汽车及插电式混合动力汽车延伸。
根据泰国汽车协会(EVAT)2026年9月公布的数据,2026年1—9月,泰国新增纯电动汽车(BEV)注册量为191,283辆,混合动力汽车(HEV)为131,066辆,插电式混合动力汽车(PHEV)为15,994辆。其中,BEV新增注册量已经超过2025年全年147,260辆。
从保有量看,截至2026年9月,泰国纯电动汽车累计注册量达到562,029辆,HEV累计734,831辆,PHEV累计97,183辆。这里的统计口径包括不同类别车辆,不能将混合动力汽车全部计入纯电动汽车市场。
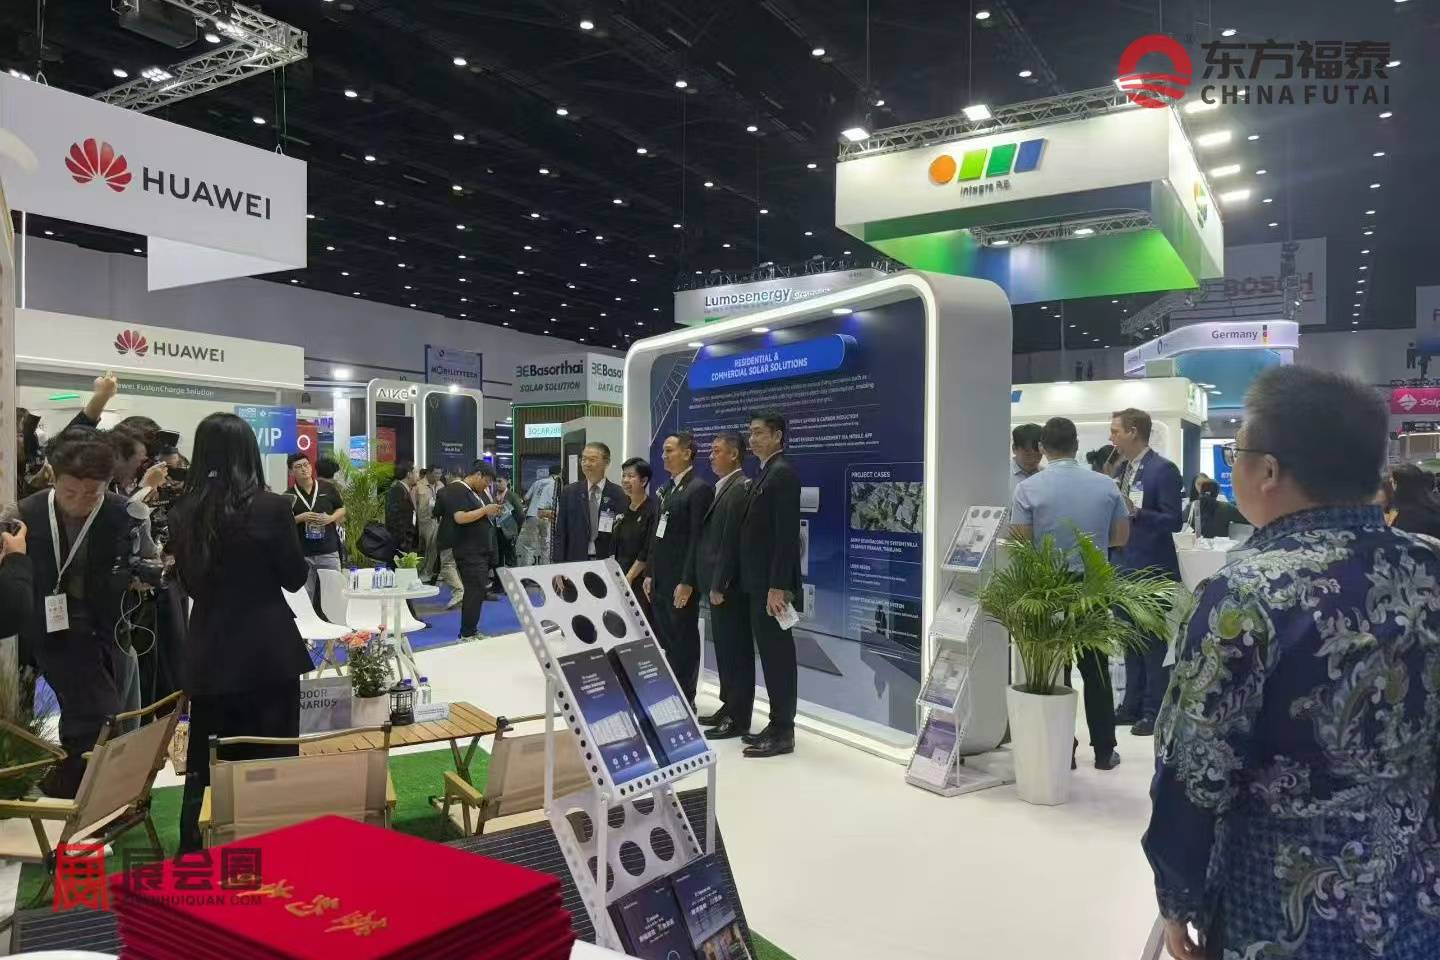
曼谷是泰国新能源汽车消费的重要集中地。泰国政府2026年公布的数据显示,截至4月,全国累计电动汽车注册量为435,630辆,其中曼谷282,374辆,其他府合计153,256辆。该统计反映了曼谷在全国新能源汽车使用市场中的集中程度。
曼谷的新能源汽车使用场景与城市结构密切相关。市区住宅、公寓、购物中心、写字楼和商业设施集中,出租车、网约车、企业用车及私人乘用车构成主要应用群体。曼谷高温天气、交通拥堵和较长的日常通勤距离,也使空调能耗、电池续航和公共充电便利性成为消费者关注的实际问题。
充电设施方面,根据EVAT截至2026年7月的运营商统计,泰国公共充电网络已经覆盖多个主要城市和交通区域。曼谷及周边地区是充电设施运营商布局的重要市场,购物中心、加油站、商业停车场、住宅社区和主要交通干道均是常见的充电设施设置地点。
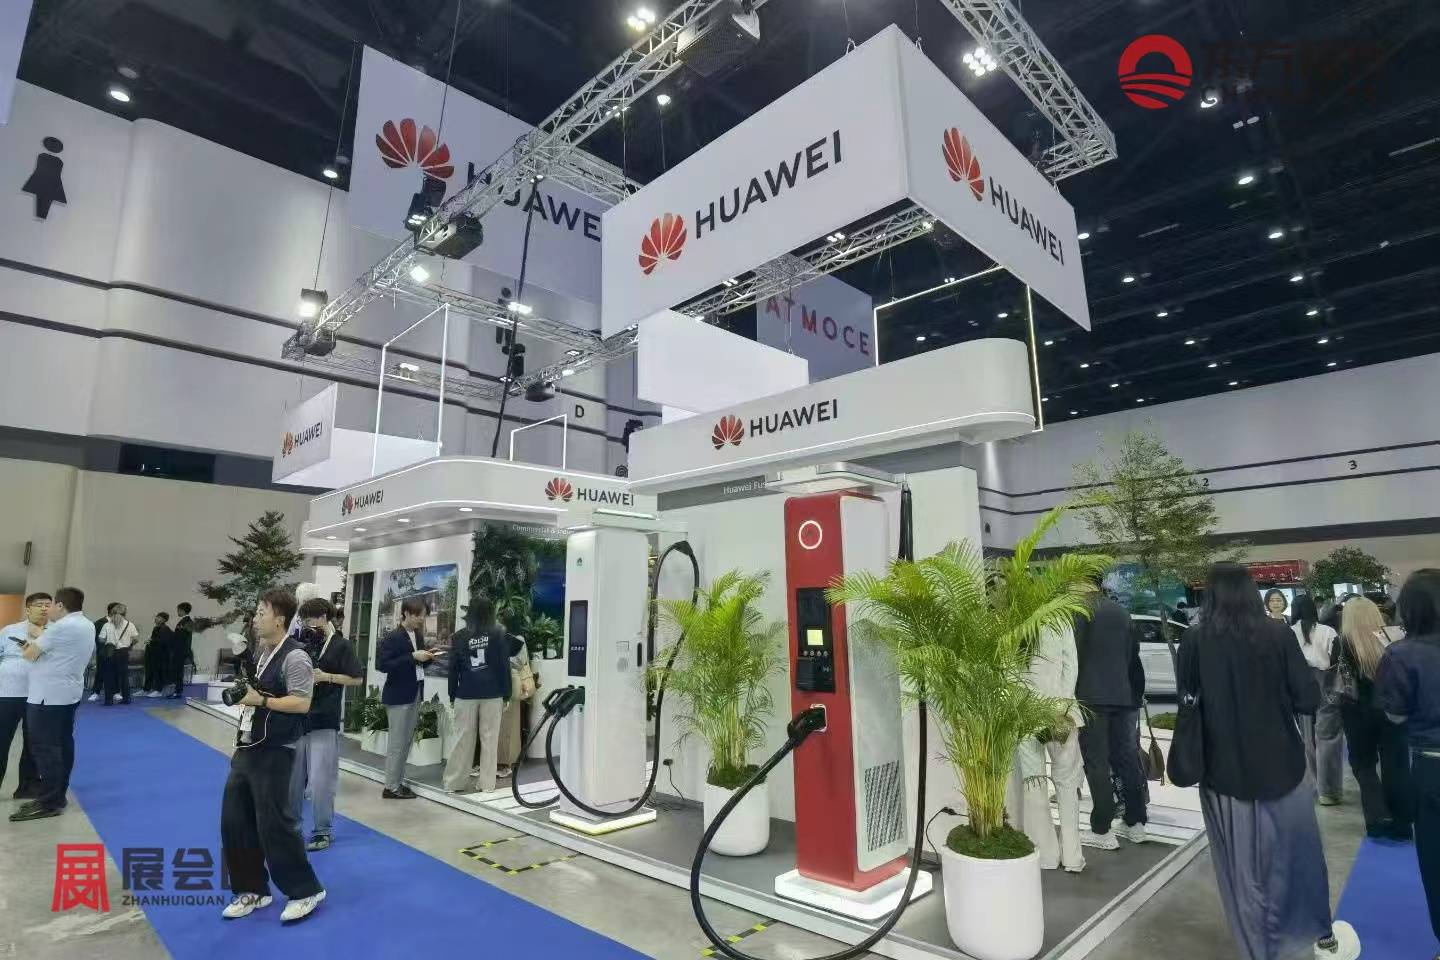
二、泰国曼谷新能源电动车及充电桩市场产业细分
1. 纯电动乘用车
纯电动乘用车是泰国新能源汽车市场的重要组成部分,主要包括紧凑型轿车、家庭SUV、中型轿车和高端电动汽车。BYD、MG、AION、GWM、CHANGAN、GEELY、TESLA等品牌均有相关车型进入泰国市场。
曼谷私人汽车消费者主要关注购车价格、车辆尺寸、续航里程、电池安全、售后网点和充电便利性。城市家庭用车和日常上下班是主要使用场景。
2. 插电式混合动力及混合动力汽车
泰国市场并非全部转向纯电动汽车。HEV和PHEV仍占有一定市场份额。丰田、本田、三菱、宝马、奔驰等品牌在混合动力和插电式混合动力车型领域拥有产品布局。
HEV不需要外接充电,PHEV则可以通过外部电源补充电量,两类车型与纯电动汽车在使用方式和基础设施需求方面存在区别。
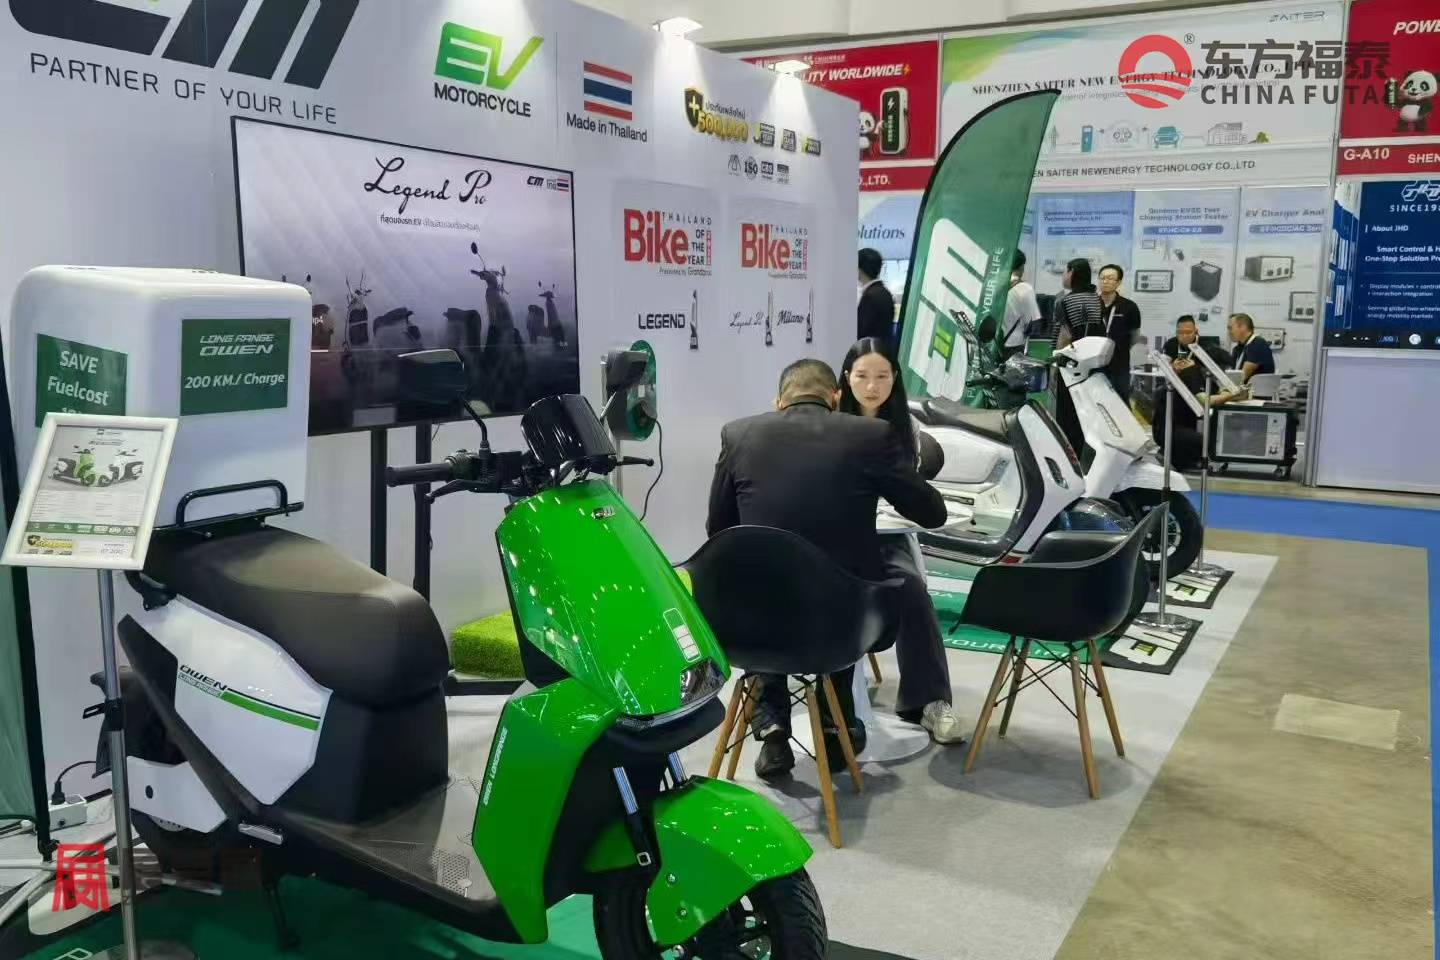
3. 电动两轮车及商用车辆
曼谷摩托车使用量较大,摩托车出租、外卖配送和短途商业运输均是电动两轮车的应用场景。电动摩托车及换电服务涉及电池租赁、换电柜、电池管理和车辆运营。
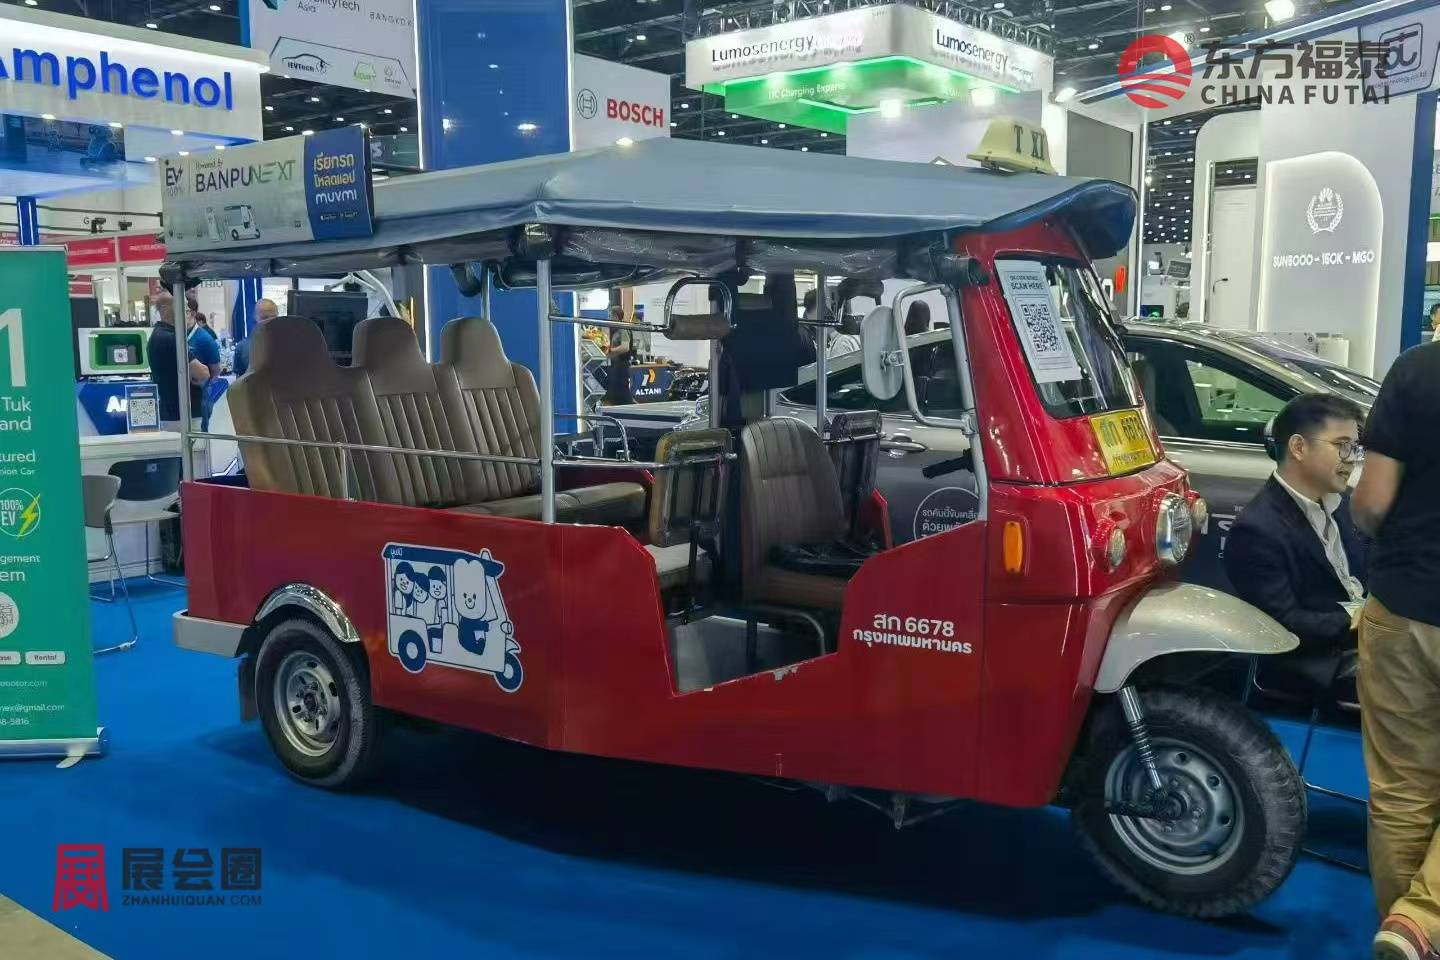
电动公交车、出租车、物流车辆及电动三轮车也是泰国新能源汽车产业的组成部分。曼谷公共交通和商业配送领域涉及不同规模的电动化项目。
4. 充电桩及配套设备
充电设施主要分为交流慢充(AC)和直流快充(DC)。交流充电主要用于住宅、办公场所和长时间停车区域;直流快充则更多设置在商业停车场、加油站和高速公路沿线。
配套产品包括充电模块、充电枪、电缆、功率转换设备、支付系统、后台管理平台、负荷管理系统和储能设备。
三、泰国曼谷新能源电动车及充电桩市场政府政策
泰国新能源汽车政策主要由国家电动汽车政策委员会、投资促进委员会(BOI)、财政部、工业部及能源主管部门共同推动。政策内容涉及购车补贴、消费税、进口关税、本地生产、动力电池制造和充电基础设施建设。
1. EV3.0及EV3.5政策
泰国此前推出EV3.0和EV3.5新能源汽车支持计划,对符合条件的纯电动汽车提供购车补贴,并配合进口税和消费税优惠。
EV3.5政策实施周期为2024—2027年,补贴金额根据车辆价格、电池容量和生产条件有所区别。政策同时要求参与企业按照规定在泰国建设生产能力,对进口车辆实施本地生产补偿要求。
2025年底,泰国国家电动汽车政策委员会对EV3和EV3.5政策作出调整,包括延长部分车辆注册期限、调整补贴支付条件以及提高出口车辆在生产补偿中的计算比例。

2. 30@30产业目标
泰国提出到2030年实现本国汽车产量中至少30%为零排放车辆的目标。政策覆盖乘用车、摩托车、公交车及商用车辆,并涉及动力电池、电机、电控和充电设施建设。
3. BOI投资优惠
泰国投资促进委员会针对新能源汽车整车、电池、电机及关键零部件制造项目提供投资优惠。符合条件的项目可以申请企业所得税减免、机械设备进口税优惠以及相关投资便利措施。
截至2025年6月底,泰国新能源汽车产业链累计投资达到1,377亿泰铢,涵盖整车、电池和零部件等领域。
4. 充电设施建设政策
泰国政府将公共充电设施纳入新能源汽车产业发展规划,提出到2030年建设12,000个直流快充终端的目标。能源部门还通过投资促进和公私合作方式支持充电网络建设。
曼谷地区的充电设施审批涉及大都会电力局(MEA),其他地区主要由地方电力局(PEA)负责相关电力接入及审批。充电设备还需要符合泰国相关电气安全和产品要求。
四、泰国曼谷新能源电动车及充电桩市场趋势
1. 中国新能源汽车品牌参与度提高
泰国新能源汽车市场中,中国品牌的产品数量不断增加。BYD、MG、AION、GWM、CHANGAN、GEELY和CHERY等品牌陆续推出不同价格和尺寸的车型,市场竞争涉及纯电轿车、SUV和高端电动汽车。
2. 本地生产成为行业重要内容
随着EV3.5政策实施,新能源汽车企业在泰国建设整车生产和零部件配套项目。本地组装、动力电池生产和零部件采购成为汽车企业在泰国经营的重要组成部分。
3. 充电网络向城市生活场景延伸
曼谷充电设施不再只集中在高速公路和大型商业区域,住宅公寓、购物中心、办公楼、酒店和停车场也逐渐成为充电服务的布局地点。部分运营商提供手机应用程序查询站点、预约和支付服务。
4. 直流快充需求增加
随着纯电动汽车保有量增加,公共直流快充设施成为充电网络建设的重要组成部分。充电设备功率、利用率、设备维护和场地电力容量,是运营商实际经营中涉及的内容。
5. 电动出租车和商业车队应用
曼谷出租车、网约车和物流配送车辆具有较高的日常行驶频率。电动车在这些场景中的使用涉及车辆采购、充电成本、车辆调度、电池寿命和运营时间管理。
6. 电池回收与储能配套
泰国新能源汽车产业逐渐涉及动力电池回收、梯次利用和电池材料供应。充电站与光伏、储能系统的结合,也出现在部分能源企业的项目布局中。

五、泰国曼谷新能源电动车及充电桩市场产业概况
泰国汽车工业具有较完整的生产基础,传统汽车产业长期围绕日系汽车制造商及其零部件供应链发展。新能源汽车产业进入后,中国汽车企业、国际电池企业和泰国本地能源公司陆续参与投资。
整车制造方面: BYD在泰国罗勇府建设新能源汽车工厂,2024年正式投产,规划年产能约15万辆。长安汽车也在罗勇府建设新能源汽车生产基地。上汽集团通过MG品牌在泰国发展新能源汽车业务,广汽埃安也推进当地整车生产布局。
电池产业方面: 泰国正在发展动力电池生产、模组组装和电池配套产业。当地产业链涉及电芯、模组、电池包、BMS以及电池回收业务。整车厂本地生产项目与电池供应商之间存在配套关系。
充电运营方面: 泰国公共充电市场主要参与者包括PTT集团旗下EV Station PluZ、EA Anywhere、EGAT旗下EleX by EGAT、PEA VOLTA、MEA的MEA EV和ReverSharger等。
电力供应方面: 曼谷大都会电力局负责曼谷及周边部分地区的电力供应和充电设施相关接入服务。充电站项目需要根据设备功率、变压器容量、场地条件和电网接入要求安排建设。
销售与售后方面: 泰国新能源汽车销售渠道包括品牌直营展厅、授权经销商、汽车集团销售网络及线上销售平台。车辆维修涉及高压电气系统、电池检测、软件诊断、零部件供应和售后保修。
产业地域分布上,曼谷承担较多销售、运营、充电服务和商务管理功能;罗勇府、春武里府等东部经济走廊地区则是新能源汽车制造及零部件产业的重要布局区域。
六、泰国曼谷新能源电动车及充电桩市场动态
1. 新能源汽车注册量增长
泰国电动汽车协会(EVAT)公布的2026年9月统计显示,2026年1—9月全国新增BEV注册量为191,283辆,其中纯电动乘用车168,733辆,电动摩托车22,062辆,电动公交车111辆,电动货车344辆。纯电动汽车已经覆盖乘用车、两轮车和部分商业运输领域。
2. 曼谷新能源汽车使用量集中
泰国政府2026年4月公布的数据显示,曼谷累计电动汽车注册量为282,374辆,占全国435,630辆的约64.8%。曼谷的汽车消费、商业运营和公共充电需求在全国市场中占有较大比重。
3. 公共充电网络持续扩张
根据EVAT截至2026年7月31日的统计,泰国主要公共充电运营商的站点数量如下:
STATION PLUZ: 1,356个站点,3,797个充电连接器。
EleX by EGAT: 516个站点,1,300个连接器。
EA ANYWHERE: 488个站点,2,732个连接器。
PEA VOLTA: 482个站点,1,467个连接器。
REVER SHARGER: 474个站点,1,347个连接器。
evolt: 338个站点,986个连接器。
SPARK: 271个站点,652个连接器。
MEA e: 169个站点,423个连接器。
MG: 144个站点,186个连接器。
ALTERVIM SUPER CHARGE: 122个站点,346个连接器。
以上为全国运营商数据,并非曼谷单独数据。不同运营商的站点数量和充电连接器数量属于不同统计指标。
4. 汽车企业调整泰国经营布局
2026年泰国汽车产业继续推进电动化转型。中国汽车企业在当地扩大生产、销售和售后服务布局,传统日系汽车制造商则继续调整生产线和动力技术布局。
2026年9月,泰国投资促进委员会公布的新汽车消费税调整方向,强调本地投资、本地零部件采购和产业链价值创造。相关政策将影响整车制造商未来在泰国的生产安排。
5. 商用车辆电动化项目
2026年7月,路透社报道,泰国政府正在研究一项约240亿泰铢的电动化计划,拟推动最多80,000辆老旧交通工具更换为电动车,涉及出租车、摩托车出租、嘟嘟车、公交车和货运车辆。报道时该计划仍处于研究阶段,不能视为已经全面实施的补贴政策。

七、泰国曼谷新能源电动车及充电桩市场品牌市场占有率
泰国新能源汽车品牌竞争主要集中在中国品牌、日系品牌、欧美品牌及本地生产体系之间。需要区分的是,以下品牌份额采用泰国全国BEV注册数据,并不代表曼谷单独的品牌占有率。曼谷尚缺乏统一、完整且按品牌公开的独立市场份额统计。
1. 2025年纯电动汽车品牌市场份额
根据泰国汽车经销行业研究机构LH Bank引用的泰国车辆注册数据,2025年泰国BEV主要品牌市场份额如下:
BYD: 约27.0%,全年注册33,070辆,位居第一。
MG: 约14.9%,全年注册18,307辆。
AION: 约11.2%,全年注册13,763辆。
JAECOO: 约7.1%,全年注册8,641辆。
DEEPAL: 约6.4%,全年注册7,845辆。
ORA: 约5.5%,全年注册6,775辆。
TESLA: 约4.0%,全年注册4,949辆。
其他品牌: 合计约23.8%。
2. 充电桩品牌及运营商格局
泰国公共充电市场主要由能源企业、电力机构、汽车企业及专业充电运营商参与。
PTT Station PluZ: 依托PTT加油站及商业能源网络布局充电设施。
EA Anywhere: 由Energy Absolute相关业务体系运营,涉及公共快充和充电服务。
EleX by EGAT: 泰国发电局参与建设和运营的充电网络。
PEA VOLTA: 泰国地方电力局旗下充电服务品牌。
MEA e: 曼谷大都会电力局旗下电动汽车充电服务。
ReverSharger: 与BYD在泰国市场的销售和充电服务体系有关。
evolt: 泰国本地充电服务运营商,提供公共充电网络及相关管理服务。
从2026年7月的站点统计来看,STATION PLUZ、EleX by EGAT、EA ANYWHERE和PEA VOLTA均属于全国公共充电网络中规模较大的运营商。各家运营商的站点数量、充电终端数量和实际利用率并不是同一指标,目前没有足够公开数据计算其在曼谷单独的市场占有率。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 62
 0