2027年新加波人工智能及机器人展览会AIMX 2027
展会圈,你的参展指南!
2027年新加坡人工智能及机器人展览会
The AIMX 2027
展会时间:2027年09月08-09日
展会地点:新加坡·滨海湾金沙会展中心
举办周期:一年一届·第5届
主办单位:MP Singapore Pte Ltd
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
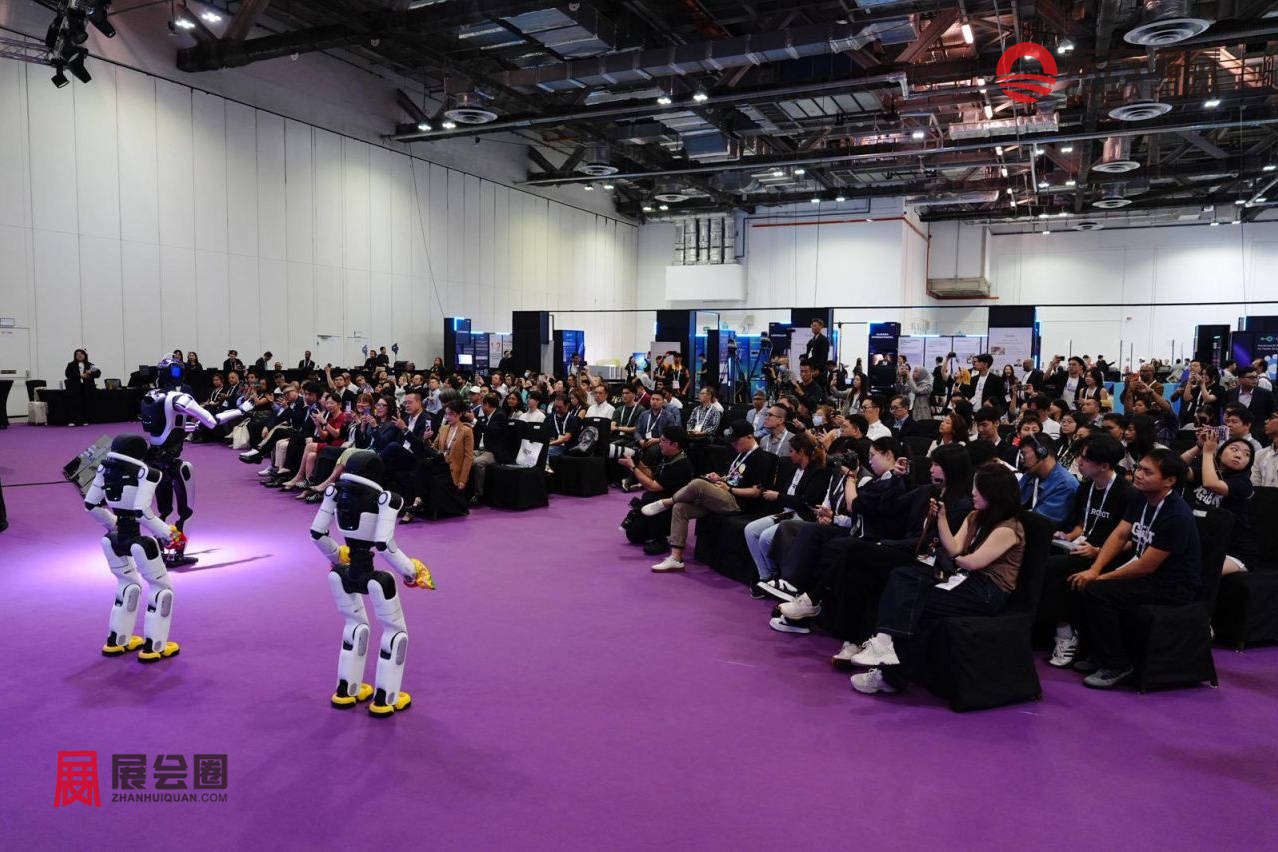
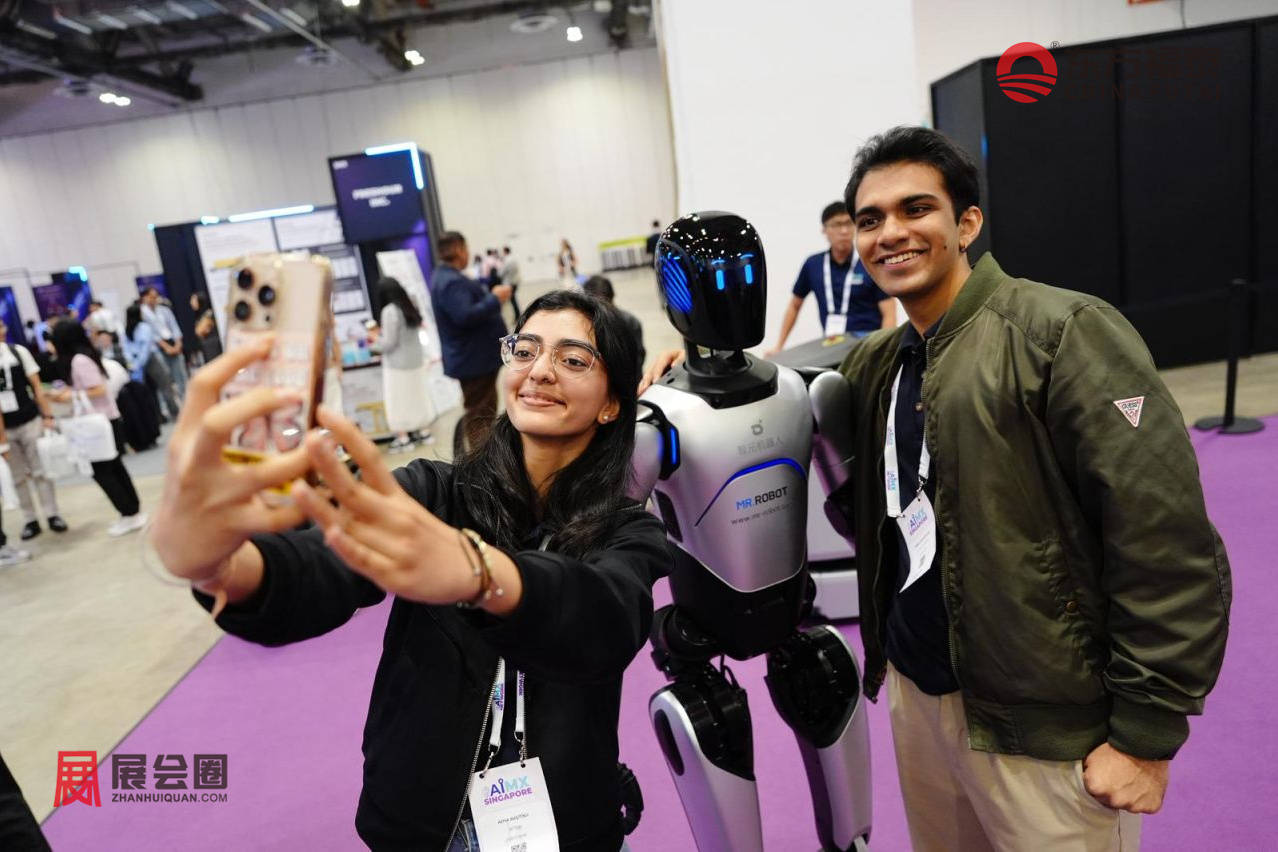
2027年新加波人工智能及机器人展览会AIMX 2027将于2027年09月08-09日在新加坡滨海湾金沙会展中心举行。作为AIMX Network旗下的年度旗舰活动,2027年展会为第五届,采用专业展览与行业会议相结合的形式,重点关注人工智能技术的实际应用、商业化部署及跨境产业合作。展会汇集人工智能技术供应商、机器人企业、初创企业、科研机构、政府部门及投资机构,通过技术展示、应用场景匹配和行业交流,推动成熟的人工智能解决方案在不同产业中的落地应用。
2027年新加坡人工智能及机器人展览会AIMX 2027与世界人工智能大会(WAIC)全球化布局下的重要项目AI Gravity建立战略合作关系,重点连接中国、东盟及其他国际市场的人工智能产业资源。双方围绕产业与政府资源对接、市场准入、人工智能技术部署、知识交流、商务匹配及投资合作等方向展开协作,通过本地化合作、联合试点项目、技术授权及商业合作等方式,推动中国人工智能技术与东南亚市场实际应用需求相结合,促进跨区域、跨行业的技术交流。
2027年新加坡人工智能及机器人展览会AIMX 2027规划设置三大主题会议平台,分别为AIMX Theatre Stage(主题论坛)、AIMX Exchange Stage(行业交流论坛)和AIMX Ecosystem Stage(产业生态论坛)。会议议题涵盖机器人与具身智能、人工智能零售应用、智慧城市与城市交通、人工智能商业化部署等领域。同期还计划举办BEACON Singapore Summit 2027,重点探讨人工智能在亚太地区医疗卫生体系中的规模化应用。此外,展会将安排初创企业路演、投资交流、中国与东盟产业对接及跨境创新成果展示等活动。
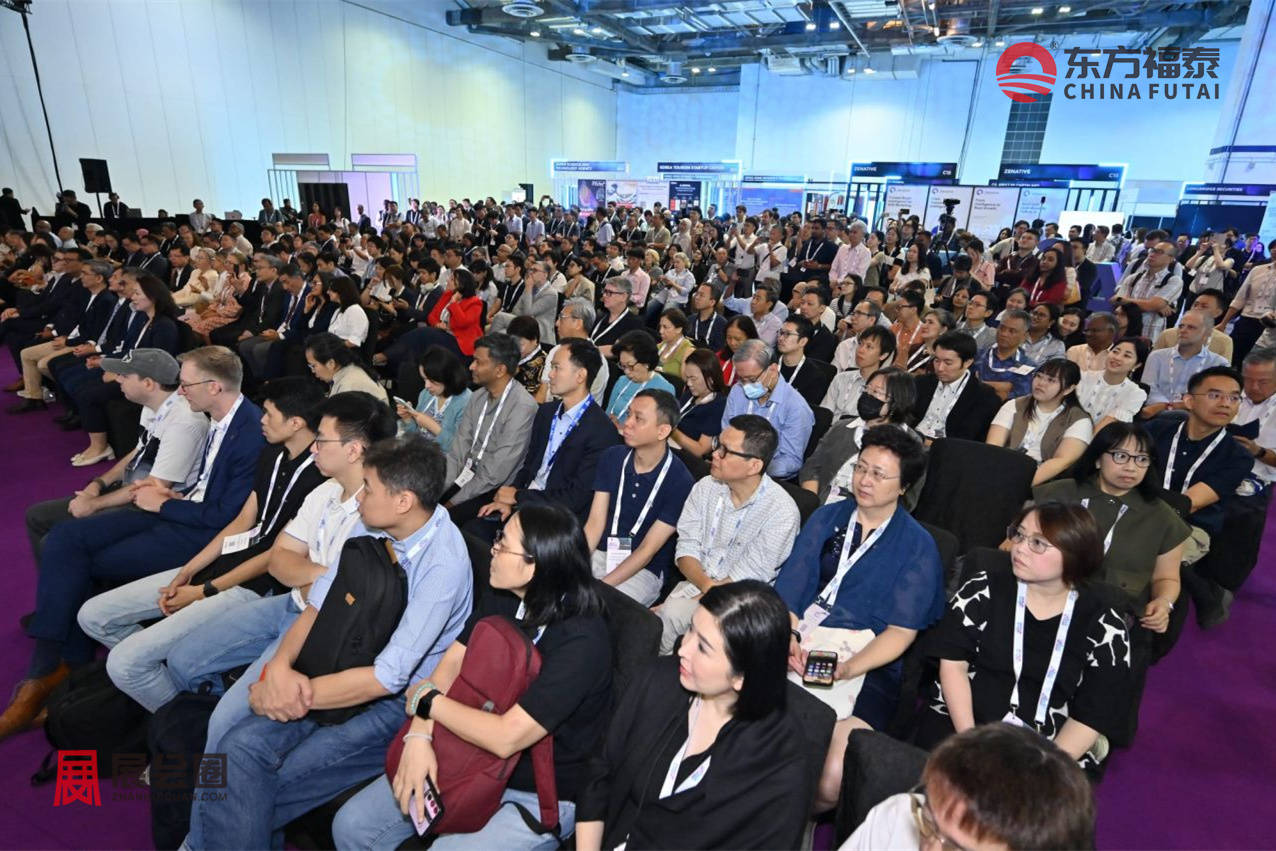
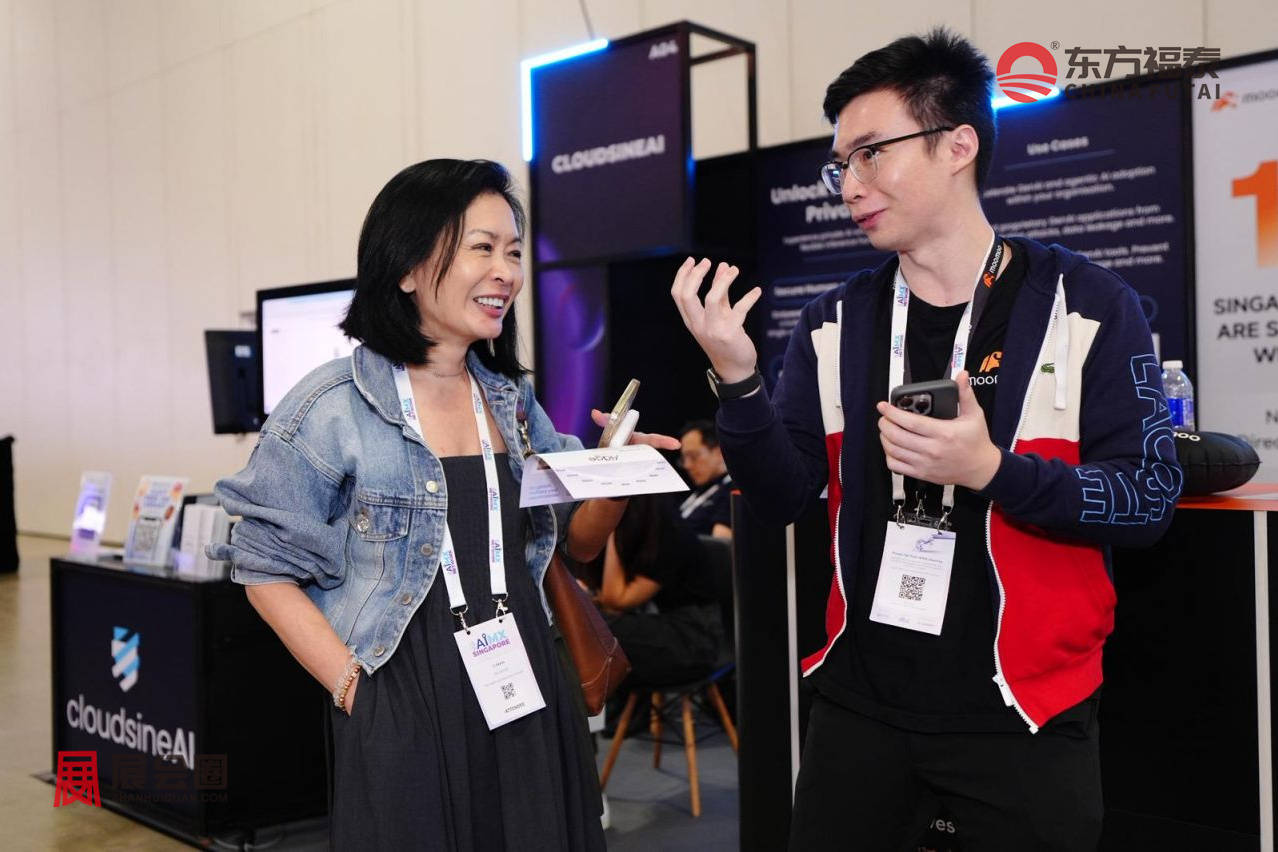
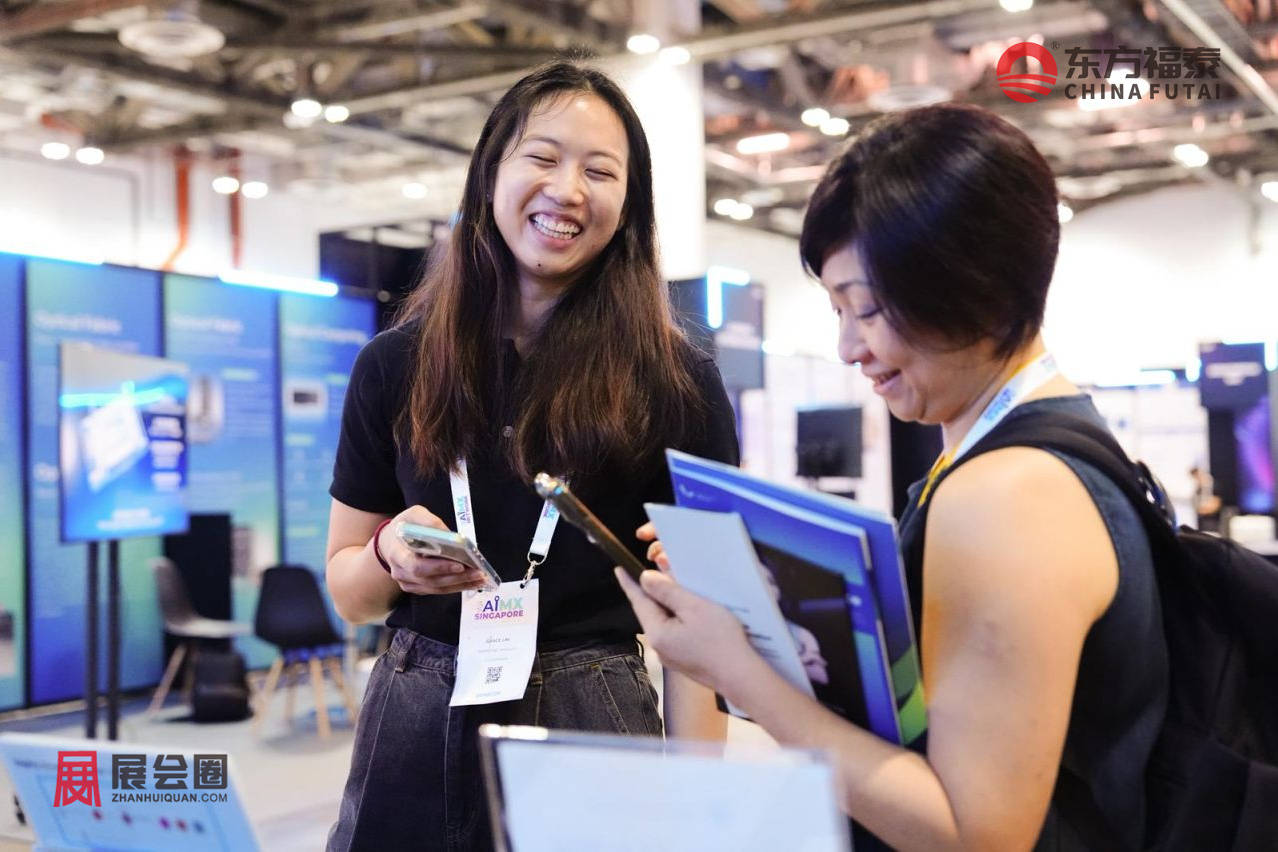
从往届举办规模来看,2026年展会吸引了来自40多个国家和地区的逾10,000名与会者。其中,中小型企业、跨国企业及初创企业的参与人员合计占比68.5%;企业高管、董事、创始人等高级管理人员占比47%,具有领导或管理职务的人员占比80%。参与者所属行业涵盖人工智能、信息技术、金融、教育、医疗健康、工程技术、先进制造及供应链物流等领域。2027年新加坡人工智能及机器人展览会AIMX 2027将延续以产业实际需求为导向的办展模式,围绕技术展示、企业应用、投资合作与国际市场拓展展开交流。
展品范围:
一、智能机器人与自动化系统
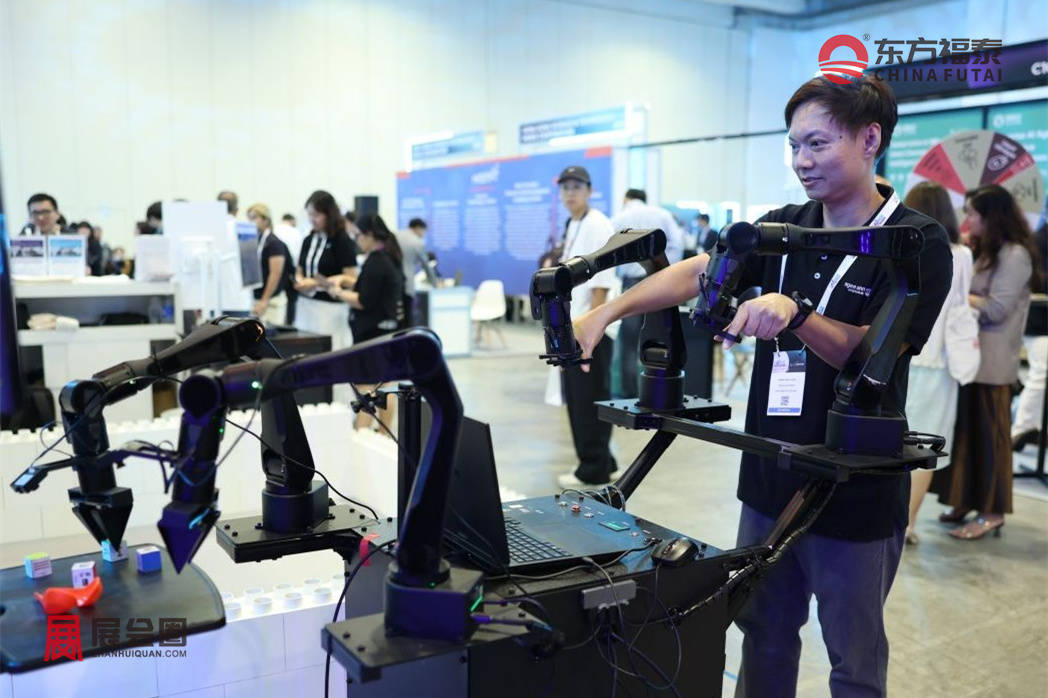
工业机器人:搬运机器人、焊接机器人、装配机器人、喷涂机器人、机器人末端执行器(抓手、工具快换等)、机器人系统集成与控制
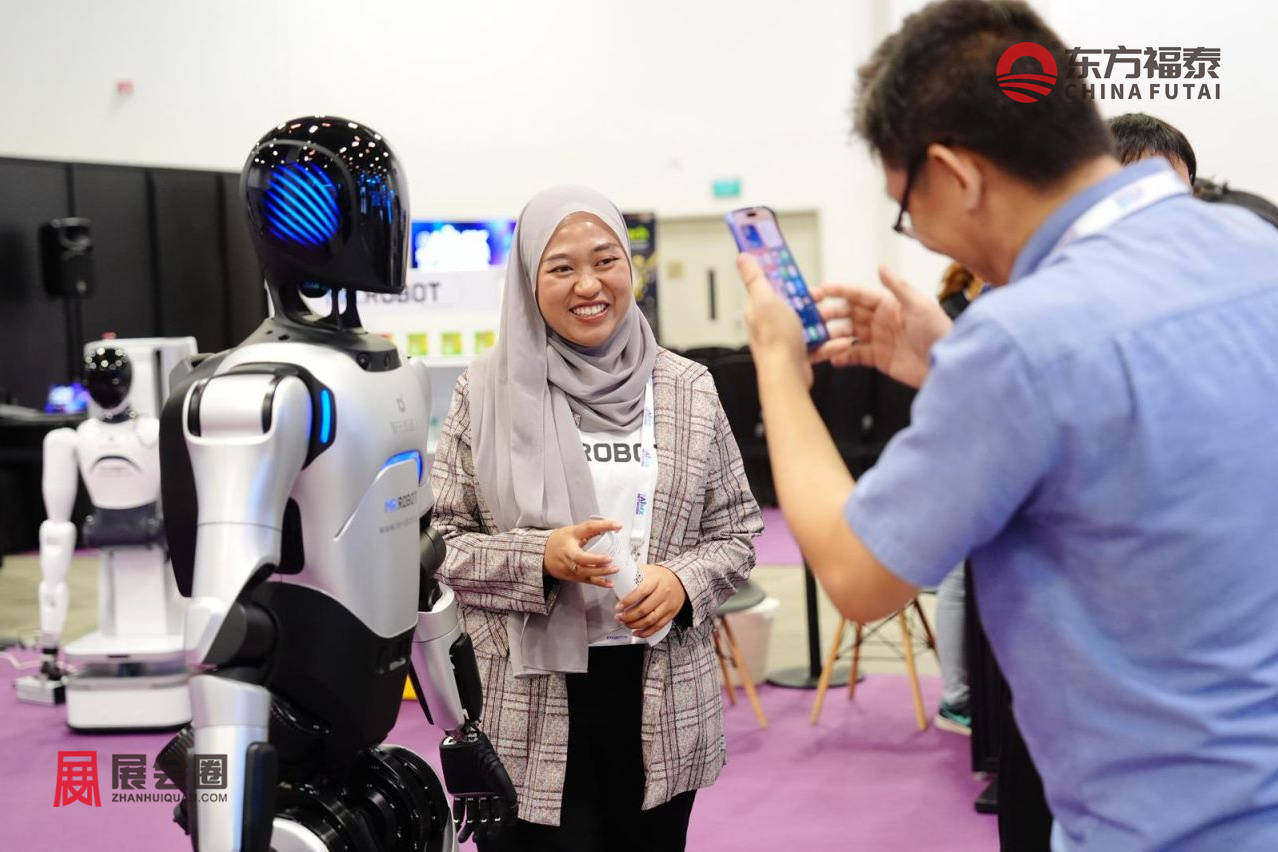
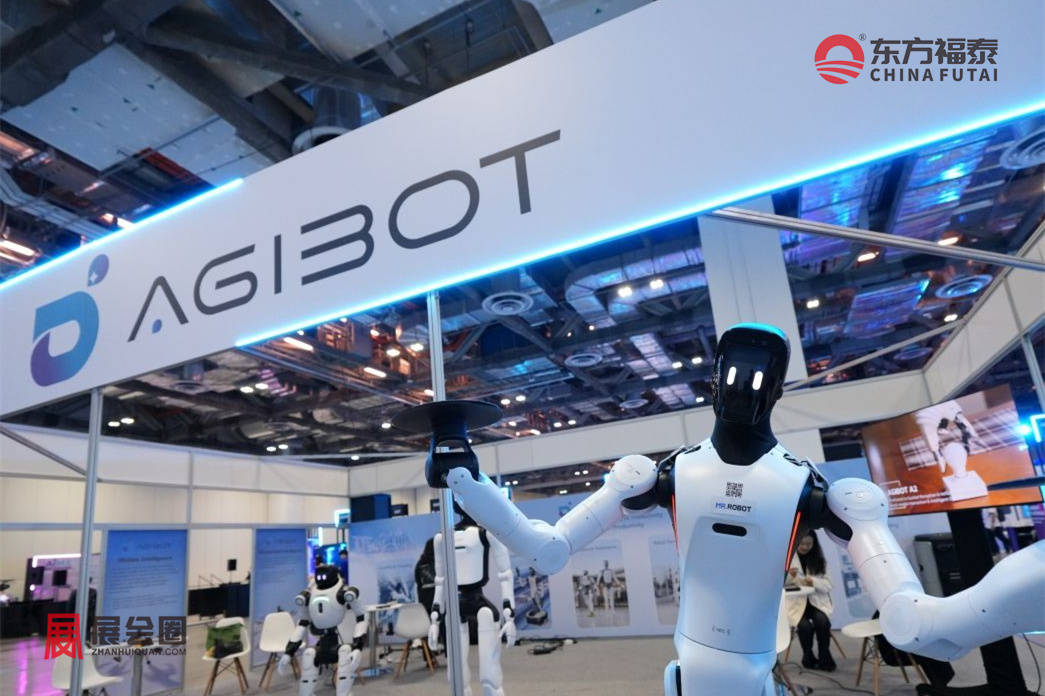
服务型与专业机器人:医疗机器人、物流机器人、教育机器人、清洁机器人、安防巡逻机器人、农业机器人、政务导办机器人、智能监控与安防机器人
智能搬运与装配技术:自动化装配线、装配工作站、AGV系统、上下料系统、物料搬运与分拣系统、输送带技术、堆垛系统
二、AI核心技术与系统平台
智能算法与控制系统:AI推理与决策系统、神经网络控制器、模糊控制系统、智能PID、专家系统、学习控制系统、混合智能控制系统
知识工程与认知AI:自然语言处理(NLP)、机器翻译、智能搜索引擎、数据挖掘、语义理解、知识图谱
人工智能软件与系统:工业AI平台、机器学习工具、智能控制软件、云计算与大数据分析平台、模拟与仿真软件

三、感知与视觉系统
传感技术:光电、激光、超声波、温度、力感应、接触式传感器
机器视觉与识别:2D/3D视觉系统、深度学习视觉平台、图像识别、车牌识别、人脸识别、物体识别、图像检测与处理
四、人机交互与智能体验
人机界面与系统控制:HMI系统、语音识别与控制、手势识别
智能识别与模式识别:指纹、虹膜、语音、文字、视网膜、多模态识别
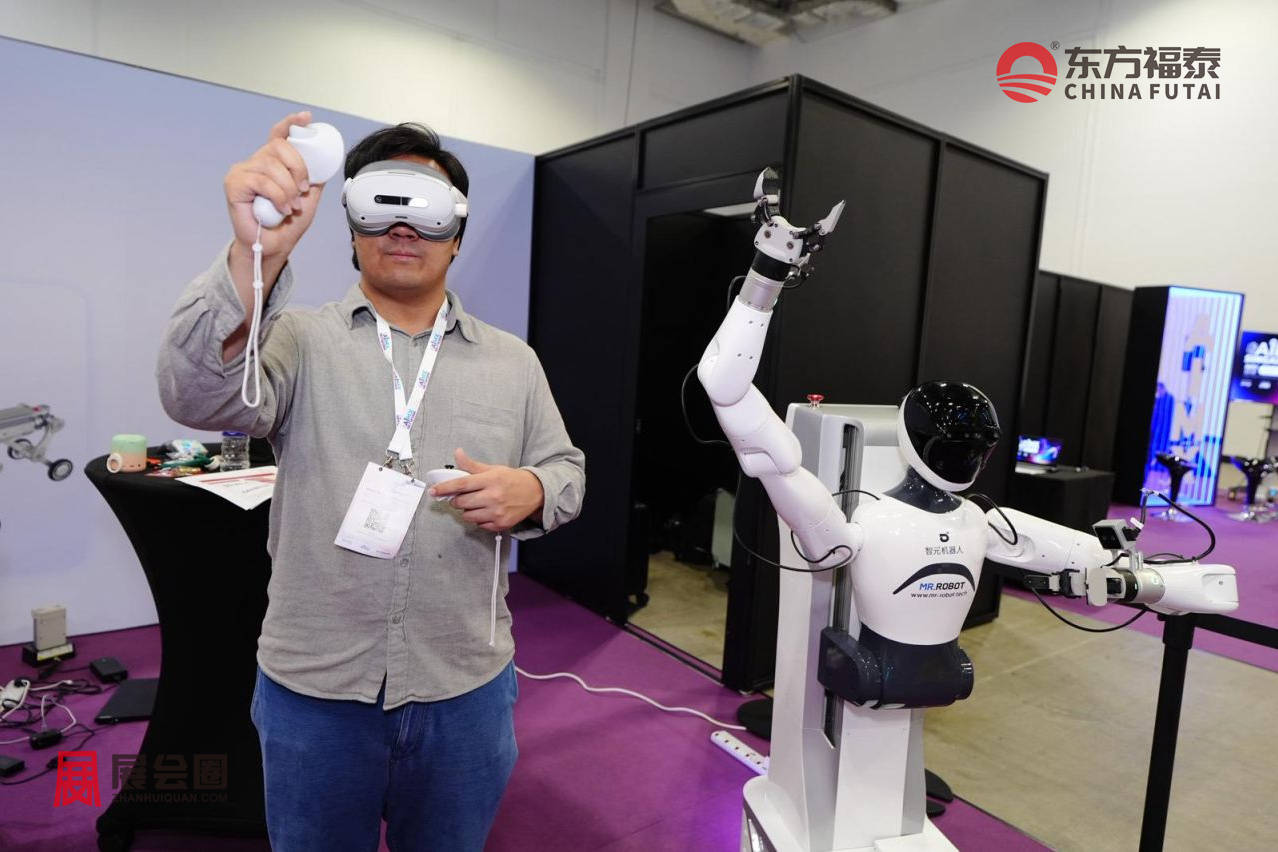
扩展现实技术(XR):虚拟现实(VR)、增强现实(AR)、混合现实(MR)应用
五、智能硬件与IoT生态
智能设备与终端:智能穿戴、智能语音助手、智能医疗设备、智能教育终端、智能零售终端
智能家居与城市物联:IoT网关、边缘计算节点、智能楼宇系统、智能交通感知
六、机器人零部件与系统支撑
驱动与执行机构:伺服电机、步进电机、电动驱动系统、液压与气动系统
夹具与抓取技术:电动/气动夹爪、智能抓取系统、集成夹持解决方案
控制与通讯系统:PLC、DCS、工业以太网、无线通信、工业互联网(IIoT)
七、数字技术与基础平台
区块链与Web3:去中心化存储、智能合约、分布式身份管理(DID)
数字经济与平台:数字孪生、数字基础设施、工业数字化解决方案
八、安全与电气工程
机器人与自动化安全:安全光幕、激光扫描仪、安全开关与急停系统
电气工程与连接:电源设备、配电系统、电缆与连接器、电气控制模块
九、科研成果与专业服务
研发与原型:科研项目成果、机器人原型机、创新实验成果展示
服务与生态:系统集成、售后支持、人才培训、专业咨询与外包服务
市场介绍:
一、新加坡人工智能及机器人市场分析
新加坡人工智能及机器人市场同时具有数字服务和实体应用两种形态。前者通过软件、云服务和数据系统进入办公、客户服务与行业流程,后者通过机器人及自动化系统进入制造、清洁、医疗和物流。两者可以在感知、推理与控制环节结合,但采购对象、部署周期及运行责任并不相同,不能用单一软件市场规模概括全部业务。
企业采用程度存在明显层次。新加坡人力部2026年4月发布的调查覆盖2560家私营部门经营单位,调查实施于当年1—3月。受访单位中28.5%已开始采用人工智能,3.8%达到核心流程集成阶段。该结果反映企业从使用工具到改变业务流程之间仍有距离,早期试验、部署与持续运行处于不同阶段。
采用工具不等于形成完整的自动化流程。文本生成和信息检索可以作为个人工作辅助,接入业务系统后则会涉及数据访问、审批和结果核验。当地客户既有采购通用服务的需求,也有把已有工具与内部系统连接的需求,软件订阅、实施服务和运行管理分别形成交易内容。
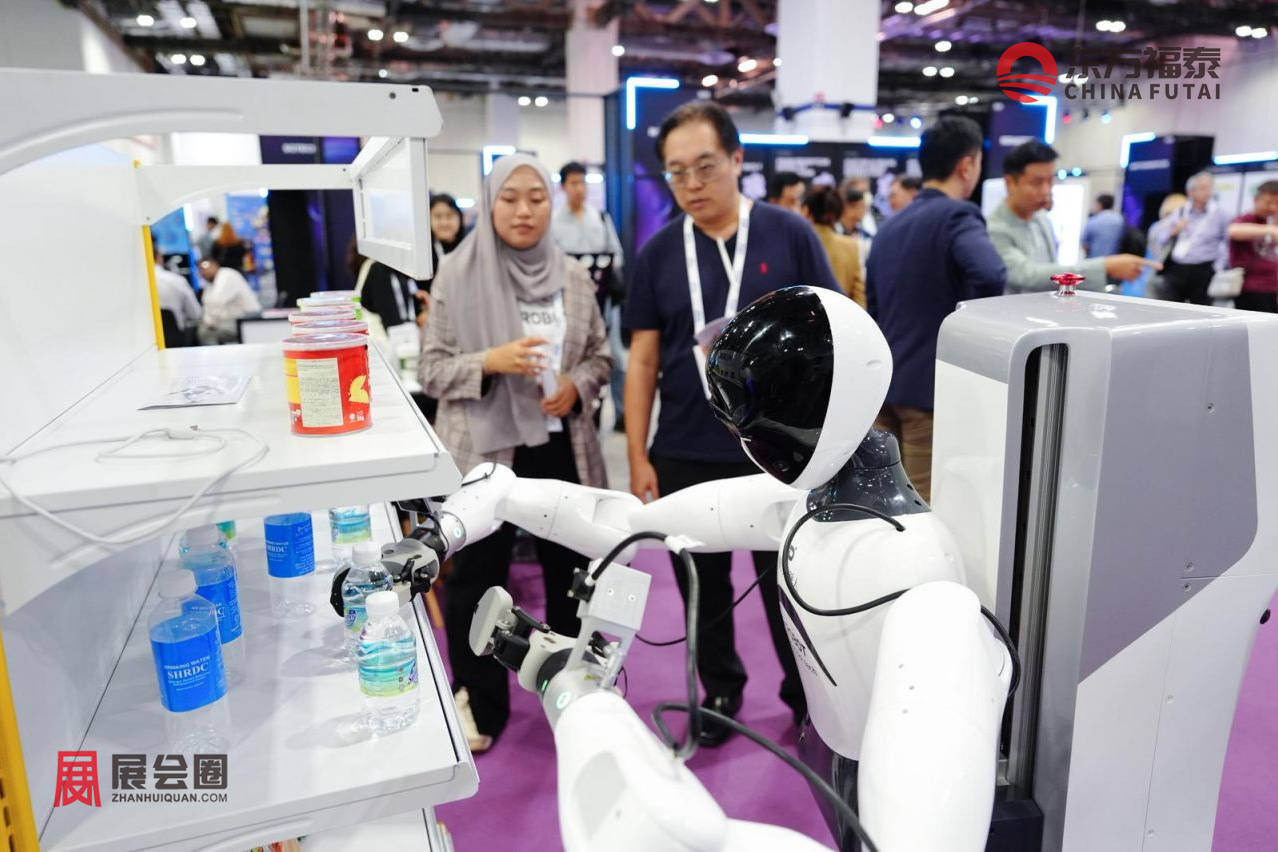
机器人业务更依赖具体场景。制造企业采购的系统需要完成确定工序,医院和商业场所则关注设备能否与人员、空间及日常服务共处。机器人的本体、应用程序、外围设备和维护可以由不同主体提供,最终购买方也可能是场地运营商或服务承包商,而非直接使用设备的一线人员。
新加坡的区域业务属性使需求超出本地终端数量。企业可以在当地开展产品验证、客户管理和合作开发,再由伙伴进入其他东盟市场。不过,新加坡的技术部署并不能自动证明产品适用于其他国家;语言、企业系统、运营和交付网络仍有差异。当地市场因此兼具本地应用和区域服务两类业务,二者的客户与收入来源需要分别观察。
二、新加坡人工智能及机器人产业细分
企业人工智能。文本处理、企业搜索、业务助手和分析工具,通过办公软件、云平台或独立应用进入企业。标准化工具便于启用,定制系统则涉及内部知识、数据结构和权限,实施服务承担相应连接工作。
智能体与流程自动化。产品在授权范围内调用工具、执行任务,业务内容包括任务编排、系统连接及监督。访问凭证、审批和人工接管,决定其能够承担哪些操作。
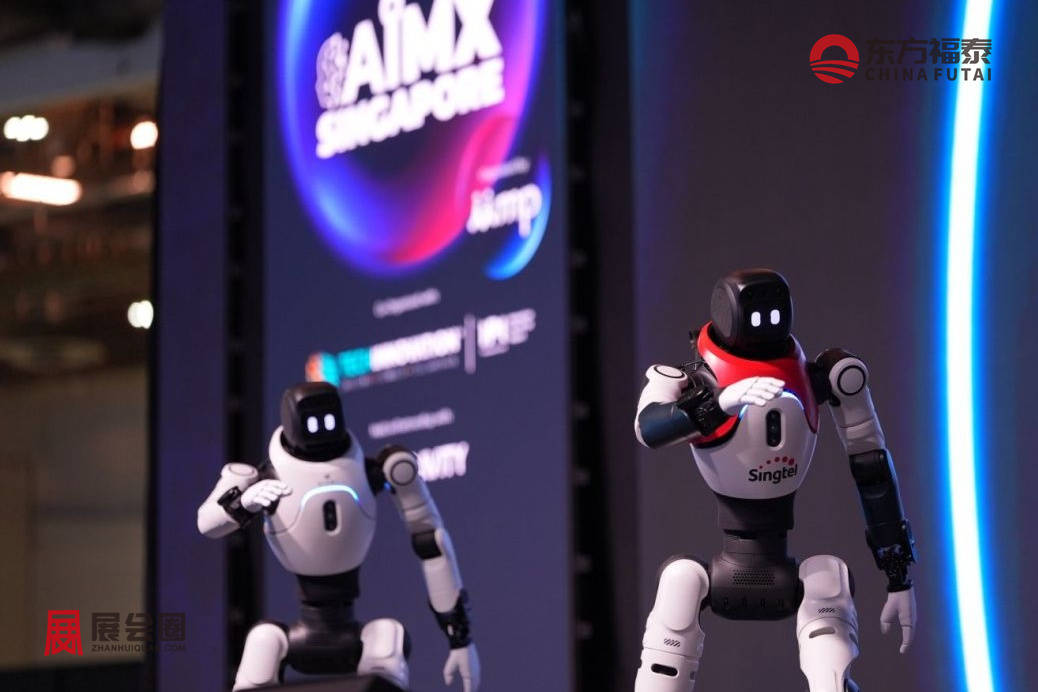
制造与具身智能。机器视觉、任务规划及运动执行组合应用于装配、检测和物料作业。半导体及精密制造提供具体场景,算法团队、机器人企业与工艺用户承担不同工作。

设施服务机器人。商业清洁等领域已有本地产品和制造能力,客户包括清洁企业、物业及公共设施运营者。路线设置、充电、保养和培训共同构成交付内容。
医疗及区域语言应用。新加坡卫生部2026年7月说明,部分公立医院已部署机器人辅助手术系统。软件领域则有面向东南亚语言的模型资源,服务企业知识检索、客户服务和本地内容处理。医疗设备、行业软件与语言模型属于不同产品类别,各有客户和部署路径。
三、新加坡人工智能及机器人政府政策
国家人工智能战略。2023年发布的《国家人工智能战略2.0》围绕公共利益、人才及技术能力组织行动,为研究、应用与治理提供长期框架。
公共研究投入。新加坡数码发展及新闻部2026年1月公布,《国家人工智能研究与发展计划》在2025—2030年安排超过10亿新元额外投入,重点为基础研究、应用研究和人才。资金用于多年研究能力建设,并非机器人商业采购预算。
企业应用支持。2026年更新的《企业算力计划》为符合条件的新加坡企业提供云工具、额度及咨询支持,推动最低可行产品开发和变革管理。数字产业新加坡(Digital Industry Singapore)负责组织,云服务商、咨询伙伴及系统集成商参与实施。
智能体治理。新加坡资讯通信媒体发展局2026年1月发布《智能体人工智能模型治理框架》,提供使用边界、人类责任及监督指引,属于治理框架。
个人数据保护。新加坡个人资料保护委员会的《人工智能推荐与决策系统使用个人数据咨询指南》,解释相关数据使用义务。训练和应用涉及个人信息时,数据目的、参与方角色及保护责任均属于制度适用内容。
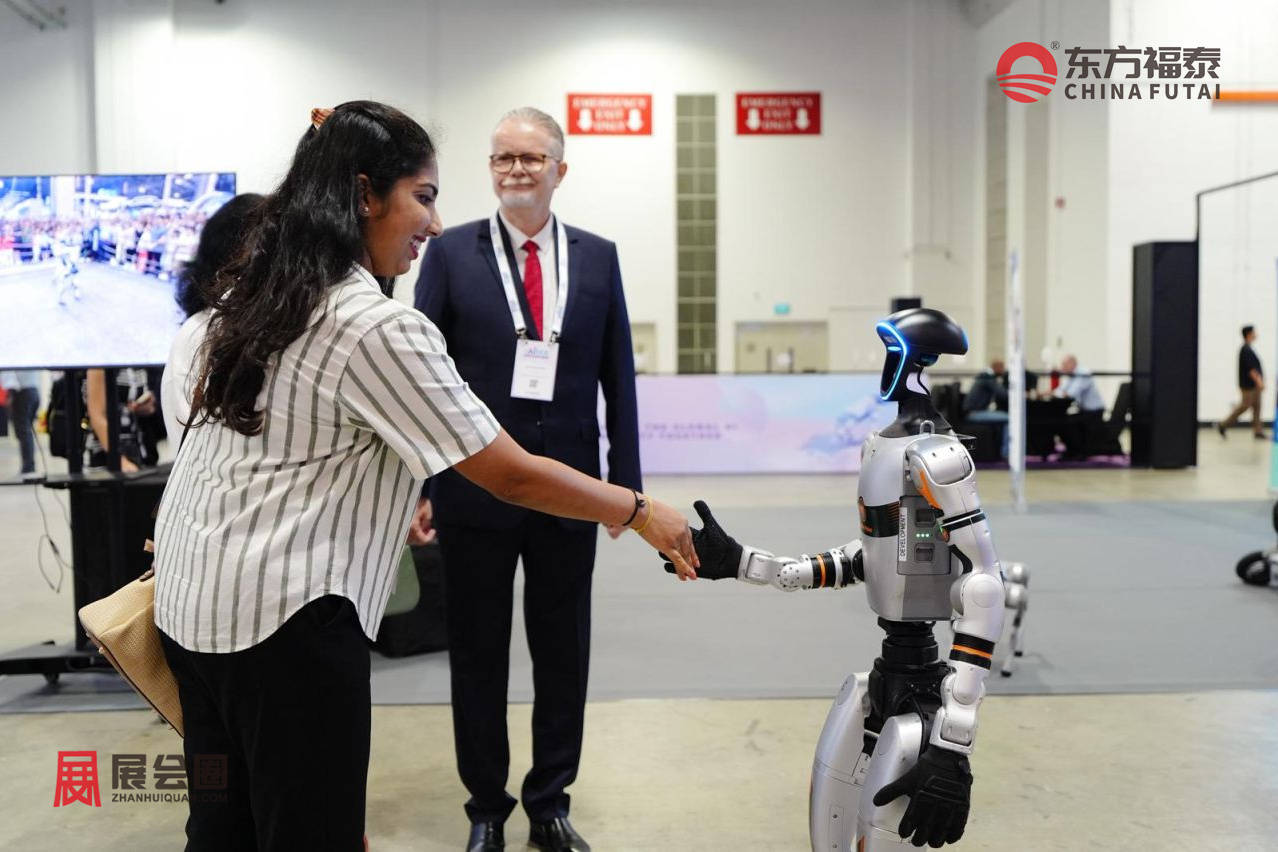
四、新加坡人工智能及机器人市场趋势
人工智能应用预计继续从个人辅助向组织流程延伸。企业采购将更多关注数据接入、结果验证、异常处置及业务效果,系统集成与流程改造的作用相应增加。模型能力仍是基础,完整应用还涉及业务系统和人员分工。
智能体会提高操作权限的重要性。读取资料与修改记录、发起交易具有不同业务后果,部署扩展可能带动审计记录、访问控制、人工确认和撤销机制需求,其范围由具体任务决定。
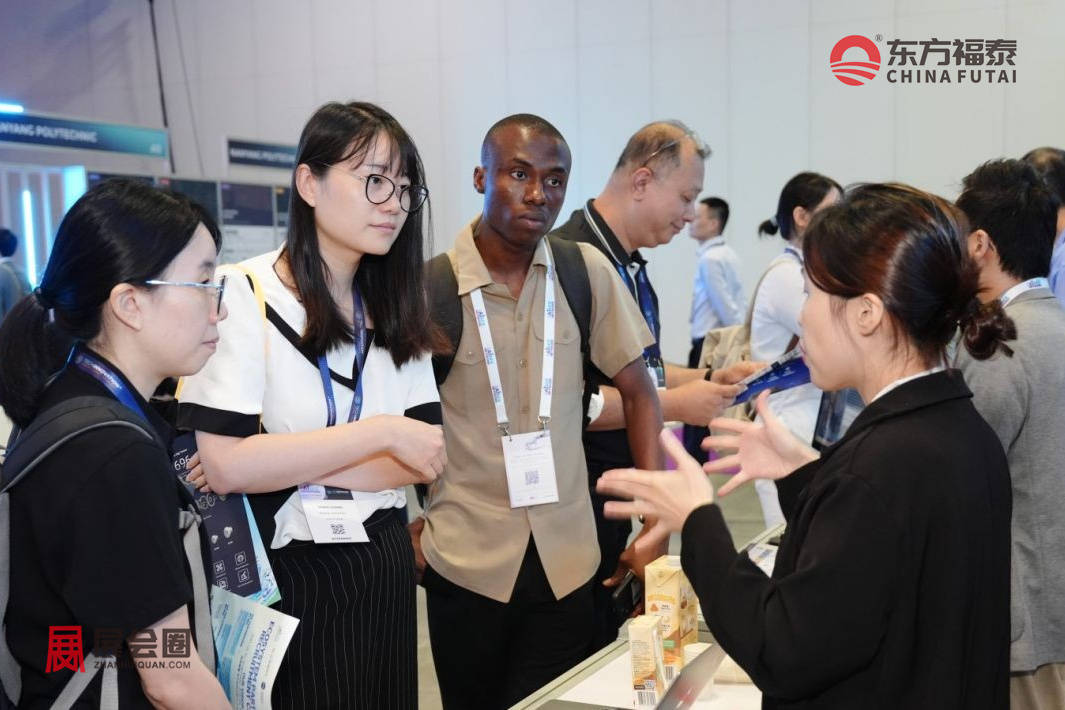
具身智能验证将更贴近行业作业。制造客户关注物体变化、错误恢复及重复运行,模拟环境支持开发和筛选,现场测试则检验真实工况。整机、算法及应用团队的合作预计进一步围绕明确工序展开。
区域化能力也会影响选择。新加坡与周边市场在语言、数据系统及服务条件上存在差异,区域模型和本地算力增加了方案组合,同时带来相应测试工作。
随着已部署系统增加,知识更新、效果监测及机器人保养的重要性会上升。收入模式可能延伸至订阅、维护或运营服务,具体形式仍由产品和使用方式决定。
五、新加坡人工智能及机器人产业概况
新加坡产业生态由国际技术平台、本地应用企业、科研机构及行业用户共同组成。云服务提供计算和模型基础,软件与集成企业将这些能力接入业务,机器人企业连接硬件与现场任务。终端用户提供数据、作业要求及运行反馈,技术提供方与使用方之间存在持续协作。
本地科研供给包括大学、研究机构与国家级计划。新加坡科技研究局(Agency for Science, Technology and Research,简称A*STAR)及南洋理工大学(Nanyang Technological University)参与机器人和人工智能相关研究。科研成果进入商业应用时,仍需明确知识产权、工程实现与后续服务主体,研究合作本身不自动构成可采购的标准产品。

企业客户也并非单一采购部门。信息技术团队处理系统与数据,业务部门定义任务和评价结果,机器人项目还可能涉及设施、安全及设备维护人员。大型客户的技术试验与采购签约由不同阶段构成,供应商的交付材料通常要服务多类参与者,工程实施因此具有跨部门属性。
商业清洁机器人展示了本地产品化的另一面。LionsBot International Pte. Ltd.在新加坡开展自主清洁机器人的设计与制造,并建设相应的软件和服务体系。与仅提供算法的企业相比,其业务覆盖实体设备、任务执行与持续支持,说明当地生态中也有围绕垂直应用组织完整产品的企业。
人才与实施能力是产业运行的重要组成。模型使用、数据管理、机器人调试及现场操作需要不同技能,技术培训与业务人员参与共同支持应用。企业引进软件或设备之后,原有流程和岗位可能重新分工,培训和运维因而既是内部能力建设,也是专业服务的一部分。

产品交付也有不同计价单位。云和模型服务可以按订阅或资源使用计费,企业应用包含实施与持续支持,机器人本体则与外围设备、调试及维护形成组合。客户比较方案时,初次采购价格和后续运行费用分别进入预算。软件平台企业与现场工程企业承担不同内容,共同构成应用市场的服务供给。
跨境合作则通过区域总部、技术伙伴和行业网络展开。部分企业在新加坡组织商业和技术活动,在其他市场交付项目;本地开发者也可以使用国际平台构建行业方案。这种分工增加了合作组合,但新加坡登记的业务或区域投资安排,不能直接换算为新加坡境内终端应用的销量。
六、新加坡人工智能及机器人市场动态
微软公司(Microsoft Corporation)于2026年4月宣布,2025—2029年拟在新加坡云与人工智能基础设施及运营方面投入55亿美元。该安排同时覆盖基础设施和持续运营,并非全部发生于宣布当年。它体现国际平台在当地长期配置技术供给,为企业应用和合作伙伴提供基础条件。
亚马逊云科技(Amazon Web Services,简称AWS)于2026年10月22日宣布,Amazon Quick在新加坡区域可用。公告列出的功能包括人工智能聊天、研究和分析看板,客户数据可在该区域存储与处理。服务上线增加了本地企业可选择的应用工具,也把区域部署位置与企业数据管理联系起来。
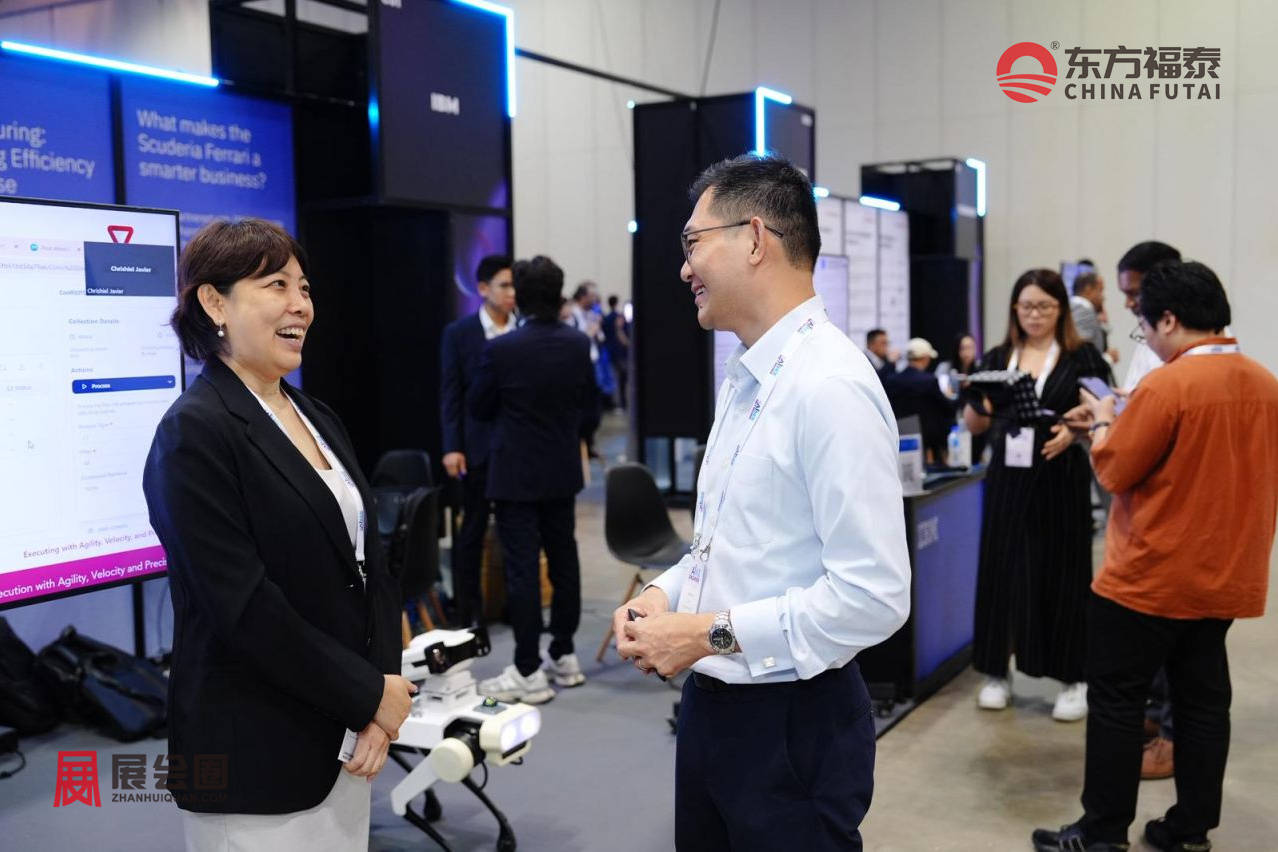
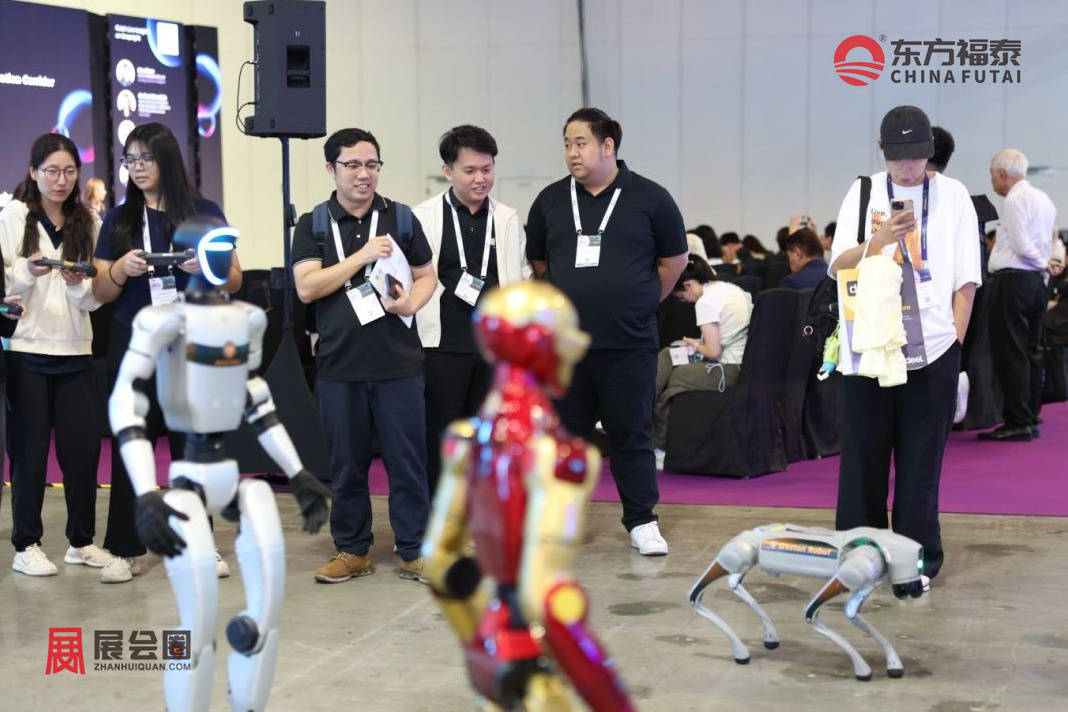
国家机器人计划、A*STAR及南洋理工大学等于2026年10月公布新加坡制造业具身智能挑战,获得美光科技公司(Micron Technology, Inc.)参与支持。活动围绕实际制造任务开发机器人装配系统,并设置模拟阶段及2027年现场验证安排。其行业意义在于以制造需求定义技术评估,而非仅比较机器人展示动作。
AI Singapore的SEA-LION团队于2026年3月推出区域语言嵌入模型,资料说明其评测覆盖东南亚多种语言的检索等任务。语言嵌入可用于企业知识检索等应用,区域资源的增加为本地化开发提供更多基础工具;评测结果仍属于相应任务表现,不能直接等同于具体客户系统的业务效果。
七、新加坡人工智能及机器人品牌市场占有率
(一)机器人与工业自动化硬件领域
1.第一梯队(行业绝对主导与标杆品牌)
FANUC(日本):作为高端精密制造与半导体产线的压舱石,凭借极高的设备稳定性与成熟的数控系统生态,在新加坡晶圆制造与重载精密机加工车间牢牢占据首选地位。
Yaskawa(日本):深耕多轴运动控制与工业焊接、分拣领域,依托深厚的机电一体化积淀与近年来布局的AI视觉补偿技术,在大中型自动化制造项目中保持核心主导权。
ABB(瑞士/瑞典):凭借涵盖重型工业臂、双臂协作系统(YuMi)及数字化工厂操作系统的全矩阵能力,在消费电子微型组装与高阶医疗自动化实验室中构筑了极高的准入壁垒。
2.第二梯队(细分赛道领军与高增长品牌)
Universal Robots(丹麦):协作机器人(Cobots)赛道的开创者与领跑者,以轻量化、免防护栏安全交互和极简图形化编程为杀手锏,全面渗透至本地中小企业柔性工位与商业服务场景。
KUKA(德国):主攻工业4.0重载物流与复杂智能制造系统,在航空航天零部件加工、大型智能立体仓储等高资本投入、高集成度工程项目中具备稳固的竞争优势。
Mobile Industrial Robots(丹麦):专注于自主移动机器人(AMR)垂直领域,凭借出色的自主导航算法与模块化顶部配置,在机场、大型半导体洁净室及医院内部物资转运市场中占据重要份额。
(二)人工智能基础设施与大模型服务领域
1.第一梯队(生态统治级平台与算力底座)
Microsoft / Azure(美国):依托与OpenAI模型的深度绑定,将生成式AI与企业日常办公及企业级云套件无缝嵌套,是新加坡跨国企业总部、金融机构与政府公共部门采购大模型服务的首选底座。
AWS(美国):拥有本地最高密度的数据中心与算力可用区,通过Amazon Bedrock提供高度中立的多模型聚合调用架构,是本土金融科技独角兽与重度开发型企业最核心的云算力支柱。
NVIDIA(美国):作为底层算力硬件与AI加速计算的绝对事实标准,其GPU集群与CUDA软件生态主导着新加坡全部国家级超算中心、高等院校研究实验室及AI优化型数据中心的算力底层。
2.第二梯队(技术突破与垂直高合规品牌)
Google Cloud(美国):以Gemini多模态大模型、原生TPU算力集群以及前沿数据挖掘技术见长,在跨语言智能处理、医疗影像辅助筛查及智慧城市复杂交通规划等高端科研场景中备受青睐。
IBM(美国):主打watsonx安全合规与模型可解释性平台,专攻对数据主权、隐私治理有极致严苛要求的垂直领域,在本土跨国银行风控、法务合规审计及核心保险精算系统中占据关键席位。
Anthropic(美国):凭借Claude系列大模型在超长文本处理、安全对齐(Constitutional AI)与精准代码生成方面的卓越表现,在软件工程开发、技术咨询机构及高端知识密集型分析场景中迅速扩大市场声量。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#新加坡#


 登录


 70
 0