2027年印度浦那新能源电动车及充电桩展IIEV 2027
展会圈,你的参展指南!
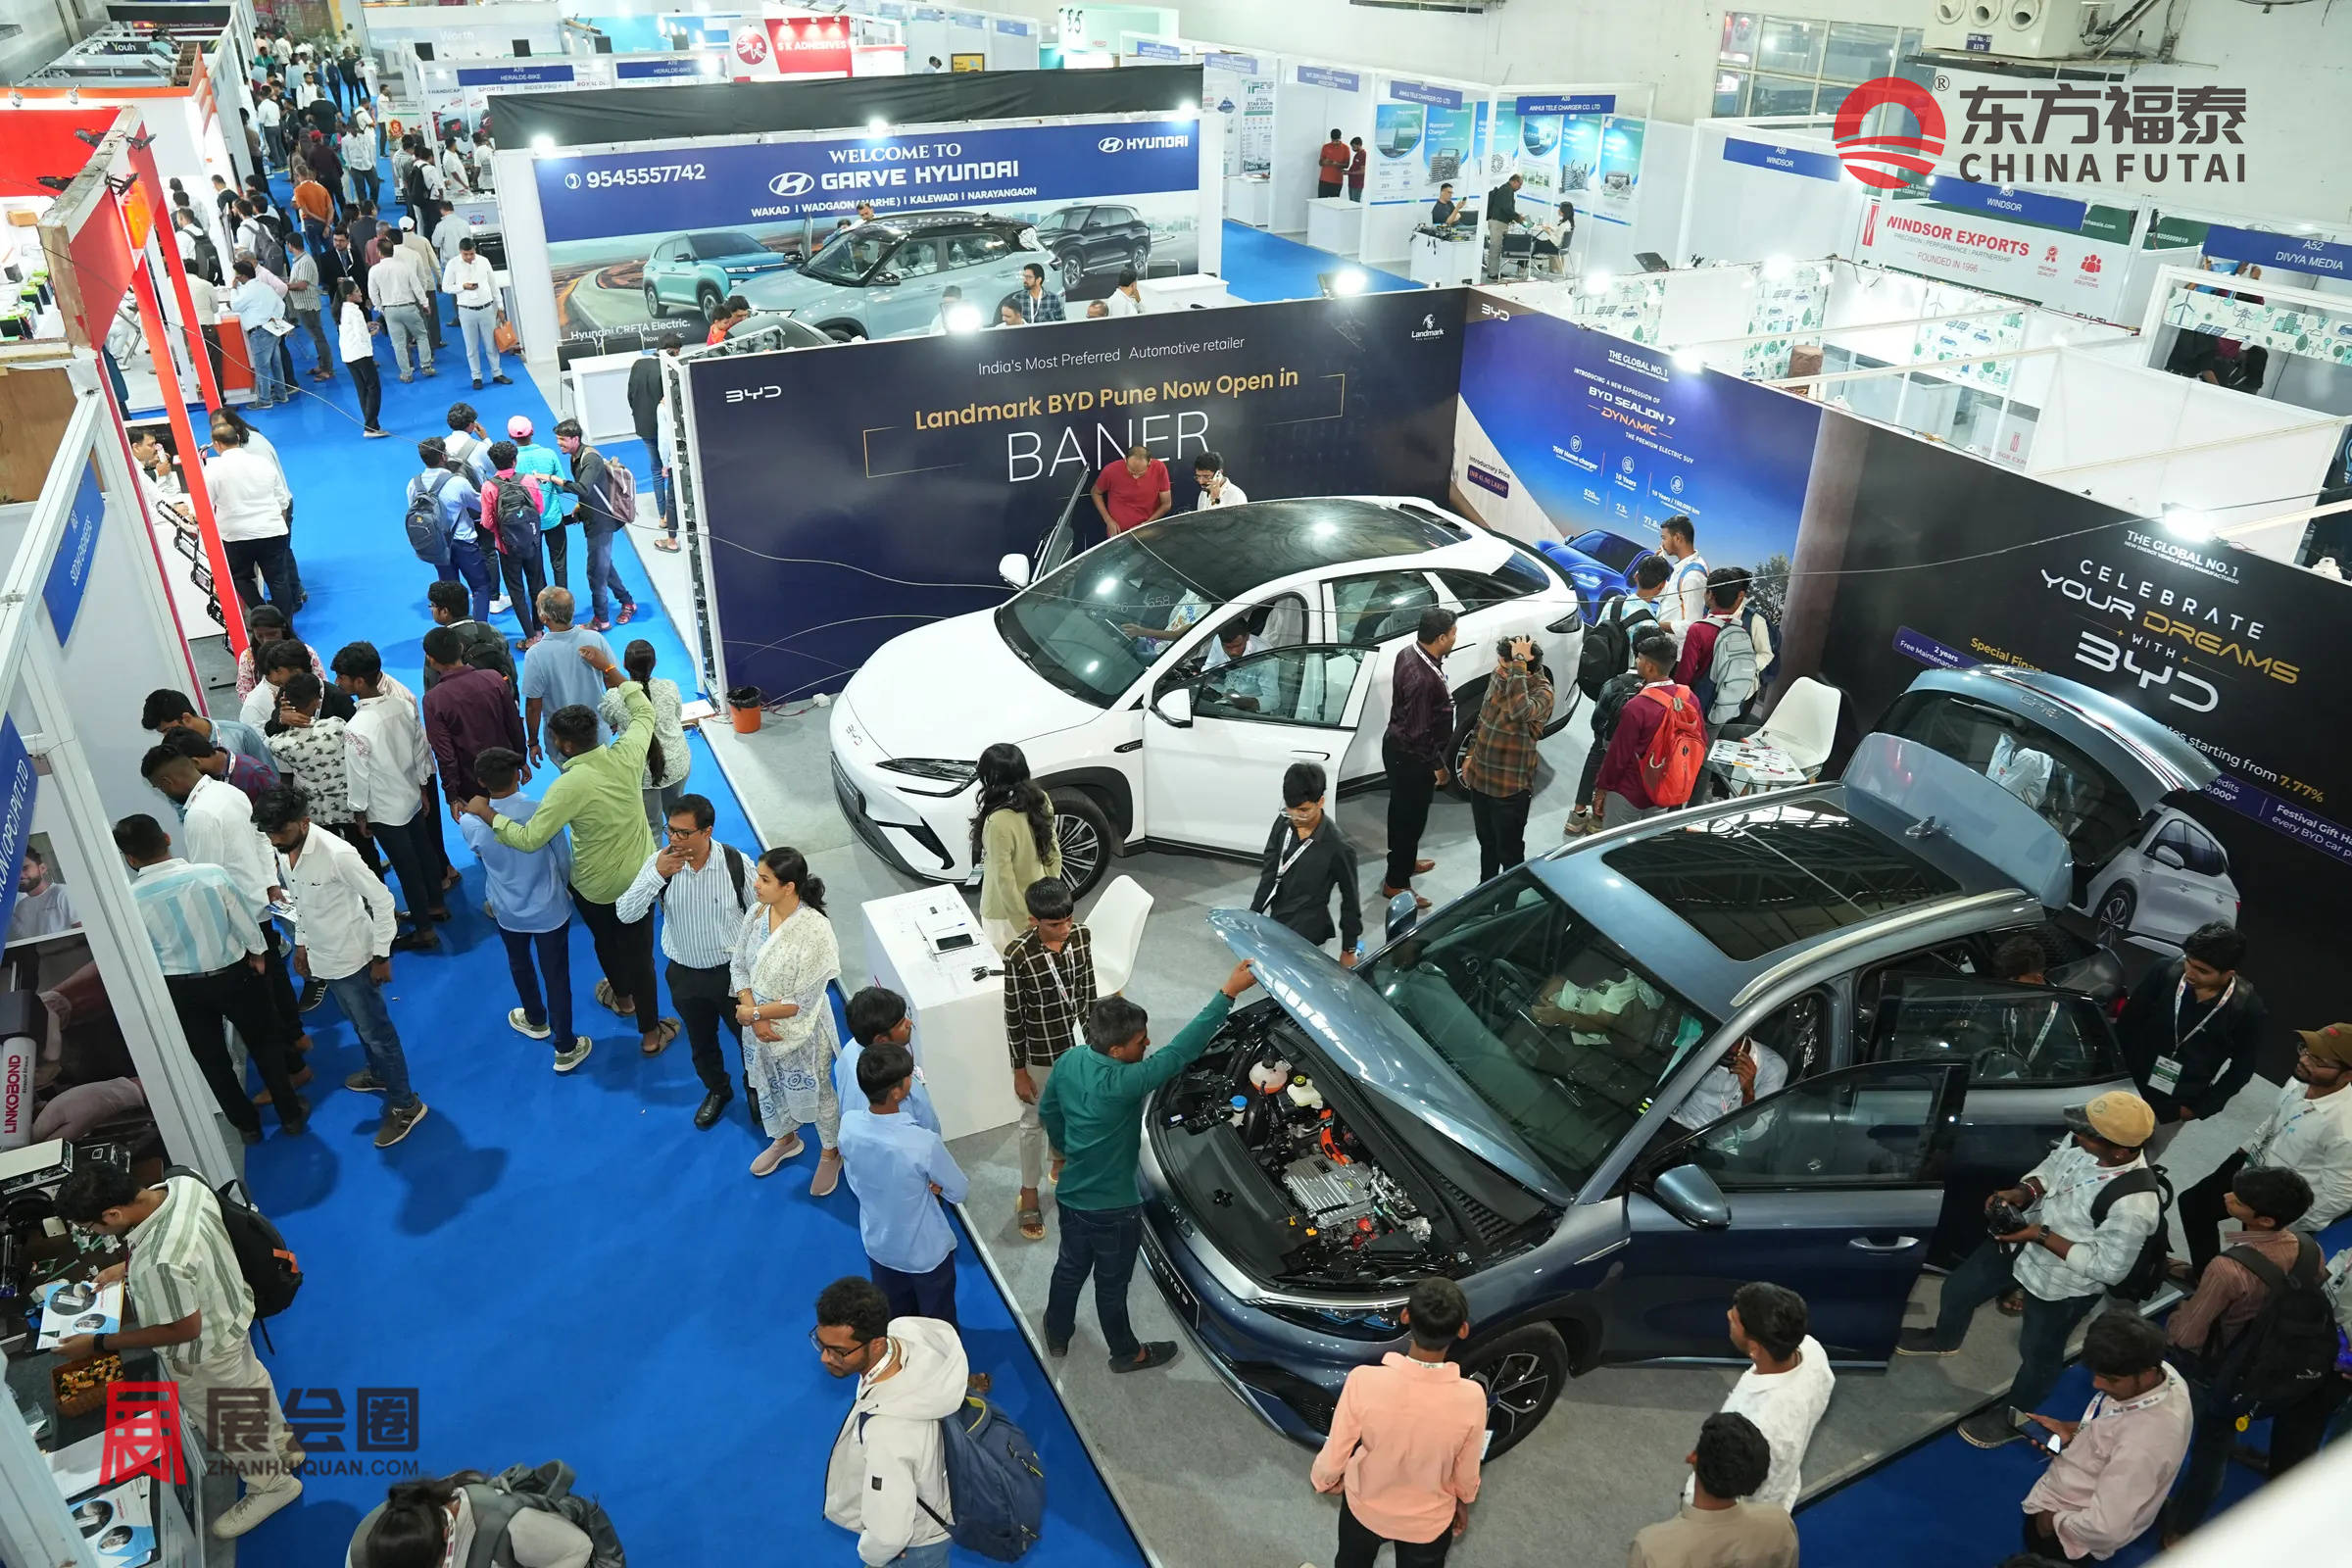
2027年印度浦那新能源电动车及充电桩展
The 9th IIEV 2027
展会时间:2027年10月14-16日
展会地点:印度·浦那
举办周期:一年三届·第9届
主办单位:Futerex
中国总代:东方福泰(北京)国际会展有限公司
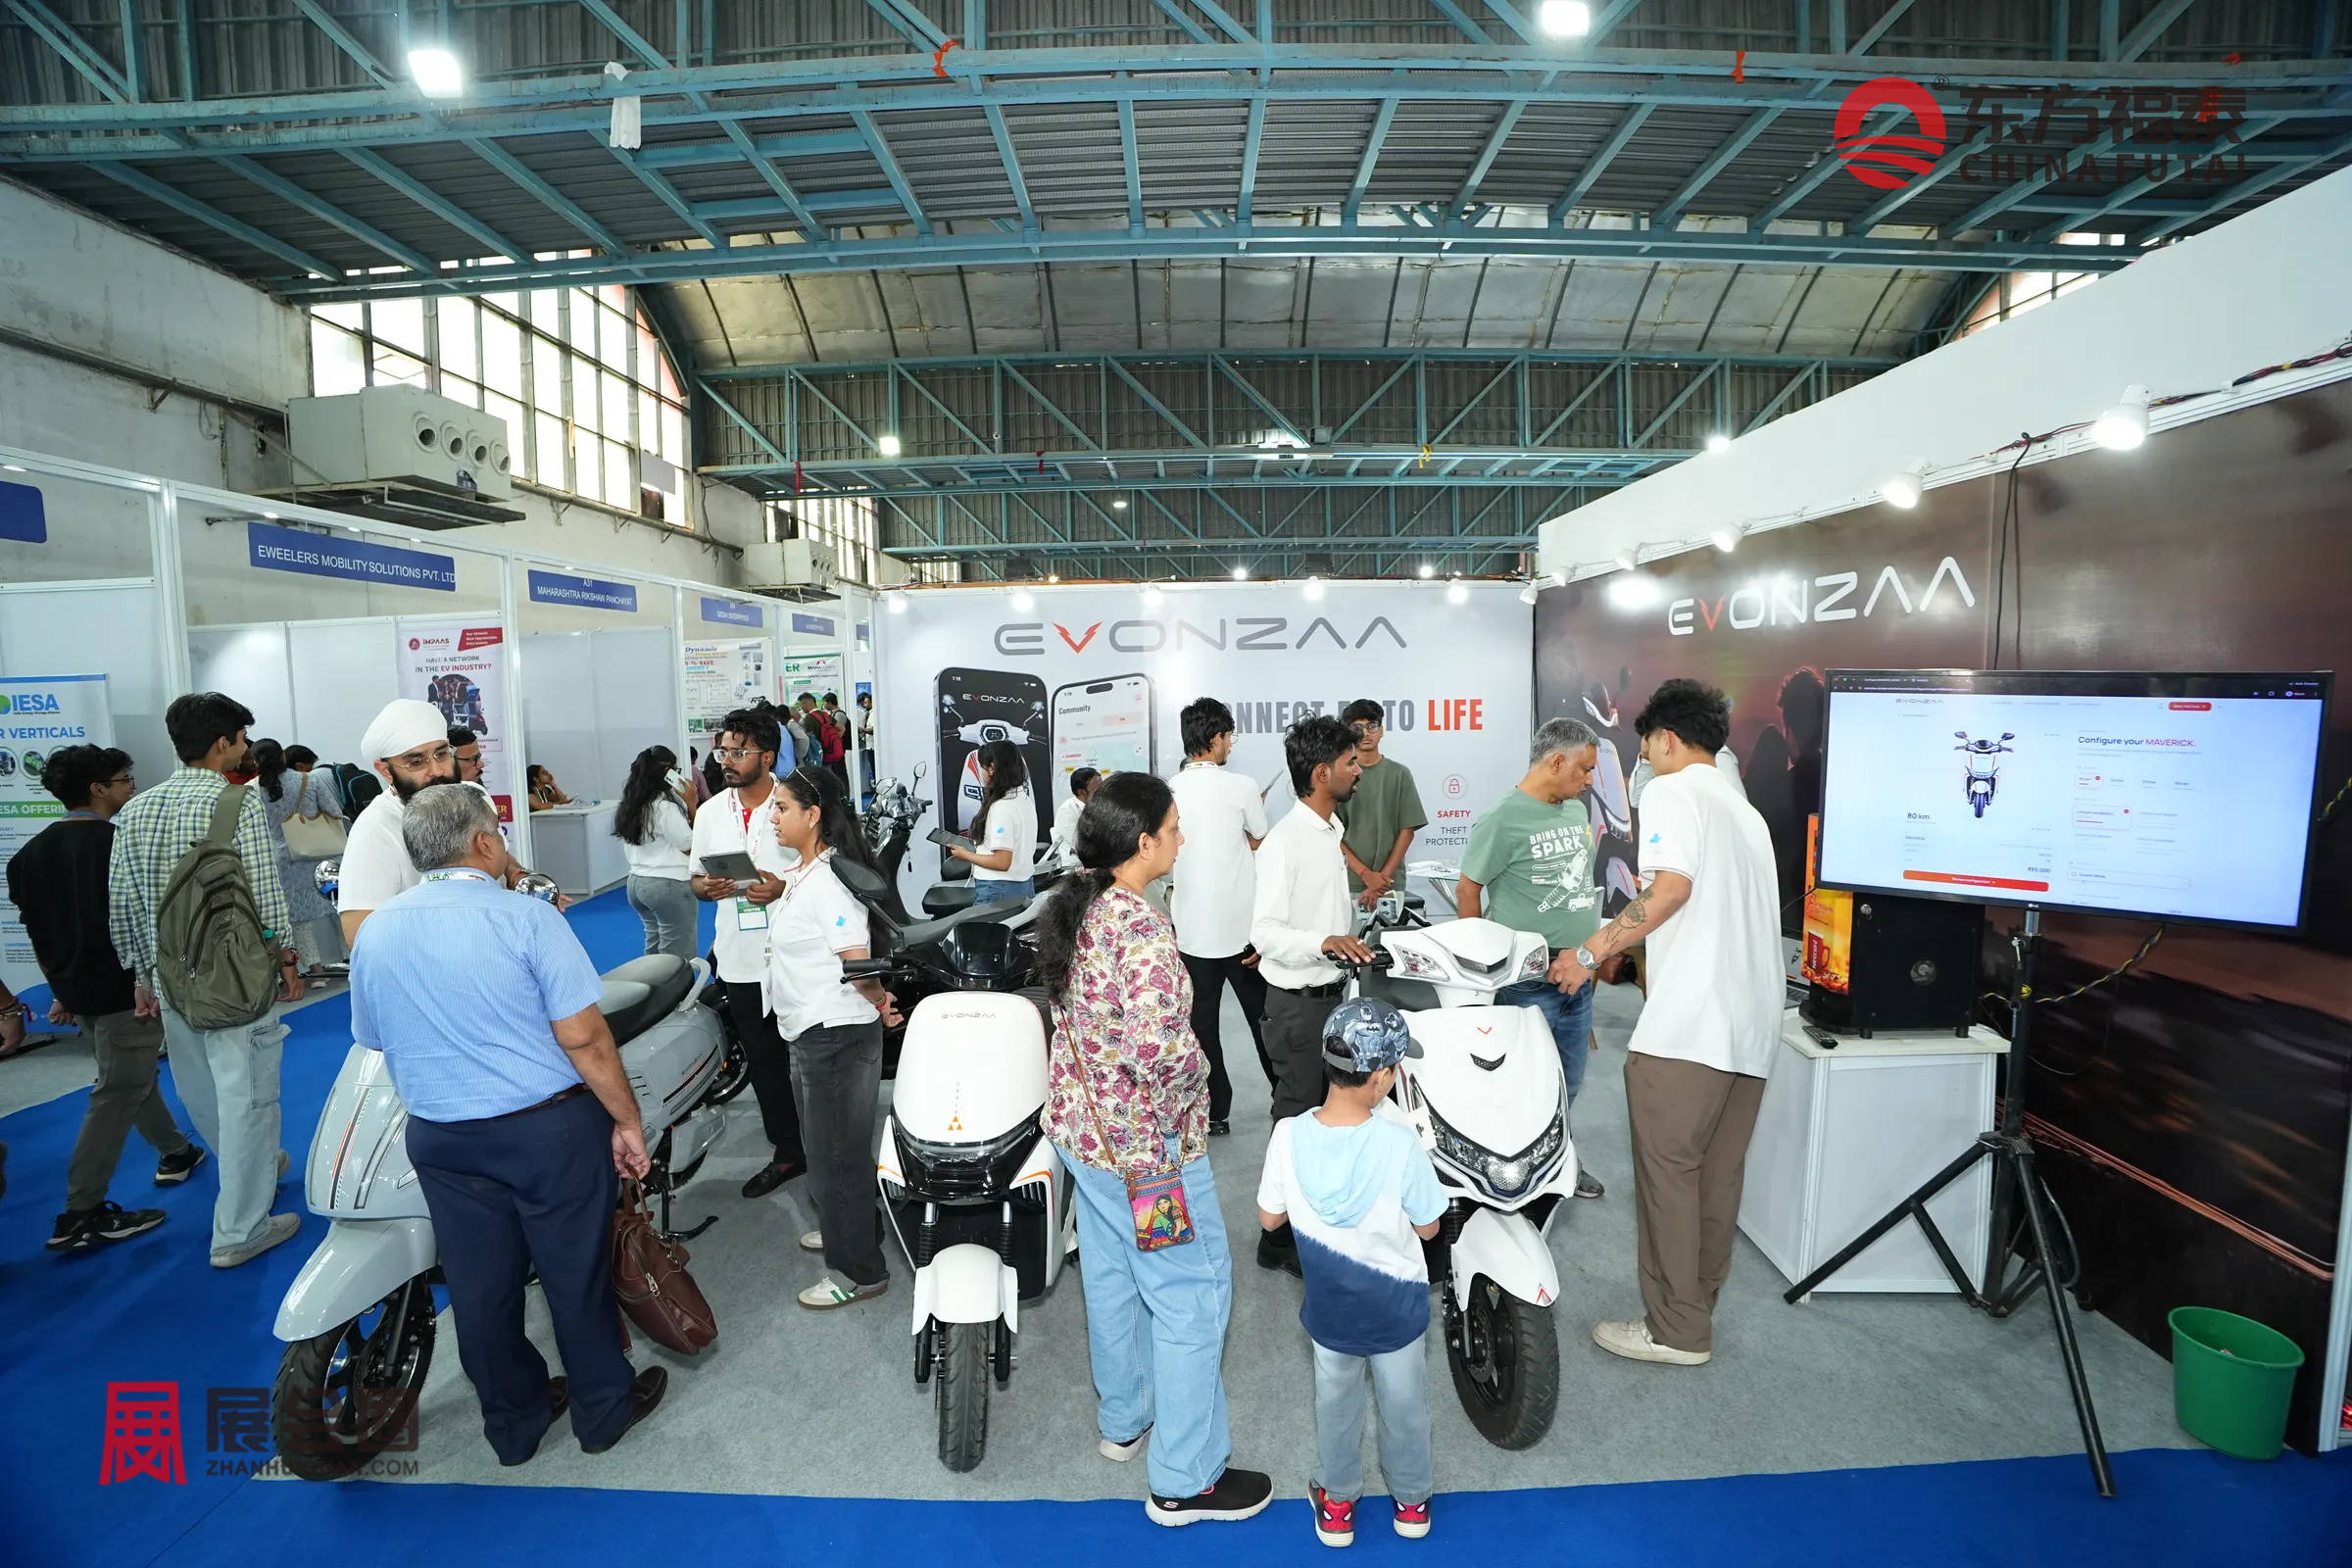
展会介绍
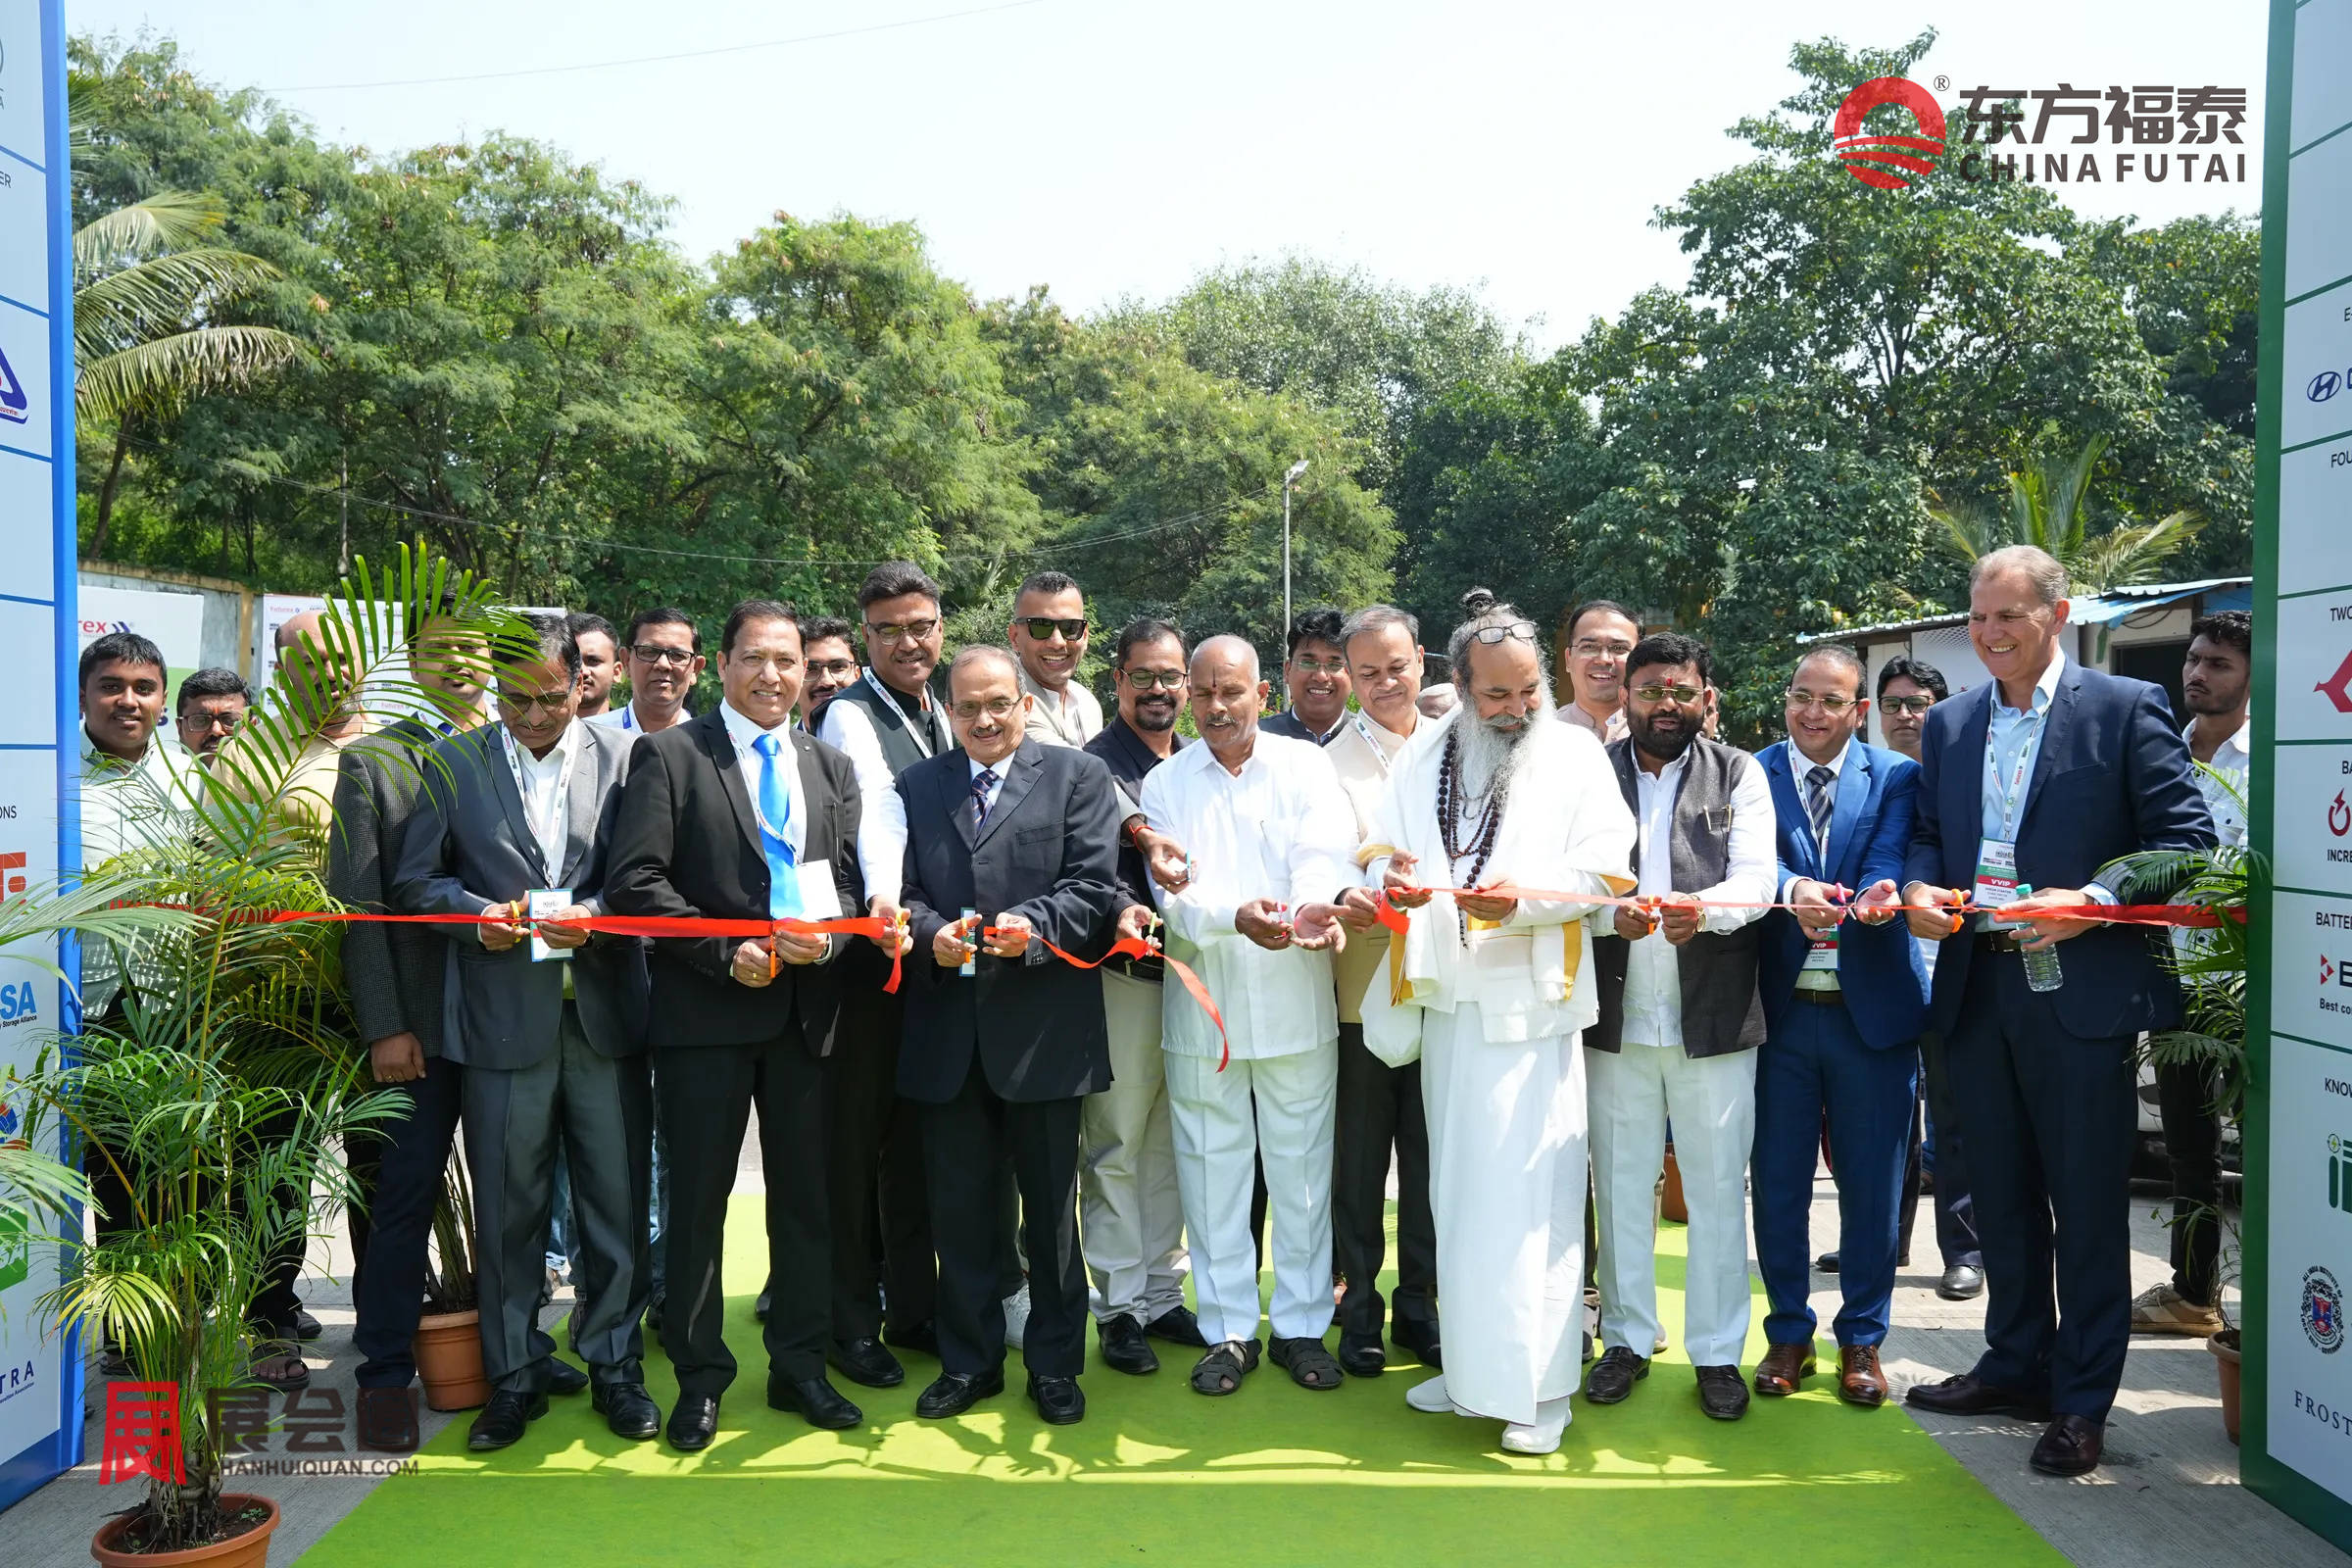
2027年印度浦那新能源电动车及充电桩展IIEV 2027计划于2027年10月14-16日在印度马哈拉施特拉邦浦那举行。展会以新能源汽车制造、电动交通技术及能源配套产业为主要方向,覆盖电动整车、动力电池、电驱动系统、充电基础设施及汽车电子等领域。浦那及周边的Pimpri-Chinchwad工业区拥有较为集中的汽车制造、零部件加工和工程技术产业基础,为新能源汽车产业链提供了制造配套环境。展会面向整车制造商、零部件供应商、技术研发机构、汽车经销商及行业采购人员,重点呈现印度电动交通产业的产品应用与技术发展情况。
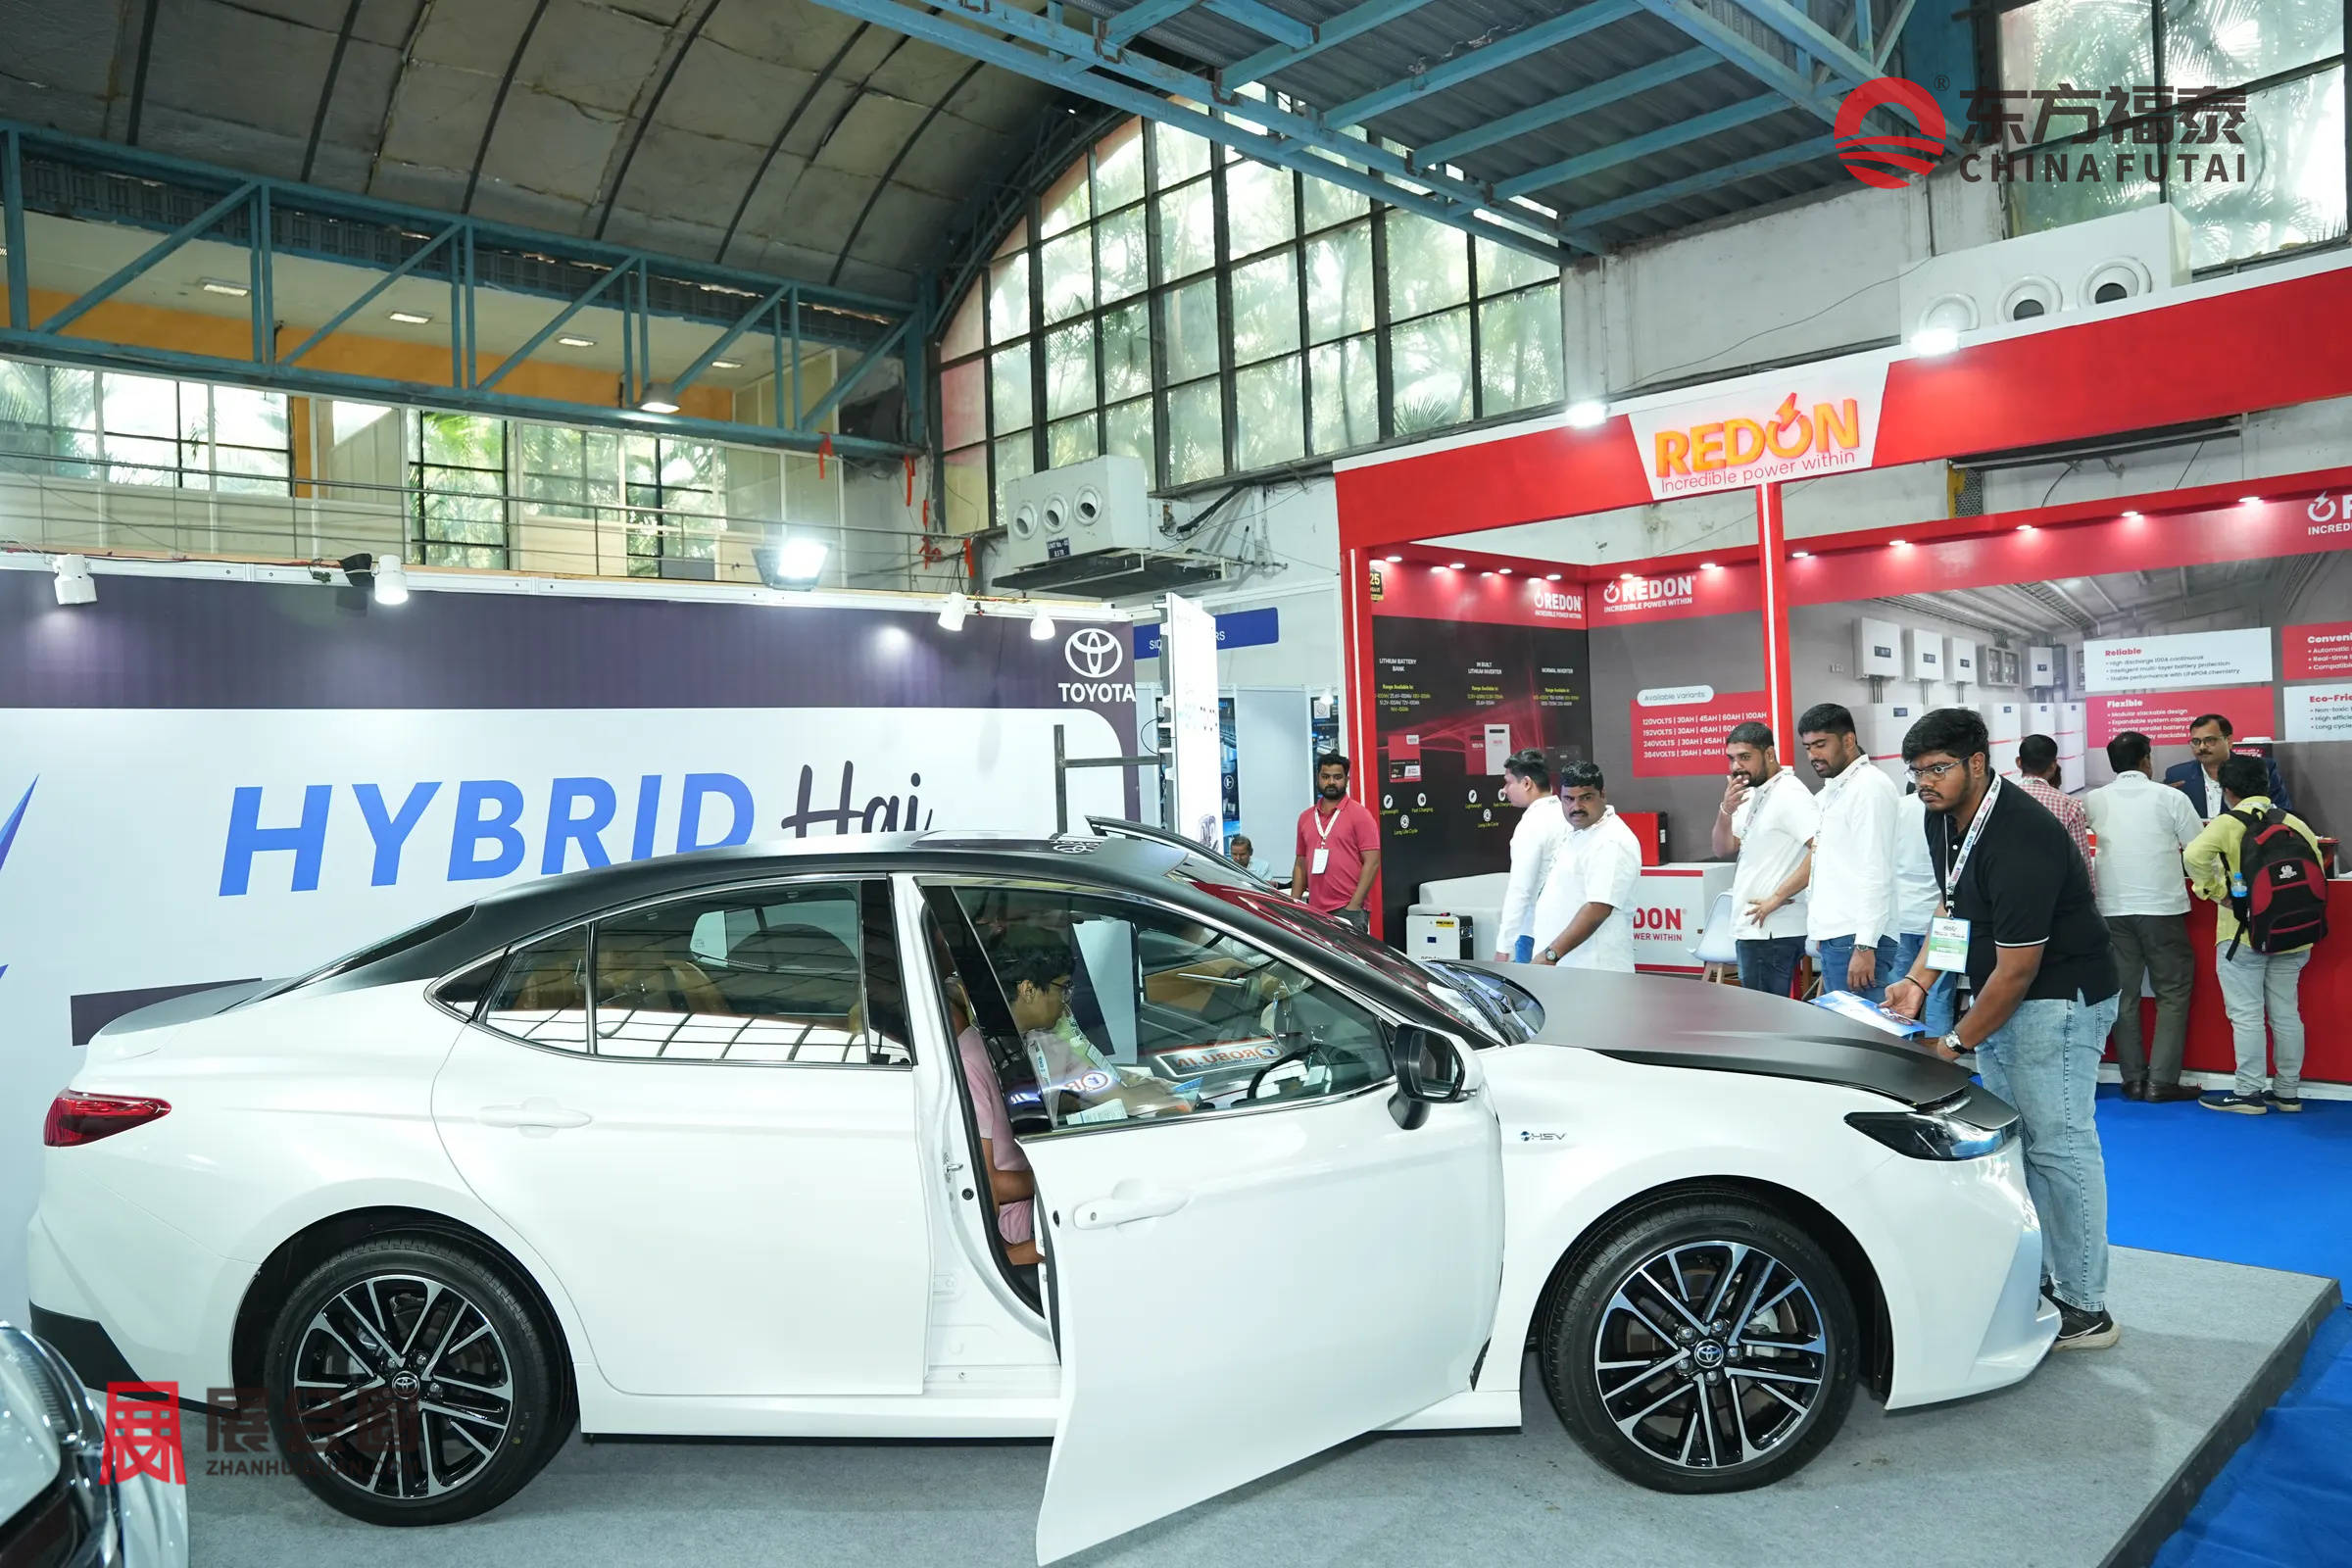
在整车制造领域,2027年印度浦那国际新能源电动车展IIEV 2027的展示范围涉及电动摩托车、电动自行车、电动三轮车、新能源乘用车、电动客车及城市物流车辆等类别。印度电动交通市场具有明显的多层次需求特征,其中电动两轮车主要服务城市通勤和短途交通,电动三轮车广泛应用于城市客运及末端货物配送,电动商用车则涉及物流运输、企业车队和公共交通等场景。

围绕不同车型的使用需求,展会还涉及车辆控制系统、轻量化结构、底盘部件、智能网联技术及整车设计与制造设备,展示内容由终端车辆延伸至上游零部件及生产制造环节。
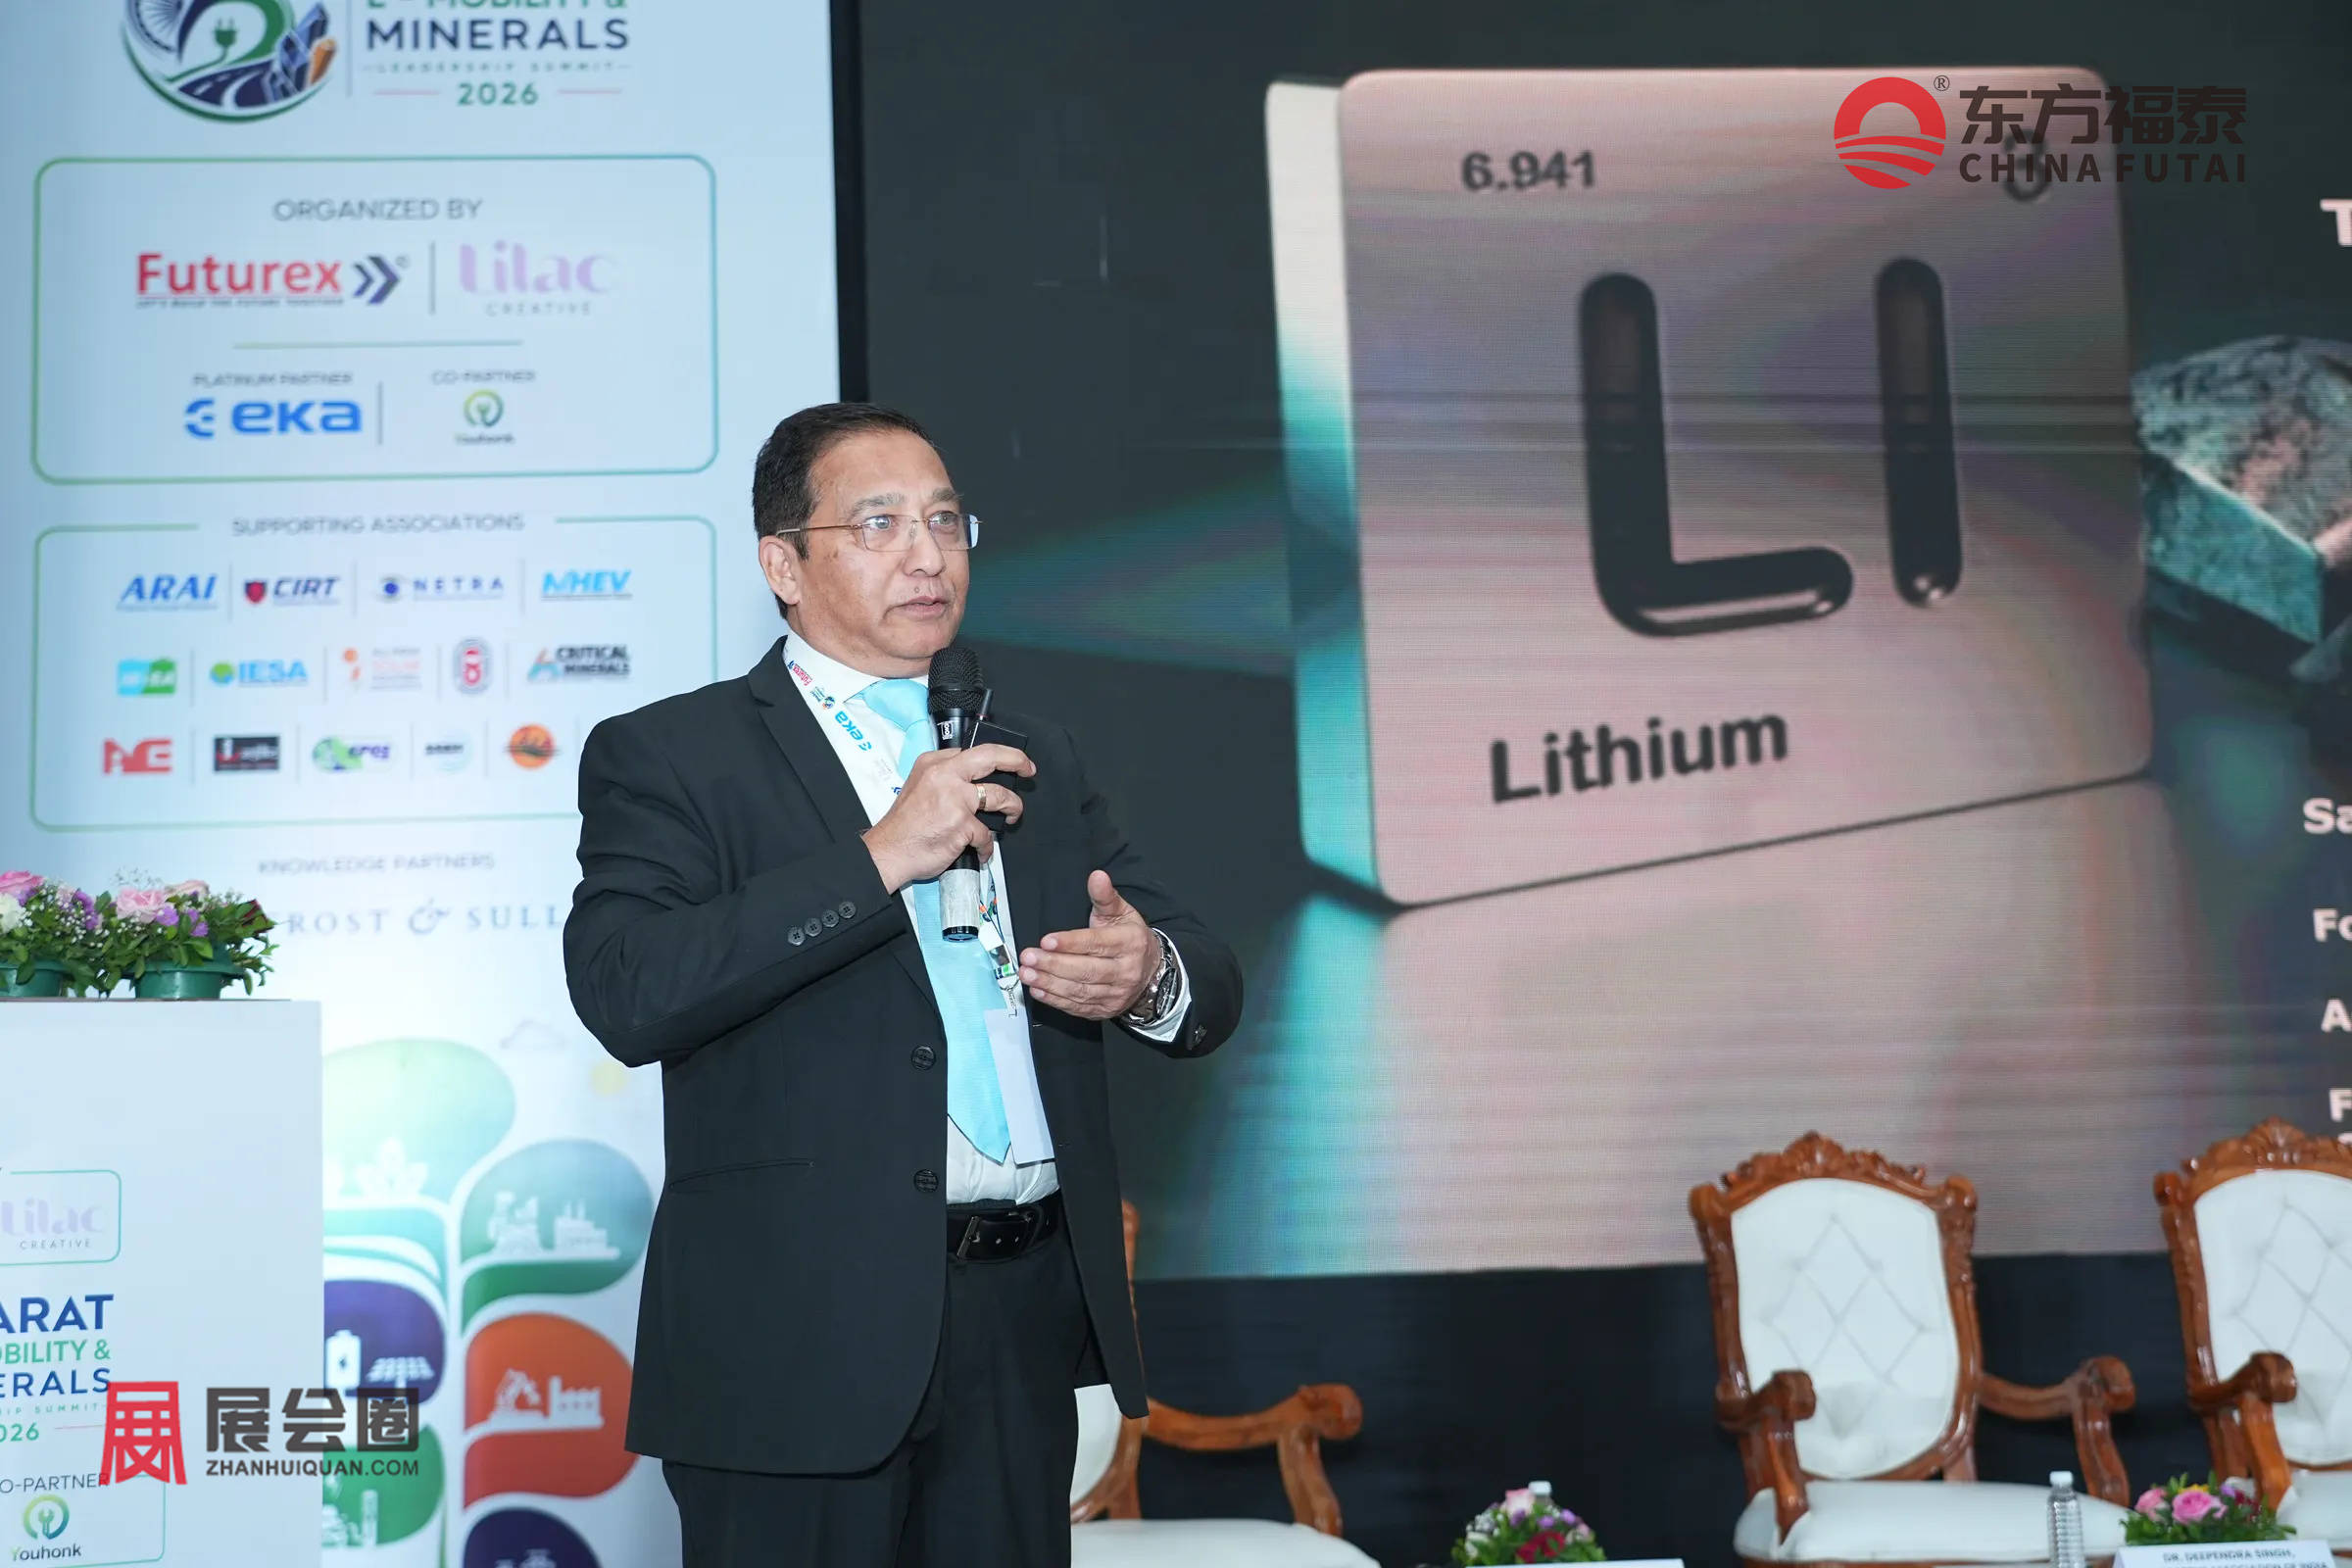
动力电池与充电技术是2027年印度浦那国际新能源电动车展IIEV 2027的重要组成部分。相关展示涵盖锂离子电池、电池模组、电池管理系统、热管理设备、电机、电控、功率电子及充换电基础设施,同时涉及电池检测、回收利用和储能系统等技术方向。
印度新能源汽车产业的发展不仅取决于整车产品供应,还受到电池成本、充电网络覆盖、车辆续航及售后维护能力等因素影响。针对电动两轮车和三轮车的高频使用需求,电池寿命、充电效率及换电技术具有较强的应用关联;在电动乘用车和商用车领域,直流快速充电、能源管理及电网接入能力则成为基础设施建设需要考虑的问题。

往届展会的参展企业涉及电动整车制造、车辆技术、动力系统、充电基础设施及能源配套等领域。
电动整车和车辆技术领域:Veetov Motors、Marut E Tractor、ElecTrike Mobility、Tumpudi Automotive、Prevalent Automotive、Tectonic Power、EV Clinic及德国BINDER GmbH等。相关企业涉及电动农业机械、轻型电动交通工具、车辆工程技术、汽车零部件及新能源汽车技术服务。
充电及能源配套领域:VerdeMobility、Dopar Energy、Greenie Energy Technologies及Elevated Electric等。其中,VerdeMobility展示了交流充电设备、直流充电设备、充电管理系统、充电控制器及相关开发套件;其他企业的业务涉及新能源汽车能源配套、电力技术及相关解决方案。

展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
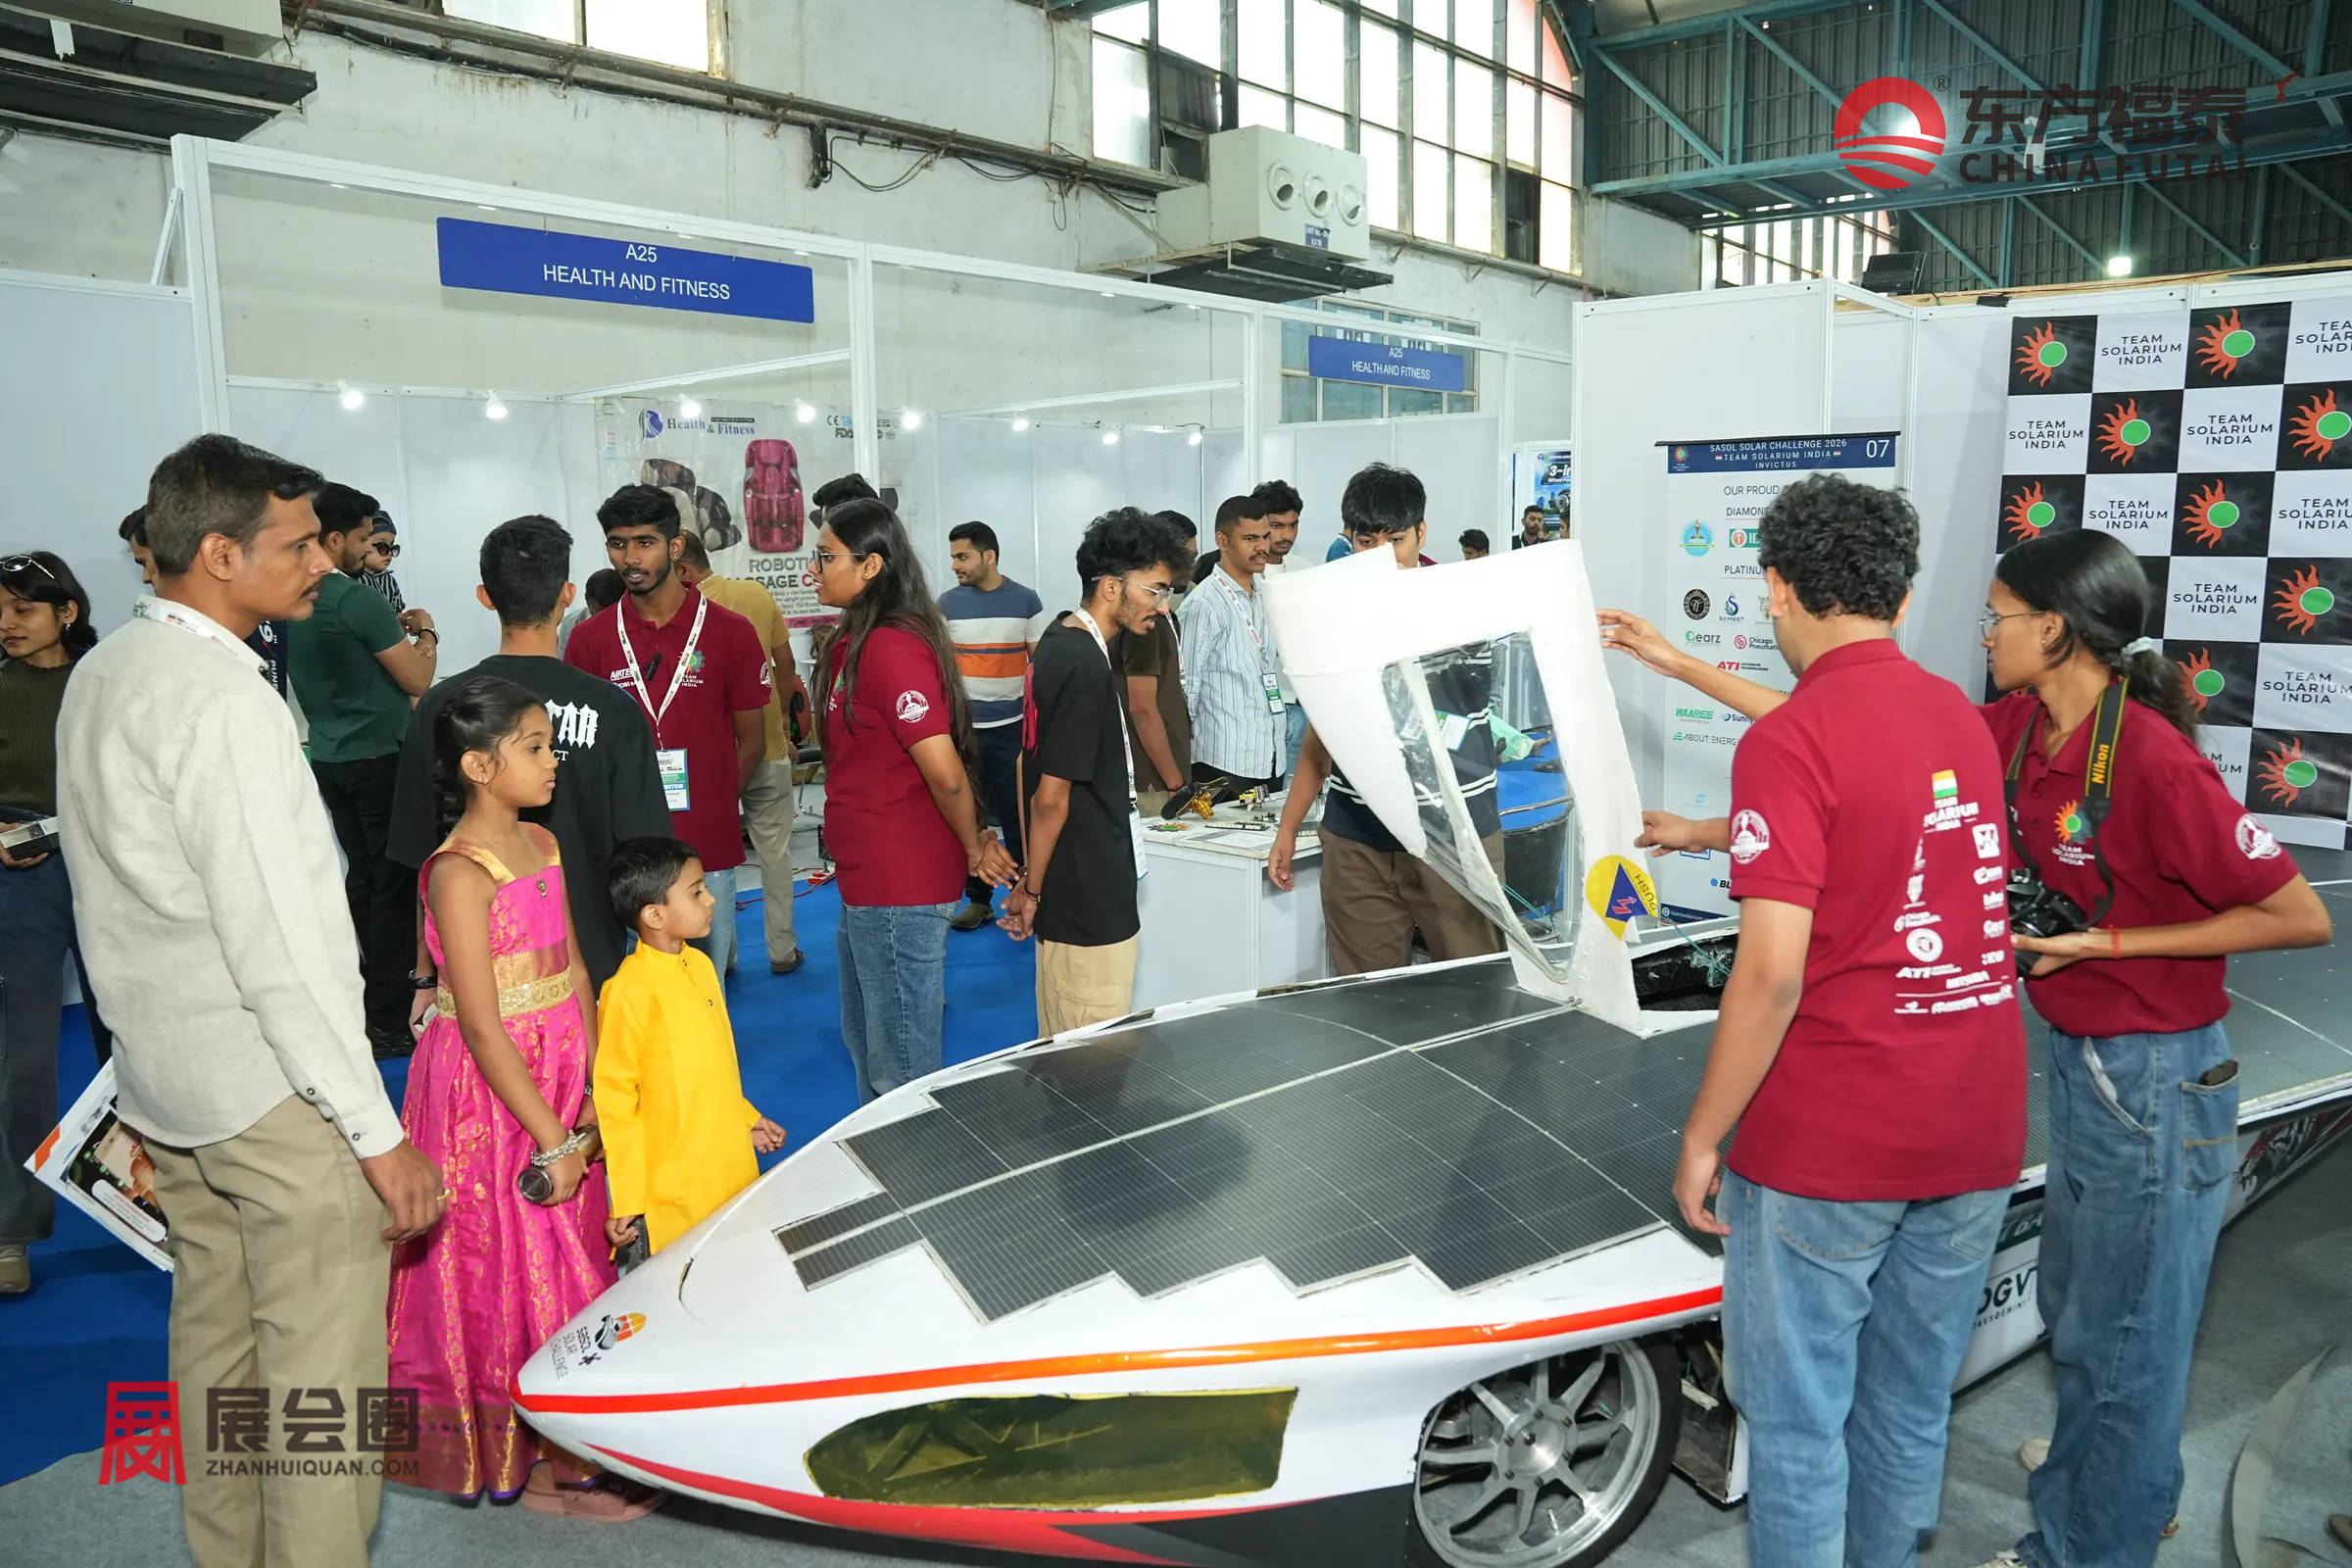
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
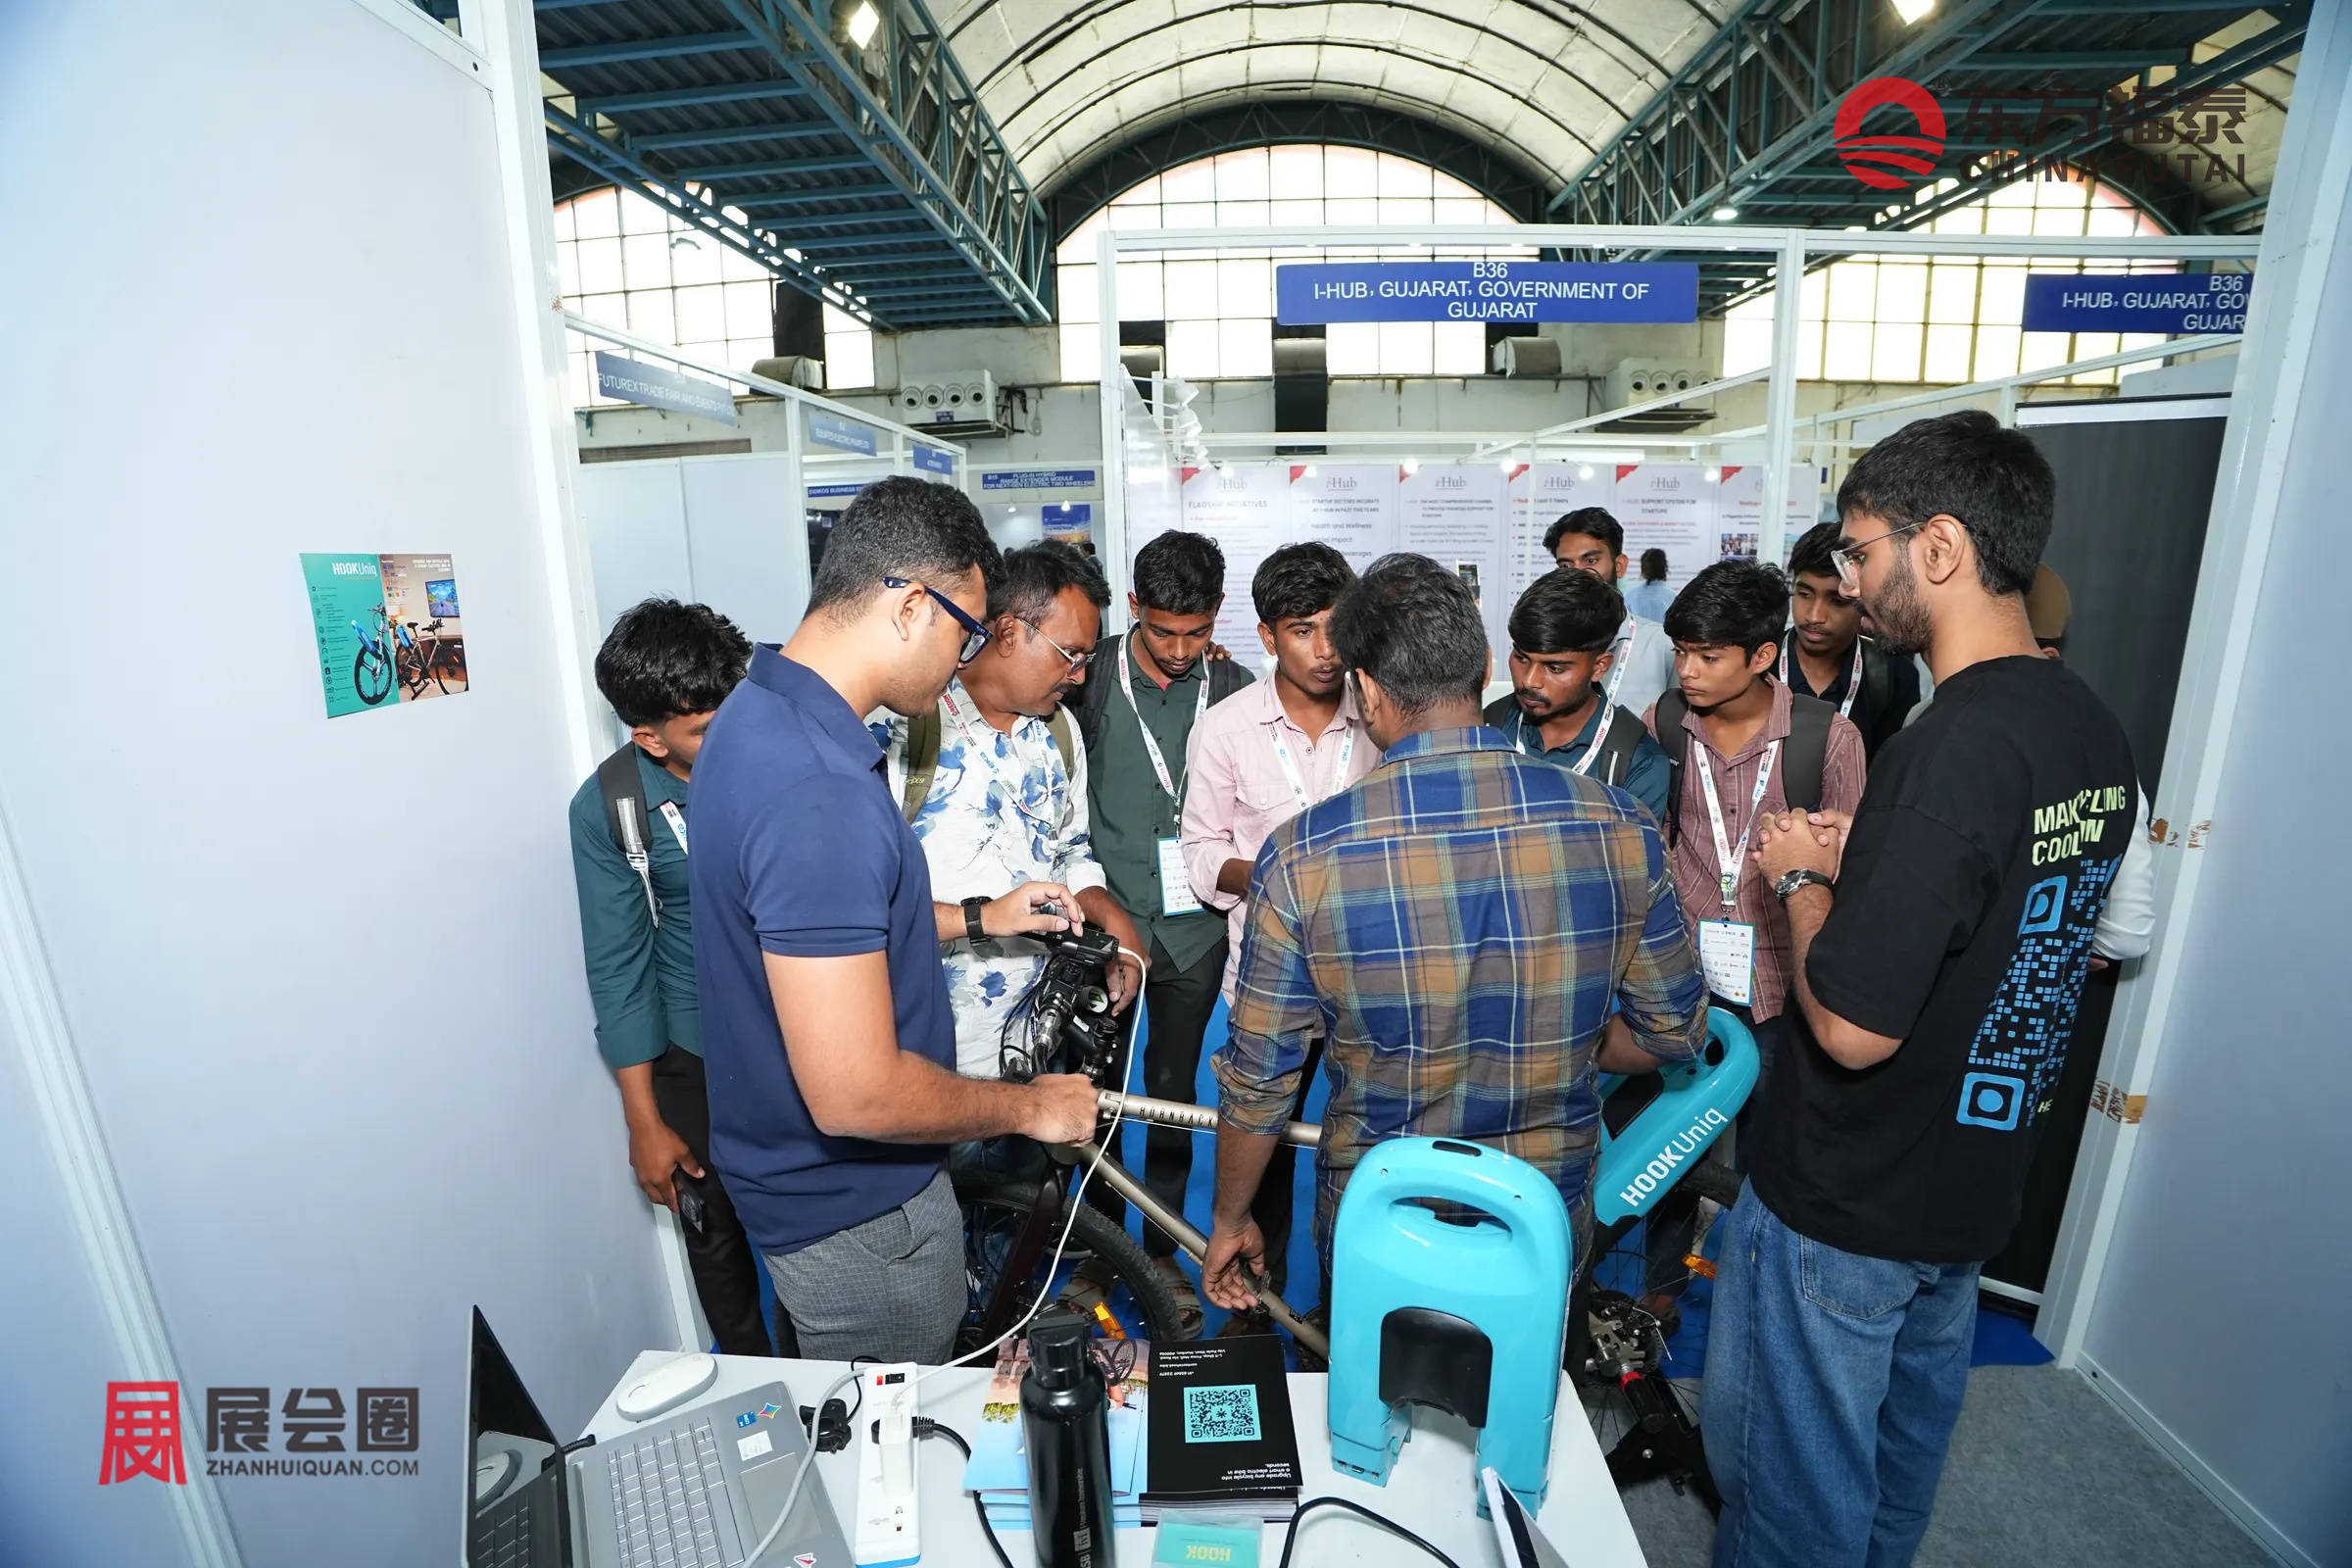
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
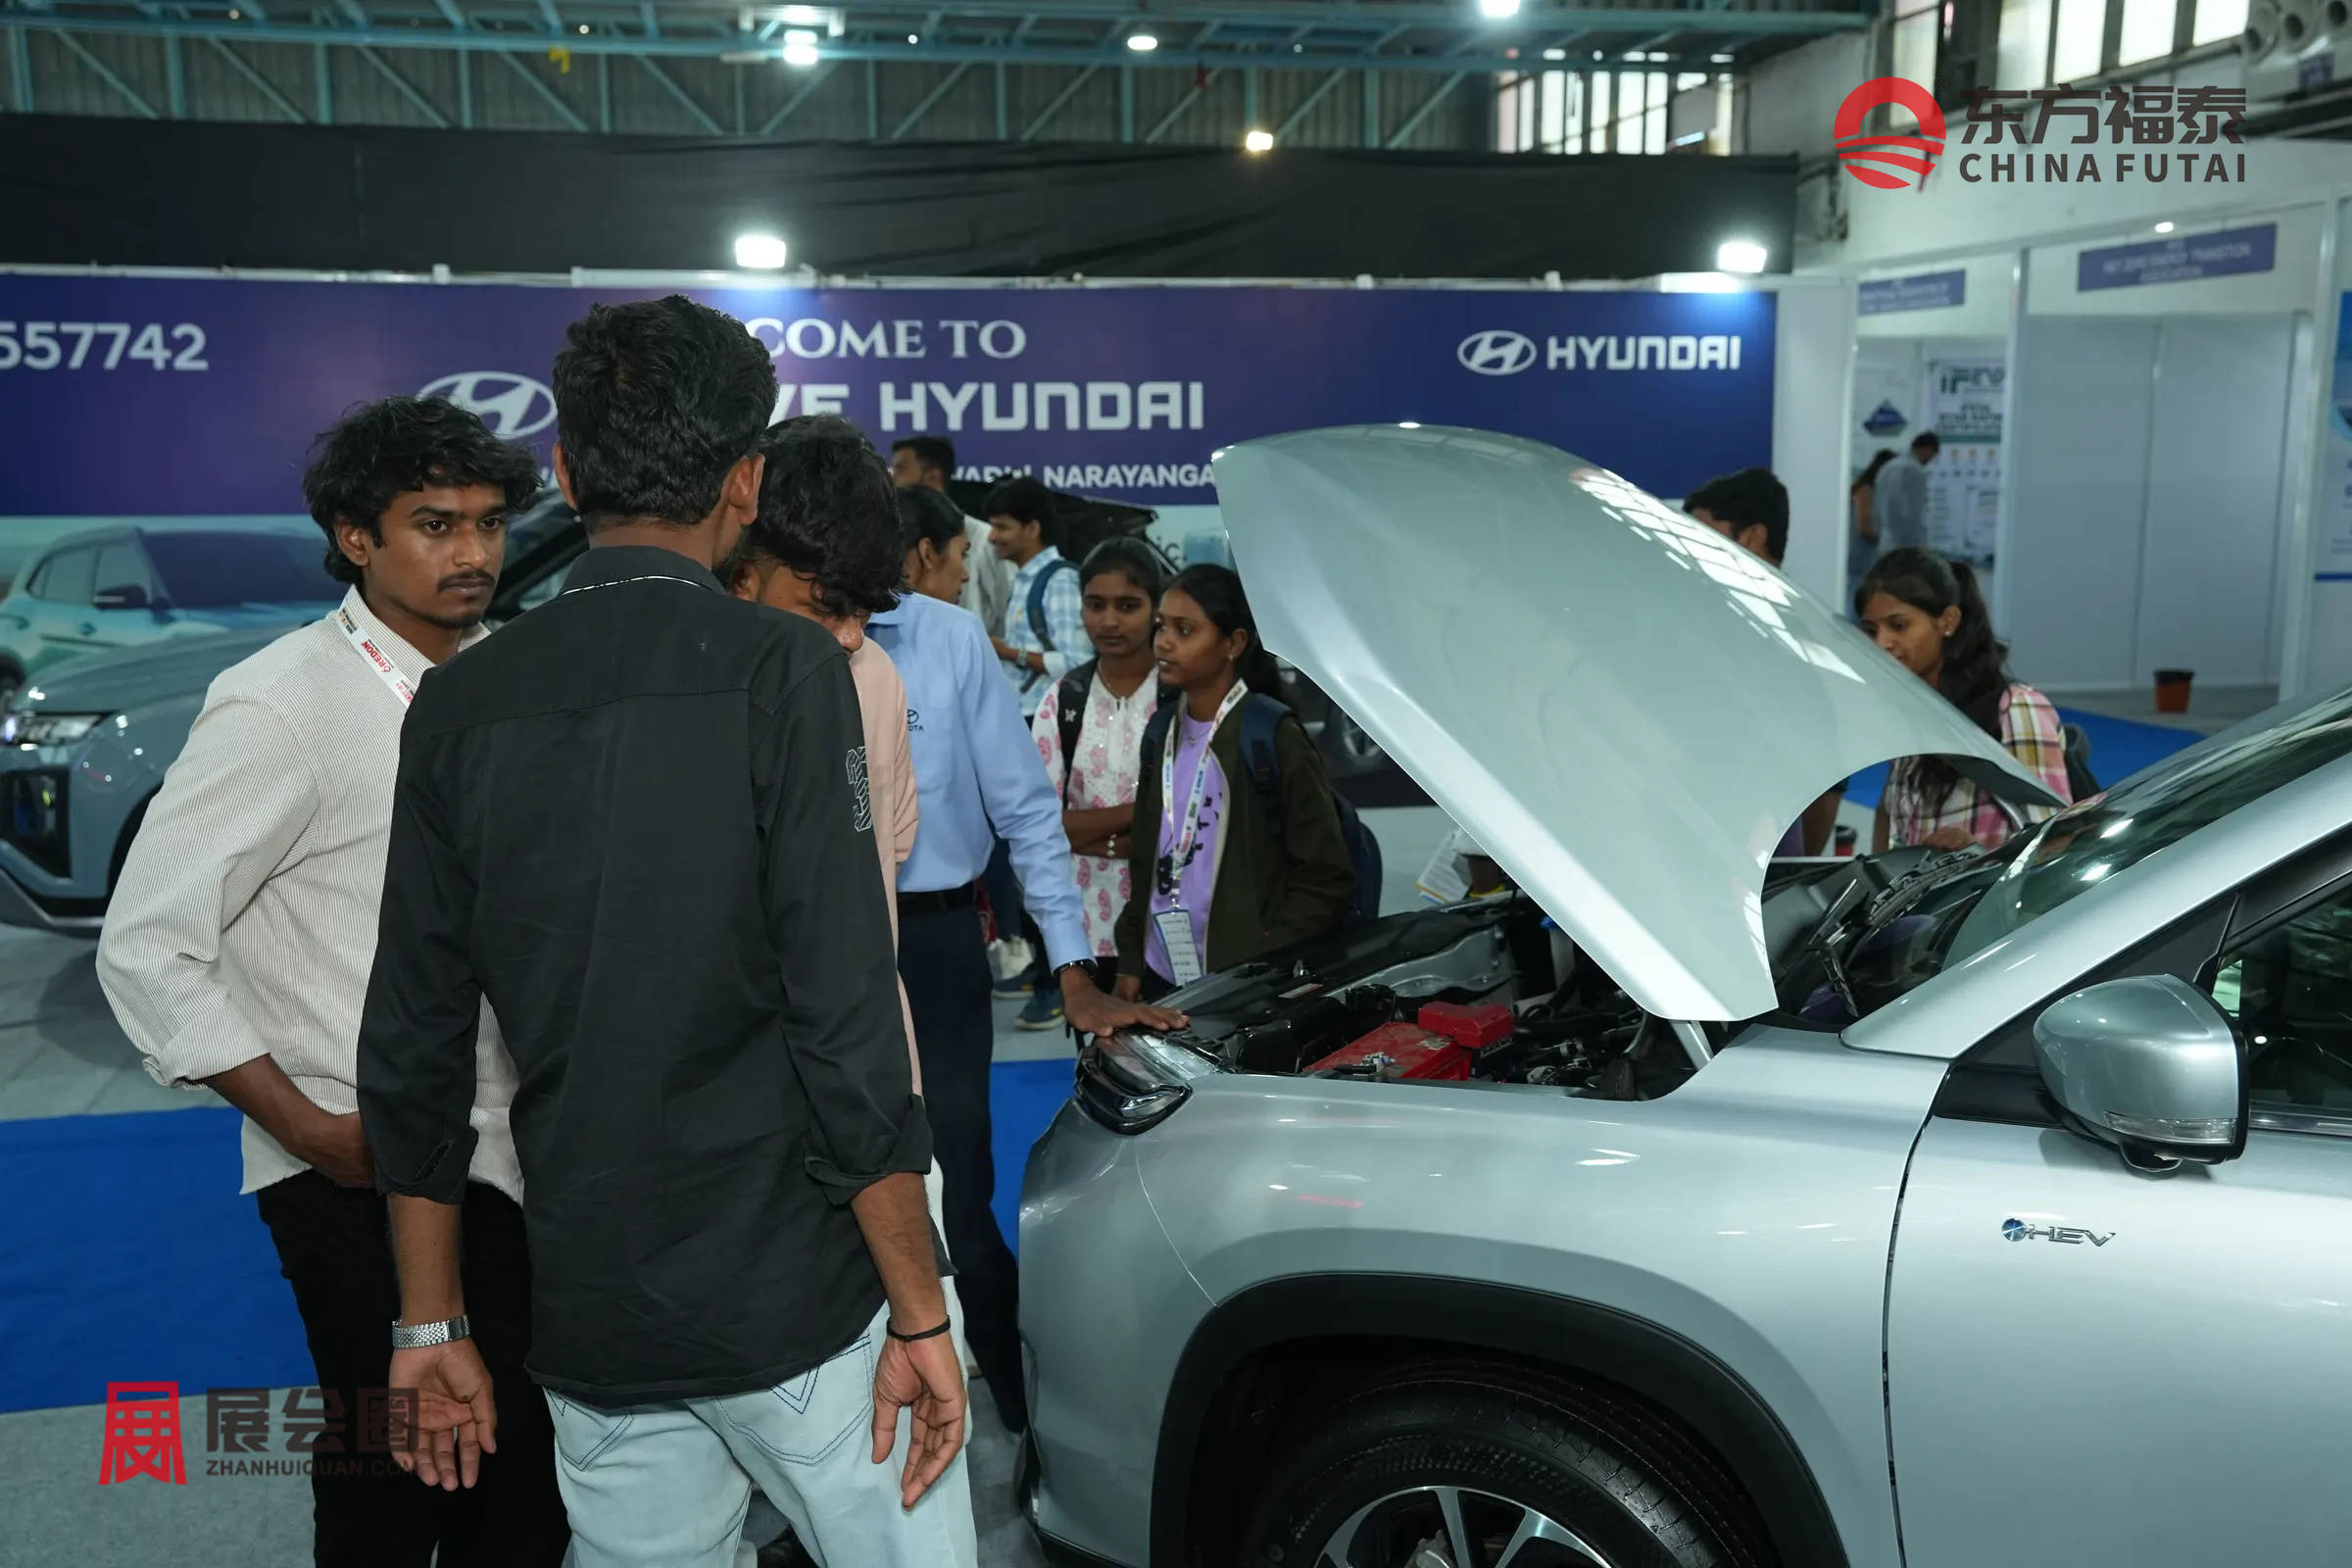
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
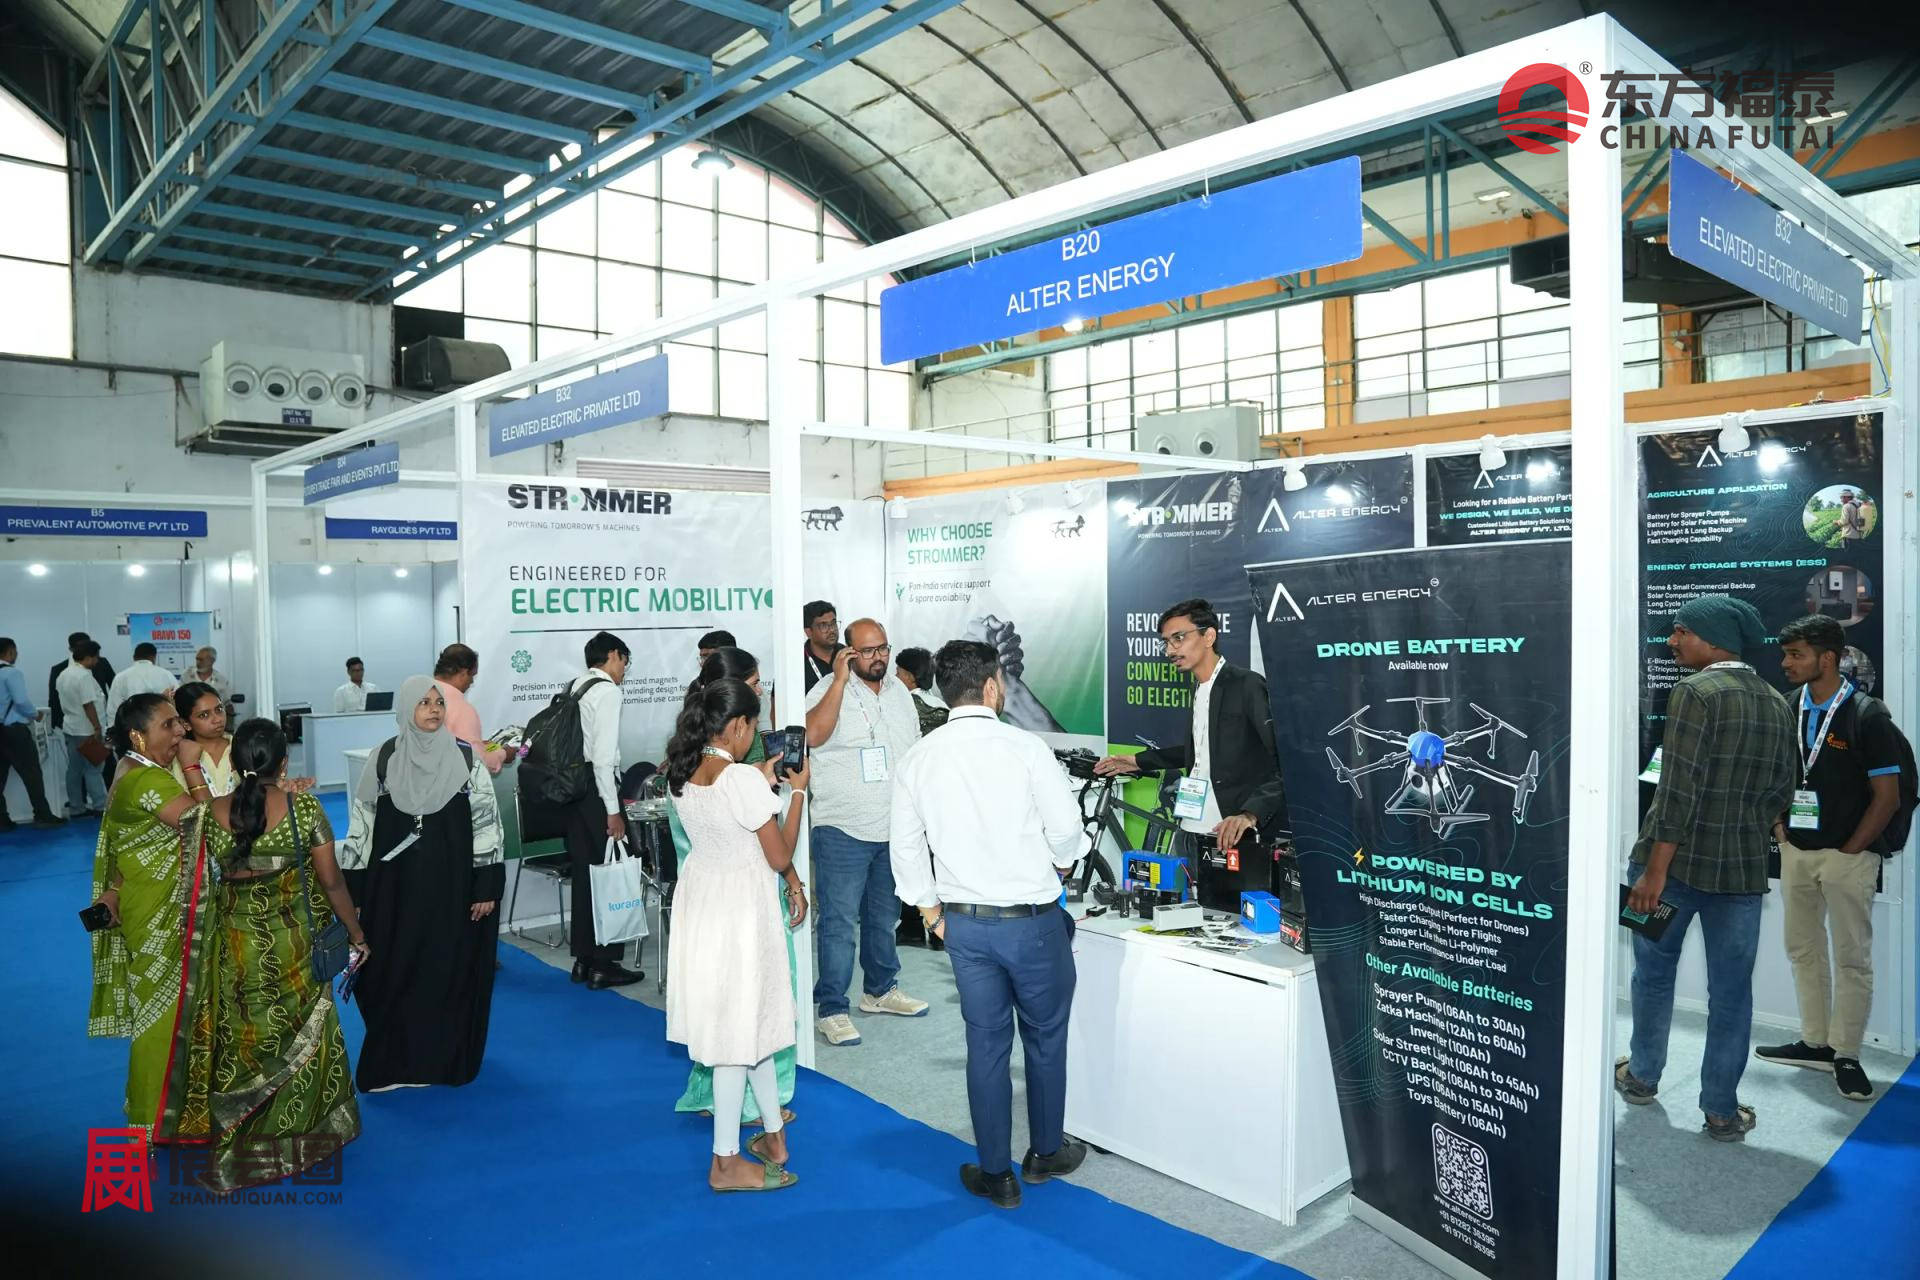
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、印度国际新能源电动车及充电桩市场分析
印度电动车市场已形成以轻型车辆为数量基础、乘用车和商用车分别发展的格局。印度汽车经销商协会联合会(Federation of Automobile Dealers Associations,简称FADA)2026年4月发布的统计显示,2025—2026财年,即2025年4月至2026年3月,印度电动车零售约245.2万辆,同比增长24.63%。
各车型的电动化程度差异较大。该财年,电动车占两轮车零售的6.54%,占乘用车零售的4.25%,占商用车零售的1.83%,三轮车的电动化比例则超过六成。三轮车已经拥有较广泛的电动产品使用基础,乘用车与商用车仍以其他动力车辆为主。
浦那所在的马哈拉施特拉邦兼具车辆消费和汽车制造需求。对当地产业而言,市场既包括向用户销售电动车,也包括整车生产中的零部件采购、车型开发和生产设备投入。
充电市场随车辆用途分化。家庭和工作场所服务日常停放车辆,公共快充服务途中补能,公交与物流场站服务集中运营车队。各类设施的商业基础来自其覆盖的车辆和使用频率,城市公共站数量并不能完整反映家庭充电、轻型车补能与专用场站的供给情况。
二、印度国际新能源电动车及充电桩产业细分
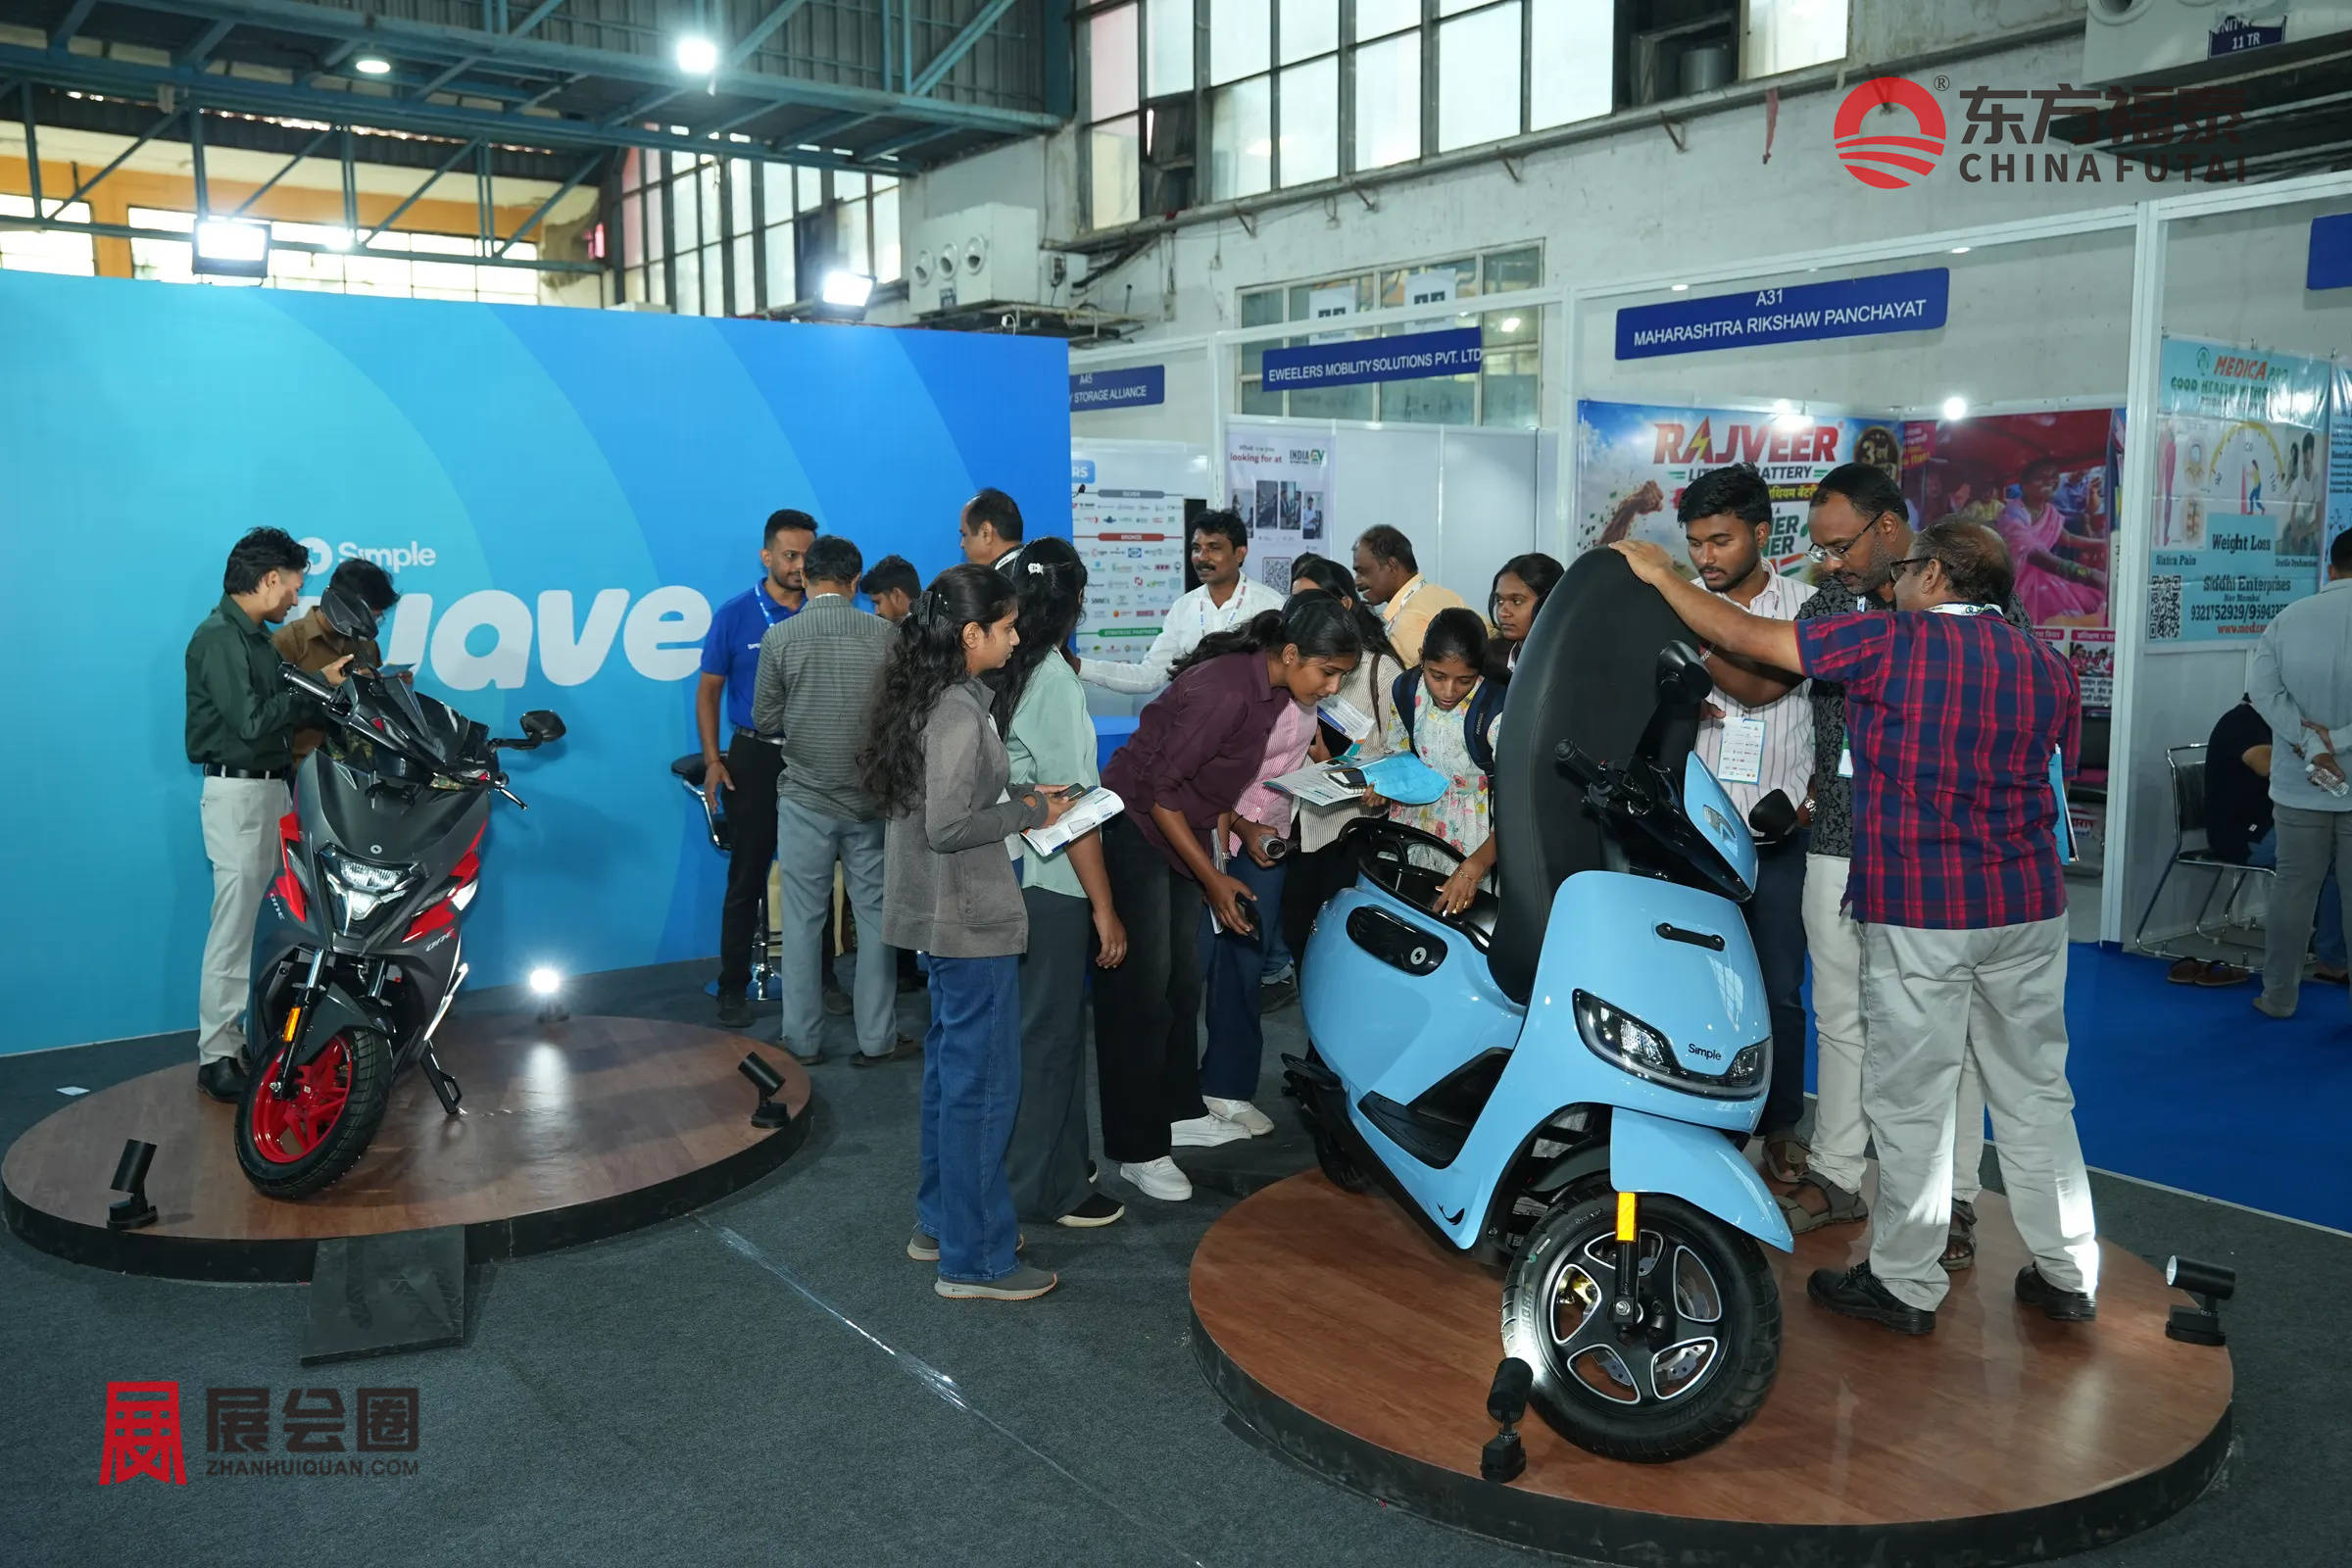
电动两轮车主要覆盖城市通勤、家庭出行和配送。产品以电动踏板车为重要组成,市场同时存在强调储物空间与乘坐便利的家庭车型,以及强调加速、操控和软件功能的产品。整车之外,电机控制、电池管理、车载充电和售后诊断分别形成配套业务,车辆价格和配置组合也较为多样。
电动三轮车包括载客和载货用途,低速电动人力车与L5类车辆具有不同的产品及监管分类。前者服务短途接驳,后者还覆盖较规范的商业载客和货物运输。配送车辆的需求与装载空间、载重、每日运行里程和停运时间相联系,不能直接套用私人两轮车的产品配置。
电动乘用车覆盖城市小型车、家庭用车和运动型多用途汽车。私人车主主要利用日常停车时间补能,出租及网约车还存在运营中的补电需求。公交和货运车辆则对应另一类采购,通常同时涉及车辆、充电设备和运营服务,项目的供电容量与停车场配置在交付中占有更大比重。
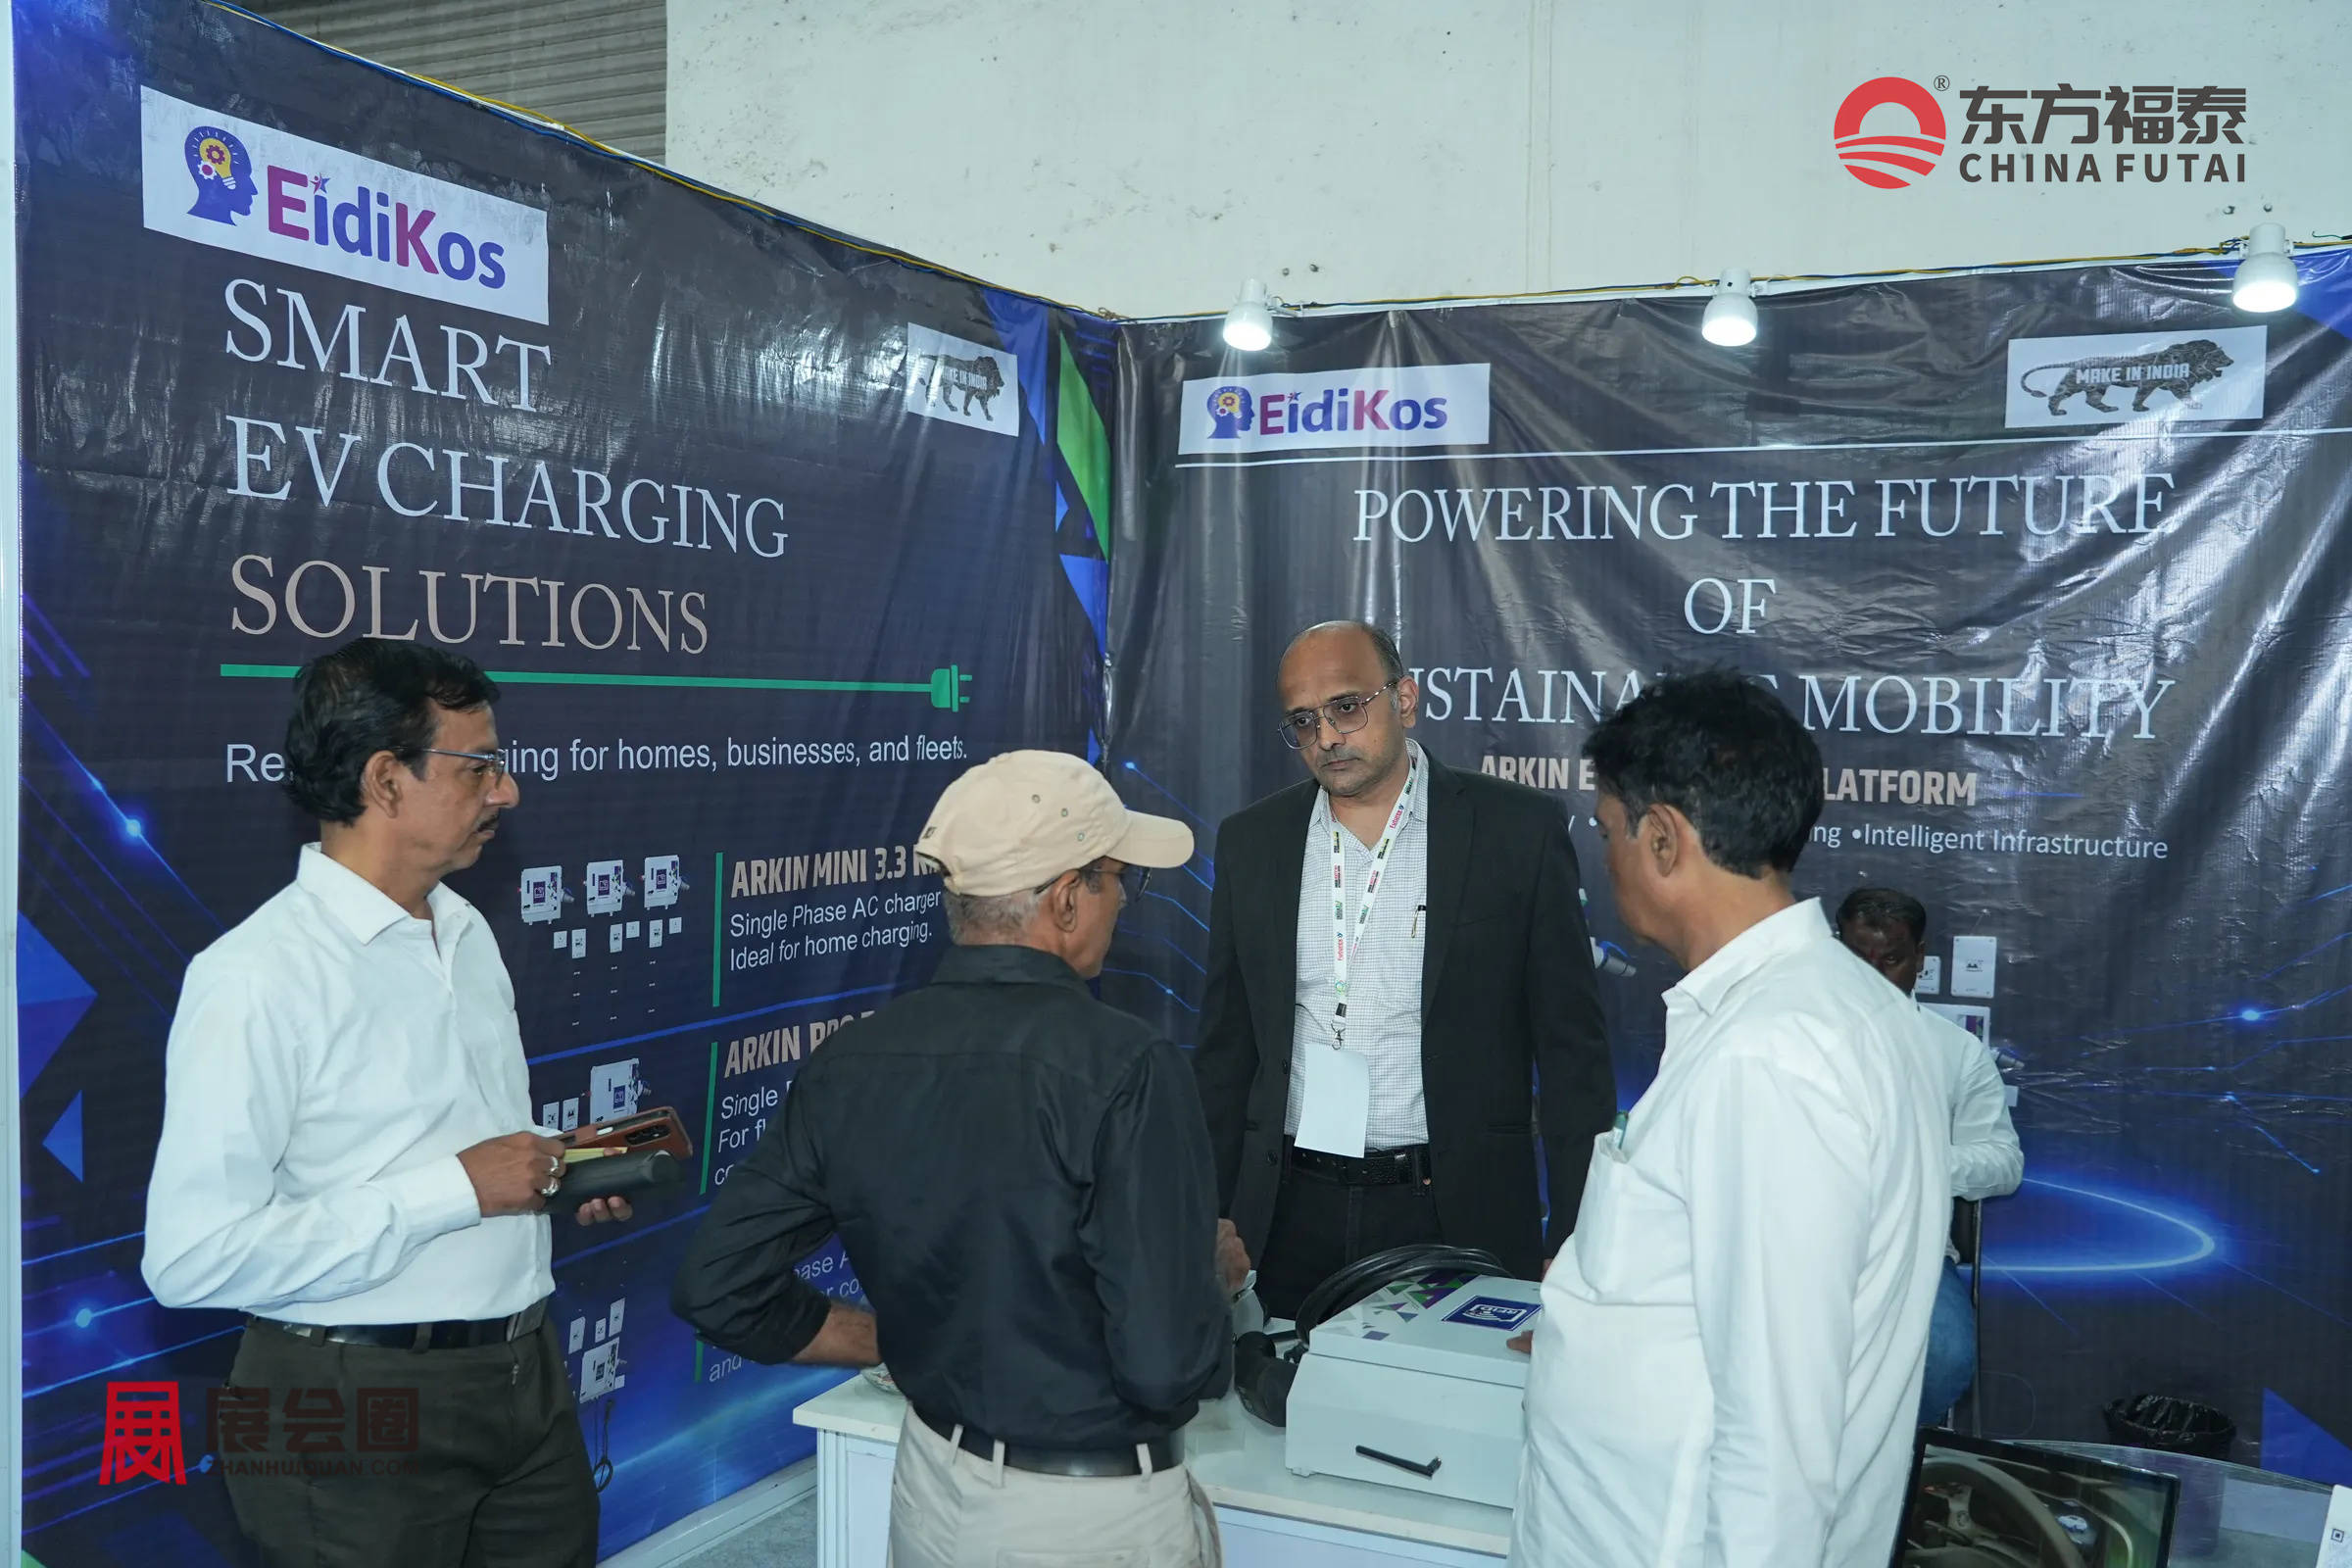
充电设备按功率和服务对象形成多个层次。交流设备用于较长时间停放,直流设备用于公共快充及车队补能;轻型电动车又有专门接口和充电体系。设备供应之外,市场还包括配电安装、平台接入、支付计费及现场维护。电池订阅与换电也分别存在,前者涉及电池费用安排,后者涉及补能操作与实体设施。
三、印度国际新能源电动车及充电桩政府政策
电动交通财政支持政策。印度《总理电动出行创新车辆升级计划》(PM Electric Drive Revolution in Innovative Vehicle Enhancement Scheme,简称PM E-DRIVE)于2024年公布,支持符合条件的电动车、公共充电设施及相关产业配套。依据2026年8月修订,除已于2025年12月26日关闭的L5类电动三轮车环节外,其他环节实施期延长至2028年3月31日。政策支持具有车型及资格条件,并非所有电动车均适用同一购车优惠。
充电基础设施管理政策。印度电力部2024年9月17日发布《电动汽车充电基础设施安装与运营指南—2024》(Guidelines for Installation and Operation of Electric Vehicle Charging Infrastructure—2024),适用于私人、半公共和公共等充电场景,对设施设置、供电接入及服务作出规定。设置充电站属于无需专门许可的活动,经营者仍须遵守适用的电气安全和技术要求,设施建设由此形成面向多类投资主体的制度基础。
邦级车辆与设施支持政策。《马哈拉施特拉邦电动汽车政策2025》(Maharashtra Electric Vehicle Policy-2025)实施期为2025年4月1日至2030年3月31日,设置分车型购车激励及支持数量上限,并将充电建设纳入政策范围。政策提出电动车占新增车辆登记30%的目标,该比例属于政策目标。对浦那市场而言,邦级支持同时作用于车辆购买和设施发展,各项优惠按车型、额度与具体适用条件实施。

四、印度国际新能源电动车及充电桩市场趋势
电动两轮车的产品竞争正向更广泛的日常用户延伸。Ather Energy Limited在2026年5月业绩说明会上介绍,家庭踏板车Rizta已贡献其约四分之三的销量。家庭用途带来的空间、便利性和价格配置需求,正在影响电动车的产品组合;性能取向产品继续存在,但单靠性能指标已难以概括整个两轮车市场。
销售扩张与服务网点增长同步推进。Ather披露,截至2026年3月底,其印度体验中心增至700家,服务中心增至548家。电动车客户接触产品、试驾和维修的渠道正在增加,品牌竞争也延伸至交车后的服务。随着车辆保有量积累,诊断、维修、零件供应和电池保障在经营中的分量有望继续提高。
电动两轮车制造投资也在向马哈拉施特拉邦增加。Ather在2026年5月投资者材料中列出位于奥兰加巴德工业城的新工厂,规划分期形成每年100万辆产能,一期当时安排在2026—2027财年第三季度启动。该项目属于企业公布的产能计划,
制造端则呈现既有汽车体系吸收电动产品的方向。浦那周边已经具有汽车生产与工程资源,电动车型导入使电池系统、电驱动和电子控制进入当地采购及开发环节。电池包装配、电芯制造与整车生产仍是不同环节,本地化能力须分别观察。

五、印度国际新能源电动车及充电桩产业概况
浦那的电动交通供给依托整车生产与工程开发。Mahindra & Mahindra Limited(以下简称马恒达)在浦那周边的查坎设有综合制造基地,生产体系同时覆盖燃油与电动车型。当地供应链既有车身与机械加工业务,也承接电驱、高压连接及控制系统配套。
Bajaj Auto Limited(以下简称巴贾吉汽车)的业务包括两轮车、三轮车和电动产品。其2025—2026财年年报显示,旗下Bajaj Auto Technology Limited的浦那、泰国和西班牙设计团队参与通勤摩托车、性能摩托车、Chetak电动踏板车及商用车开发。浦那在这一网络中承担产品设计与工程职能,产业活动覆盖从车型形成到量产的多个阶段。
充电服务由电力企业、专业运营商及整车相关网络共同提供。The Tata Power Company Limited(以下简称塔塔电力)是其中的能源企业。塔塔电力经营家庭、公共及公交充电,轻型电动车企业也建设配套网络。不同主体面向的车型、停车地点和设备接口有所区别,整车品牌与充电运营商之间同时存在业务合作,车辆销售与补能服务由此形成相互衔接的供给关系。
已有网络还包含软件与客户服务。塔塔电力的充电应用提供沿途站点规划,并在多数直流充电设备上引入插枪后自动启动充电的功能。站点服务已经延伸到行程规划、车辆识别及支付操作,持续的软件维护与设备通信成为充电业务的一部分,设施供应与数字运营之间形成了长期服务联系。
六、印度国际新能源电动车及充电桩市场动态
马恒达查坎基地于2026年7月完成第300万辆汽车下线,里程碑车辆为BE 6纯电动运动型多用途汽车。该基地自2009年开始生产,累计产量覆盖不同动力车型。电动车型出现在这一综合制造基地的量产序列中,反映当地既有制造能力正在承担纯电平台产品生产,相关配套已进入实际工业交付环节。
Tata Motors Passenger Vehicles Limited(以下简称塔塔乘用车公司)于2026年11月13日公布2026—2027财年第二季度业绩,披露该季度电动车销量同比增长90%。这一季度对应2026年7月至9月。主要本土制造商继续增加交付,使印度电动乘用车供给与渠道经营保持活跃。
巴贾吉汽车在2025—2026财年推出Riki品牌,进入L3类电动三轮车市场,并将E-Rick载客车与E-Kart载货车推广至100多个城市。公司2026年年报披露了上述进展。传统两三轮车制造商进一步参与低速电动车业务,扩展了这一细分市场的品牌、产品与经销服务供给。
七、印度国际新能源电动车及充电桩品牌市场占有率
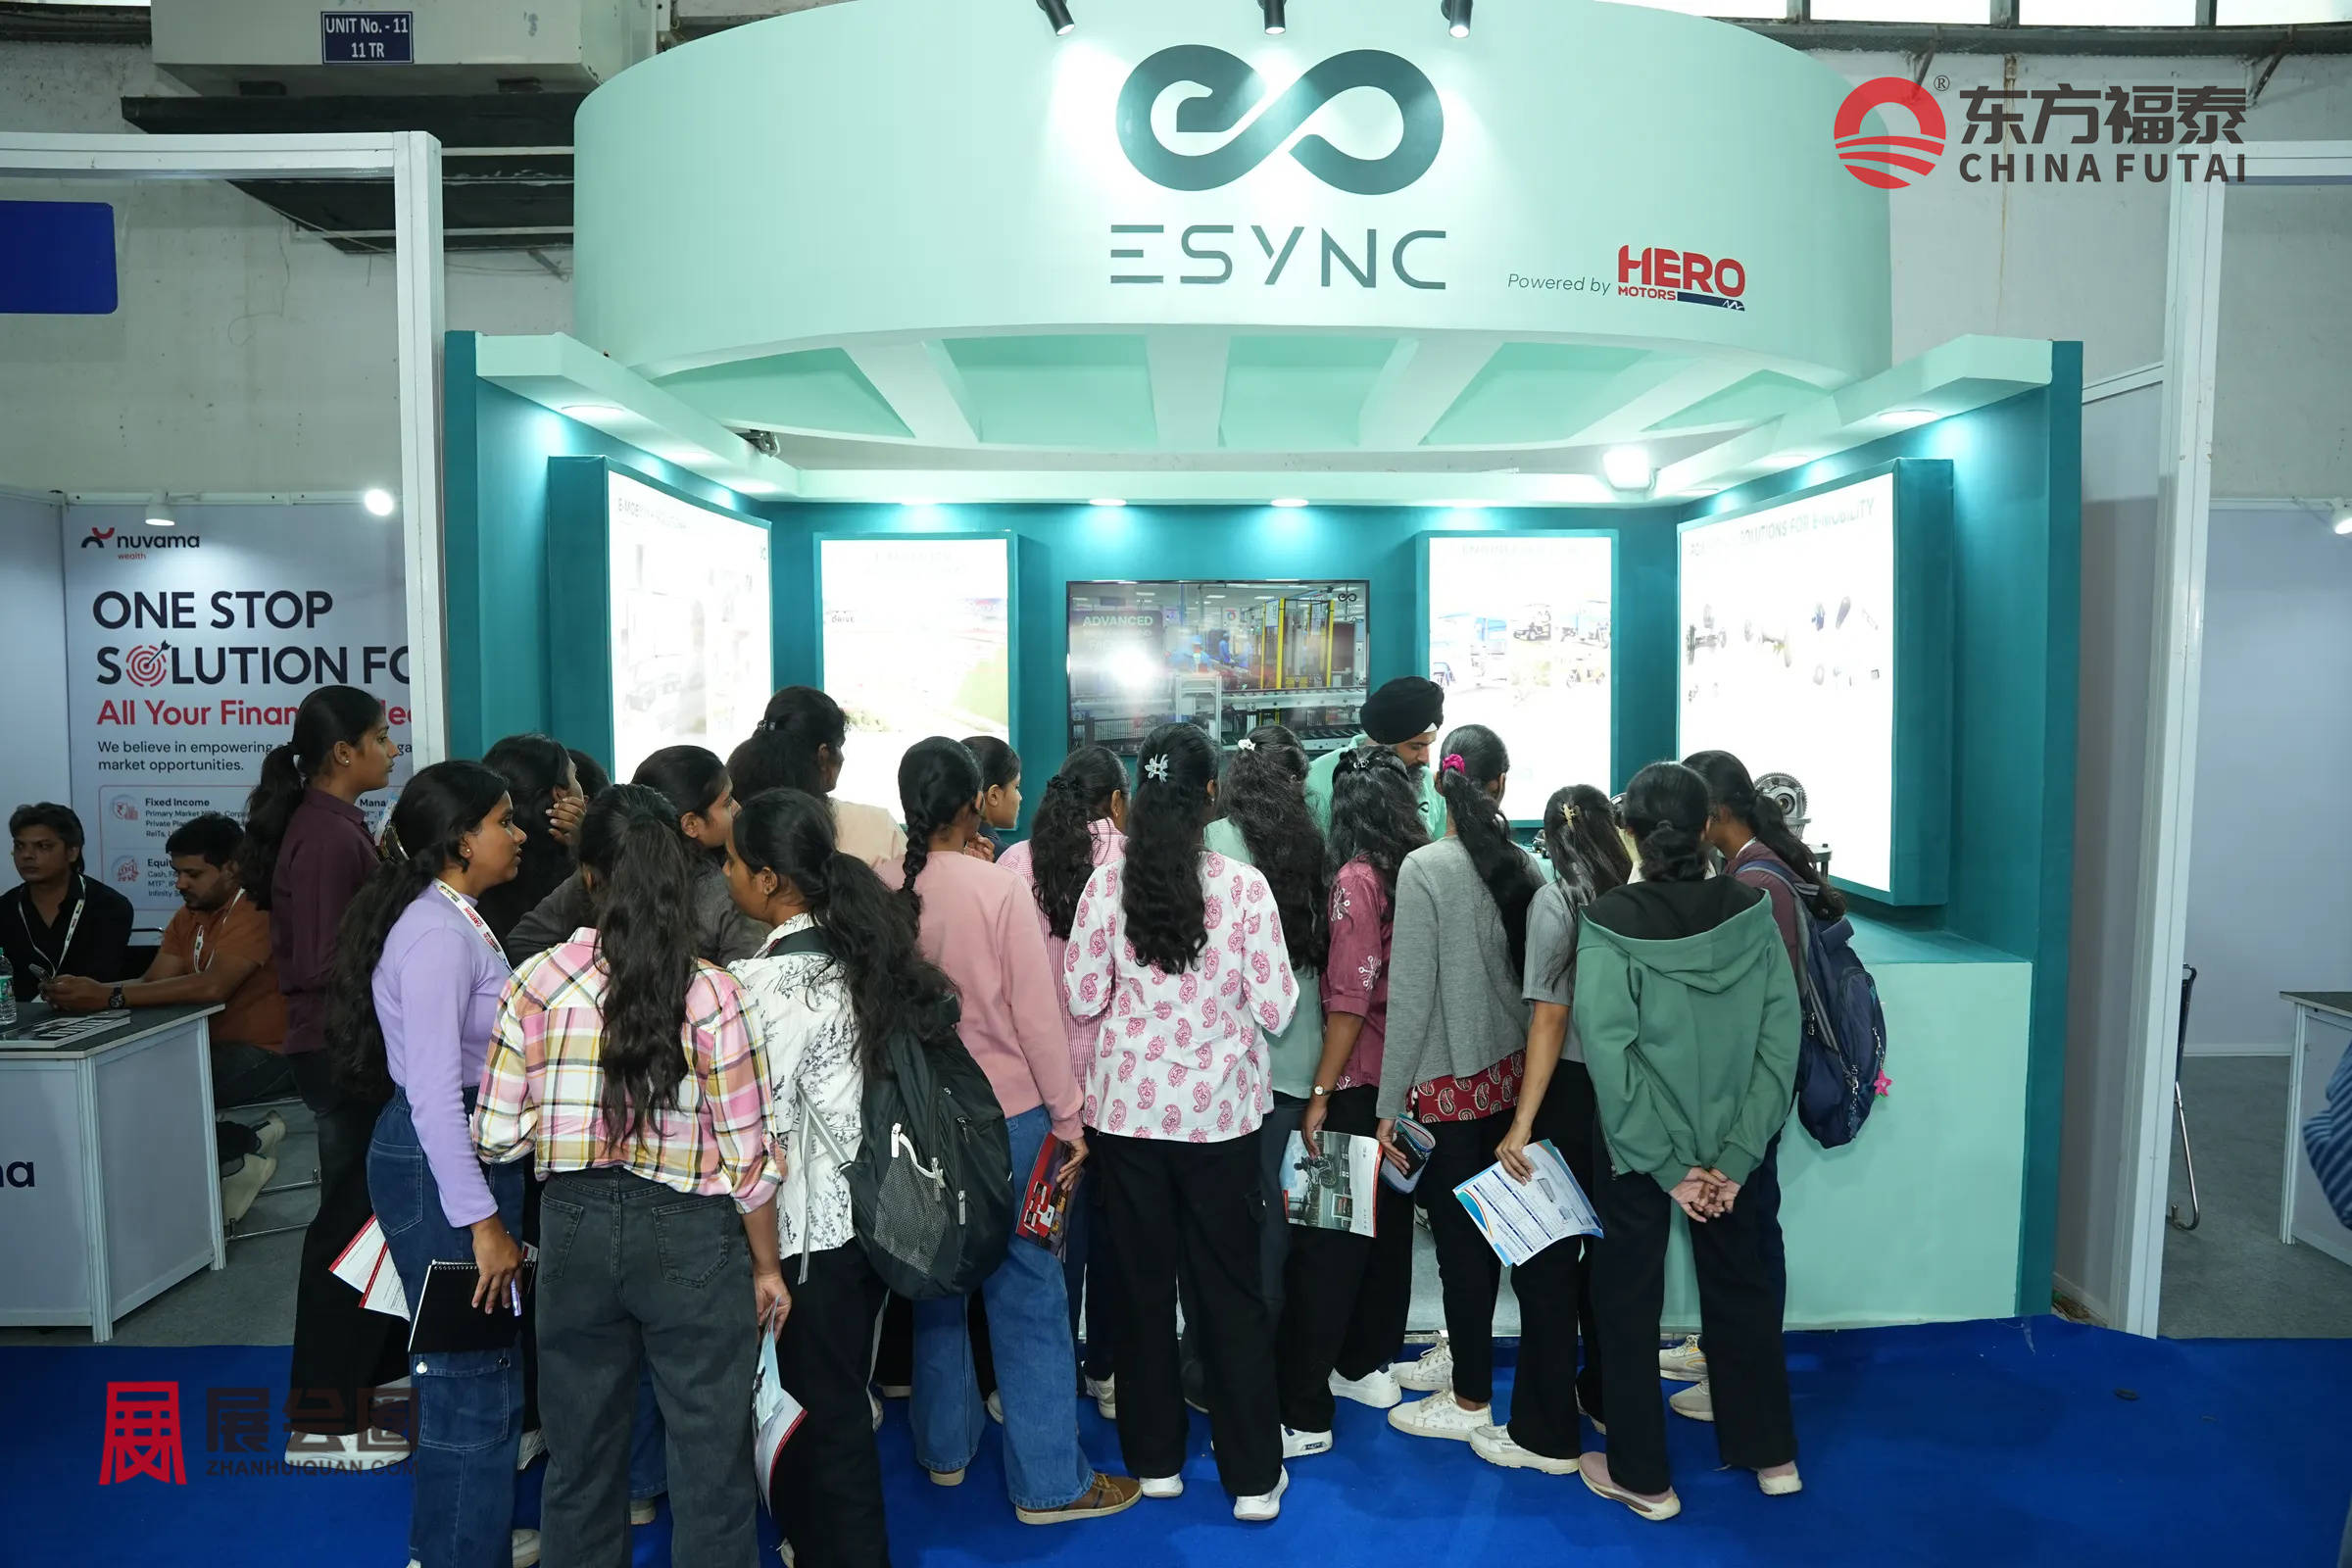
1.电动两轮车
TVS(TVS Motor Company Limited):24.40%。印度本土两三轮车制造商,电动产品包括iQube系列,主要服务日常通勤和家庭踏板车用户,依托既有品牌销售及维修体系参与竞争。
巴贾吉(Bajaj Auto):20.41%。印度本土品牌以Chetak系列参与电动踏板车市场,产品覆盖不同配置需求,兼有车辆制造、产品工程与经销渠道基础。
Ather(Ather Energy):17.38%。印度电动两轮车企业,450系列偏重骑行性能,Rizta面向家庭用户。
2.电动乘用车
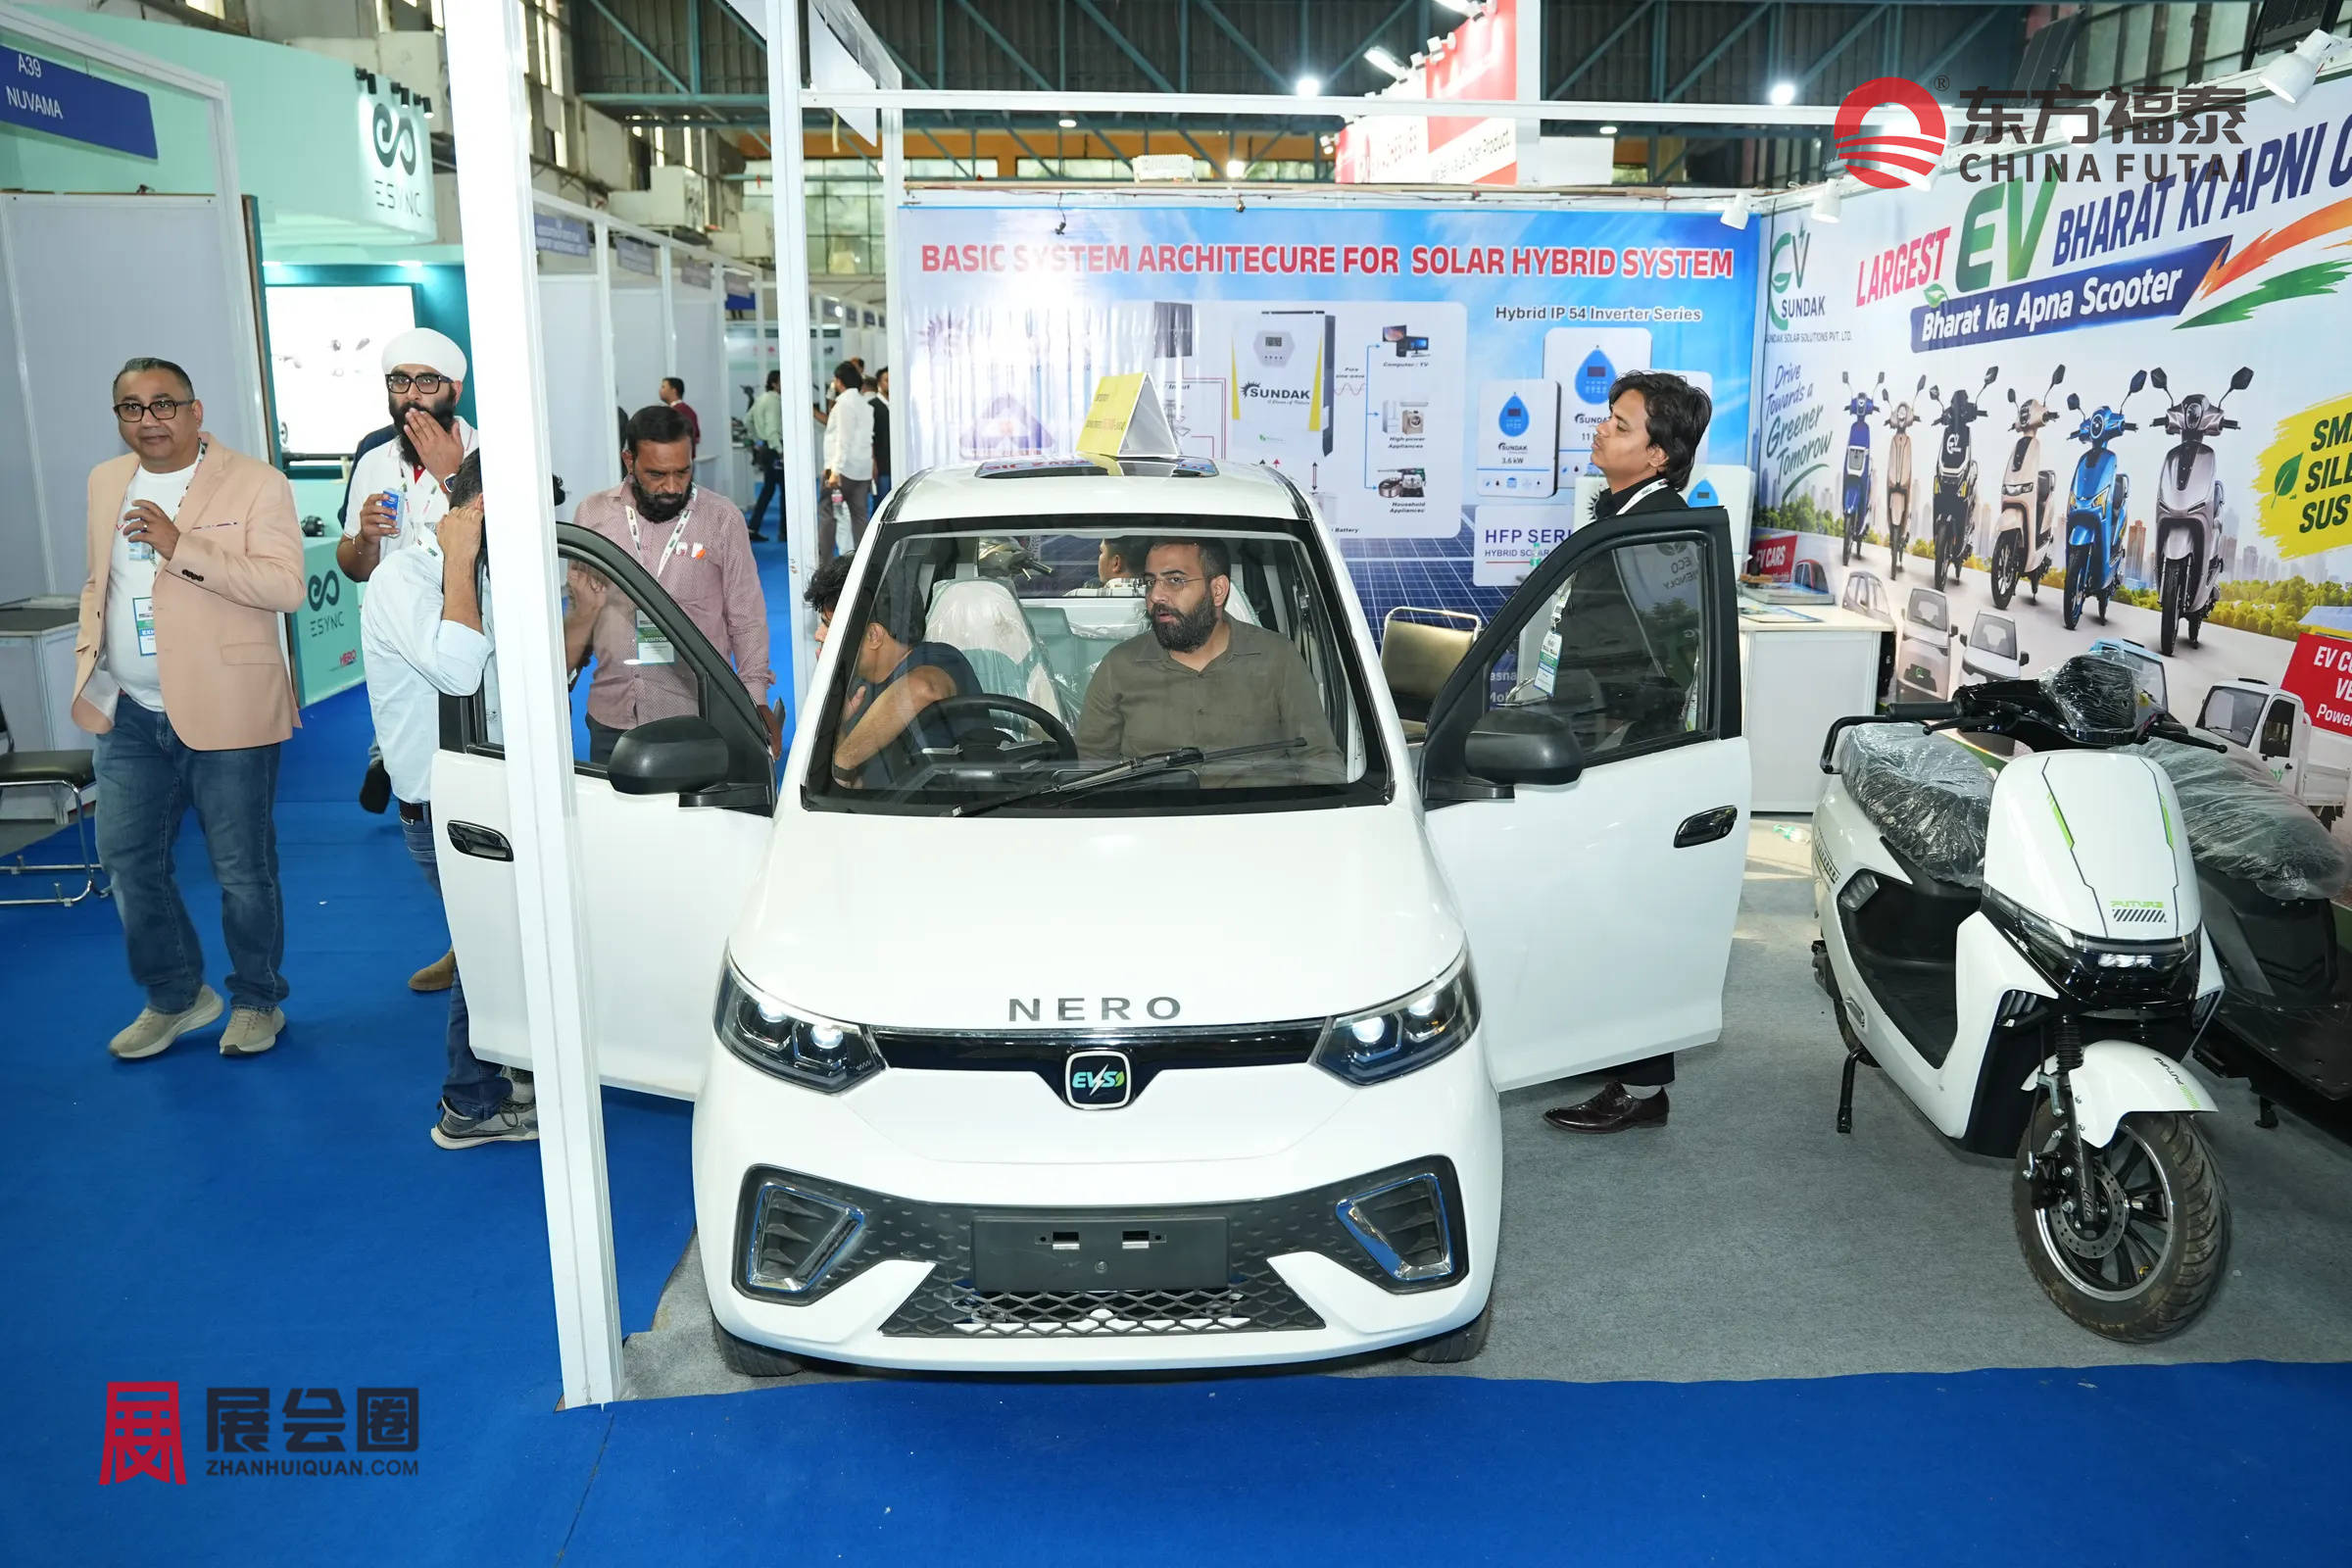
塔塔(Tata):38.99%。本土品牌产品覆盖Tiago.ev、Punch.ev和Nexon.ev等,涉及城市小型车与不同级别家庭用车,形成较广的价格和车型组合。
名爵(JSW MG Motor India Private Limited):26.69%。印度JSW集团与上汽集团合作体系下的汽车企业,电动车包括Comet EV、Windsor EV和ZS EV,分别面向城市代步及家庭乘用需求。
马恒达(Mahindra & Mahindra):21.41%。印度本土制造商以纯电动运动型多用途汽车参与竞争,BE 6和XEV 9e等产品突出专用纯电平台与不同车身定位,客户集中于相应级别乘用车市场。
3.充电服务品牌
Tata Power EZ Charge覆盖家庭、公共和公交等充电业务,客户包括私人车主、场地方及车队。Ather Grid主要联系轻型电动车用户,并通过兼容设备及合作网络提供补能。两者分别处于不同车辆与场景市场,属于印度充电服务的核心梯队。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#印度#


 登录


 67
 0