2028年德国汉诺威商用车展IAA TRANSPORTATION 2028
展会圈,你的参展指南!
2028年德国汉诺威商用车展
The 73th IAA TRANSPORTATION 2028
展会时间:2028年09月19-24日
展会地点:德国·汉诺威
举办周期:两年一届·第73届
主办单位:德国汽车工业协会
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
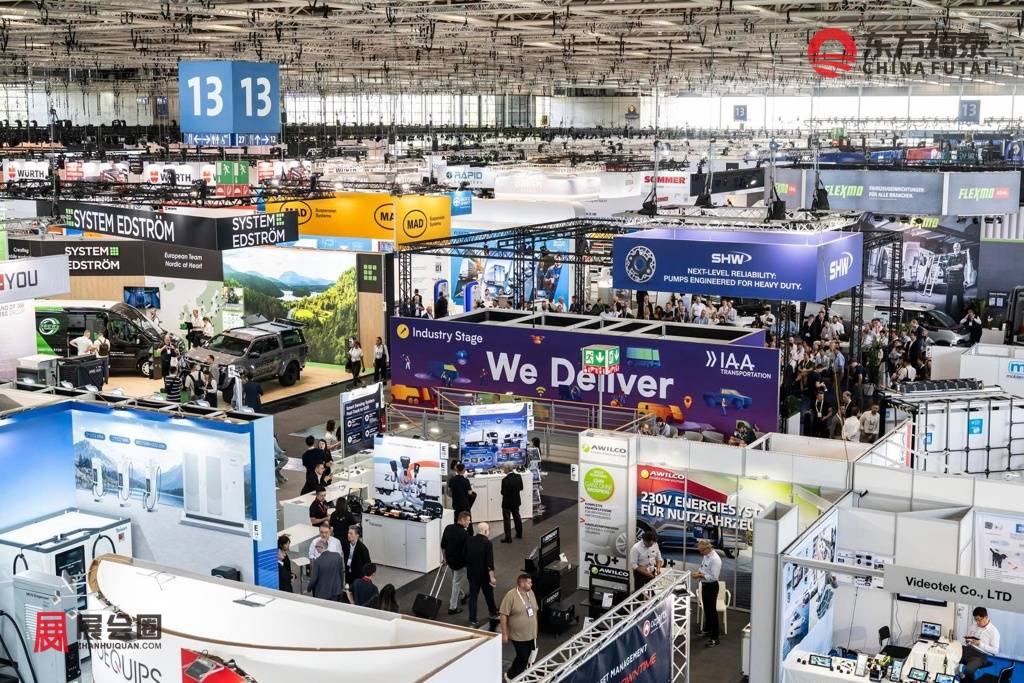
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028是全球商用车、交通运输与物流产业的重要国际性展览会,计划于2028年09月19-24日在德国汉诺威国际展览中心举行,09月18日为媒体日。展会历史可追溯至1897年创办的德国国际汽车展览会,自1992年起形成独立的商用车展览体系,并于2022年更名为IAA TRANSPORTATION。该展会以商用车技术创新、运输体系升级及物流产业转型为主要方向,覆盖整车制造、汽车零部件、运输装备及相关基础设施等产业领域。
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028的展示内容围绕现代交通运输产业链展开,涵盖重型卡车、轻型商用车、客车、专用车辆、挂车及车身制造技术,同时涉及动力总成、底盘系统、智能驾驶、车联网和数字物流等技术领域。随着欧洲商用车产业加快向低碳运输转型,纯电动卡车、氢燃料电池商用车、动力电池系统以及大功率充电基础设施成为行业关注的重要方向。展会不仅展示车辆产品,也关注能源补给、运输效率和物流运营成本之间的协同关系。
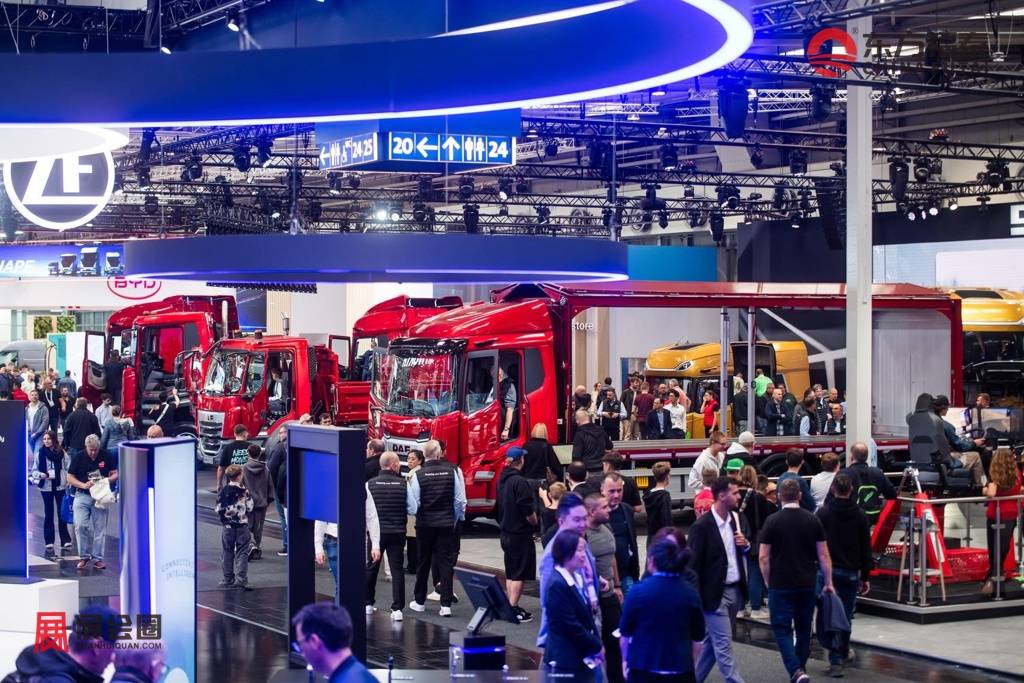
从往届规模来看,该展会具有较强的国际参与度。2026年展会共吸引来自46个国家的1,589家参展企业,累计观众超过14万人,其中专业观众超过11.3万人,国际专业观众占比达到40%。展会期间集中展示了150余项全球首发成果及新产品,并安排了84辆车辆参与动态试驾,累计试驾约8,500次。这些数据反映出展会已由传统商用车产品展示,逐步发展为集整车技术、能源基础设施、产业交流与实际应用体验于一体的国际行业平台。
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028预计将继续围绕商用车电动化、运输数字化及绿色物流等方向展开产业交流。对于整车制造商、动力电池企业、充电设备供应商及汽车零部件企业而言,欧洲重型运输电动化正在带来新的技术需求,尤其是兆瓦级充电系统、高能量密度动力电池、热管理系统和智能车队管理技术。展会所覆盖的整车制造企业、物流运营商、技术供应商及能源基础设施企业,为观察欧洲商用车产业的发展方向、产品技术路线与供应链合作模式提供了重要窗口。
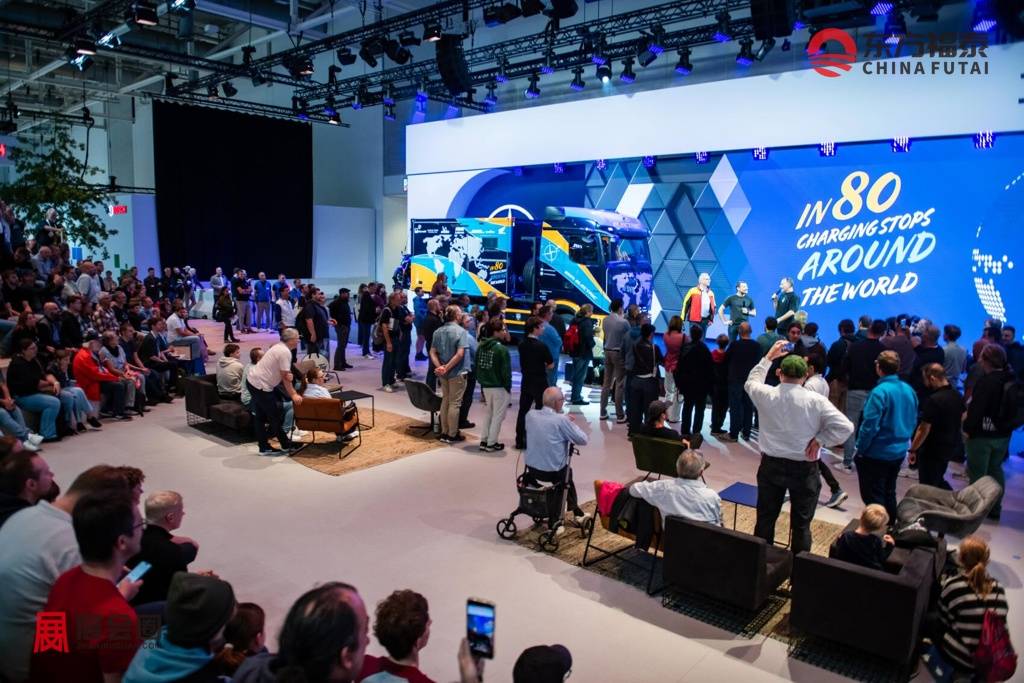
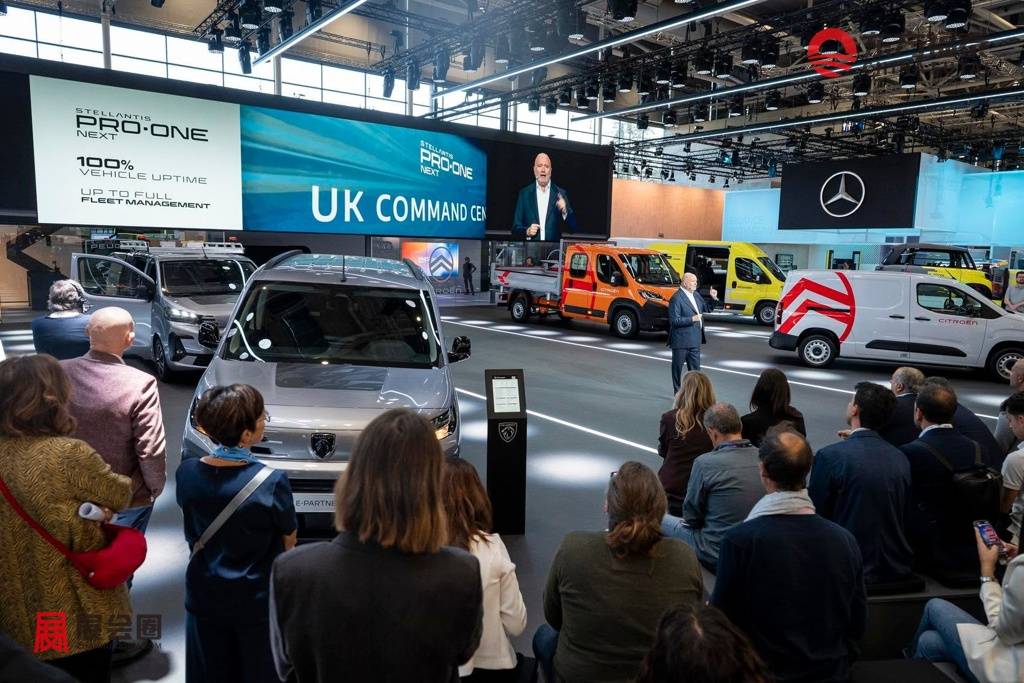
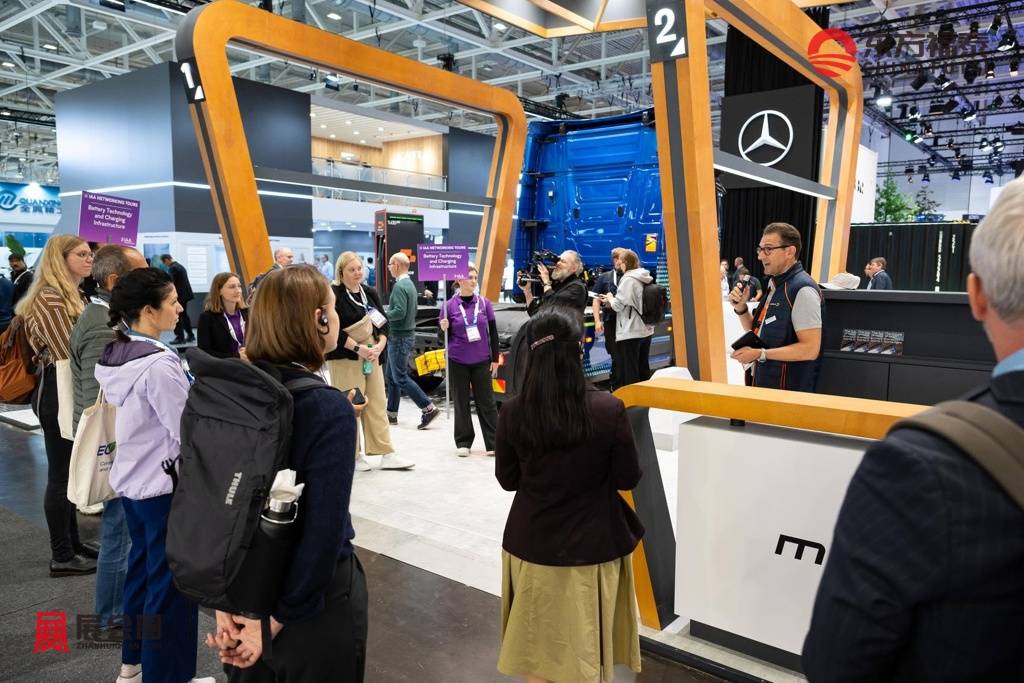
2026年展会的参展阵容呈现出整车制造与新能源配套技术同步发展的特点。比亚迪、东风汽车、上汽大通等中国车企与欧洲商用车制造商共同参与展示;宁德时代、中创新航等电池企业,以及华为数字能源、阳光电源、特来电等充电技术企业,也出现在参展名录中。充电基础设施方面,Milence联合戴姆勒卡车、MAN和Scania开展了兆瓦级充电演示,展示了重型电动卡车与大功率补能技术的实际结合。
展品范围
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。

七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、德国商用车市场分析
1.德国市场按重量与用途形成多个板块
德国商用车市场包含轻型运输车、中重型货车及客车,需求来源既有物流运输,也有建筑、公共交通及企业自用。德国国际机动车制造商协会公布,2026年1—9月德国商用车新登记252,867辆,同比下降2.3%。其中不超过3.5吨的车辆188,810辆,超过16吨的车辆41,197辆,客车5,245辆。
各类别表现并不一致。同一统计中,轻型车辆登记下降4.1%,超过16吨车辆增长4.1%,客车增长10.1%。商用车总量变化因此不能直接代表每个细分市场的采购情况。轻型配送与重型货运在车队规模、更新周期和运营用途上有所区别,客车又受到公共交通采购及运营安排影响。
上述重量分类也决定数据比较的边界。轻型商用车数量较大,但单车价格、上装和运行任务与重卡不同;客车登记量较小,却可能以车队批次组织采购。车辆登记、整车厂批发及运输企业新增运力分别反映不同环节,不能用某一家企业的全球交付量推算德国全国市场占有率。
2.车辆采购连接持续运输支出
商用车属于经营资产,客户购买车辆是为了完成运输或作业。售价之外,燃料或电力、通行费、维修、融资和停运形成持续支出。运输企业的更新决策同时涉及车辆年龄、运输合同及已有车队配置,新动力车型进入市场也需要与具体线路衔接。
柴油车辆仍服务大量既有运输任务,电动产品则在不同用途逐步增加。两种供给并存,意味着配套市场同时面向传统动力维护和新能源设备建设。已有车队的维修件需求与新增电动车的电池、电驱和充电采购,并非同一批客户在同一时点完成的统一替换。
2.产品价值按运输任务体现
货物重量、容积和装卸频次影响车辆配置。快递及零售配送较多涉及频繁停靠,区域工业运输联系固定工厂和仓库,长途物流则需要安排驾驶休息与途中补能。即使采用相同底盘,不同货厢、挂车和作业设备也会形成不同的成车用途。
德国市场因此同时存在整车销售、专用改装及运营服务。物流客户可能向品牌经销商采购标准车辆,也可能通过上装伙伴完成专用配置;车辆投入使用后,维修、远程监测和金融合同继续连接制造商与用户。商用车的市场范围超出一次性整车交易。
二、德国商用车产业细分
轻型商用车:包括厢式运输车、底盘驾驶室及其他工作用途车型,客户涉及配送企业、维修服务、建筑施工和中小企业。厢式车强调装载空间和进出便利,底盘车型通过上装形成货厢、冷藏或专用服务车辆。车辆尺寸、允许总质量及实际载荷共同约束产品配置。
客车与公共交通:客车客户包括公共交通机构、运营企业及旅游运输企业。城市公交较多围绕线路班次、车辆回场及场站补能组织,长途客运则有不同的行程和停车安排。公交电动化不仅产生车辆需求,也联系车场电力、充电设备和维修设施。客车与货车不能仅按动力形式合并分析。车辆空间、乘坐及无障碍要求、上下客组织与行李承载,分别影响产品设计。公共服务采购还涉及长期运营及交付批次,制造商的车辆平台需要与运营方的设施和人员安排衔接。
重型货车:重型货车包含牵引车和不同车桥、上装形式的载货底盘。牵引车与半挂车组成运输单元,底盘车辆则可配置厢体、罐体或其他作业装置。区域配送、工厂间运输和长途运输对车辆持续行驶能力、载重和停放安排有不同要求。
挂车、上装及数字服务独立形成业务:挂车和专用上装承担货物容纳、固定、温控及装卸功能,涉及钢铝结构、复合材料、门体、地板和作业装置。它们可以与不同整车品牌配合,采购方既有车队,也有成车集成及改装企业,业务并不完全随某一动力系统变化。车队软件则围绕车辆运行信息提供服务。位置、故障、维保和能耗记录连接驾驶员、调度员及维修网络,帮助企业组织既有车辆。充电管理属于电动车队增加的内容,传统车辆同样具有远程监测和维修管理需求,数字化服务的客户基础跨越不同动力形式。
三、德国商用车政府政策
重型车辆二氧化碳排放政策。欧盟《条例(EU)2024/1610》修订重型车辆二氧化碳排放标准,对相应新车类别提出2030年减排45%、2035年减排65%、2040年减排90%的目标,并扩大覆盖范围。要求针对制造商及法规规定的车辆类别执行,不等于要求所有存量车在目标年份退出运营。这项制度把新车产品结构与制造商排放责任联系起来,支持零排放车型增加。不同用途及特种车辆存在具体适用边界,不能把普通货车目标直接套入所有作业车辆。
道路通行费政策。德国通行费运营机构Toll Collect公布,符合条件的零排放货车通行费豁免延续至2031年6月30日,涉及纯电动、氢动力及燃料电池等符合规定的车辆。技术允许最大总质量超过4.25吨的零排放车辆适用相应期限,不超过该重量的零排放车辆另有持续豁免安排。
重型车辆基础设施政策。德国联邦交通部于2026年公布,全国高速公路货车快充网络进入实施,规划约350处站点,由相关高速公路和充电基础设施机构共同推进。其对象是重型车辆沿途补能,建设安排同时涉及场址、电力和充电设备。这些站点属于网络部署安排,不代表全部设施已经开放。道路公共网络与企业自有场站承担不同补能任务,公共投资和组织机制主要改善途中服务条件,运输企业内部停车及电力设施仍由各项目安排。
四、德国商用车市场趋势
1.动力选择将继续按线路分化
德国已有柴油和纯电商用车共同供给,未来产品变化预计继续围绕运输任务展开。固定往返、回场时间明确的业务,较容易把补能纳入排班;线路变化较多的运输则需要更广的网络和更多运营数据。车型电动化不会按所有车队统一的时间表推进。重卡产品也在增加不同底盘、车桥和载荷组合。电池布置需要与车身、轴荷和上装空间配合,车辆开发将更加重视整车任务而非单独扩大电池容量。传统动力产品的效率改进仍与新能源平台开发并行,市场在过渡阶段保留多种技术路线。
2.充电功能将更多融入运输组织
随着电动车增加,车队需要将电量、补能时段和车辆出勤联系起来。公共快充与场站充电预计形成互补:前者服务途中行程,后者利用停放窗口。设备和能源管理服务也可能更多面向多车场站,已有建筑用电与车辆负荷共享供电资源,充电调度需要识别车辆离场时间及必要电量。技术需求由单台充电器延伸至站内控制及运维,但其配置仍随具体车队和场地而变化。
3.专业车型将把工作功能纳入平台开发
轻型运输车已经形成不同车长、车高和底盘配置,后续产品预计继续保留面向专业用途的选择。对于每天多次装卸的车辆,低地板、门体和货物固定关系到作业效率;维修服务车辆则涉及工具及材料储放。平台开发与专业上装之间的接口,将随着车型增加而更加具体。电动底盘也使作业设备与车辆能源之间的联系增强。未来产品可能更细致地区分行驶与作业耗电,供应商需要通过整车验证确认功能。
4.车辆服务将更重视可用时间
商用车停运意味着运输任务无法按原计划完成,远程故障监测和预防性维护预计继续增加。软件能够把车辆异常转化为维修安排,配件及维修网络则完成实际处置,两者需要共同支撑车辆使用。对制造商及服务企业,后续竞争可能更多体现为车辆、金融及维护的组合。不同合同可以分担购车、维修和电池相关责任,但费用及保障范围仍由具体产品和服务条款决定。
五、德国商用车产业概况
1.德国拥有整车与系统开发基础
德国商用车产业包含重卡、轻型运输车、客车和相关动力系统制造,整车企业与零部件供应商形成长期协作。柴油发动机、变速、底盘及制动体系仍服务既有车型,电池、电驱和高压系统则进入新能源平台。不同动力的制造业务在同一产业体系中并存。
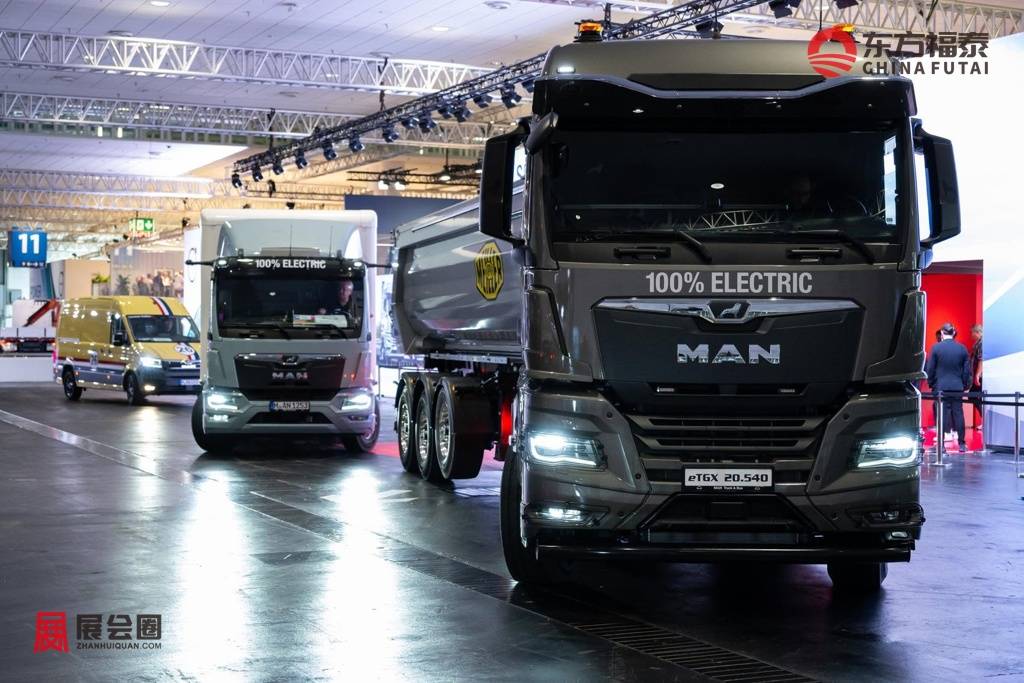
电动化已经进入制造物流本身。MAN Truck & Bus SE的德国工厂体系涵盖纽伦堡电池及慕尼黑车辆相关生产,零部件需要在工厂间流转。制造企业不仅是整车供给方,也是运输服务的客户,工业物流由此成为商用车实际应用的一部分。
2.改装与工程企业连接底盘和终端用途
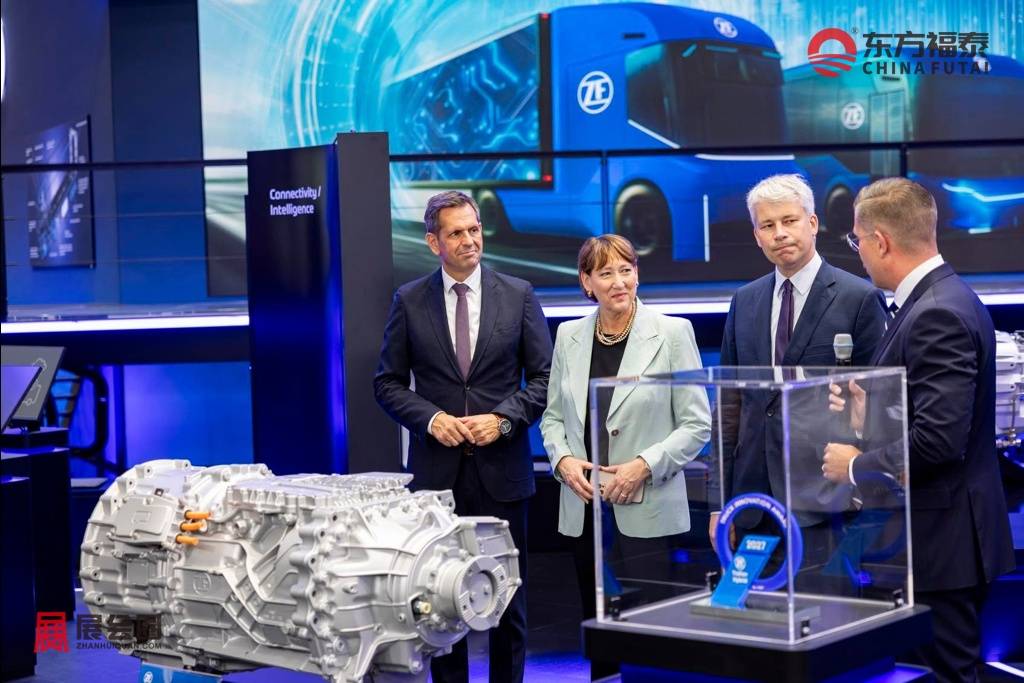
底盘制造商提供基础车辆,上装企业完成特定货厢及作业配置,客户获得适合运输任务的成车。这种多阶段供给使电气接口、结构尺寸及质量控制贯穿不同企业。车辆品牌和上装企业通常承担不同交付内容,合作关系不宜当作同层品牌竞争。
新能源车辆在这一结构中增加了电力与热管理问题。上装若需要持续供电,车辆电池、外接电源和控制方式需要配合;传统机械作业接口也可能改为电动功能。具体方案由车型和任务决定,相关产业活动是底盘工程、专业设备及最终车辆验证的组合。
德国供应还包含可直接用于企业工作的成车产品。梅赛德斯-奔驰德国业务提供不同长度和车高的Sprinter,车辆尺寸可与运输任务配合;大众商用车的ID. Buzz Cargo则以纯电厢式车进入商业用车选择。这些在售产品说明,商用车供给既有面向后续改装的基础车辆,也有以完整厢式车型连接客户的路径。
3.销售、金融及维修形成持续服务网络
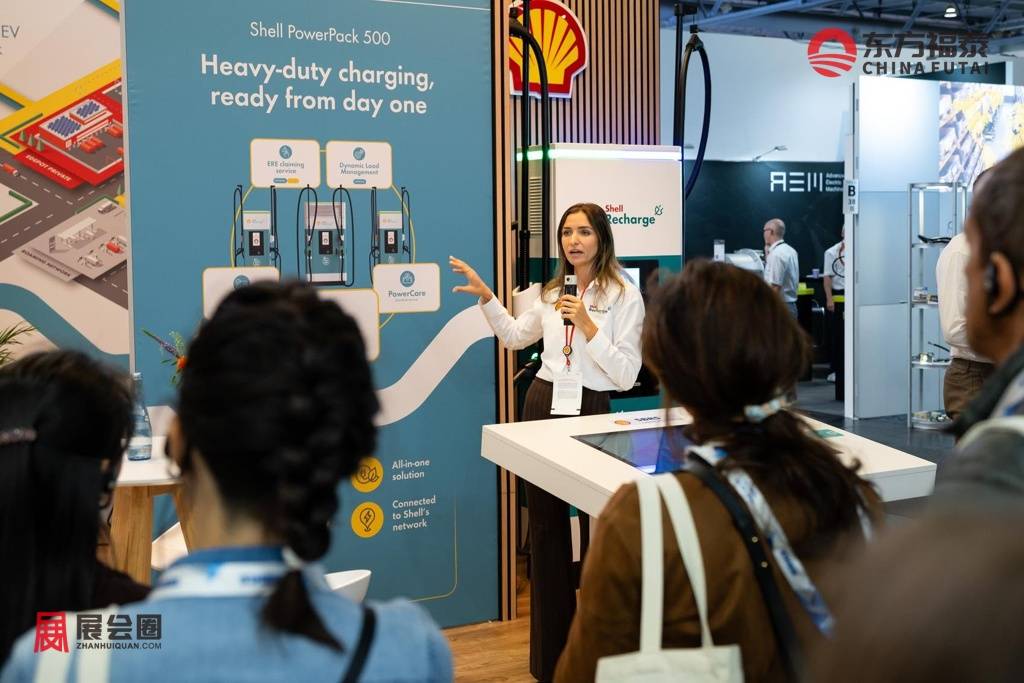
商用车销售通过品牌业务和授权渠道联系车队,中小企业与大型物流客户采用不同采购规模。金融、租赁和维修合同降低了客户自行组织全部服务的复杂度,车辆交付后仍有定期维护、备件和故障处置。
大型品牌在德国提供的电动车服务,已包含与车辆产品相联系的维护安排。沃尔沃卡车德国业务提供电动车Gold服务合同,福特商用车业务则把车队软件与车型组合介绍。服务收入与整车销售分别形成业务,网络覆盖和维修能力成为客户评价的一部分。
六、德国商用车市场动态
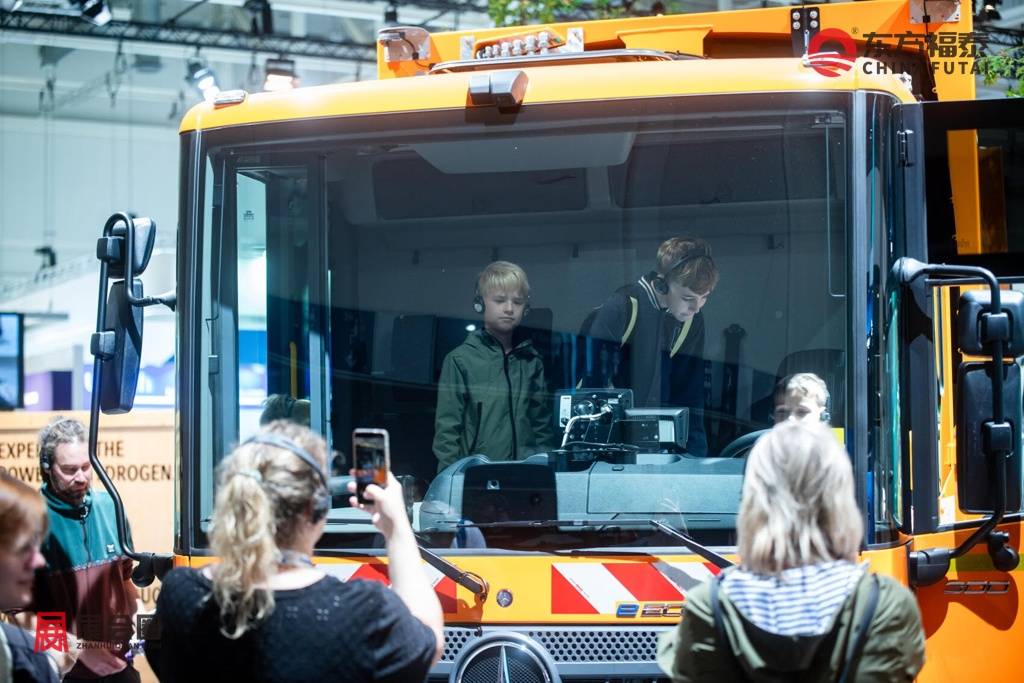
亚马逊(Amazon)在德国投入使用超过50辆梅赛德斯-奔驰eActros 600。戴姆勒卡车股份公司(Daimler Truck AG)于2026年9月9日公布这一车队进展,纯电重卡已进入德国运输业务。事件提供了物流客户实际采用量产电动重卡的案例,车辆供给正与客户运行任务衔接,而非停留在概念展示。
Kloiber GmbH将MAN电动重卡用于纽伦堡与慕尼黑工厂之间的入厂物流。MAN于2026年公布,该运输包括向慕尼黑运送电动货车生产所用电池。电动商用车由此参与自身产业链物流,固定工厂线路和工业货物流转为车辆提供了明确应用场景。
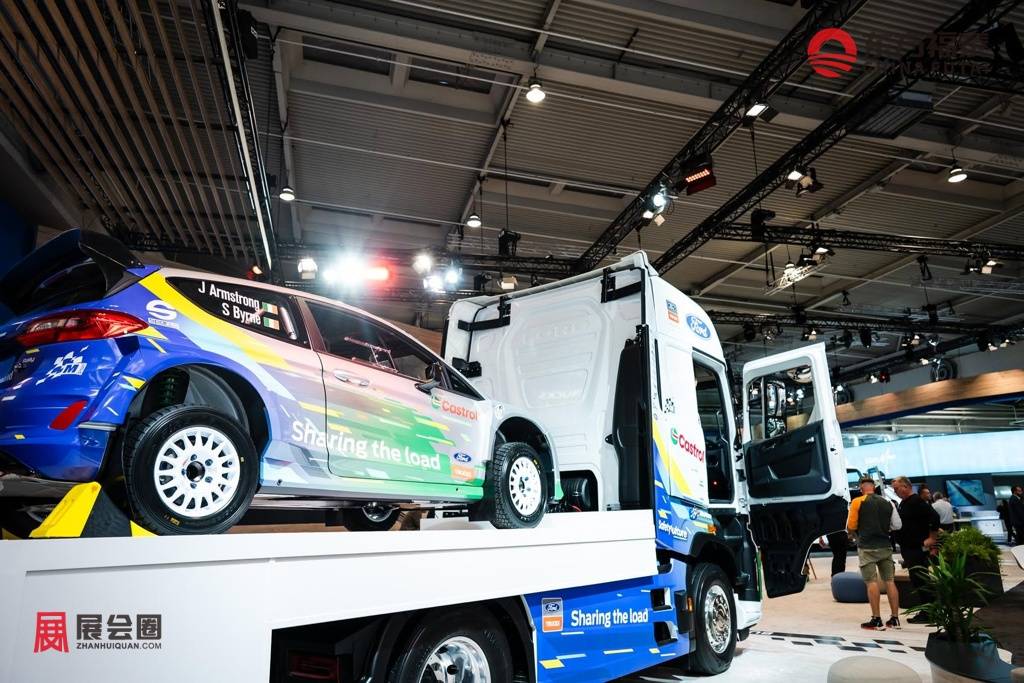
Ford Pro在2026年9月汉诺威展会上发布新的车辆可用性软件及电动运输车配置,产品内容包括96千瓦时电池版本的E-Transit。更新同时涉及车型和车队服务,反映轻型商用车企业在增加产品选择的同时,也围绕停运和生产率组织数字化业务。
七、德国商用车品牌市场占有率
德国本土品牌梅赛德斯-奔驰(Mercedes-Benz/戴姆勒卡车)目前市场份额约30%-35%。作为德国商用车的绝对霸主,其产品线覆盖轻客到重卡。奔驰在长途干线物流及高端特种车底盘市场占据统治地位,其纯电重卡eActros也是行业电气化转型的标杆。
德国本土品牌曼恩商用车(MAN Truck & Bus)目前市场份额约20%-25%。隶属于传拓集团(Traton),曼恩在中重型卡车及城市公交市场稳居第二。该品牌在区域配送、工程自卸车领域极具优势,正依托慕尼黑主场全力推进纯电重卡eTGX的量产。
德国本土品牌大众商用车(VW Commercial Vehicles)目前市场份额约15%-20%。该品牌在3.5吨以下的轻型商用车(LCV)细分市场中占据压倒性优势。凭借经典的Transporter系列及纯电ID. Buzz,大众是德国“最后一英里”城市配送的首选。
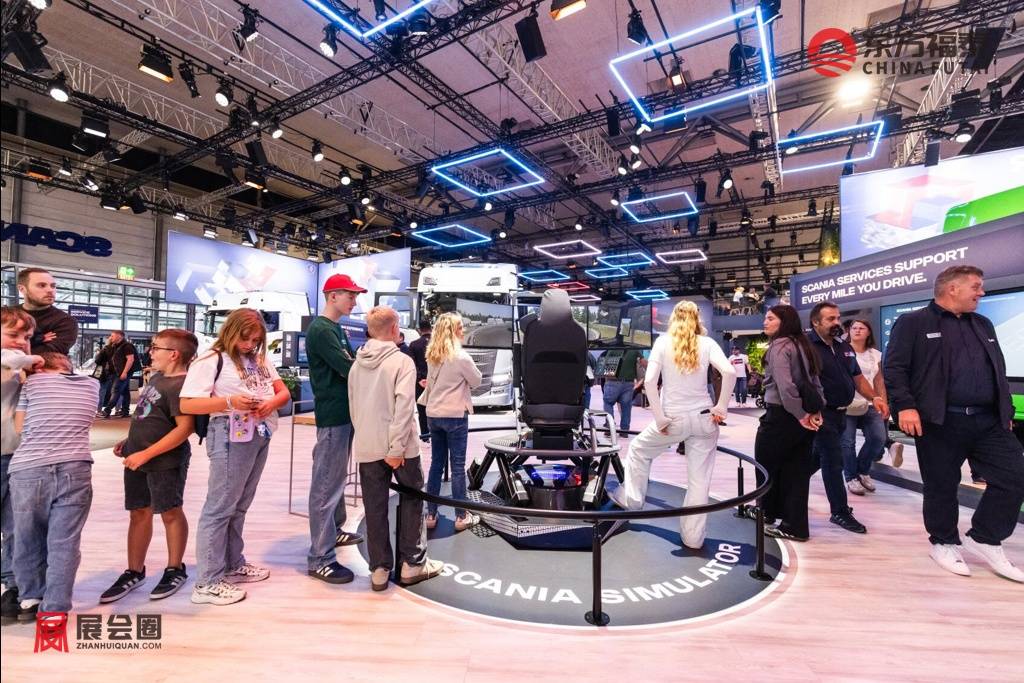
瑞典品牌斯堪尼亚(Scania)目前市场份额约10%-12%。斯堪尼亚在德国被精准定位为高端重卡品牌。其产品以卓越的燃油经济性、强大的V8发动机平台及超高的出勤率闻名,是众多从事跨国长途干线物流的大型车队高度青睐的旗舰盈利车型。
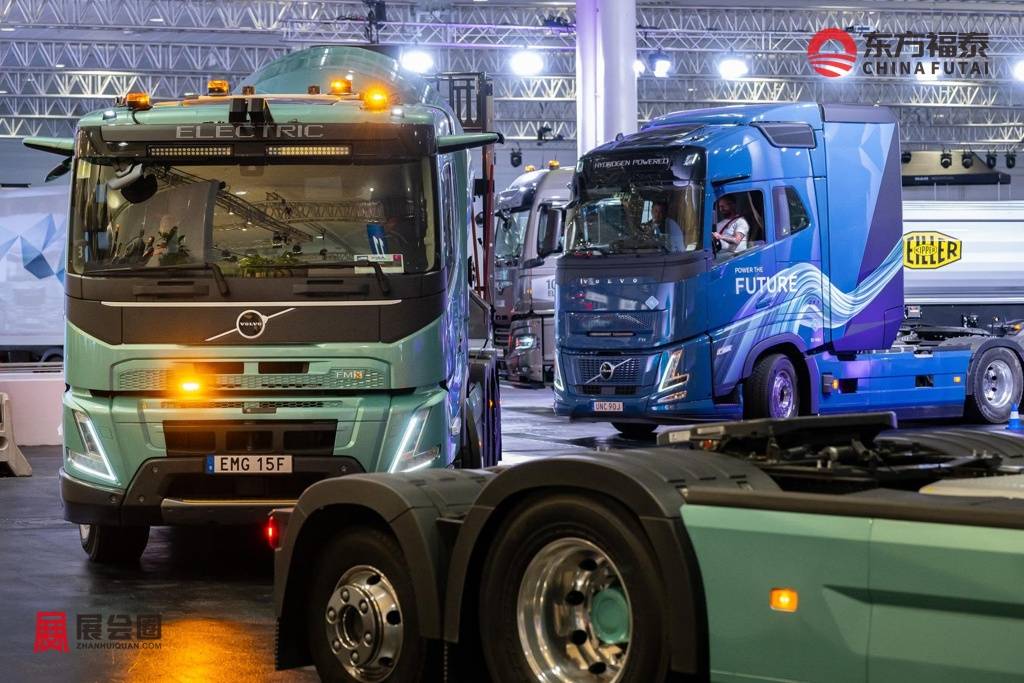
瑞典品牌沃尔沃卡车(Volvo Trucks)目前市场份额约8%-10%。沃尔沃在德国市场以极致的安全标准和重载牵引能力著称。值得注意的是,沃尔沃目前在德国纯电动重型卡车(BEV Heavy-Duty)的实际商业化交付量上处于行业的绝对领先地位。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#德国#


 登录


 61
 0