2027年印度新能源电动车及充电桩展BMG 2027
展会圈,你的参展指南!
2027年印度新能源电动车及充电桩展
The BMG 2027
展会时间:2027年02月04-09日
展会地点:印度·新德里
举办周期:一年一届
主办单位:SIAM,ACMA,CII
同期举办:2027年印度国际汽配展Auto Expo India
2027年印度国际电池储能展BBS 2027
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
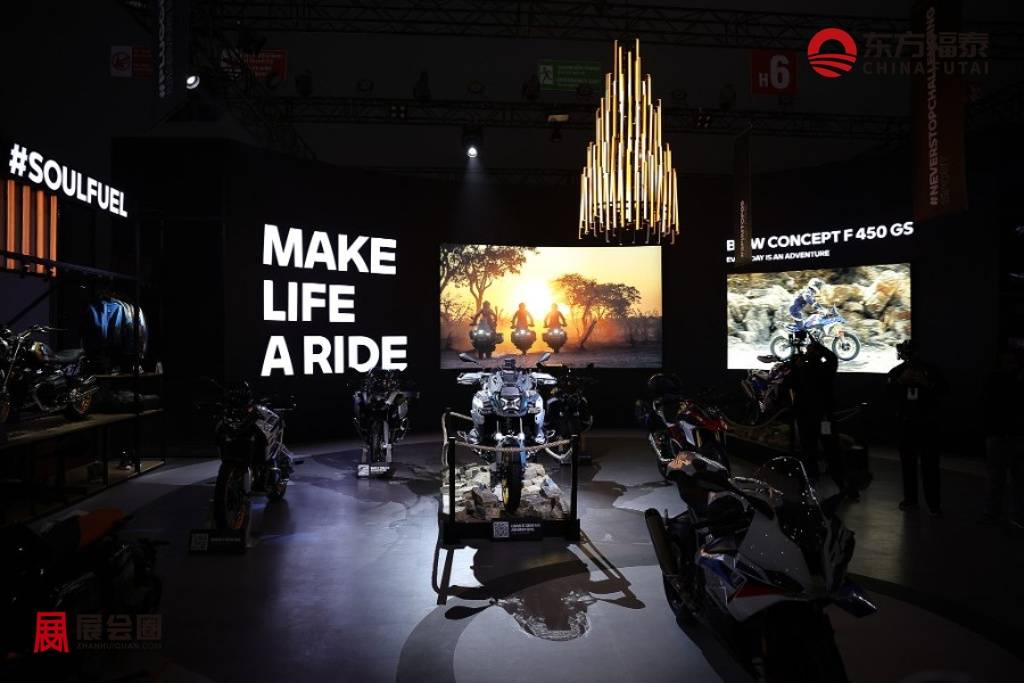
2027年印度新能源电动车及充电桩展BMG 2027将于2027年02月04-09日在新德里举行,活动涉及汽车整车、零部件、电池、充电设施及相关制造技术。根据公布的展览安排,本届活动分别使用Bharat Mandapam和Yashobhoomi两个场地。其中,前者主要涉及汽车整车、电池、轮胎及出行技术等领域,后者以汽车零部件及制造配套为主。不同板块的举办时间有所区别,整车相关展览计划持续至2月9日,汽车零部件展则安排于2月7日结束。
电池制造和充电基础设施被纳入2027年印度新能源电动车及充电桩展BMG 2027的展示范围,相关内容涵盖电池材料、生产设备、电池管理系统、热管理、检测认证及回收利用等环节。充电设备、充电网络和换电技术也属于涉及的领域。对于印度电动汽车产业而言,电池不仅关系到整车成本和续航表现,还涉及高温环境下的运行安全、充电效率及后期维护。不同车辆类型对补能设施的要求也存在差异,例如城市电动两轮车、物流配送车辆和电动公交车,在充电频率、场地条件及运营时间方面具有各自的特点。

除电动化技术外,汽车软件、智能网联和先进材料也是2027年印度新能源电动车及充电桩展BMG 2027涉及的内容。出行技术板块包括车辆联网、辅助驾驶、数据管理及相关软件应用,材料领域则涉及钢铁、轻量化材料及汽车制造工艺。随着汽车电子系统日益复杂,车辆研发已不再局限于传统机械结构,电子控制、软件功能和系统集成在产品开发中的作用逐渐增加。与此同时,材料选择仍直接影响车身重量、制造成本和车辆安全性能,相关技术的发展与汽车制造体系的调整密切相关。
从展览内容的划分来看,本届活动涉及整车制造、零部件供应、能源技术和汽车软件等多个产业环节,各专业展览分别设置相应的展示内容与会议议题。这种安排也反映了印度汽车产业目前面临的多方面技术问题,包括新能源汽车供应链建设、动力电池本地化生产、充电设施适配以及汽车电子技术应用等。对于印度汽车制造业而言,传统零部件体系与新能源汽车技术之间的衔接,仍是产业转型过程中需要持续关注的问题。
以下是已经出现在2027年印度新能源电动车及充电桩展BMG 2027参展商名单中的企业:
新能源乘用车及整车制造企业:比亚迪(BYD India,中国)、宝马(BMW India,德国)、现代汽车(Hyundai Motor India,韩国)。
商用车及客货运输企业:Ashok Leyland(印度)、JBM Auto(印度)、Cummins India(美国康明斯印度业务)、Jakson Green Vehicle(印度)。
电动摩托车及两轮车制造企业:Ather Energy(印度)、Greaves Electric Mobility(印度)、Hero MotoCorp(印度)、Honda Motorcycle and Scooter India(日本)、India Yamaha Motor(日本)。
新能源汽车技术及电动化配套企业:Adris Electric Private Limited(印度)、BlueRick Mobility Private Limited(印度)、IX Energy Pvt Ltd(印度)。
展品范围
一、整车及新能源电动车
乘用车:轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
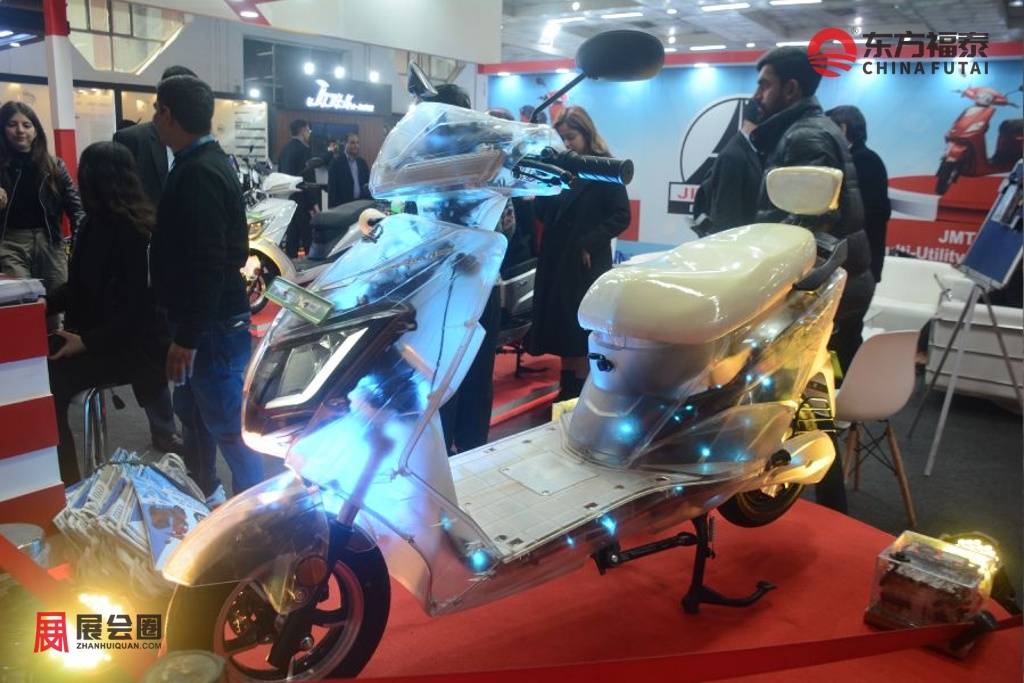
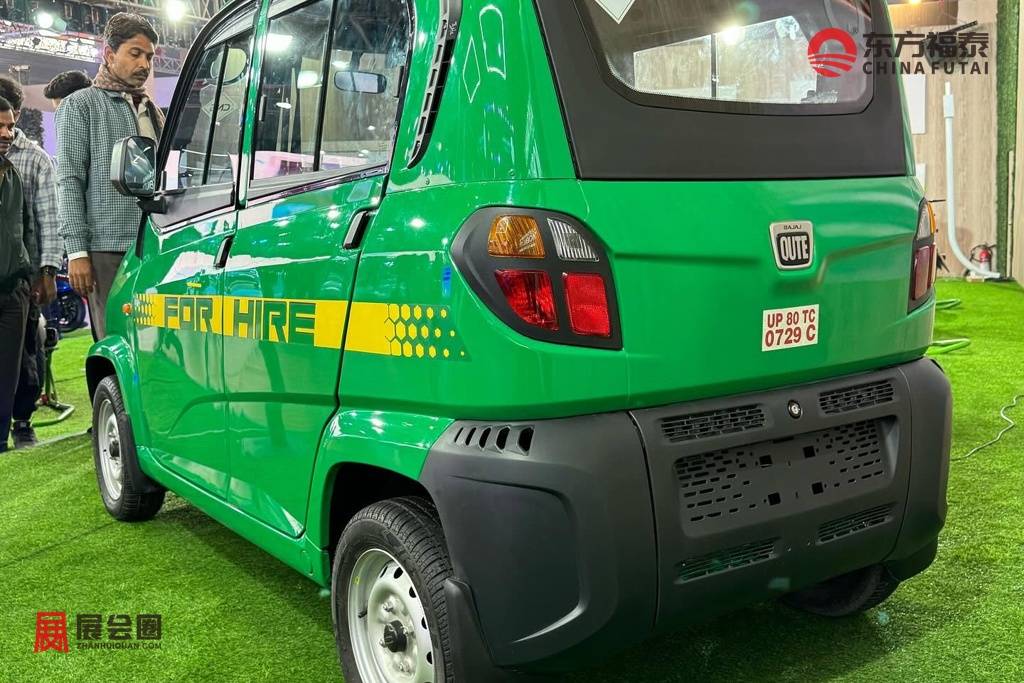
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
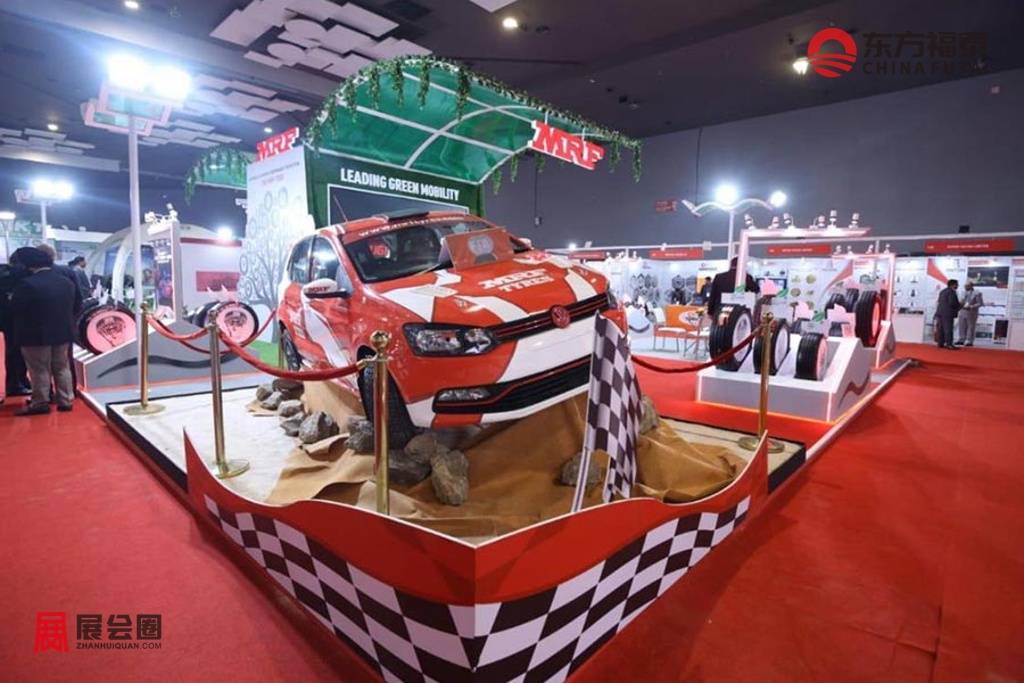
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
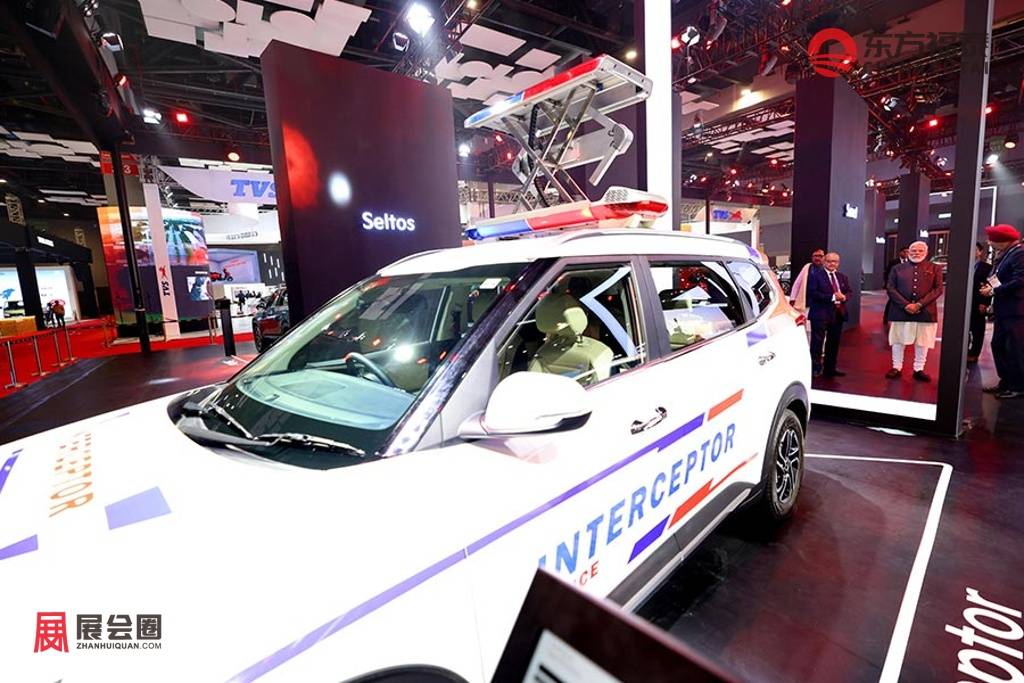
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。

市场介绍
一、印度新能源电动车及充电桩市场分析
1.车辆数量与业务价值分布不同
印度电动车的数量基础主要来自轻型车辆。EVreporter于2026年2月发布的2025年度资料显示,全年电动车销售超过236万辆,占汽车总体销量的8.36%;其中高速电动两轮车约134.5万辆,占电动车销售的56.99%。该统计含特伦甘纳邦,不含低速电动两轮车。两轮车在总量中的位置,使印度电动化同时具有日常通勤消费与小规模经营用车的特征。
2.地区差异与车型结构相互影响
印度市场的地域差异不仅表现为销售数量,也与当地车型构成有关。EVreporter的2025年资料指出,北方邦贡献全国电动车销量的17.15%,主要受到电动人力车规模带动;班加罗尔则在电动两轮车城市销量中表现突出。某一地区电动车总量较大,并不必然意味着当地乘用车快充需求同样居前,车辆类别是理解地区数据的重要背景。
3.设备销售与充电经营形成不同收入
印度充电市场已有设备制造、站点投资、安装维护及面向车主的充电服务。设备制造商向运营企业或项目集成方交付整机和部件;运营企业获得场地及供电条件后,组织面向车辆用户的服务。公共充电的持续收入来自实际充电活动,设备安装数量则反映资产部署,两项指标并不等同。
二、印度新能源电动车及充电桩产业细分
两轮与三轮车辆:电动两轮车主要覆盖城市踏板车及短途出行,产品已经形成面向家庭使用与偏重性能的不同系列;家庭车型强调座椅、储物和日常便利,性能车型则加入动力表现与联网功能。三轮车包含低速电动人力车、电动载货车以及L5类载客、载货车辆。载客业务联系城市短途运输,货运业务服务商户和配送网络;驾驶者既可能自行购车,也可能在车队或租赁安排下使用。
乘用车:电动乘用车已包括城市小型车、家庭跨界车和不同级别的运动型多用途汽车。小型车辆主要回应城市停车及短途使用,较大车型则兼顾家庭空间与跨城行程。车型增加后,用户在售价之外还会接触电池容量、家庭充电安装、质保和公共网络等一整套产品内容,汽车渠道也相应承担补能服务介绍。
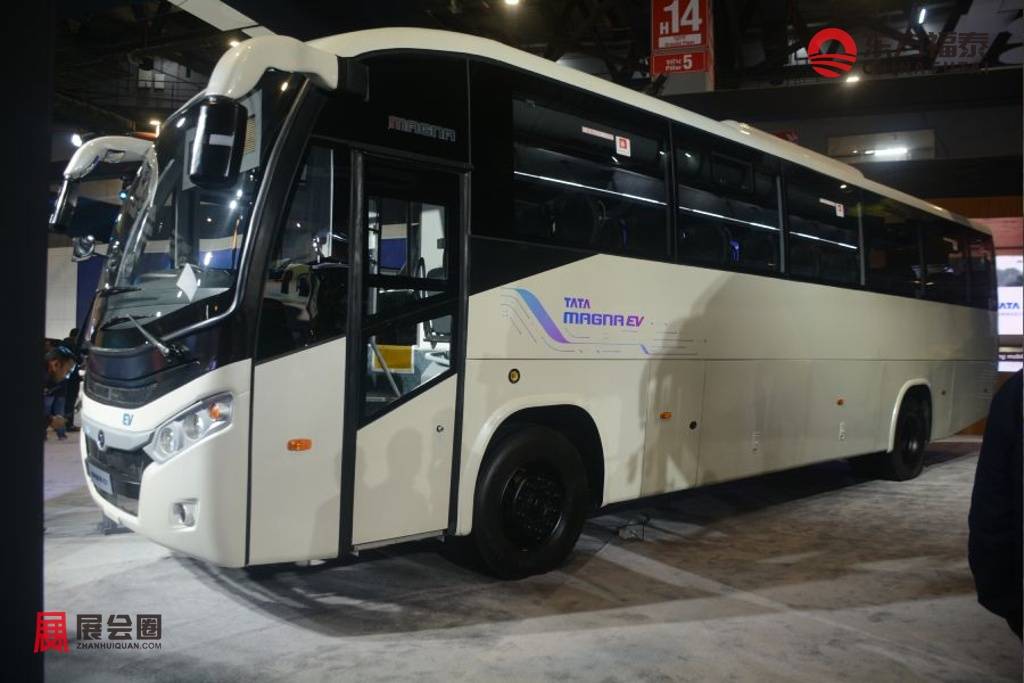
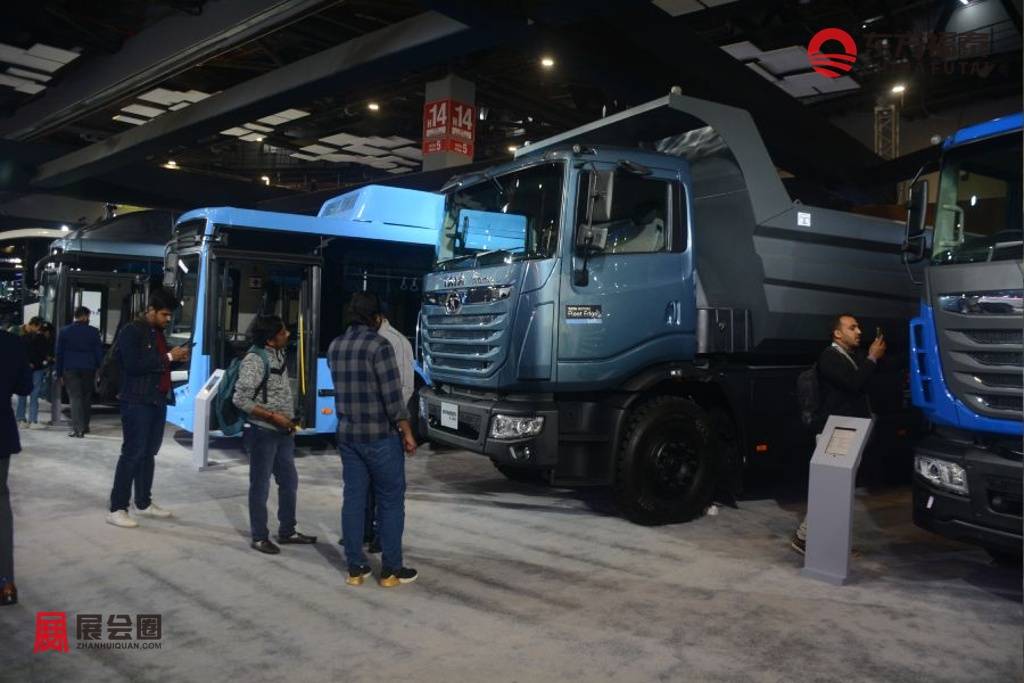
商用车:公交电动化围绕公共交通采购、车辆交付及持续运营展开,买方包括交通机构及参与运营的企业。车辆之外还涉及车场、电力接入、维修和运营服务。此类业务常以批次组织,与个人消费者逐辆购买的零售模式有明显区别,订单、交付和实际上线分别对应不同进度。
补能设备:家庭充电连接车主住宅及停车管理,公共充电服务多品牌车辆,车队设施则以一组运营车辆为主要对象。公共站点需组织寻站、支付和设备状态服务;车队补能还联系车辆出勤和调度。换电业务通过电池资产及站点组织补能,与固定电池车辆的充电网络并存,采用相应接口的车辆构成其服务基础。
三、印度新能源电动车及充电桩政府政策
电动交通财政支持政策。印度《总理电动出行创新车辆升级计划》(简称PM E-DRIVE)于2024年启动,涵盖符合条件的电动车类别、公共充电与检测设施升级。印度新闻信息局2026年10月资料显示,计划总预算已调整为1,190亿卢比,整体实施期至2028年3月31日。该资料列明,符合条件的登记电动两轮车补贴标准为每千瓦时2,500卢比、单车上限5,000卢比,适用于出厂价不超过15万卢比的车辆;L5类电动三轮车支持因完成目标已于2025年12月26日关闭。分车型执行使补贴对价格的影响存在差异,政策变化同时关系车辆产品与制造商申报安排。
充电基础设施管理政策。印度电力部于2024年9月17日发布《电动汽车充电基础设施安装与运营指南及标准—2024》,对公共、半公共和私人设施及相关供电主体建立管理框架。设置充电站属于无需电力经营许可的活动,私人企业可以参与,但技术、安全与供电接入要求仍然适用。
公共充电项目支持政策。印度重工业部于2025年9月发布《总理电动出行创新车辆升级计划下电动汽车公共充电站部署操作指南》,规定相关政府部门、中央公共部门企业、邦及其公共企业等提出部署申请。支持对象包括上游供电设施及充电设备,补助按场地类别区分;项目资金支持与面向车主的充电服务收费属于不同环节。
先进电池制造激励政策。印度《国家先进化学电池储能计划》生产挂钩激励方案以扩大本地电芯制造为目标,政策目标容量为50吉瓦时。印度重工业部2026年7月说明,其中40吉瓦时已授予国内制造企业。激励安排围绕制造投资及产出组织,与车辆购买补贴分别作用于供给和需求两端。
四、印度新能源电动车及充电桩市场趋势
1.充电网络将更重视实际使用
已有充电网络的经营资料显示,设备可用性和使用率正在进入运营企业的重点工作。对于拥有持续运行资产的企业,新增站点之外还存在维修、支付、联网及备件管理任务。面向2027年,充电业务预计继续增加对存量设施运行的投入,设备运行数据和实际服务记录将更频繁地用于经营评估。
2.车型供给增加将扩大产品比较范围
传统整车企业正把纯电动车纳入既有产品组合,专业电动车企业也在扩展系列。随着更多车型进入同一价格和用途区间,竞争预计进一步涉及车辆空间、使用便利、金融方案和渠道服务。不同客户能够比较的产品增多,单一车型较早上市所形成的优势可能受到后续供给影响。
3.制造投资将经历产能兑现与客户导入
电芯制造项目正在从政策授予转向工厂建设和供货准备。未来一段时期,设备投用、工艺稳定和客户认可预计仍是本地供给形成的重要步骤。电芯与整车、电池系统客户之间需要完成产品匹配,名义产能增加与可持续交付之间存在实施过程。
五、印度新能源电动车及充电桩产业概况
印度电动车产业建立在已有汽车及两三轮车制造体系之上。传统车企提供整车研发、生产及渠道基础,新进入企业则围绕电动车建立产品、软件与用户服务。车身、悬架、制动、内饰等原有配套继续参与车辆制造,动力电池、电驱和高压电气系统带来专门采购内容。
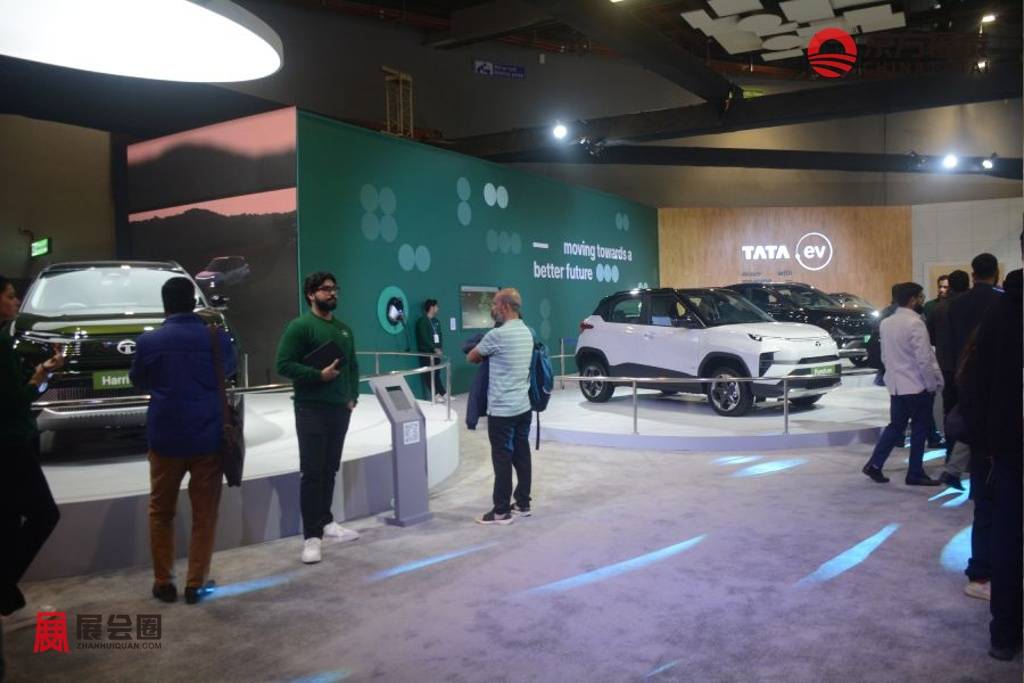
电芯建设进度与终端应用扩张不同步。印度重工业部2025—2026年度报告披露,在先进化学电池激励计划的受益企业中,Ola Cell Technologies Private Limited已建立安装产能为1吉瓦时的工厂。这一数值反映计划内特定企业的安装进度,与全国电池包装配能力及所有企业产能并非同一范围。
充电业务已经包含持续运营服务。The Tata Power Company Limited(塔塔电力)2025—2026财年资料显示,其公共充电网络通过全天候网络运营中心、主动维护、预测性诊断和关键备件管理改善设施运行。公司披露,该财年充电设备使用率增长25%,公共充电收入增长65%。这些变化反映其已部署设施的服务业务。
六、印度新能源电动车及充电桩市场动态
印度重工业部启动新一轮10吉瓦时先进化学电芯制造受益企业招标。该部于2026年7月15日公布全球招标文件,在既有制造激励方案下选择新增制造主体;10月的补充文件明确该轮面向电网级固定储能应用。此举继续推进本地电芯供给,但该轮招标的应用定位是固定储能,不能直接计为新增汽车动力电池订单。
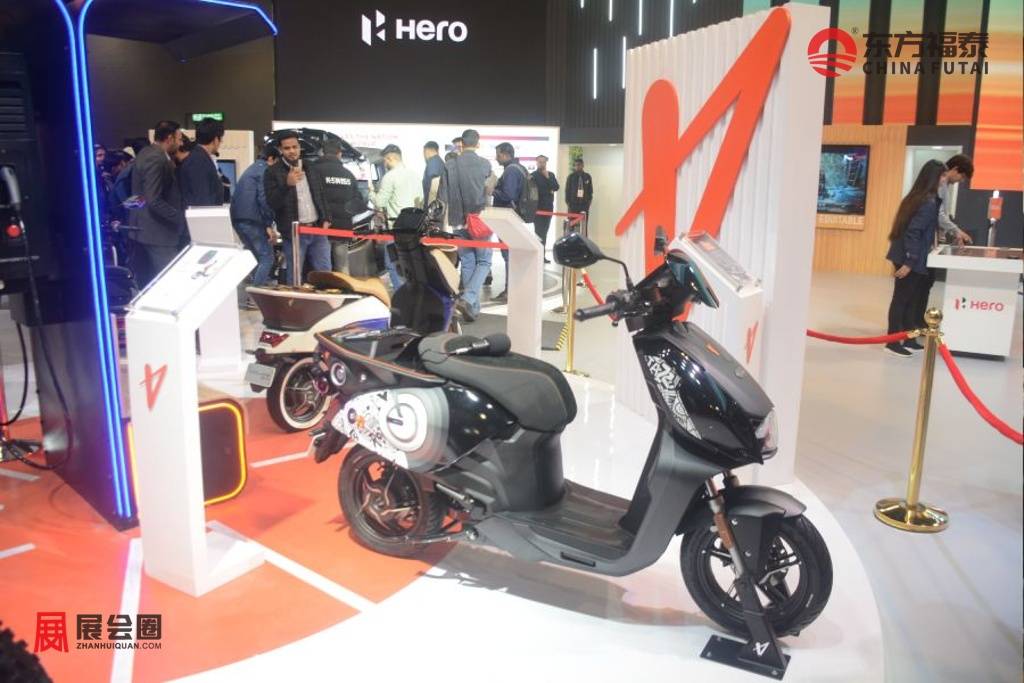
印度斯坦石油有限公司(Hindustan Petroleum Corporation Limited,HPCL)扩展充电及换电网络。其零售战略与业务发展负责人在2026年11月10日刊出的专访中披露,截至11月1日,公司拥有约5,981处充电设施,另有176座换电站。网络利用既有燃油零售场地向电动补能延伸,说明石油销售企业正以现有场地及服务网络参与充电业务。
印度重工业部推进公共充电部署支持。截至2026年9月28日,已批准85.1亿卢比,用于3家石油销售企业及10个邦部署8,147台充电设备。这批安排将财政支持落实到具体承接主体,增加公共充电工程与设备采购的项目基础;批准部署属于实施前期进度,后续安装及投运另行推进。
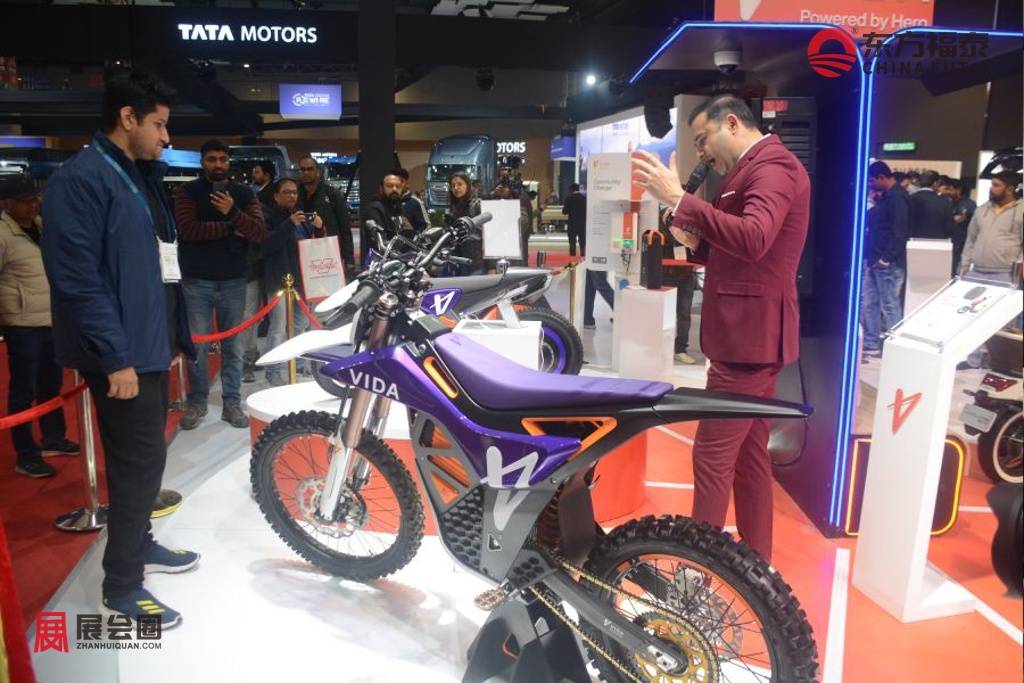
七、印度新能源电动车及充电桩品牌市场占有率
1.电动乘用车(E-4W)市场
印度纯电动乘用车市场呈现“一超多强”的格局,本土车企依托价格优势形成护城河。
Tata Motors(印度):目前市场份额约65%–70%。塔塔汽车在印度纯电乘用车市场拥有统治级地位,主要通过Nexon EV、Tiago EV等车型,精准卡位1万至2万美元的平价紧凑型SUV与两厢车市场,全面覆盖个人代步与家庭首辆车需求。
Mahindra & Mahindra(印度):目前市场份额约8%–12%。定位为硬派与科技并重的纯电SUV,核心车型XUV400主要针对追求大空间与长续航的多人口家庭与城际通勤者。
Hyundai(韩国):目前市场份额约5%–7%。现代汽车在印度主打高端改善型纯电市场,凭借Ioniq 5和Kona Electric,吸引了对全球化品质、快充技术和豪华内饰有较高要求的富裕阶层。
2.充电桩及基础设施(CPO)市场
Tata Power EZ Charge(印度):目前市场份额约25%–30%。作为行业绝对龙头,其网络覆盖印度数百个城市,市场定位为全场景服务商,涵盖家庭慢充、高速快充及公交车队专用充电站。
ChargeZone(印度):目前市场份额约10%–15%。重点深耕B2B商用充电与干线公路场景,主营大功率直流快充(DCFC),核心服务对象为电动重卡、跨城大巴及大型网约车队。
Statiq(印度):目前市场份额约8%–12%。以轻资产和平台化运营见长,定位为目的地智能充电聚合商,大量将慢充与快充桩铺设于商场、办公楼及高端住宅区。
Jio-bp(印度/英国):目前市场份额约6%–10%。依托信实工业的财力与BP的能源经验,主打“高规格超级充电枢纽(Mobility Stations)”,应用方向侧重于提供包含餐饮、休息在内的综合高端补能体验。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#印度#


 登录


 68
 0