

 登录


 71
 0


2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027
展会圈,你的参展指南!
2027年澳大利亚墨尔本新能源电动车及充电桩展
The TSAU 2027
展会时间:2027年05月07-09日
展会地点:澳大利亚·墨尔本
举办周期:一年一届
主办单位:Future Drive AutoShows
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
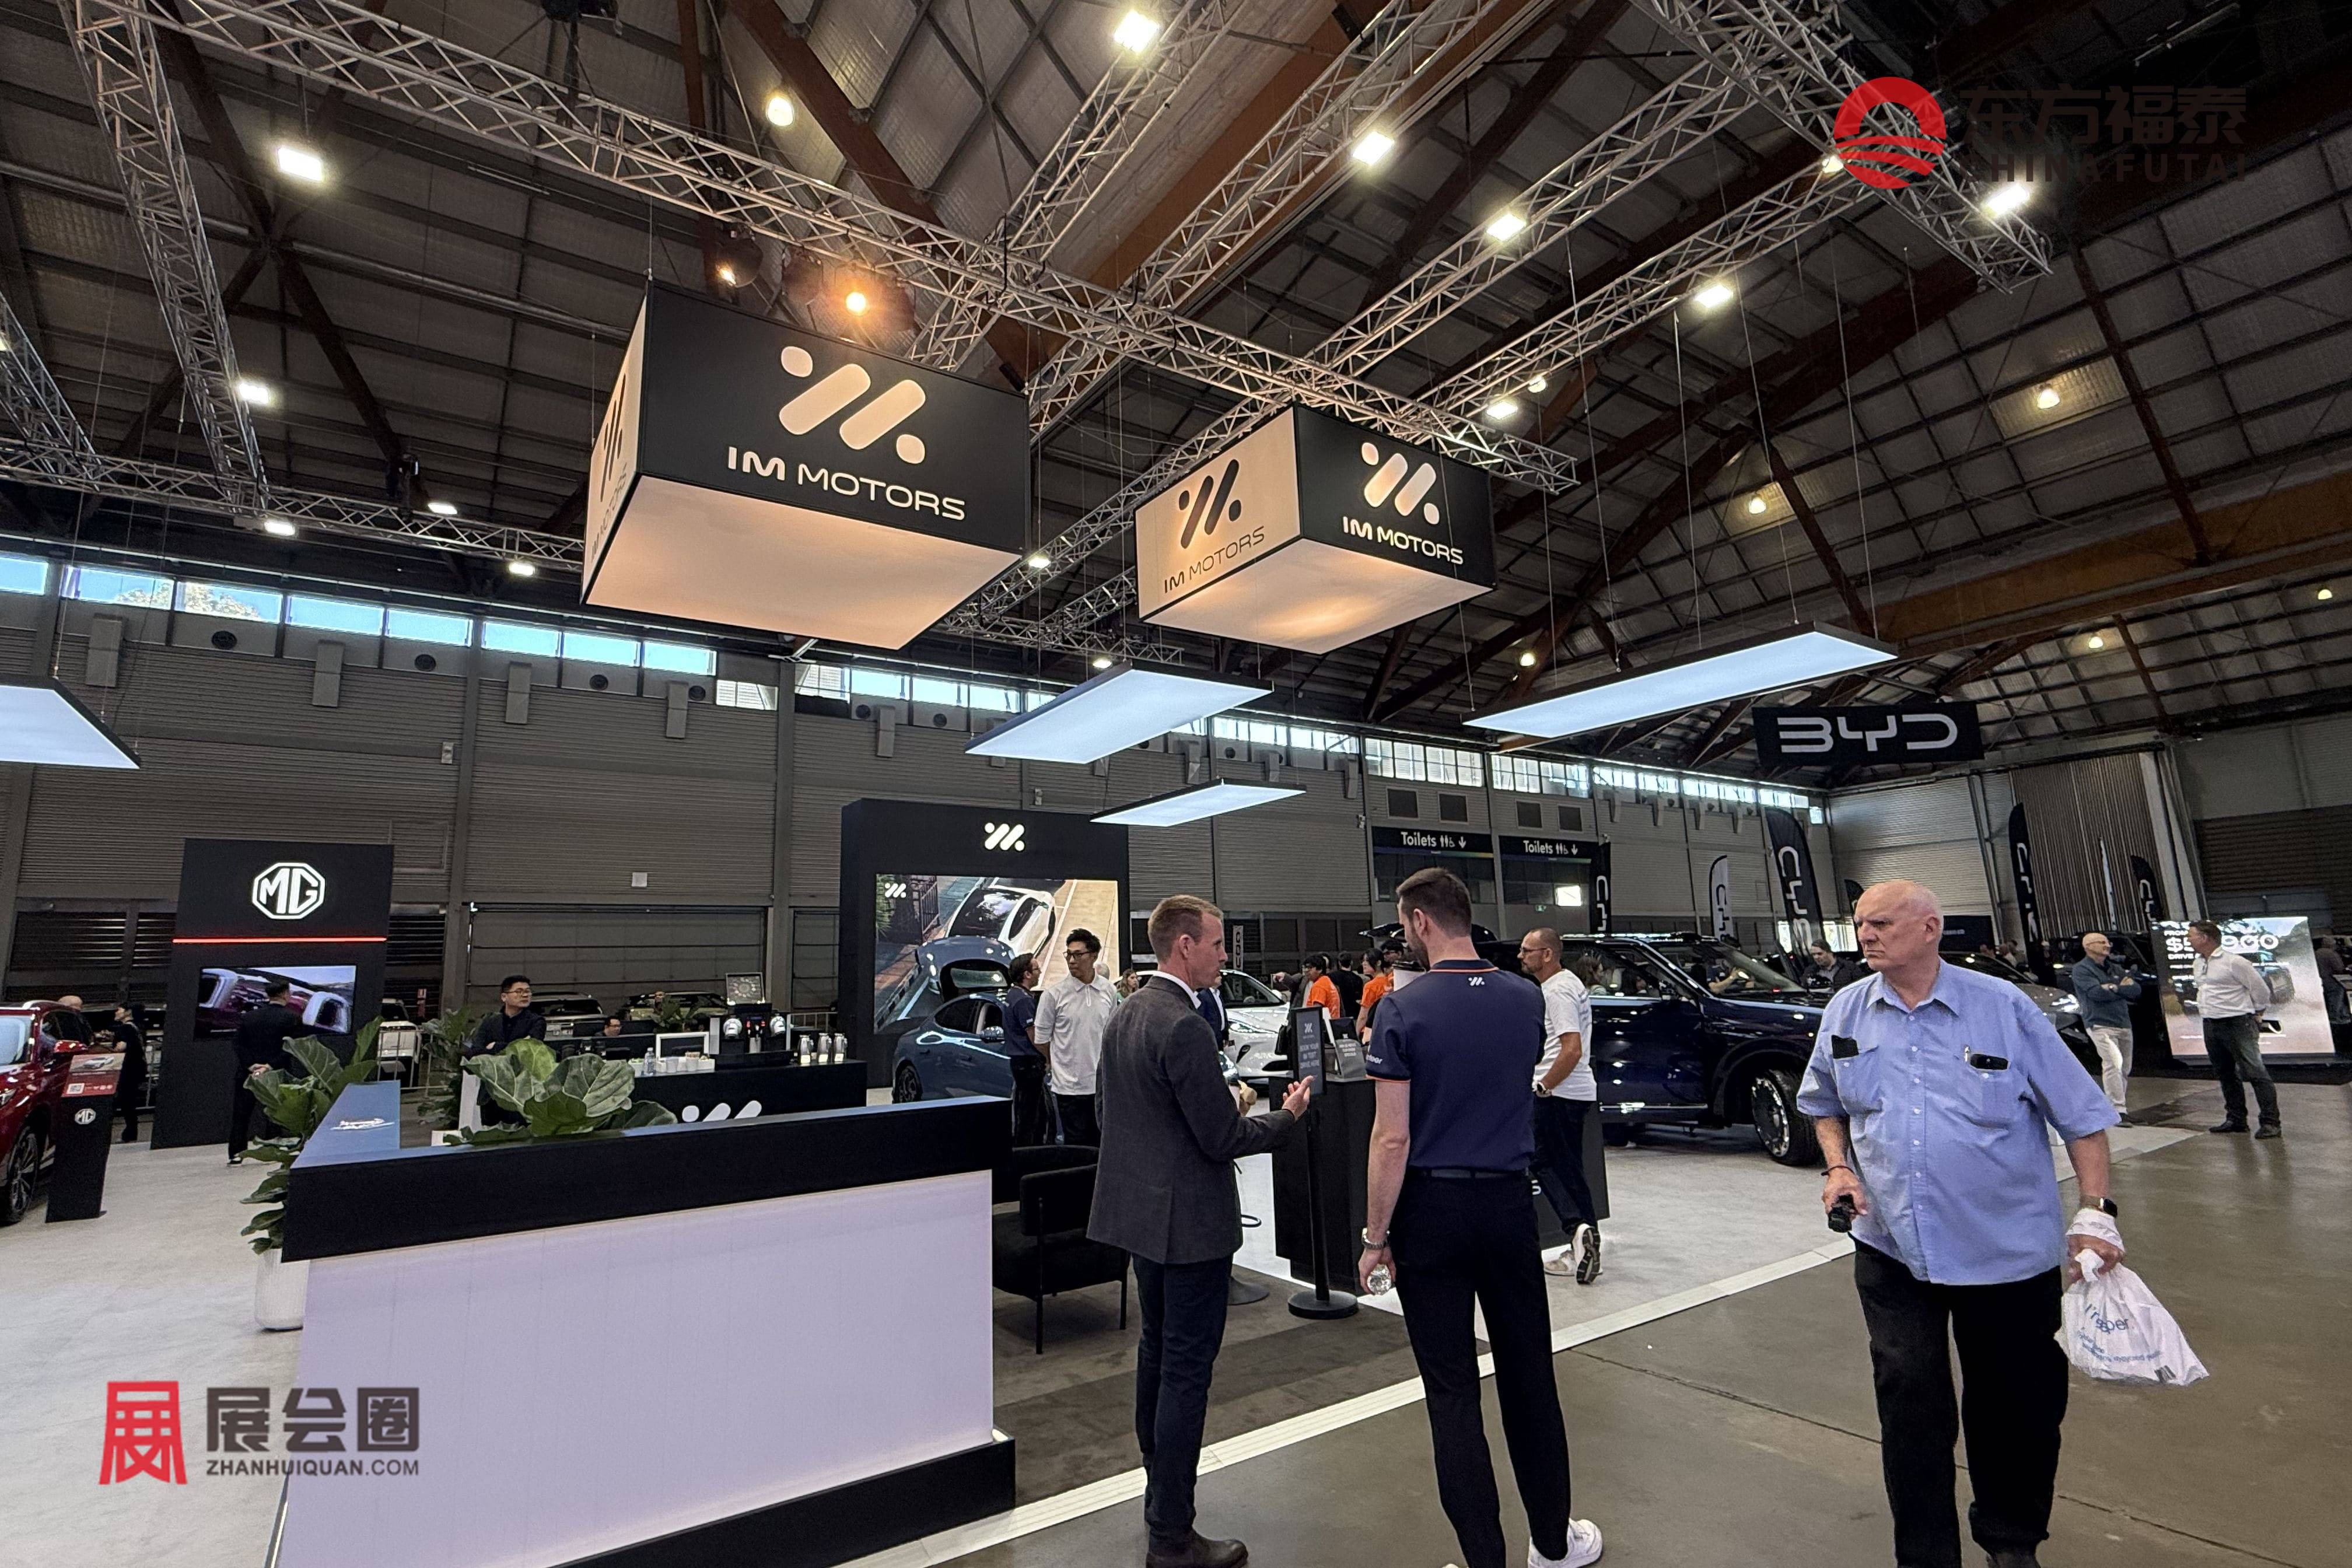
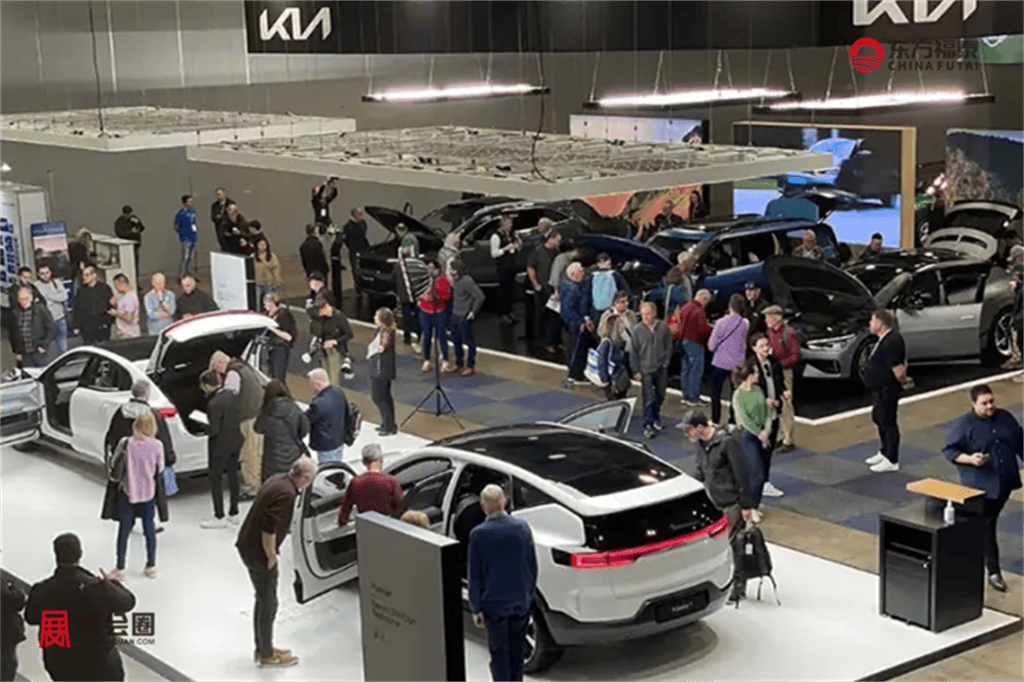
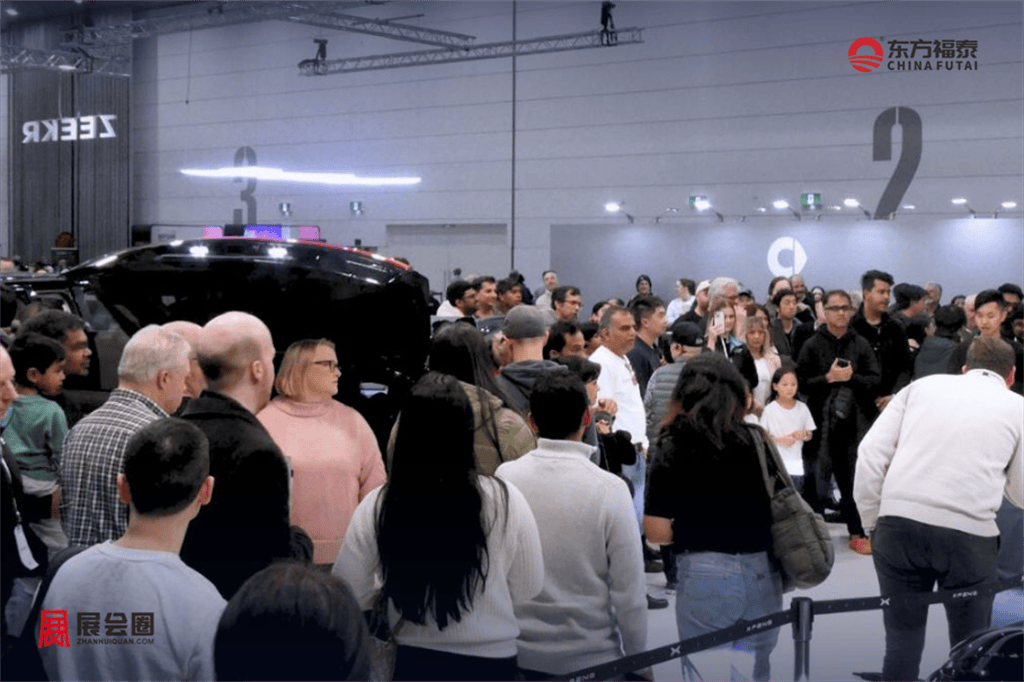
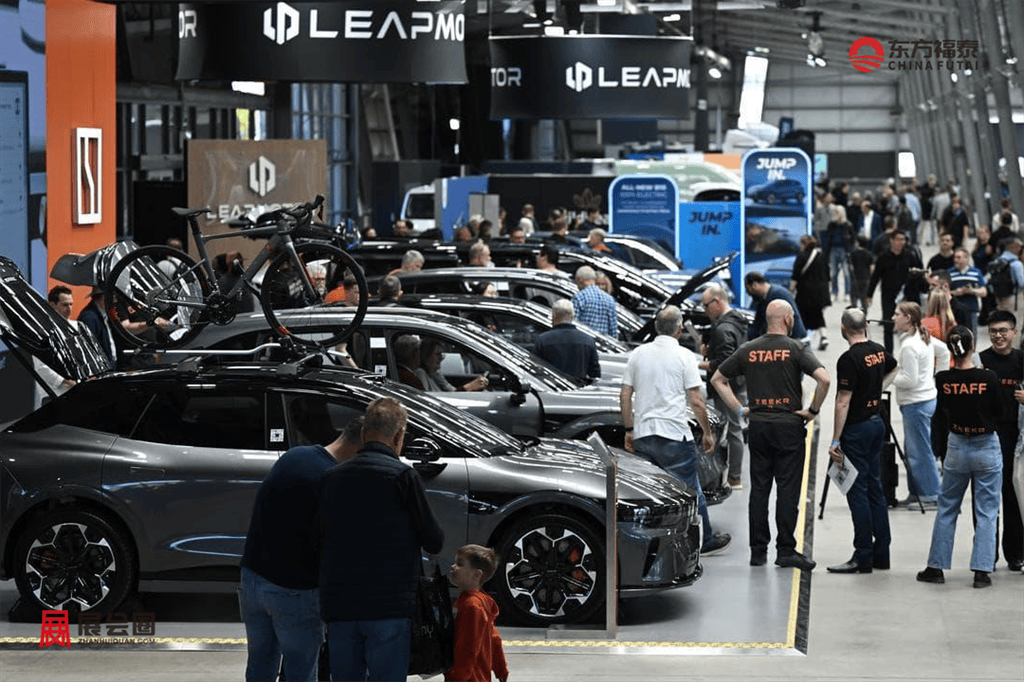
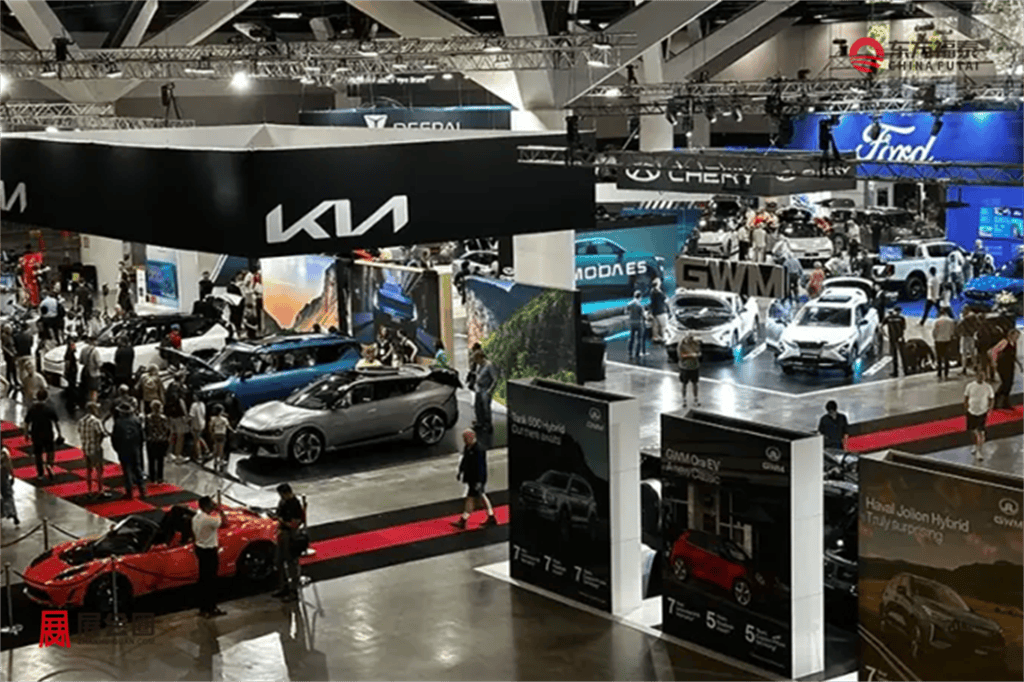
2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027将于2027年05月07-09日举行,以“发现、试驾、购买”为主线,把电动车、充电方案、购车金融与用车服务集中在同一场合展示。往届展会吸引31,287名观众,展商、合作方与演讲嘉宾超过90家(位),现场完成试驾500余次。澳洲电动车展有哪些买家,从这组数据可以看出,现场观众以有明确购车意向的人群为主。
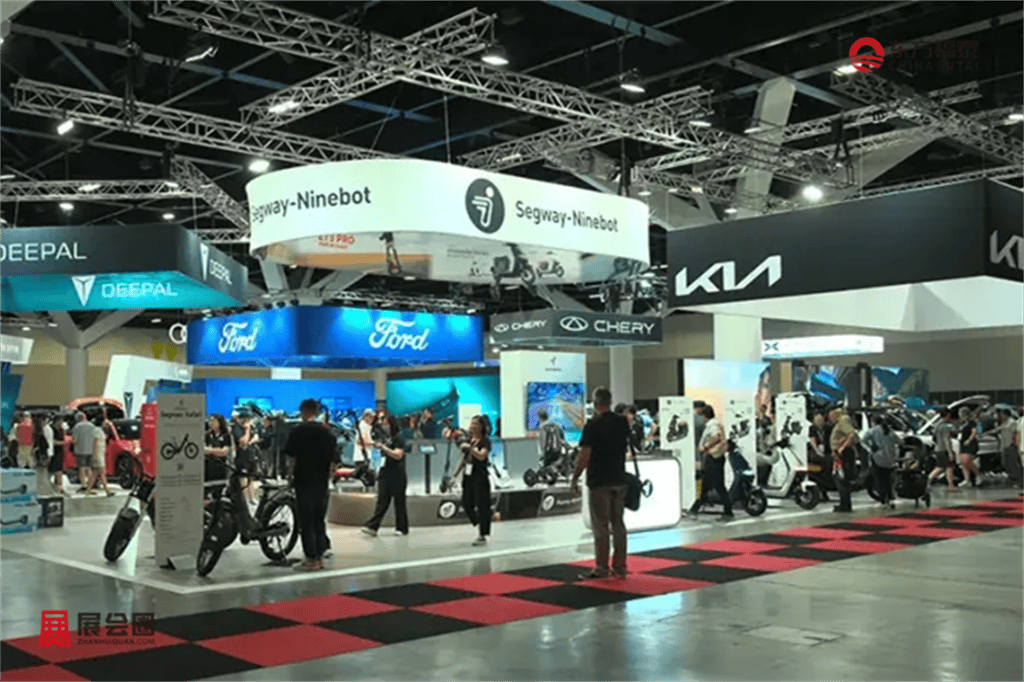
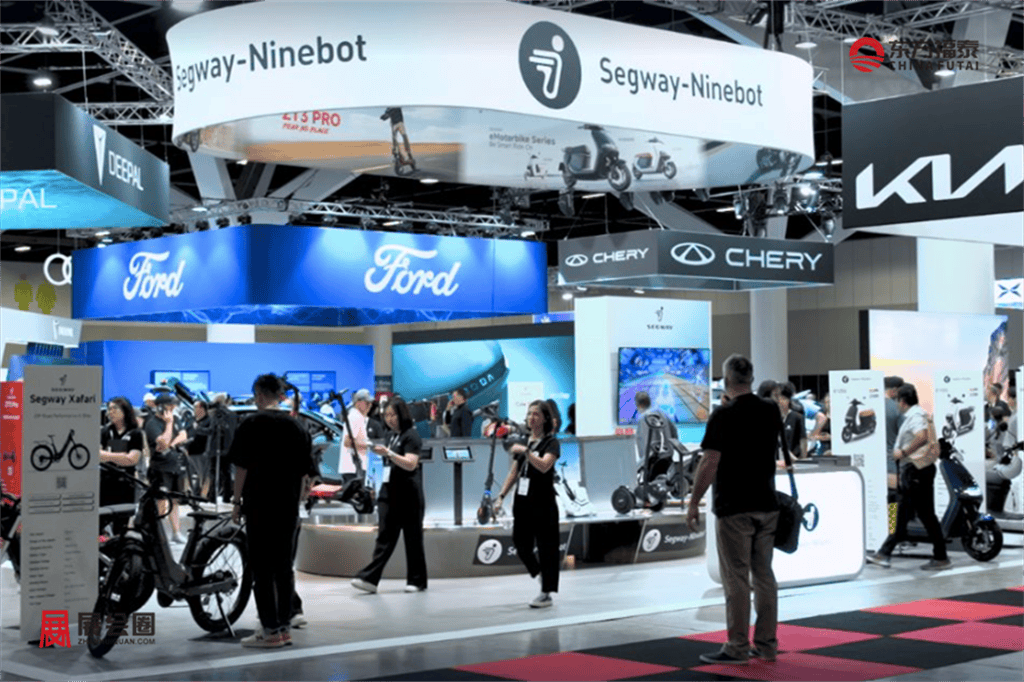
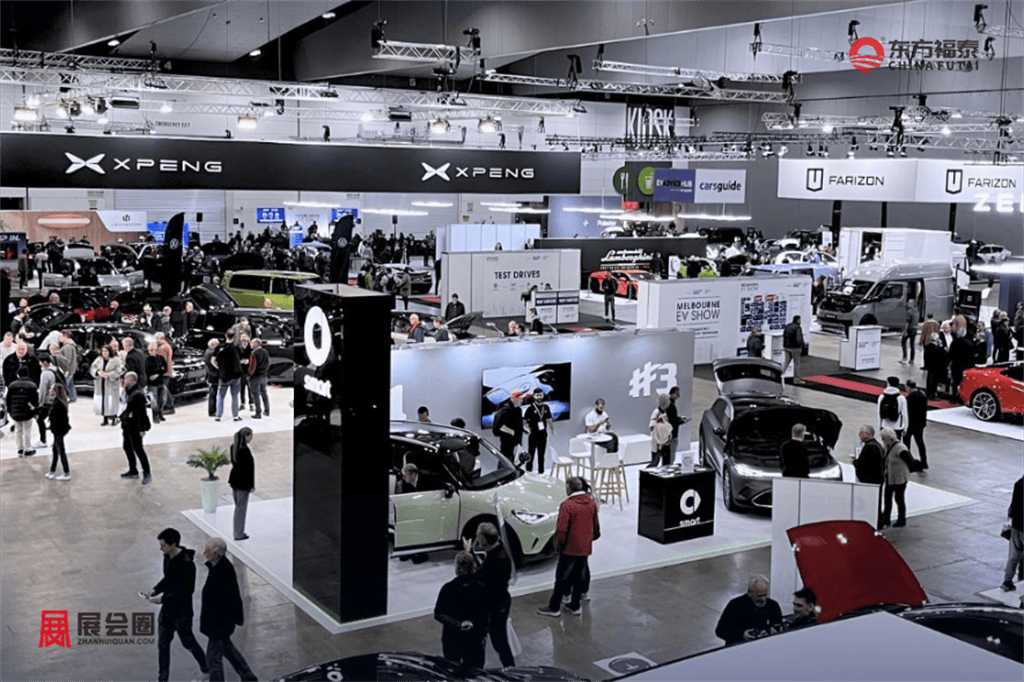
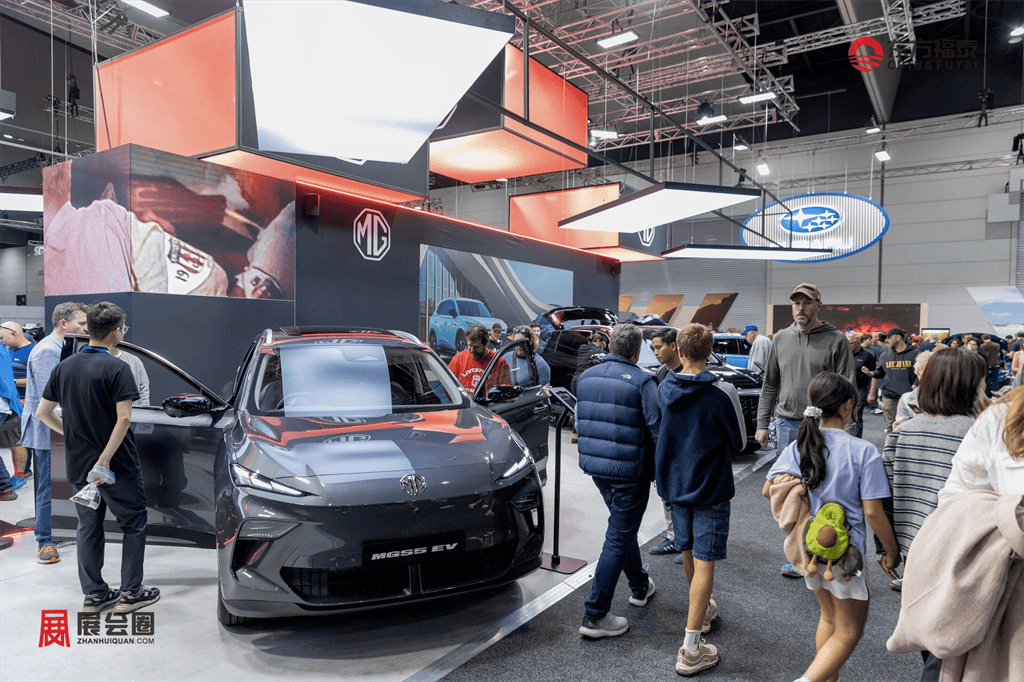
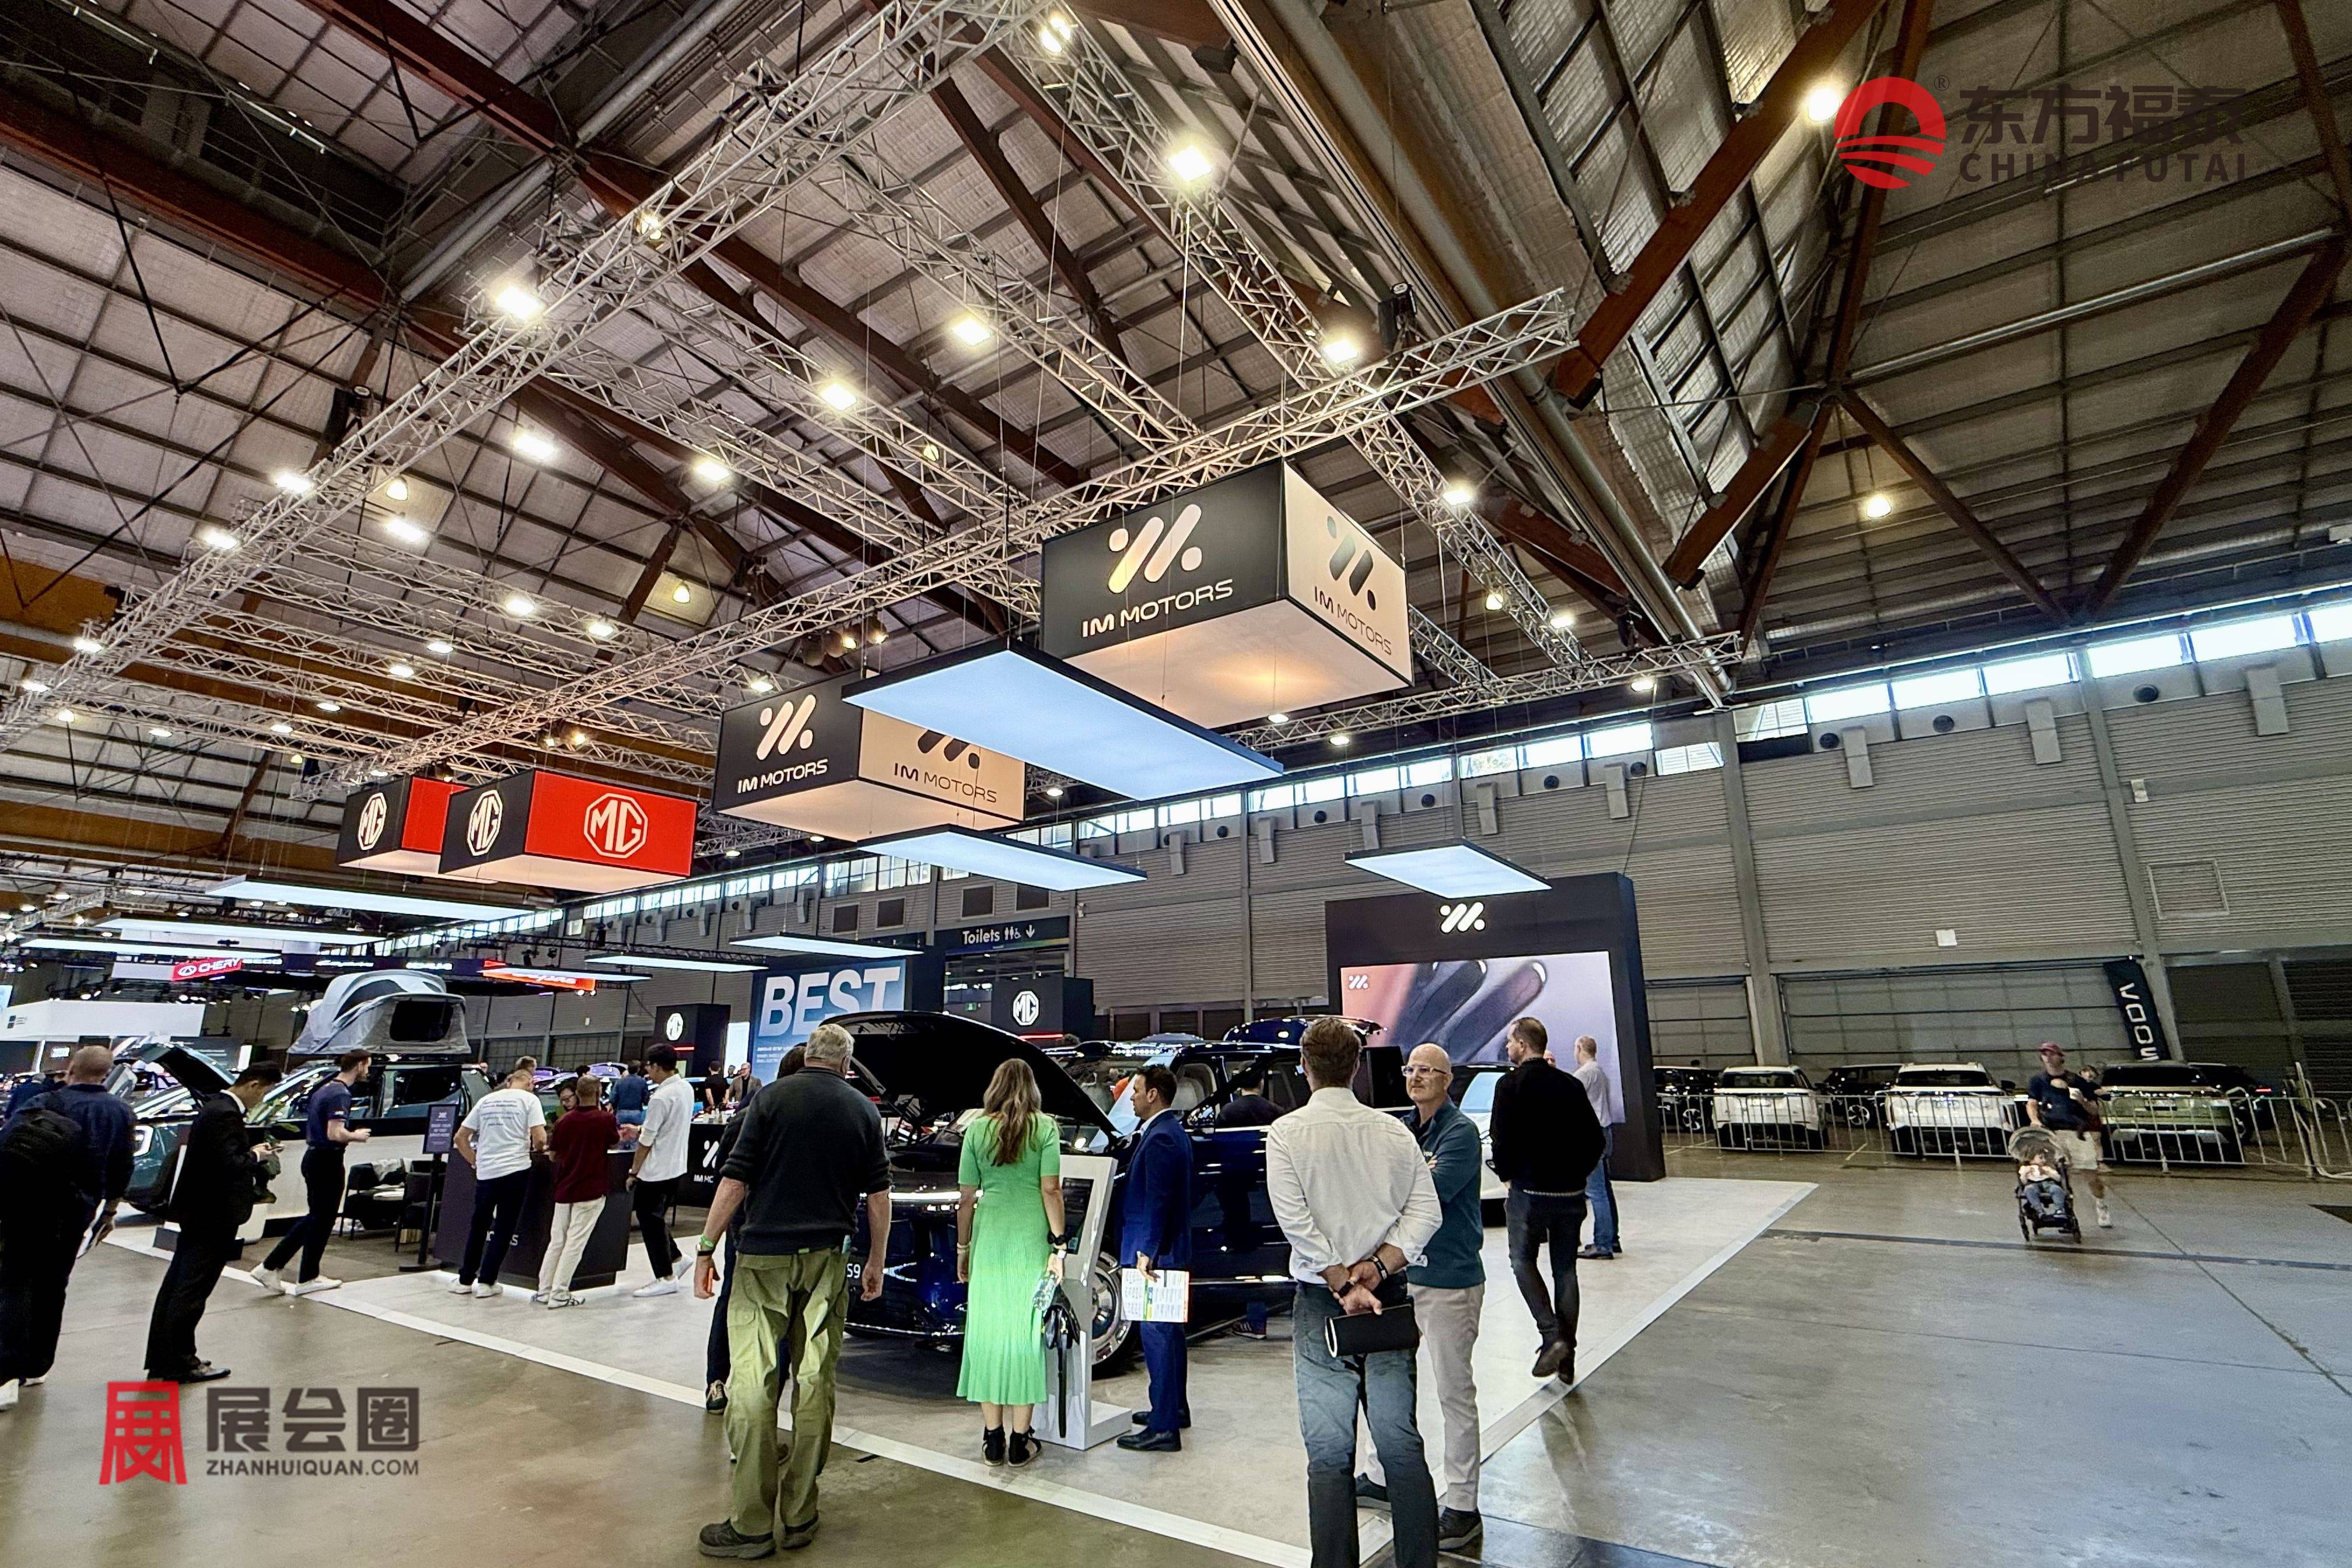
2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027的展区按用户需求划分,设有轻型商用车馆、试驾区、能源与充电中心以及金融与保险中心。观众可以从挑选车型开始,依次了解充电安装、贷款租赁和保险方案,在一次参观中走完从选车到用车的完整决策流程,参展企业也能在各自环节直接接触目标客户。
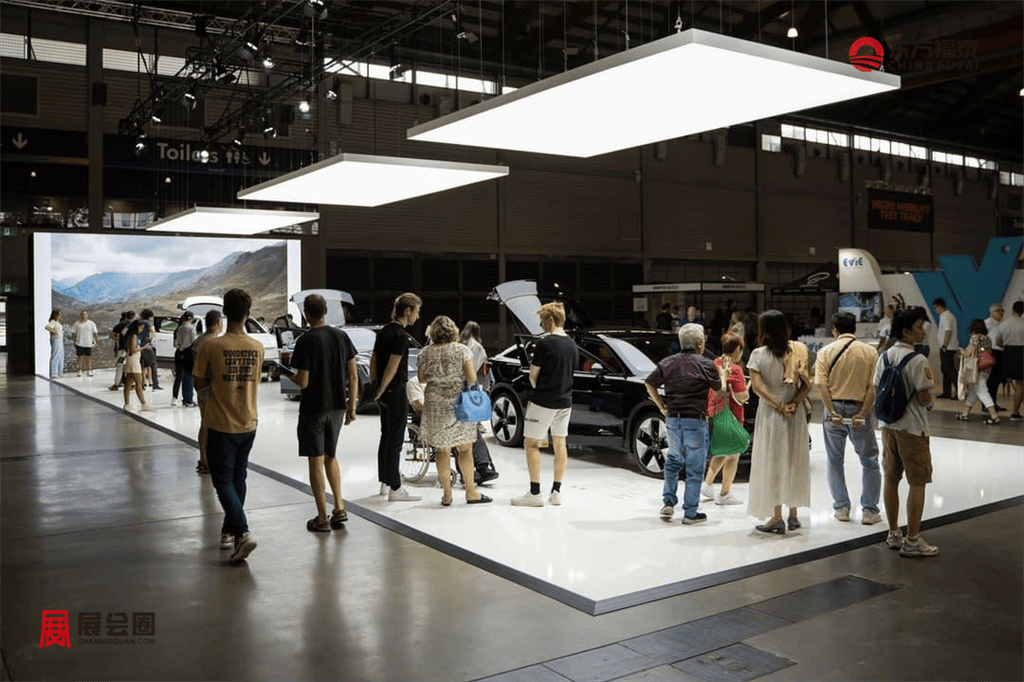
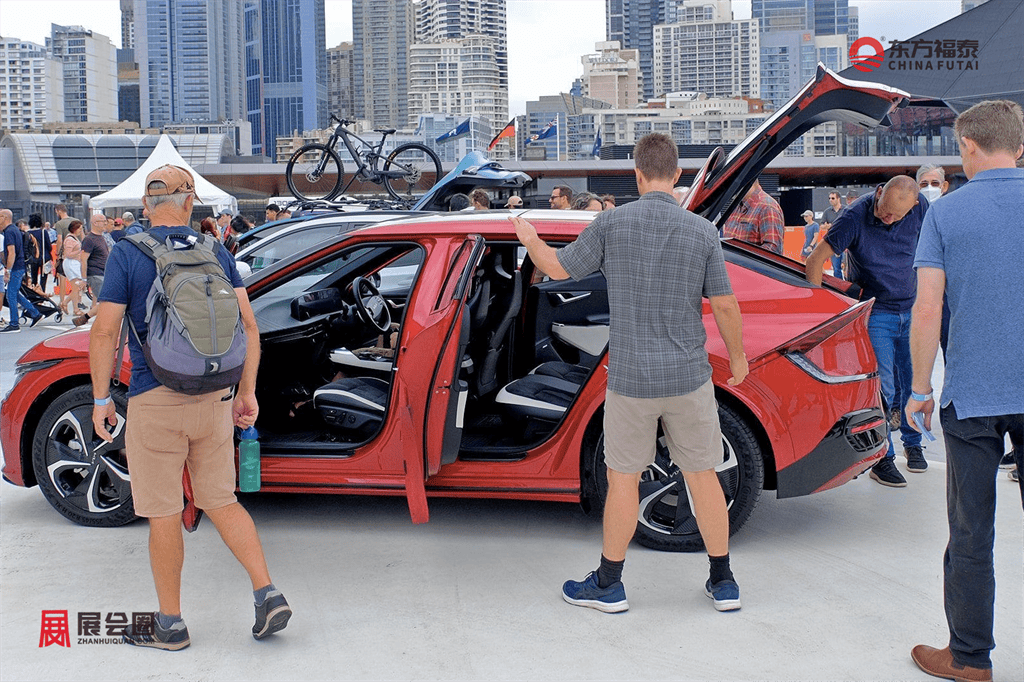
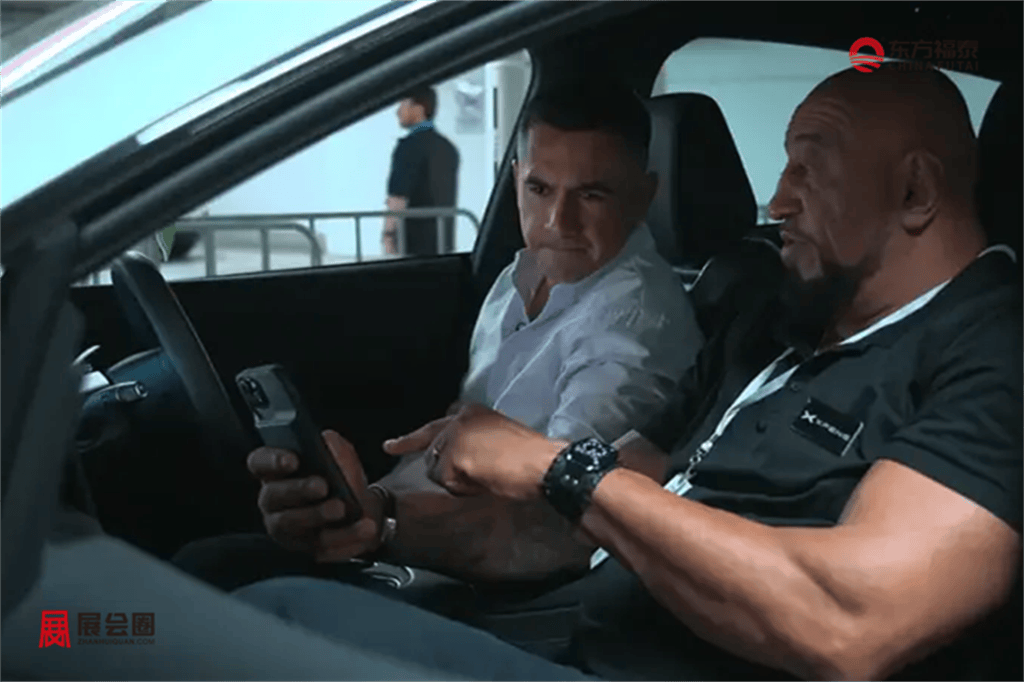
试驾是2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027最具吸引力的环节。观众可免费驾驶多款电动车,在实际道路体验中比较加速、续航显示、驾驶辅助与车内科技配置,并当场向品牌团队咨询细节。试驾与展台讲解相结合,缩短了消费者从了解到下单的时间。
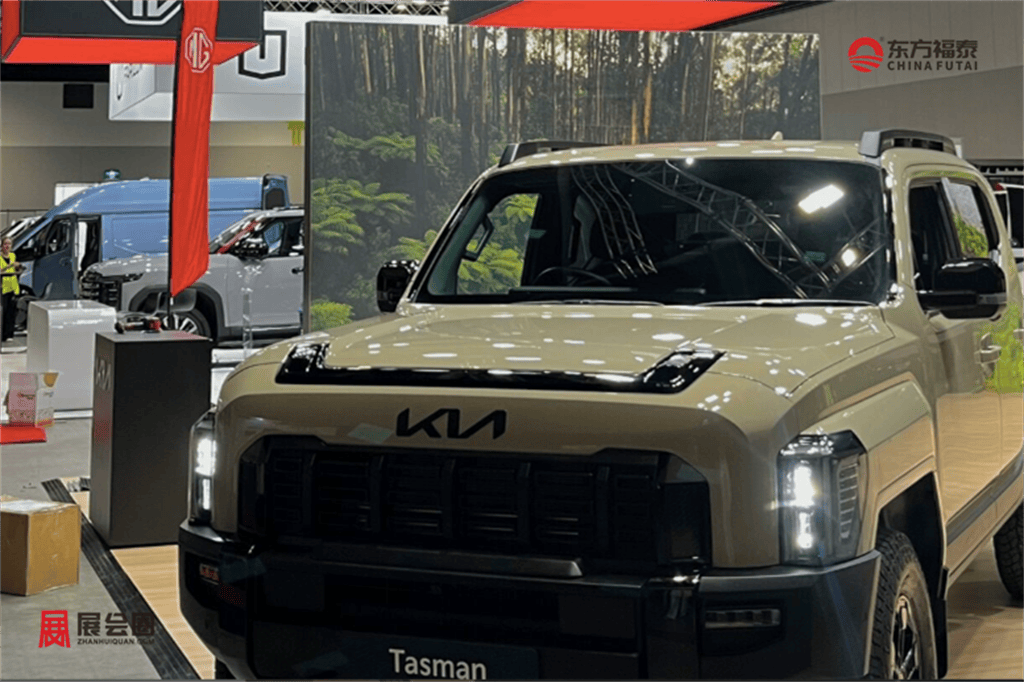
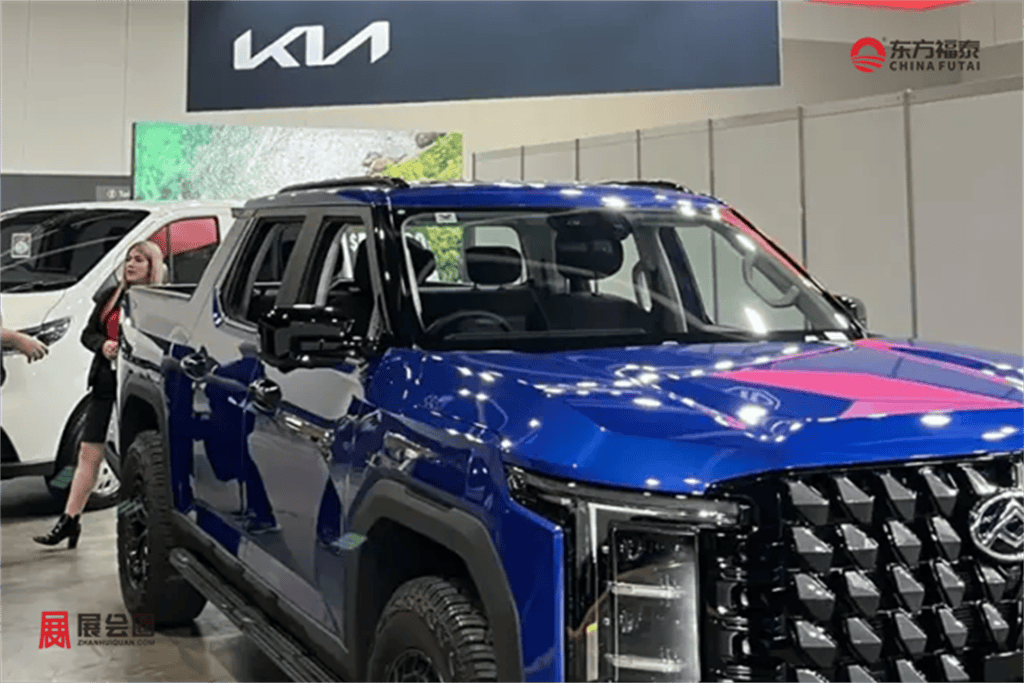
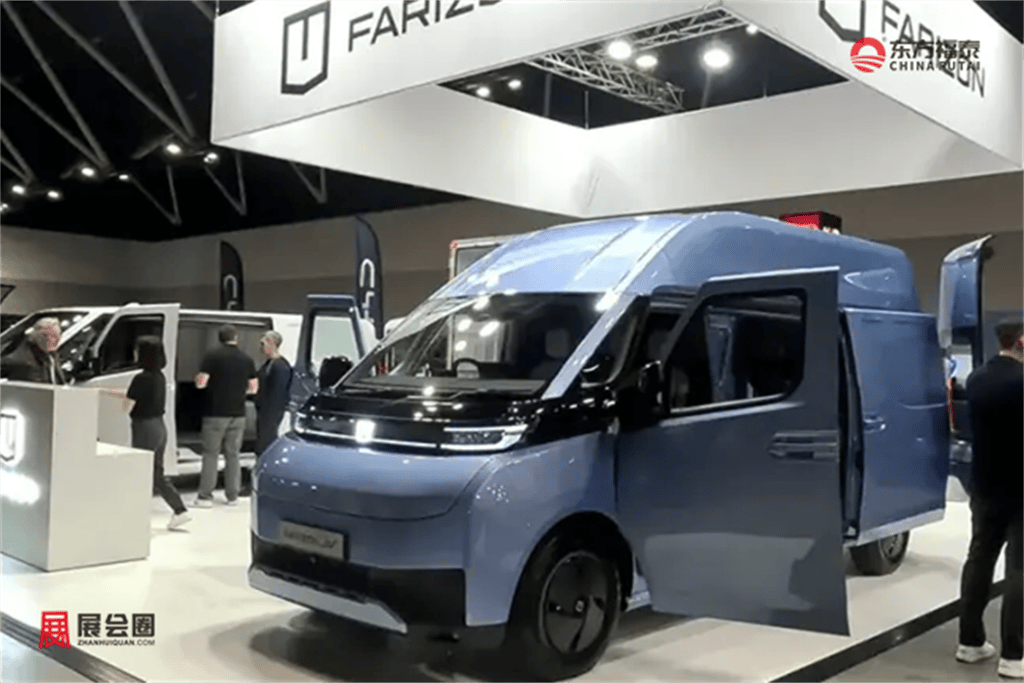
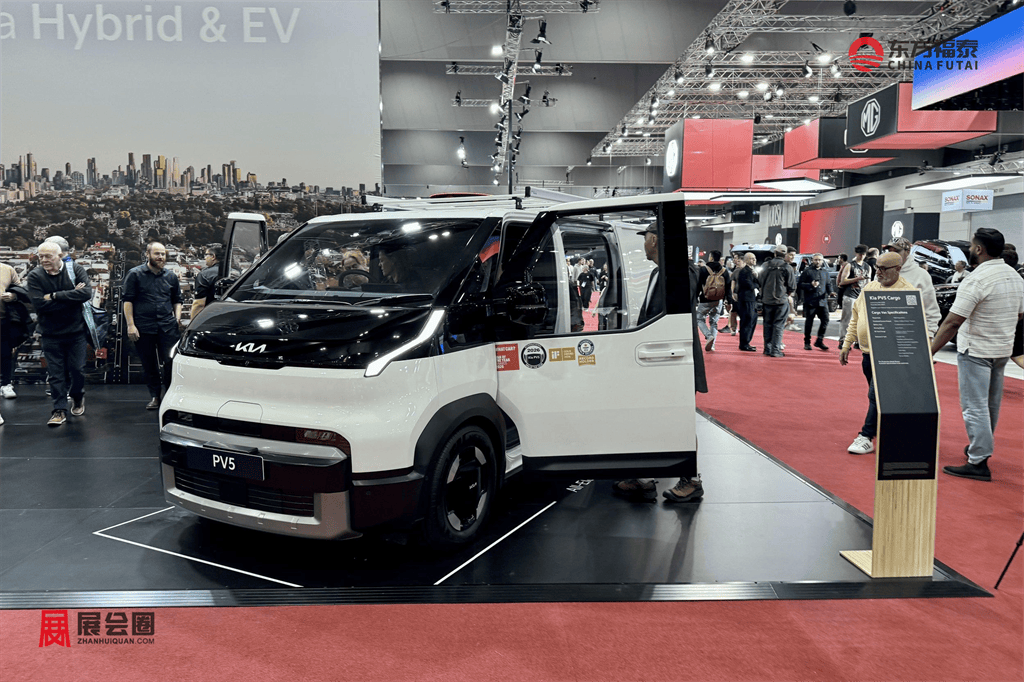
梳理澳洲电动车展有哪些买家,私人购车者是2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027的第一类观众,其中既有初次接触电动车的家庭用户,也有准备换购的现有车主。轻型商用车馆则面向中小企业主、个体技工和企业车队负责人,集中展示电动皮卡、厢式货车与车队电动化方案,满足商业用户的采购需求。
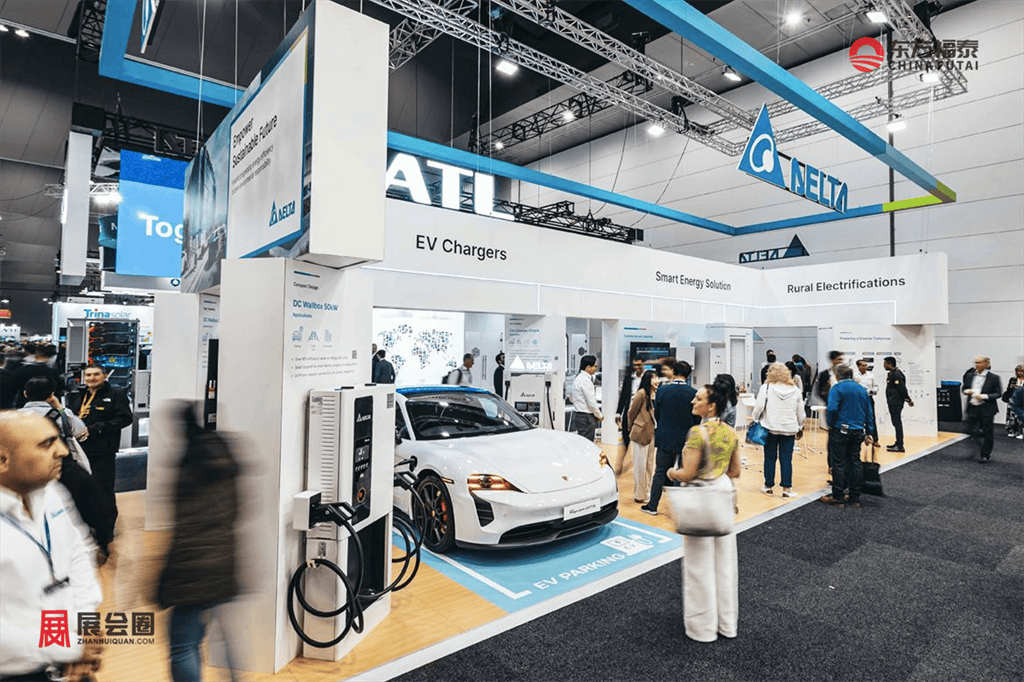
能源与充电中心是2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027的配套核心展区,涵盖公共充电、工作场所充电与家用充电方案,并展示光伏、家庭储能与智能家居联动的整体用能方案。专业顾问现场解答安装条件与用电成本问题,帮助购车者同步规划补能方式。
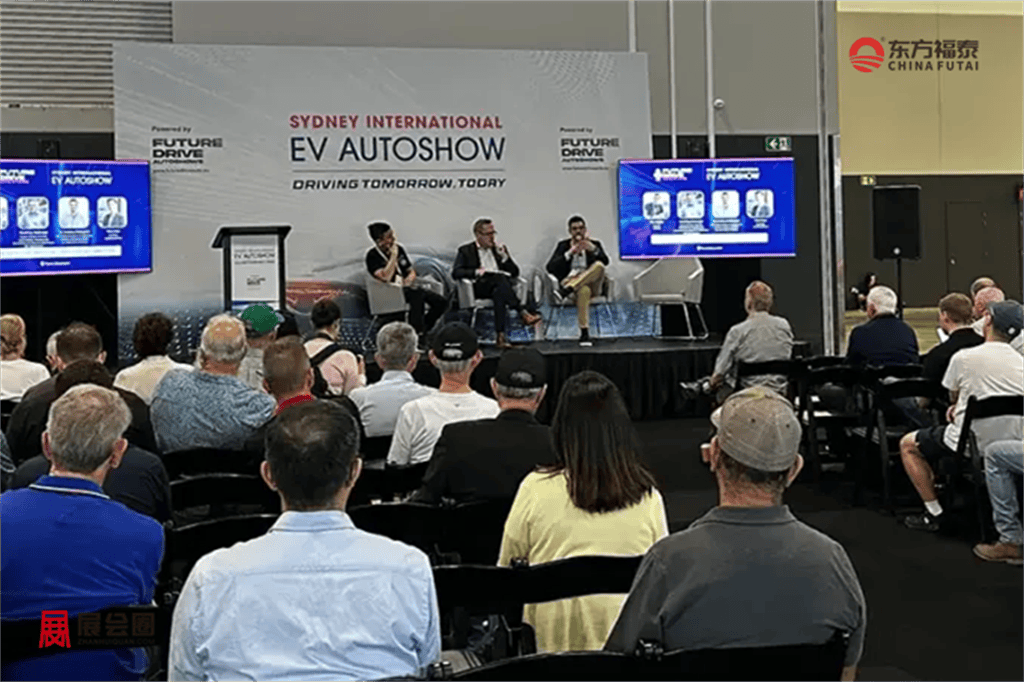
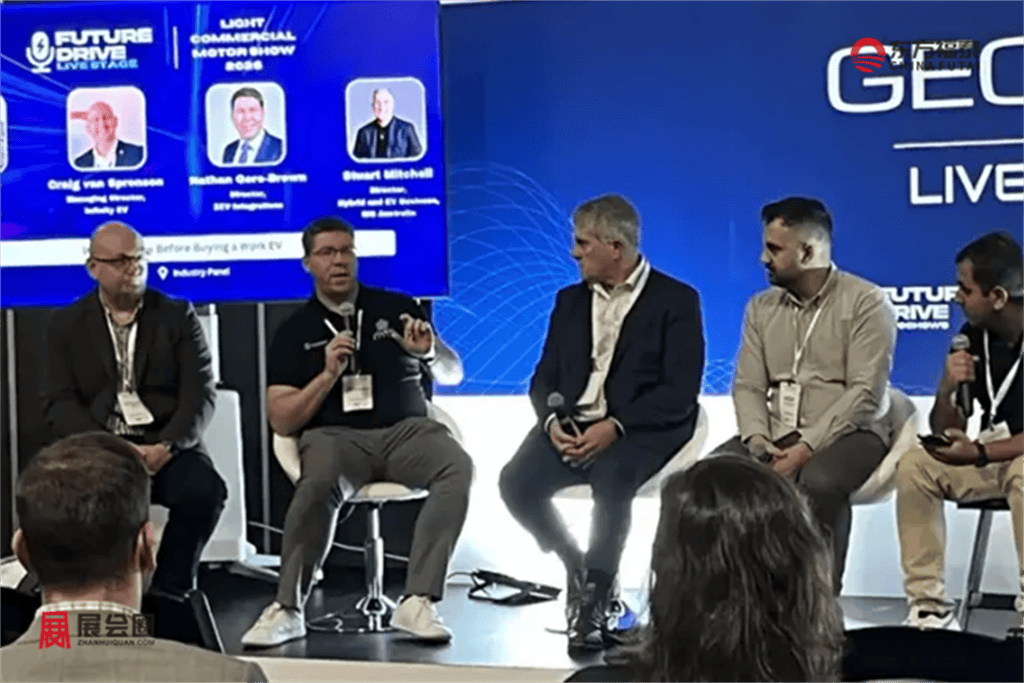
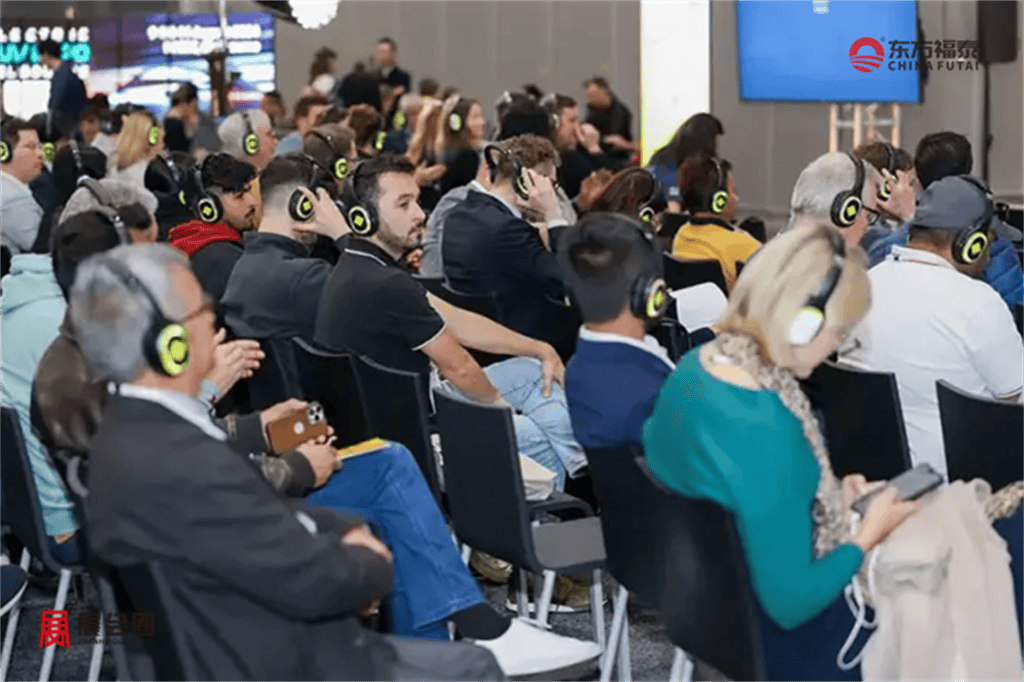
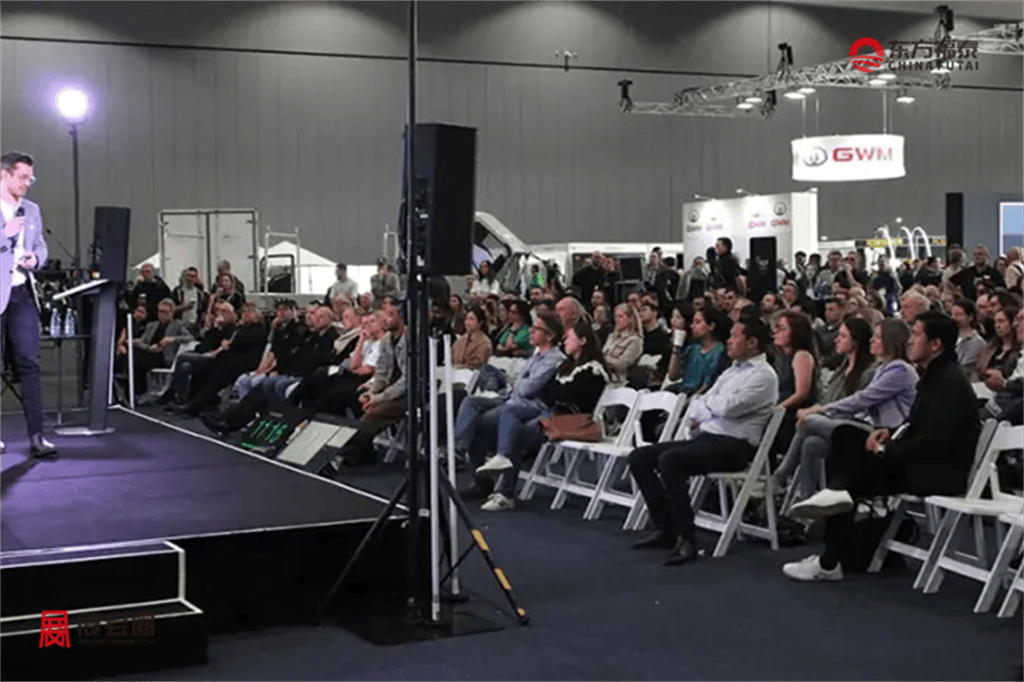
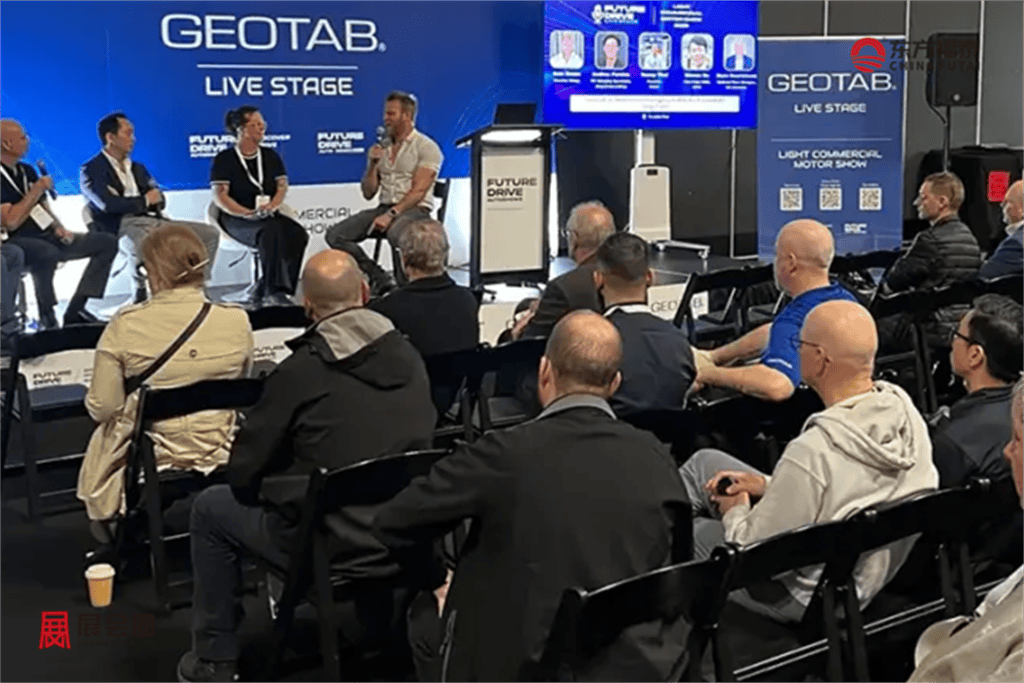
2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027设有新车发布舞台、行业对话舞台与电动出行入门讲堂。新车发布舞台用于新品首发与车型详解,行业对话舞台邀请行业领袖与汽车专家讨论技术与产业动态,入门讲堂则围绕充电、电池与日常用车提供实用指导,媒体与汽车领域意见领袖的参与进一步扩大了品牌曝光。
从试驾体验、分区展示到舞台活动,2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027为整车品牌、充电企业与金融服务商提供了直面终端用户的平台。私人消费者、商业车队与行业媒体同场出现,是澳洲电动车展有哪些买家这一问题在2027年澳大利亚墨尔本新能源电动车及充电桩展TSAU 2027现场的直观答案。
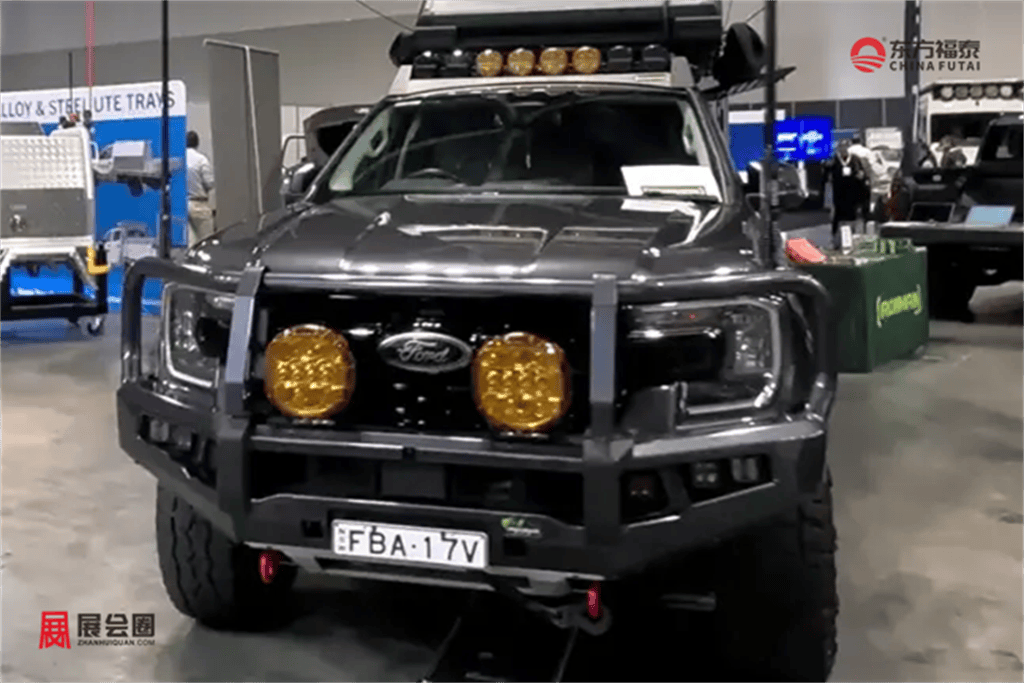
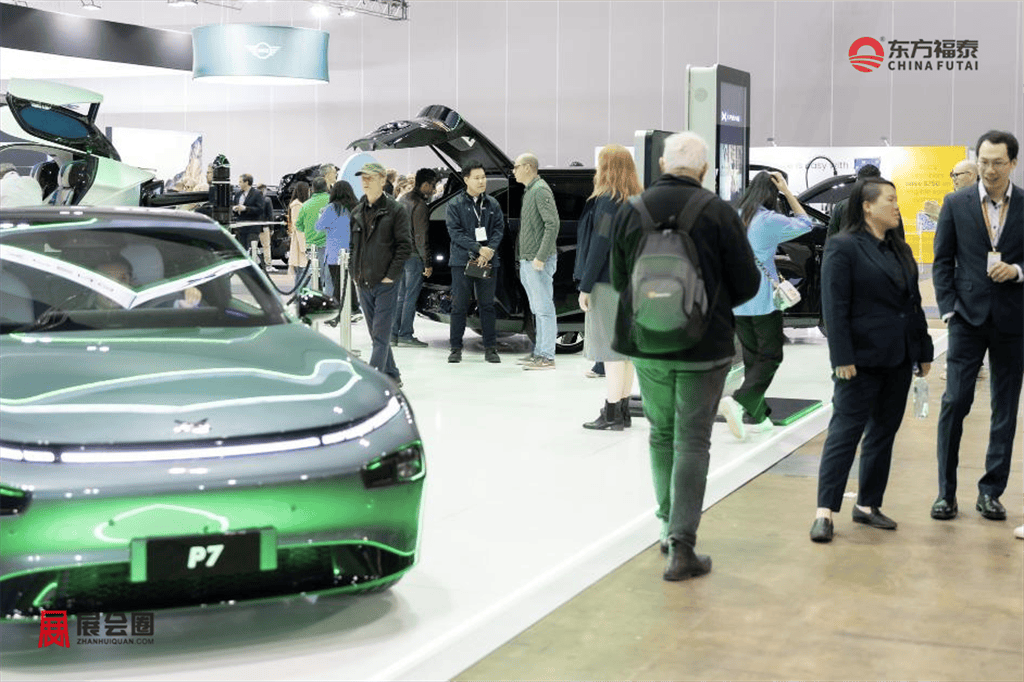
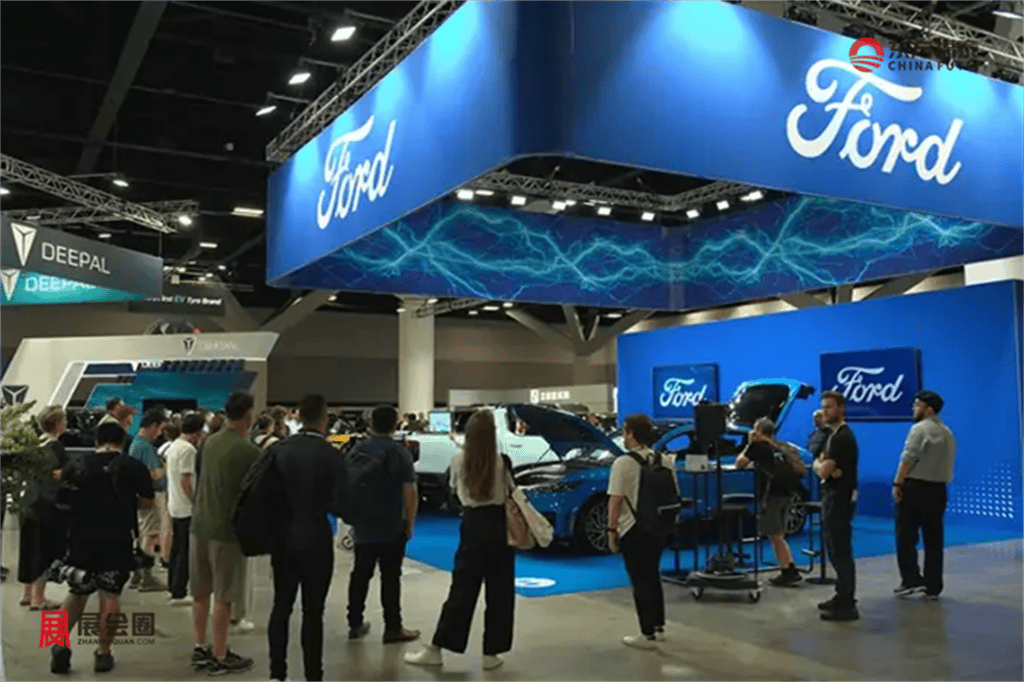
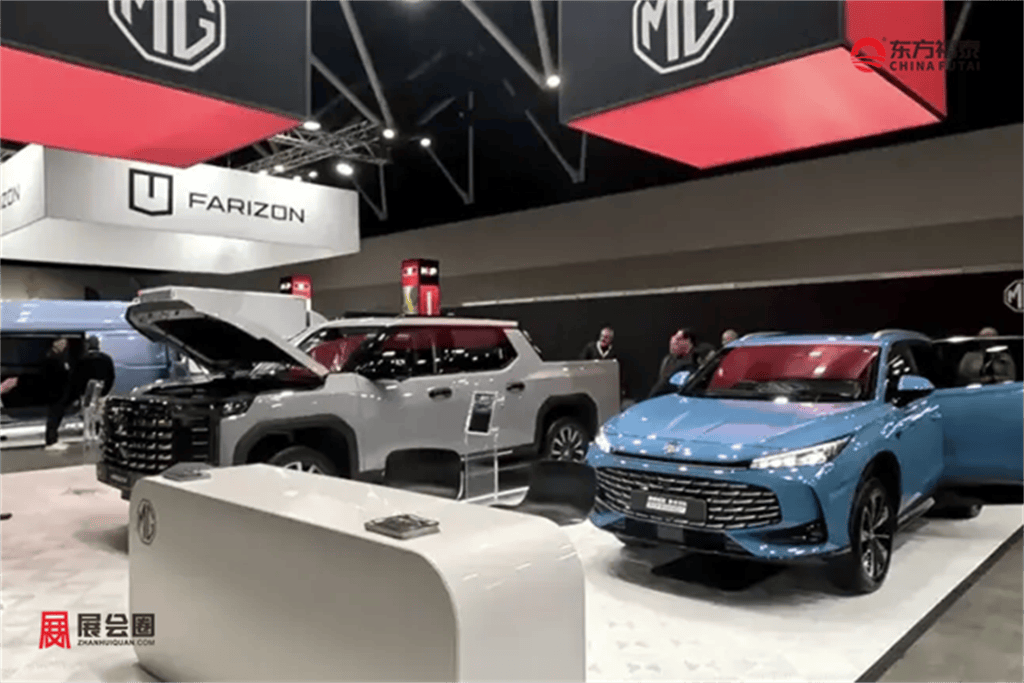
往届展商:比亚迪,小鹏汽车,极氪,零跑汽车,smart,远程新能源商用车,名爵,长城汽车
展品范围
一、整车及新能源电动车
乘用车:轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、澳大利亚国际新能源电动车及充电桩市场分析
澳大利亚新能源电动车市场正在进入加速增长阶段。2025年,纯电动汽车(BEV)占新车销量的8.3%,插电式混合动力汽车(PHEV)占4.2%。2026年10月,纯电动车单月销量达到24,845辆,占当月新车销量的23.1%,电动化车型在新车市场中的地位进一步提升。
澳大利亚消费者的购车偏好与当地地理条件密切相关。悉尼、墨尔本、布里斯班和珀斯等主要城市的家庭用户关注日常通勤成本、车辆空间和续航能力;跨州长途出行及乡村地区用户则更加重视续航稳定性、补能网络覆盖和车辆的复杂路况适应能力。中大型SUV仍是电动车市场的重要产品方向。
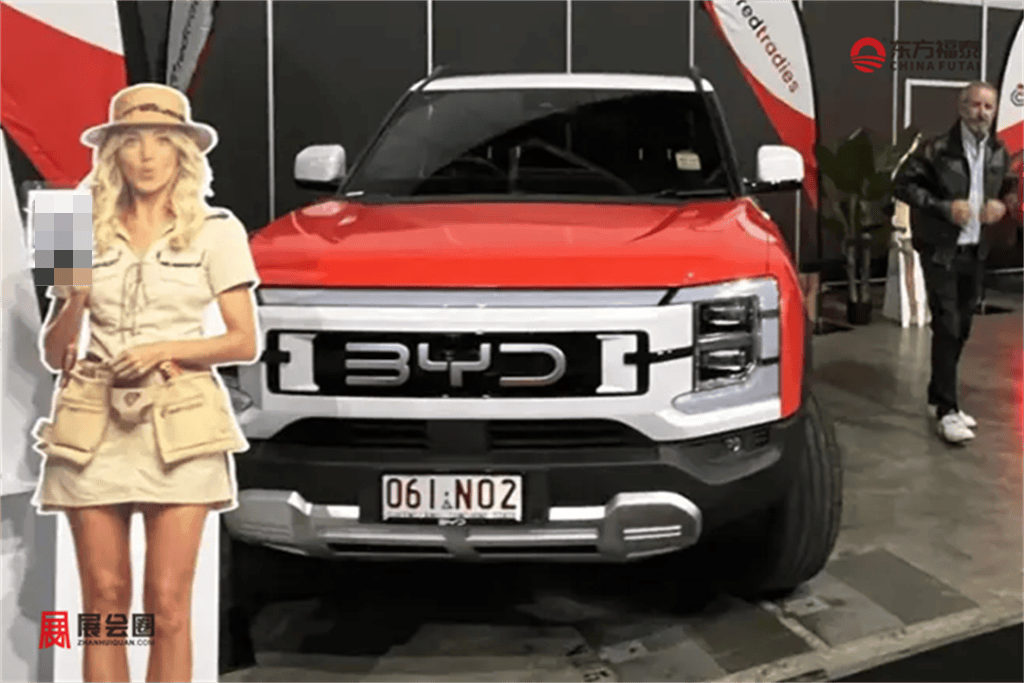
皮卡是澳大利亚汽车市场的重要细分车型,Toyota HiLux和Ford Ranger长期拥有较高销量。由于传统皮卡需要承担拖拽、载货和户外作业任务,纯电皮卡的续航、拖拽能力和补能便利性仍面临较高要求。目前,BYD Shark 6和Ford Ranger PHEV等插电式混合动力皮卡,为当地用户提供了从燃油车向电动化车型过渡的选择。
在充电侧,澳大利亚独立住宅和私人车位较多,家庭用户可以安装交流充电设备,并结合屋顶光伏降低车辆充电成本。公寓住户则受到停车位产权、物业管理和电力容量限制,公共目的地充电和社区充电设施具有更重要的作用。高速公路沿线需要依靠直流快充网络满足跨州出行需求。
在全球产业链中,澳大利亚同时承担关键矿产供应和新能源终端消费市场的双重角色。当地拥有锂、镍、钴等电池矿产资源,锂矿开采和出口具有国际竞争力,但电芯制造、整车生产和大规模电池系统集成能力仍不及中国、韩国和日本。澳大利亚新能源产业的发展重点是将矿产资源优势转化为加工、材料制造、储能和电动交通产业竞争力。
二、澳大利亚国际新能源电动车及充电桩产业细分
澳大利亚新能源乘用车市场主要包括纯电动汽车、插电式混合动力汽车和普通油电混合动力汽车。纯电动汽车主要面向城市通勤、家庭日常出行和企业用车;插电式混合动力汽车兼顾纯电行驶与燃油补能,在跨州出行和充电条件有限的地区具有实用价值;普通油电混合动力汽车则通过降低燃油消耗满足暂时没有充电条件的消费者需求。
SUV是澳大利亚电动车市场的重要车型类别。Tesla Model Y、BYD Sealion 7、Kia EV5和Geely EX5等车型覆盖不同价格区间,竞争重点集中在续航里程、空间配置、智能驾驶辅助和整车价格。随着更多中国品牌进入当地市场,消费者能够选择的纯电车型明显增加。
轻型商用车和皮卡市场的电动化路径有所不同。物流配送、城市服务和短途运输车辆适合采用纯电动方案,而矿区运输、建筑施工和偏远地区作业车辆更加关注续航、载重及补能条件。BYD Shark 6、Ford Ranger PHEV等车型推动了插电式混合动力皮卡市场发展。
在充电设备领域,交流充电主要应用于家庭住宅、办公楼、商业停车场和公寓车位。家用设备以7kW和11kW产品为主,部分具备三相电力条件的住宅和商业场所可以安装22kW设备。交流充电的优势在于设备成本和安装复杂度相对较低,适合长时间停车场景。
直流快充主要部署在高速公路服务区、城市商业中心、汽车经销商和公共停车设施。50kW设备适合城市补能和目的地充电,150kW至350kW设备则主要面向高速公路和高流量充电枢纽。澳大利亚公共直流快充设备普遍采用CCS2接口,设备供应商还需要满足当地电气安全、并网和计量要求。
三、澳大利亚国际新能源电动车及充电桩政府政策
澳大利亚新能源交通政策由联邦政府和各州及领地政府共同推动。联邦层面的National Electric Vehicle Strategy于2023年发布,重点包括扩大电动车供应、降低购买和使用成本、完善全国充电网络以及发展本土新能源产业。该战略并未设定全国统一的燃油车停售日期。
新车效率标准(New Vehicle Efficiency Standard,NVES)于2025年1月1日正式实施,并从2025年7月进入首个正式核算期。该制度针对汽车供应商设置新车车队平均排放目标,排放表现与企业积分、合规成本相联系。传统车企需要通过引入低排放和零排放车型改善车队平均排放水平。
在企业购车税收优惠方面,联邦政府实施电动汽车附加福利税(FBT)优惠政策。符合条件的纯电动车可以享受FBT豁免,适用于企业提供车辆以及薪酬打包租赁等安排。该政策降低了部分企业员工购买电动车的实际成本,也推动了Novated Leasing业务发展。
2026年5月,澳大利亚政府公布了FBT优惠调整安排。2027年3月31日前,符合条件的车辆继续享受现有优惠;2027年4月1日至2029年3月31日,售价不超过75,000澳元的合格电动车继续享受全额优惠,超过75,000澳元但低于豪华汽车税门槛的车辆适用25%的FBT优惠;2029年4月起,符合条件的电动车统一适用25%的FBT优惠。
四、澳大利亚国际新能源电动车及充电桩市场趋势
澳大利亚新能源电动车市场正在形成家庭光储充一体化的发展方向。当地住宅屋顶光伏普及率较高,家庭用户可以将光伏发电、家用电池储能和智能交流充电设备结合起来,在日间利用太阳能为车辆充电,并通过家庭能源管理系统协调车辆、电池和住宅用电。
对于已经安装屋顶光伏的家庭,电动车能够成为重要的新增用电负荷。通过智能充电控制,车辆可以优先利用光伏发电时段补能,减少高电价时段的电网购电。配置双向充电设备后,部分兼容车型还可以参与车辆到家庭(V2H)和车辆到电网(V2G)应用。
企业车队电动化也是重要趋势。物流配送、租赁、政府公务和城市服务车辆具有固定运行路线及集中停放特点,适合统一建设车队充电设施。企业在采购电动车时,需要同步考虑充电场地、电力接入容量、车辆调度和后台管理系统,避免车辆数量增加后出现充电资源不足。
矿业企业的电动化需求具有自身特点。矿区车辆需要适应高温、粉尘、复杂路况和长时间连续作业,纯电矿用设备和电动轻型车辆可以减少现场燃油消耗。矿区通常拥有较大的能源需求,太阳能、储能和专用充电设施结合,有助于降低偏远地区柴油发电和燃油运输成本。
五、澳大利亚国际新能源电动车及充电桩产业概况
澳大利亚新能源电动车产业链呈现上游矿产资源优势明显、中游整车和核心硬件依赖进口、下游能源服务和充电运营较为活跃的特点。西澳大利亚州是锂矿开采和锂精矿出口的重要地区,昆士兰州和新南威尔士州则拥有镍、钴及其他电池相关矿产资源。
在电池材料领域,澳大利亚具备锂矿开采、锂精矿加工和部分电池材料研发基础,但电芯大规模制造仍处于发展阶段。锂矿资源优势尚未完全转化为本土电池制造优势,产业发展需要进一步完善精炼加工、正负极材料、电芯生产和电池回收环节。
整车市场主要依赖国际品牌供应。Toyota、Ford、Tesla、BYD、MG、Hyundai、Kia、BMW和Mercedes-Benz等品牌通过进口车型参与市场竞争。中国品牌在纯电动车和插电式混合动力车型领域扩大产品布局,韩国、欧洲和美国品牌则在不同价格区间及车型类别中保持竞争力。
充电基础设施产业由公共充电运营商、设备制造商、电力企业、工程承包商和软件平台共同组成。Evie Networks、Chargefox、Tesla Supercharger、NRMA、bp pulse、JOLT和AmpCharge等企业参与公共充电网络建设。不同运营商通过高速公路站点、城市商业停车场、加油站和公共路侧设施拓展服务范围。
在硬件供应方面,ABB、Kempower、Tritium、Delta、Schneider Electric和Wallbox等企业提供不同功率等级的交流及直流充电设备。澳大利亚对户外设备的环境适应性要求较高,充电设备需要应对高温、强紫外线、沙尘和沿海地区盐雾环境,同时满足电气安全、通信和支付要求。
本土企业在电力交易、负荷管理和能源聚合方面具有一定优势。澳大利亚东部及南部州参与国家电力市场(NEM),西澳大利亚州则运行独立的电力市场体系。电动车充电运营商可以与零售电力企业、配电网络服务商合作,开展智能充电、负荷调度和分布式能源管理。
六、澳大利亚国际新能源电动车及充电桩市场动态
澳大利亚公共充电网络持续扩大。2025年6月,全国快速和超快速公共充电站点达到1,324个,充电接口达到4,138个,覆盖城市、高速公路和部分区域中心。随着电动车保有量增加,公共充电建设重点逐步从单纯增加站点数量转向提高单站功率、设备可用率和跨网络支付便利性。
在全国高速公路网络建设方面,澳大利亚联邦政府与NRMA合作推进National EV Charging Network,计划建设最多77个充电站点。项目优先覆盖区域和偏远地区的补能空白,完善主要公路沿线的长途充电服务。NRMA负责网络建设和运营,联邦资金用于支持项目实施。
Evie Networks与充电设备企业Tritium、ActewAGL合作推进公共快充项目,在澳大利亚八个地区建设了140个快速充电站。项目覆盖多个州和领地,部分站点采用集中式充电枢纽布局,提高区域道路网络的补能能力。该项目体现了本土充电运营商、设备供应商和能源企业之间的合作模式。
在充电网络互联方面,Chargefox与bp pulse于2026年开展平台合作。bp pulse超过300个充电接口接入Chargefox应用程序,用户可以通过Chargefox查找和使用bp pulse的快速及超快速充电设备。这一合作扩大了Chargefox平台的可用网络,也降低了驾驶者使用不同充电运营商时切换应用程序的成本。
在城市路侧充电方面,JOLT与Ausgrid合作利用悉尼现有配电设施部署公共直流充电设备。JOLT将充电设备安装在Ausgrid部分路侧变电设施上,设备采用广告屏商业模式,为用户提供每日7kWh免费充电额度。该模式减少了部分城市充电设施的道路施工需求,也为没有私人车位的居民提供了补能选择。
在车辆到电网技术方面,AGL于2025年启动住宅V2G试点,与Hyundai、Kia、BYD和Zeekr合作,测试兼容车型参与双向充电的可行性。试点重点研究车辆电池与家庭能源系统之间的协调,以及电池质保和电网服务之间的关系。
澳大利亚新能源车企也在扩大车型供应。BYD陆续推出Sealion 7、Atto 2和Shark 6等车型,Geely通过EX5等产品进入纯电SUV市场,Zeekr则以7X等车型拓展中高端市场。车型增加推动了价格竞争,也使公共充电运营商需要适应不同车辆的电池容量和充电功率需求。
七、澳大利亚国际新能源电动车及充电桩品牌市场占有率
在澳大利亚纯电动汽车市场,Tesla和BYD是销量领先的两个品牌。2026年1月至10月,澳大利亚纯电动车累计销量为205,434辆。按同期主要品牌登记量计算,BYD销量为49,953辆,占纯电动车市场24.3%;Tesla销量为45,755辆,占22.3%,两家企业合计占据46.6%的市场份额。
中国品牌Geely在2026年1月至10月销售纯电动车18,848辆,占市场9.2%;Zeekr销售13,994辆,占6.8%;Omoda Jaecoo销售12,378辆,占6.0%。这些品牌通过中型SUV和中高端纯电车型扩大市场覆盖,成为Tesla和BYD之外的重要竞争者。
传统汽车品牌中,MG在同期销售纯电动车11,539辆,占市场5.6%;Kia销售11,512辆,占5.6%。Hyundai销售3,761辆,占1.8%。BYD、Tesla、Geely、Zeekr、Omoda Jaecoo、MG和Kia七个品牌合计占据纯电动车市场79.8%的份额,市场集中度较高。
在公共直流充电网络运营领域,Evie Networks、Tesla Supercharger和Chargefox构成主要竞争力量。按2024年澳大利亚主要公共直流充电站点数量统计,Evie Networks拥有898个站点,占27.3%;Tesla Supercharger拥有819个站点,占24.9%;Chargefox拥有712个站点,占21.7%。
其他公共充电网络中,NRMA拥有306个直流充电站点,占9.3%;bp pulse拥有166个站点,占5.1%;RAA Charge拥有144个站点,占4.4%;AmpCharge拥有122个站点,占3.7%。
在充电设备供应领域,ABB、Kempower、Tritium、Delta、Wallbox和Schneider Electric均参与澳大利亚市场竞争。ABB和Kempower主要布局公共直流快充及商业充电设备,Tritium长期参与公共快充设备供应,Wallbox和Schneider Electric则覆盖住宅及商业交流充电市场。
在本土充电服务领域,JET Charge提供充电设备销售、安装和运营管理服务,并与Tesla、ABB、Kempower等设备品牌开展业务合作。Chargefox主要提供充电网络运营和跨品牌平台服务,Evie Networks侧重公共快充网络建设,JOLT则以城市路侧充电和广告收入模式形成差异化竞争。
澳大利亚目前能够明确量化的品牌份额主要集中在整车销量和公共直流充电站点两个领域。交流充电桩、直流充电模块及家用Wallbox缺少统一的全国品牌安装量统计,因此不能将设备供应商的销售规模、项目案例或全球市场份额直接作为澳大利亚本地市场占有率。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈