2027年印度班加罗尔新能源电动车及充电桩展GV Expo 2027
展会圈,你的参展指南!

2027年印度班加罗尔新能源电动车及充电桩展
The 9th GV Expo 2027
展会时间:2027年08月06-08日
展会地点:印度·班加罗尔
举办周期:一年一届·第9届
主办单位:Media Day Marketing
同期举办:2027印度汽车技术及配件展览会
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
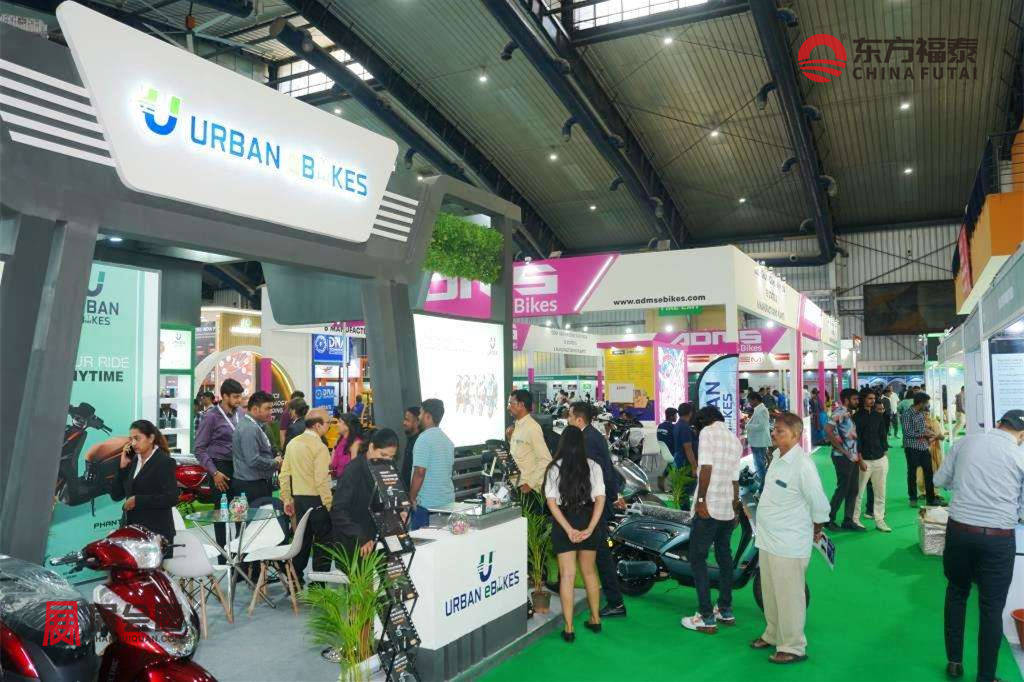
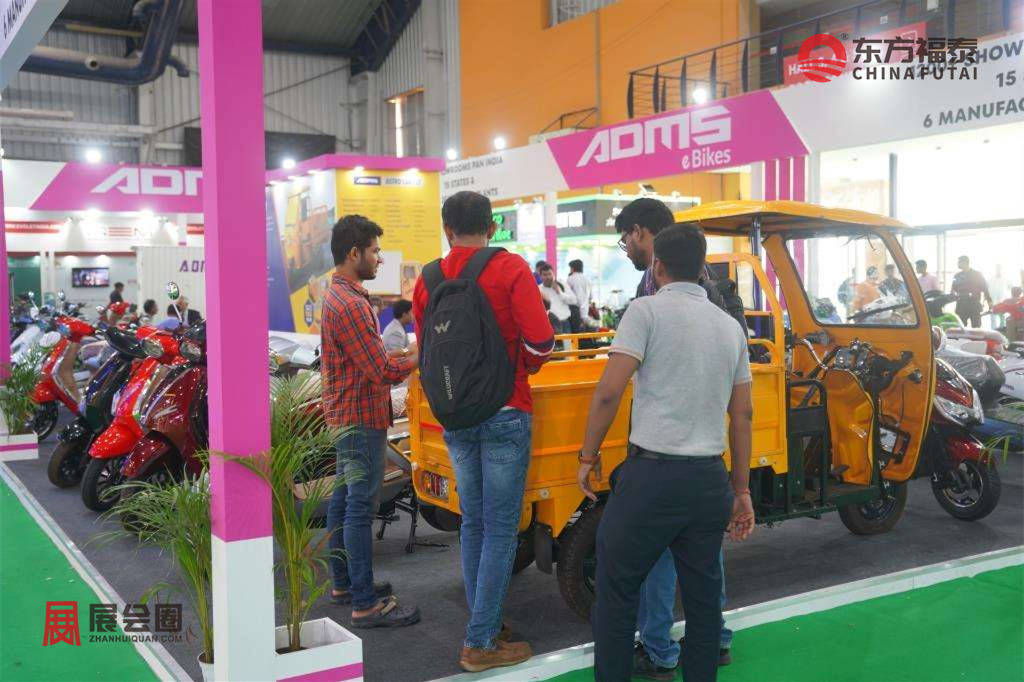
2027年印度班加罗尔新能源电动车及充电桩展GV Expo 2027将于08月06-08日在班加罗尔国际展览中心举行,由Media Day Marketing主办。展会围绕印度本土绿色车辆制造与商业流通展开,将电动两轮车、三轮车、混合动力车辆、车辆转换技术及补能设施列为重点内容,轻型电动交通与制造配套是其鲜明特色。
车辆转换技术与新车展示并列,使展会内容延伸到既有车辆电动化涉及的动力系统、控制器及零部件。电池、电机、电控和充电设备企业与整车制造商共同构成参展企业类型,展示内容既涉及车辆成品,也涉及制造商采购的部件、技术与配套服务。
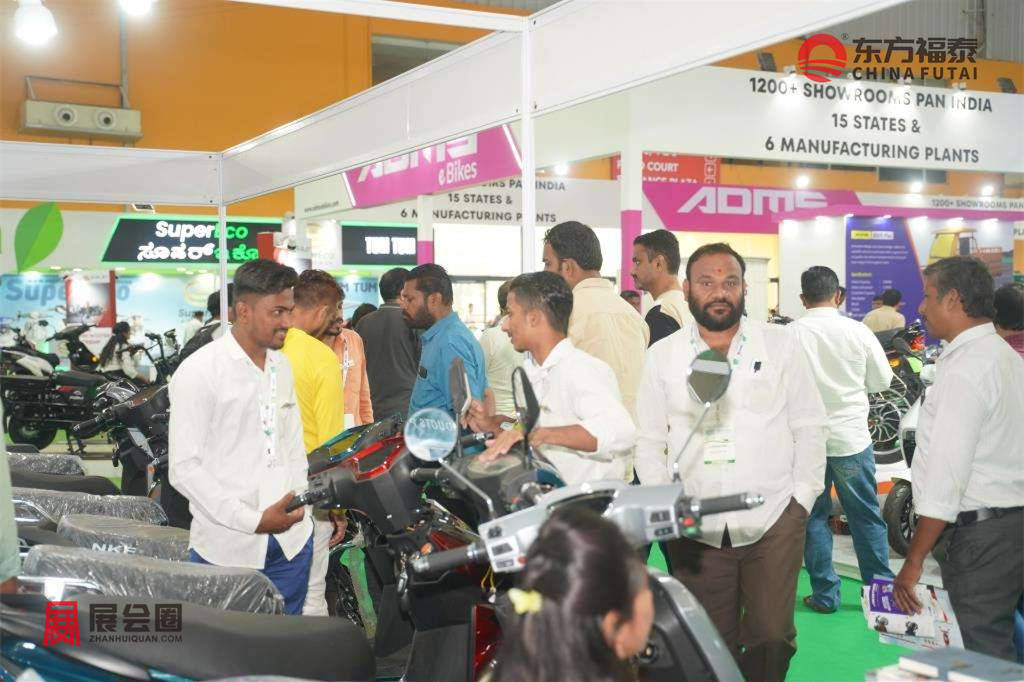
2027年印度班加罗尔新能源电动车及充电桩展GV Expo 2027的观众定位兼顾制造端与流通端:除汽车工程师、研发人员、零部件企业和采购负责人外,经销商、分销商、车队运营方以及检测认证、金融和保险机构也在其面向的群体之中。制造供货、区域销售和车辆运营因此是理解这场展会的三条业务线。
同期举行的印度汽车技术及配件展览会,为观察汽车通用零部件与电动化专用部件提供了相邻的展示场景,2027年印度班加罗尔新能源电动车及充电桩展GV Expo 2027的内容由此与汽车制造、零配件和后市场业务衔接。
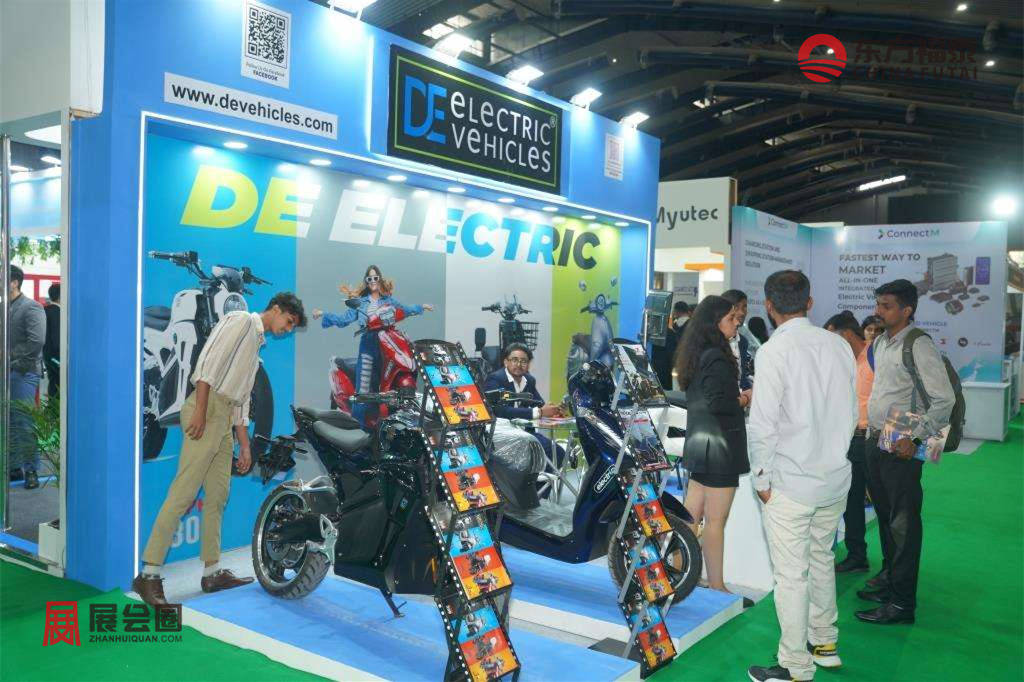
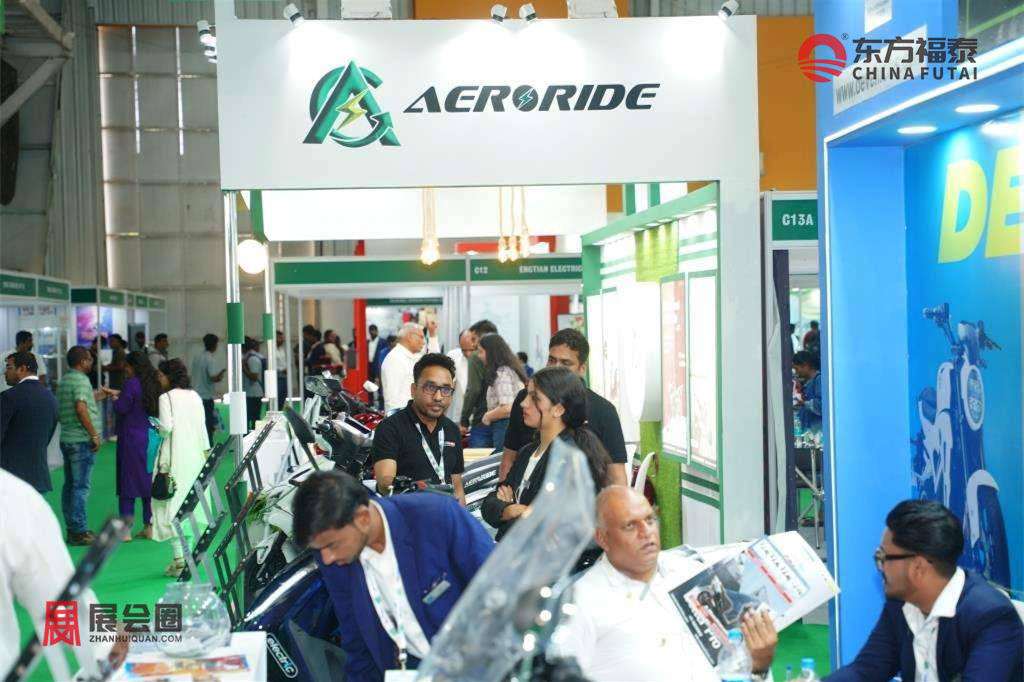
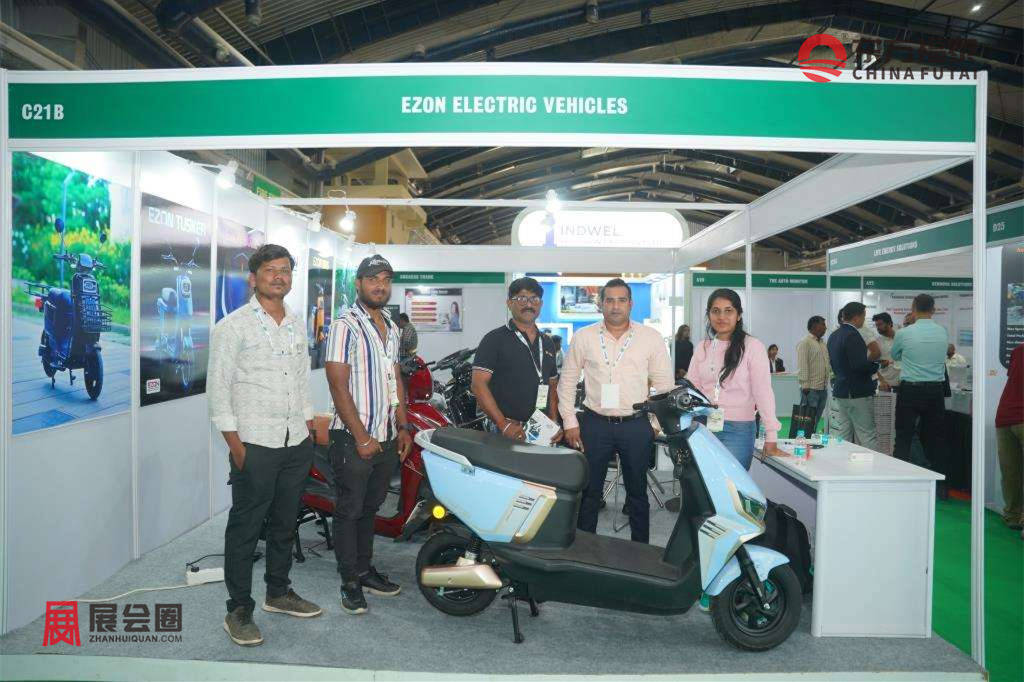
往届展会汇聚了新能源汽车整车、电动两轮及三轮车、汽车零部件、电动车技术等领域的企业。其中,整车及电动出行领域曾出现Toyota、LOG9、BNC Motors、AERORIDE、DE Electric Vehicles 等企业;电动车及零部件领域则包括无锡小尼科技有限公司、Triton Valves Limited、Gelvin International、Kanak Mouldings Private Limited、Cirkit Electro Components Pvt Ltd、Aarjay International Pvt Ltd等企业。
展品范围:
一、整车及新能源电动车
乘用车:轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、印度班加罗尔新能源电动车及充电桩市场规模与增长
班加罗尔电动出行市场包含城市终端消费、运营车辆更新,以及面向印度其他地区供货的研发制造业务。卡纳塔克邦政府在2025年2月发布清洁出行政策时披露,全邦已有约25万辆注册电动车。这一阶段性存量为维修、配件和补能服务提供了车辆基础,相关业务已经服务于实际用车群体。
供给端已有持续生产的企业。卡纳塔克邦2025年投资资料显示,Mahindra Last Mile Mobility Limited在班加罗尔的工厂自投产以来累计生产超过8.5万辆电动三轮车。该数字是工厂历年产量,产品供应范围超出所在城市,反映班加罗尔同时承担生产基地与终端市场两种角色。整车消费与制造配套对应不同采购主体,共同构成当地电动化业务的规模基础。
印度全国的需求支持为本地企业提供了更大的销售腹地。印度重工业部2026年10月披露,截至当年6月,《创新车辆提升电驱动革命计划》支持销售的电动车累计达到265.9万辆。这是全国计划覆盖车辆的累计数据,其意义在于说明本地制造商面对的订单来源可以跨邦延伸。班加罗尔市场的增长既体现为城市车辆更新,也体现为本地产品向全国渠道销售。
二、印度班加罗尔新能源电动车及充电桩政策与法规
车辆购买激励政策。印度PM E-DRIVE计划于2024年实施,经过调整后延续至2028年3月31日。依据2026年10月披露的安排,符合条件、出厂价格不超过15万卢比的注册电动两轮车,补助标准为每千瓦时2500卢比、单车最高5000卢比,补助通过购车时减价体现。电动三轮车内部实行分类管理,L5类支持因达到目标已于2025年12月26日结束,电动人力车及货运小车相关支持继续实施。
本地制造支持政策。《卡纳塔克邦清洁出行政策2025—2030》将车辆、动力电池及相关产业纳入支持范围,并覆盖快充、换电等基础设施。政策提出吸引5000亿卢比投资、创造10万个就业岗位,这些属于政策目标。支持方向从车辆销售延伸到生产、研发和技能培训,地方制造投资因而与印度国内供应链建设相联系。
充电设施准入与技术规范政策。印度电力部2024年发布的《电动汽车充电基础设施安装与运营指南》为设施建设和运营提供框架。印度政府2026年3月再次明确,建设充电站属于无需取得电力经营许可证的活动,私人企业可以参与。设备与系统仍须符合相关安全和技术要求,开放市场参与和执行设备标准共同构成现行制度。
三、印度班加罗尔新能源电动车及充电桩竞争格局
班加罗尔电动两轮车市场中,传统摩托车企业与专业电动车企业销售相近用途的城市踏板车型。竞争发生在家庭日常用车、个人通勤和实用载物等细分需求之间;与此同时,补能企业争取的是车辆用户的充电支出与运营车队的能源服务合同。
Ather Energy Limited在班加罗尔经营体验中心,产品涵盖450系列和Rizta系列,前者具有较强运动取向,后者面向家庭使用。品牌同时提供车辆软件及充电服务,产品体验与配套服务共同参与竞争。TVS Motor Company Limited则通过iQube系列进入当地电动踏板车市场,其班加罗尔销售页面提供不同电池版本,既有两轮车经销网络承担展示与销售。两类企业争夺同一城市购车群体,但分别依靠电动产品体系与传统车辆渠道形成市场接触。
River Mobility Private Limited的Indie车型突出储物、载物与日常实用性,与运动化踏板车形成产品差异。其总部位于班加罗尔,业务与当地研发制造资源相联系。上述品牌在本地均有具体产品或销售业务,竞争焦点已经细化到车身空间、电池配置、车辆功能及门店体验。
补能服务中,固定电池车辆使用的充电服务与可换电车辆使用的电池服务并存。总部位于班加罗尔的Yuma Energy以电池即服务模式面向两轮、三轮车企业和运营方,整车品牌自建充电服务则与其车辆产品紧密联系。两者对车辆接口、用户关系和资产持有方式的安排不同,用户实际可选择的服务范围受到车辆技术体系影响。
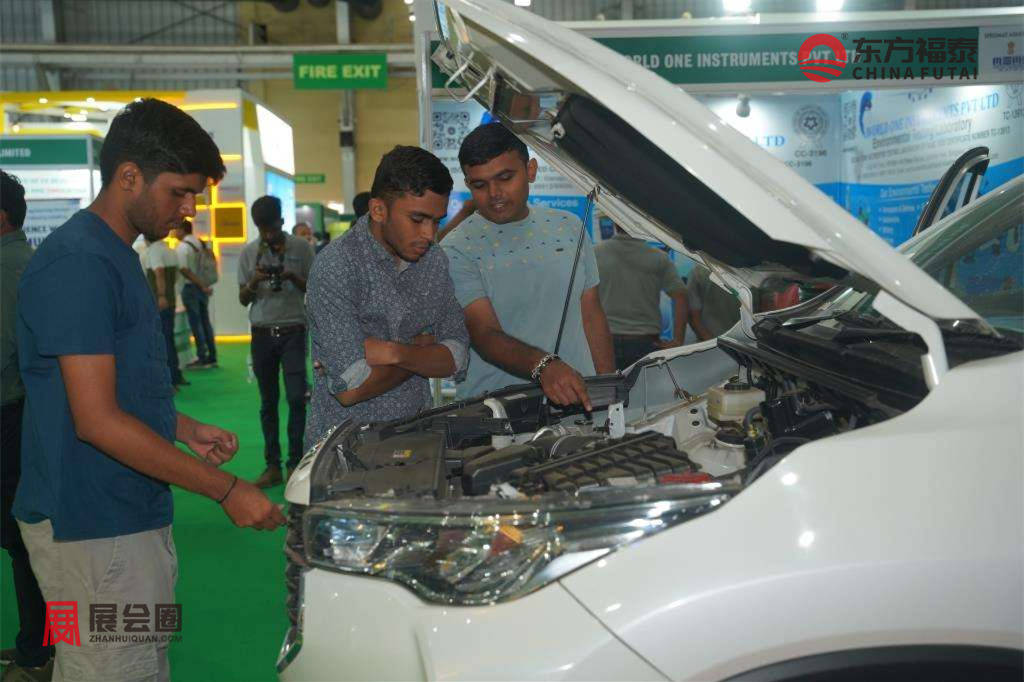
四、印度班加罗尔新能源电动车及充电桩消费与应用需求
家庭和个人购车需求能够从当地在售产品中观察。家庭取向踏板车强调乘坐与储物空间,其他车型则突出驾驶性能、车辆显示及联网功能。同一城市同时销售不同定位的电动两轮车,说明消费者对车辆的评价已经涉及使用便利和产品体验。
即时配送是班加罗尔已有的车辆应用。Yulu Bikes Private Limited面向配送骑手提供DeX电动车,服务覆盖班加罗尔等城市。该车型带有货物承载部件,企业公布的承载能力最高为15公斤,并采用可更换电池。其车辆设计围绕短途、多次送货安排,应用需求直接来自骑手日常运输商品。
公共交通构成另一类已存在的集中用车需求。印度重工业部2026年3月披露的城市数据中,截至2026年1月31日,班加罗尔通过《加快推广和制造混合动力及电动汽车计划第二阶段》(简称FAME-II)部署的电动公交车为1121辆。公交车辆按线路运行、集中停放,充电发生在车场及运营安排之中,设备与服务围绕整支车队展开。
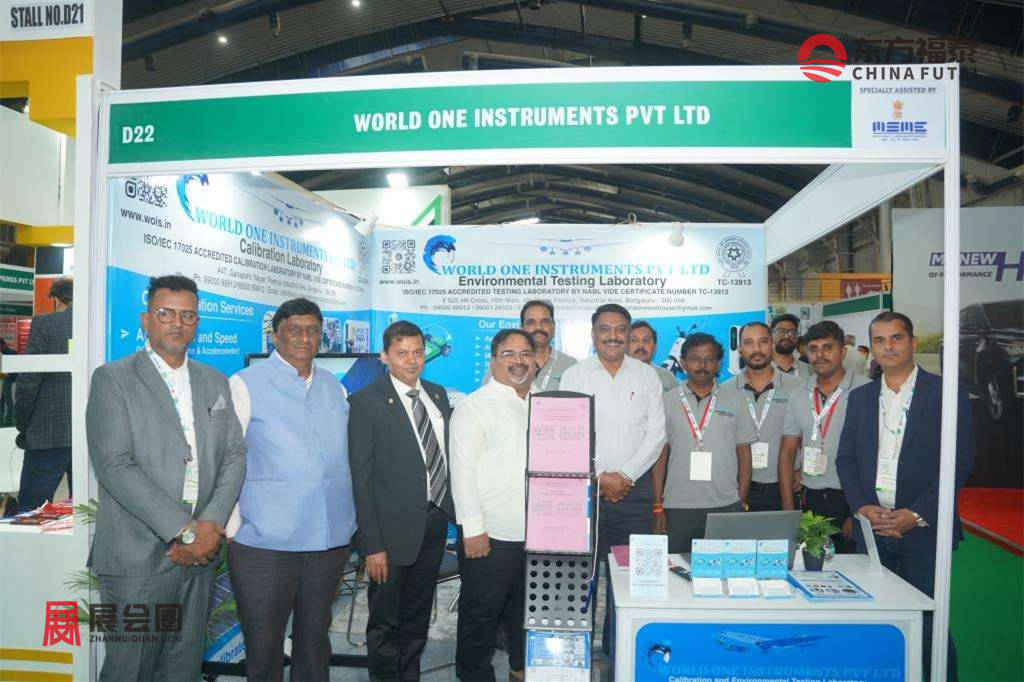
五、印度班加罗尔新能源电动车及充电桩渠道与分销
Ather在班加罗尔Marathahalli的体验中心提供车型展示、预约试骑和快充设施信息,并展示车辆融资服务入口。门店把线上查询、线下体验与购买流程连接起来,车辆软件和充电相关服务也在品牌销售体系中呈现。对用户而言,接触产品并不止于网络下单,车型体验仍有实体渠道承接。
TVS的电动车销售依托当地经销网络。在HSR Layout、Bommanahalli及Kaikondahalli等区域可以查询到iQube销售触点,电动产品进入已有城市两轮车流通体系。这类渠道拥有明确的区域门店与经销主体,与专业电动车品牌的体验中心共同覆盖购车需求。不同品牌的销售网络相互独立,各门店承担所在区域的产品接触和销售服务。
租赁渠道则把车辆提供给持续工作的骑手。Yulu公布的租赁方案包含按使用里程安排的服务以及换电内容,用户从取车区域获得车辆使用权。车辆所有权、能源服务与骑手使用因此由不同主体承担,业务收入也不等同于一次整车销售收入。班加罗尔市场同时存在卖车与提供用车服务两条渠道,后者使暂不购买车辆的配送人员也能进入电动出行业务。
六、印度班加罗尔新能源电动车及充电桩基础设施与配套
卡纳塔克邦已有石油销售企业参与建设公共充电设施。印度重工业部2026年3月披露,截至3月1日,这类企业在邦内累计安装2400座公共充电站,其中2039座处于运营状态。该统计仅覆盖石油销售企业,不包括所有私营网络、家庭设施和专用车场,能够反映既有能源零售主体参与充电服务的实际规模。
新增设备获得了建设支持。2026年5月,印度重工业部公布,卡纳塔克邦获批建设1243个充电设备,核准支持金额为12.326亿卢比。获批建设对应设备采购、安装及配套工程,不能与已运营站点相加作为现有网络规模。既有站点持续提供服务,新增项目则处于另一建设环节,两者共同构成当地基础设施业务的不同部分。
电网接入与场地资源另有地方协调主体。班加罗尔电力供应有限公司(Bangalore Electricity Supply Company Limited,简称BESCOM)是卡纳塔克邦充电基础设施牵头机构,负责汇总公共充电需求并申报支持。其土地资源对接平台同时覆盖充电和换电设施,将场地提供方与设施建设业务联系起来。当地配套业务因而包含设备安装之前的场地组织,以及项目建设涉及的供电安排。
七、印度班加罗尔新能源电动车及充电桩
1.核心痛点
新技术测试与认证衔接不畅:2026年6月,印度重工业部在班加罗尔举行电动车产业座谈。与会企业提出,希望印度汽车研究协会和国际汽车技术中心加快新技术、零部件及系统的测试认证。电池包、控制系统和充电设备从研发进入市场,仍面临验证周期与产品推出进度的衔接问题。
充电网络存在可用性与互操作障碍:上述座谈中,企业明确提出改善充电可达性、互操作性和网络可靠性。当地补能业务面临的问题已涉及设备能否稳定提供服务、车辆与系统能否顺利接入,建设数量之外仍有持续维护和跨系统使用的需求。
商用车辆融资与回款承压:电动公交和商用车企业在会上提出完善车辆融资框架与支付保障机制的诉求。车辆购置形成前期资金支出,运营服务收入则分期收回,采购与付款节奏之间的差异影响车辆提供方及运营企业的资金周转。

2.出海机会
充电设备运维与诊断服务:网络可靠性诉求为故障监测、远程诊断及设备维护业务提供了具体需求背景。对于充电硬件和运营软件供应商,可服务的业务环节包含设备运行状态识别、异常定位及维修支持,其价值体现在恢复设备服务和减少运营中断。
电池、电控与充电系统的验证配套:当地企业对认证效率的关注,连接到样机测试、系统联调和测试资料准备等技术服务。拥有相关产品测试与工程支持能力的供应商,可参与制造企业的开发验证环节,为电池包、控制器及充电系统提供配套;这类业务与法定认证机构承担的认证职责分别开展。
面向车队的补能运营管理:商用车辆已形成集中用车需求,融资和回款压力使车辆投入后的持续经营受到关注。车队充电管理、设备维护及运营记录服务,可围绕车辆补能安排和设备使用情况展开,形成与一次性设备销售不同的持续服务业务。

八、印度班加罗尔新能源电动车及充电桩投融资环境与资本动向
班加罗尔电动车制造企业继续获得股权投资。Elev8 Venture Partners在2026年披露,其领投River的1.2亿美元C轮融资,参与方包括Claypond Capital、360 ONE Asset、Singularity Ventures和Anicut Capital。投资组合资料同时将River总部列为班加罗尔。融资发生在已推出产品的制造企业,资金关注点涉及品牌成长与产业经营。
能源服务企业的资本用途有所不同。据印度财经媒体Mint于2026年9月报道,Yuma获得来自Magna International Inc.的3500万美元融资,约七成资金用于增加既有网络的电池资产,其余用于新城市的物理及电气设施。既有市场包括班加罗尔等地区,资金覆盖跨城市业务。融资所增加的电池资产可以在既有服务点周转,企业扩张因此同时涉及站点建设和运营资产投放。
两笔融资所对应的业务资产不同:River经营车辆产品,Yuma持有并周转电池。前者同时拥有产业投资者和投资基金,后者此次资金来自既有产业股东,班加罗尔的电动出行业务由此承接了不同来源的企业资本。
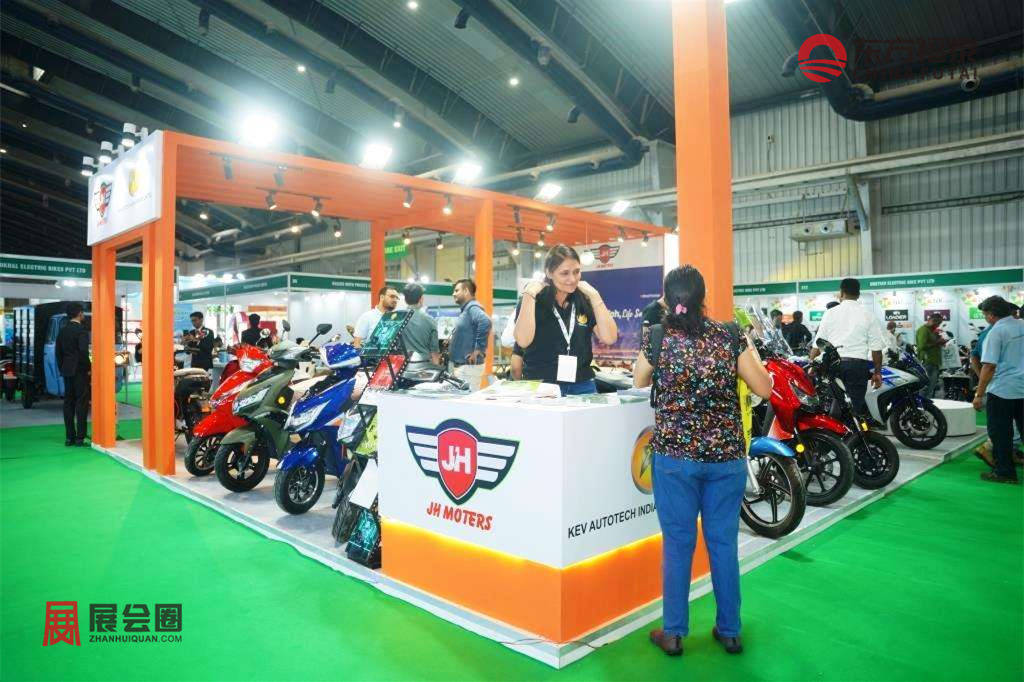
九、印度班加罗尔新能源电动车及充电桩合作模式与落地案例
车型联合开发已经形成具体产品。Yamaha Motor Co., Ltd.于2025年11月公布,与River合作开发EC-06电动踏板车,由River承担生产。该合作源自雅马哈2024年对River的投资,以已有量产车型为基础开发新产品。它将品牌、产品开发与制造能力组合起来,合作落点是车型和生产分工,并非仅有一份产业合作意向。
车辆服务与能源服务的专业分工也已建立。Yuma由Magna与Yulu共同组建,2023年在班加罗尔发布电池服务网络,向Yulu车队提供能源服务,并面向其他整车企业和运营方开放。车辆运营方负责用车服务,电池企业负责补能资产及周转,骑手使用的车辆与电池供应因而可以由不同业务体系承接。这种组织形式已经嵌入当地轻型车辆运营。
公共公交采取集中采购与长期运营服务结合的模式。Convergence Energy Services Limited负责聚合电动公交需求并组织采购,相关城市通过总成本合同等安排引入车辆与服务。印度重工业部2026年3月披露,班加罗尔在PM E-DRIVE第一阶段获分配4500辆电动公交车,相关聚合招标已完成。该披露反映采购进度,其合作关系延伸到交通机构、车辆提供方及长期服务主体。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#印度#


 登录


 64
 0