

 登录


 70
 0


2027年德国斯图加特新能源电动车及充电桩展EVTE 2027
展会圈,你的参展指南!
2027年德国斯图加特新能源电动车及充电桩展
The EVTE 2027
展会时间: 2027年06月22-24日
展会地点: 德国·斯图加特
举办周期: 一年一届
主办单位: Informa Markets
同期举办:2027年欧洲国际光伏储能展ESS 2027
2027年欧洲国际电池储能展The Battery Show Europe 2027
2027年欧洲国际智能交通及充电桩展EVTE 2027
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
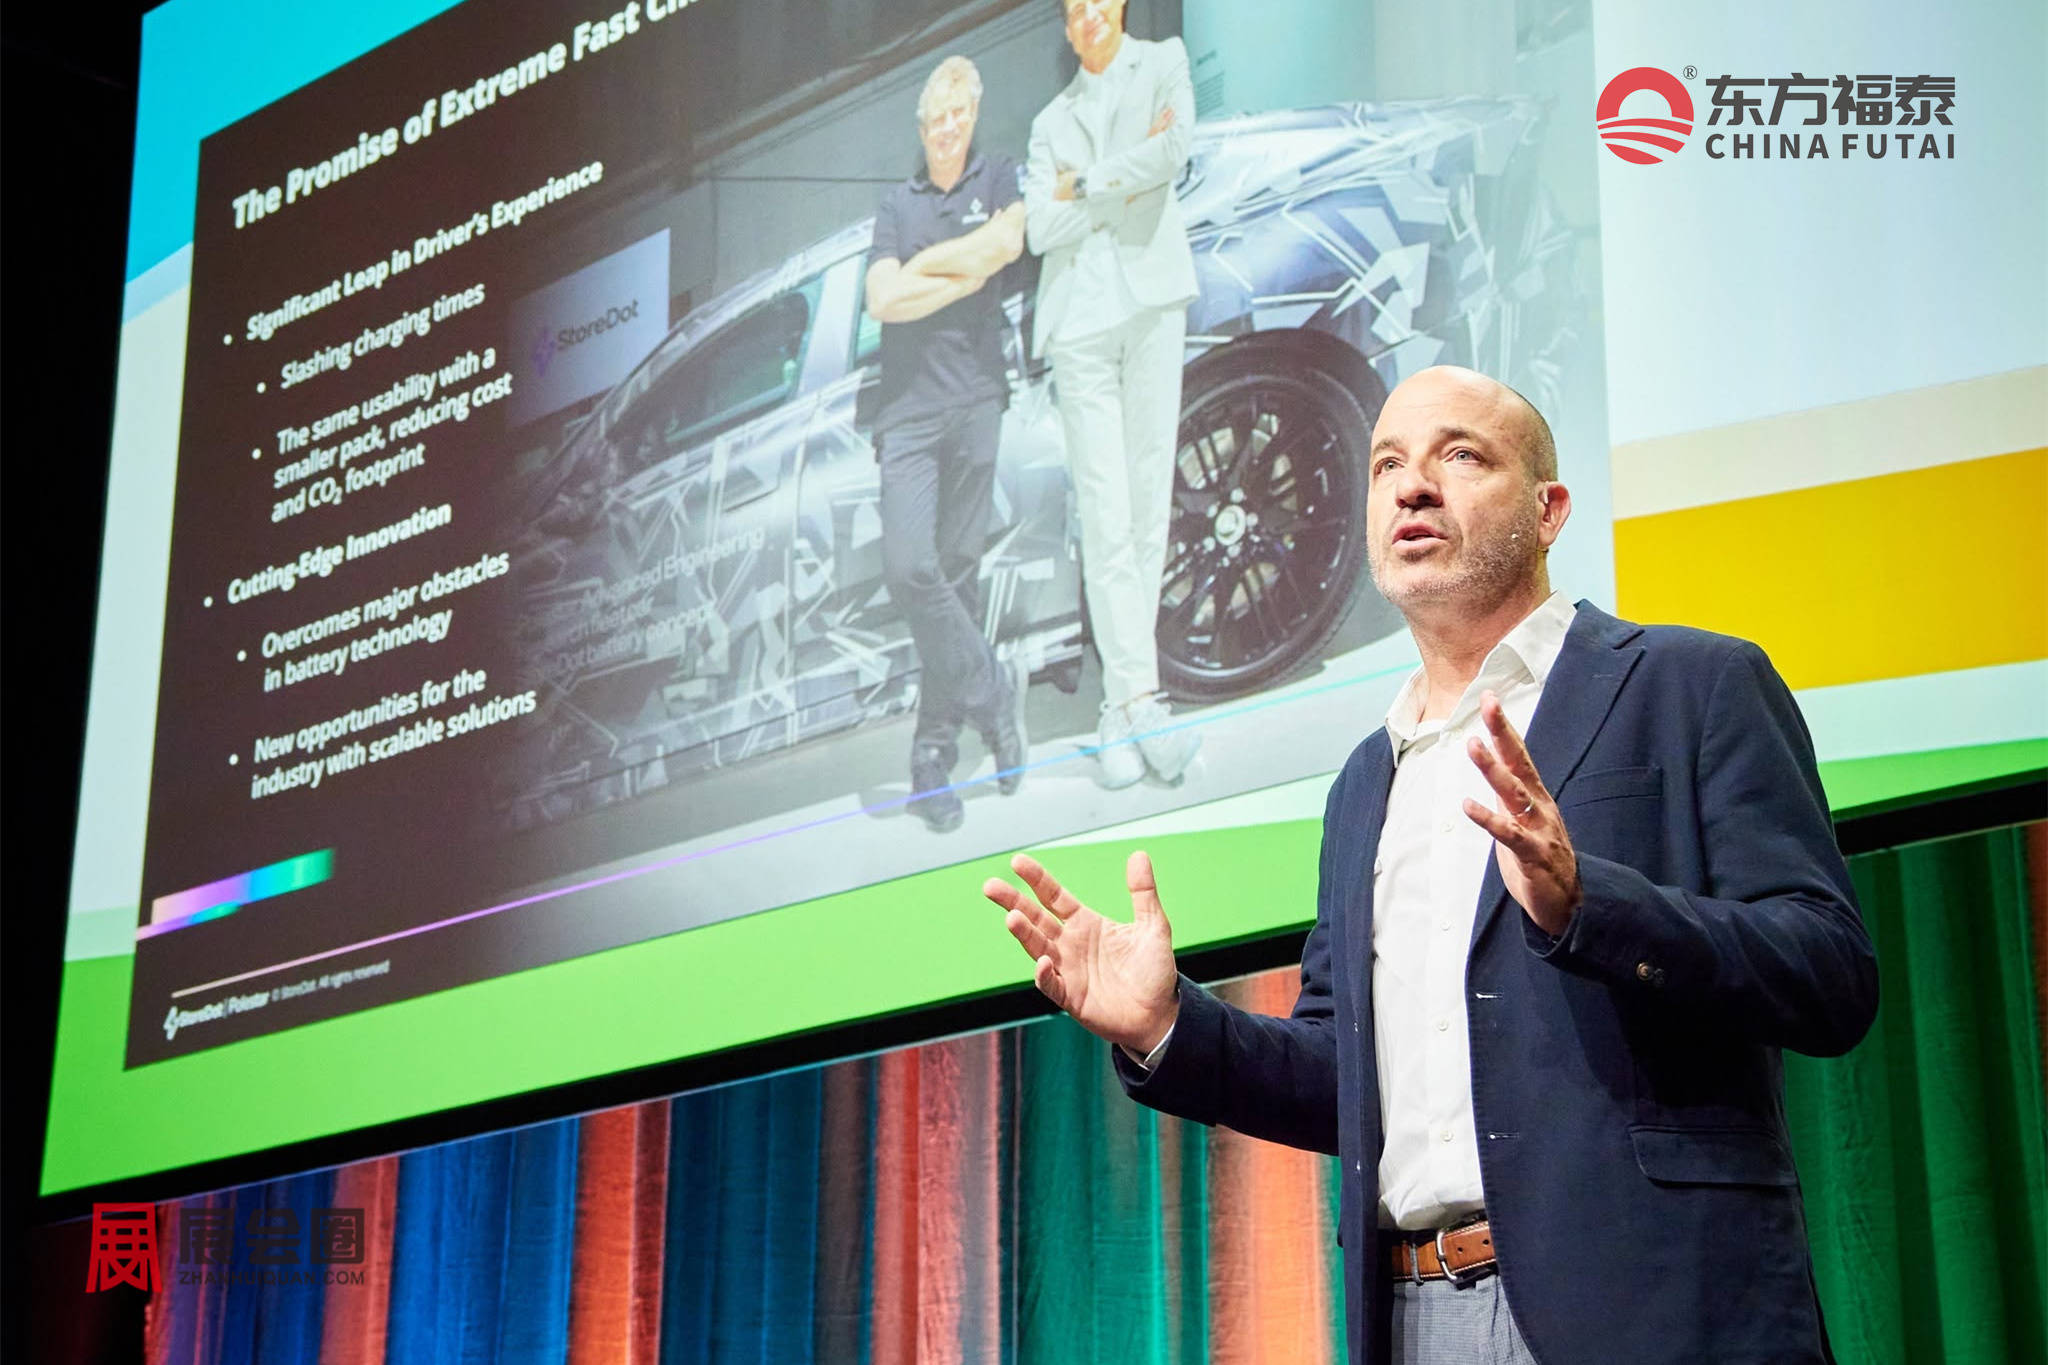
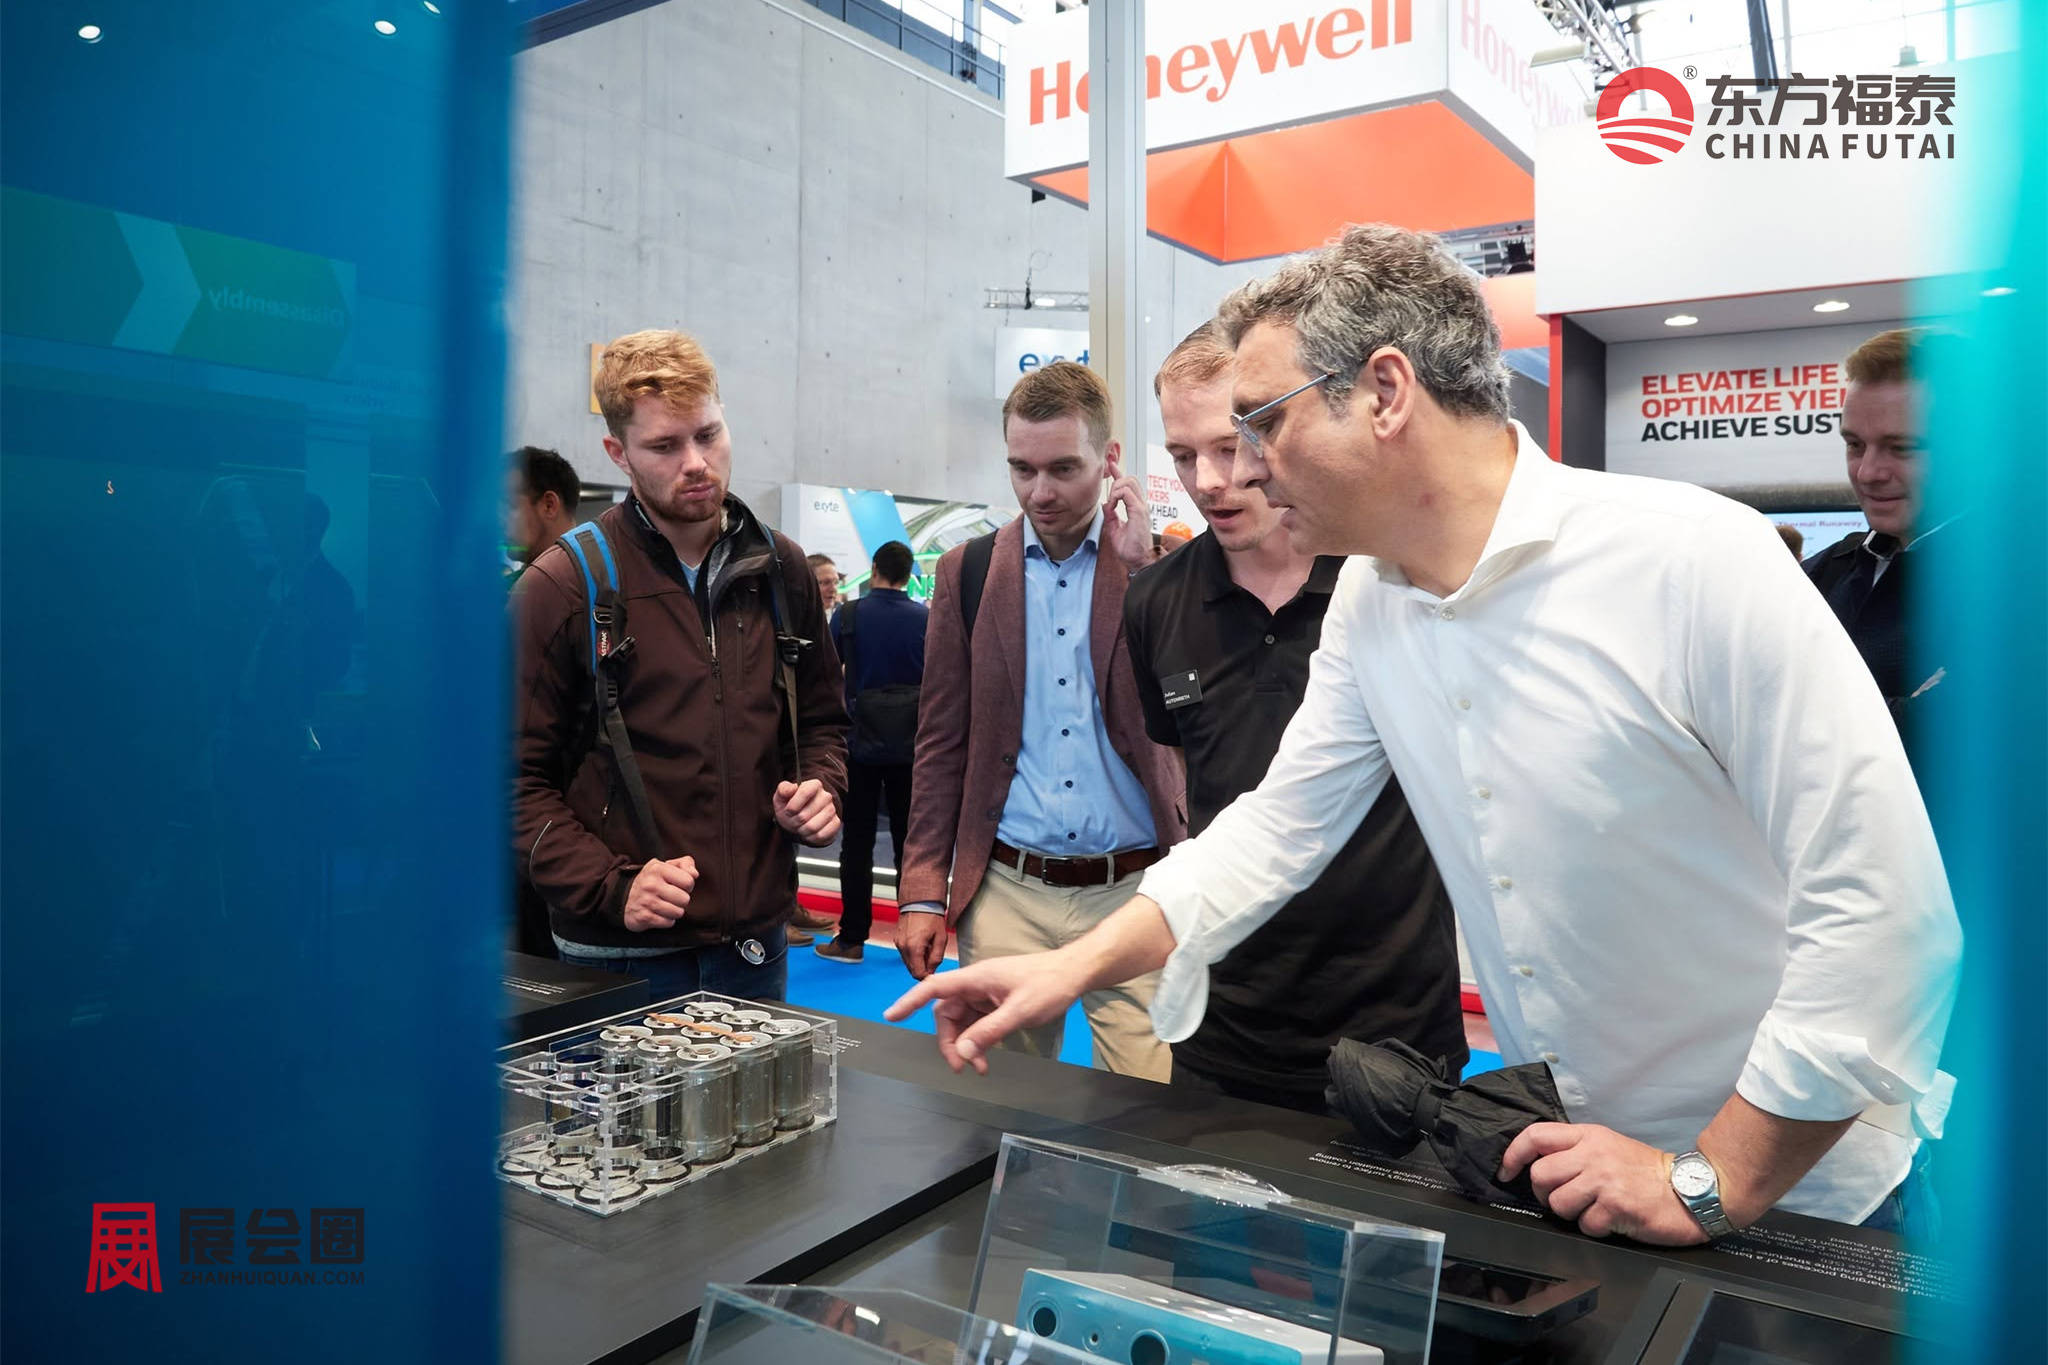
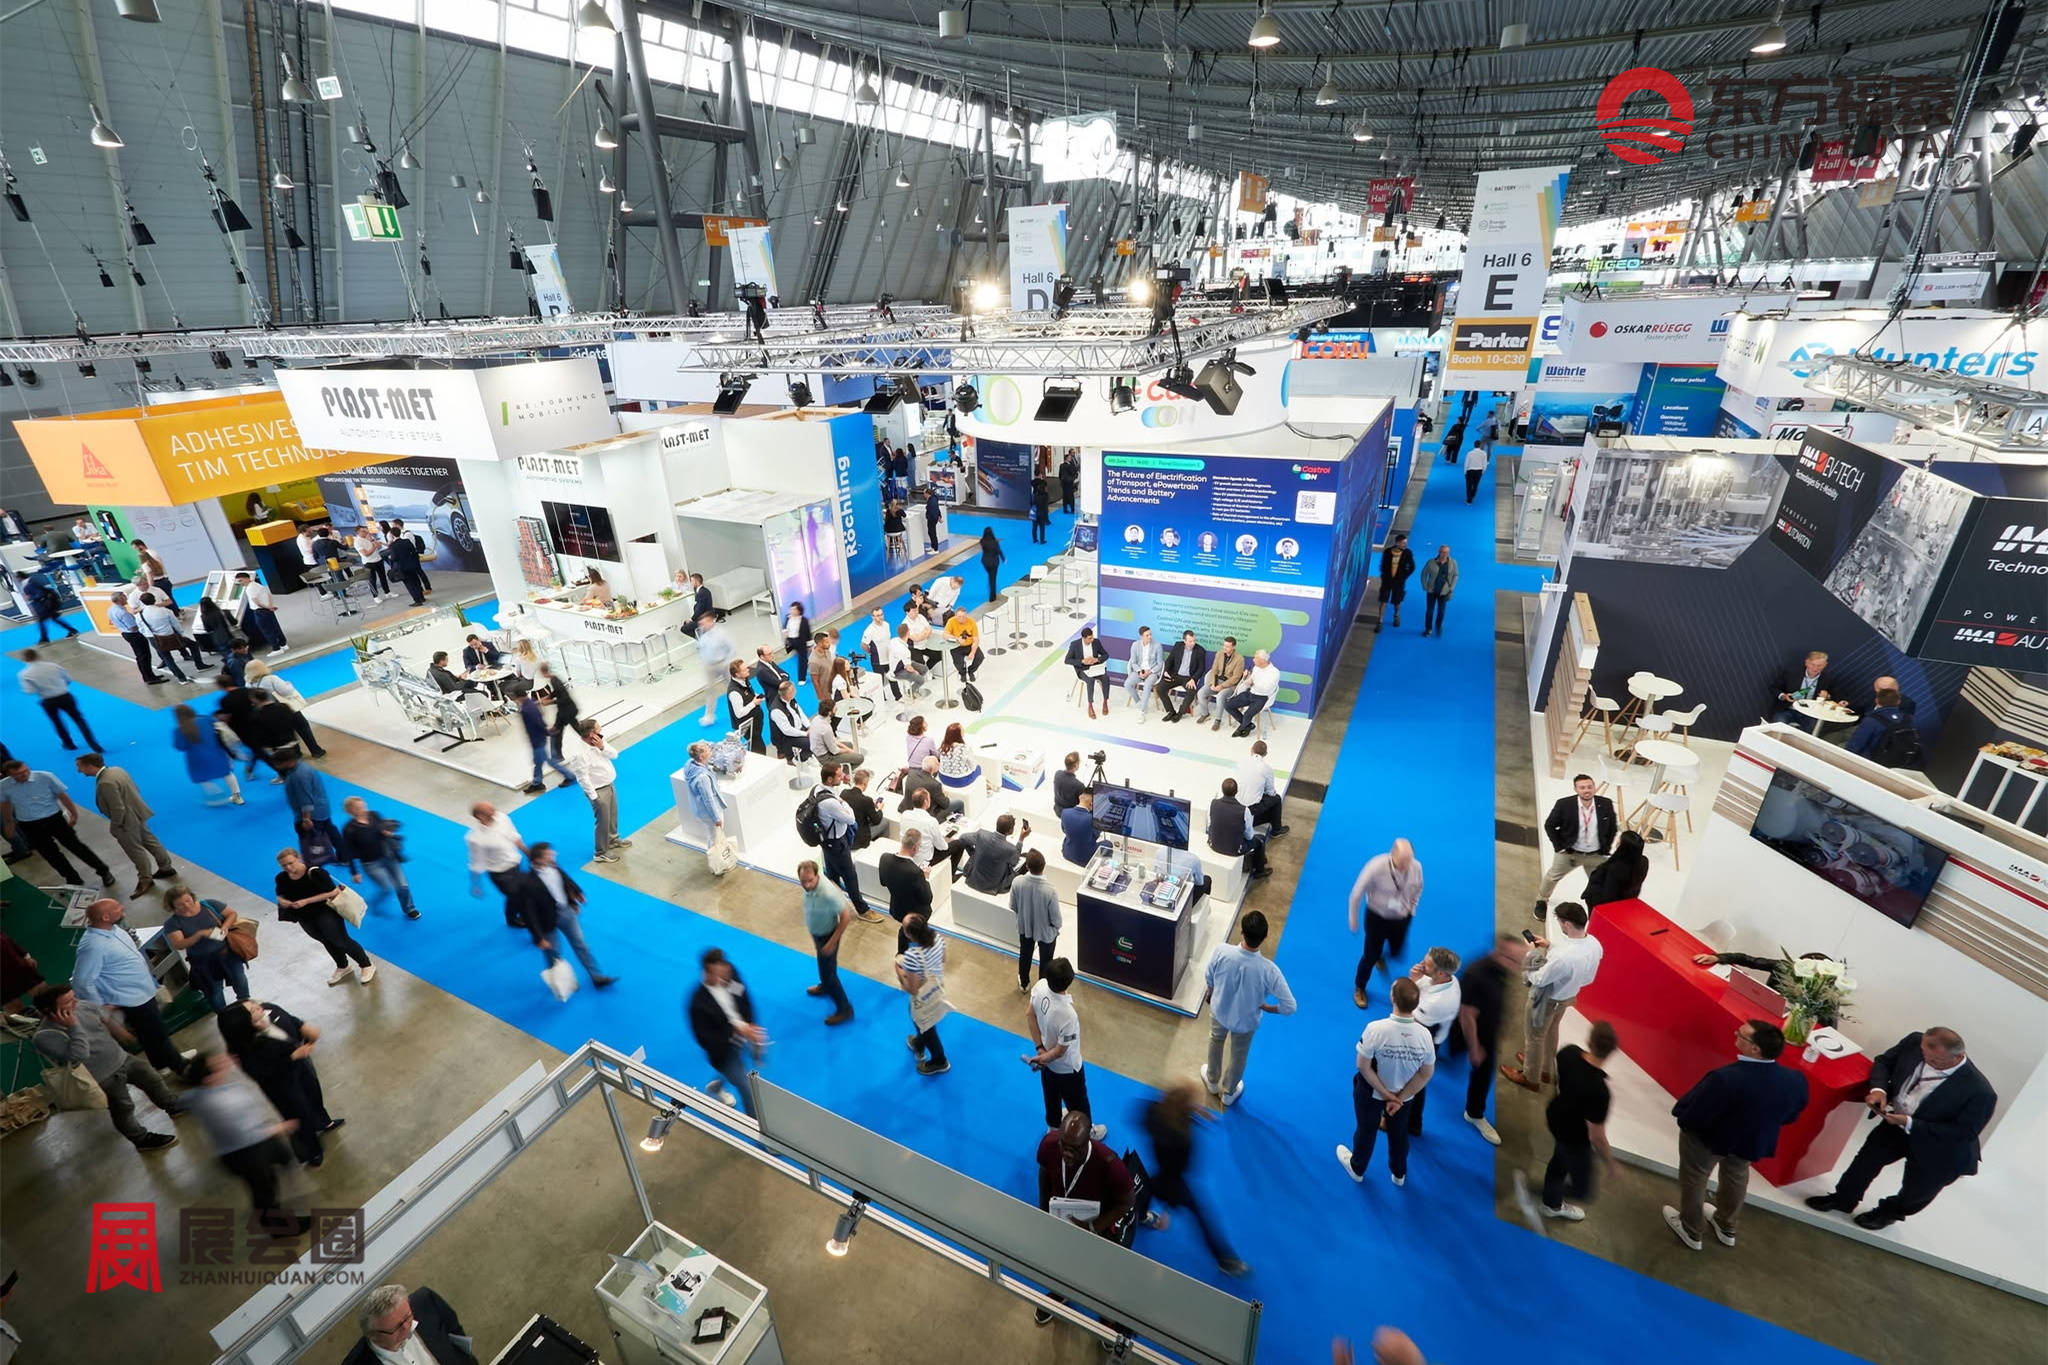
2027年德国斯图加特新能源电动车及充电桩展EVTE 2027将于2027年06月22-24日举行,聚焦电动车与混合动力车技术,以及电池研发、制造和供应链。2027年德国斯图加特新能源电动车及充电桩展EVTE 2027与电池技术展同期同场,共用一套会议,电池材料与工艺、电芯与电池包设计与制造、车辆电驱动与功率电子,在同一个展期内相互衔接,是电动车展会里技术深度较高的一场。
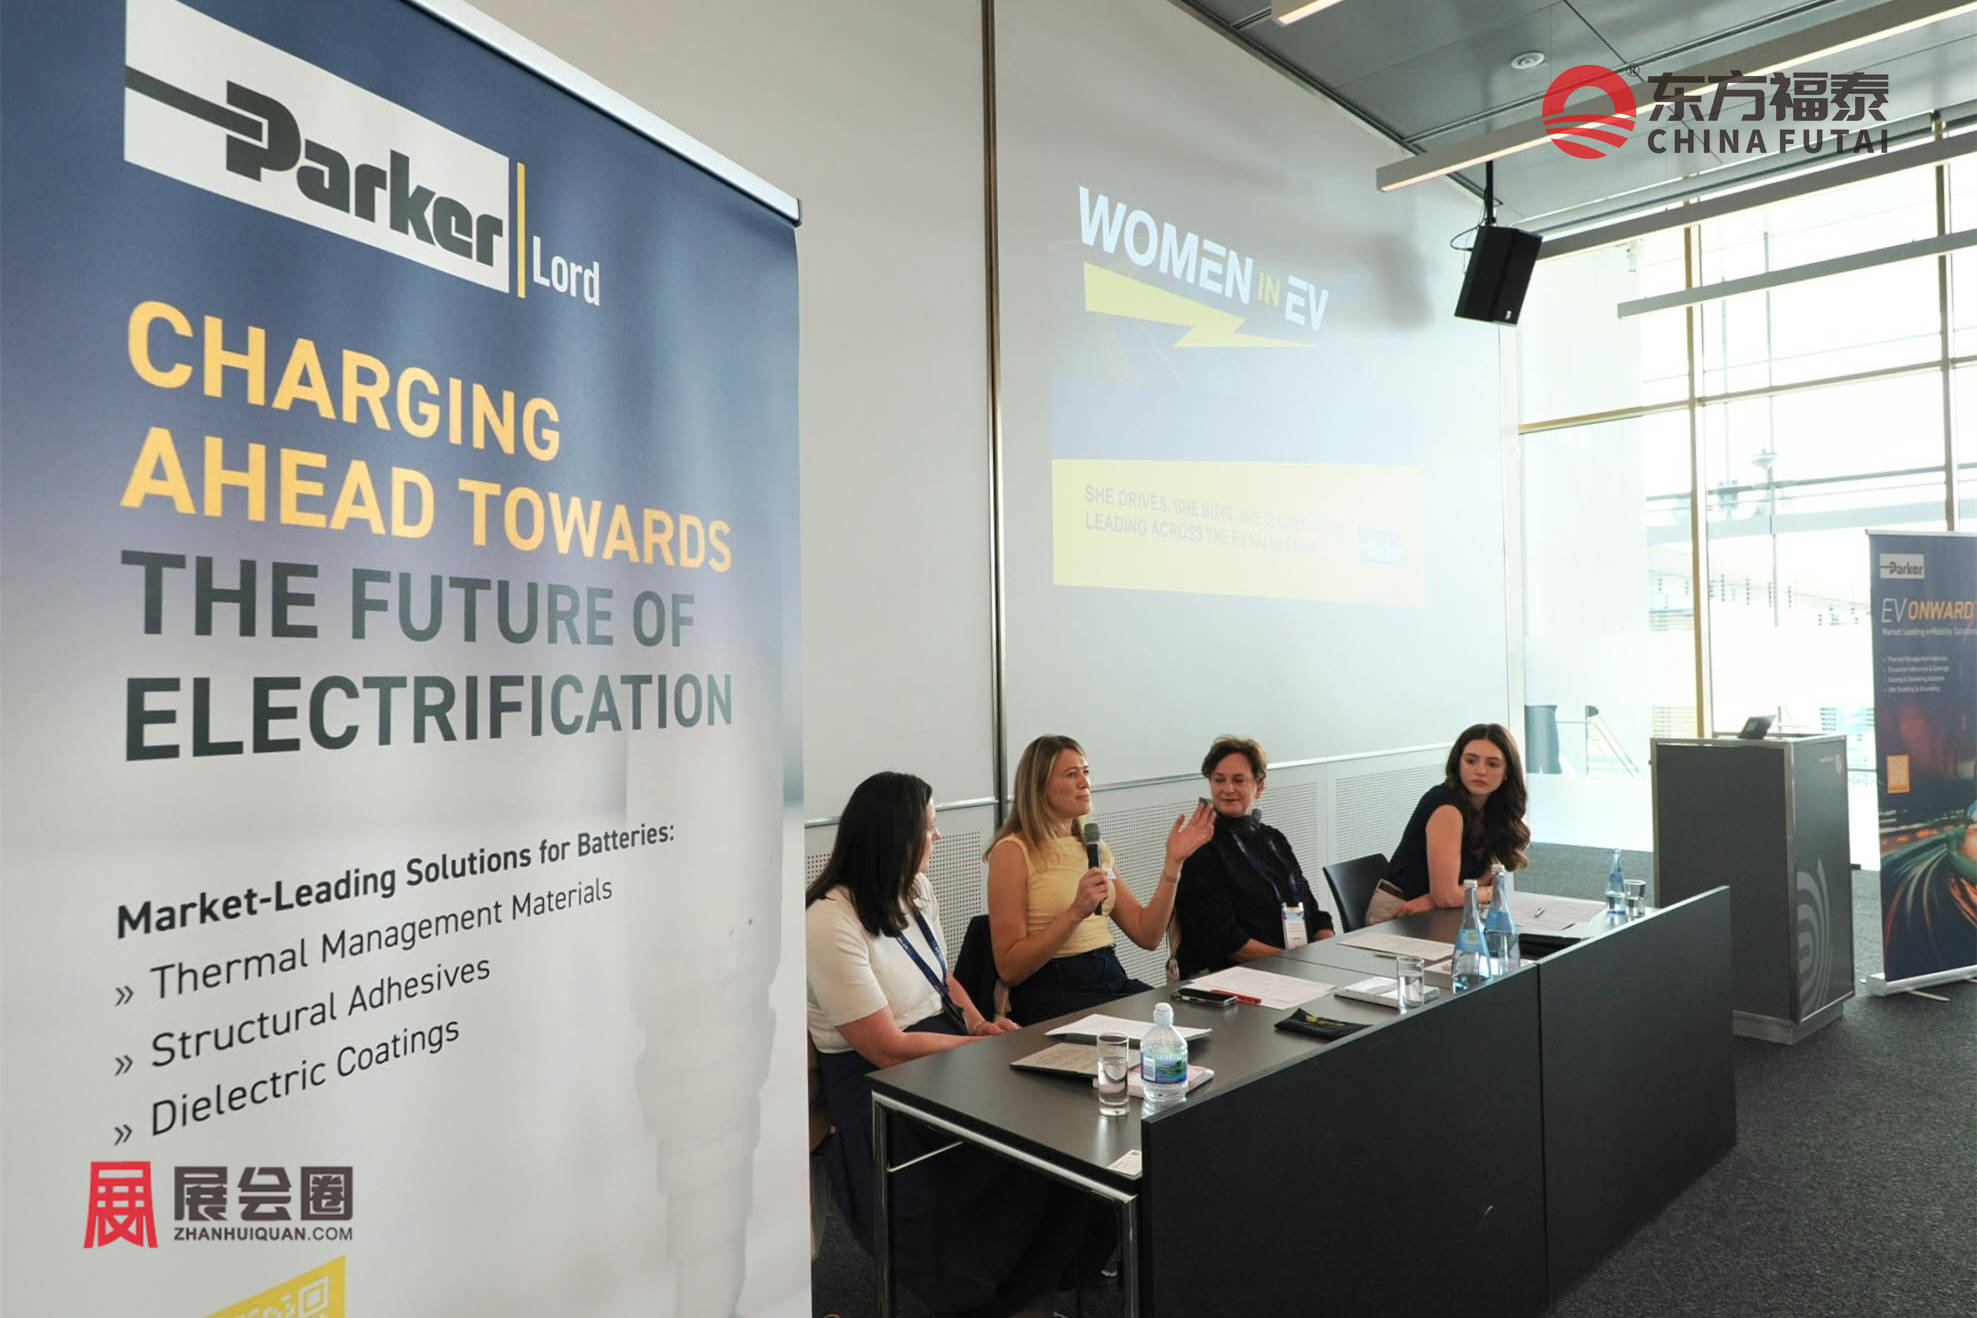
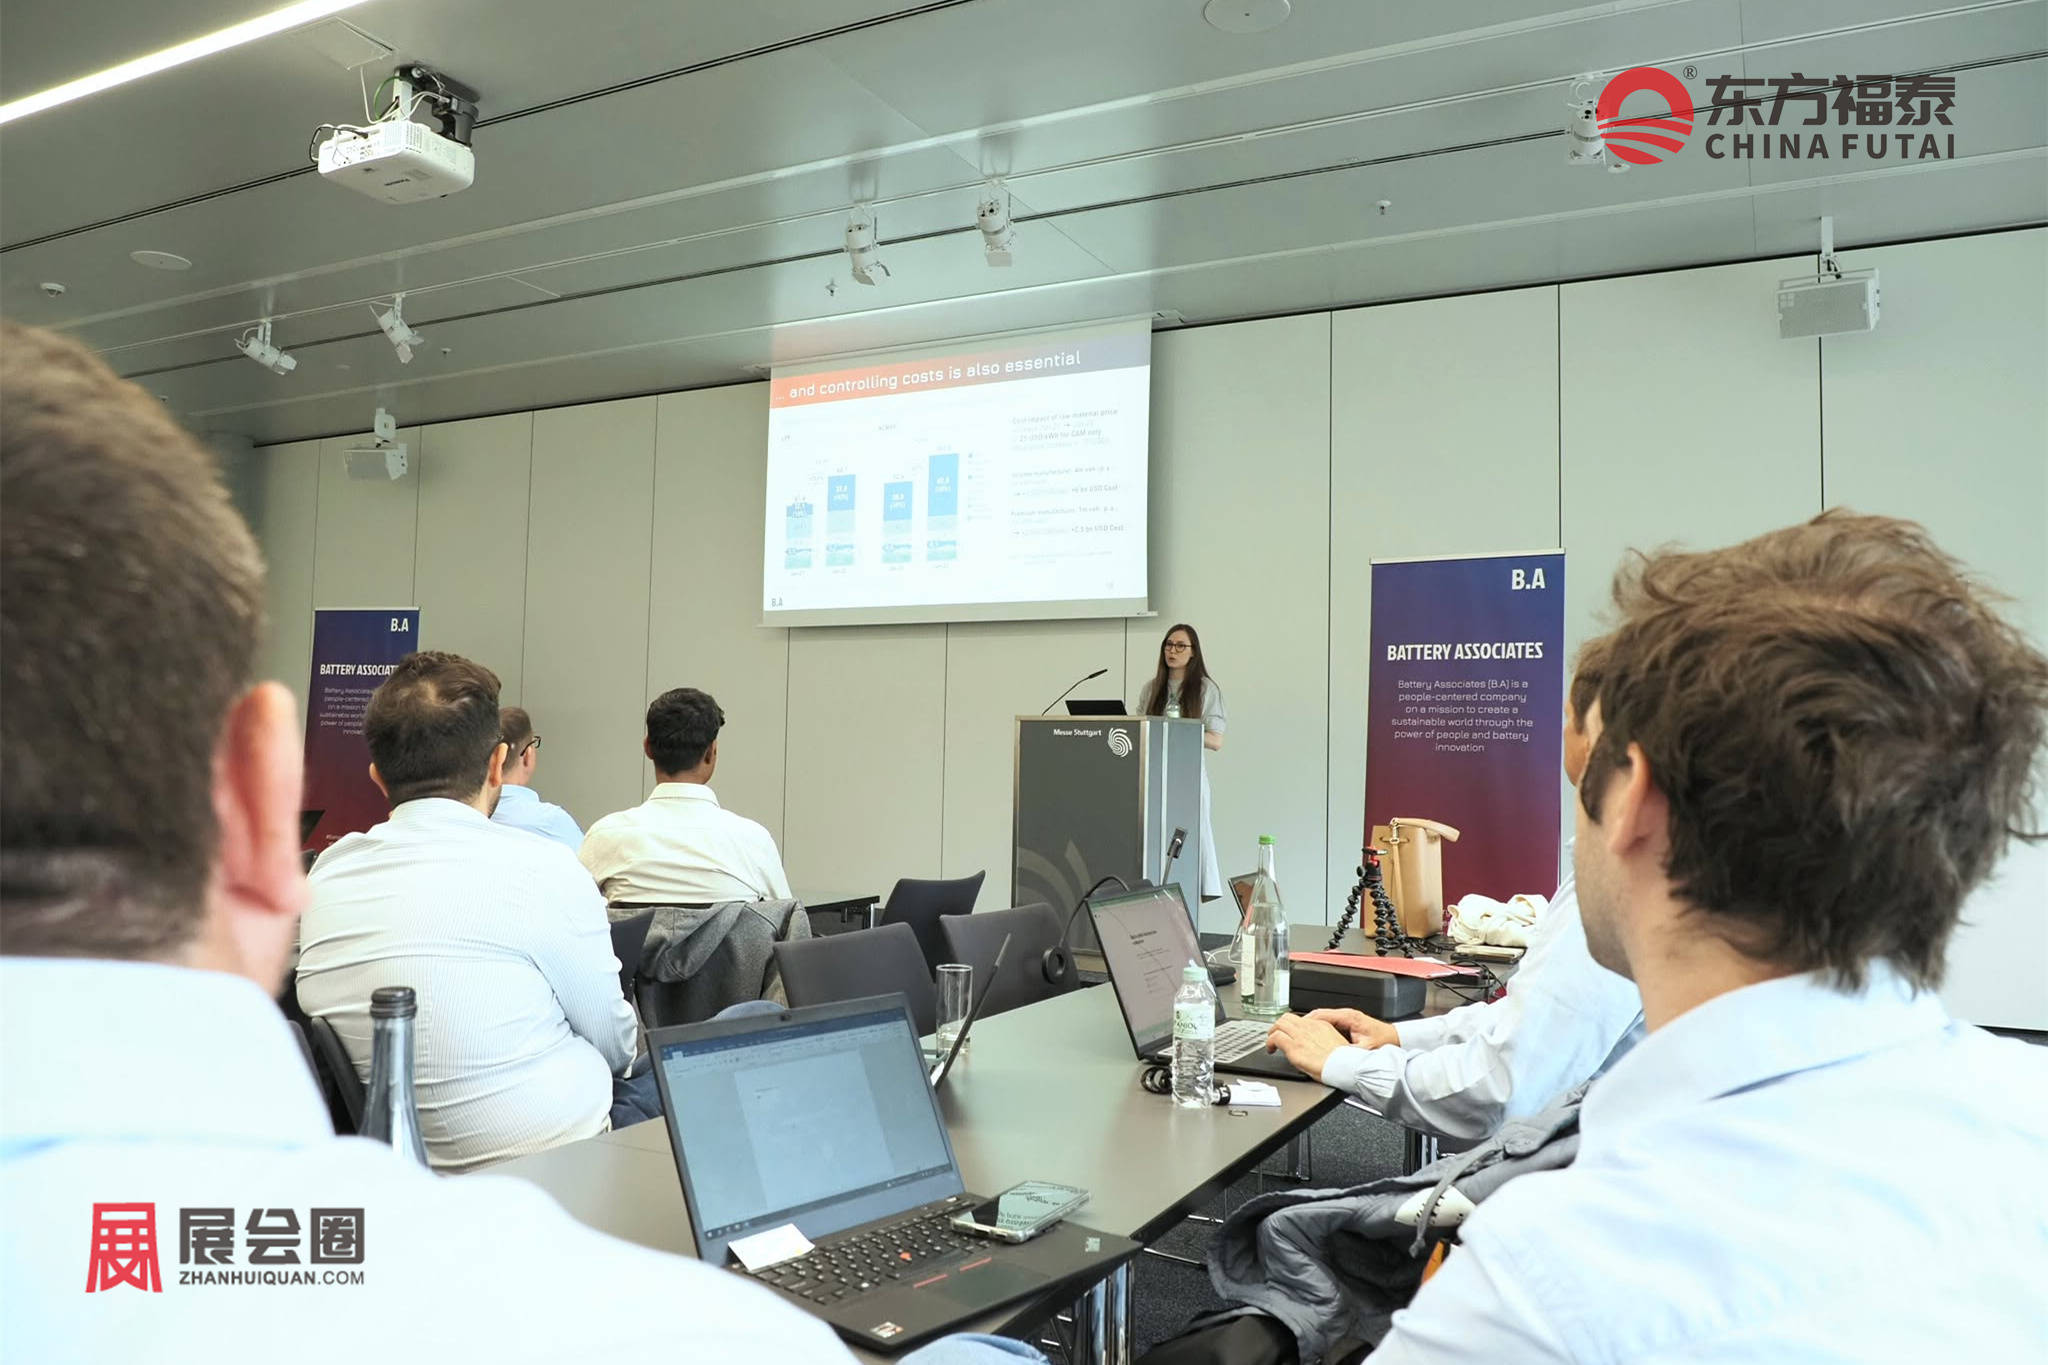
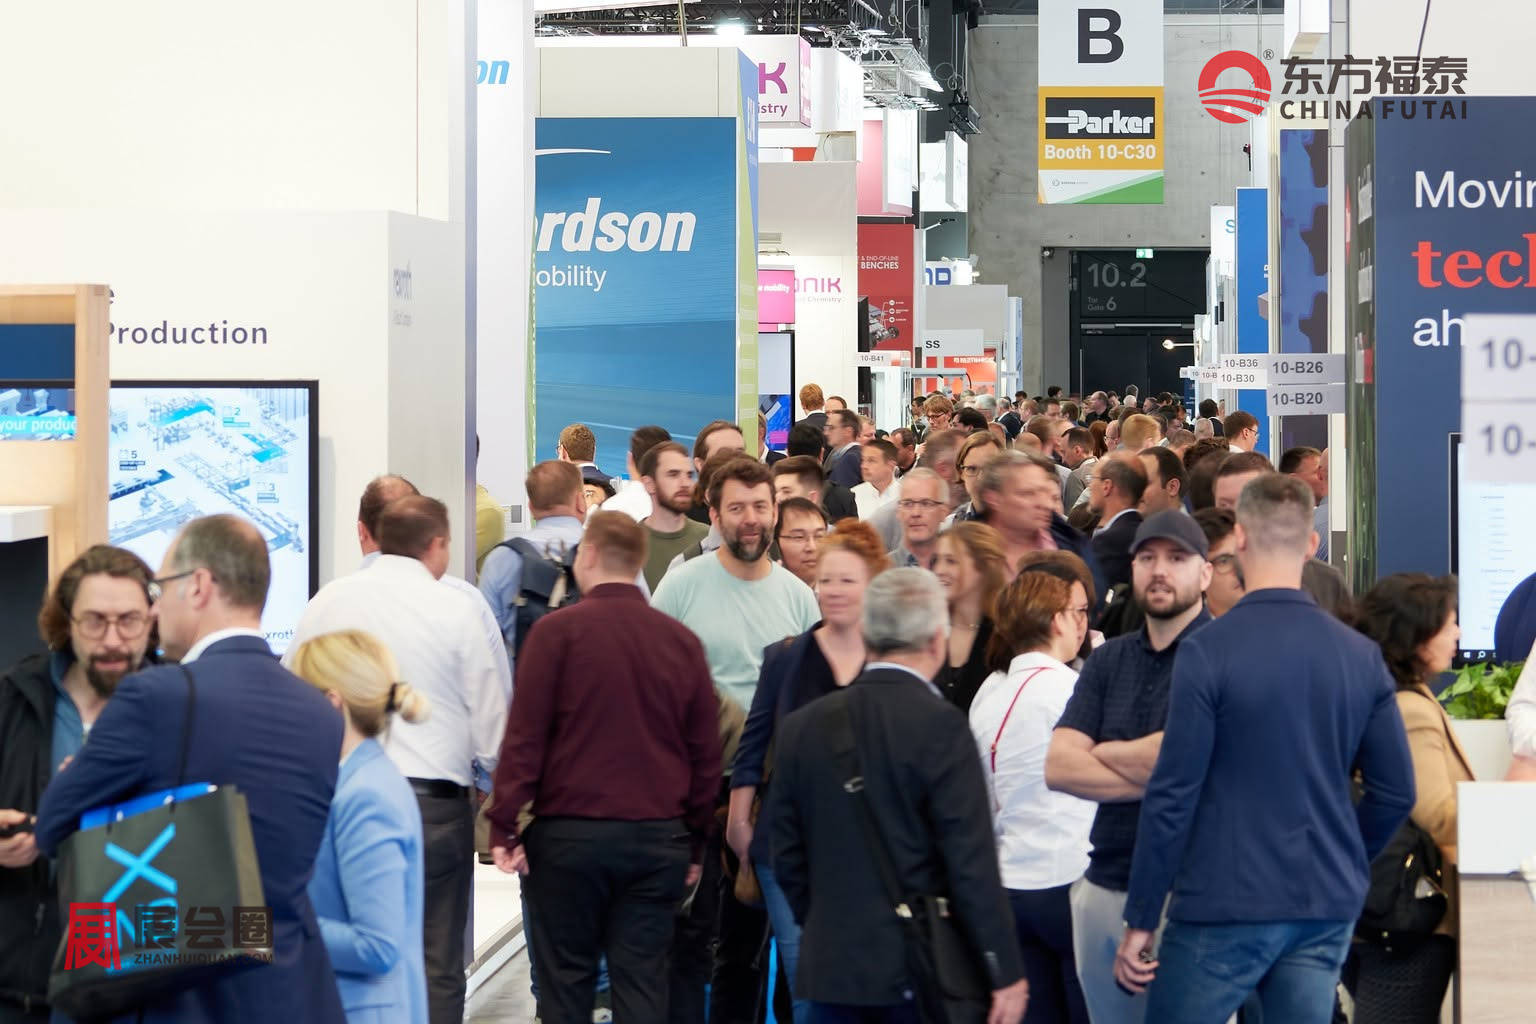
上一届展会有17,347名参会者,1,100多家供应商,来自72个以上的国家和地区,150多位专家发表演讲,会议与展会教育环节共63小时。观众岗位以工程师、研发、制造、质量和采购为主,也有企业高管,到场企业包括比亚迪、梅赛德斯-奔驰、宝马、大众、巴斯夫、优美科、博世、松下、西门子、宁德时代、LG化学和三星SDI等。对想做斯图加特电动车展对接汽车零部件买家的企业,这样的观众结构意味着现场接触的是掌握技术选型和采购权的人,而不是泛泛的参观人群。
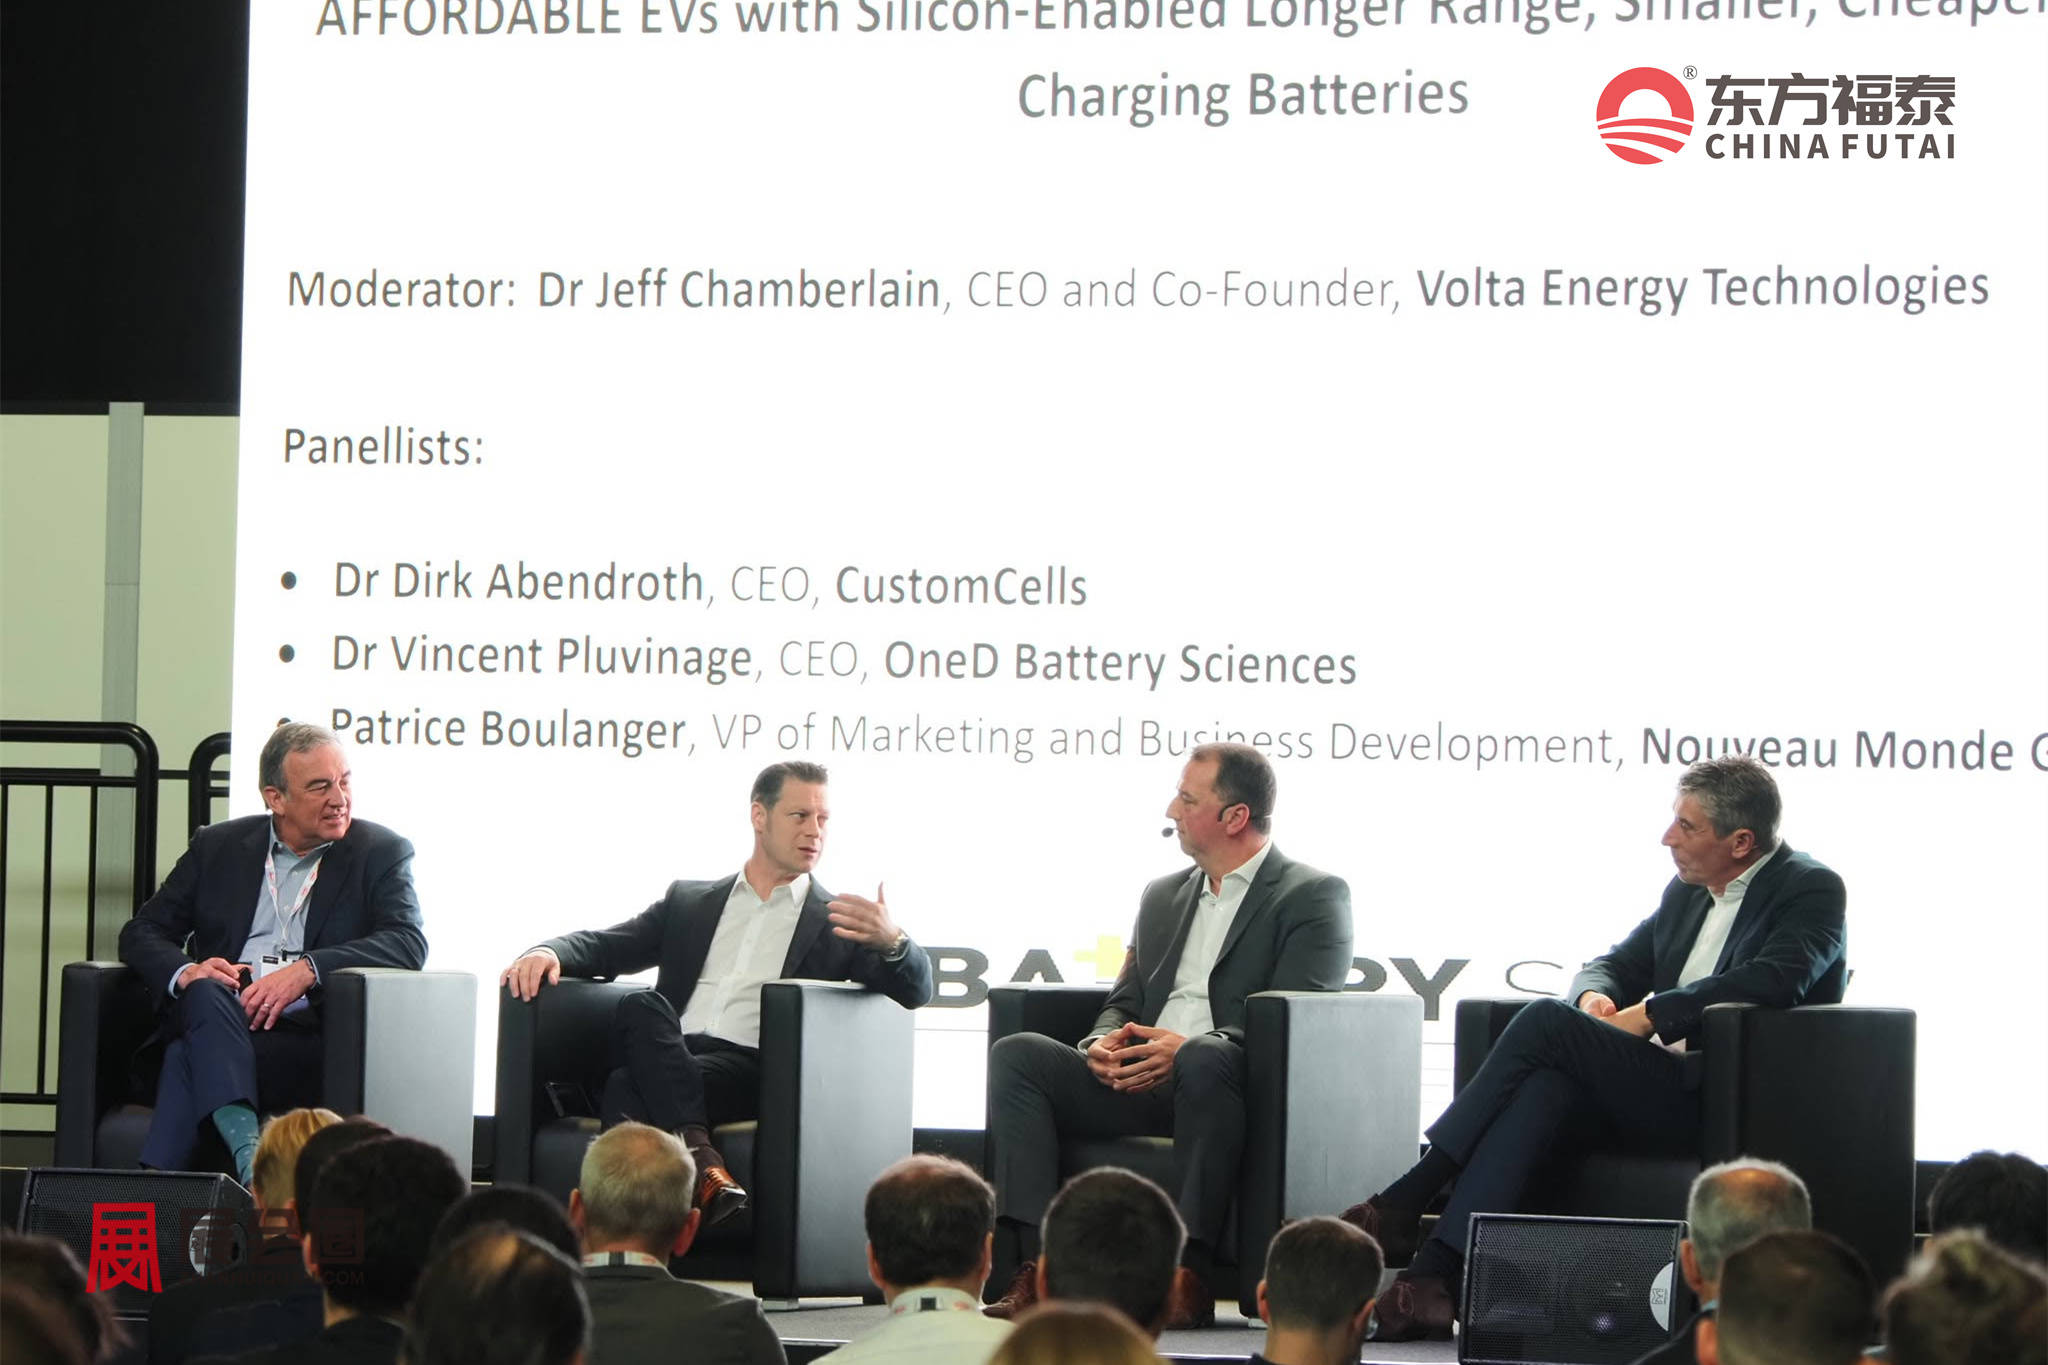
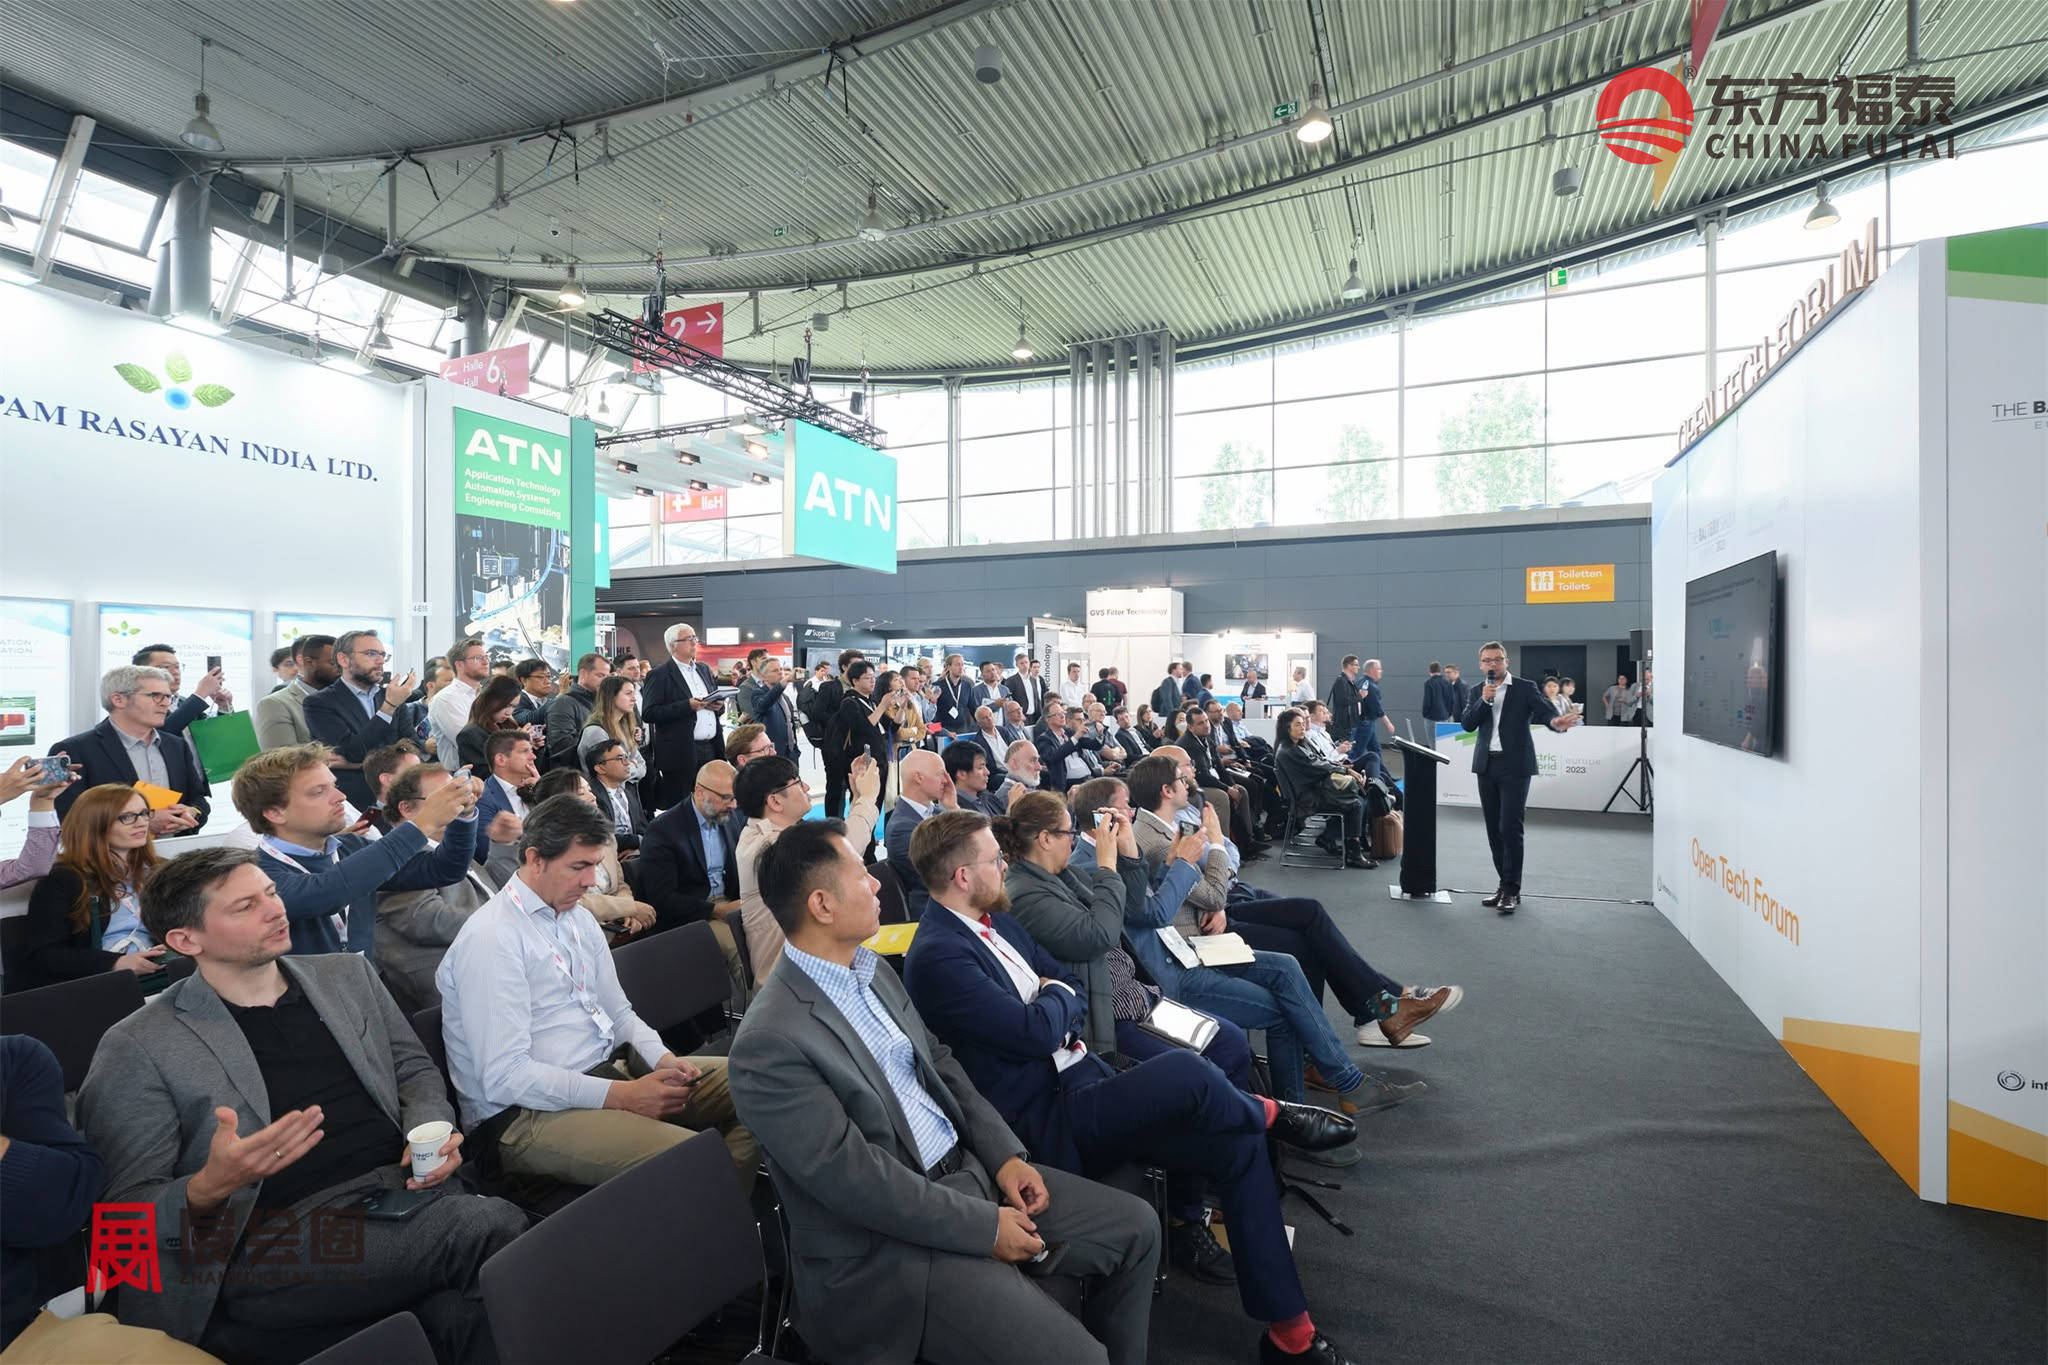
2027年德国斯图加特新能源电动车及充电桩展EVTE 2027的会议围绕欧洲电池产业的关键问题展开,包括成本竞争力、产线爬坡执行、化学体系成熟度、固态电池进展、供应链风险和政策,整车厂、电芯制造商、供应商和政策制定者同台交流。这些议题直接决定了欧洲买家近期的采购方向,参展企业可以在展位之外获得对需求和标准的第一手了解。
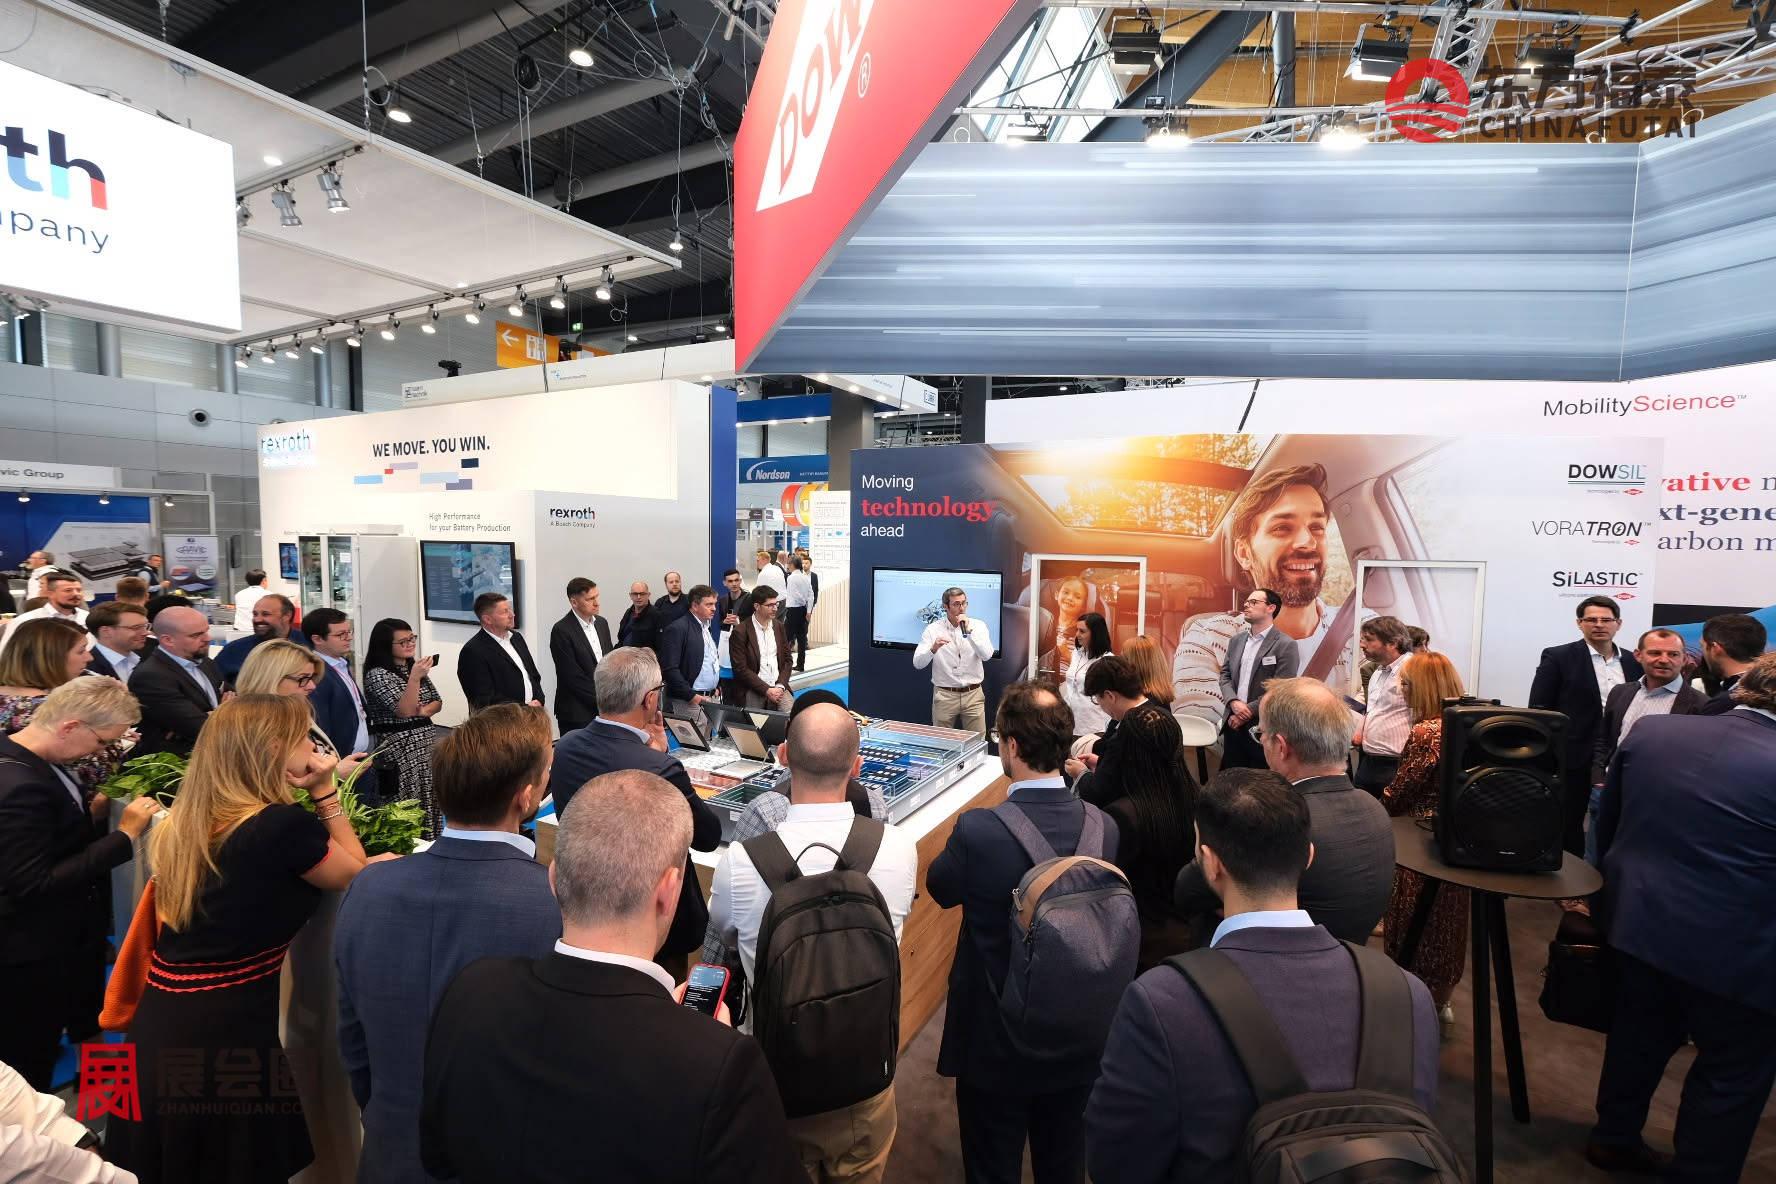
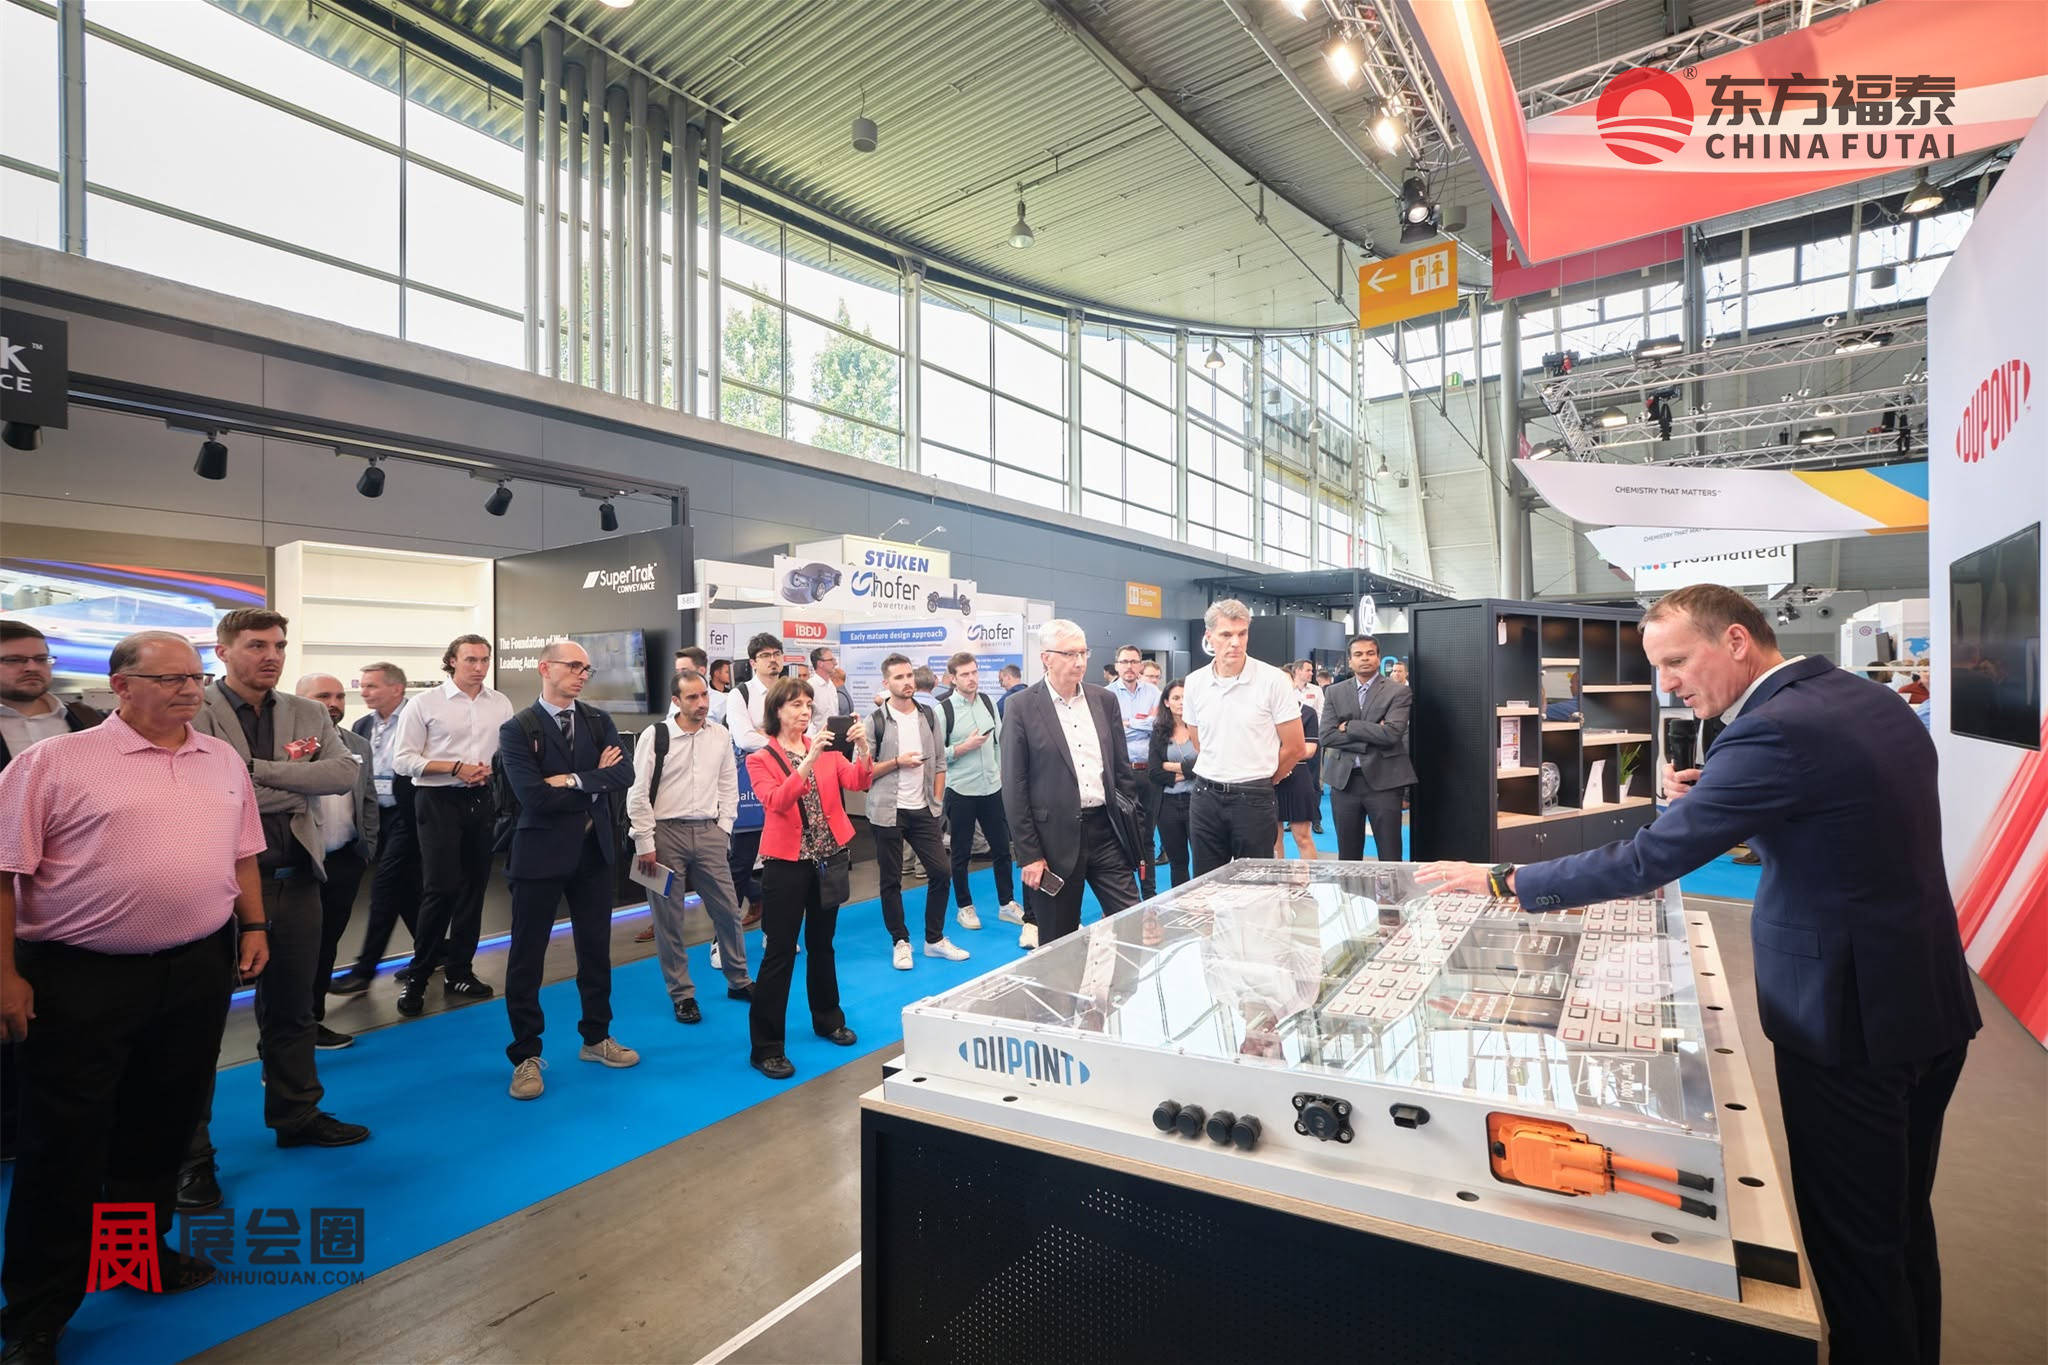
很多企业在比较斯图加特电动车展参展报名时,会先看展位与产品线的匹配度:材料与零部件企业适合与电芯和电池包制造商集中对接,设备企业适合与制造工程团队沟通,系统与软件企业适合与研发和验证团队建立联系。2027年德国斯图加特新能源电动车及充电桩展EVTE 2027的会议与展览共用一个场地,参展企业既可以展示产品,也可以通过会议听取欧洲客户对成本、质量和量产节奏的判断。
德国是欧洲汽车和电池产业的核心市场之一,周边的整车厂和供应商网络密集。通过2027年德国斯图加特新能源电动车及充电桩展EVTE 2027,中国企业可以在一个展期内同时接触德国及欧洲多国的客户,把斯图加特电动车展对接汽车零部件买家的需求,转化为后续的样品、认证和合作洽谈。已经在评估斯图加特电动车展参展报名的企业,可以按产品线先确定要对接的整车厂和一级供应商,再确定展示的重点。
往届展商:Shanghai Torance Advanced Material、Suzhou Delphi Laser、ACME、AKM Meadville Electronics (Xiamen)、Anhui Xoanons Chemical、Beijing WeLion New Energy Technology、Best Ring Technology、Big River Industries (Ningbo)、Bosa Energy、Boyee (Shenzhen) Industrial Technology、Bridgold Flexible Busbar、CEE PCB Technology

展品范围
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、德国国际新能源电动车及充电桩市场分析
德国是欧洲最大的新车市场。2025年全年新车注册2,858,591辆,同比增长约1%,其中纯电动车注册545,142辆,较2024年的380,609辆增长43.2%,占比19.1%;加上插电式混合动力车型,插电车型合计占比30.0%,其中插电混动占10.9%。2024年初购车补贴退出后,市场曾明显回落,2025年的反弹发生在补贴缺位的环境里,说明车型价格下探与企业用车采购已经成为需求的主要支撑。
2026年上半年,德国新车注册1,484,393辆,增长5.8%,纯电动车注册368,006辆,同比增长48.0%,占比由上年同期的17.7%升至24.8%;6月单月纯电动车注册84,057辆,增长78.2%,月度占比达到28.4%。同期汽油车注册325,080辆,下降18.2%,占比降至21.9%,柴油车占比13.0%,新车平均二氧化碳排放降至98.4克/公里。截至2026年1月1日,德国纯电动乘用车保有量为2,034,260辆,插电混动保有量1,122,958辆,乘用车总保有量约4,949万辆,纯电动车占比约4.1%。政府提出的2030年1,500万辆电动车目标与现有保有量之间仍有很大距离,换成产业语言就是持续多年的车辆更新需求和配套设备需求。
充电侧同步扩张。截至2026年4月1日,德国公共充电点达到200,255个,比上年同期增加28,962个,增幅17%,总装机功率约8.5吉瓦,较上年同期的约6.7吉瓦增长28%。按保有量粗算,每个公共充电点对应约10辆纯电动车,车桩比处在欧洲较为宽松的区间,这一水平也让德国成为大功率直流设备和运营软件的主要试验场。
在国际联系上,德国同时扮演整车出口方、核心零部件供应方和电池及关键材料进口方三重角色。大众、宝马、奔驰、保时捷以及博世、采埃孚、舍弗勒等一级供应商,构成了全球电动化产业链中“系统集成与高端制造”这一环;电芯、正负极材料和部分功率半导体则高度依赖亚洲供应。优势在于工程能力、整车品牌和欧洲最大的单一市场;劣势在于电价与人工成本偏高、本土电芯产能仍在爬坡,以及面对中国整车和设备厂商的成本差距。对想进入欧洲的充电设备、电池材料和零部件企业而言,德国既是销量最大的市场,也是认证与口碑要求最严的市场。
二、德国国际新能源电动车及充电桩产业细分
德国新能源电动车及充电桩产业可以拆成整车、动力电池、电驱与功率电子、充电设备、充电运营、能源管理软件以及回收再利用七个环节。
整车环节由大众集团、宝马、奔驰、保时捷主导,同时吸引了斯柯达、西雅特、特斯拉、现代、福特等外国品牌在德国市场竞争。大众的茨维考、埃姆登等工厂承担了ID系列的本土生产,特斯拉在勃兰登堡州格林海德的工厂则是德国境内唯一的美系整车基地。
动力电池环节呈现“外资先行、本土追赶”的格局。宁德时代在图林根州埃尔福特的工厂自2022年底投产,设计年产能14吉瓦时,爬坡尚未完全结束;大众旗下PowerCo在萨尔茨吉特的工厂于2025年12月启动运营,初期产能20吉瓦时,可扩展至40吉瓦时;特斯拉格林海德目前主要生产部件,电芯本地生产计划在2027年,规模最高8吉瓦时;北部海德的原诺斯伏特厂址已由Lyten接手规划,预计2027年开工、2028年投产。巴斯夫在勃兰登堡州施瓦茨海德布局正极材料和回收业务,是材料端的代表。
充电设备环节分为交流和直流两类。截至2026年4月,交流公共充电点149,002个,其中15至22千瓦的达110,780个,是城市路边和商业停车场的主力;直流快充点51,253个,其中149至299千瓦的19,684个,299千瓦以上的17,689个,后者同比增长41%,增速为各功率段之最;49至59千瓦的7,876个,同比增长19%。大功率设备的快速增长,使液冷线缆、功率模块、电网接入与储能缓冲成为下一阶段的设备需求重点。德国本土与周边国家的设备企业,如意大利的Alpitronic、芬兰的Kempower,在这一环节占据主要份额。
充电运营环节按点位数量计,EnBW mobility+ 运营11,825个,E.ON Drive 4,772个,特斯拉德国3,665个;按装机功率计,EnBW约1.06吉瓦,特斯拉约0.91吉瓦,bp旗下包括Aral Pulse在内约0.45吉瓦。Ionity等由整车厂合资的高速网络,以及荷兰的Fastned,则以沿主干道的大功率站点见长。
软件与能源管理环节涵盖智能充电、动态电价、双向充电以及温室气体减排配额交易,这一环节技术门槛高,与电网运营商的合作深度决定了产品能走多远。回收环节依托欧盟电池法规对回收材料占比和碳足迹申报的要求,正在形成稳定的订单来源。
三、德国国际新能源电动车及充电桩政府政策
德国的电动化政策经历了“取消补贴、市场回落、重启补贴”的完整周期。原有购车补贴于2023年底终止,2024年纯电动车注册随之回落到380,609辆。2026年起实施的新一轮补贴采取收入与家庭结构挂钩的方式:预算30亿欧元,执行至2029年,目标覆盖约80万辆电动化车辆;纯电动车补贴3,000至6,000欧元,插电混动和增程车型1,500至4,500欧元;年应税收入不超过4.5万欧元且有两个以上未成年子女的家庭可获得最高档,年应税收入不超过9万欧元、两个子女的家庭仍可获得最低档3,000欧元。资格限于新注册的纯电动、插电混动和增程乘用车,二手车、经销商自注册和提前注册车辆不在范围内,自雇人员须以私人名义注册;补贴自2026年1月1日起的新注册车辆可追溯,注册后12个月内可申请,申请通道于2026年5月开放。目前补贴没有车价上限,也没有与生产地挂钩的本土化含量要求,这意味着进口车型同样适用。
税收与企业用车政策是另一条主线。德国新车注册中企业和商业用车占据很大比重,纯电动公司车辆适用较低的月度实物福利计税比例,纯电动车还享有机动车税减免,温室气体减排配额交易则为私人充电桩用户提供了额外收入来源。
充电基础设施方面,联邦层面通过“德国网络”(Deutschlandnetz)快充项目,以招标方式在高速公路服务区和城市周边布局数千个快充点,中标企业包括Fastned、E.ON、TotalEnergies和Autostrom联合体等。欧盟替代燃料基础设施法规要求主干道沿线按固定间距布设大功率充电池,并要求新建和改造的公共充电点支持即时银行卡支付;德国的计量与校准法规则要求充电计费使用符合标准的电表,这对设备的认证与软件透明度提出了具体要求。
欧盟层面,2035年新车减排路径出现调整,委员会提出将新车二氧化碳减排目标定为90%,并以车企整体车队平均排放进行考核,为部分内燃机车型和插电混动保留空间。同时,自2024年10月30日起,欧盟对自中国进口的纯电动车征收反补贴税,税率按企业分档。这些规则变化让德国市场的政策环境更依赖欧盟层面的走向,企业需要把关税、认证和补贴条件放在同一张表里核算。
四、德国国际新能源电动车及充电桩市场趋势
趋势之一是电动车占比继续上行。2025年纯电动车占比19.1%,2026年上半年升至24.8%,6月单月达到28.4%,汽油车占比同步降至21.9%。补贴重启、车型价格下探和充电便利度提升三股力量叠加,使纯电动车从“政策驱动”转向“价格与使用体验驱动”。斯柯达Elroq和Enyaq在2025年分别达到25,426辆和25,383辆,说明紧凑型和家庭用车细分市场正在放量。
趋势之二是充电结构向大功率倾斜。299千瓦以上的直流点位同比增长41%,149至299千瓦的同比增长30%,而22千瓦以下的交流点位增速在10%至14%之间,投资重心已经明显向干线和枢纽转移。商用车领域的兆瓦级充电需求也会在未来几年显现,对线缆散热、电网容量和储能配置提出更高要求。
趋势之三是价格竞争进入公开透明阶段。2026年3月,Fastned将德国即时支付价格下调至每千瓦时69欧分;部分运营商的订阅方案最低约每千瓦时34欧分。即时支付与合约价格之间的差距,为运营商提供了会员化和能源采购优化的空间,也为储能与光伏配套留出了商业逻辑。
趋势之四是供应链本地化加速。萨尔茨吉特投产、格林海德电芯计划、海德厂址重启,都指向同一方向:缩短电芯供应半径,降低对远距离运输与单一地区的依赖。但欧洲电芯产能整体仍低于早先规划,部分项目被取消,爬坡速度也慢于预期,本地化是一个需要数年才能兑现的过程。
趋势之五是外来品牌渗透。2025年比亚迪在德国注册纯电动车11,167辆,占纯电动市场2.0%,名爵8,951辆,占1.6%;前十个月数据中,比亚迪增长276%,小鹏增长939%。基数仍小,但增速说明价格带和配置组合获得了部分消费者认可。
五、德国国际新能源电动车及充电桩产业概况
德国新能源电动车及充电桩产业建立在百年汽车工业的集群之上,主要集中在三个州:北莱茵-威斯特法伦州拥有公共充电点39,520个,巴伐利亚州38,269个,巴登-符腾堡州34,412个,三地合计超过11万个,占全国公共充电点的一半以上。巴伐利亚是宝马和奥迪的总部所在,巴登-符腾堡以斯图加特为中心,聚集了奔驰、保时捷、博世等整车与零部件企业,北莱茵-威斯特法伦则以能源企业、化工和物流为产业支撑。
产业主体可分为四类。第一类是整车集团,掌握平台、软件定义和品牌渠道;第二类是一级供应商,覆盖电驱、热管理、线束、功率电子和充电设备;第三类是能源与燃料企业,如EnBW、E.ON、bp,它们把加油站和电网资源转化为充电网络;第四类是新进入者,包括外资电池厂、设备制造商和软件平台。这四类主体之间形成了较为稳固的合作与竞争关系。
在全球产业链中,德国承担的是“终端市场、高端集成、技术标准”的位置。整车和关键零部件依靠品牌溢价和工程可靠性出口到全球;电池材料、电芯与部分电子元件则依赖进口;充电标准、计量规范和网络安全要求通过欧盟层面向外辐射,影响着进入欧洲市场的所有设备企业。优势集中在标准制定能力、供应商体系的完整度和消费者对品质的接受度;劣势集中在能源成本、审批周期、电网接入等待时间以及本土电芯规模不足。
对外部企业而言,德国市场的准入逻辑偏向“先认证、再渠道、后规模”。产品需要同时满足欧盟指令、德国计量规范和并网要求,渠道上则需要与经销商、安装商或运营商建立长期关系。已经进入的企业往往通过本地服务与备件体系建立信任,这一环节的成本不低,但一旦通过,客户黏性也较高。
六、德国国际新能源电动车及充电桩市场动态
近期的动态集中在补贴、产能、网络和品牌四条线上。
补贴方面,2026年新一轮电动车补贴于5月开放申请,追溯至1月1日的新注册车辆,经销商和用户已经在上半年感受到需求前移,6月纯电动车单月注册84,057辆,增长78.2%。
产能方面,大众PowerCo萨尔茨吉特工厂在2025年12月启动运营,初期产能20吉瓦时;Lyten于2026年3月公布海德厂址的计划,约1,000个岗位,2027年开工,2028年投产,规模约为原诺斯伏特计划岗位数的三分之一;特斯拉计划在2027年于格林海德启动电芯生产,规模最高8吉瓦时。宁德时代埃尔福特工厂的爬坡仍在继续。
网络方面,德国公共充电点在2026年5月公布的统计中超过20万个,截至4月1日为200,255个,比2月1日增加3,902个,直流快充点达到51,253个,其中299千瓦以上的点位增长最快。
品牌方面,2026年上半年斯柯达纯电动车注册36,654辆,超过特斯拉的28,857辆;大众为49,495辆,同比下降5.6%,仍居首位;宝马30,943辆,奔驰26,133辆,西雅特17,432辆。特斯拉2025年全年为19,390辆,2026年上半年的注册量已经超过上一整年,是2025年低位之后的明显回升。蔚来、长城等品牌的纯电动车注册量则大幅下降,蔚来上半年仅15辆。
价格与服务方面,运营商之间的价格调整、订阅方案和漫游互通成为竞争主题,公共快充的使用体验逐渐从“有没有桩”转向“排队时间、价格透明度和稳定性”。2027年6月,斯图加特将举办新能源电动车技术及电池展览,德国南部的产业集群会在这一时间节点集中展示整车、电池和充电领域的新产品与合作需求。

七、德国国际新能源电动车及充电桩品牌市场占有率
整车品牌方面,2025年德国纯电动车注册545,142辆。大众以102,339辆居首,占18.8%;宝马51,878辆,占9.5%;斯柯达50,823辆,占9.3%;奥迪40,530辆,占7.4%;奔驰34,719辆,占6.4%;西雅特32,920辆,占6.0%。这六个品牌合计313,209辆,占纯电动车市场的57.5%。其后是现代25,246辆,占4.6%;福特20,723辆,占3.8%;特斯拉19,390辆,占3.6%;欧宝18,395辆,占3.4%;迷你15,495辆,占2.8%;起亚15,384辆,占2.8%;雷诺12,391辆,占2.3%;菲亚特12,300辆,占2.3%;比亚迪11,167辆,占2.0%;保时捷9,420辆,沃尔沃9,410辆,各占1.7%;名爵8,951辆,占1.6%;smart 4,726辆,占0.9%。比亚迪与名爵合计20,118辆,约占3.7%。
车型方面,2025年大众ID.7以34,563辆位居第一,ID.3为31,938辆,ID.4与ID.5合计26,550辆,斯柯达Elroq 25,426辆,Enyaq 25,383辆,宝马X1为18,957辆。特斯拉Model Y的注册量较2024年下降约59%,从接近3万辆降到约1.2万辆的水平。
2026年上半年,德国纯电动车注册368,006辆,占新车注册24.8%。按该基数折算,大众49,495辆,占13.4%,同比下降5.6%;斯柯达36,654辆,占10.0%;宝马30,943辆,占8.4%;特斯拉28,857辆,占7.8%;奔驰26,133辆,占7.1%;西雅特17,432辆,占4.7%。上述六个品牌合计约占51.5%,较2025年全年的57.5%有所下降,说明头部品牌的集中度在松动,特斯拉与斯柯达之间的位次发生了交换。
充电运营品牌方面,按公共充电点数量计,EnBW mobility+ 为11,825个,占全国200,255个的5.9%;E.ON Drive 4,772个,占2.4%;特斯拉德国3,665个,占1.8%,三者合计约占10.1%,其余点位分散在数百家本地与区域运营商手中。按装机功率计,EnBW约1.06吉瓦,占全国约8.5吉瓦的12.5%;特斯拉约0.91吉瓦,占10.7%;bp含Aral Pulse约0.45吉瓦,占5.3%。点位数量与功率占比之间的差异,体现了大功率站点集中度更高的特征。
整体看,德国纯电动车市场由大众集团系品牌占据主导,宝马、奔驰构成第二梯队,特斯拉与中国品牌处于波动或上升阶段;充电运营市场则分散度高、头部运营商份额有限,这为设备供应商、软件平台和中小运营商保留了较大的进入空间。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈