2027年印尼国际电池及储能技术展览会Battery Indonesia 2027
展会圈,你的参展指南!
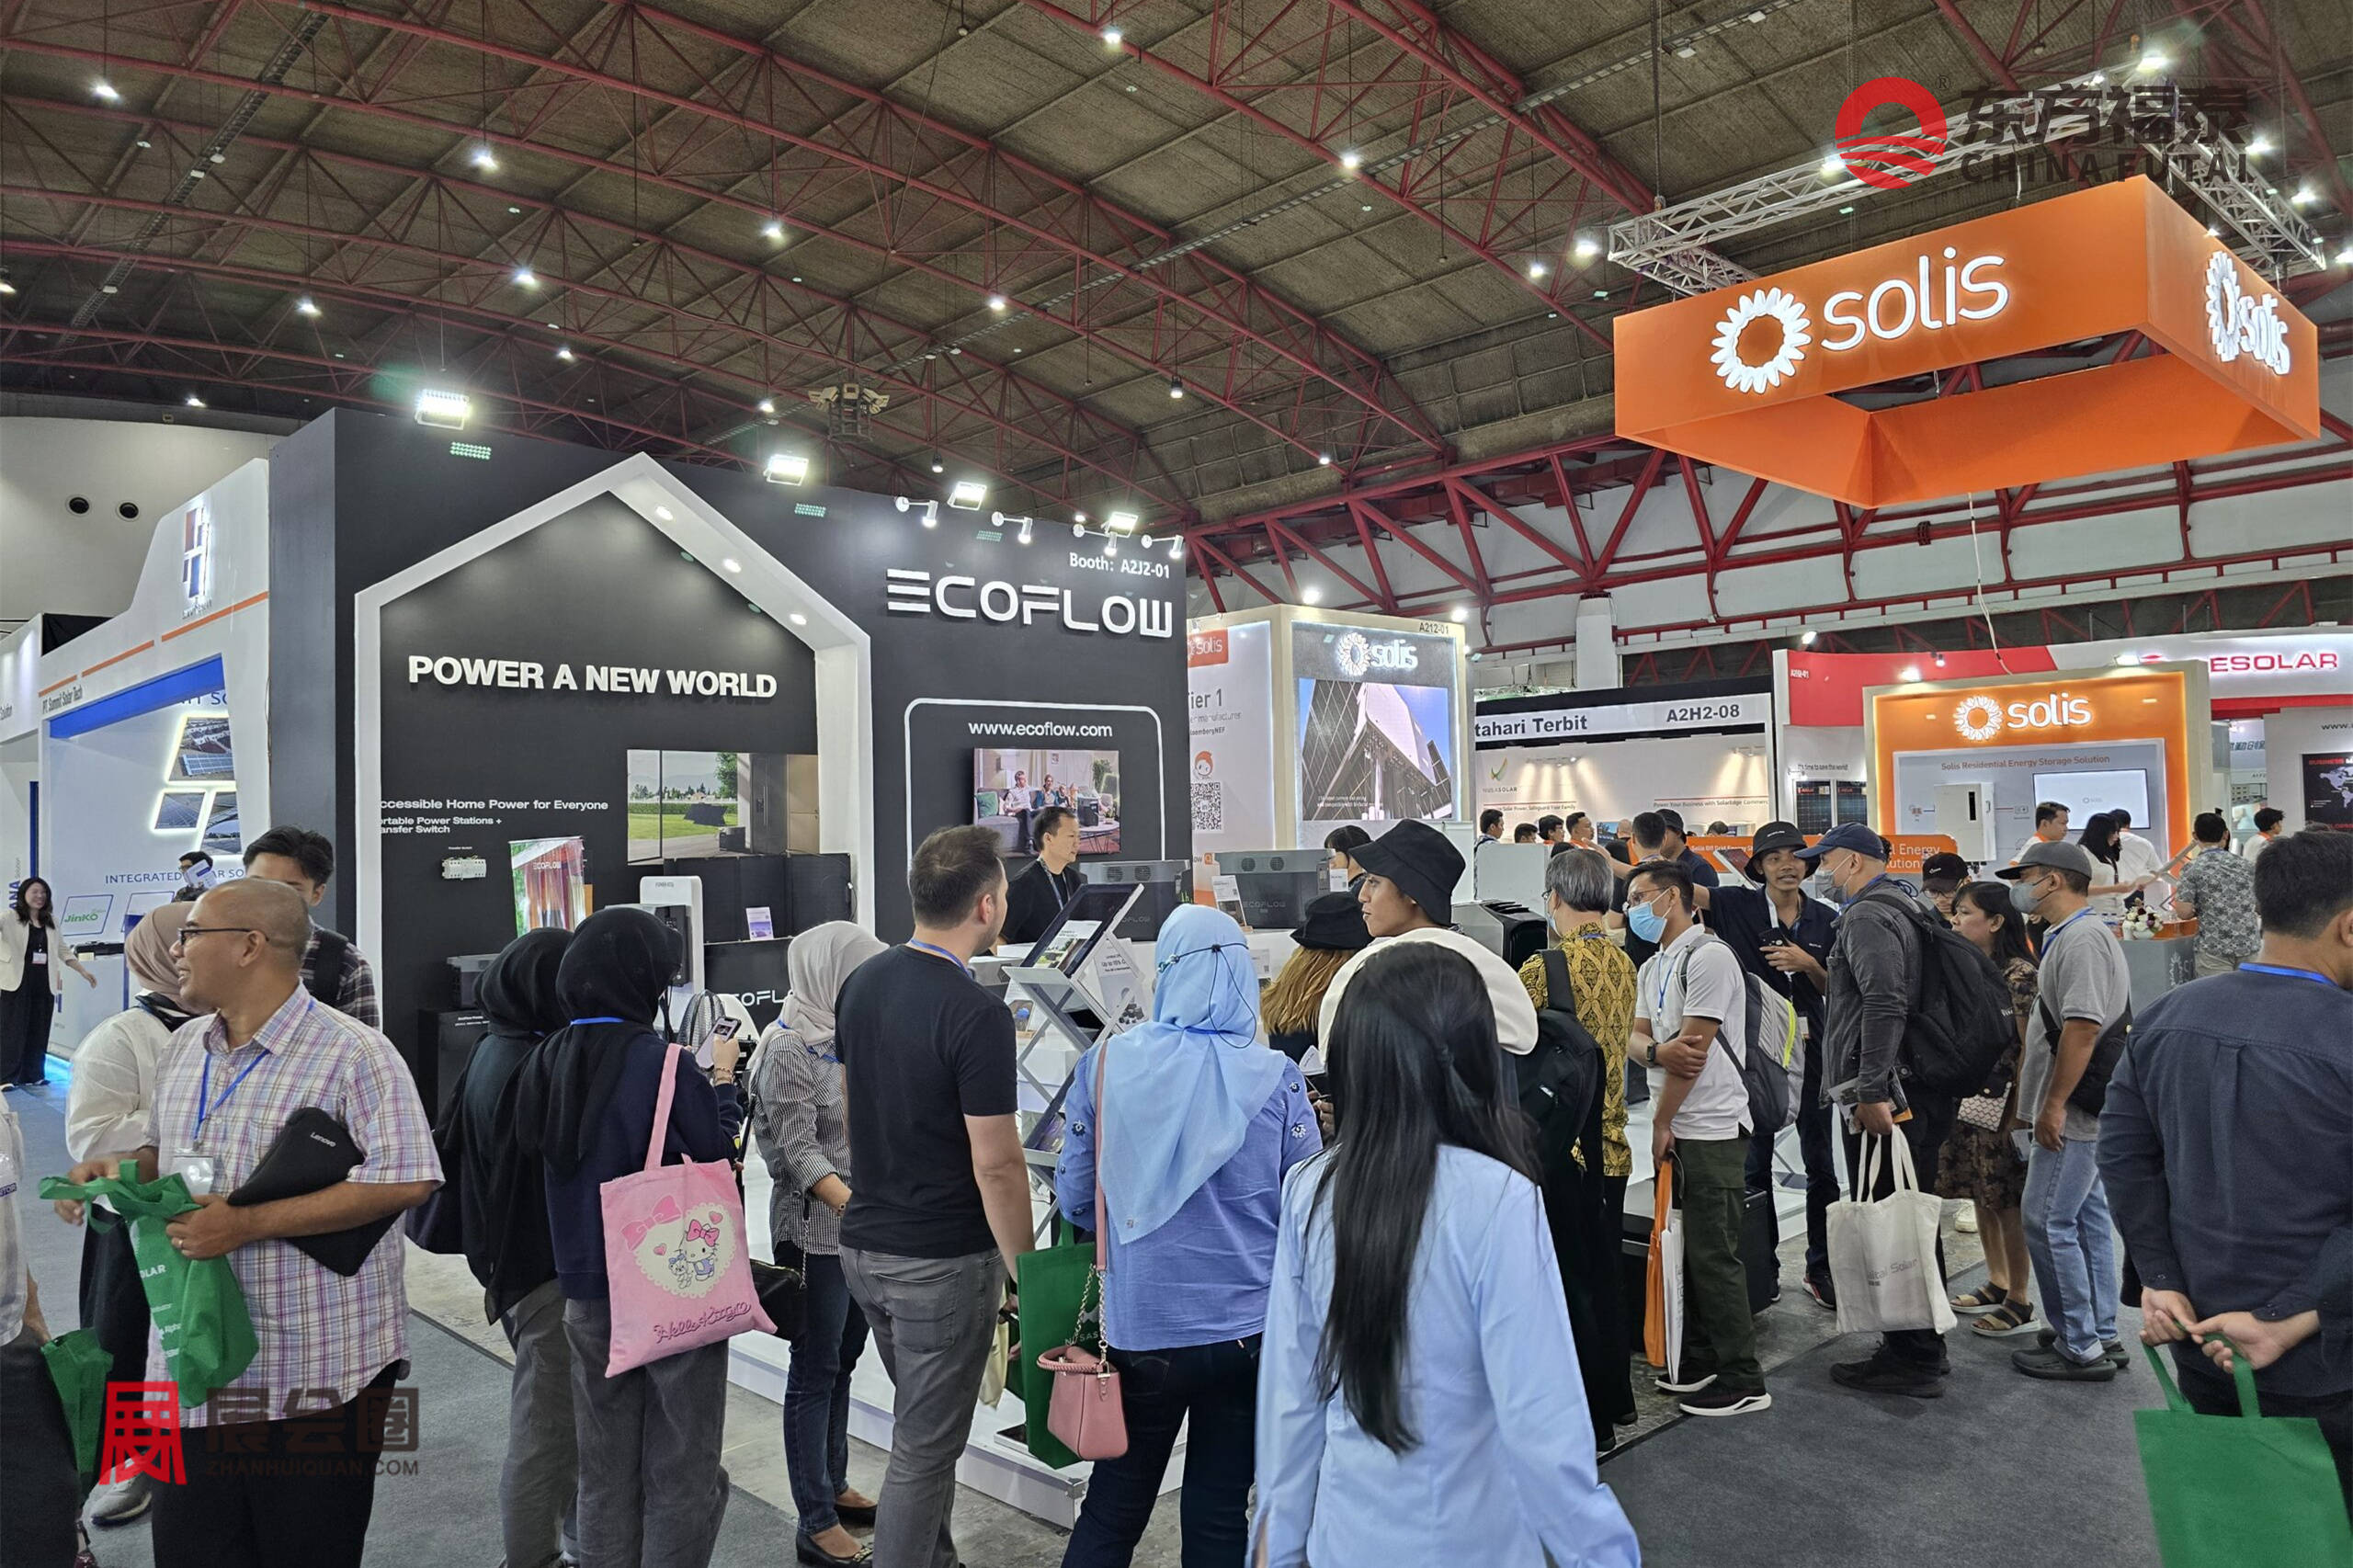
2027年印尼国际电池及储能技术展览会
The 11th Battery Indonesia 2027
展会时间:2027年04月21-23日
展会地点:印尼·雅加达
举办周期:一年一届·第11届
主办单位:GEM
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
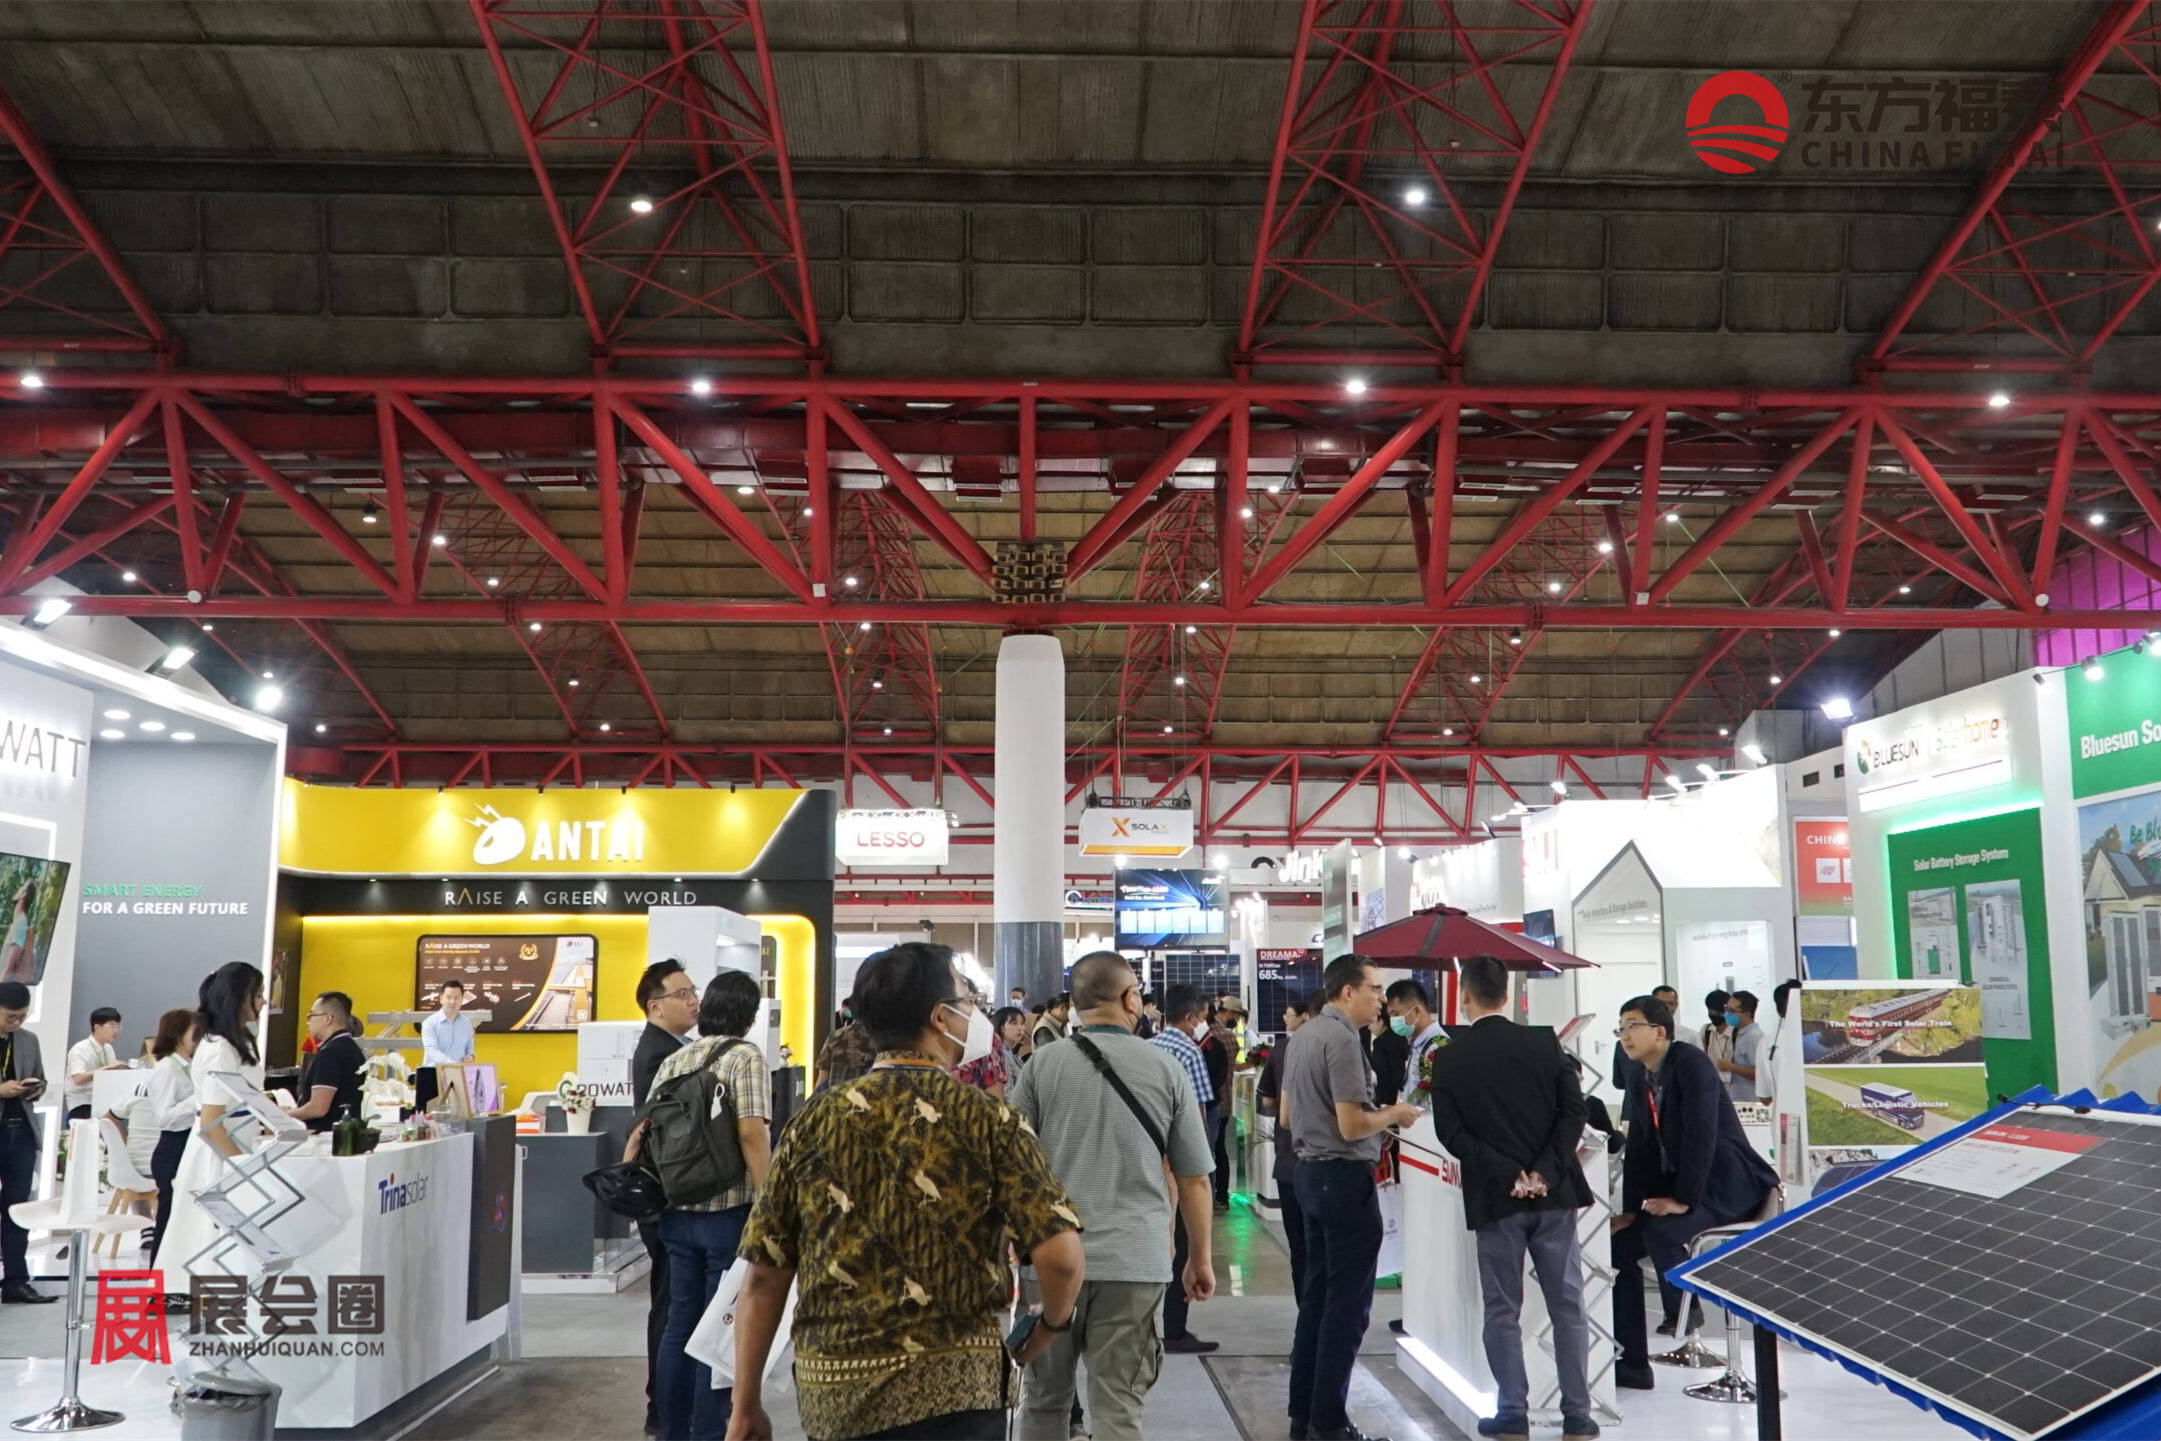
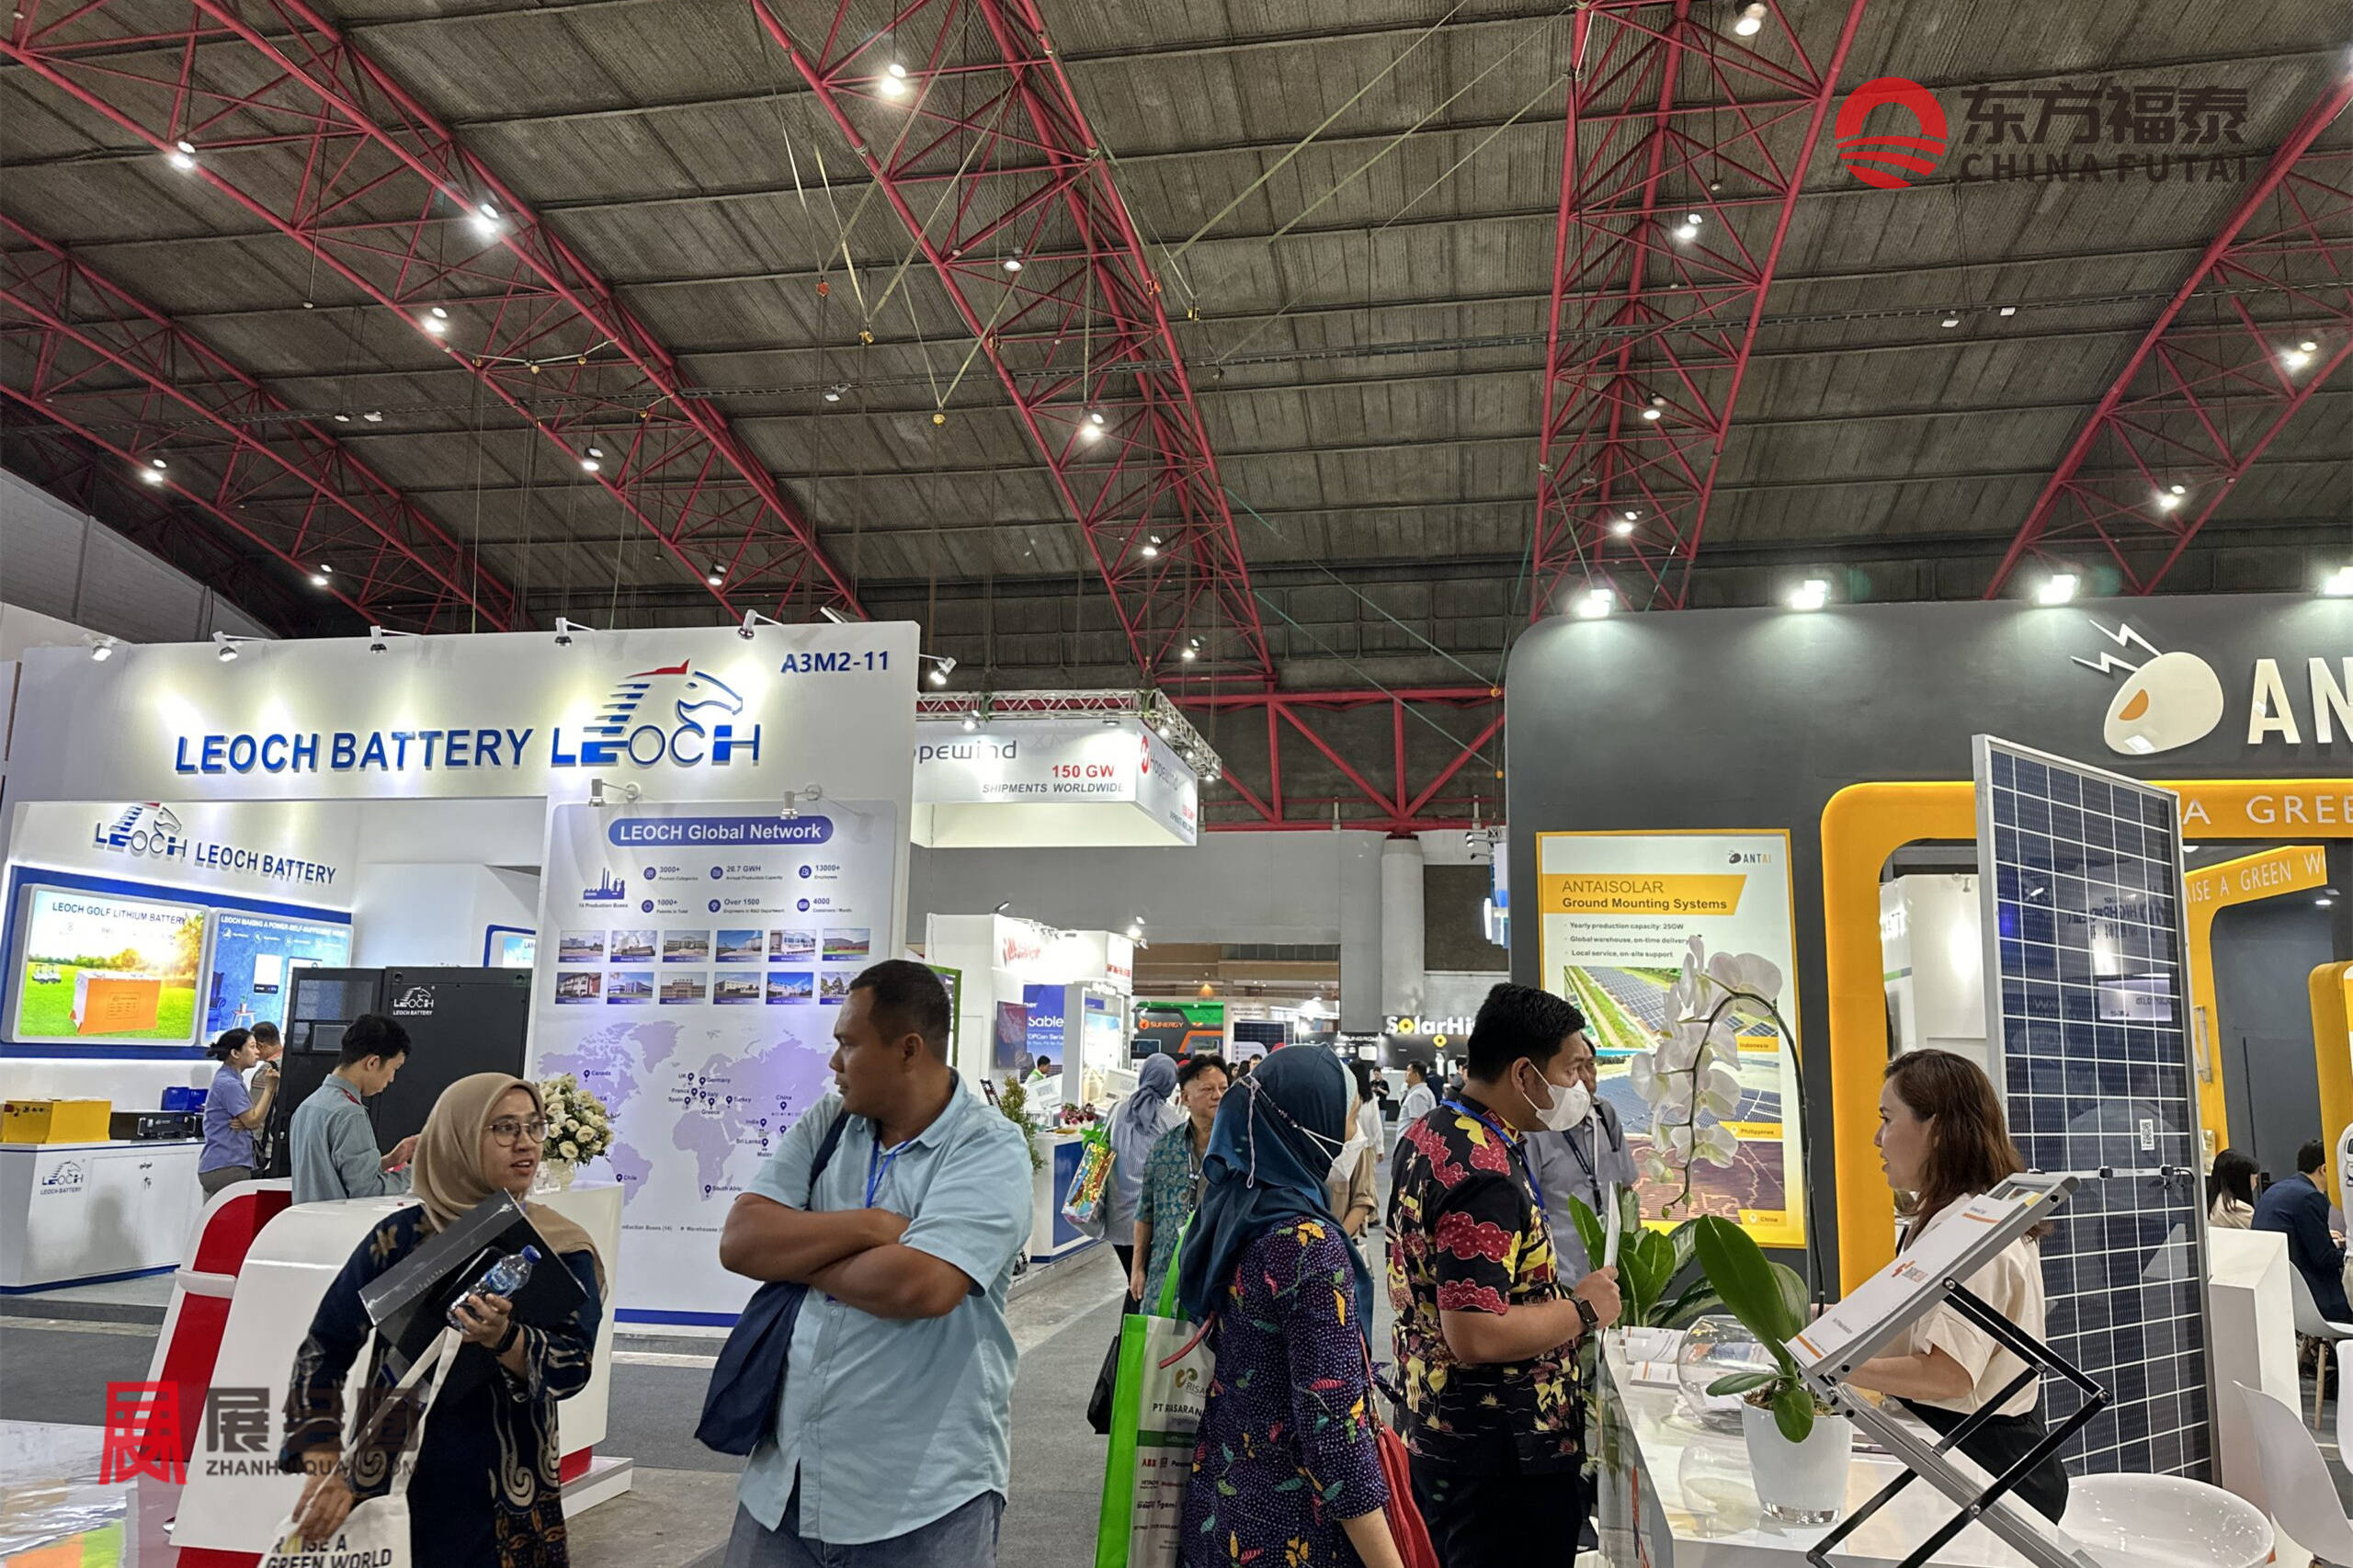
2027年印尼国际电池及储能技术展览会Battery Indonesia 2027将于2027年04月21-23日在雅加达国际展览中心举行。本届为第11届,采用面向企业与专业观众的贸易展形式,重点展示充电电池、储能技术、原材料及零部件,连接电池制造与能源应用环节。
展会覆盖电池成品、电池材料、生产设备、储能系统及相关技术服务。2027年印尼国际电池及储能技术展览会Battery Indonesia 2027的专业定位,使电芯、模组和电池包企业能够与系统集成商、工程承包商及终端能源用户交流,也为材料与设备企业了解当地制造配套提供场景。
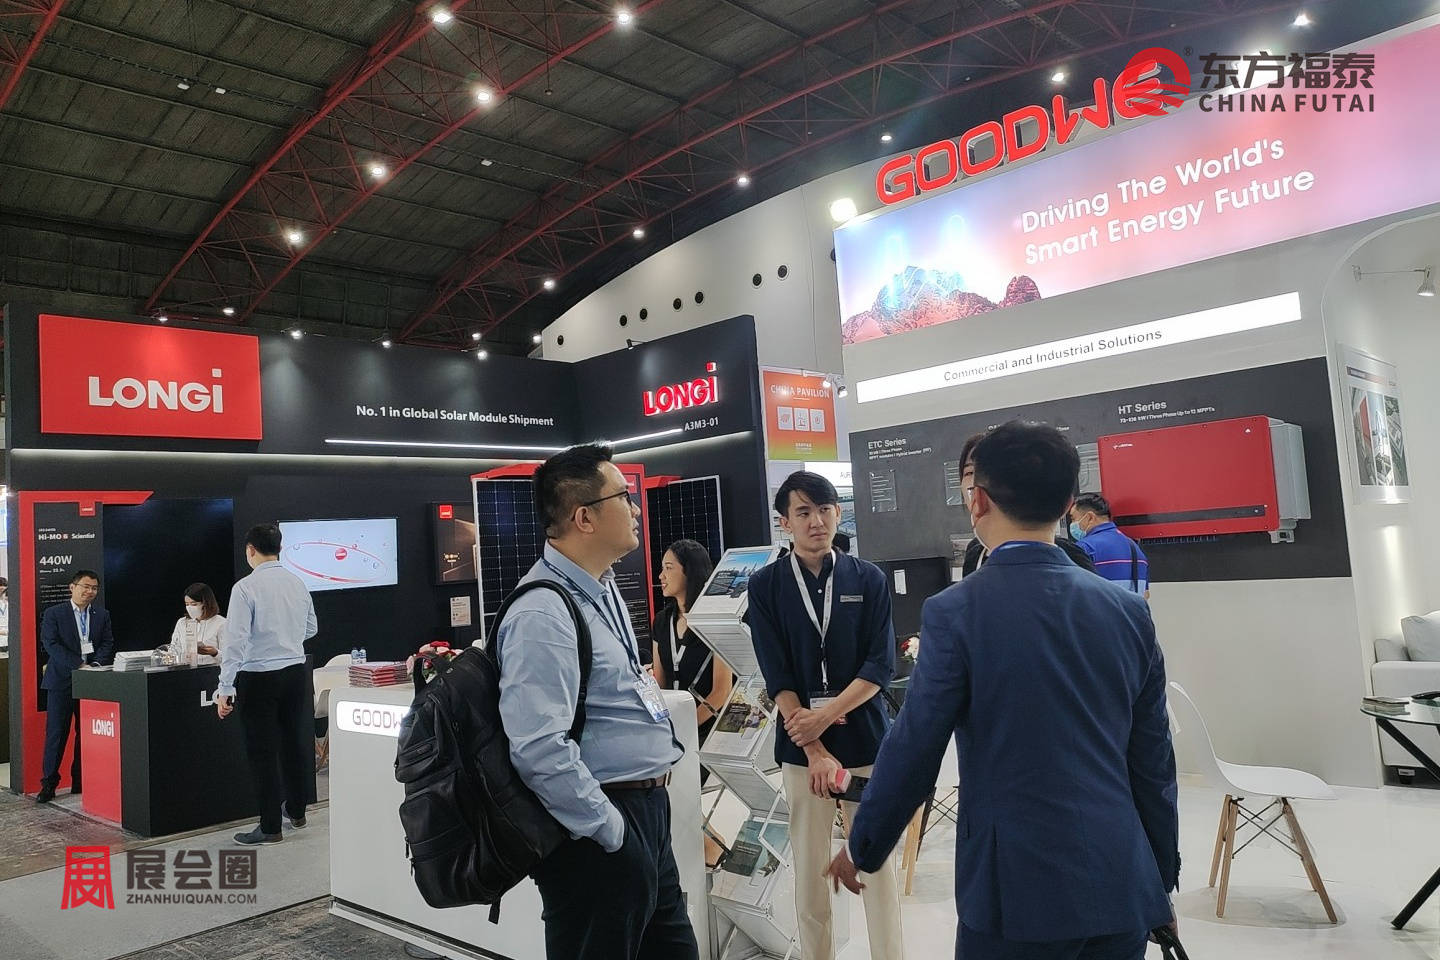
2027年印尼国际电池及储能技术展览会Battery Indonesia 2027将与太阳能、电力能源及绿色技术相关展览同期举办。电池展示由此与发电、电能转换和能源管理等应用相衔接,观众能够围绕同一项目比较电池、变流设备和控制系统,了解各环节的产品接口与工程配套。
专业观众定位涵盖电池制造商、储能方案提供商、项目开发商、电力企业、投资机构以及工业能源用户。不同参与者的关注点从材料性能、制造一致性延伸至系统交付和运行维护,有助于形成围绕产品用途与项目条件的交流,而非仅比较单项设备参数。
雅加达是印尼重要的商业与行业交流中心,西爪哇则集中了汽车、电池及相关制造活动。2027年印尼国际电池及储能技术展览会Battery Indonesia 2027在此举办,便于连接产业决策、制造配套与项目开发需求。

展品范围:
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
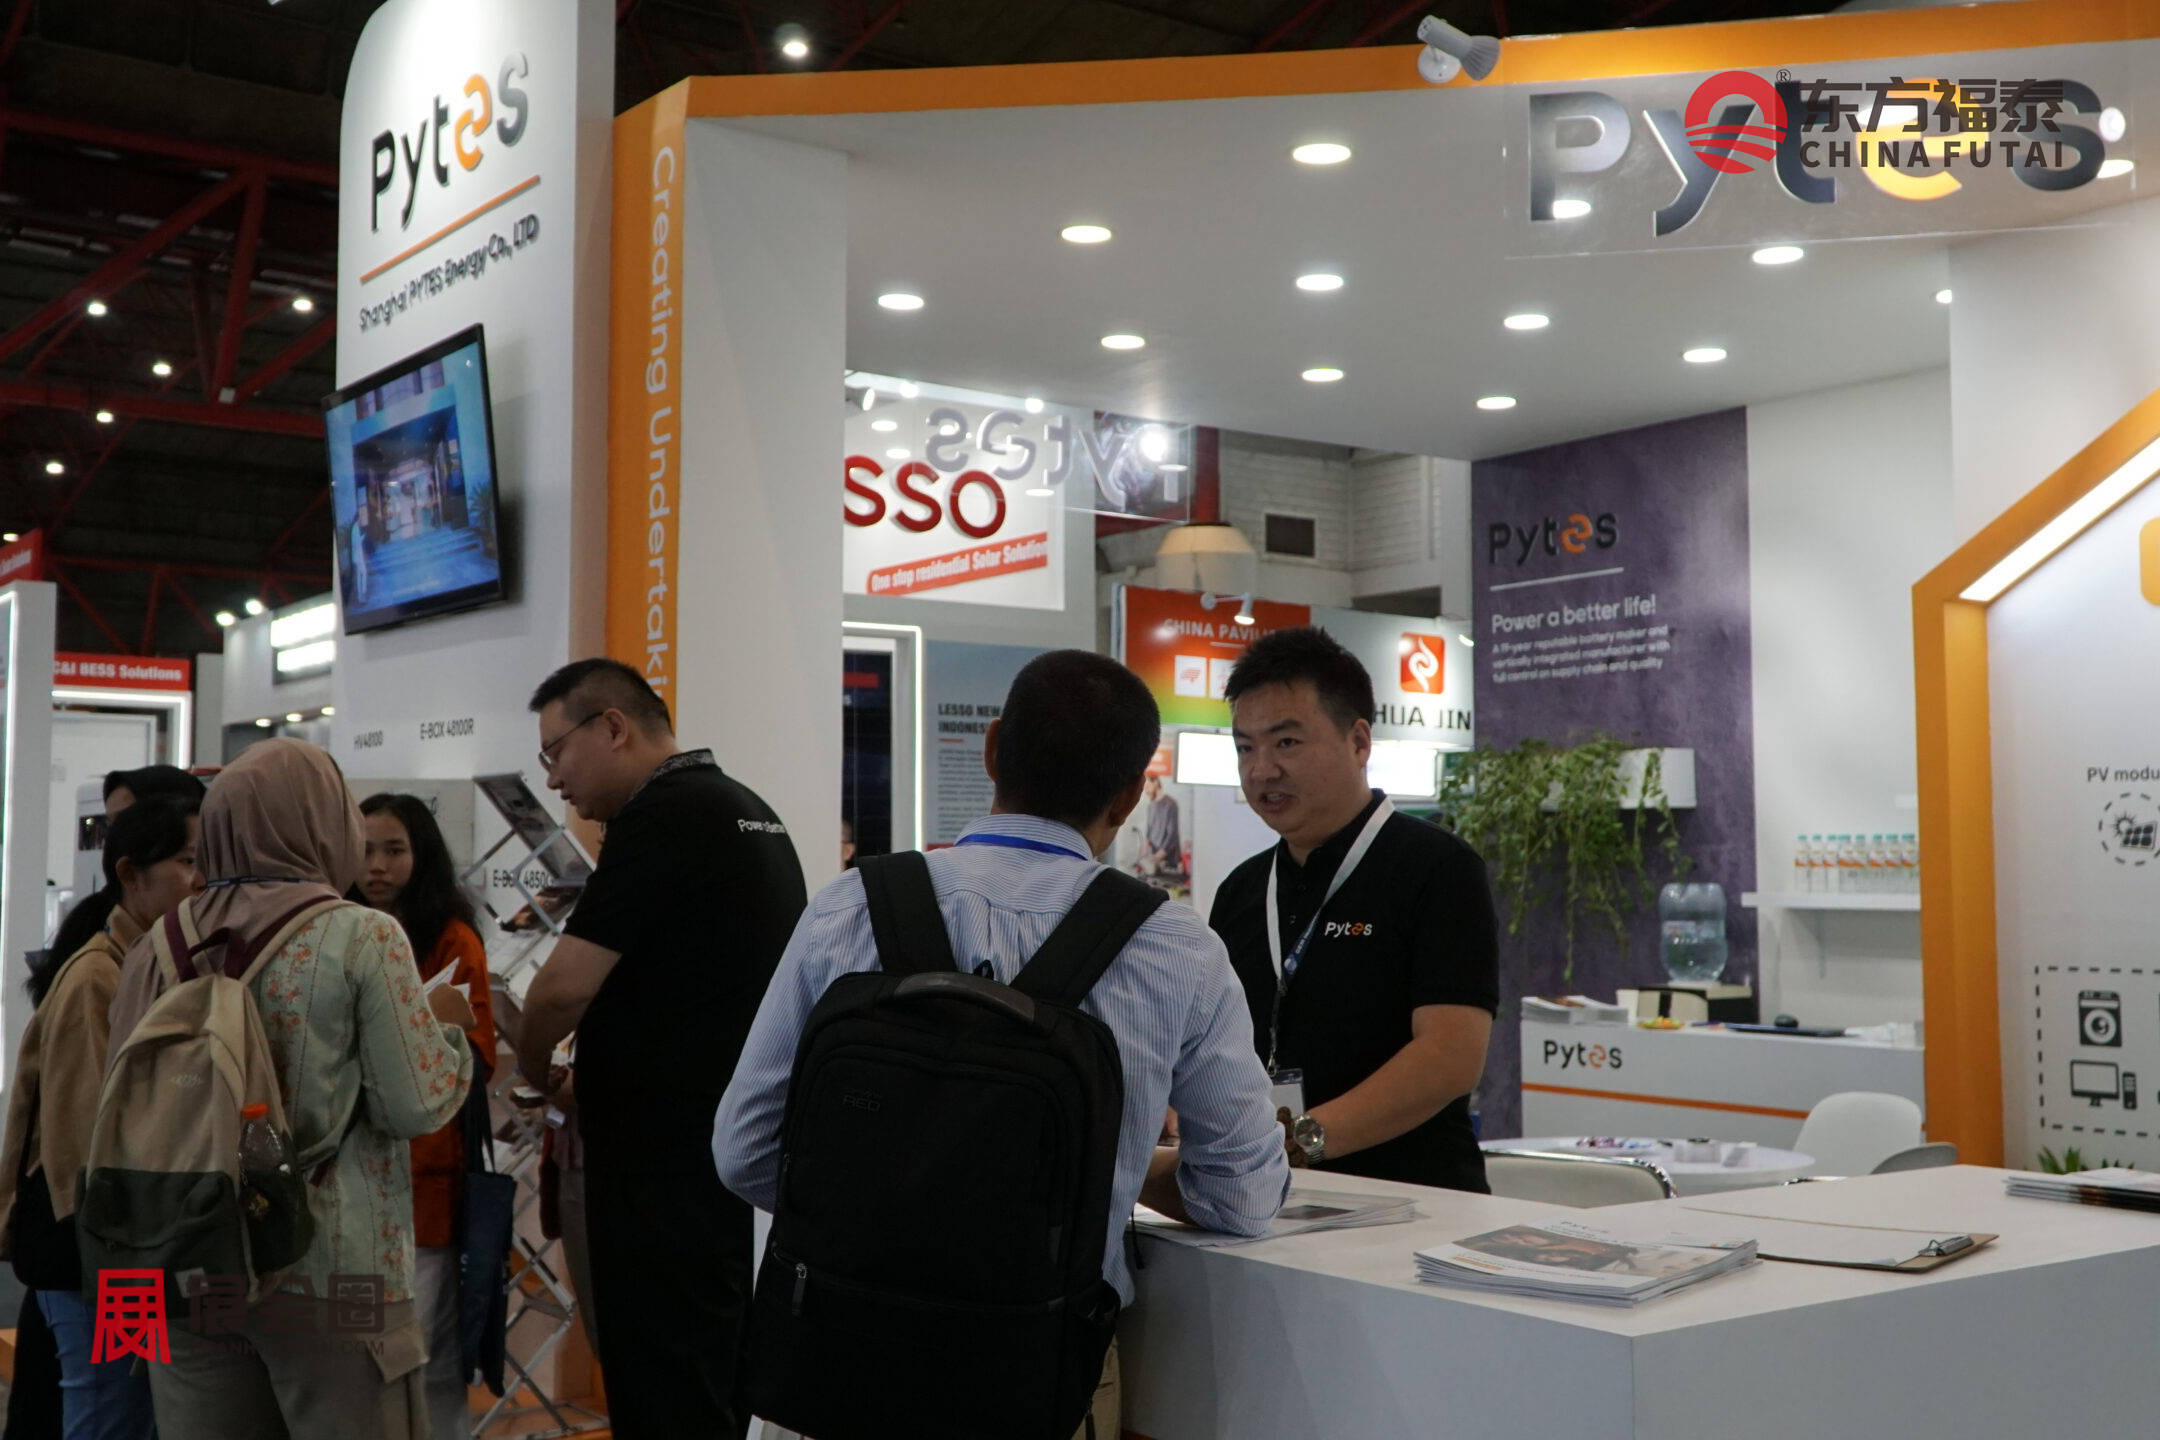
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。

六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。

市场介绍
一、印尼电池储能市场分析
印尼电池及储能市场同时包含制造端投资与终端应用采购。前者覆盖矿产加工、电池材料、电芯及电池包装配,订单主要来自产业资本、合资工厂和设备采购;后者面向电网调节、光伏配套、工业备用电源和分布式用能,采购对象是能够承担特定运行任务的系统。两类业务有供应链联系,需求形成方式和收入来源却各有特点。
动力电池已有本地制造基础。位于西爪哇卡拉旺的PT HLI Green Power电芯工厂于2024年7月举行投产启用仪式,首期设计年产能为10吉瓦时,由现代汽车集团与LG新能源有限公司参与建设。当地整车生产与电芯供应形成了直接衔接,带动电池包装配、质量检测和配套物流等业务。本地设计产能反映供给能力,并不等同于印尼当年的动力电池装车需求。
固定式储能则仍以项目开发和早期部署为主要特征。印尼国家电力公司PT Perusahaan Listrik Negara(Persero,以下简称PLN)发布的《2025—2034年电力供应业务计划》,将电池储能纳入电力系统扩建安排,其中独立电池储能规划约6吉瓦。光储混合项目另有配置,抽水蓄能也属于储能规划的一部分,各类容量分别对应不同设施,不能把全部储能规划视为电池订单。
二、印尼电池储能产业细分
1.动力电芯与电池包装配
动力电芯业务服务于电动乘用车及其他交通电动化需求,涉及电极制造、化成、分容和一致性控制。电池包装配则将电芯、结构件、连接件、电池管理和热管理部件整合为适配具体车型的产品。印尼已有电芯工厂与整车配套电池包产线,两者所需设备、供应商资质与交付对象有所不同。
2.公用事业储能与光储混合系统
电网侧独立储能的客户集中于电力系统,系统价值体现为调节、备用与运行支撑。光储混合系统则围绕具体发电项目配置电池,通过充放电调整电能输出时段,并改善可再生能源在特定供电系统中的使用条件。两者均使用电池和电力电子设备,但运行目标、调度权限及合同结算安排并不相同。
3.工商业、住宅与专业备用电源
用户侧储能主要围绕自发自用、供电连续性及现场负荷管理展开。住宅与小型商业系统通常采用模块化电池,便于与混合逆变器配套;较大工业系统还涉及配电、保护、消防与监控设施。
4.材料、制造设备与循环利用
印尼镍资源为含镍电池材料链提供了基础,上游加工、电池材料与电芯制造之间正在形成项目联系。磷酸铁锂电池并不使用镍作为正极材料,因而镍资源优势与固定式储能的材料需求并非完全重合。当地制造投资既有资源导向,也受电池化学体系和下游产品选择影响。
回收业务与制造废料、报废电池及材料再生相连接。新建一体化项目已将回收设施纳入规划,但规划处理能力与实际回收量需要分别理解。随着本地制造与车辆使用规模扩大,电池检测、追溯、拆解和材料回收之间的衔接更加重要,目前各环节的成熟程度仍有差异。
三、印尼电池储能政府政策
1.电力规划与新能源项目制度
电力系统扩建政策。PLN《2025—2034年电力供应业务计划》安排新增发电及储能容量合计69.5吉瓦,其中储能约10.3吉瓦,包括约6吉瓦电池储能与约4.3吉瓦抽水蓄能。该计划明确了电力系统中储能的建设方向,形成项目开发依据;具体设施仍按前期开发、采购、建设和投运等阶段推进,规划数字不等于已建成装机。
可再生能源供电政策。印尼《2022年第112号总统条例:加快发展可再生能源以供应电力》为可再生能源项目开发及PLN购电等事项提供制度基础。其影响主要通过新能源发电项目及相关电力系统安排传导至储能,光储组合可以在发电开发过程中配置电池,但该条例并不等于所有储能设备享有统一补贴或统一售电价格。
2.购电协议与屋顶光伏管理
可再生能源购电协议政策。印尼能源与矿产资源部《2025年第5号条例:利用可再生能源发电项目电力买卖协议指南》于2025年3月4日公布,面向PLN与独立发电商的合同安排,涉及双方权利义务、支付、风险分配,以及配有储能的新能源发电项目相关交易。其作用在于明确项目合同基础,光储项目的商业安排仍取决于具体协议。
屋顶光伏并网政策。印尼能源与矿产资源部《2024年第2号条例:接入公共供电业务许可证持有人电网的屋顶太阳能发电系统》采用电力系统配额及接入审批机制。按新规则运行的系统,送入电网的富余电量不计入用户电费抵扣,既有合资格项目另有过渡安排。新项目因此更重视光伏与自身负荷的匹配,电池可用于转移部分剩余发电,但该规定并未要求所有屋顶光伏一律配储。
技术与运行安全政策。上述2024年第2号条例还要求屋顶光伏建设安装符合电力安全规定,其附件列有不带电池与带电池的系统示意。电池配套仍属于电气系统的一部分,适用条件与具体设备、接入方式和安装规模相关。法规将系统安全、施工主体和并网管理联系起来,并未以通用设备认证替代项目接入要求。
四、印尼电池储能市场趋势
1.从单项电池设备延伸至系统交付
随着光储与电网侧项目推进,市场关注点预计将更多转向系统表现。电池可用容量、变流设备、控制系统和运行维护共同决定设备能否完成合同任务,单一电芯参数不足以说明整体供电效果。对印尼而言,跨岛运输和现场服务条件也使交付、安装与长期运行之间的联系更加紧密。
住宅与小商业市场更可能采用标准化、便于扩展的组合产品,大型项目则围绕接入点和运行任务配置设备,设备制造商、集成商与工程服务企业之间的协作将随之增加。
2.多种化学体系继续并存
印尼含镍材料产业与磷酸铁锂应用存在不同的发展动力。前者依托资源加工和动力电池产业投资,后者在固定式储能与部分车辆应用中具有产品基础。今后的制造结构将受当地整车产品、储能项目订单和材料经济性共同影响,不能仅根据镍资源推断全部电池需求都向含镍体系集中。
专业工业电池也将保留不同路线。海上设施、控制系统及长期备用等用途,更强调任务可靠性和既有设备适配。成熟技术的替换通常伴随维护体系、现场条件和总体成本变化,技术更新会在不同细分市场以不同速度发生。

3.光伏配储与数字负荷增加关联
屋顶光伏富余电量处理方式的变化,使提高自用比例更具经济意义。储能需求预计将优先出现在发电与用电时段错配较明显、备用供电价值较高的场所;白天负荷较稳定的工厂与夜间用电较多的用户,实际配置路径可能不同。电池成本下降可以改善部分项目条件,但不足以单独决定当地用户的回收周期。
数据中心发展也使备用供电与清洁电力配置受到更多关注。印尼政府2026年9月将能源保障与数字产业投资相联系,10月进一步提出发展巴淡、卡里蒙和民丹等地区的数据中心。相关布局会增加对稳定供电的关注,但不间断电源、长时备用及电网调节属于不同任务,新增数据中心用电负荷不能直接换算成同等规模的储能订单。
4.规模扩张取决于商业模式成熟
电力规划提供了较长时间的开发空间,实际建设节奏仍受购电、调度及融资安排影响。市场有望先在用途明确、合同关系清楚的场景积累运行记录,再逐步形成可复制的采购模式。大型独立储能与分布式系统的成熟速度可能不同,制造能力的增长也不会与当地固定式储能装机完全同步。
五、印尼电池储能产业概况
1.西爪哇制造与北马鲁古材料加工
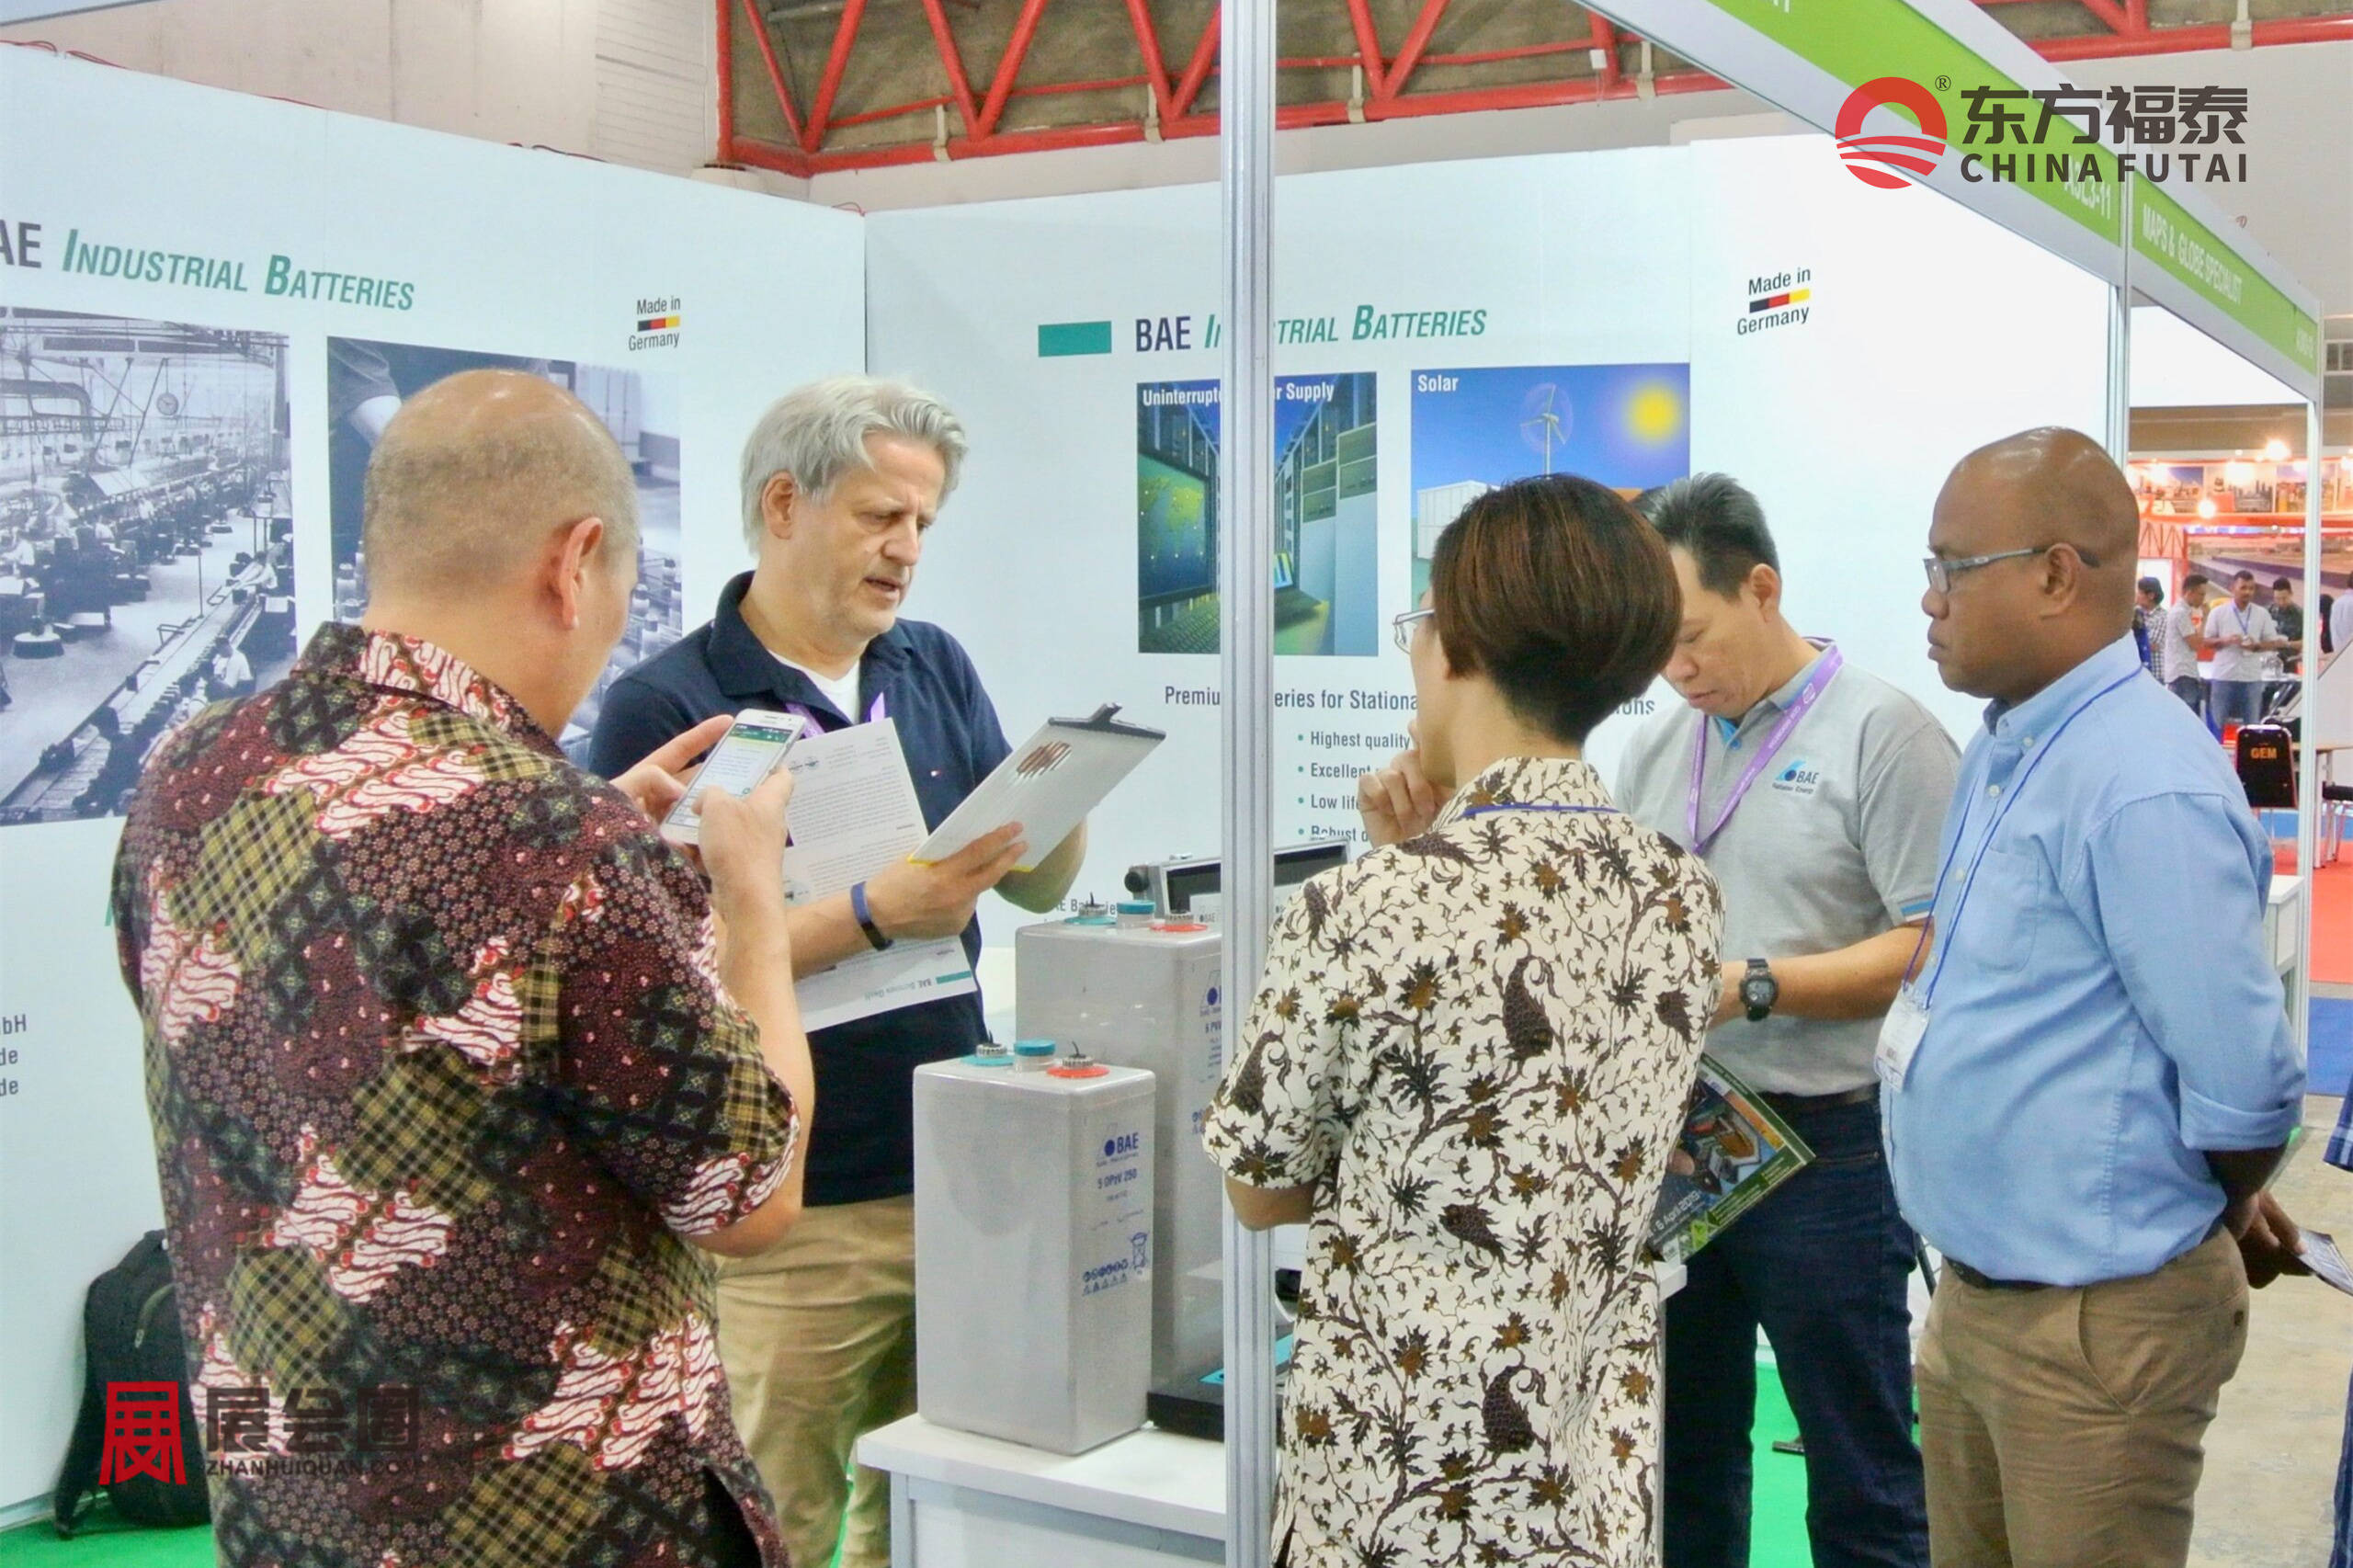
印尼电池产业的空间分布具有不同侧重。西爪哇卡拉旺、芝卡朗等地与整车、电芯及电池包装配相联系,形成面向制造和车型配套的业务集群;北马鲁古则围绕镍资源、冶炼及电池材料布局。两地之间通过材料供应、产业投资和物流形成联系,但资源加工能力与终端电池制造能力并不等同。
2.电力企业与项目开发商衔接应用
固定式储能的大型应用与PLN电网体系相联系。电力企业关注系统供电和调度,独立发电商围绕新能源发电项目配置储能,工程承包商和设备企业参与设计、采购、建设与维护。储能设备的采购方、资产所有者与最终电力使用者可能不同,市场业务沿项目关系组织。
分布式系统则更多通过安装商、能源工程服务商与设备供应商连接用户。电池和逆变器配套、现场安装、监控及售后构成较完整的服务内容。印尼已有小型储能交付案例,产品可按用户容量需求组合;其销售渠道与大型电力工程有所区别,对区域服务能力和设备兼容性更为依赖。
3.传统蓄电池保有本地生产和渠道基础
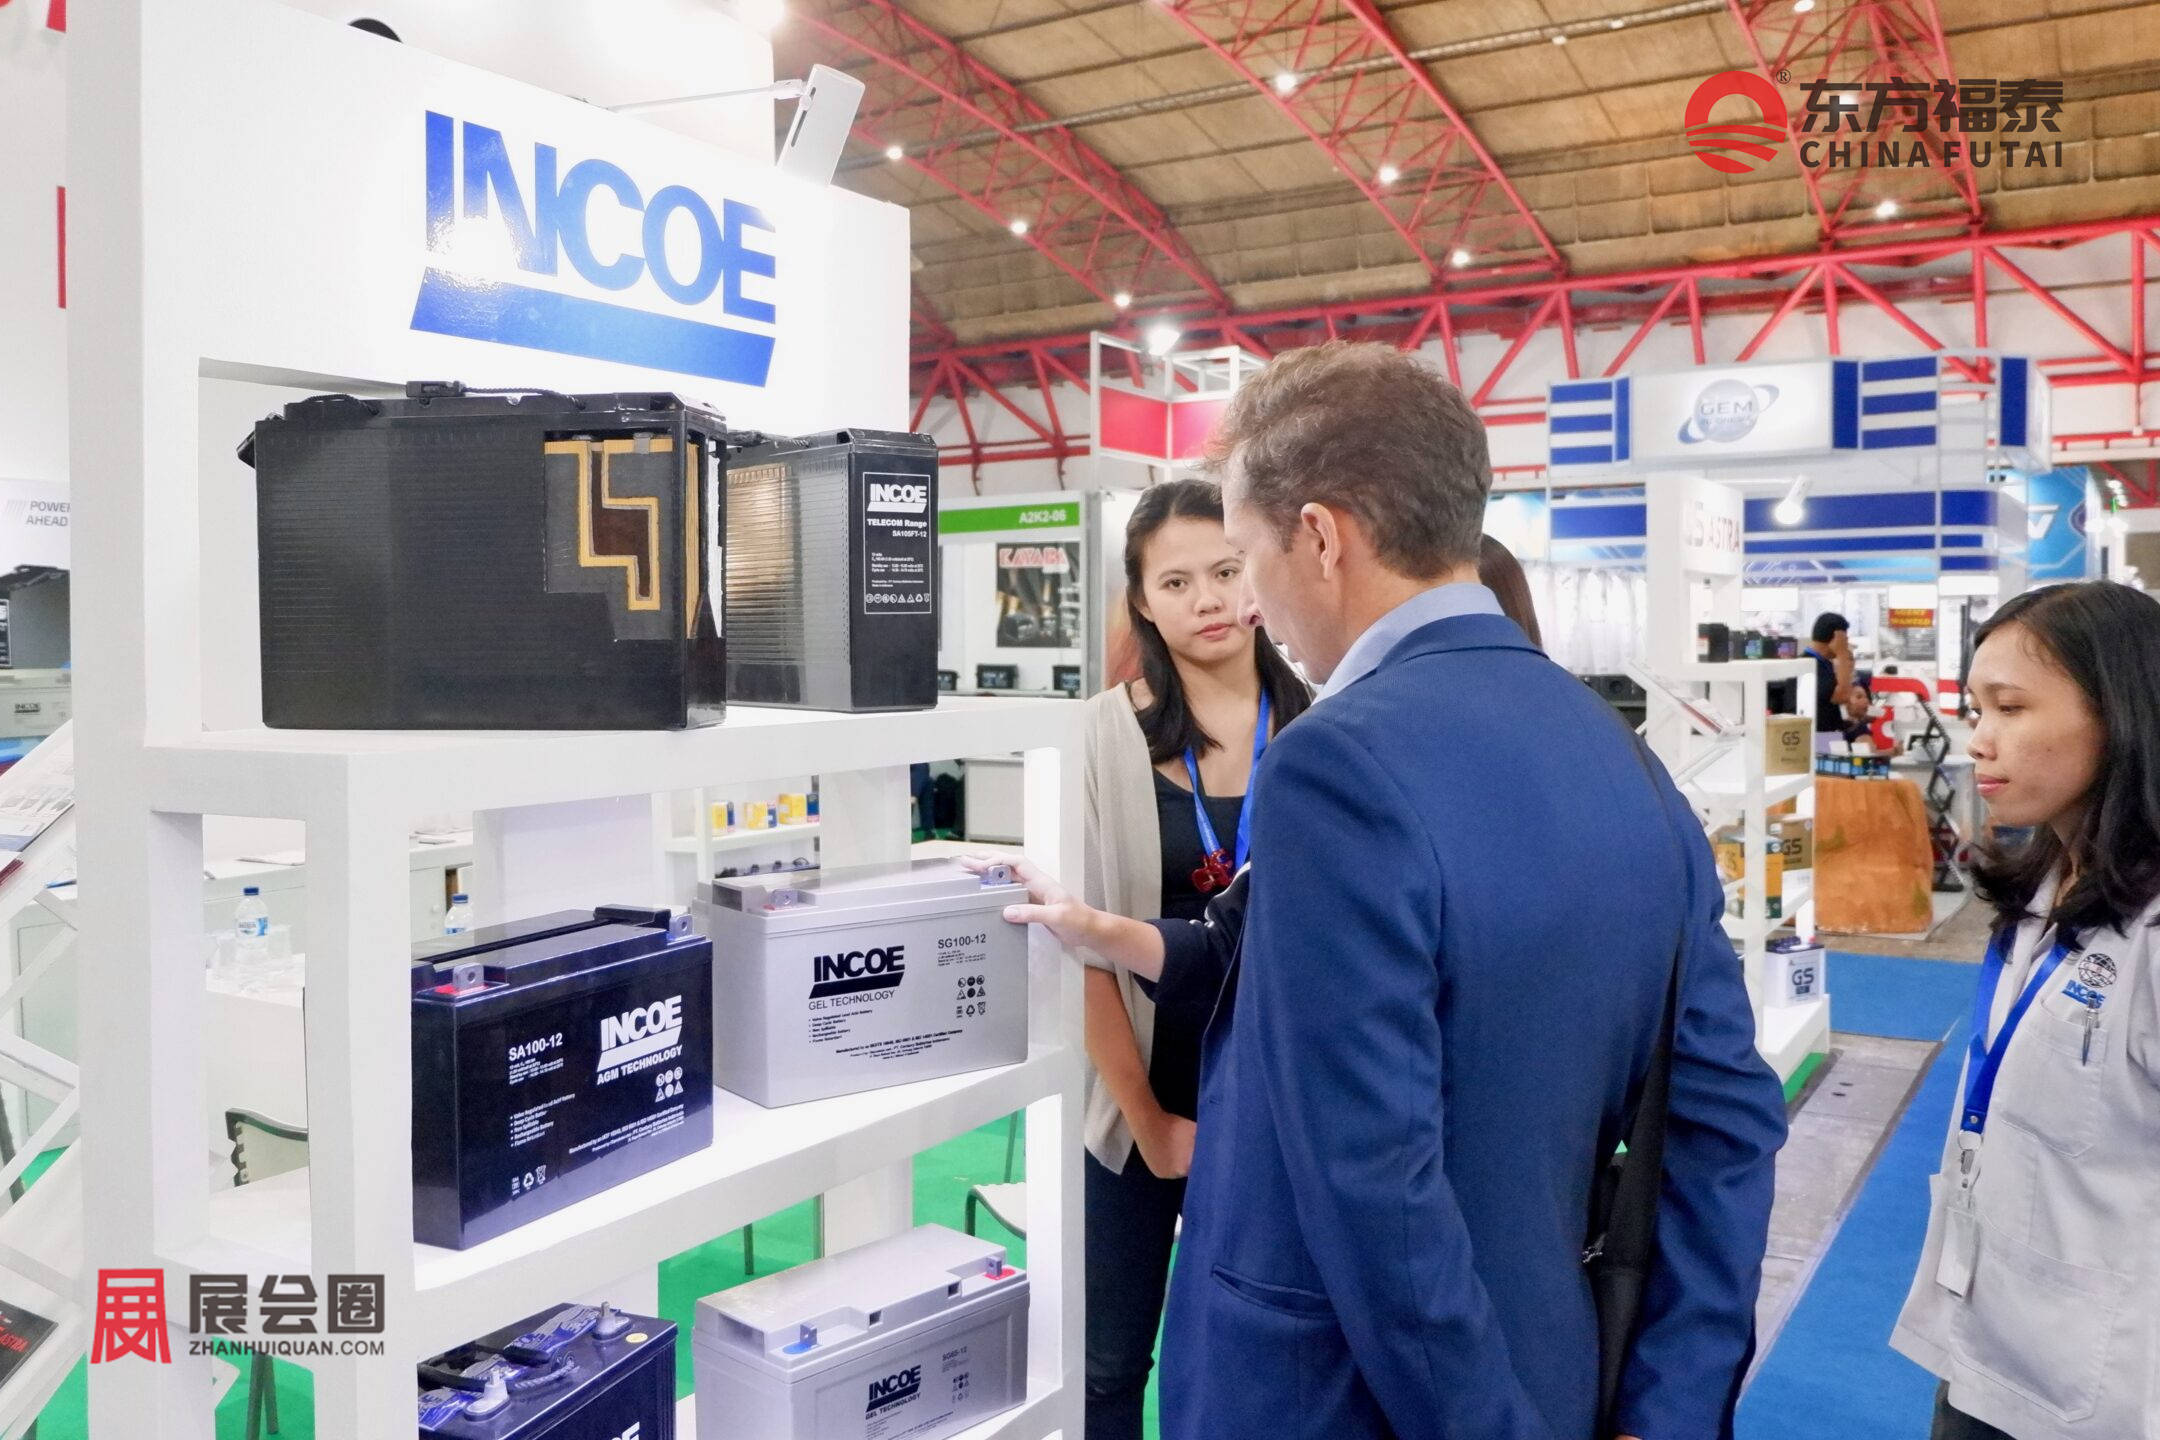
印尼并非从零建立电池市场。PT GS Battery在卡拉旺和三宝垄设有制造基地,产品覆盖汽车、摩托车和非汽车用途。传统蓄电池已连接车辆配套、维修替换和经销服务,与锂电池及大型储能处于不同市场阶段。已有渠道和制造经验构成产业基础,但不能直接代表锂电储能系统的市场占有率。
4.本地配套仍按项目延伸
从电芯生产到系统交付,产业还涉及结构件、电气连接、配电、测试、软件和维护。整车配套产线为装配与检测提供应用,大型新能源项目则带动电能转换和控制系统需求。部分先进设备和关键部件依赖跨境供应,本地化以不同工厂和项目为单位推进,不是单一比例可以覆盖的过程。
六、印尼电池储能市场动态
印尼韦达湾工业园区(Indonesia Weda Bay Industrial Park)完成首批电动车电池出口。印尼能源与矿产资源部2026年10月8日披露,相关出口活动在北马鲁古举行,同期启动的产业项目包括已经进入商业和出口阶段的设施,以及新动工的电池隔膜、电解液等项目。电池产品出口与新材料项目建设同步出现,显示当地产业正向更多制造环节延伸,新动工设施尚不能计作已投产供给。
PT Aneka Tambang Tbk、PT Industri Baterai Indonesia与HYD Investment Limited签署电池一体化产业合作框架。2026年1月30日,三方在雅加达完成签署;HYD Investment Limited由浙江华友钴业股份有限公司、惠州亿纬锂能股份有限公司及PT Daaz Bara Lestari Tbk组成的联合体参与。该合作推进镍资源与电池制造的衔接,扩大了产业合作主体范围,目前所披露的框架协议属于项目开发进展。
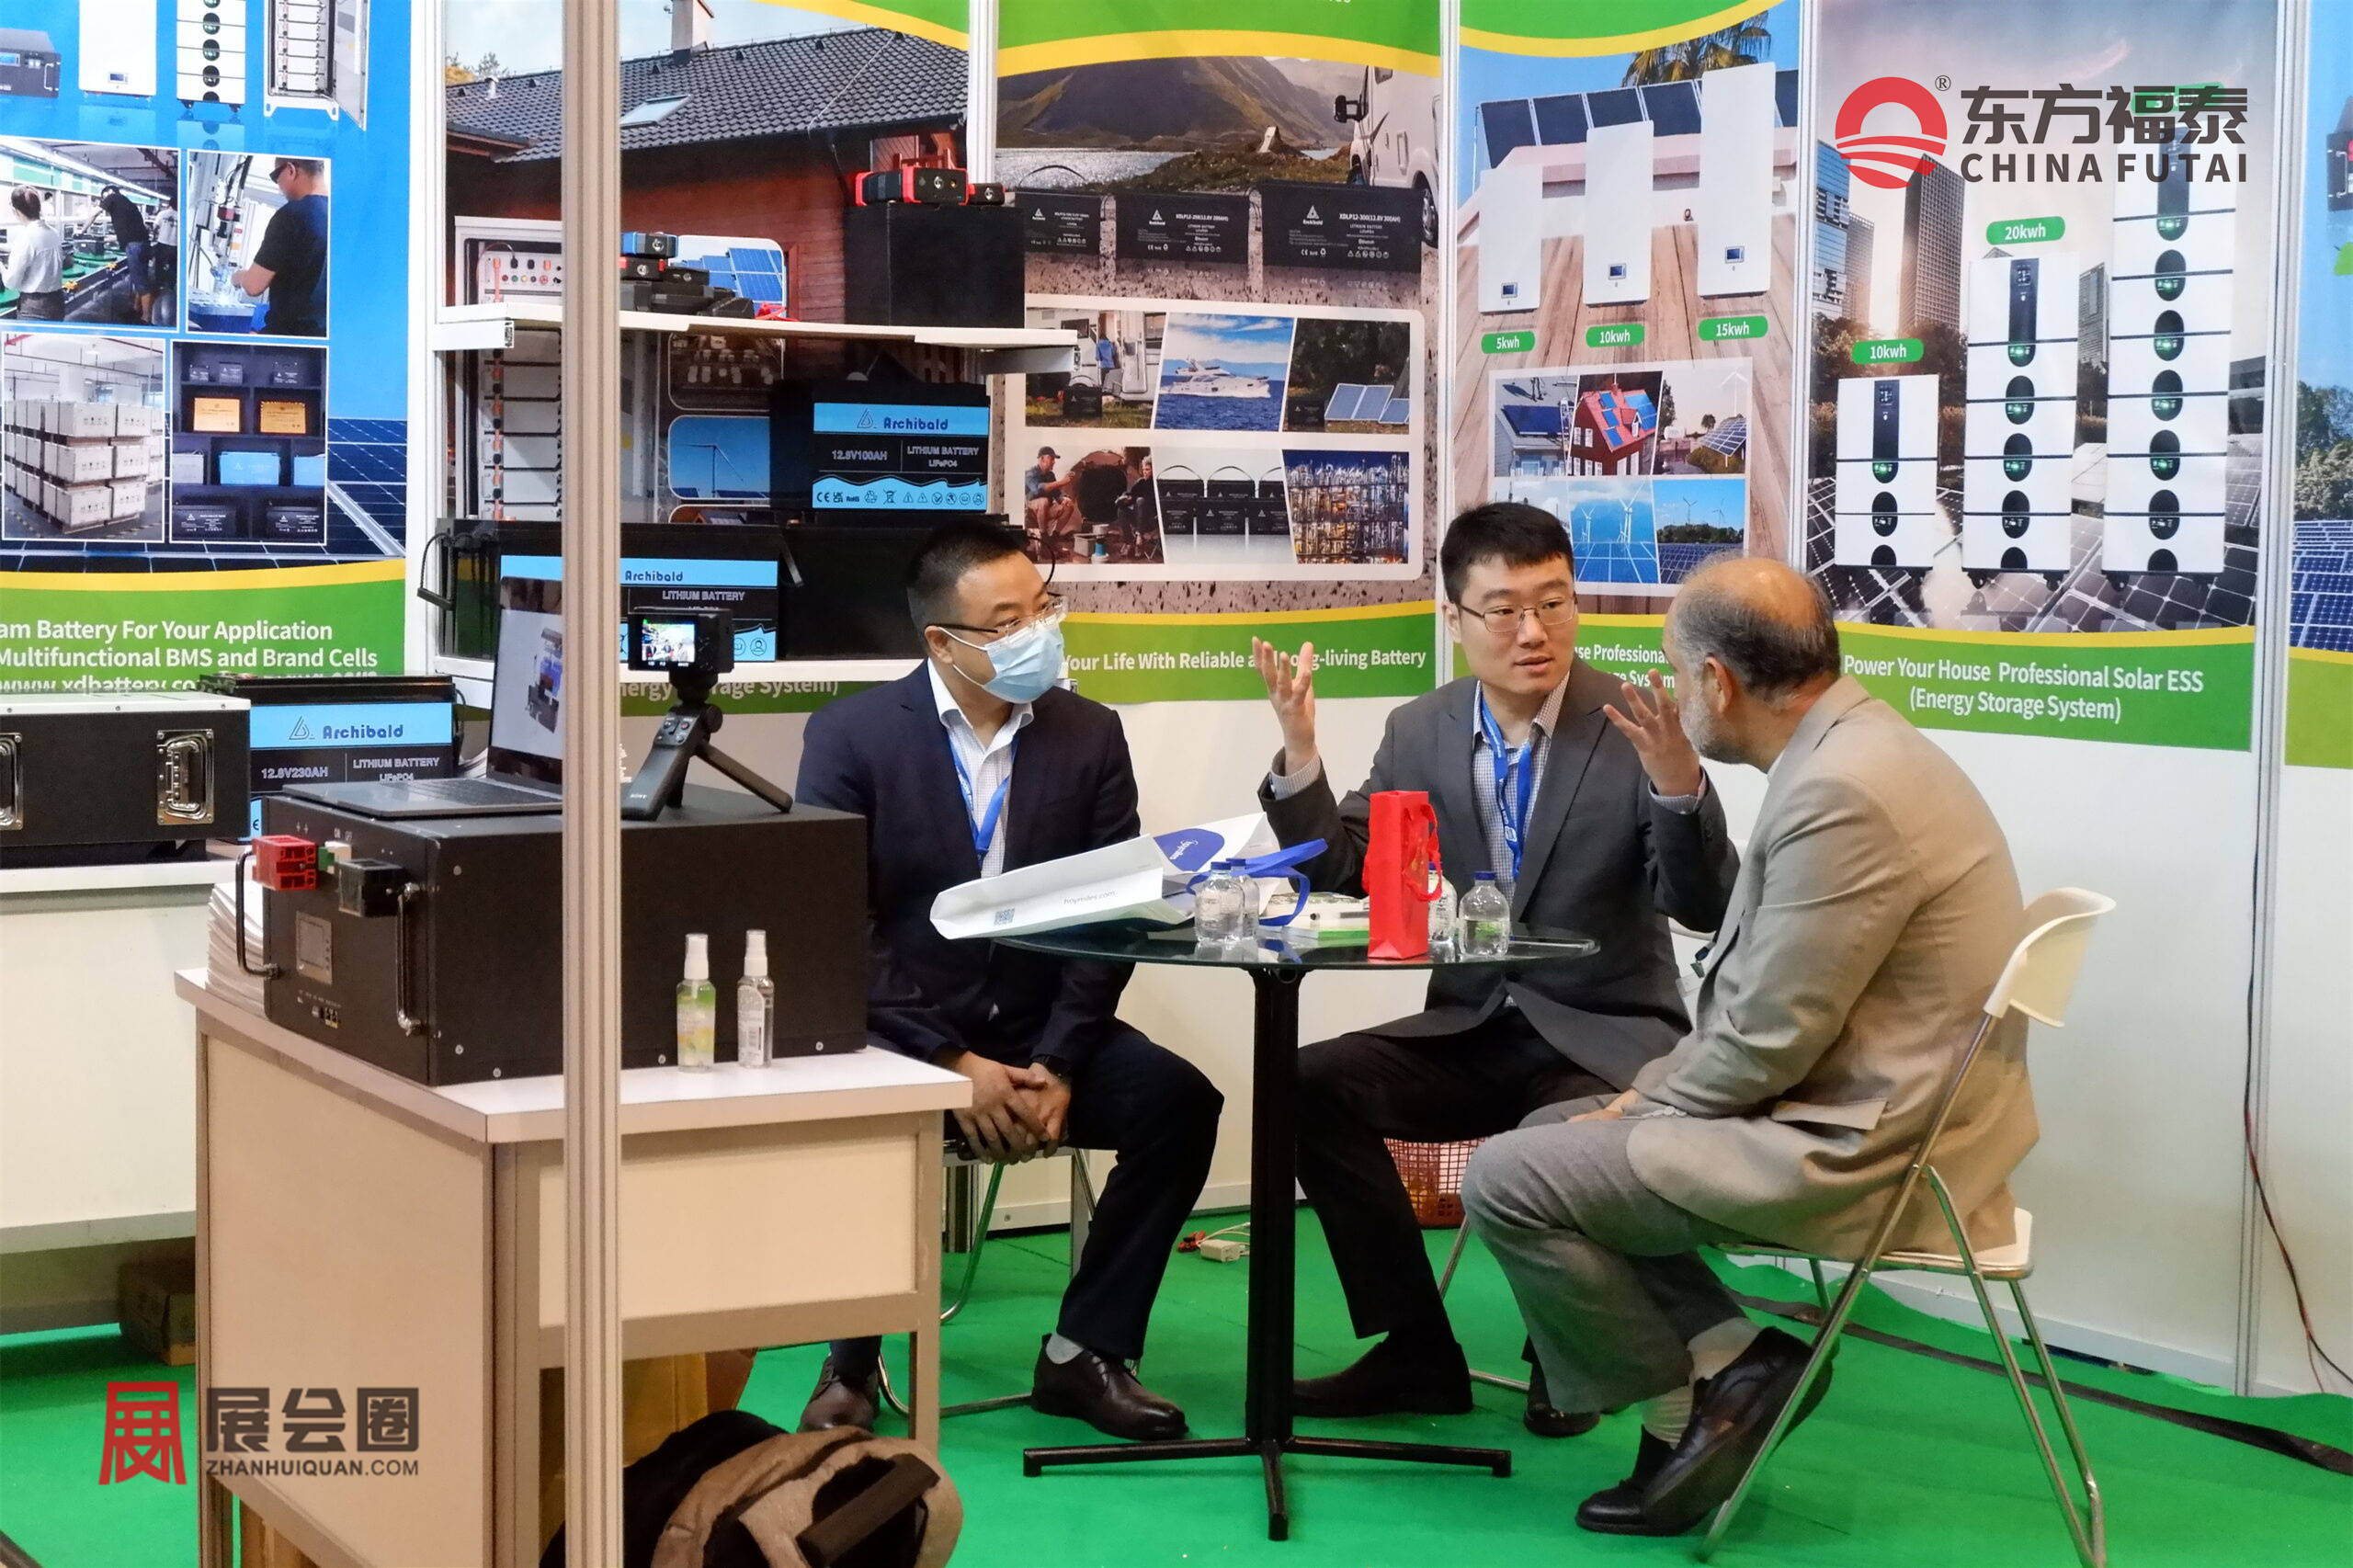
GSL Energy完成印尼96千瓦时磷酸铁锂储能系统交付。该公司2026年7月28日公布的案例采用三台32千瓦时电池并联,面向光伏储能与备用供电。模块化组合使容量可以按现场需要扩展,也呈现了小型系统通过安装交付进入印尼用户侧的业务形式;该项目属于单一客户应用,规模与大型电网储能有明显区别。
PLN Batam与DayOne已签订450兆瓦数据中心供电合同。印尼能源与矿产资源部在2026年10月19日发布的资料中披露这一合同,并介绍巴淡、卡里蒙和民丹数据中心布局。大负荷项目的供电承诺使电网可靠性及配套电源成为具体开发议题,电池可服务其中部分备用与调节任务;450兆瓦为供电合同规模,并非已签订的电池储能容量。
七、印尼电池储能品牌市场占有率
宁德时代(CATL,中国):目前在印尼电池市场份额约20%左右,主要布局印尼镍资源、电池材料和动力电池制造产业链,产品应用方向包括新能源汽车动力电池、大型储能系统及电池解决方案。
LG Energy Solution(LG新能源,韩国):目前在印尼电池市场份额约15%-20%,是印尼本土动力电池制造的重要参与者。主要通过与现代汽车合作布局电芯生产,产品以高镍三元锂电池为主。
比亚迪(BYD,中国):目前在印尼电池市场份额约10%-15%,依托新能源汽车整车销售和垂直一体化电池技术快速拓展市场。
松下能源(Panasonic Energy,日本):目前在印尼电池市场份额约5%-10%,主要定位高性能锂离子电池市场,产品应用方向以新能源汽车动力电池供应为主,并涉及储能领域。
三星SDI(Samsung SDI,韩国):目前在印尼电池市场份额约5%-8%,主要面向高端动力电池和储能电池市场,产品应用包括新能源汽车电池、储能系统以及电池材料相关领域。

组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#电池#
#电池储能#
#印尼#


 登录


 71
 0