

 登录


 67
 0


2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027
展会圈,你的参展指南!
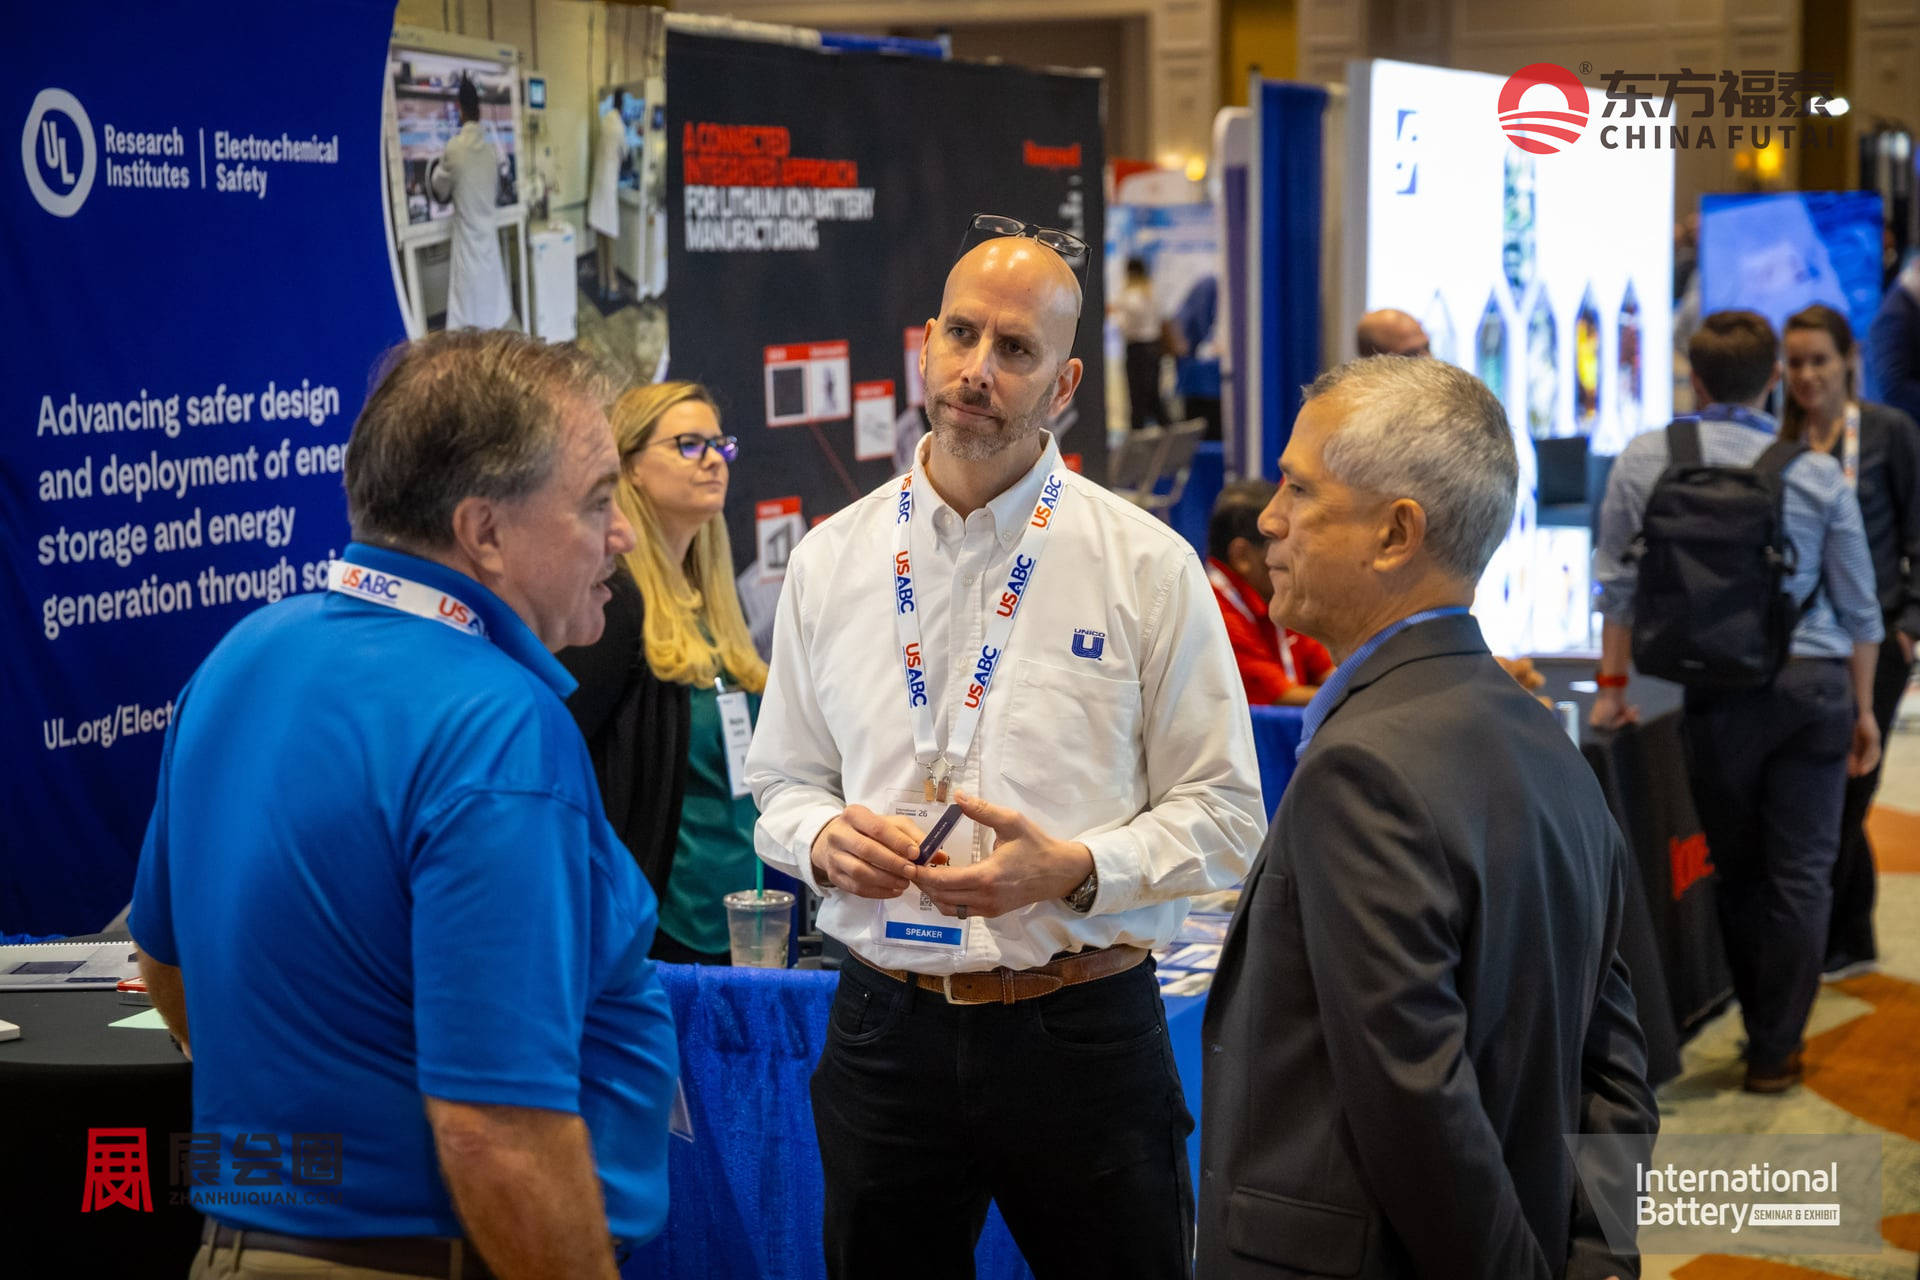
2027年美国国际电池储能展览会
The 44th International Battery Seminar & Exhibit 2027
展会时间:2027年03月15日-18日
展会地点:美国·奥兰多
举办周期:一年一届·第44届
主办单位:Cambridge EnerTech
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
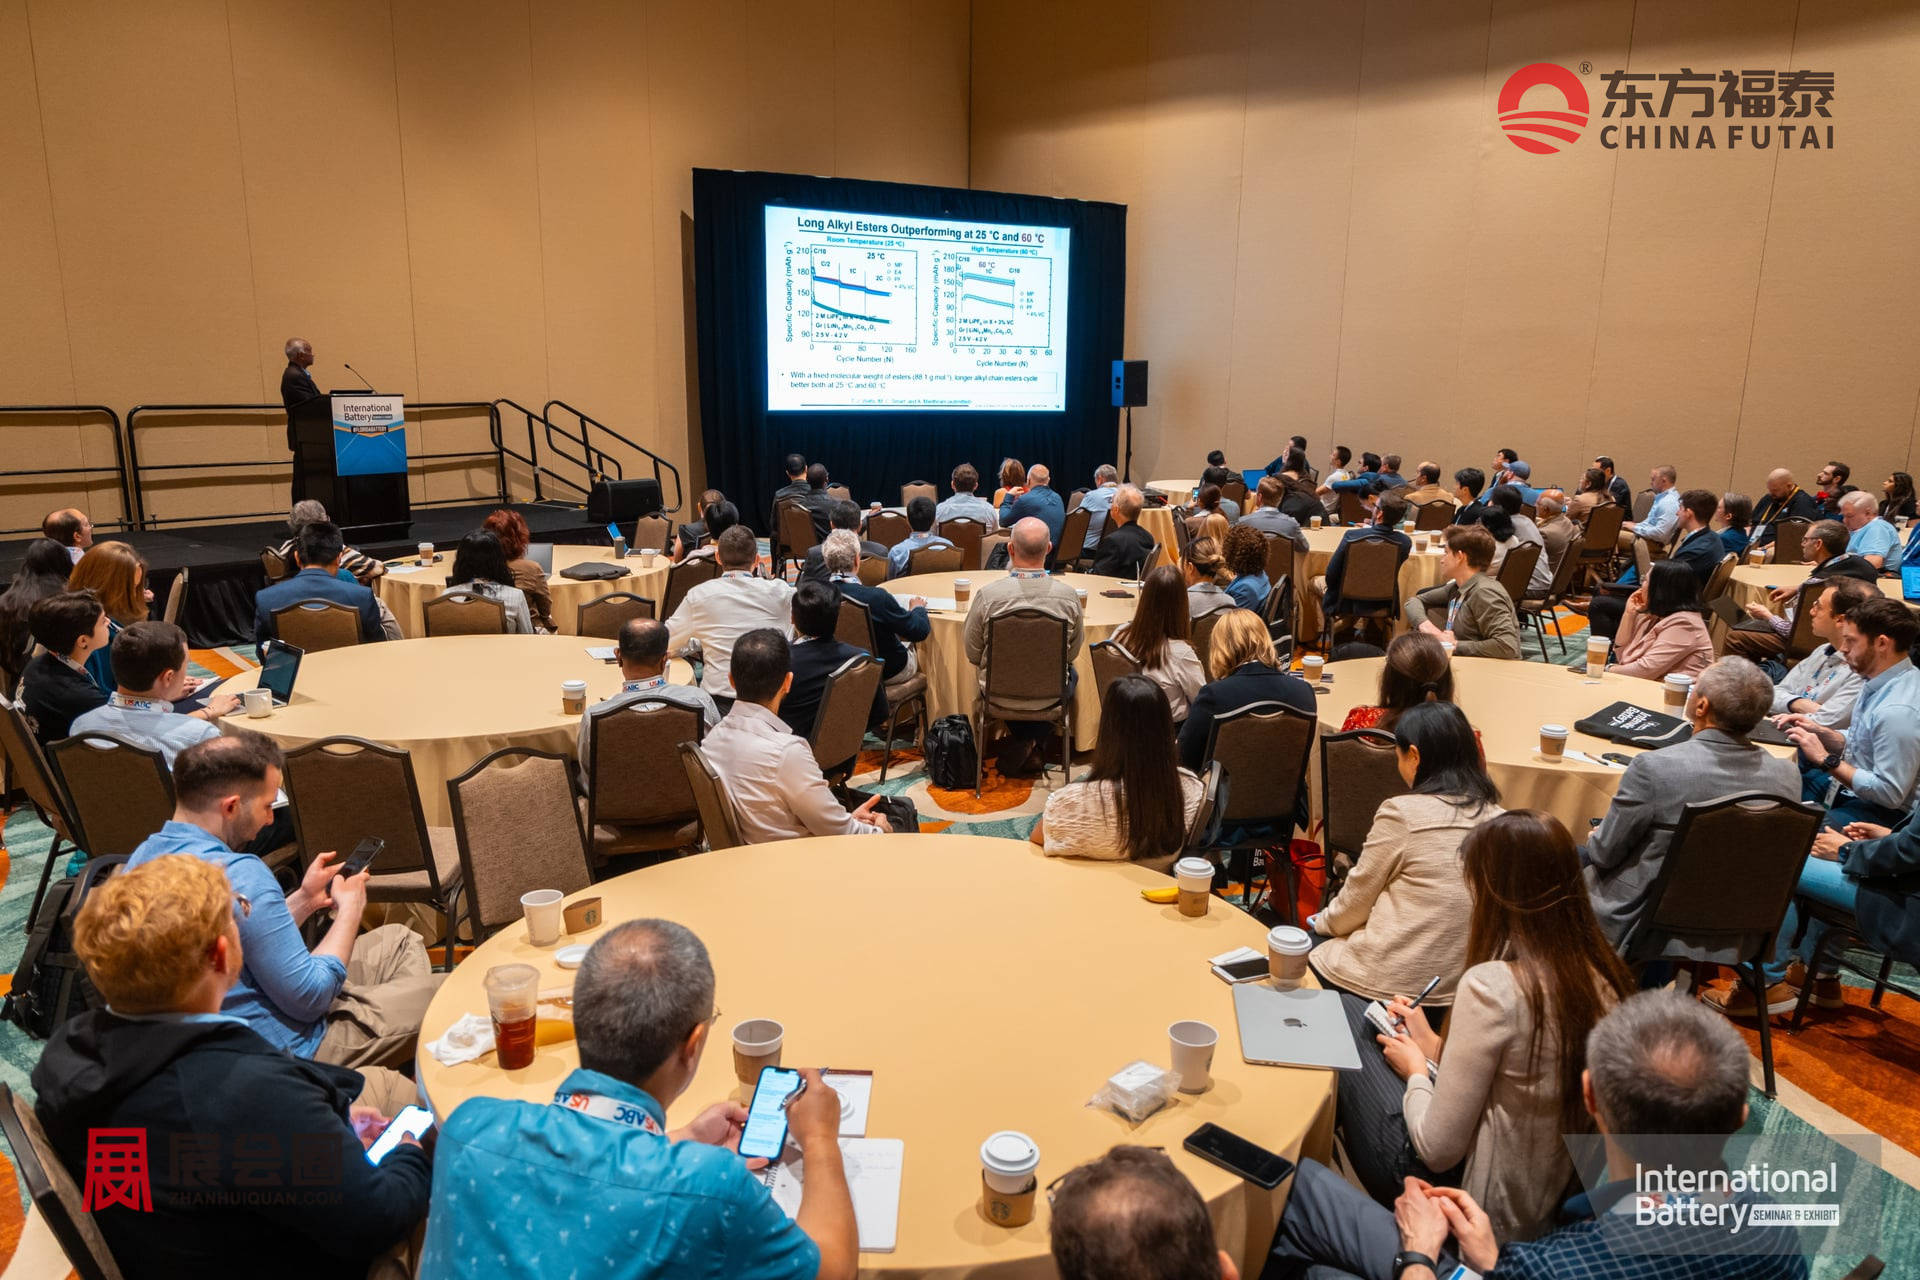
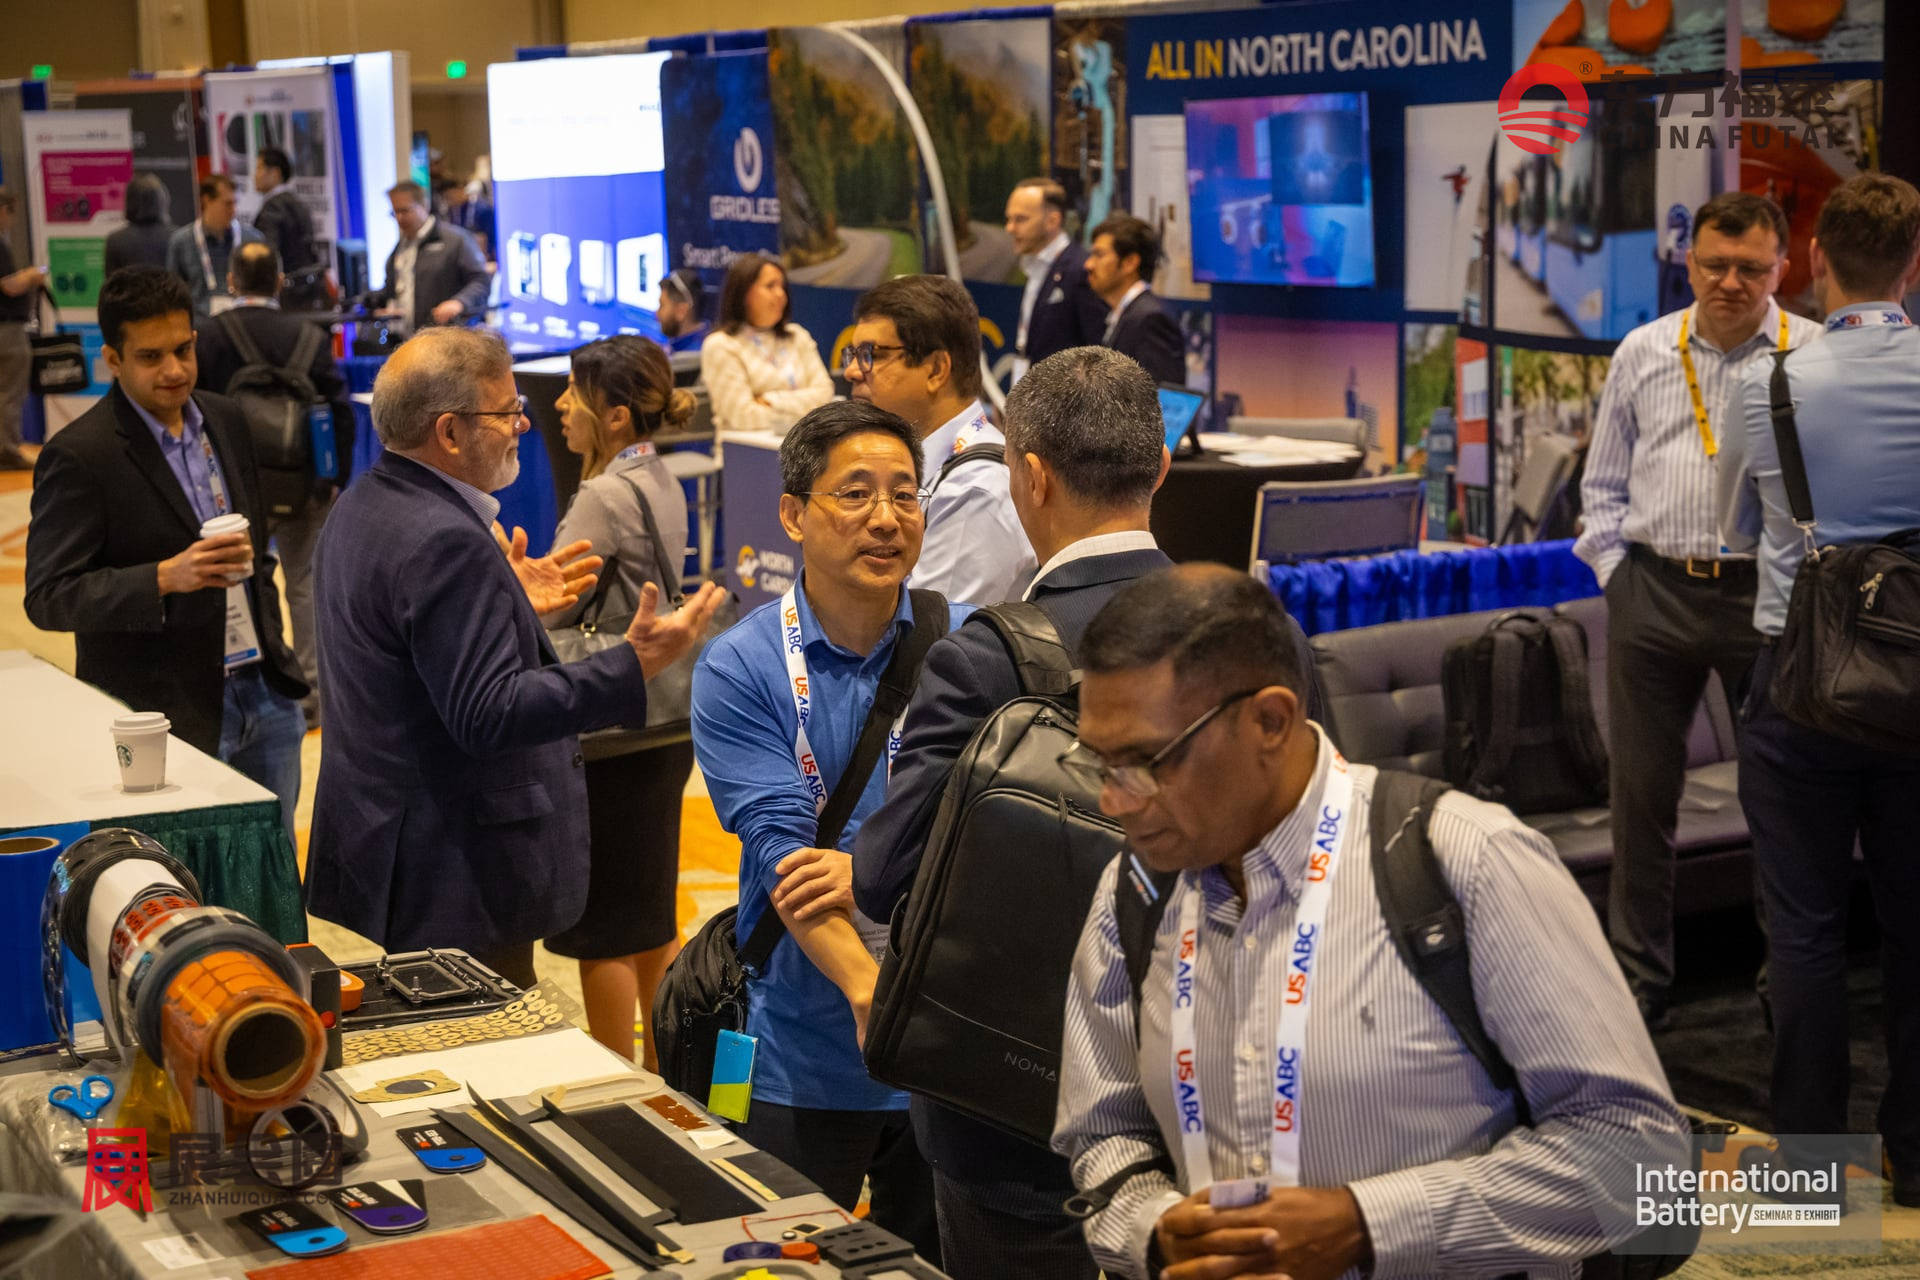
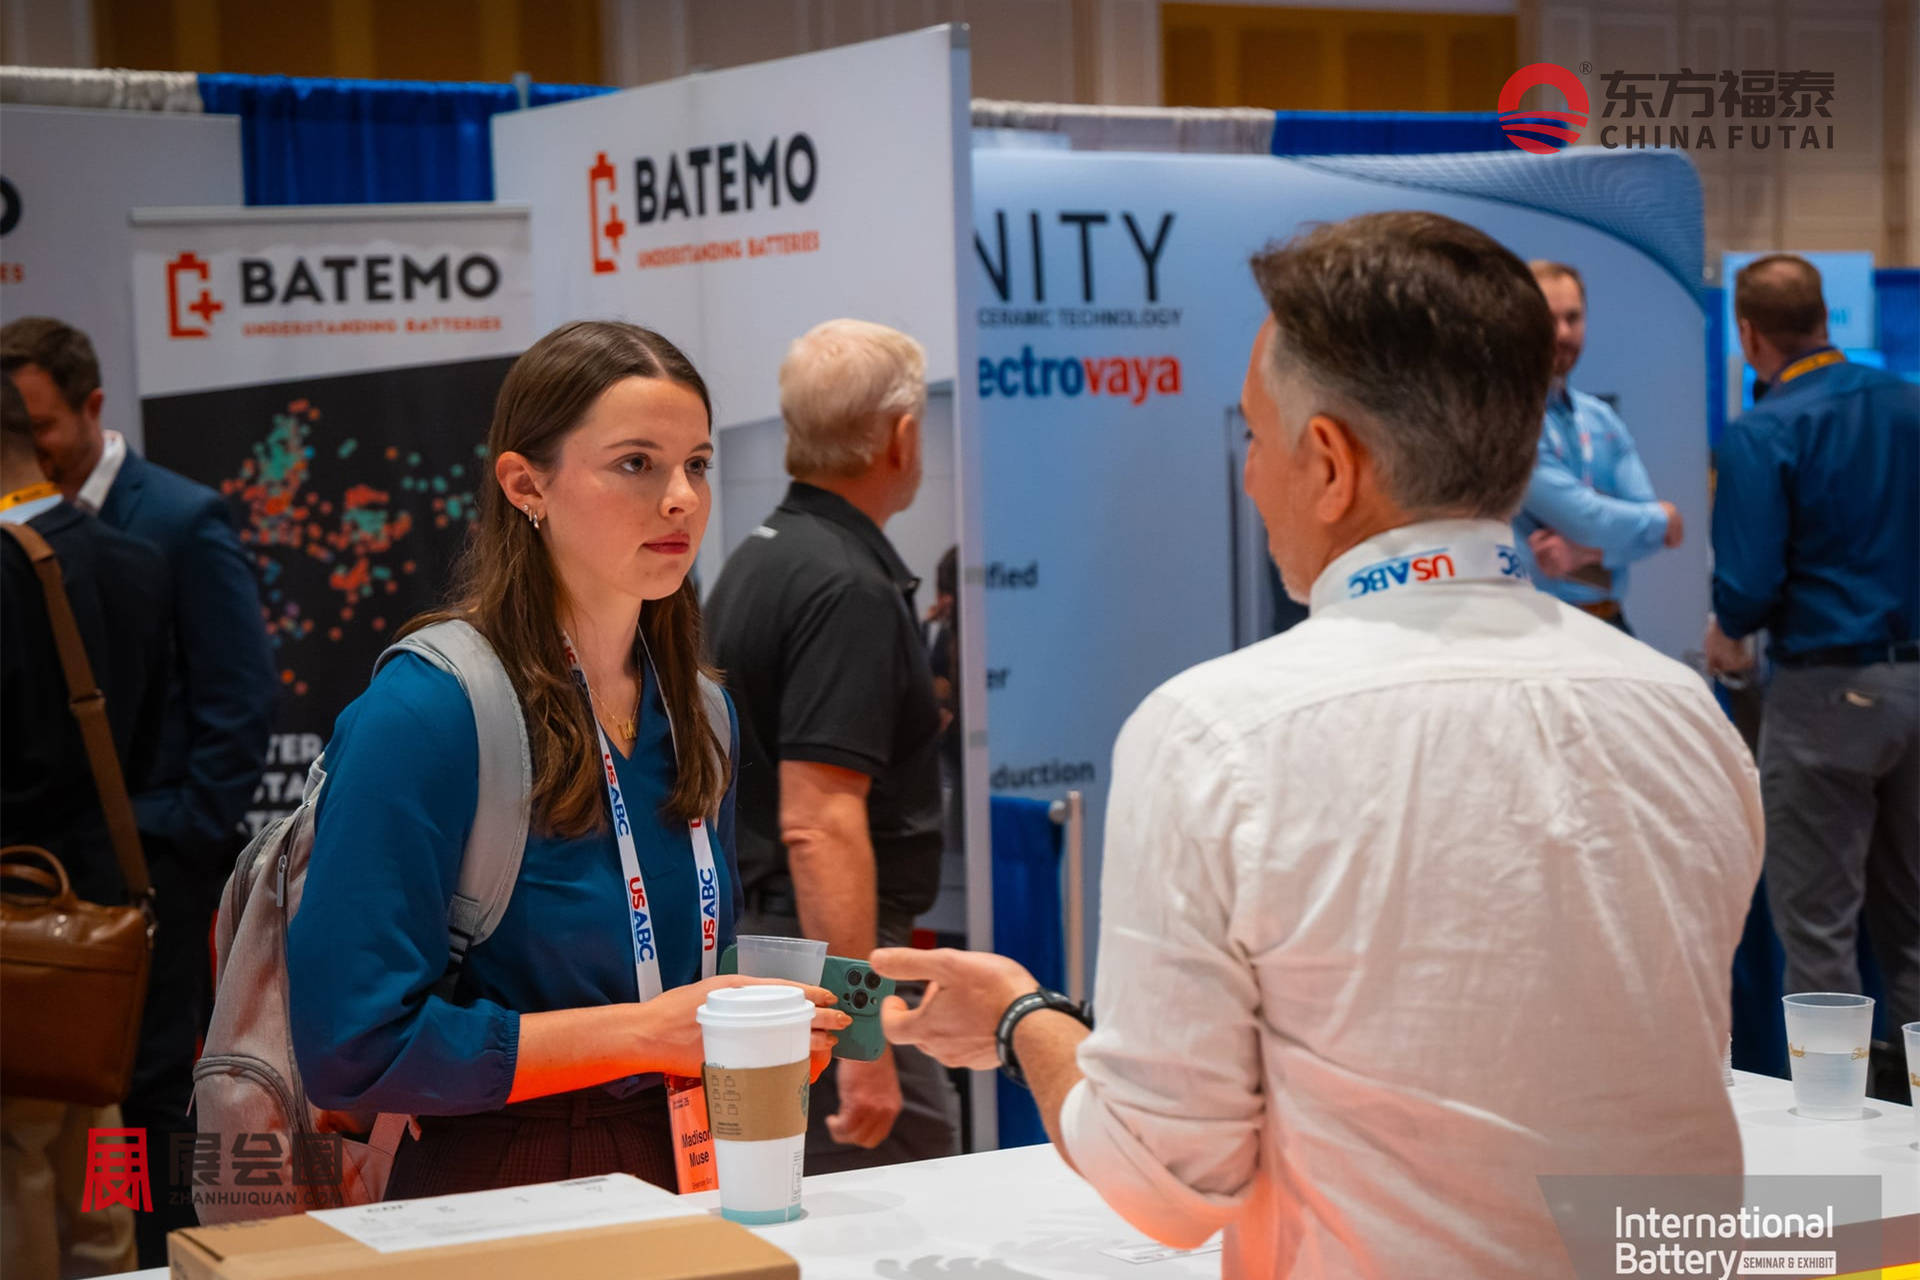
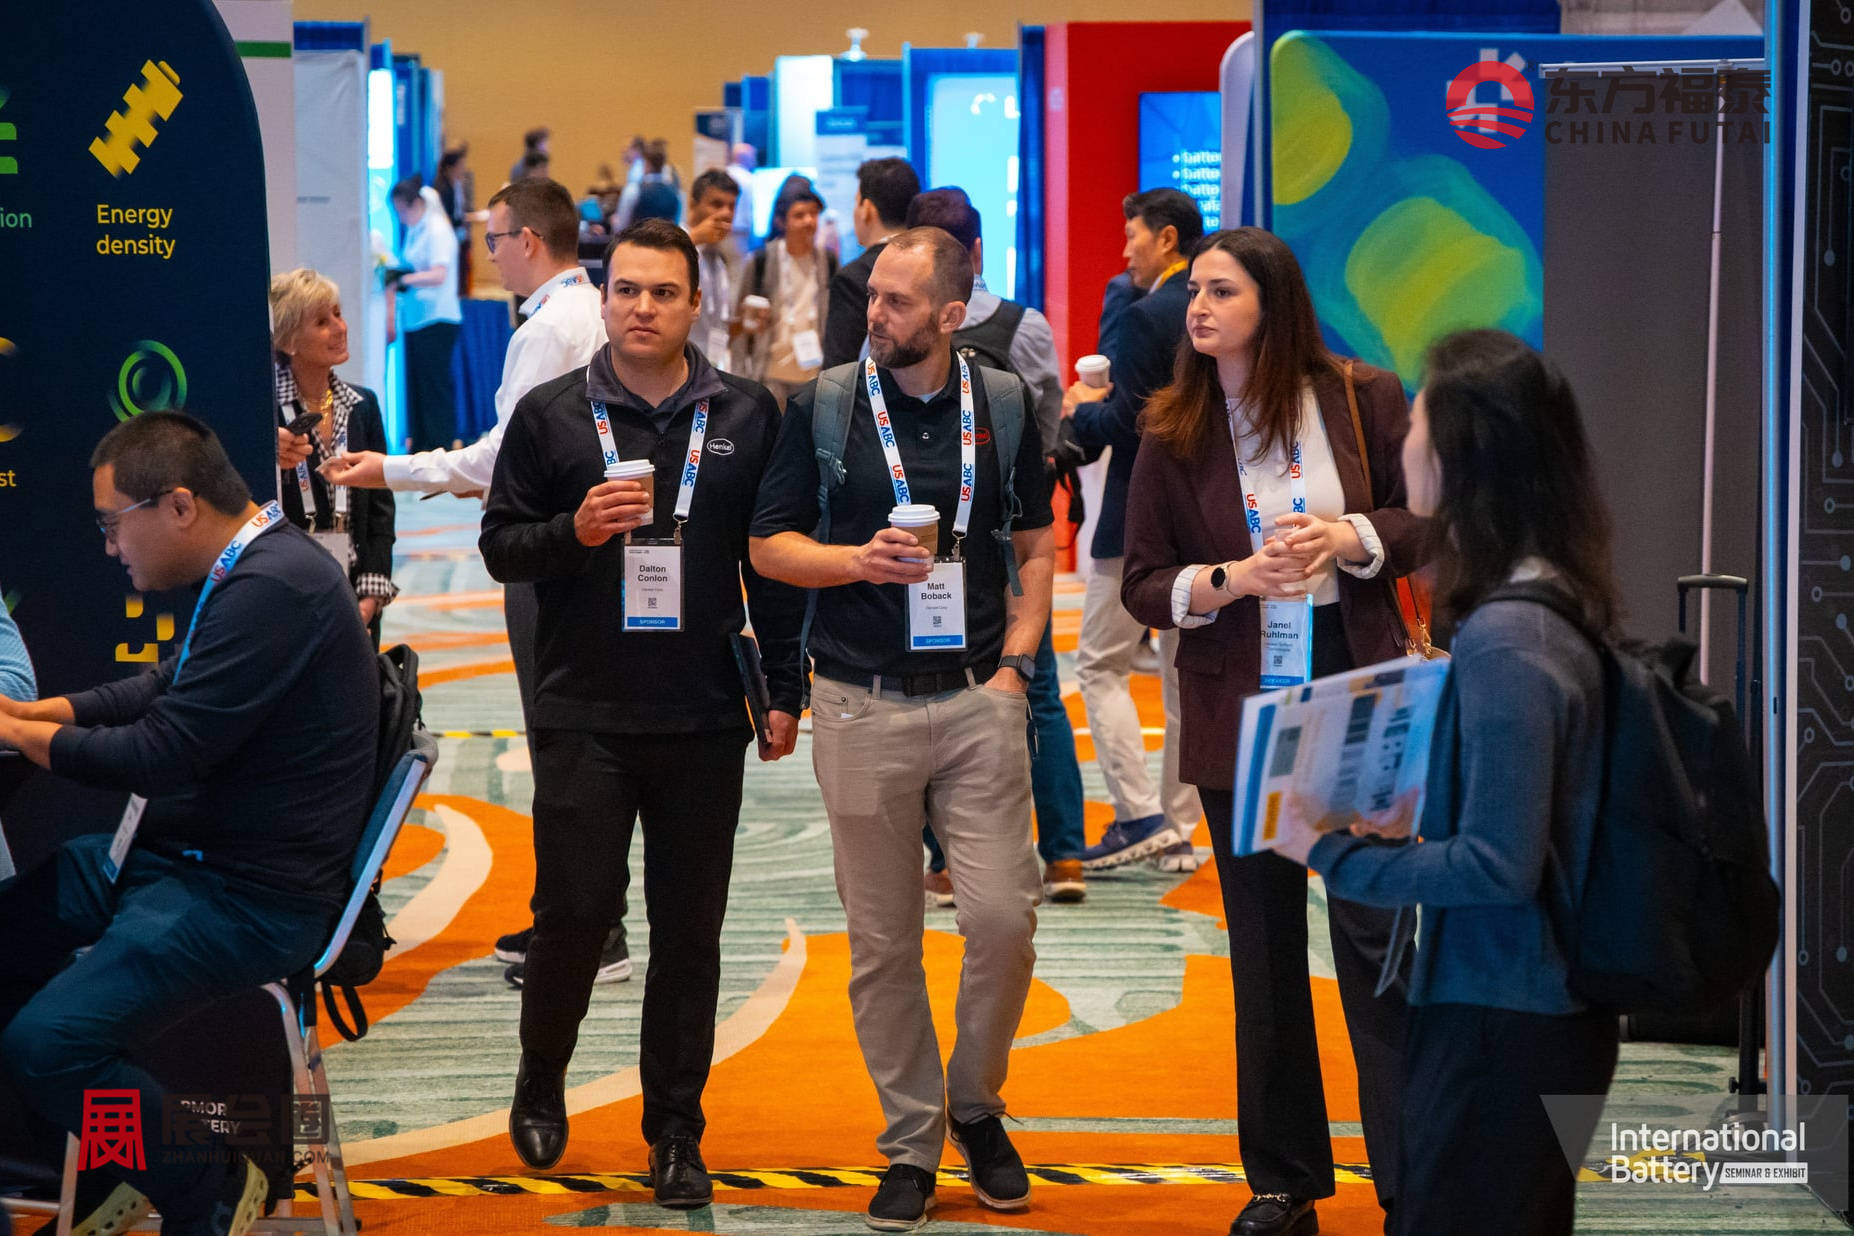
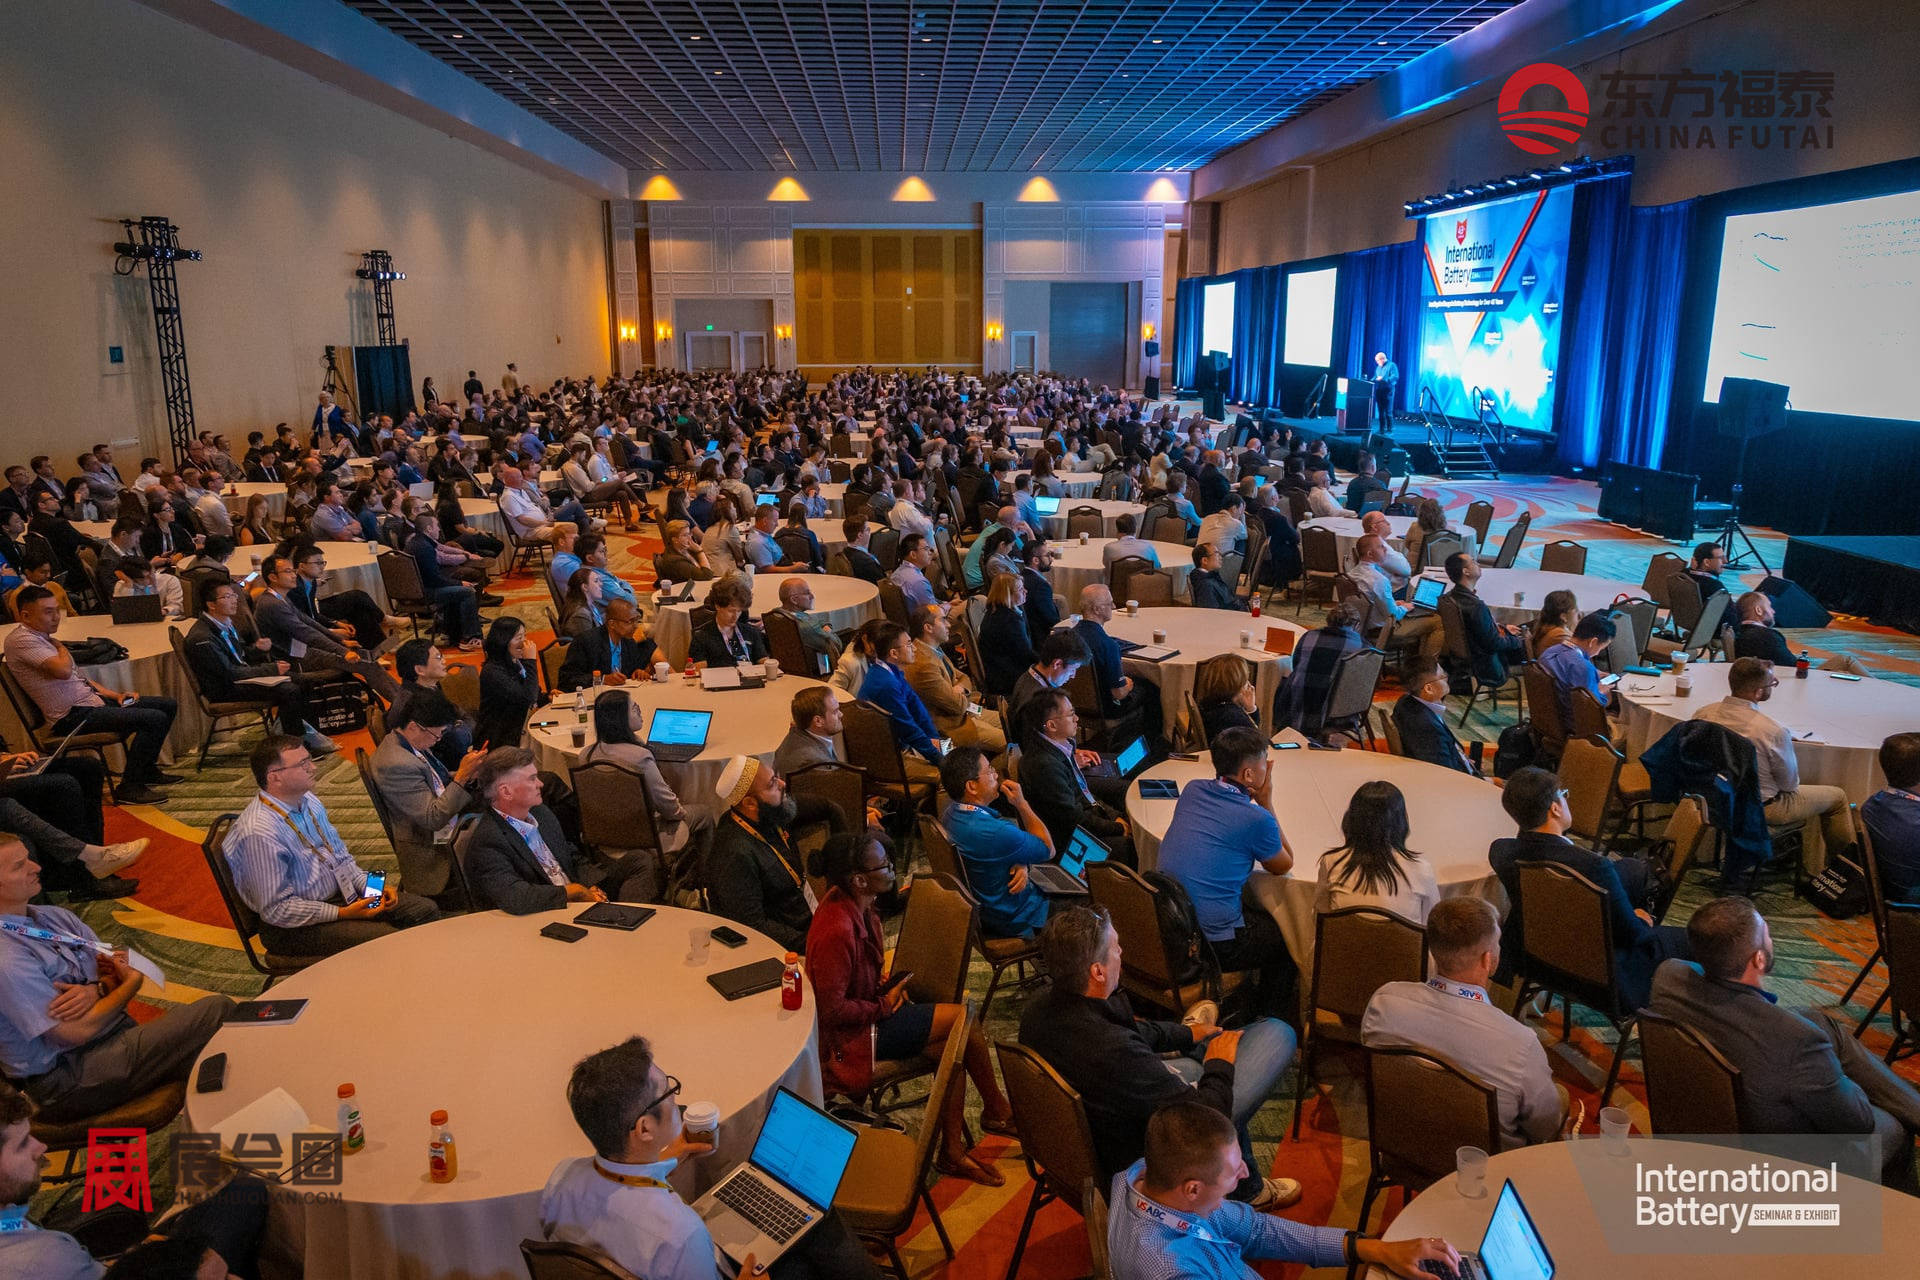
2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027将于2027年03月15-18日举行,展期四天。2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027以技术研讨与展览结合的形式,覆盖消费电子、汽车、军工、电网和工业领域的电池与储能技术,官网公布的规模为1,800名以上电池技术人员、150家以上赞助商和展商,另有65位以上整车企业和电池开发商的演讲人。
这场活动创办于1983年,是全球持续时间最长的年度电池行业活动之一。主办方的历史记载中,1991年索尼在这一研讨会上首次公布锂离子电池技术,此后大批电池材料、安全运输和商业化的关键议题都在这里首次被行业讨论。2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027延续这一定位,把研发人员、制造工程师和应用企业放在同一场地。
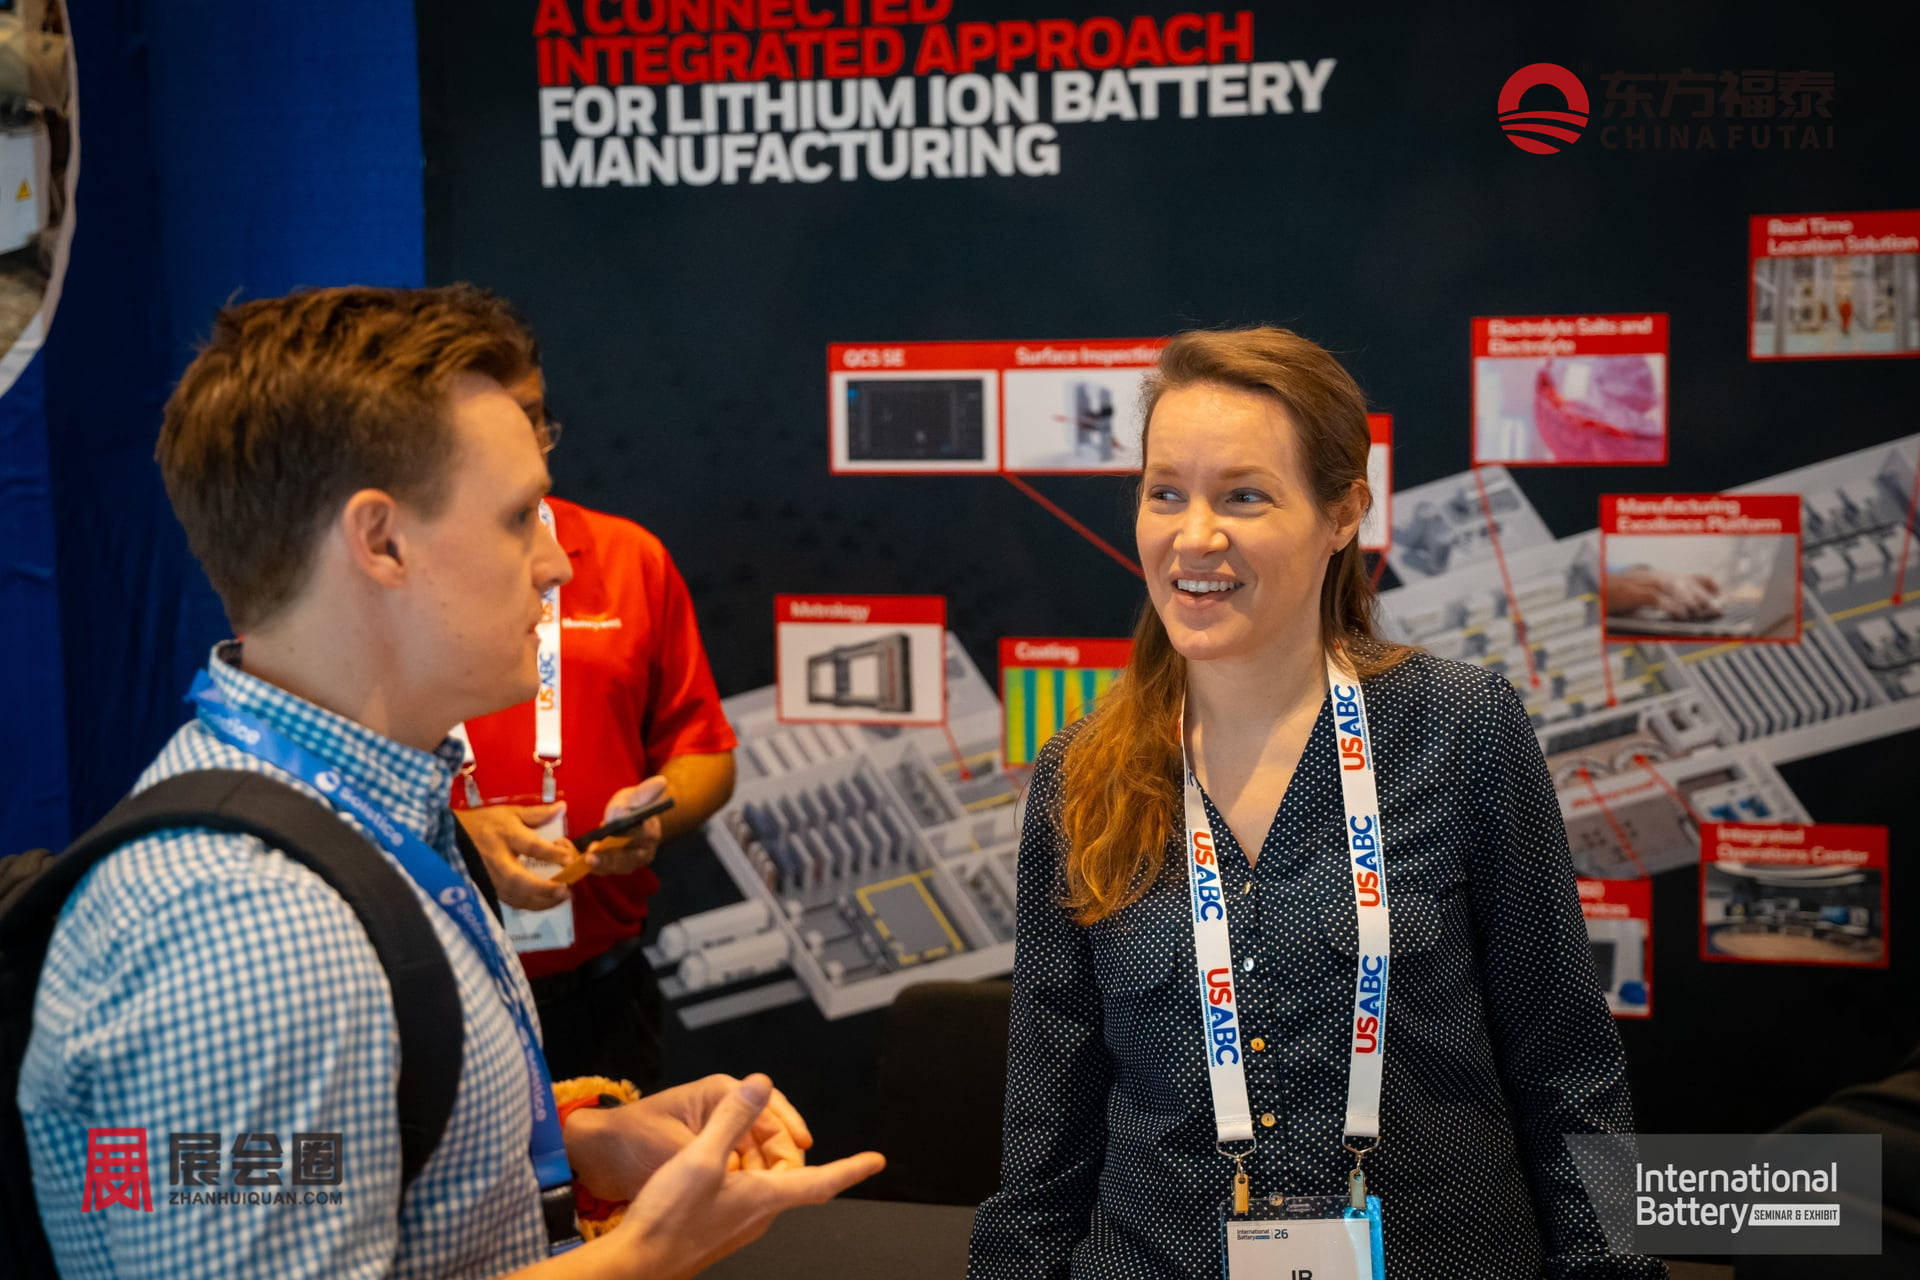
2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027的议程分为研发、制造、工程和应用四条线。研发方向包括下一代电池化学体系、锂离子电池化学和技术教程;制造方向包括高性能电池制造、全球电池制造和原材料与回收专题;工程方向以电池安全为核心,并与数据中心主题展同场举办;应用方向涵盖汽车电池、大规模储能、消费电子电池和军用电池。同期设有投资者大会、创投对接、海报交流和电池创新者奖。
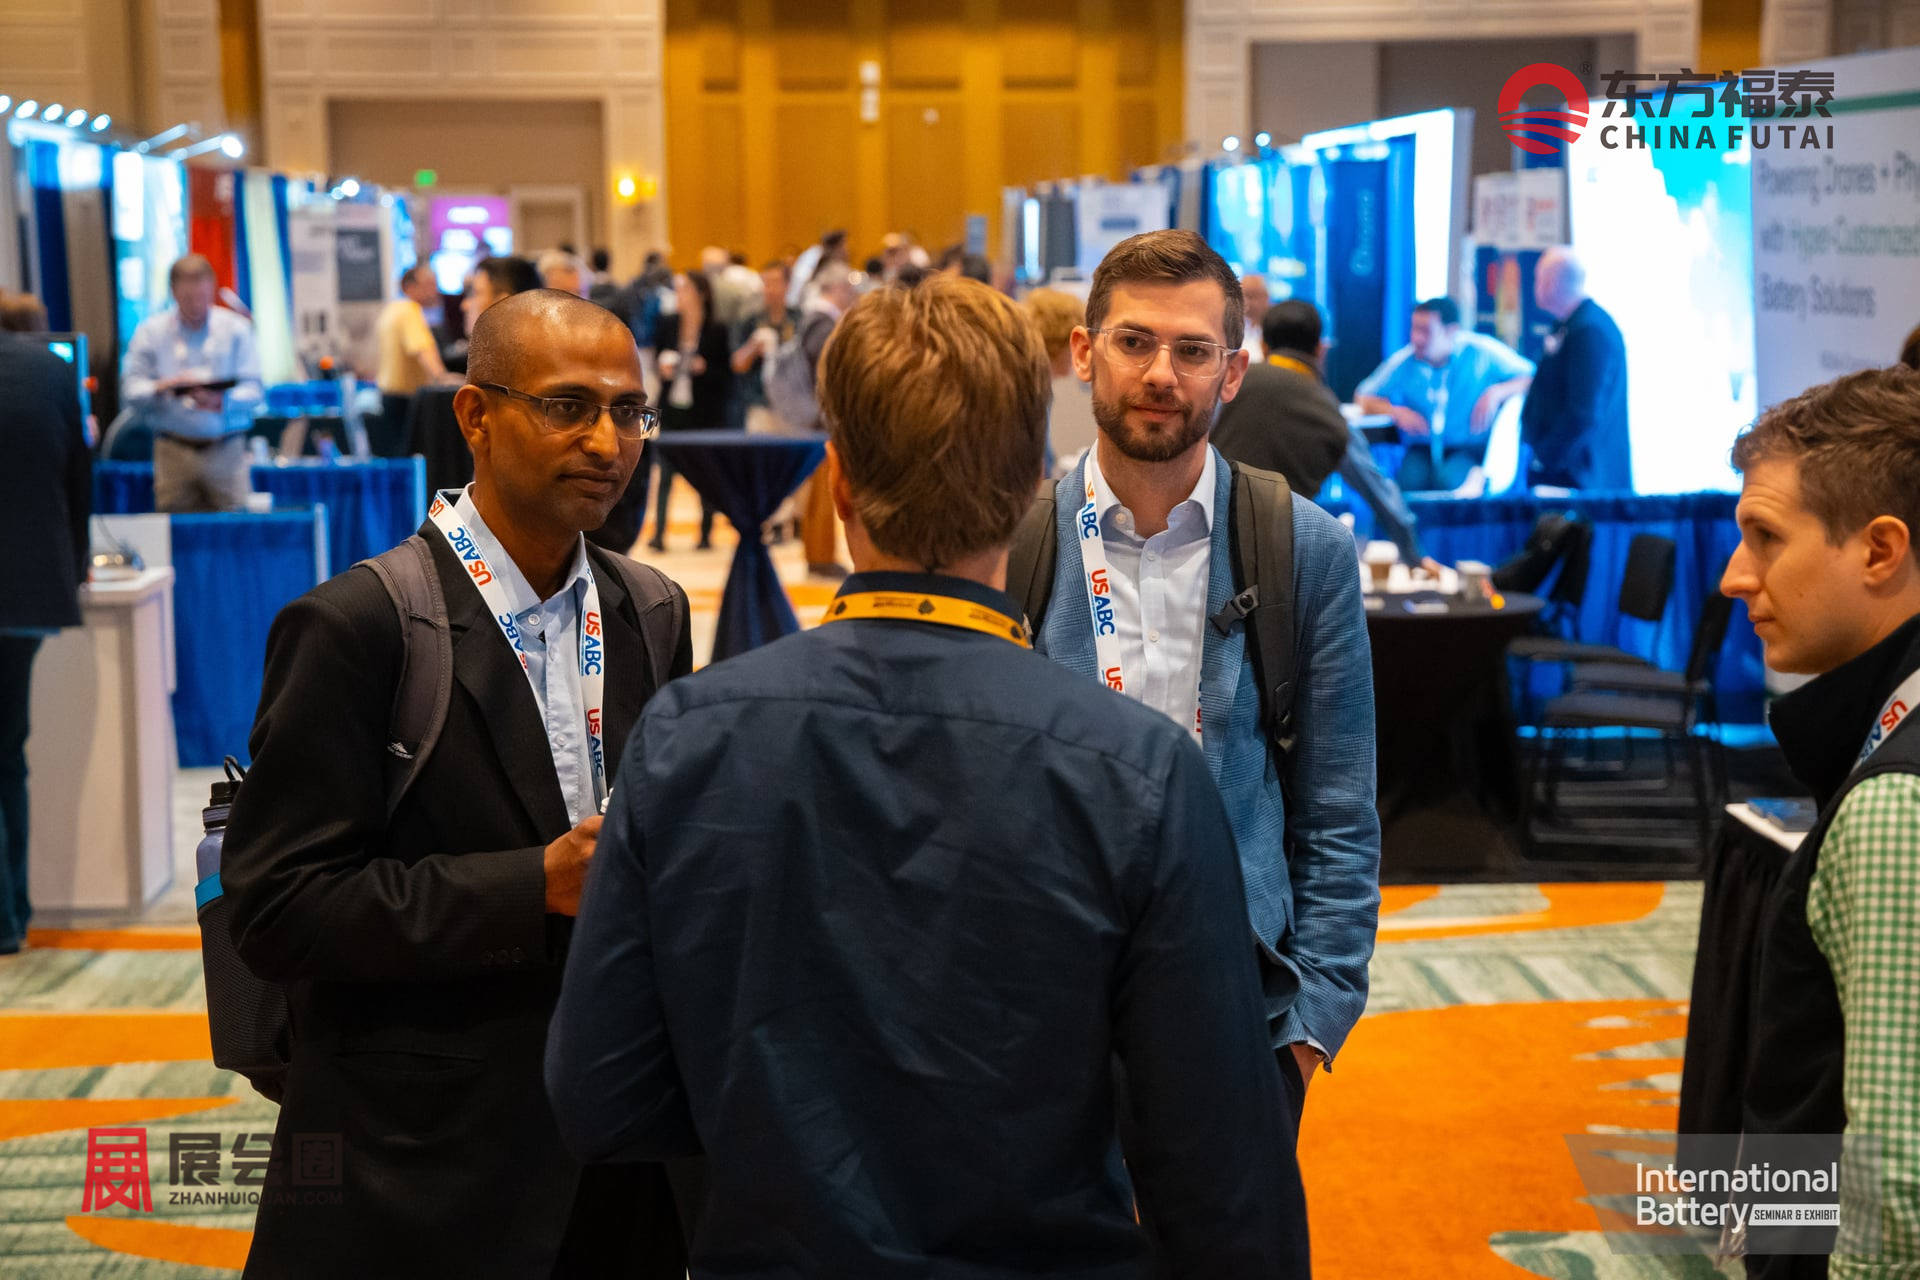
参会者来自整车企业、电芯制造商、电池包集成商、材料与零部件供应商、高校、国家实验室和政府机构,这决定了2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027的交流重点放在技术路线、供应链和量产经验上。固态电池、钠离子电池、磷酸铁锂体系、电池安全与热失控防护、回收再生,以及数据中心备用电源和电网侧储能,都是展会内容中可以对接的方向。
对电池材料、制造设备、检测与电池管理系统、热管理与安全防护、回收再生等企业来说,2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027适合与北美的整车企业、电池厂和储能集成商建立技术联系,了解当地对安全认证、供应链合规和量产工艺的要求,也可以通过投资者大会和创投对接寻找资本与合作机会。展会时间安排在每年3月中旬,企业可以在年度采购与技术选型周期开始之前,完成一次集中的行业交流。
展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。

二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。

六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
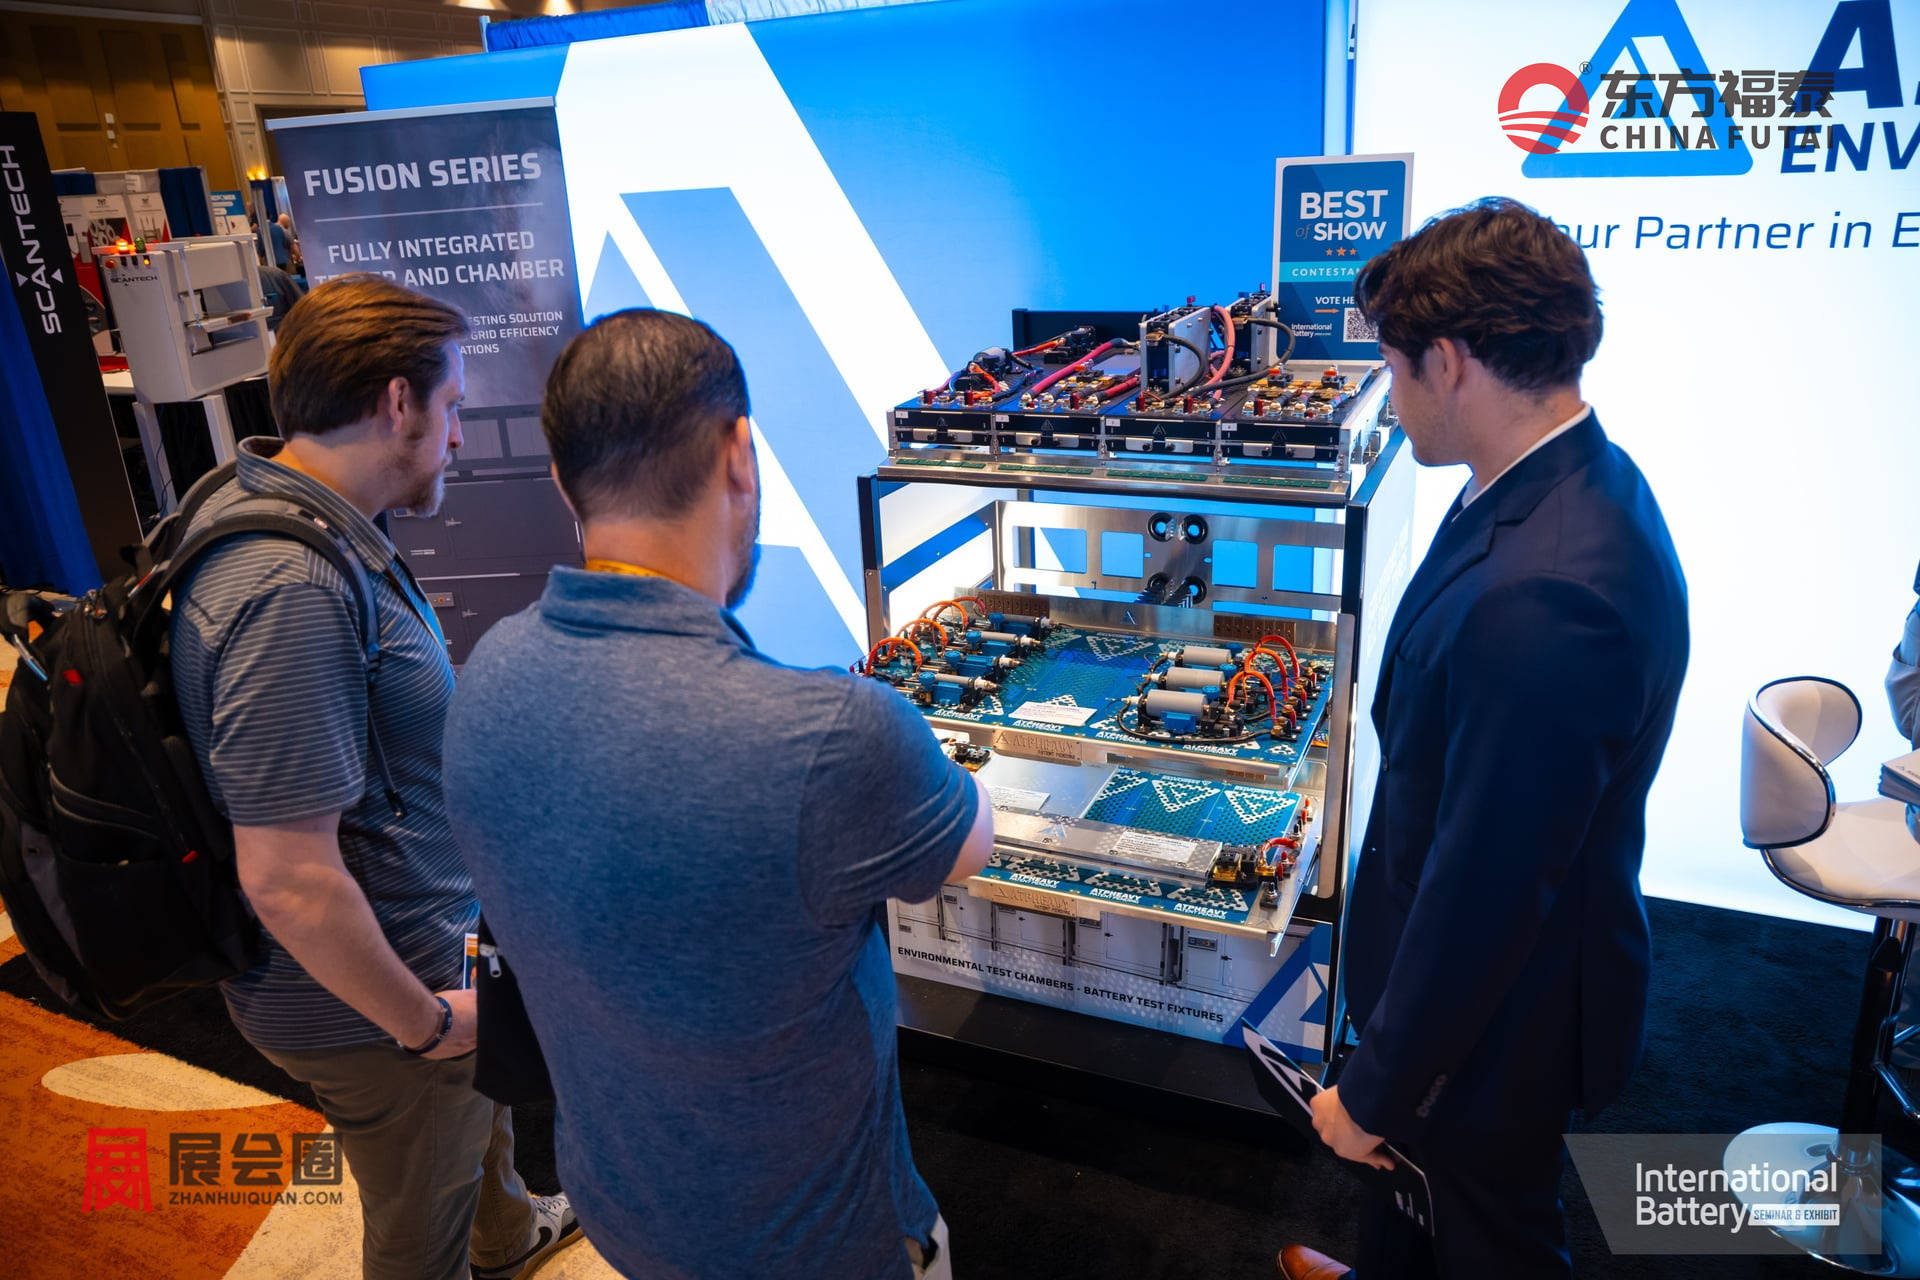
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。

八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场分析
一、美国国际电池储能市场分析
美国电池储能市场正处在装机纪录不断刷新与供应链被迫重组同时发生的阶段。2025年全年新增装机达到57.6吉瓦时,比2024年的纪录高出30%,约为三年前年度装机量的四倍。2026年第一季度新增3.3吉瓦、8.4吉瓦时,比此前的一季度纪录高出54%,其中公用事业级项目超过2.3吉瓦、6.8吉瓦时,社区及工商业项目97.7兆瓦,户用项目1.3吉瓦时。这组数字说明,需求侧的增长并未因关税与补贴条款的反复而中断。
把美国放进国际格局来看,它是全球最大的单一非中国储能市场,也是技术路线、商业模式与金融工具的输出方。独立储能参与批发电力市场、储能与光伏同址并网、虚拟电厂聚合户用电池,这几种运营方式都在美国形成了较完整的规则与收益模型,海外开发商常以此作为模板。在全球产业链中,美国的位置并不均衡:下游的项目开发、系统集成、电力市场运营与资本供给处于第一梯队,中游电芯制造长期依赖进口,上游正极、负极、隔膜和电解液的本土配套更薄弱。
优势与短板由此清晰。优势在于需求规模大、电力市场机制成熟、融资工具丰富,加上数据中心用电增长带来的新型负荷,使储能从调峰资产变成并网速度的保障。短板在于电芯产能与装机规模之间存在缺口:2025年美国用于固定式储能的锂离子电芯产量超过21吉瓦时,而同期新增装机为57.6吉瓦时,差额主要靠进口补齐。这一缺口同时是市场的风险点,也是各国电池企业进入美国的主要窗口。
二、美国国际电池储能产业细分
按应用场景划分,美国市场可分为公用事业级、社区及工商业、户用三大块。公用事业级是绝对主体,2025年累计装机约137吉瓦时,工商业累计约19吉瓦时,户用累计约9吉瓦时。未来六年新增容量中,公用事业级预计占到85%,市场重心还会继续向大型项目集中。
按建设形态划分,2025年独立储能新增接近30吉瓦时,光储同址项目约20吉瓦时,户用3.1吉瓦时,同比增长51%。独立储能依靠电力批发市场的价差与容量收益,光储同址则更多受益于投资税收抵免对共同建设的鼓励。户用板块的特点是附着率高,2026年第一季度新装户用光伏中配套储能的比例达到45%,一年前为38%,不过受税收抵免退坡、税务股权融资收紧与许可规则调整影响,全年户用装机预计收缩5%。

按产业链环节划分,可分为电芯、电池系统与集成、功率转换设备、能量管理软件、项目开发与运维。电芯环节以磷酸铁锂为主,三元路线集中于对能量密度有要求的场景。集成环节内,美国本土企业与亚洲企业并存,且在项目所在地完成最终组装的做法越来越普遍,因为这能影响关税归类与补贴资格。美国本土具备约69.4吉瓦时的储能系统组装能力,高于其电芯产量,反映出组装先行、电芯后补的建设次序。
从国际分工看,美国的细分优势集中在软件与市场化运营,劣势集中在电芯与材料。亚洲企业在电芯和功率设备上掌握成本与规模,美国企业则掌握客户、场地、并网许可与电力市场准入,两者的互补关系是当前国际合作的现实基础。
三、美国国际电池储能政府政策
联邦政策对储能的影响分为两条线:一条是补贴,一条是贸易与供应链限制。补贴方面,2025年通过的税收立法保留了储能的投资税收抵免与生产税收抵免,期限延至2033年,这使储能成为清洁能源税收优惠退坡过程中少数保持稳定的类别。电芯与模块制造环节可申请先进制造生产税收抵免,这是各国电池企业赴美建厂的核心动因之一。
限制方面有两层。第一层是关税。针对中国非电动汽车用锂离子电池的第301条关税税率自2026年1月1日起由7.5%提高到25%,与基础关税、对等关税及与芬太尼相关的关税叠加后,来自中国的储能电池综合税负约在55%至58%。第二层是受关注外国实体规则。享受税收抵免的项目需要满足非受关注外国实体物料占比要求,2026年开工项目的门槛为55%,2029年之后提高到75%。采购合规设备、提前锁定安全港容量,被认为将是未来二至四年内的主要瓶颈。
州层面政策差异明显。得克萨斯州以电力批发市场开放和土地、许可成本低见长,加利福尼亚州依靠资源充足性要求与长期采购指令,亚利桑那州、密歇根州、佐治亚州则由垂直一体化电力公司通过综合资源规划推动采购。东北部的马萨诸塞、纽约、伊利诺伊、马里兰等州在社区储能和虚拟电厂上出台了专门项目,已有超过215兆瓦的社区储能项目在排队。
对国际参与者而言,政策的含义很直接:想进入美国市场,需要同时回答电芯产地、关键材料来源、资本结构与股权穿透四个问题。这一套规则让美国成为合规门槛最高的储能市场之一,但也让合规产能获得了溢价空间,客户为本土供货多付约10%的情形已有出现。
四、美国国际电池储能市场趋势
第一个趋势是增量继续放大。2026年至2031年,美国预计新增约146吉瓦、499吉瓦时,累计装机到2031年将达到约200吉瓦、655吉瓦时。行业协会给出的口径是到2030年累计装机超过600吉瓦时,两种口径的统计基数不同,但方向一致。
第二个趋势是地理重心转移。得克萨斯州预计在2026年超过加利福尼亚州,成为最大的储能市场。2025年公用事业级新增容量中,约三分之二位于总统选举中由共和党胜出的州,前十五大新增州中有九个属于这一类。储能的政治属性正在淡化,经济性与电网可靠性成为统一的推动语言。
第三个趋势是国产化加速与成本倒挂并存。中国磷酸铁锂电芯2024年的价格约为每千瓦时73美元,美国本土产品约为85至90美元。关税与合规要求抬高了进口成本,但价差并未完全消失,因此本土电芯企业的订单更多来自政策保护下的长期合同,而不是纯粹的价格竞争。另一方面,若2026年下半年至2028年本土与亚洲在美产能集中释放,电芯可能出现阶段性过剩,价格体系将再度调整。
第四个趋势是负荷侧变化。数据中心、制造业回流和电气化推高了用电预期,储能被用作缩短并网等待、平滑尖峰的工具。第五个趋势是户用与大型项目走向分化,户用受融资和许可约束收缩,工商业和社区储能增速则更快,2026年第一季度工商业装机同比增长193%。
五、美国国际电池储能产业概况
美国储能产业的重心已经从项目端延伸到制造端。固定式储能锂离子电芯产量在2025年超过21吉瓦时,部分电池企业把原本面向电动汽车的产线转向储能,这是产能结构调整的直接表现。系统组装能力约69.4吉瓦时,说明集成环节的本土化走在电芯之前。
电芯制造方面,韩国企业动作最为密集。LG新能源位于密歇根州兰辛的工厂已于2026年8月宣布投产,该厂原为通用与LG合资的第三座电芯工厂,通用退出后由LG全资持有,投资超过20亿美元,满产后年产能超过35吉瓦时,当前生产面向储能的磷酸铁锂电芯,未来将为丰田生产三元电芯。该厂与特斯拉签有约43亿美元的磷酸铁锂供货合同,供货自2027年开始,电芯将用于计划在得克萨斯州休斯敦生产的Megapack 3。LG新能源计划到2026年底,在北美五个基地形成超过50吉瓦时的磷酸铁锂储能产能,其全球储能产能中约八成将位于北美。三星SDI与SK On同样在扩大美国储能业务。
集成与开发方面,特斯拉与Fluence是美国本土的代表性集成商,二者也是全球前十大集成商中仅有的两家美国企业。项目开发则由独立发电商、公用事业公司与金融投资人共同构成。
在全球链条中,美国处于需求高地与规则制定者的位置,制造端仍在追赶。优势是市场透明、资金充足、政策工具多;不足是上游材料加工几乎依赖外部,美国锂离子电池进口中约四分之三来自中国,熟练劳动力和建厂周期也限制了扩产速度。美国电力协会等机构的研究认为,按在建与已宣布项目,到本十年末,美国储能供应链的大部分关键环节有望实现本土供应,但这需要产能按计划落地。

六、美国国际电池储能市场动态
近期最受关注的动态集中在三条线上。第一条是装机纪录。2026年第一季度3.3吉瓦、8.4吉瓦时的成绩,部分来自2025年下半年因抢税收优惠截止期而延后的项目集中并网,因此第一季度的高增长含有节奏转移的成分,全年判断需要结合后续季度。
第二条是产能落地。LG新能源兰辛工厂投产,使美国第一次出现规模超过30吉瓦时级别、专门面向储能磷酸铁锂路线的本土电芯基地。随着这类产线投产,集成商手里的合规电芯选项增加,原本完全依赖亚洲进口的格局开始松动。
第三条是政策适应。关税上调与受关注外国实体规则同时生效,开发商开始提前锁定安全港容量,电芯制造商则在争取满足生产税收抵免所需的合规部件。户用领域因第25D条税收抵免到期、税务股权融资紧缩,增长预期被下调。
行业交流层面,北美每年有若干技术与商业会议承载这些议题。其中2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027将于2027年03月15-18日举行,该活动自1983年起办会,覆盖消费电子、汽车、军工、电网及工业储能,侧重电池技术路线、材料与制造工艺。对希望理解美国电池供应链需求的海外企业,这类以技术内容为主的场合可以提供与终端用户、研发人员直接交流的机会。
七、美国国际电池储能品牌市场占有率
前十名依次为阳光电源、特斯拉、宁德时代、比亚迪、远景能源与天合储能并列第五、Fluence、LG、阿特斯、瓦锡兰。其中特斯拉与Fluence为美国企业,LG为韩国企业,瓦锡兰为芬兰企业,其余均为中国企业。
第一,特斯拉凭借自有Megapack产品,在美国公用事业级项目中占据重要位置,其下一代产品的电芯将部分来自LG新能源兰辛工厂,合同金额约43亿美元。第二,Fluence依托与多家电芯供应商的合作和美国本土项目经验,是本土集成商中的另一支主力。第三,中国电芯与系统企业长期为美国市场供货,来自中国的产品在过去一段时间占进口储能电池的大头,但在2026年之后部分订单正向韩国、日本及在美本地生产的产品转移。

品牌竞争的关键变量因此不再只是价格。电芯产地、关键材料可追溯性、是否满足税收抵免合规门槛、能否提供本地化交付和长期质保,成为客户评估供应商时的主要维度。能够在美国本土完成电芯生产或最终组装的企业,在招标中获得的评分更高。
把美国放入国际视角,品牌格局呈现出一种分层:全球层面中国企业占据集成与电芯的主要份额,美国层面本土与韩国企业凭借政策与产地获得溢价,而项目开发、软件与金融端则主要由美国企业掌握。这一结构在未来几年是否改变,取决于本土产能的实际爬坡速度,以及关税与受关注外国实体规则是否调整。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈