

 登录


 67
 0


2027年中东阿曼新能源电动车及充电桩展OEVS 2027
展会圈,你的参展指南!
2027年中东阿曼新能源电动车及充电桩展
The OEVS 2027
展会时间:2027年10月15-18日
展会地点:阿曼·马斯喀特
举办周期:一年一届
主办单位:Muscat Expo、WHITE PAPER SUMMITS
同期举办:2027年中东阿曼电池储能展OEVS 2027
2027年中东阿曼电动摩托车及电动自行车展
2027年中东阿曼氢能源及燃料电池展OEVS 2027
2027年中东阿曼道路交通展ORSAPS 2027
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
2027年中东阿曼新能源电动车及充电桩展OEVS 2027将于2027年10月15-18日举行。2027年中东阿曼新能源电动车及充电桩展OEVS 2027面向阿曼本地的电动车与充电基础设施产业,把整车、充电设备、电池储能和车队电动化方案集中在同一个展期内展示,并设置试驾、新品发布和行业会议环节。
阿曼的电动化有清晰的政策起点。运输业约占全国温室气体排放的18%,国家已承诺在2050年实现净零排放,交通主管部门随之启动了绿色出行计划。税务部门明确,电动车及其零部件免征增值税、关税和注册费,进口环节的成本因此被压低。监管部门发布了电动车充电管理规定,交通部门则要求所有加油站加装充电点,让现有的能源零售网点承担起充电网络的一部分。官网同时列出的长期目标是,2040年前新增至少22,000辆电动车,2050年前淘汰燃油车。2027年中东阿曼新能源电动车及充电桩展OEVS 2027正是在这些规则陆续落地的阶段举办,参展企业面对的是政策条款已经写明、采购需求正在形成的市场。
2027年中东阿曼新能源电动车及充电桩展OEVS 2027的展品覆盖范围较广,包括纯电动与混合动力乘用车、电动摩托车和微出行产品、商用车与车队电动化方案、交流与直流充电设备、电池与储能系统,以及自动驾驶和网联技术。同期举办的会议聚焦阿曼电动出行转型,政府部门、监管机构、行业协会、咨询机构和分析师在会上讨论政策走向与市场节奏,参展企业可以在展位之外获得对规则变化的第一手了解。

对出海企业,2027年中东阿曼新能源电动车及充电桩展OEVS 2027有几项具体用途。展会官网把任命代理商、寻找委托方和洽谈经销合作列为参展目的,适合希望在海湾地区搭建分销网络的整车与零部件企业。现场的试驾和新品发布环节,便于品牌把产品直接交到目标买家手里。充电设备企业可以与能源零售、车队运营和公共部门的采购方当面沟通,了解阿曼对设备规格、耐候性和收费规则的具体要求。电池与储能企业可以评估本地对车用与充电配套储能的需求。
阿曼夏季高温,沿海与内陆气候差异明显,城市间距离较长,决定了当地买家对续航、电池耐热性能、快充覆盖和售后响应格外关注。参加2027年中东阿曼新能源电动车及充电桩展OEVS 2027之前,企业可以对照这些条件整理产品的适配资料和认证文件,提高现场洽谈的效率。
2027年中东阿曼新能源电动车及充电桩展OEVS 2027适合以下几类企业:寻找海湾分销伙伴的新能源整车与两轮车品牌,供应充电桩、充电模块和运营平台的设备商,提供电池包、储能柜和热管理方案的制造商,以及面向车队和公共交通的商用车与电动化改造方案商。
展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。

汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。

三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍:
一、阿曼新能源电动车及充电桩市场规模与增长
阿曼新能源电动车市场处在起步阶段,规模小、基数低、增速高。阿曼注册电动车在2021年只有几百辆,2025年底超过2000辆,目前约2200辆;国家统计与信息中心披露,2023年至2024年电动车数量增长了300%。2025年阿曼新车市场整体增长12.6%,电动车板块增长76.3%,增速明显高于大盘,但电动车在存量车辆中的占比仍然很低。
2025年电动车市场规模约8900万美元,2026年增至约1.16亿美元,2026年至2031年年均增长约30%。阿曼电动交通市场到2030年接近10亿阿曼里亚尔,年均增长近30%,来源和方法没有披露。两个口径的统计范围不同,前者针对电动车销售,后者可能包含充电、服务等相关业务,不宜直接相加或比较,两者一致的信息是增速约30%。
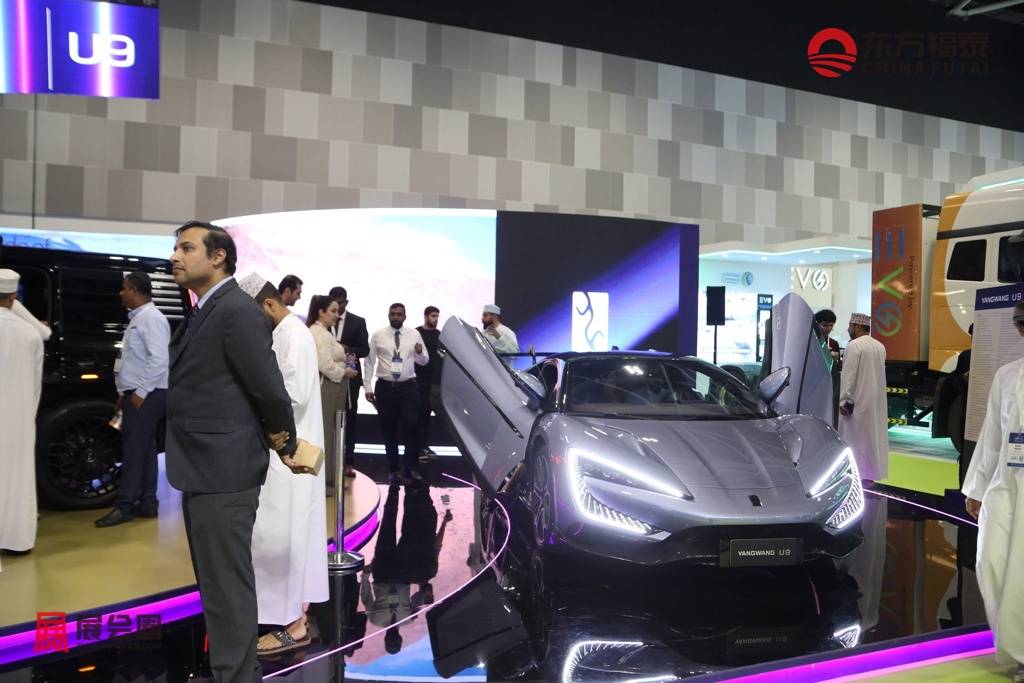
增长的结构性特点有三个。第一,增长高度集中在马斯喀特,该地区约占全国电动车注册量的五分之三。第二,增长主要由低价位、小电池容量的车型贡献,50千瓦时以下车型占六成以上。第三,增长由政策先行,税费减免、加油站配建充电和示范项目共同创造了需求,消费者的自发购买仍在培育中。
放在全球产业链里,阿曼是新兴应用市场,同时是材料加工和组装的潜在节点。优势是进口税负低、能源成本低、港口与自贸区条件好;劣势是本地需求总量有限,零部件、技术人员和电池制造能力依赖外部。市场总量在短期内不会改变,企业评估时应更关注细分机会和合作模式,而不是整体规模。
二、阿曼新能源电动车及充电桩政策与法规
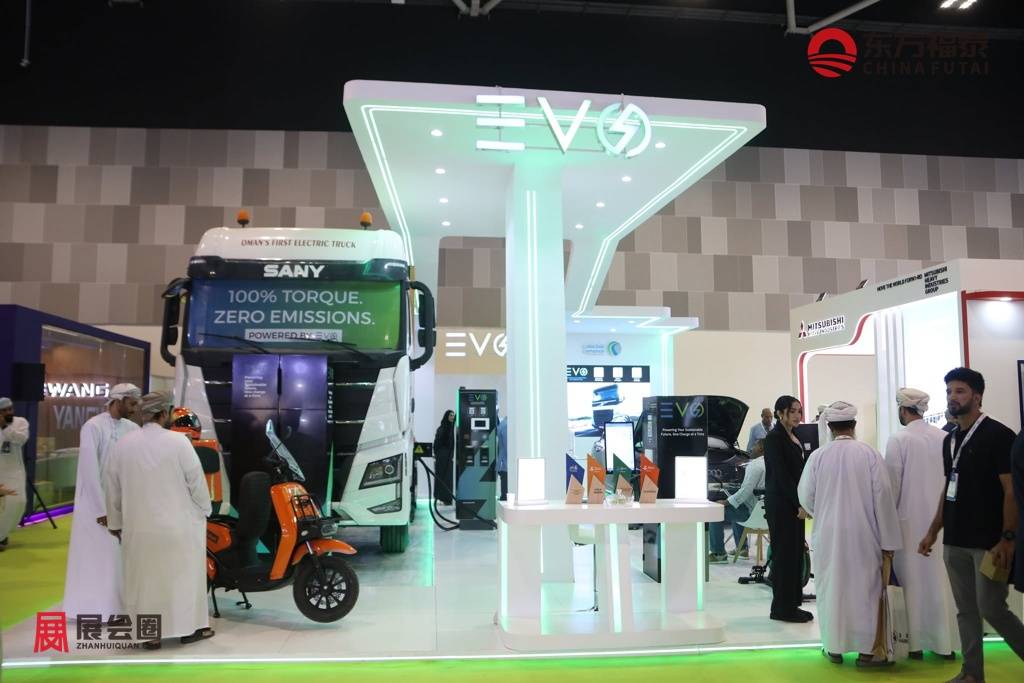
已落地的规则有四项。第一,2050年净零排放承诺,交通运输占全国温室气体排放的18%。第二,2023年起电动车及其零部件适用增值税零税率,同时免征关税和注册费,进口整车和零部件的落地成本都受益。第三,部长令要求所有商用加油站提供电动车充电点,要求和管控由公共服务监管局制定,自公布之日起180天后生效,首次违规警告,重复违规罚款1000阿曼里亚尔,持续违规罚款3000阿曼里亚尔。阿曼的加油站在2022年底有676座。第四,2025年5月起,所有电动车须使用黄色或红色专用号牌。
一条国家级路线图提出,2026年分销500辆电动车,2027年建立国家研究与创新中心,2032年运营约1万辆电动车并建成200座快充站,2035年实现产业本地化。
氢能是政策中的延伸线。工业与贸易投资部门已发布氢燃料车辆规格标准,官方还在研究连接苏哈尔港与油气作业区的重型车辆绿色运输走廊。这两项都处在研究和标准阶段,不宜计入近期订单预期。
对企业的意义是,税费减免和强制配建属于确定性较高的规则,可以作为投资依据;准入方面,进口车需要符合当地注册和号牌要求,充电设备需要满足公共服务监管局的规范,具体认证清单应向监管部门或本地代理商核实。
三、阿曼新能源电动车及充电桩竞争格局
整体车市中,丰田2025年占新车销量的47.8%,现代居第二,捷途、日产、名爵分列三至五位,其中捷途增长171.2%,日产增长近8倍,名爵下降20.7%。电动车方面,研究机构估算前五大品牌合计占电动车销量不到五分之二,集中度中等,没有品牌形成垄断。
参与者按类型分为五组。日韩品牌依靠既有的经销网络和耐用性口碑,守住基本盘。中国品牌以价格和配置切入,比亚迪通过本地展厅销售多款车型,名爵也在市场内。欧洲品牌集中在高端,保时捷、奥迪、宝马、沃尔沃通过能源企业合作或展厅销售。越南品牌VinFast通过本地经销商在马斯喀特开设了展厅。本地品牌Mays Motors以本地身份切入低价位,宣称续航610公里的Alive售价约1.1万至1.2万阿曼里亚尔。
充电运营领域的格局更集中。能源与燃油零售企业占据优势,壳牌阿曼在全国设有15个充电桩,并与保时捷合作规划8座直流站和125个交流目的地充电桩;阿曼石油营销公司成立的EVO在2024年已有80多个站点;Al Maha石油产品营销公司同意利用旗下250座加油站部署充电设施。中国设备商也进入了市场,西安的充电设备企业宣布将在阿曼建设约200座充电站。
竞争靠什么?目前看有四个维度:价格带,经销网络覆盖,充电合作伙伴,以及电池质保和热管理能力。对中国企业而言,整车竞争激烈,充电设备和运营服务的先发窗口更大。
四、阿曼新能源电动车及充电桩消费与应用需求
阿曼的电动车消费者以私人用户为主,约占七成,集中在马斯喀特等高收入城市。购买动机主要有三点:燃油和维护成本较低,驾驶安静平顺,以及环保意识。阻碍购买的主要有四点:购车价格相对补贴燃油车偏高,城际公路充电桩少导致里程焦虑,夏季高温影响电池表现,缺乏对二手车残值的判断。
产品偏好呈现出价格敏感的特征。50千瓦时以下车型占六成以上,说明买家更愿意选择入门级、短续航的车型;75千瓦时以上的高续航车型增速较快,反映出部分用户为长途出行愿意多付费用。本地品牌将续航和价格作为卖点,售价对企业客户略低于个人客户,企业客户先行购买也说明车队采购是早期需求的重要来源。
应用需求可以归为三类。第一类是私人通勤,需要家庭或办公场所的慢充。第二类是政府、国企和商业车队,需要集中充电、运维和金融租赁的打包服务。第三类是旅游和长途出行,需要酒店、景区和城际公路的快充。旅游部门已计划在杰贝勒阿赫达尔的酒店设置充电桩,说明旅游场景的需求已被主管部门看到。
在公共出行方面,国家级路线图提出了电动车分销和充电中心的建设时间表,银行也参与提供购买和租赁融资,意味着融资方案会成为消费端的重要变量。
五、阿曼新能源电动车及充电桩渠道与分销
阿曼的电动车销售以经销商展厅为主,各品牌通过本地代理商进入市场。比亚迪在本地设有三家展厅,销售多款车型。VinFast由阿曼的Bahwan Automobiles and Trading作为分销商,2024年7月底在马斯喀特开设了303平方米的展厅,展示VF 6、VF 7、VF 8和VF 9四款车型。这种代理商模式的特点是,品牌方提供产品和技术支持,本地代理商负责展厅、销售、售后和注册手续。
本地新品牌走的是与企业直接合作的路径。Mays Motors的首批车辆交付给本地企业,随后才面向个人销售。国家级绿色出行公司NGMC计划2026年分销500辆电动车,覆盖马斯喀特和其他省份,同时与六家左右的本地和国际企业签署了合作协议,涵盖充电、金融、维护等环节。
充电设备的渠道有自己的特点。设备采购主要来自三类主体:政府部门、能源与燃油零售企业,以及酒店、商场和市政部门等场所业主。强制配建规定生效后,数百座加油站成为设备采购的新买家。政府平台允许车主用一个账号查找并支付多家私营网络的充电服务,这也决定了设备需要具备接入第三方平台的通信能力。
售后渠道同样关键。NGMC与Opal Marketing and Industries合作,由其通过Precision Tune Auto Care提供维护和技术支持,说明本地连锁汽车服务网络被用作电动车售后的载体。对出海企业,选择代理商时除了销售能力,还应考察售后网点、零部件库存和培训能力。
六、阿曼新能源电动车及充电桩基础设施与配套
公共充电点位目前约160个,其中马斯喀特49个,佐法尔12个,北巴蒂纳10个,达希利亚8个,中部地区4个。电动车约2200辆,对应每个点位十几辆车,数量比并不紧张,问题在于分布集中在城市,城际公路沿线稀疏。
配套体系分四层。第一层是电源与电网,阿曼计划到2030年实现30%的电力来自可再生能源,充电与绿电结合是官方设想。第二层是场所,加油站、酒店、商场和市政空间提供选址。第三层是平台,政府平台提供跨网络的查询和支付。第四层是运维,本地汽车服务连锁承担维护。

特色项目有两个。壳牌阿曼在2025年2月于马斯喀特国际机场附近开设了太阳能绿氢与电动车快充中心,把充电与氢能示范放在同一场景。国家级路线图计划在2032年前建设200座快充站,并在2035年实现产业本地化。
基础设施的短板有三项:城际公路的快充覆盖不足,高温环境对设备的耐热和散热要求高,以及电价补贴逐步退出可能改变充电运营的成本结构。对设备企业而言,针对高温环境的散热设计、防尘防水等级和远程运维能力,是产品适配的重点。
七、阿曼新能源电动车及充电桩痛点与机会
主要痛点有五个。第一,购车价格相对补贴燃油车偏高,使用成本优势被压缩。第二,充电网络集中在马斯喀特,城际公路稀疏,里程焦虑突出。第三,夏季高温影响电池寿命,买家对质保和热管理格外敏感。第四,市场总量小,单一品牌难以摊薄固定投入。第五,政策目标口径不一致,企业难以据以制定产能和投资计划。
对应的机会有五类。一是城际公路和加油站配套快充,需求有政策强制和现有缺口的双重支撑。二是车队电动化,包括政府、国企和商业车队,易于形成批量订单和长期运维合同。三是目的地充电,依托酒店、商场和景区,适合与场所业主合作。四是金融和租赁,银行已表示愿意为个人和机构提供购买或租赁融资,围绕车辆金融的方案可以降低购买门槛。五是本地组装和材料,苏哈尔、杜库姆的产业区和自贸区提供政策条件,但周期较长。

给企业的判断是,短期优先做充电设备与运营服务、车队打包方案,中期做车辆分销与金融结合,长期评估本地组装。机会的先后次序取决于政策落地速度,每一阶段都需要与本地合作伙伴共同推进。
八、阿曼新能源电动车及充电桩融资环境与资本动向
资金来源分为三类。第一类是国有资本。阿曼投资局持有国家级绿色出行公司NGMC的股份,持股比例未披露。该公司由阿曼的HK Ventures与中国的中国中东发展集团合资,估计投资约2900万阿曼里亚尔,约合7500万美元,两个数字在不同媒体中分别出现,换算后大体一致。
第二类是银行融资。阿曼第二大银行Sohar International Bank为NGMC提供融资,并签署了谅解备忘录,作为金融伙伴为个人和机构购买或租赁电动车提供融资。这意味着本地金融机构已经把电动车纳入产品线,企业与银行合作设计分期和租赁方案的空间较大。
第三类是产业资本和私人投资。Mays Motors获得了本地投资人约150万美元的资金,以及一家上海合作方的投入。湖南中科电气确认在苏哈尔港及自贸区投资约11亿美元建设负极材料工厂,年产能20万吨,是目前披露的最大单项产业投资。能源企业则以自有加油站网络和品牌投入充电业务,壳牌阿曼与保时捷的合作属于品牌与能源零售的联合投入。
资本动向有三个特征。资金偏向基础设施和产业链环节,终端整车零售的资本投入相对少。外资以合资形式进入,与本地企业共同持股。金融机构开始进入消费端融资,但产品规模仍小。对企业的建议是,在设计投资方案时优先考虑与本地能源零售或国有资本合作,降低准入和审批的不确定性,并提前确认融资方案的利率、期限和残值假设。
九、阿曼新能源电动车及充电桩合作模式与落地案例
阿曼已出现的合作模式可以归为五类,每类都有对应案例。
第一种是国家平台加合资企业。NGMC由阿曼企业、中国企业和阿曼投资局共同设立,与约六家本地和国际企业签署协议,覆盖充电、金融和维护。它的目标是2026年分销500辆电动车,2032年运营约1万辆并建成200座快充站,2035年实现本地化。
第二种是设备商与国家平台合作。西安的充电设备企业宣布将在阿曼建设约200座充电站,并探讨智能出行应用和本地充电桩工厂的可能性。该企业在二十多个国家有业务,运营着超过10.5万个充电终端。这个案例的路径是先与国家平台签约,再逐步推进本地建设。
第三种是能源企业加高端车企。壳牌阿曼与保时捷阿曼合作,规划8座直流站和125个交流目的地充电桩。Al Maha石油产品营销公司利用250座加油站部署充电设施,也属于以现有网点为载体的模式。
第四种是整车品牌加本地经销商。VinFast与Bahwan Automobiles and Trading合作开设马斯喀特展厅,比亚迪通过三家展厅销售多款车型。这种模式适合希望快速进入、不愿自建渠道的品牌。
第五种是本地品牌加外部技术。Mays Motors采用中国电池企业的电芯和博世电机,融资来自本地和上海的资本,首批车辆先交付本地企业。材料领域则有湖南中科电气在苏哈尔港的负极材料项目。
这些案例的共同点是,外部企业提供产品、技术和资金,本地合作方提供准入、网点和政府关系。可复制的路径是先选择有牌照和网点的本地伙伴,再从充电或车队这类需求明确的环节切入,通过金融与售后合作建立长期运营。需要提醒的是,部分案例仍处在签约或规划阶段,落地进度应向企业或主管部门核实。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈