2027年日本国际二次电池储能展BATTERY JAPAN 2027
展会圈,你的参展指南!
2027年日本国际二次电池储能展
The BATTERY JAPAN 2027
展会时间:2027年10月06-08日
展会地点:日本·千叶
举办周期:一年一届
主办单位:RX Japan
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
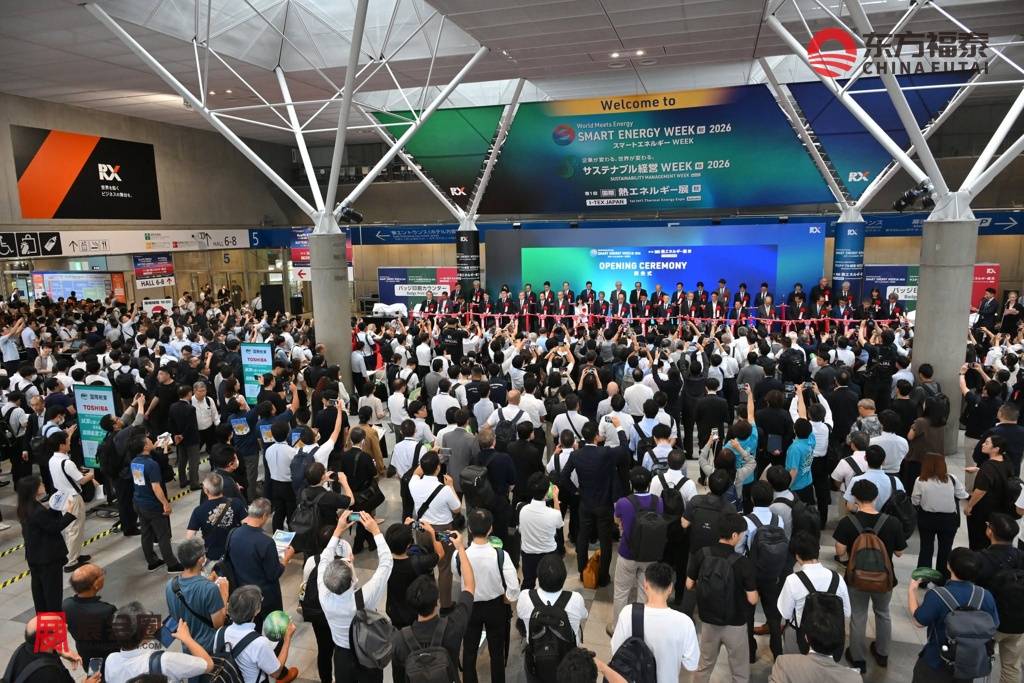
2027年日本国际二次电池储能展BATTERY JAPAN 2027将于2027年10月06-08日举行,展期三天。2027年日本国际二次电池储能展BATTERY JAPAN 2027是日本智能能源周系列中的电池专业展,展示内容覆盖电池材料、制造设备、检测分析、电池管理系统和成品电池,同期展区设有储能系统专区,电池回收与再利用也在展示范围内。
往届展会汇集了1,492家展商、68,840名观众,展商来自39个以上国家和地区,观众来自67个以上国家和地区,同期举办195场会议。这一规模使2027年日本国际二次电池储能展BATTERY JAPAN 2027所在的展会平台,成为日本能源与电池领域聚集度最高的商务场合之一。
日本是锂离子电池商业化的起点。1991年索尼推出首款商品化锂离子电池,吉野彰因此获得2019年诺贝尔化学奖。东京周边的关东地区聚集着大量电子、汽车、材料和重工企业的总部与研发机构,电池的材料开发、设备制造和终端应用在这一区域形成紧密的协作网络。2027年日本国际二次电池储能展BATTERY JAPAN 2027落在这一区域,便于企业直接接触日本电池厂、整车厂、电力企业和电子设备厂的技术与采购人员。
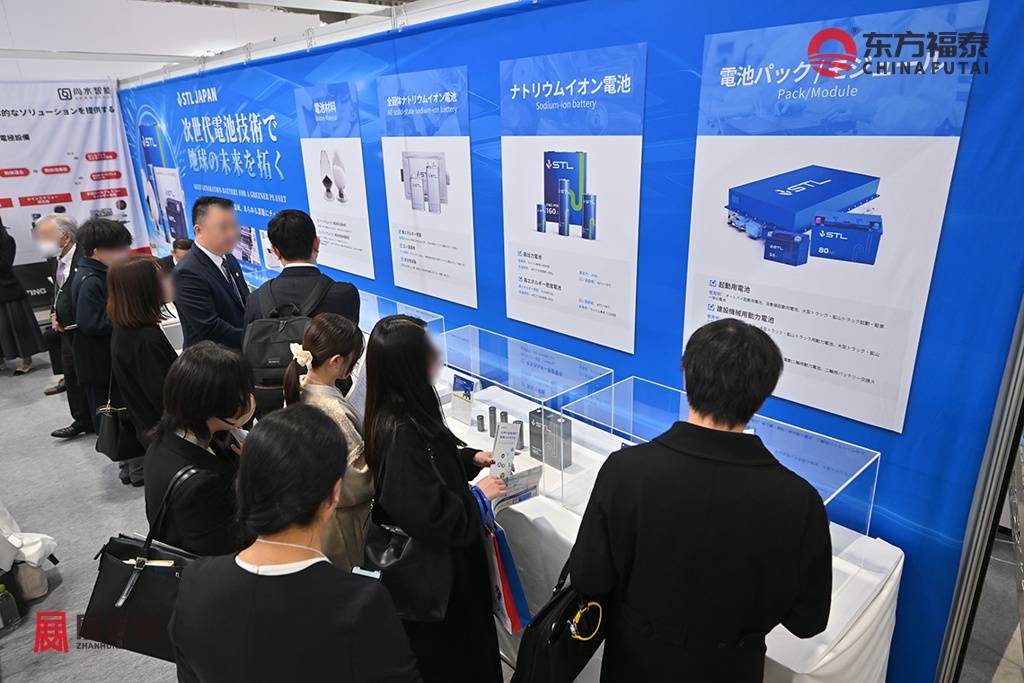
2027年日本国际二次电池储能展BATTERY JAPAN 2027的展品范围涵盖四个层面。材料与零部件包括正负极材料、电解液、固态电解质、隔膜和电极箔;制造设备包括前段的搅拌、涂布、干燥,中段的卷绕、叠片、封装,后段的模组与电池包组装、老化和干燥房;测试与分析包括充放电测试、循环寿命测试和材料信息学;成品包括锂离子电池、全固态电池、钠离子电池和电容器。电池管理系统、热管理材料和传感器同样属于展示方向。
展品范围:
一、电池技术及储能电池
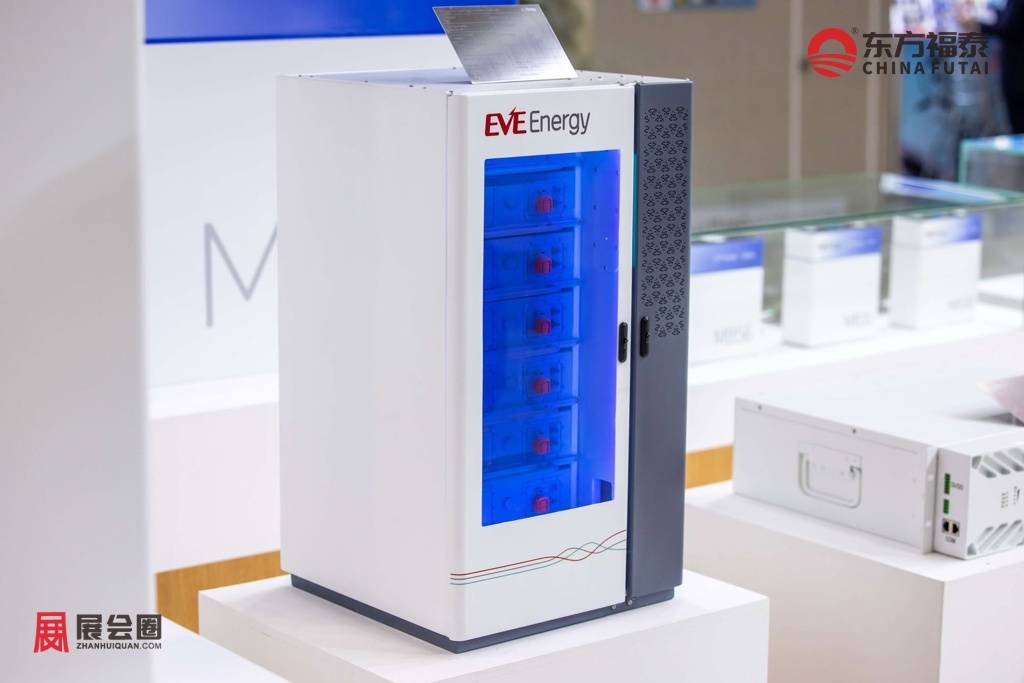
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、日本国际二次电池储能市场分析
日本二次电池储能市场的第一个特征,是政策设计走在实际装机前面。日本以约七成的发电量依赖进口化石燃料,电价和供应安全长期承压,可再生能源占比的提升又带来午间弃电和傍晚爬坡的矛盾。2025年第七次战略能源计划把2040年可再生能源发电占比目标定为40%至50%,储能被放在平衡间歇性电源的位置上。但从实际并网看,2025年3月日本并网电池储能只有0.23吉瓦,同期中国为75吉瓦、美国接近26吉瓦。IEEFA对十家输配电运营商的统计显示,独立电池储能的实际并网容量为0.62吉瓦,而2024年初仅为0.07吉瓦。
第二个特征是申请量与实装量之间的巨大落差。独立储能的并网申请从2024年年中的70吉瓦增至2025年底的170.8吉瓦,其中约28.7吉瓦拿到并网合同,正在研究中的容量约是已实现部署的300倍。2024财年的并网研究申请中,电池储能占66%,2025财年升至约83%。先到先得的申请规则缺少前期筛选,吸引了大量投机性申请,日本经济产业省自2026年1月起要求提交土地权利证明、提高财务保证金,以清理队列。对企业而言,判断日本市场的体量,看并网合同和已开工项目,比看申请量更可靠。
第三个特征是区域化。日本东部使用50赫兹、西部使用60赫兹,东京电力与关西电力的电网频率不同,东西之间只能通过变频站互联,互联容量只有约210万千瓦。这使日本的储能项目沿着区域电网分别布局,九州、东北因光伏和风电并网密集,弃电问题突出,北海道、九州、东北、东京周边成为开发商集中布点的区域。同一系列的东京展和大阪展,面对的也是两个不同频率、不同电价结构的区域市场。
在国际联系上,日本储能市场处在两个层面的交叉点。需求侧,日本有稳定的政策、20年的固定收益合同和较高的补贴,吸引新加坡的Gurin Energy、日本的伊藤忠、三菱地所、东京世纪、住友等企业进入。供给侧,日本项目的单位成本约为每千瓦时6.8万日元,约合433美元,而2024年全球公用事业级电池成本约为每千瓦时192美元,日本成本是全球水平的2.5至3倍。成本差距既是日本本土制造的压力,也是海外电芯和系统供应商争取份额的空间,但限制性规则使这一空间受到约束。
二、日本国际二次电池储能产业细分
日本二次电池储能产业按收益模式和设备层次划分,比按应用场景划分更能反映市场结构。从收益模式看,日本储能项目有五条收入线:长期脱碳电源拍卖提供20年固定容量收益,单年容量市场提供短期收益,调频市场提供辅助服务收益,日本电力交易所的批发市场提供低价充电、高价放电的价差收益,与光伏结合的上网溢价制度提供联合收益。2022年起,容量超过10兆瓦的电池储能被归类为发电业务,可同时参与批发、辅助服务和容量市场,收益叠加成为项目融资测算的基础。
从设备层次看,产业链分为电芯、集装箱储能系统、变流器、能量管理系统、系统集成与运维、聚合商六个环节。电芯环节,磷酸铁锂路线是大型储能的主流。PowerX在日本玉野制造Mega Power 2500集装箱储能系统,采用磷酸铁锂电芯,与伊藤忠合作推出PowerX×Bluestorage组合,是日本本土系统集成与制造结合的代表。变流器环节,海外厂商早已进入日本市场,阳光电源曾签署日本一个30兆瓦时储能项目的变流器供货协议。
按持续放电时长划分,日本储能正在从短时向长时迁移。长期脱碳电源拍卖第二轮同时设置3至6小时和6小时以上两档,第三轮取消3至6小时档,只接受6小时以上的储能。这一规则改变了项目的技术选型和用地需求,6小时系统比4小时系统需要更大的场地和更多的电池容量,企业需要重新评估并网许可和土地条件。非锂电技术路线,包括液流电池、钠离子电池和抽水蓄能,在第三轮拍卖中被纳入长时储能类别,获得单独的竞争空间。住友电工中标北海道电力网络的钒液流电池系统,用于风电并网,新增33兆瓦时项目紧邻一座已有的60兆瓦时电站。
按用户划分,大型电网侧项目、与光伏配套的储能、聚合商运营的分布式储能构成三条线。电网侧项目的单体规模持续扩大,福冈县筑前町的67兆瓦、230.1兆瓦时项目由伊藤忠、三菱地所和东京世纪联合开发,采用102台集装箱式系统,计划在2027财年投运。福岛县的Gurin项目为1吉瓦时,可提供240兆瓦四小时放电,由约200个集装箱单元组成,投资约910亿日元,计划2028年启动,并预留了扩容一倍的空间。

三、日本国际二次电池储能政府政策
日本储能政策的核心工具是长期脱碳电源拍卖,2023年推出,由跨区域电力输送协调机构OCCTO组织,中标项目获得最长20年的容量收入,价格按物价调整,采用按报价支付的方式。第一轮电池储能中标约1.1吉瓦,第二轮约1.3吉瓦,第三轮于2026年5月公布结果,总中标7.3吉瓦,涵盖32个项目,电池储能约1.25吉瓦、19个项目,其中锂电551兆瓦,电池占脱碳类别中标容量的约29%。另一个统计口径把非锂电和新建抽水蓄能合并,储能类别合计约1,705兆瓦,写作和引用时要明确口径。
第三轮的规则收紧体现在三个方面。其一,只接受6小时以上的储能,最小容量为30兆瓦。其二,对单一国家制造的电芯占比设置不超过30%的上限,并加强了电池采购和网络安全方面的要求,这对中国制造的系统构成合规压力。其三,投标容量从上一轮近7吉瓦降至2.73吉瓦,说明规则变化抑制了申报热情,脱碳类别计划采购5,000兆瓦,实际中标4,261兆瓦,首次出现认购不足。第二轮6小时以上档的投标上限为每千瓦每年87,683至93,883日元,第一轮的上限为55,308至74,690日元,价格上限随时长拉开了差距。
补贴是第二条主线。日本经济产业省的补贴覆盖安装成本的50%(放电不足6小时)或66%(放电6小时以上),2024财年有27个项目获得346亿日元,2025财年预算约400亿日元。东京都的补贴最高可覆盖三分之二的成本,单个项目上限为20亿日元,2025财年拨付130亿日元。补贴和拍卖的叠加,使项目的融资结构在日本比其他市场更依赖政策确定性。
第三条主线是收益规则。长期脱碳电源拍卖的中标者需要把约90%的其他市场净利润返还给OCCTO,单年容量市场和与光伏联合的上网溢价制度则不受这一返还约束。调频市场的溢价产品价格上限计划从每千瓦每30分钟19.51日元降至15日元,若竞争没有改善,可能进一步降至10日元乃至7.21日元。频繁的规则调整,是企业评估日本项目银行可融资性时最关注的风险。
四、日本国际二次电池储能市场趋势
趋势之一是从投机性申请向真实项目收敛。并网申请量从70吉瓦升至170.8吉瓦,而实际并网只有0.62吉瓦,经济产业省自2026年1月起提高土地证明和保证金要求,未来一到两年队列会被清理,具备土地、并网合同和融资的项目才能进入建设阶段。对设备供应商来说,真实订单会集中在少数有资金实力的开发商手中。
趋势之二是长时储能成为拍卖的方向。第三轮取消3至6小时档,只接受6小时以上的储能,并引入长时储能类别。电池企业希望保持较短的放电时长以捕捉高峰价格,但6小时系统更有利于平抑午间弃电和傍晚爬坡。这会推高单个项目的电池容量,拉动磷酸铁锂电芯的需求,也为液流电池、钠离子电池和抽水蓄能提供了竞争空间。
趋势之三是收益叠加更精细。调频市场价格上限下调,容量市场和批发市场价差的重要性上升,开发商需要在长期合同收益与市场化收益之间分配容量。长期脱碳电源拍卖要求返还约90%的其他市场净利润,使中标项目的收益更像固定收入,而不参与拍卖的项目承担更大的市场风险但保留更多价差空间。
趋势之四是供应链合规成为准入门槛。单一国家制造的电芯占比不超过30%的限制,叠加网络安全要求,使海外供应商需要提供多国产地的电芯组合、可追溯的供应链文件和本地化的运维能力。日本本土系统集成商因此有了政策保护,海外企业则需要通过合资、授权制造或与日本开发商联合投标的方式进入。
趋势之五是投资规模继续上升。自2023年12月以来,企业公布的日本电池储能项目投资至少26亿美元,其中日本房地产企业Hulic宣布6.77亿美元,住友承诺13亿美元,Rystad Energy预测日本约4吉瓦的电池容量需要约60亿美元投资。投资方从电力企业扩展到商社、房地产和金融机构,说明日本储能被视为长期基础设施资产。
五、日本国际二次电池储能产业概况
日本储能产业的参与者,按角色可分为开发商与投资方、系统集成与设备供应商、电芯制造商、电网与监管机构四类。开发商与投资方以商社和房地产企业为主,伊藤忠、三菱地所、东京世纪、住友、Hulic、东急不动产是国内代表,新加坡的Gurin Energy、Eku Energy和日本本土的Pacifico Energy在九州、北海道和福岛布局项目。这一结构与欧美由电力公司和独立发电商主导的格局不同,商社的融资能力、土地资源和电力交易经验,是日本项目的核心要素。
系统集成与设备供应商方面,PowerX以日本制造的磷酸铁锂集装箱系统切入电网侧项目,法国道达尔能源旗下的Saft为福岛项目供应系统,阳光电源等海外变流器企业已经进入日本市场,软银在2026年5月成立了面向日本市场的锌溴电池与储能系统制造业务。电芯制造环节,松下能源、GS汤浅等日本企业以车用和工业电池为主,电网侧大型储能的电芯供应仍依赖多国产地组合。日本电池产业在车用电池和高端工业电池领域积累深厚,在大型储能领域的规模和成本尚未形成优势。
电网和监管层面,日本被划分为十个输配电区域,各区域的并网容量、弃电水平和电价结构各不相同。东京、关西位于不同频率区,东北、九州因可再生能源并网密集而频繁弃电,北海道有大量待开发的风电和光伏资源。OCCTO组织长期脱碳电源拍卖,经济产业省负责补贴和市场规则设计,地方政府如东京都提供配套补贴。
六、日本国际二次电池储能市场动态
近一年的动态集中在拍卖规则、项目开工、新进入者和投资公告四个方面。拍卖方面,第三轮结果于2026年5月13日公布,电池储能中标约1.25吉瓦,低于上一轮的1.37吉瓦,投标容量从近7吉瓦降至2.73吉瓦,6小时以下的储能被排除,电芯采购和网络安全要求同步收紧。首次有纯氢发电的火电获得长期脱碳电源拍卖合同,核电在脱碳类别中拿到最大份额,电池储能的相对份额在下降。
项目方面,伊藤忠、三菱地所、东京世纪在福冈县筑前町开工建设67兆瓦、230.1兆瓦时储能项目,入选经济产业省2025财年大型储能补贴,计划2027财年投运。Gurin Energy与Saft合作的福岛1吉瓦时项目计划2028年启动。Hexa Energy Services在2026年4月投运的田川项目,被视为日本首个拥有容量市场合同的电池储能项目。东急不动产牵头的企业联盟计划部署174兆瓦,投资1.9亿美元,六个项目的目标投运时间在2027至2029财年。HD Renewable Energy与东京燃气签署两个合计150兆瓦的项目,双方的储能合同累计达到340兆瓦。Bison Energy在第二轮拍卖中中标三个项目,其中福岛县150兆瓦的6小时以上项目是当时已知的日本最大项目之一。
新进入者方面,2026年5月19日比亚迪宣布以浩瀚储能系统进入日本储能市场,20英尺集装箱容纳10兆瓦时,1吉瓦时站点需要69台,传统方案需要145台,电池箱在浙江制造,下单后六个月内交付,首批日本客户没有公开。Energy Vault在2026年4月收购了日本储能开发项目组合,天合储能与AMP-lify签署了日本1吉瓦时项目的合作备忘录。
并网和政策方面,2025财年截至3月的并网研究申请达到113吉瓦,接近上一年的三倍,集中在东北、东京、九州和中国地区,这些申请是意向而非承诺。2025年底申请量升至170.8吉瓦,2026年10月的报道把电池申请队列写为172吉瓦,同时日本收紧了并网接入规则。调频市场溢价产品价格上限计划下调,2026年5月至6月提出的拍卖规则调整,使部分开发商担心6小时系统需要更大的土地和新的并网许可,在10月登记截止日前很难满足要求。
七、日本国际二次电池储能品牌市场占有率
全球供应格局是日本项目采购的供应池。2025年全球储能系统集成商出货量约460吉瓦时,比亚迪约60吉瓦时,占13%,首次超过特斯拉的约47吉瓦时,阳光电源约43吉瓦时,占9%,前十家集成商合计约占68%,其中八家是中国企业,特斯拉和Fluence是仅有的两家非中国企业。电芯环节,2025年全球储能电芯出货超过600吉瓦时,宁德时代约121吉瓦时,占20%,海辰储能和亿纬锂能各约12%,比亚迪约10%,前十家电芯供应商全部总部位于中国,合计供应超过90%。伍德麦肯兹的统计显示,中国集成商占2025年全球储能系统市场的76%。亚太地区的集成商排名中,中国电气装备集团旗下的中车居首,其后是海博思创和远景能源,中国市场约占亚太的85%。
比亚迪于2026年5月宣布浩瀚储能系统登陆日本,同期其在日本的乘用车销售网点超过70个,2026年1月至4月在日本销售乘用车1,486辆,同比增长92.7%,整车渠道为储能业务提供了品牌认知基础。PowerX代表日本本土制造路线,在玉野生产磷酸铁锂集装箱系统,福冈县筑前町项目采用其102台单元。Saft代表欧洲系统路线,供应福岛的Gurin项目。住友电工代表日本本土的液流电池路线,中标北海道电力网络的钒液流电池。软银以锌溴电池进入日本本土制造。阳光电源以变流器进入日本项目,天合储能以合作备忘录方式布局日本1吉瓦时项目。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 66
 0