

 登录


 68
 0


2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027
展会圈,你的参展指南!
2027年泰国曼谷国际汽车及新能源电动车展
The 48th BIMS 2027
展会时间:2027年03月24-04月04日
展会地点: 泰国·曼谷·IMPACT会展中心
举办周期:一年一届·第48届
主办单位:GPI
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
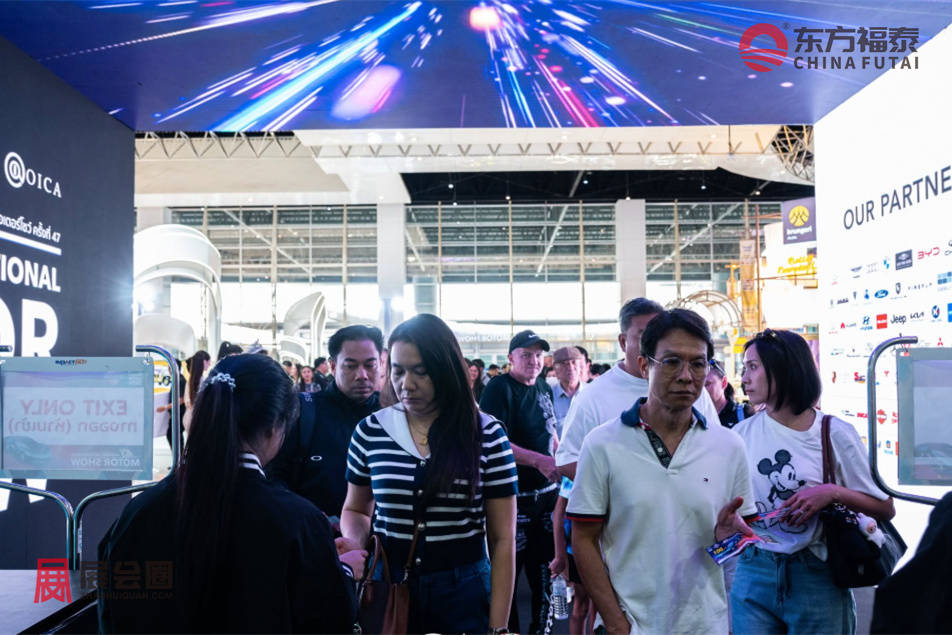
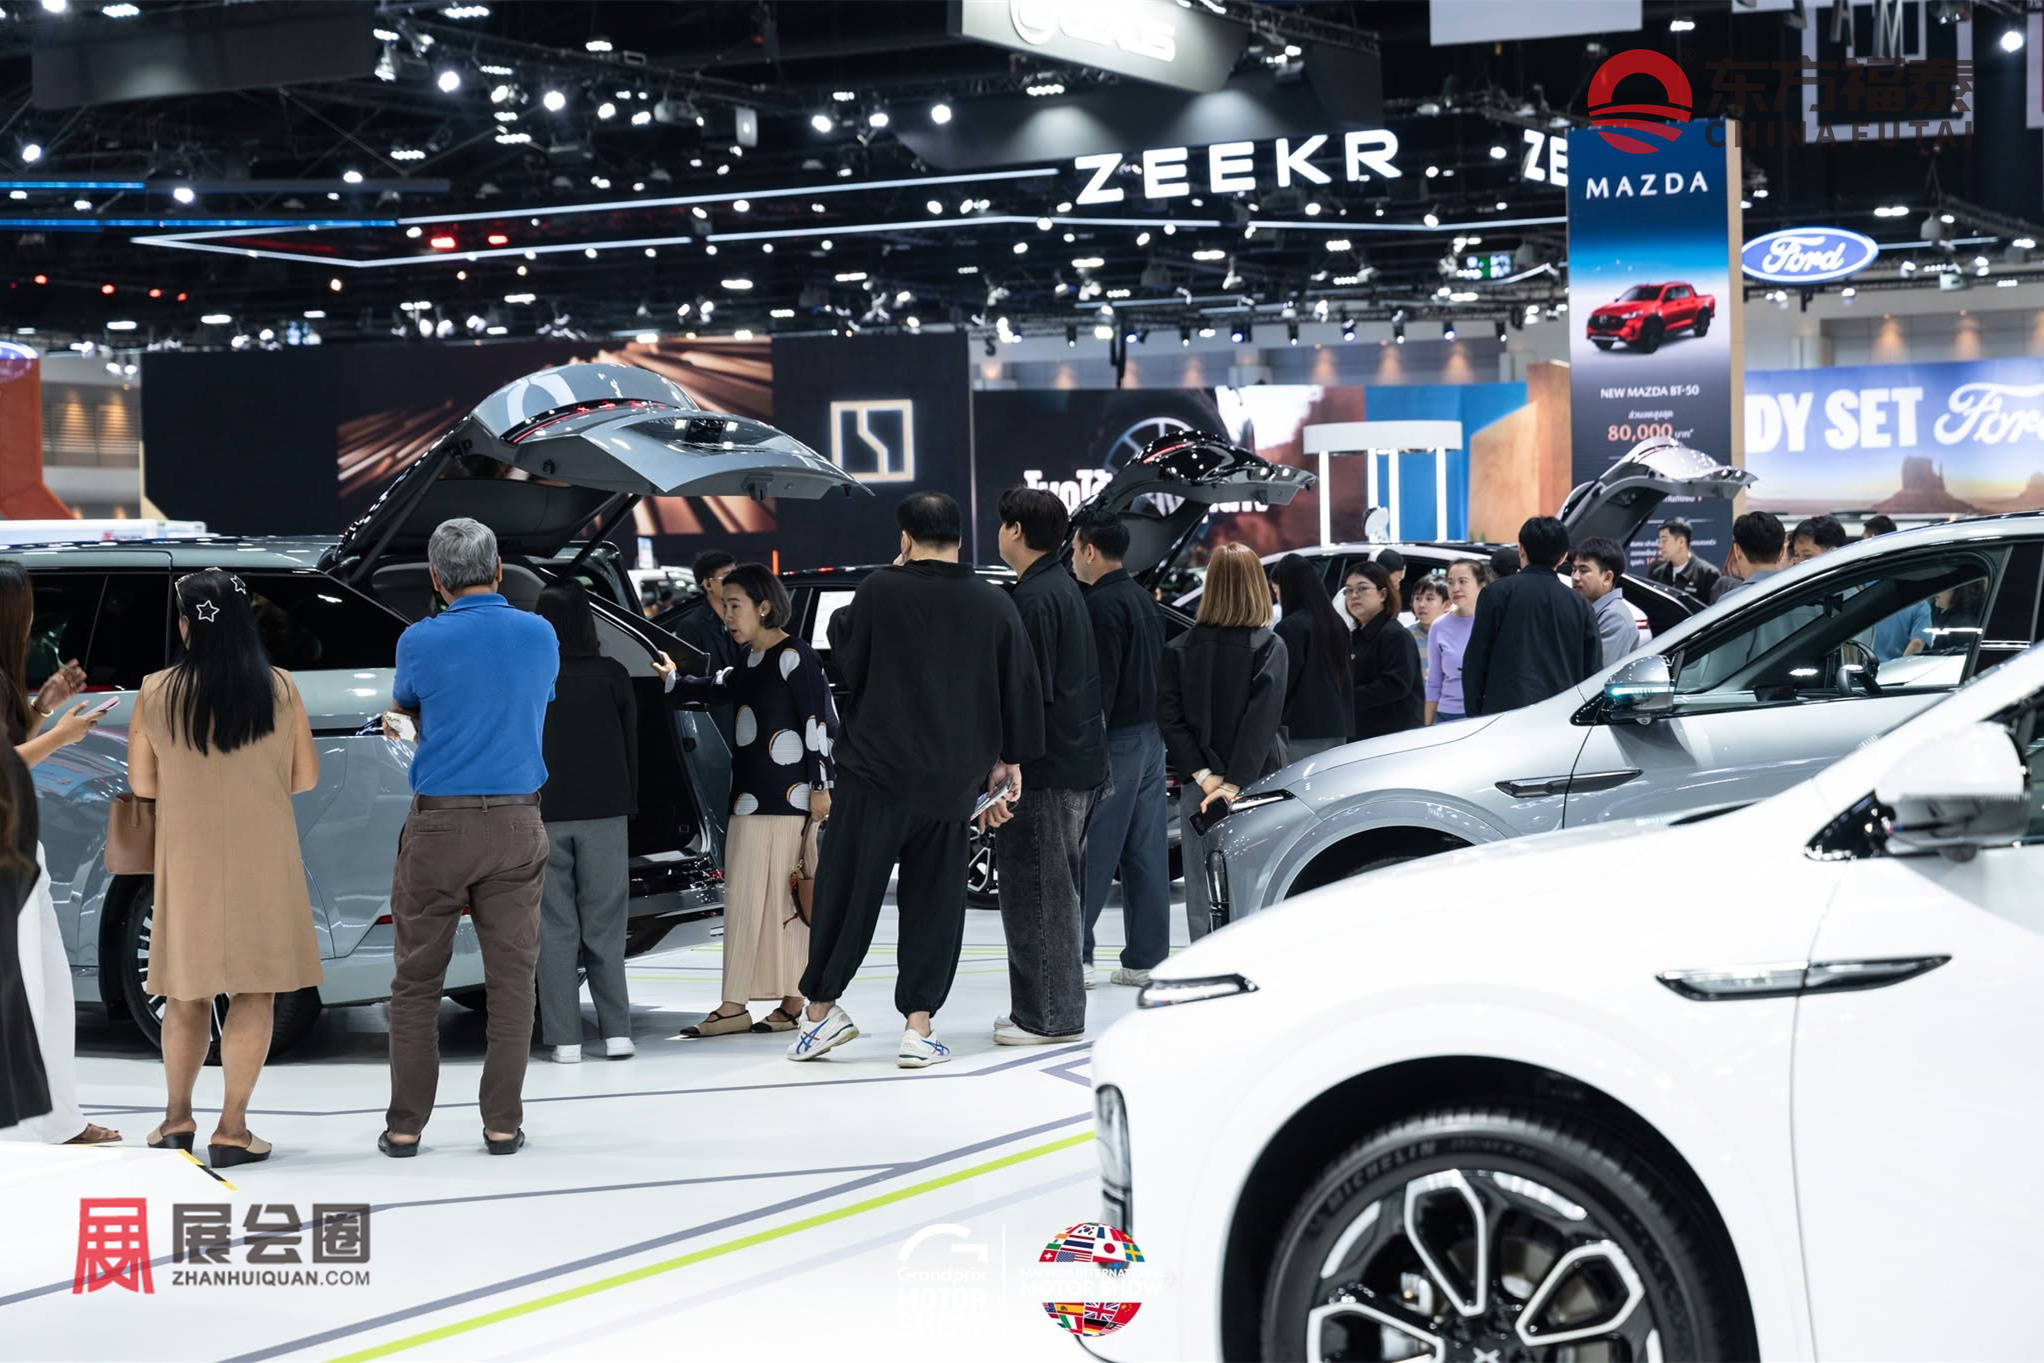
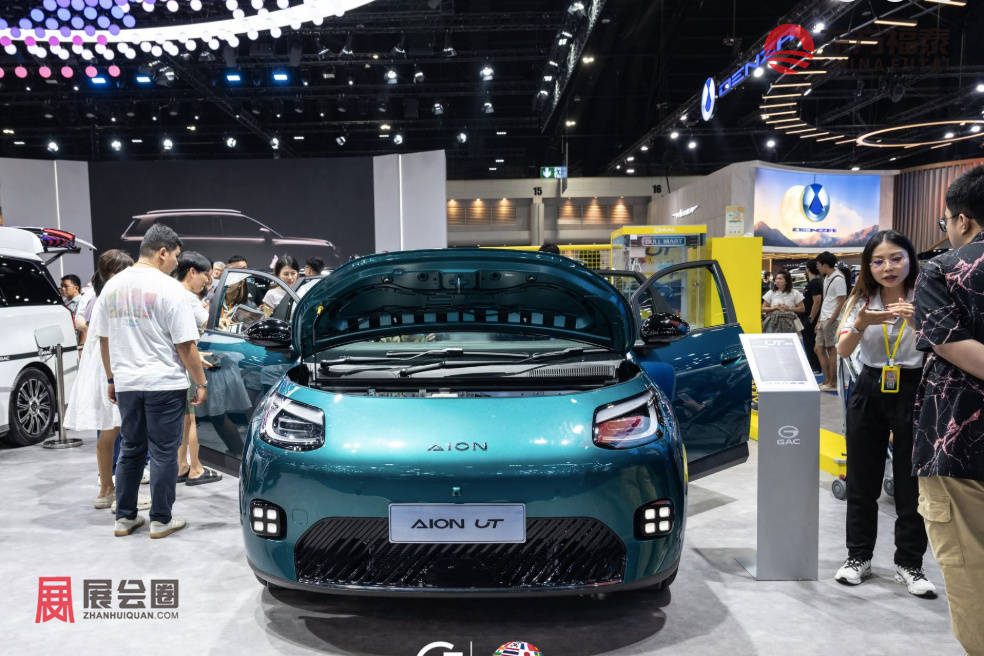
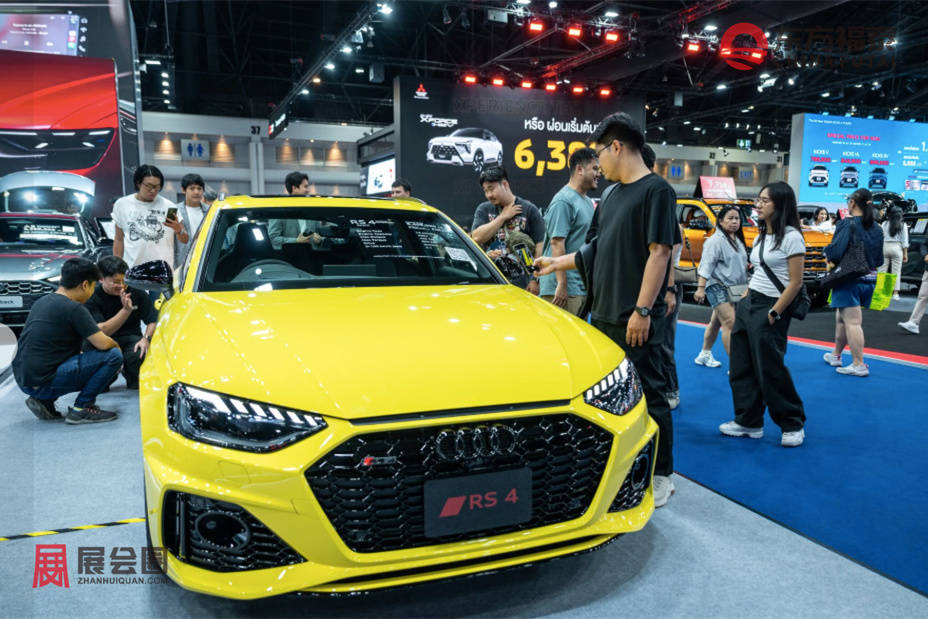
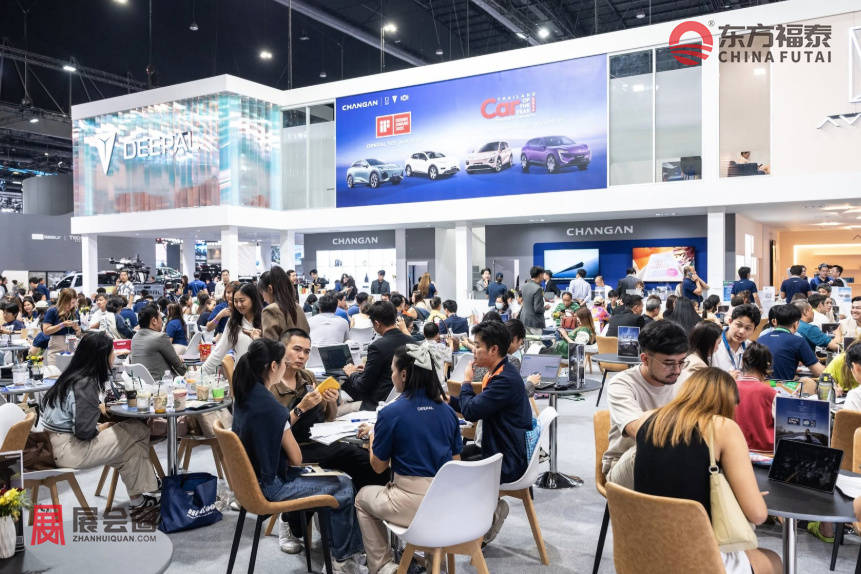
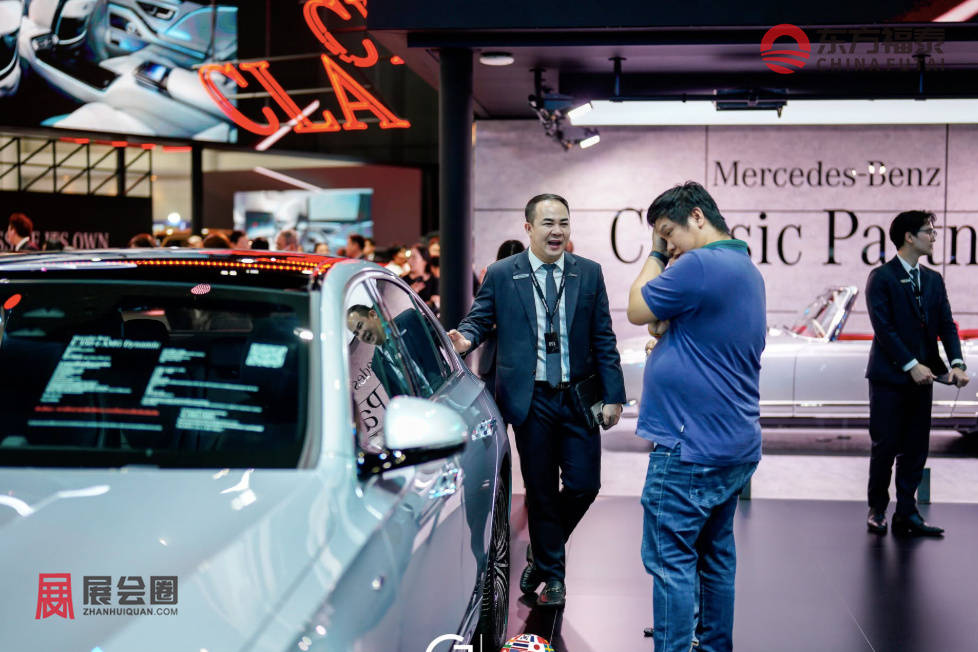
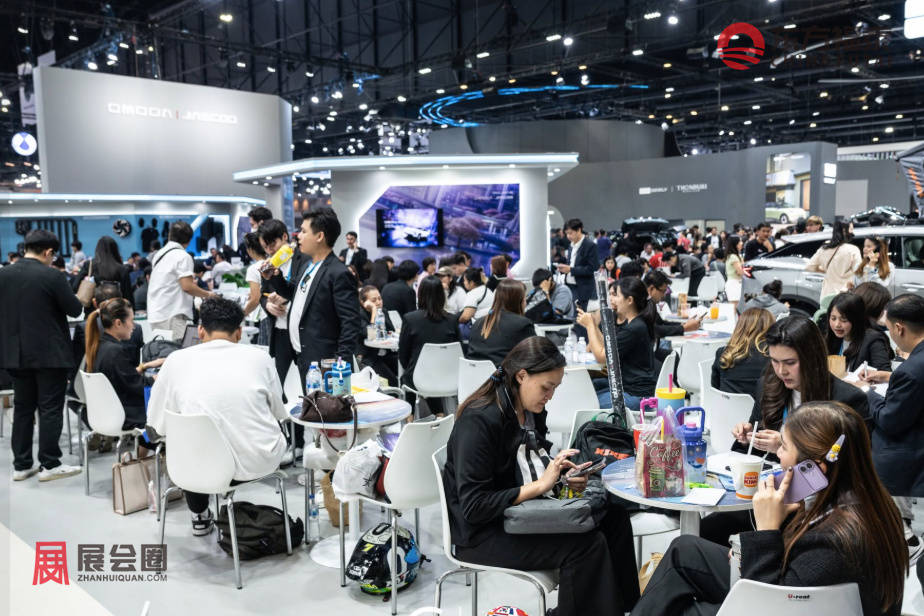
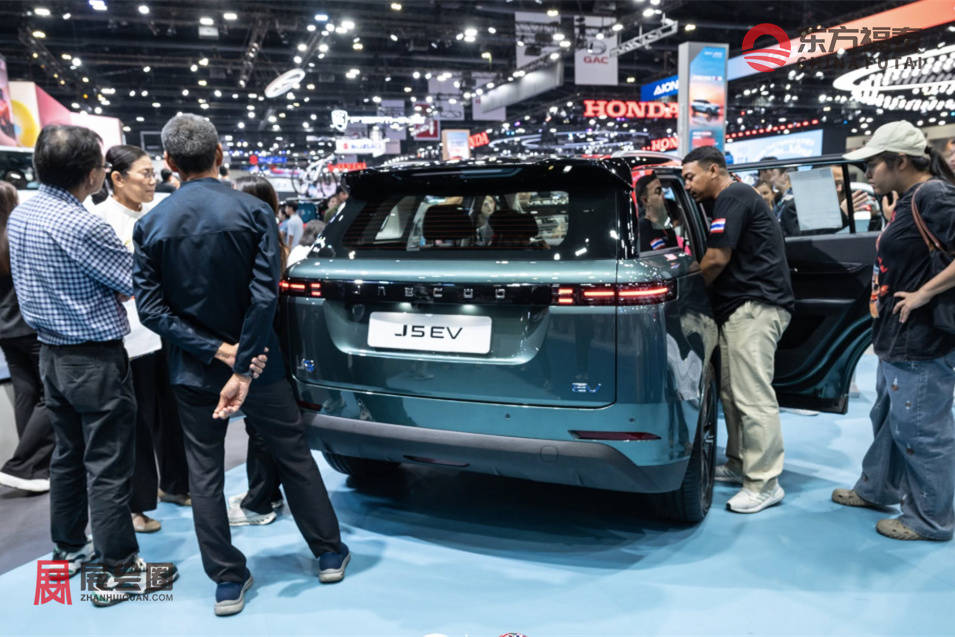
2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027是泰国汽车市场每年较受关注的综合性汽车展会之一。展会由GPI主办,2026年第47届展会在曼谷IMPACT Muang Thong Thani的Challenger Hall 举行,展会集中展示乘用车、新能源汽车、摩托车以及汽车相关技术和产品,参展品牌既包括Toyota、Honda、Ford、BMW、Mercedes-Benz等传统汽车企业,也有BYD、GAC、MG、GWM、AION、ZEEKR、XPENG、DEEPAL等新能源及中国品牌。
从展会内容来看,2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027已经不只是传统意义上的新车展示活动。主题为“The Iconic Synchronicity”,内容强调汽车设计、智能移动、数字技术、绿色技术以及汽车制造之间的结合。现场品牌发布和车型展示中,新能源车型占据了比较明显的位置,同时HEV、BEV等不同动力路线也同时出现。例如官方展会信息中可以看到CHANGAN NEVO Q05、Suzuki e VITARA、Mitsubishi XFORCE HEV等车型,反映出泰国汽车市场正在形成纯电与混合动力并行发展的产品结构。
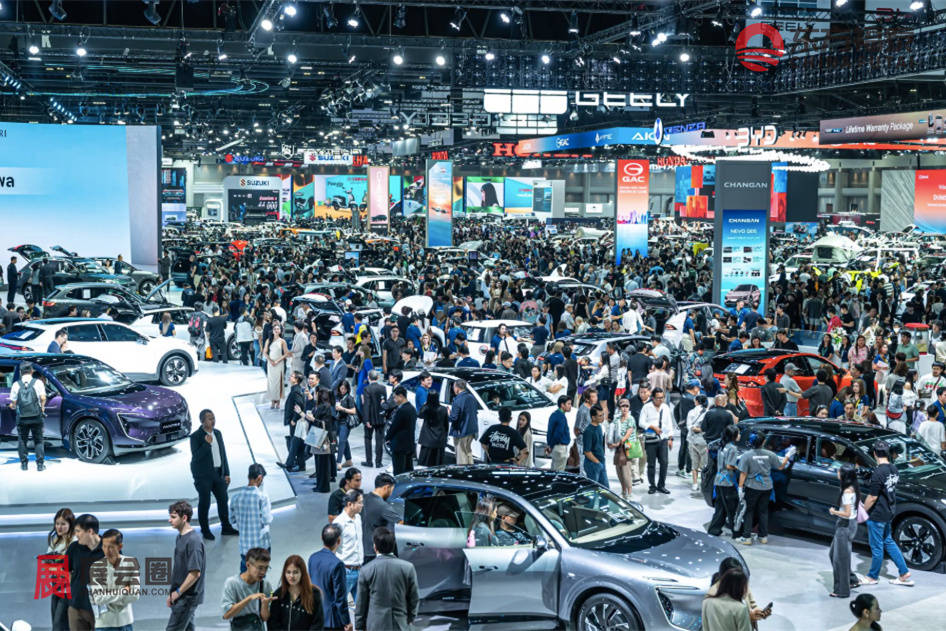
2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027对观察泰国汽车消费变化也具有一定参考价值。2026年第47届展会最终官方公布吸引约179.8万人次到场,并产生132,951辆汽车预订和2,056辆摩托车预订。展会中期汽车预订量已经超过4万辆,官方统计显示,当届展会新能源及替代能源车型受到较多消费者关注。
2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027覆盖的不只是整车品牌。2026年展商目录及现场规划还涉及摩托车、汽车零部件及相关汽车产品,奔驰、宝马、丰田、本田、福特、MG、GWM、GAC、BYD、AION、Tesla、DENZA等不同定位品牌均出现在官方发布和展馆安排中。对于观察泰国汽车产业从传统燃油车向BEV、HEV以及智能化汽车转变的过程,BIMS能够提供较直接的品牌和产品层面信息。

2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027预计将在2027年03月24-04月04举办以2026年第47届展会的组织方式来看,展会不仅承担新车型发布和消费者购车展示功能,也连接了汽车制造企业、零部件产业、汽车技术以及泰国本地市场。对于研究泰国汽车及新能源电动车市场的人来说,2027年泰国曼谷国际汽车及新能源电动车展BIMS 2027更值得关注的地方,在于能够直接看到泰国市场正在销售什么车型、哪些品牌正在扩大布局,以及传统汽车与新能源品牌之间的产品变化。
展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、泰国汽车及新能源电动车市场规模与增长
泰国汽车市场的一个重要特点,是汽车制造业规模远大于本土新车消费市场。2025年泰国汽车产量为145.56万辆,同比下降0.9%;全年国内汽车销量为62.12万辆,同比增长8.47%,汽车出口93.58万辆,同比下降8.19%。出口仍然是泰国汽车工业的重要支撑,2025年出口导向产量达到95.62万辆,占全年汽车产量65.69%。
新能源车增长速度明显高于传统汽车。2025年泰国新注册BEV约14.72万辆,其中乘用车BEV为12.20万辆,同比增长74.3%;PHEV约1.84万辆,HEV约13.72万辆。IEA统计显示,2025年泰国纯电动汽车销量约14万辆,占新车销量接近四分之一。
这里需要区分“BEV新注册量”和“汽车工业协会国内销量”等统计口径,两者并不完全相同。单从乘用车市场看,纯电动车已经从早期的小众产品进入主流新车消费范围。
泰国汽车工业的结构也正在发生变化。2025年全年BEV乘用车产量快速增加,12月单月生产10,714辆,同比增长794.3%;与此同时,泰国仍然保持较大的皮卡和出口型汽车产业基础。2025年一吨级皮卡产量约89.39万辆,占汽车总产量六成以上。
这决定了2027年的泰国新能源市场不能只看乘用车。乘用车BEV已经形成规模,HEV仍有稳定消费基础,而皮卡、商用车、电动巴士和物流车辆的电动化仍处于进一步发展阶段。

二、泰国汽车及新能源电动车政策与法规
泰国新能源车政策已经从“鼓励进口和消费”逐步转向进口、生产、零部件本地化同时推进。
核心政策仍是EV3和EV3.5。EV3.5自2024年实施,对符合条件的BEV提供购车补贴、降低消费税,并给予进口环节优惠,同时要求企业在泰国进行相应的本地生产。
EV3.5的生产补偿比例逐步提高。按照现行政策安排,2026年生产比例为进口车辆的2倍,2027年提高至3倍。泰国政府后来又对本地生产登记期限和生产义务进行了调整,EV3.5车辆的本地生产登记期限延长至2028年1月。
政策重点已经明显发生变化:过去解决的是“把电动车卖进泰国”,现在更强调“在泰国生产电动车”。
这一变化直接影响汽车企业的投资布局。2025年10月,泰国BOI披露的EV及相关产业投资已经达到约1400亿泰铢,涉及BEV、动力电池、电机、BMS、DCU、车载充电机以及充电设施等环节。
HEV政策也在同步调整。泰国对符合低碳排放、本地零部件使用和ADAS等条件的HEV、MHEV提供税收优惠,说明泰国并没有把产业政策全部押在BEV上,而是在保留传统汽车制造基础的同时,推动混合动力和纯电动共同发展。
商用车也是政策下一阶段的重要方向。泰国EV委员会已经推出电动公交车和电动卡车相关支持措施,政策覆盖范围从乘用车进一步延伸至商业运输领域。
三、泰国汽车及新能源电动车竞争格局
泰国传统汽车市场长期由日系品牌和本地供应链体系构成,丰田、本田、日产、三菱、五十铃等企业拥有较深的生产和渠道基础。尤其是皮卡市场,丰田和五十铃长期占据重要位置,这种产业结构不会因为BEV增长在短期内消失。
但新能源乘用车已经出现完全不同的竞争格局。
2025年泰国乘用车BEV市场中,中国品牌占据绝大多数份额。JETRO根据泰国陆路运输厅数据统计,2025年BYD在BEV乘用车新注册量中占29.4%,MG约15.0%,AION约11.3%,OMODA/JAECOO约9.8%;中国品牌合计约占90.5%。

BYD、MG、GAC AION、CHANGAN/DEEPAL、GWM、OMODA/JAECOO、NETA等已经形成较明显的中国品牌阵营。2025年BEV车型注册量中,BYD Dolphin、MG4、BYD Sealion 7、BYD Atto 3、GWM ORA Good Cat等均进入前列。
与此同时,日系企业并没有退出泰国新能源市场,而是在调整路线。丰田、本田、三菱等在HEV市场依旧具有很强的品牌和渠道基础。2025年HEV乘用车注册中,丰田及雷克萨斯合计占比超过一半,本田约占三分之一。
所以泰国市场已经形成两个较明显的竞争体系:BEV领域中国品牌快速扩张,HEV领域日系品牌仍保持深厚基础。
四、泰国汽车及新能源电动车消费与应用需求
泰国汽车消费与城市结构关系很大。
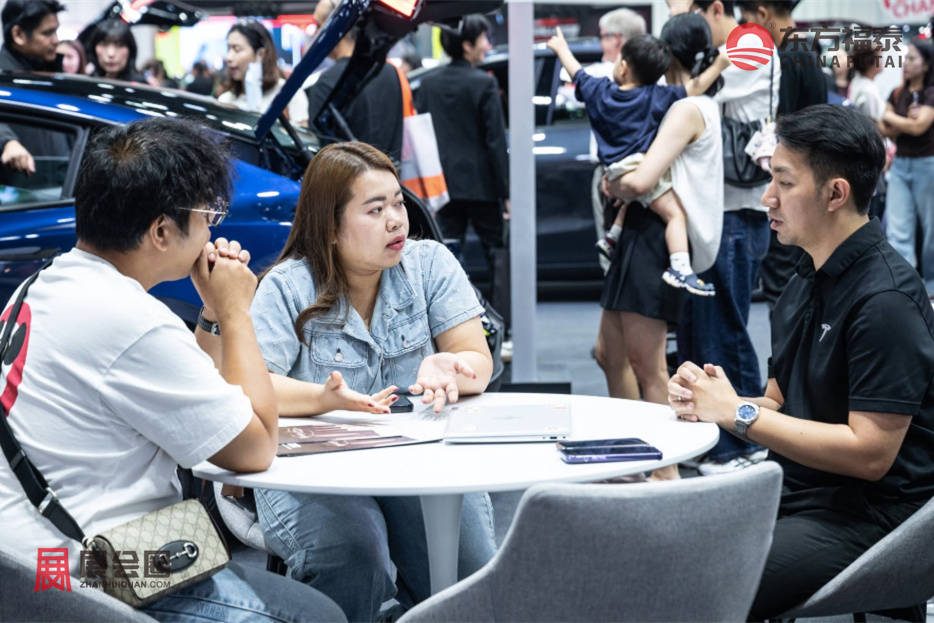
曼谷都市圈拥有全国最密集的消费、金融和服务业人群,也是新能源乘用车最容易形成规模的地区。城市消费者对SUV、紧凑型轿车和城市通勤车型的接受度较高,家庭充电条件和公共快充网络也相对成熟。
泰国消费者选择新能源车时,价格仍然是重要因素,但已经不只是比较购车价格。续航、充电速度、电池质保、售后网点以及二手车残值都会影响购买决定。
泰国的特殊之处在于皮卡消费基础很强。大量商业运输、农业、建筑和物流用户使用一吨级皮卡,传统柴油皮卡已经形成成熟生态。2025年一吨级皮卡产量接近90万辆,也说明皮卡在泰国汽车工业中的重要程度。
因此,BEV乘用车增长并不意味着整个汽车市场马上全面电动化。对于长途运输、农村地区、载货以及高频商业使用场景,用户仍然需要考虑补能时间、载荷、续航和车辆使用成本。
出租车、网约车、物流配送和公交则是另一类需求。车辆每天行驶里程高,燃油费用占比明显,电动车在这些场景中更容易通过运营成本体现优势。泰国政府推动电动公交车和电动卡车,也与这一应用特点有关。
五、泰国汽车及新能源电动车渠道与分销
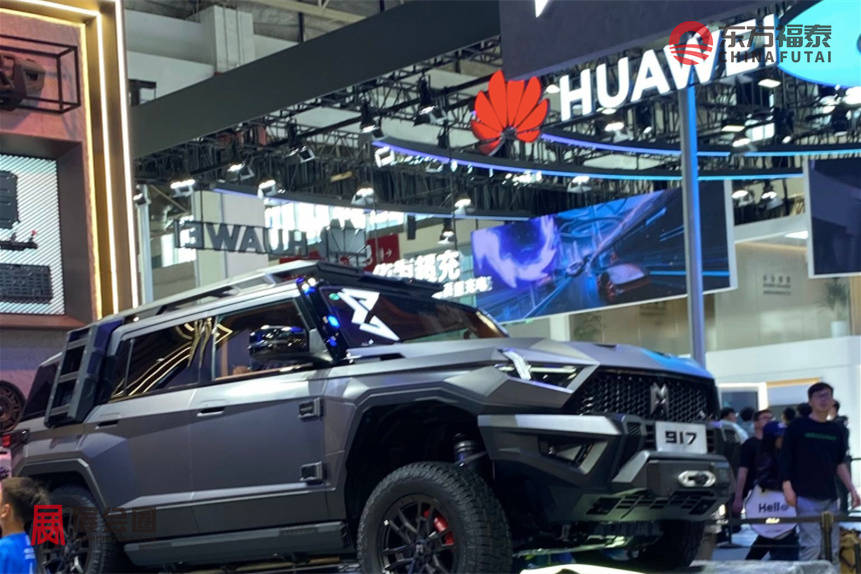
泰国汽车销售体系仍然高度依赖品牌经销商网络。这也是中国新能源品牌进入泰国后必须解决的问题。
传统日系品牌拥有多年形成的销售、维修、零部件供应和金融体系,而新进入的中国品牌需要快速建立类似的本地服务网络。对于消费者来说,汽车并不是买完就结束,保养、电池检测、事故维修和零部件供应都会影响品牌长期表现。
BEV品牌近年来普遍采用曼谷核心商圈门店+省级经销商的方式扩展渠道。一些品牌还将直营体验店与传统经销模式结合。

融资也是渠道销售的重要组成部分。泰国汽车市场过去长期依赖汽车金融,新能源车价格下降后,金融机构对残值、二手车价格和电池寿命的评估也会影响贷款条件。
对于电动车而言,经销商不仅需要卖车,还需要理解充电、软件、OTA、电池质保和能源服务。这与传统燃油车销售模式存在明显区别。
六、泰国汽车及新能源电动车基础设施与配套
泰国充电网络已经形成一定规模。
EVAT截至2025年6月的数据统计显示,全国公共充电网络共有1,217个充电站点、11,832个充电连接器,其中DC CCS2连接器数量超过3,800个。该统计不包括部分只服务特定品牌车主的专属充电站。
2026年EVAT继续发布全国充电站数据,说明充电网络仍在扩张。
曼谷及周边地区的充电密度明显高于偏远省份,高速公路和主要城市之间的快充网络也在不断完善。对普通城市用户而言,公共充电的可获得性已经不像早期那样是购买BEV的最大障碍。
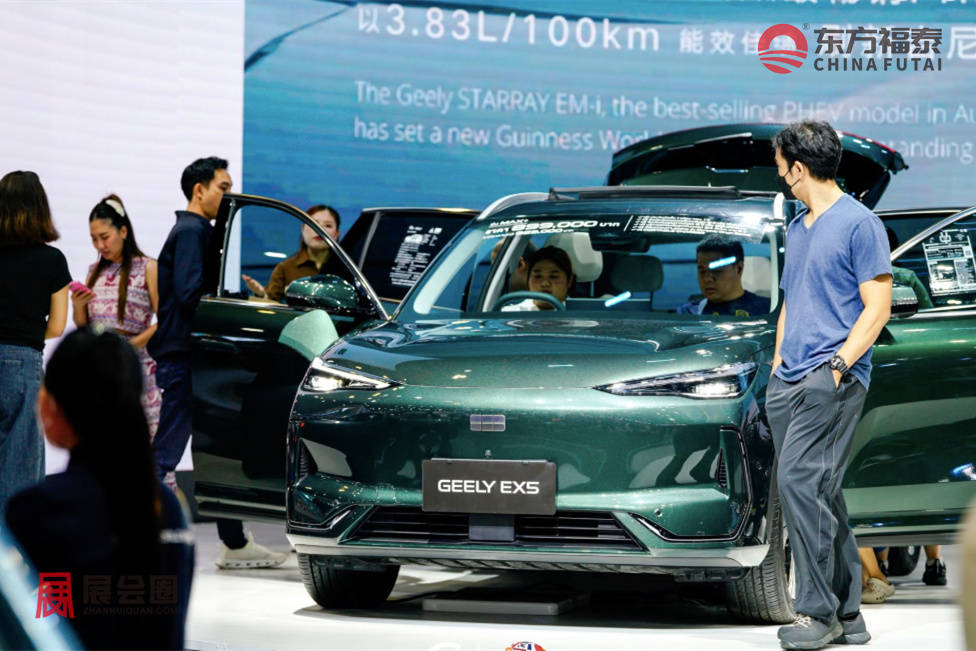
另一项变化是本地制造配套正在增加。泰国BOI截至2026年5月披露,EV产业相关投资已经达到198个项目、约1370亿泰铢,其中电池及ESS项目57个、约335亿泰铢,充电和换电项目42个、约97.88亿泰铢,并计划建设超过22,900个充电连接器,其中快充超过10,000个。
汽车、电池、零部件、充电设施和电子控制系统正在逐渐形成产业链,而不是单纯依靠整车进口。

七、泰国汽车及新能源电动车痛点与机会
泰国新能源车市场增长很快,但汽车工业本身仍面临几个现实问题。
第一是市场总需求并没有同步高速增长。2025年汽车总产量仍比2024年下降0.9%,国内销量虽然增长至62.12万辆,但绝对规模仍明显低于泰国过去较高水平。
第二是新能源车价格竞争已经比较明显。泰国政府曾经调整EV3生产补偿政策,其中一个背景就是担心供应过剩进一步造成价格竞争。
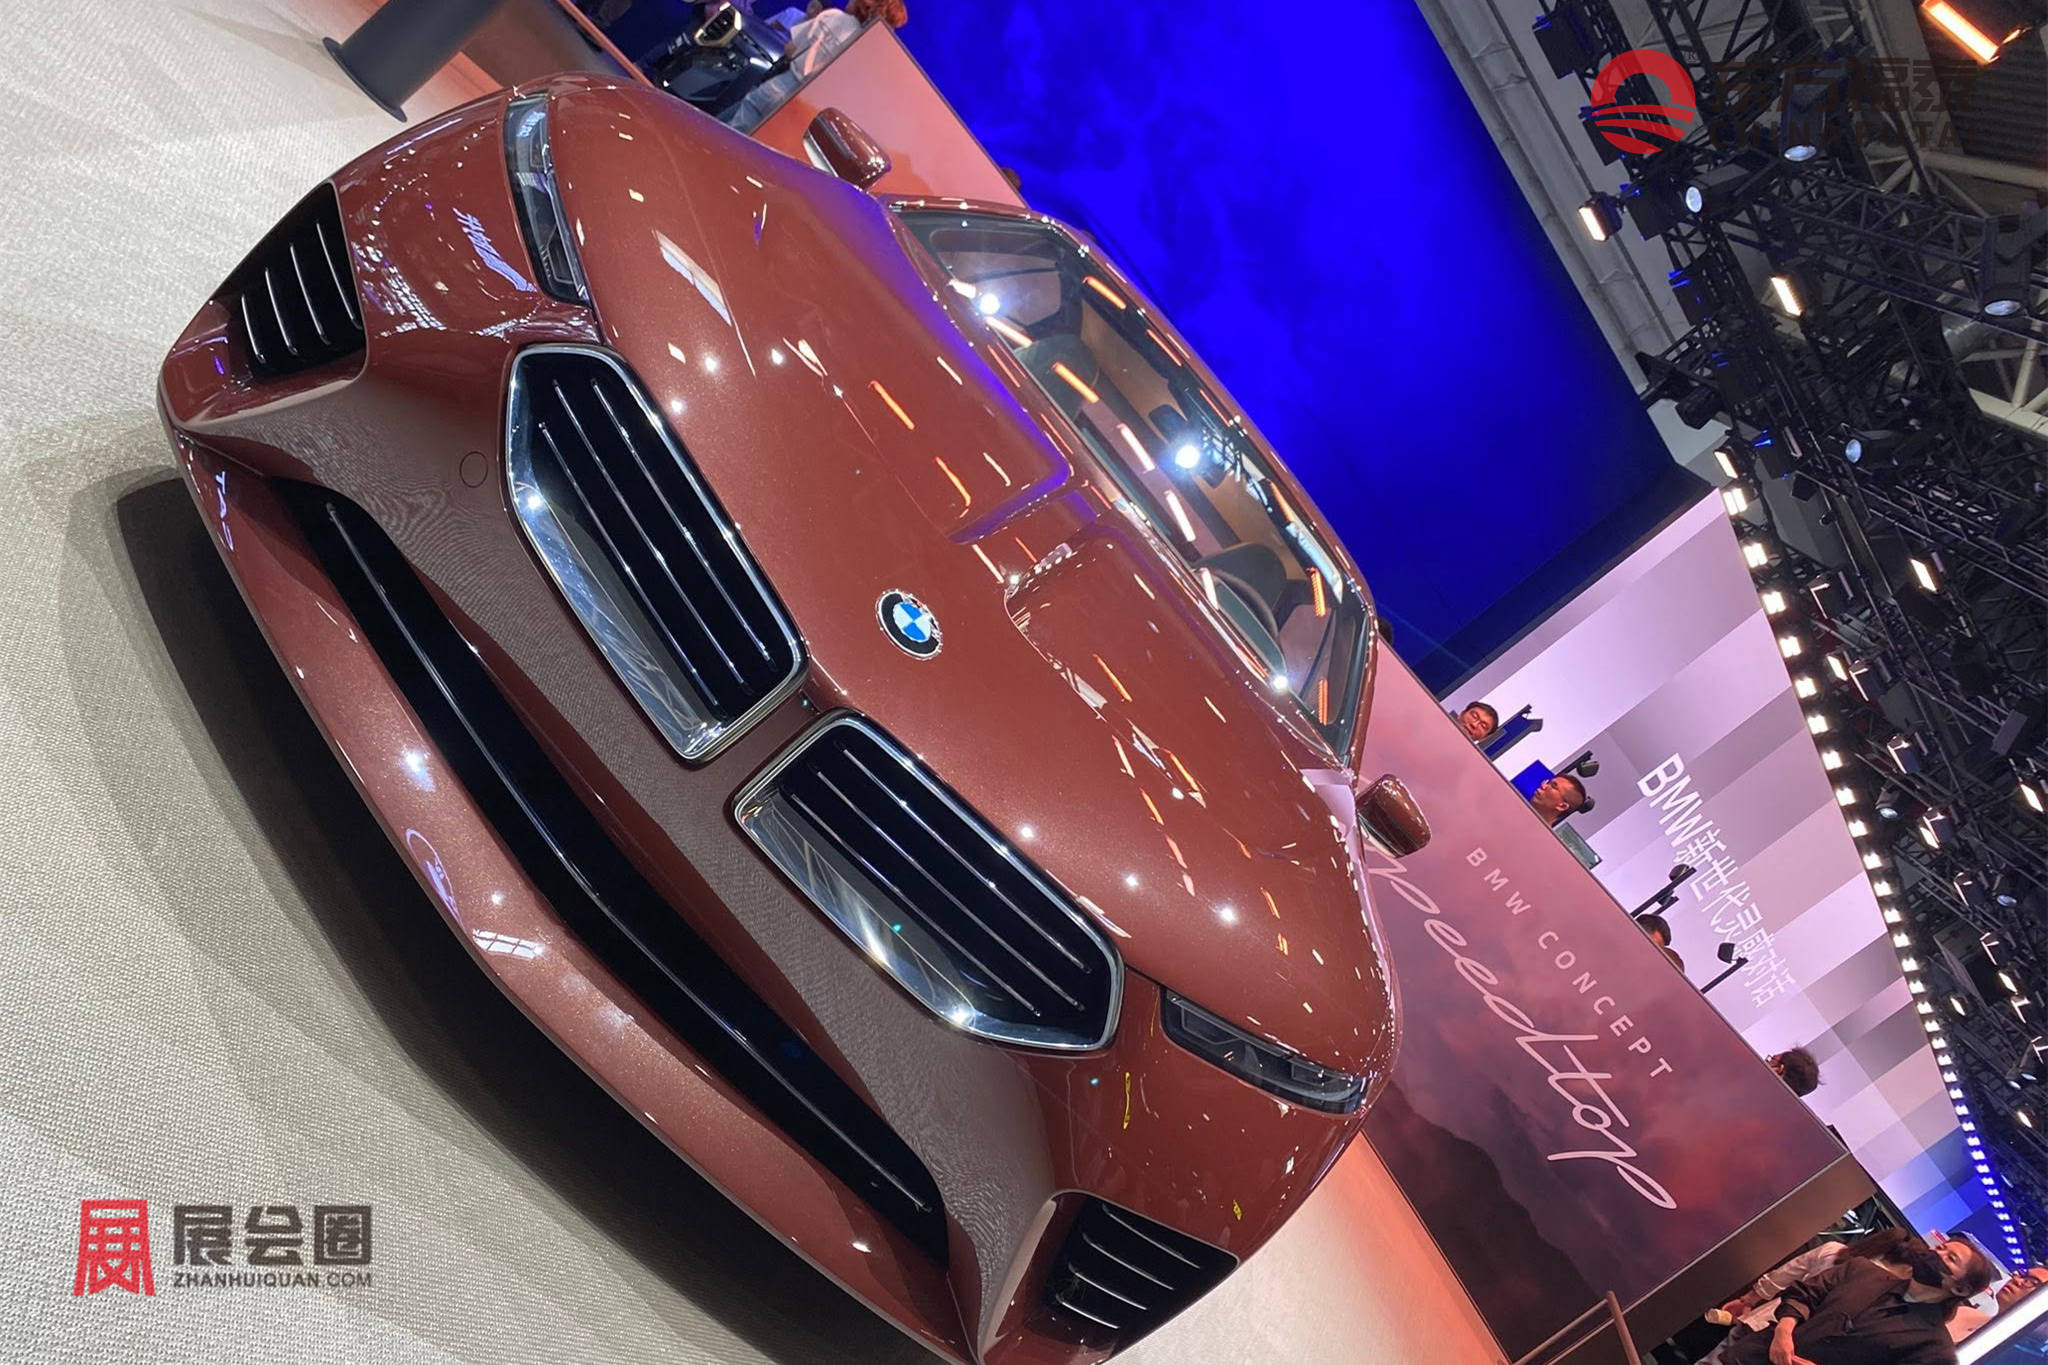
第三是本地化要求不断提高。电池、电机、BMS、逆变器等关键零部件需要逐渐转向泰国本地生产,这会提高企业初期投资,但也会扩大本地零部件供应商的机会。
从产业链看,电池、电驱系统、功率电子、BMS、热管理、充电设备、汽车电子和ADAS都属于值得持续观察的环节。
另一个值得关注的方向是电动商用车。泰国传统汽车工业在皮卡、商用车和出口制造方面基础较强,电动卡车、公交车和物流车辆如果进一步形成采购规模,会带来不同于乘用车的市场需求。
八、泰国汽车及新能源电动车投融资环境与资本动向
泰国新能源汽车投资已经从单纯整车进口转向制造业投资。
截至2026年5月,BOI统计的EV产业投资项目达到198个,总投资超过1370亿泰铢。其中BEV制造项目18个、投资约395亿泰铢;HEV项目7个、约299亿泰铢;PHEV项目7个、约94.29亿泰铢;电池及ESS项目57个、约335亿泰铢。
这一结构比较有代表性:汽车企业投资与电池产业投资正在同步推进。
中国企业是近几年新增投资的重要来源,包括BYD、Great Wall Motor、SAIC Motor、Changan、GAC AION以及OMODA/JAECOO等。与此同时,韩国和欧洲企业也在增加本地生产布局。现代汽车已经获得泰国BOI批准,计划投资10亿泰铢,在泰国开展BEV和电池组装生产。
泰国的优势在于已有成熟汽车工业、零部件供应链、港口、高速公路和出口体系。对汽车企业而言,泰国工厂不仅服务本地市场,也可以承担东南亚及其他出口市场的生产任务。
但投资者需要面对的问题同样明显:本土汽车需求增长有限、传统汽车产能调整、中国品牌价格竞争以及EV政策逐步提高本地化要求,都会影响新项目的回报周期。

九、泰国汽车及新能源电动车合作模式与落地案例
泰国汽车产业正在形成几种不同的合作路径。
第一种是整车企业本地生产。BYD、Great Wall Motor、SAIC Motor-CP、AION、Changan、OMODA/JAECOO等已经从进口销售逐渐转向本地生产。BOI披露,截至2026年,过去几年获得支持的多家BEV企业已经开始在泰国生产,宝马、现代以及OMODA/JAECOO也进入本地生产阶段。
第二种是整车+电池产业链布局。泰国政策正在推动电池从Pack Assembly进一步向Cell等更上游环节延伸。政府针对高能量密度电池关键材料和电芯生产推出投资支持,希望形成更完整的电池产业链。
第三种是整车企业与本地供应商配套。电机、BMS、DCU、逆变器、OBC等关键零部件已经成为BOI重点支持的投资领域。未来泰国本地汽车零部件企业能否进入新能源车供应链,将直接影响传统汽车产业的转型速度。
第四种是充电网络与汽车销售结合。充电运营商、能源企业、商场、加油站和汽车品牌共同建设充电设施,形成汽车销售之外的补能网络。
从2027年的产业结构看,泰国已经不是单纯的“东南亚燃油车生产基地”。它正在形成一个新的汽车产业组合:传统日系汽车制造基础仍在,BEV乘用车快速增长,HEV继续保持市场规模,本地电池和关键零部件投资增加,充电网络逐步完善,电动商用车开始进入政策和产业布局。
真正值得长期观察的,是这几条产业线能否在泰国形成稳定的本地供应链,以及新能源车从政策驱动转向正常市场竞争后,消费者对价格、品牌、售后和二手车价值的接受程度会发生怎样的变化。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈