2027年韩国首尔电池储能展览会InterBattery 2027
展会圈,你的参展指南!
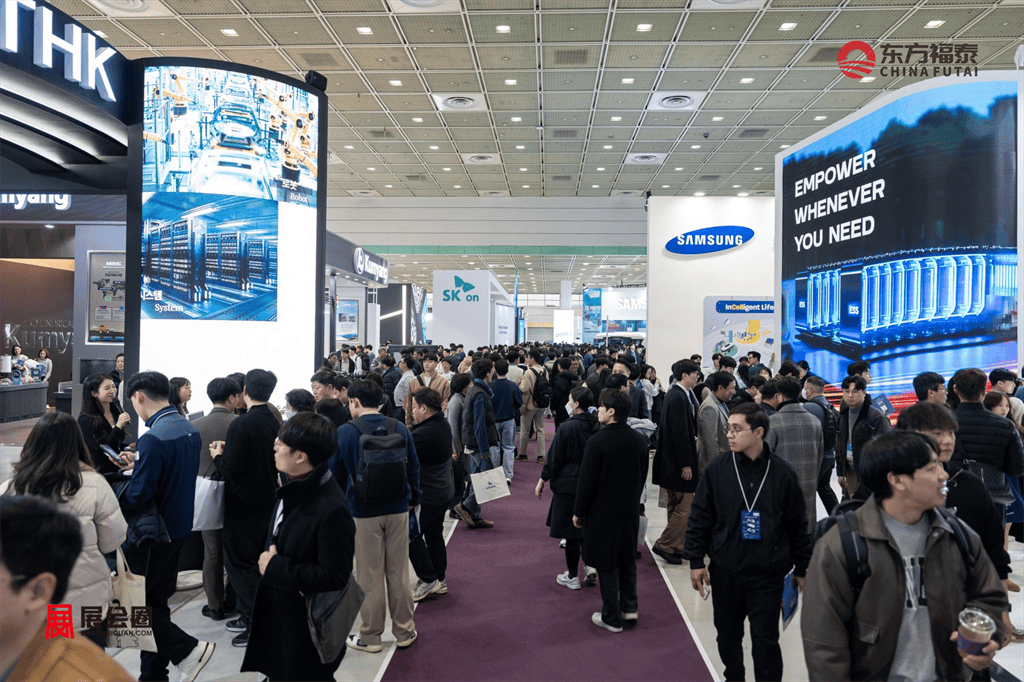
2027年韩国首尔电池储能展览会
The 16th InterBattery 2027
展会时间: 2027年03月10-12日
展会地点: 韩国·首尔
举办周期: 一年一届·第16届
主办单位: 韩国电池产业协会、COEX
中国总代: 东方福泰(北京)国际会展有限公司
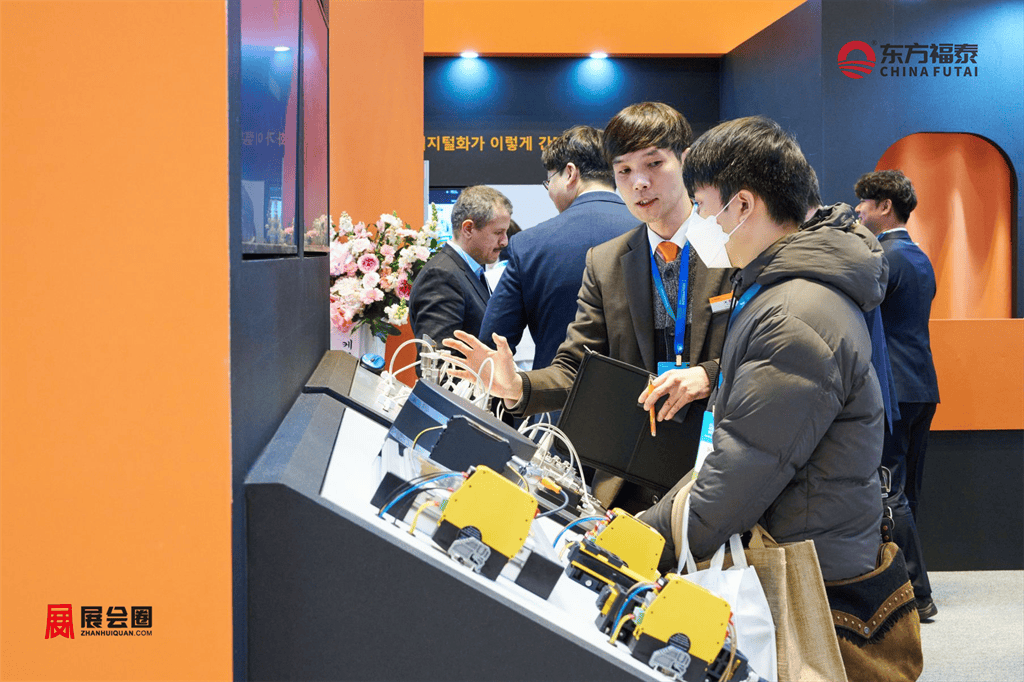
展会介绍
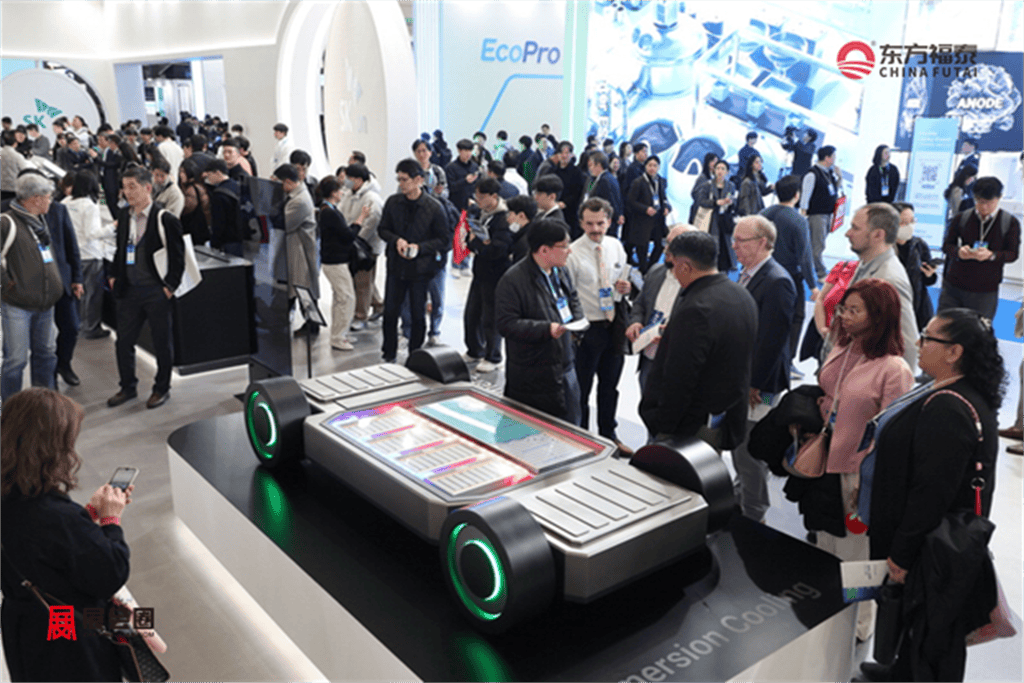
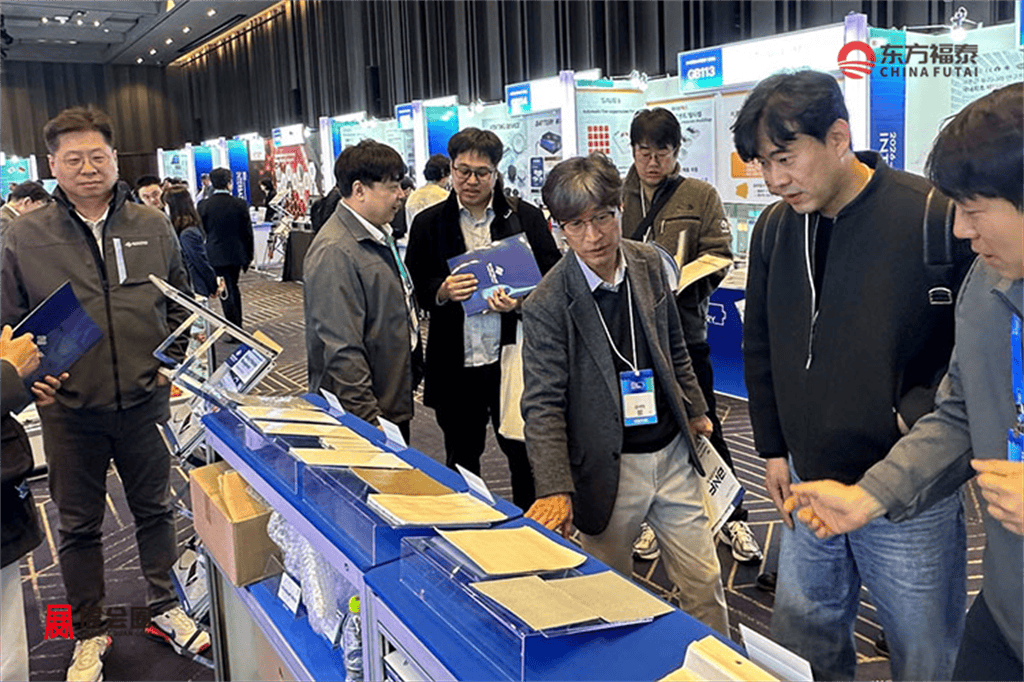
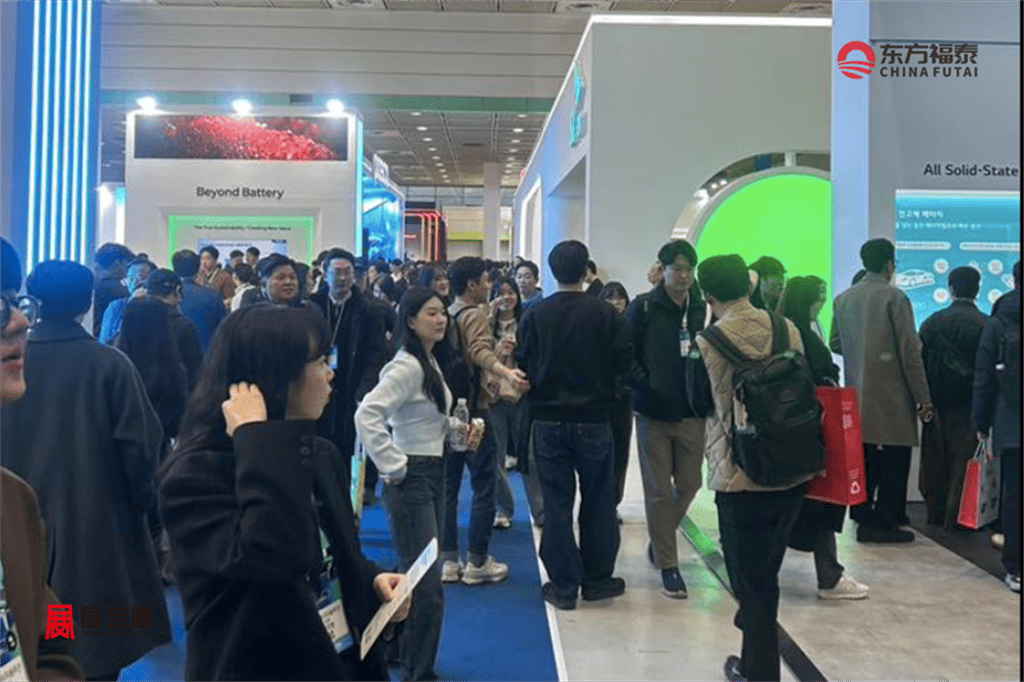
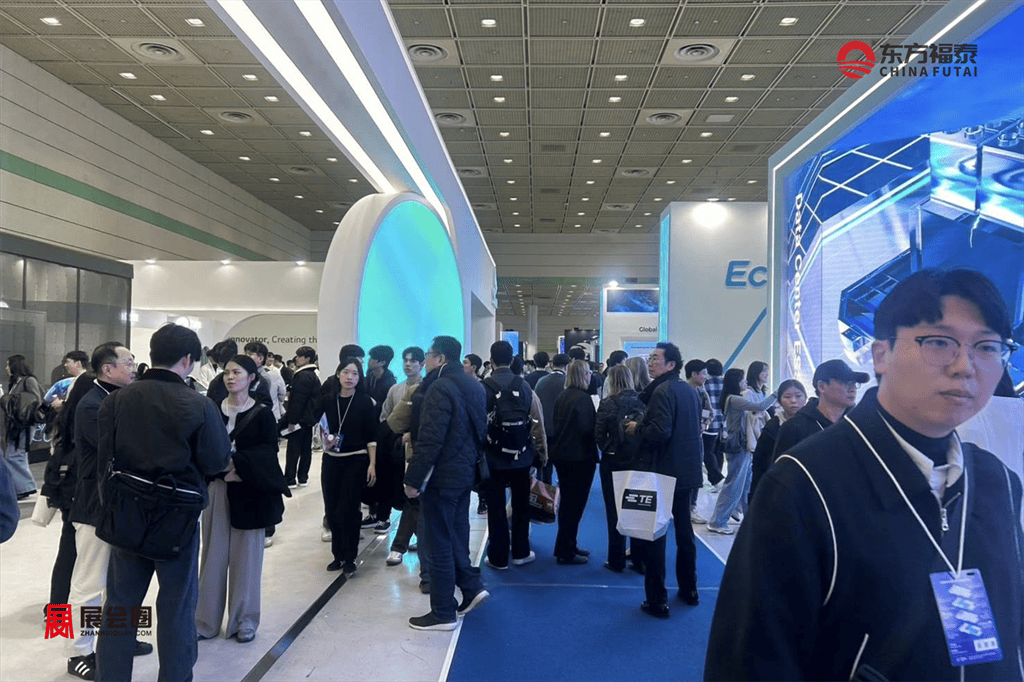
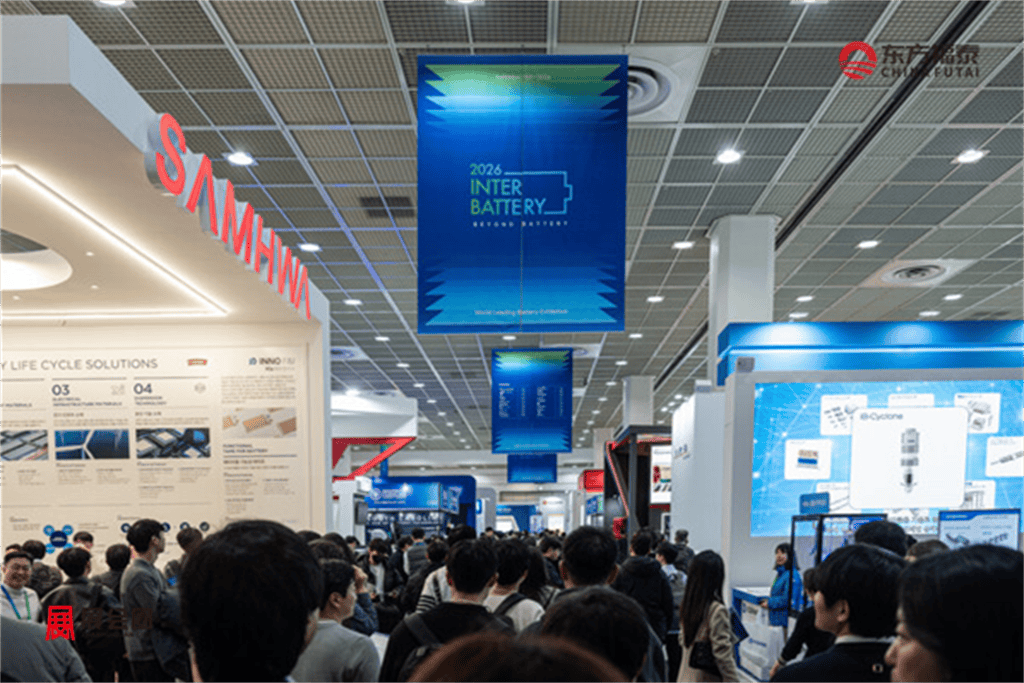
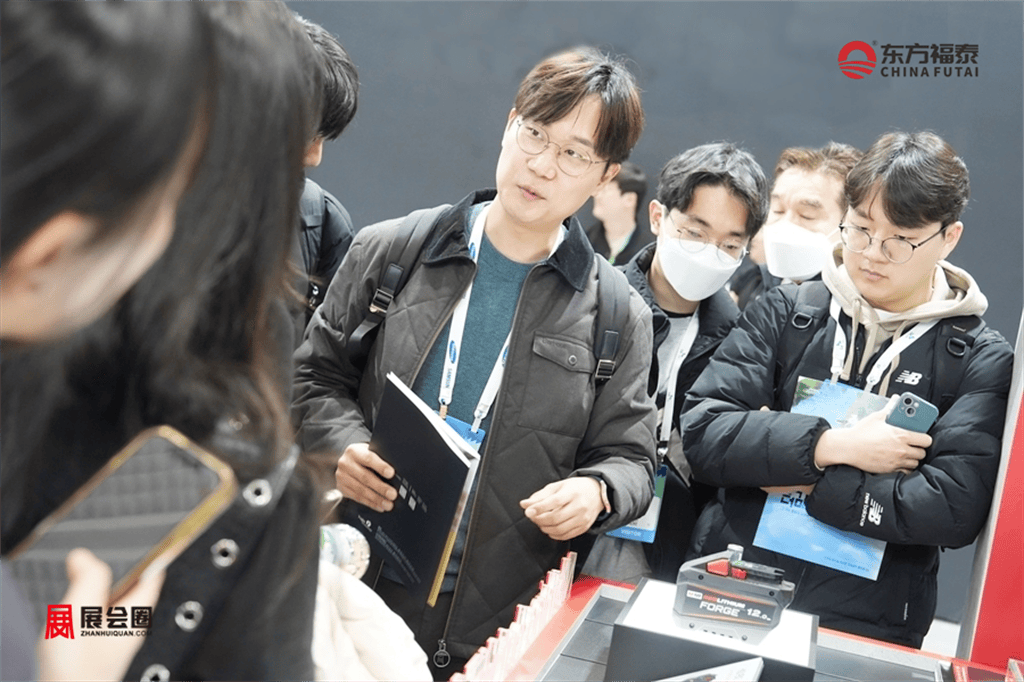
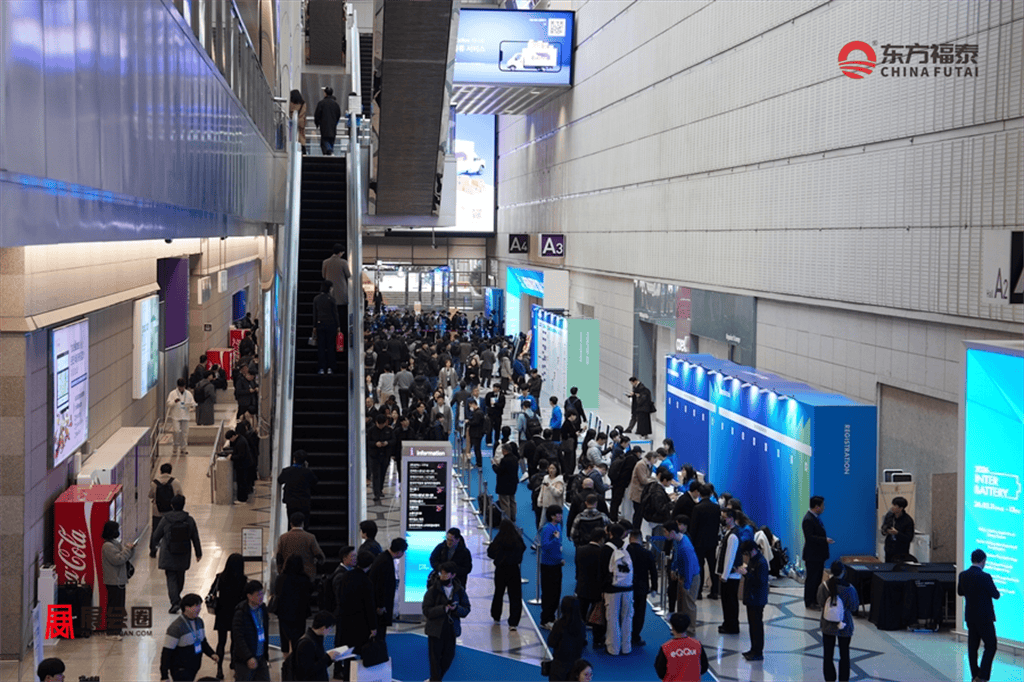
2027年03月10-12日,2027年韩国首尔电池储能展览会InterBattery 2027将继续在首尔举办,是韩国电池产业一年一度最具代表性的专业展览,也是亚太地区规模领先的电池与储能技术交流平台。展会由韩国工业通商资源部与韩国电池产业协会共同主办,自创办以来,逐步形成涵盖材料、设备、电芯、系统集成、储能解决方案与电池回收的完整产业链展示结构。展会通常在首尔 COEX 会展中心举行,依托首尔成熟的会展基础设施与交通网络,吸引来自韩国本土企业、全球电池制造商、储能系统供应商、汽车厂商、材料企业及科研机构的广泛参与。
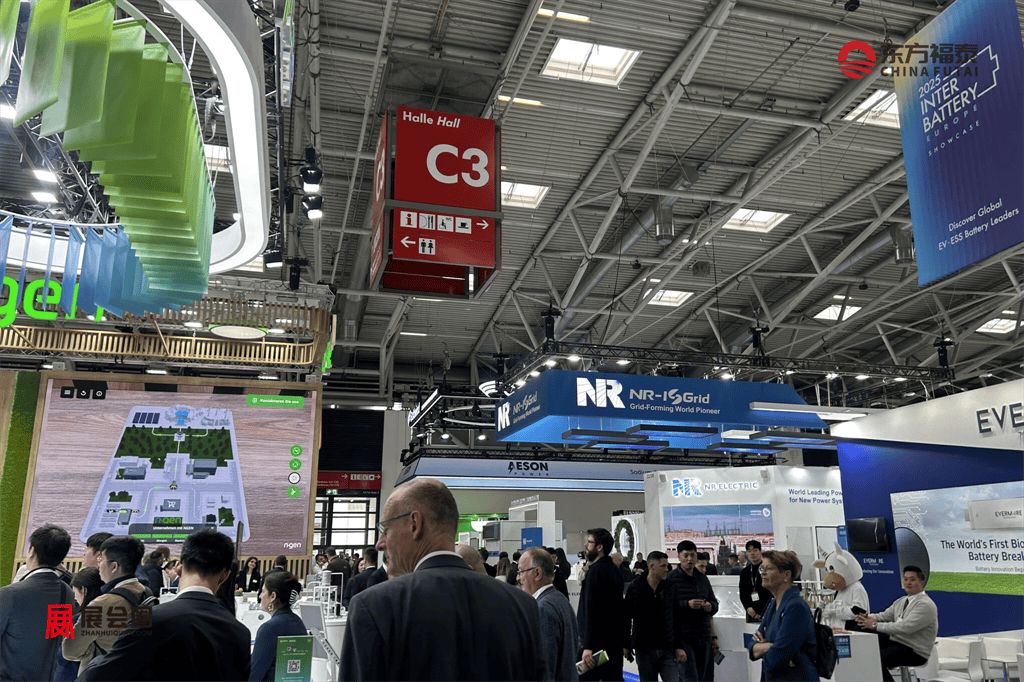
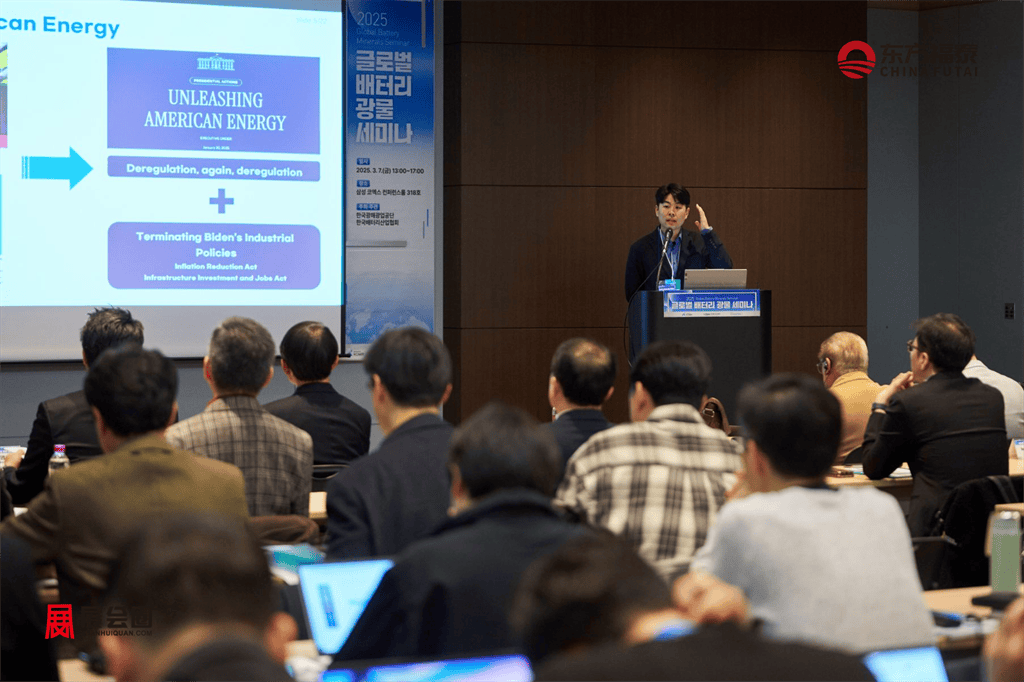
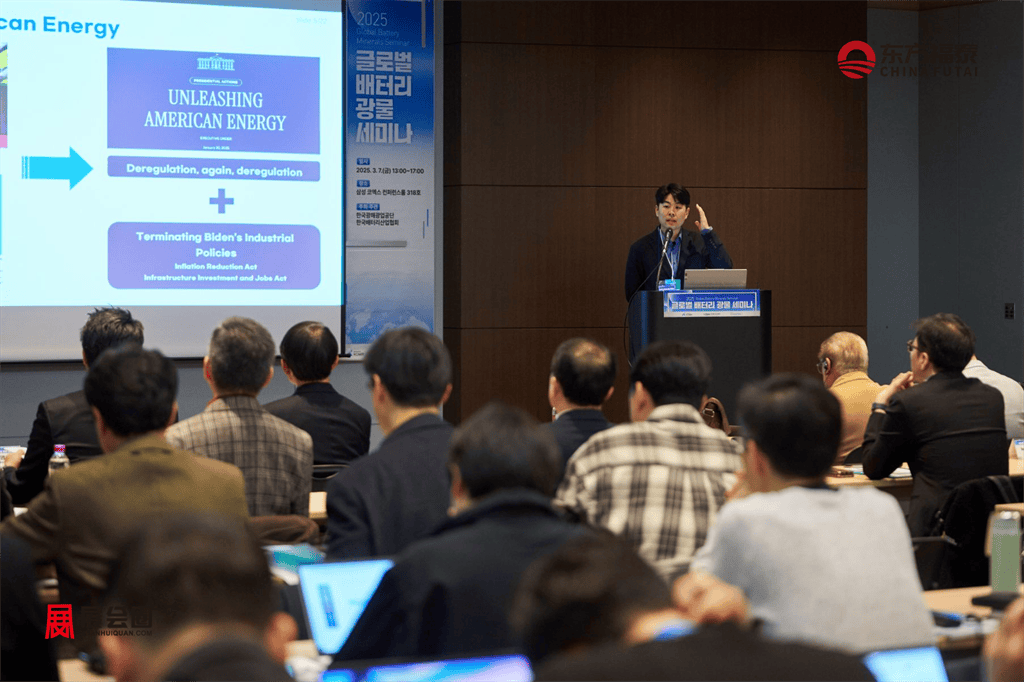
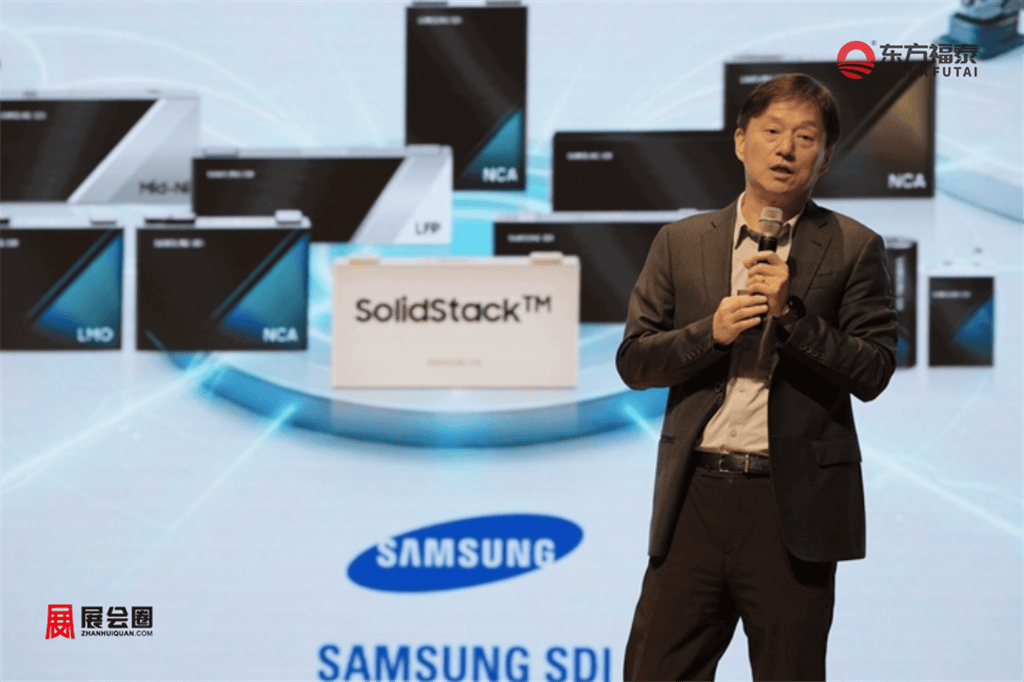
2027年韩国首尔电池储能展览会InterBattery 2027的核心定位是“产业链对接与技术发布”,因此展区布局通常围绕电池材料、电芯制造、储能系统、移动出行电池、次生电池(如 ESS 用 LFP、钠离子等)、电池管理系统(BMS)、能量管理系统(EMS)、测试认证设备以及回收再利用技术展开。展会同期举办的“Battery Conference”与“Next Generation Battery Forum”是行业关注的重点,韩国电池企业会在此发布新一代电芯路线、储能专用电池平台、热管理技术、系统安全标准以及海外工厂布局进展。随着储能在韩国电池产业中的战略地位提升,InterBattery近年也逐步强化 ESS 展区,展示电网侧储能系统、工商业储能、数据中心备电、港口与物流储能解决方案等。
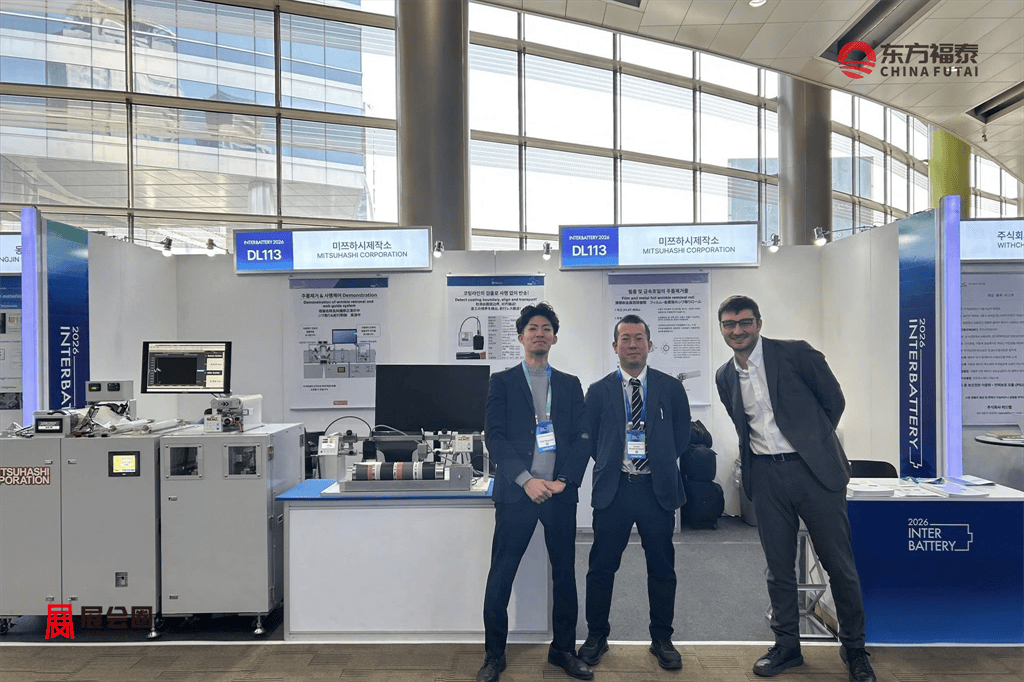
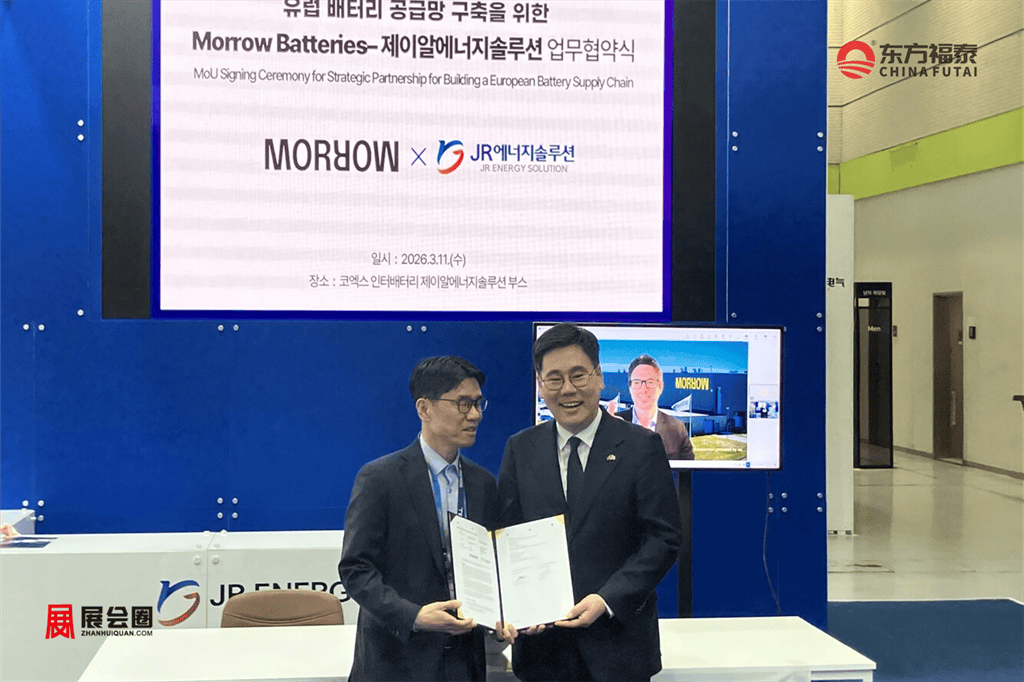
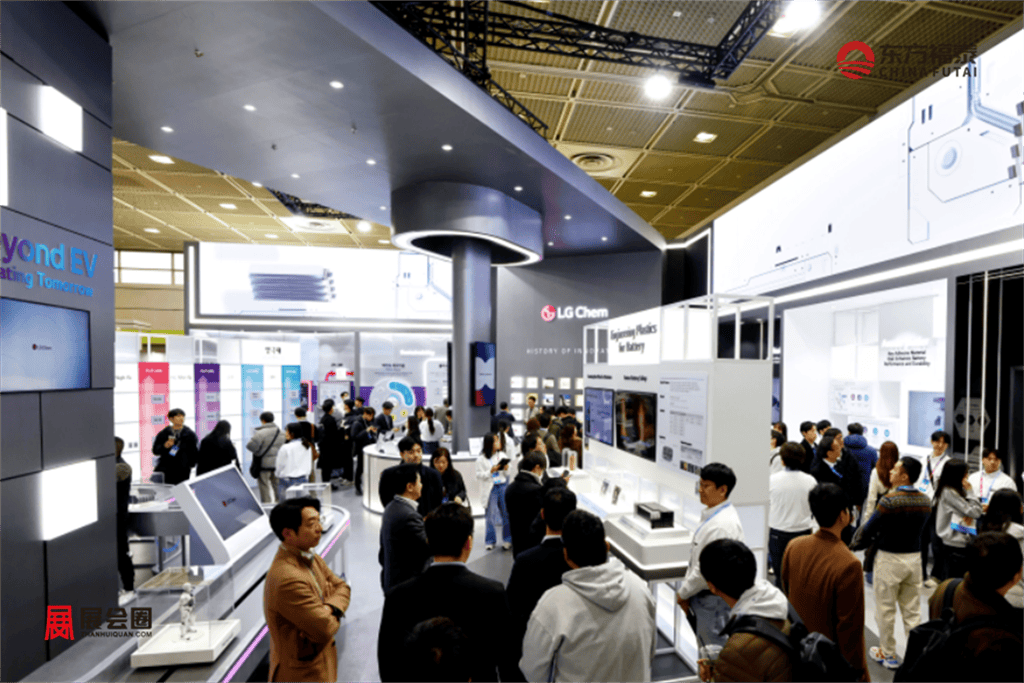
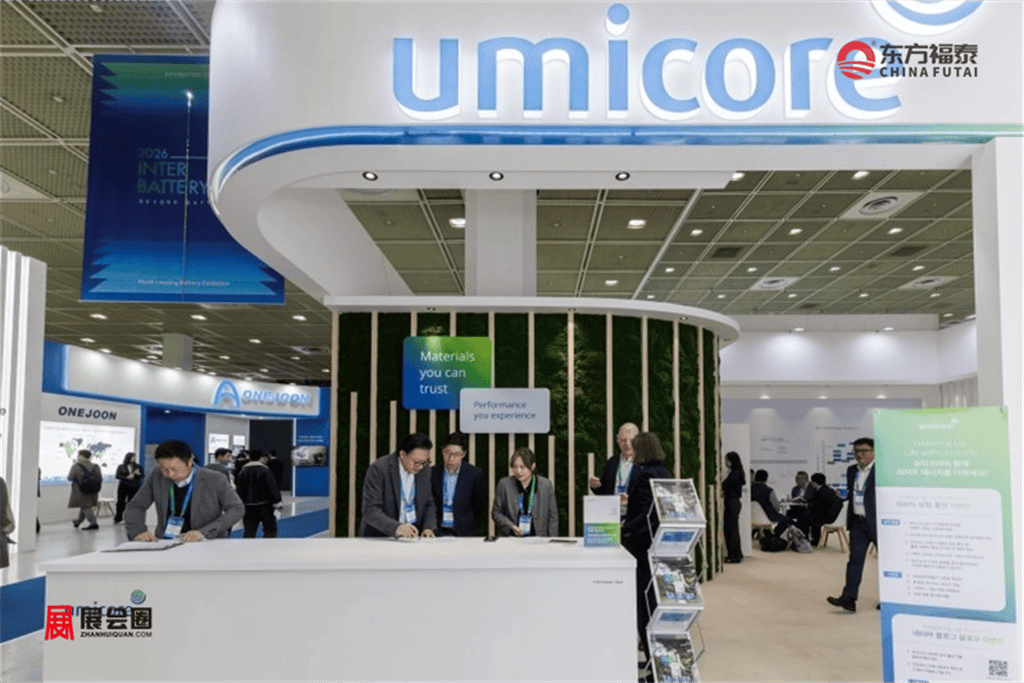
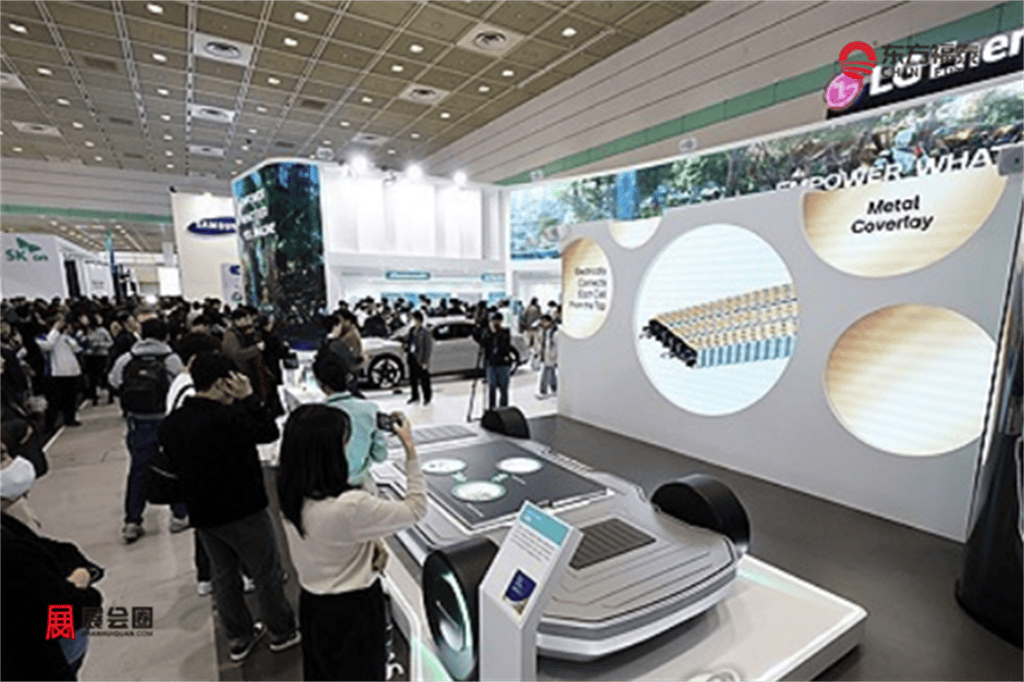
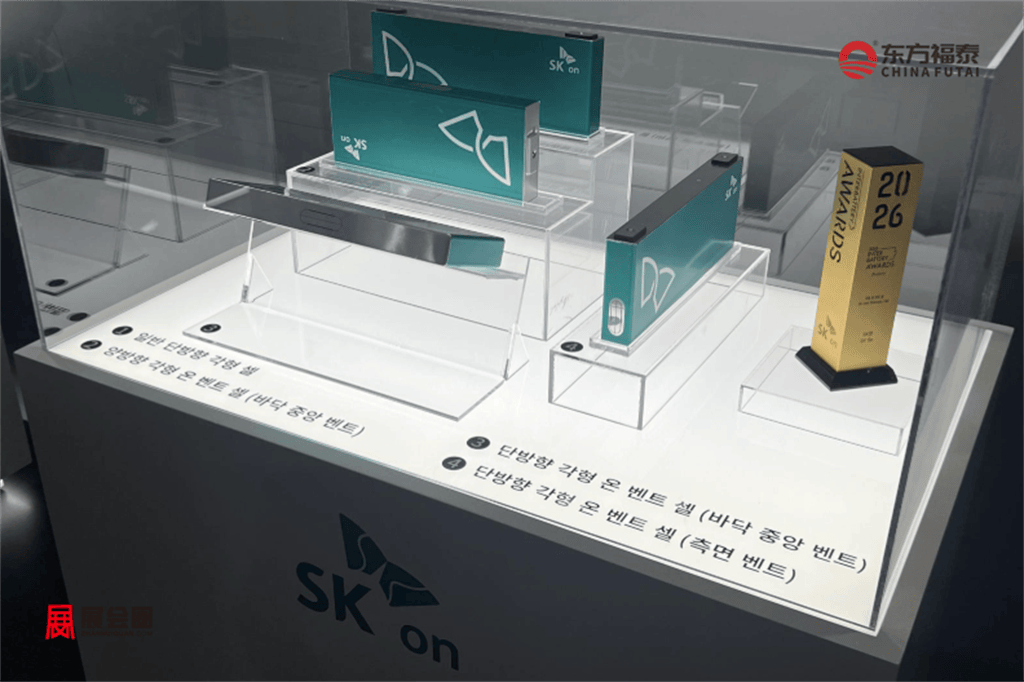
2027年韩国首尔电池储能展览会InterBattery 2027的国际化程度较高,参展企业不仅包括 LG Energy Solution、Samsung SDI、SK On 等韩国电池企业,也吸引来自北美、欧洲与东南亚的储能系统集成商、逆变器厂商、材料企业与设备供应商。由于全球供应链正在经历区域化与本地化调整,InterBattery 成为企业展示合规供应链、海外工厂产能规划与新材料合作的窗口。2027年韩国首尔电池储能展览会InterBattery 2027现场通常会设置专门的“Global Business Plaza”,为参展企业与海外采购商提供一对一商务洽谈空间,促进跨国合作与项目落地。
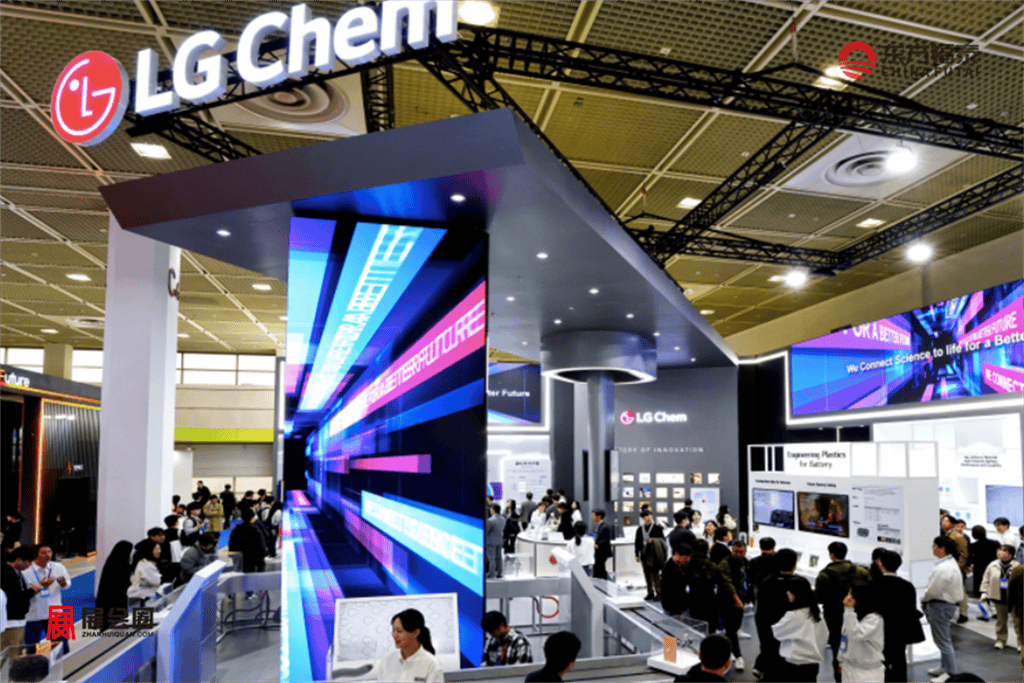
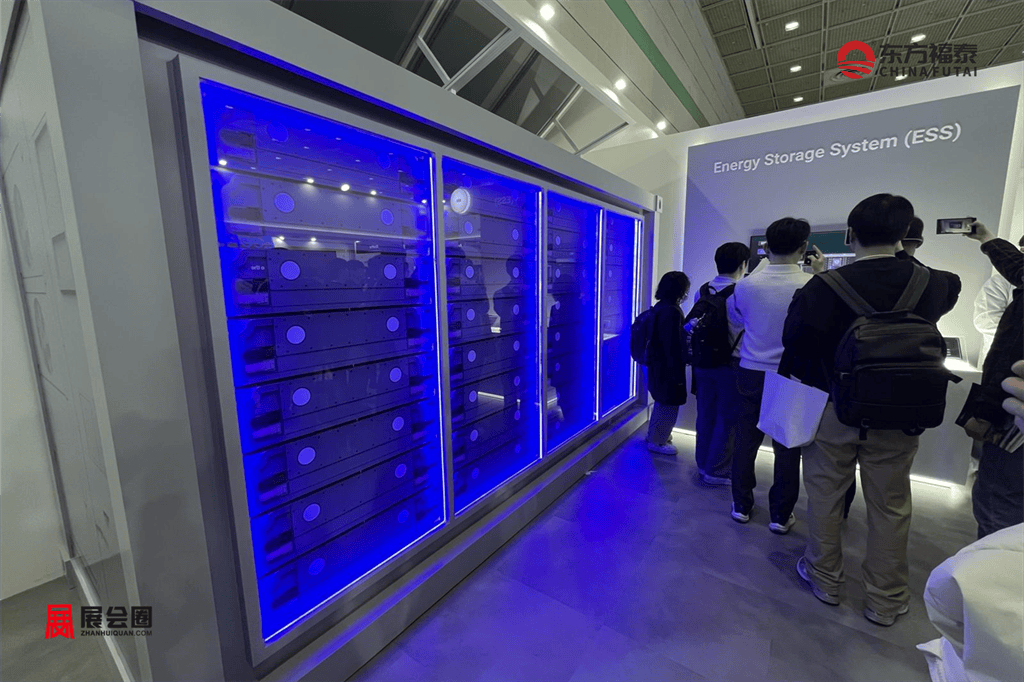
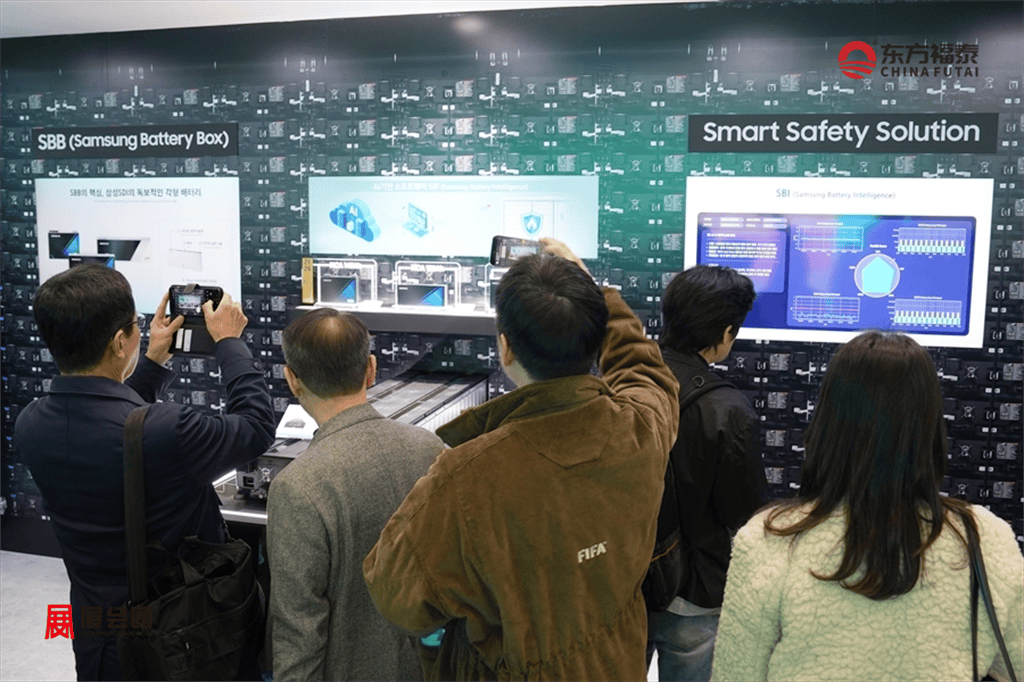
2027年韩国首尔电池储能展览会InterBattery 2027的另一个特点是“技术密度高、应用场景明确”。韩国电池企业在动力电池领域积累深厚,但在储能领域也逐步形成差异化路线,例如高循环寿命电芯、宽温区电芯、面向电网侧的长寿命模组平台、以及强化热失控管理的系统架构。展会中,储能企业会展示室外机柜、集装箱式储能系统、消防与热管理方案、系统监控平台以及全生命周期运维体系。随着韩国对储能安全的监管趋严,展会也成为企业展示符合新规范的系统设计与认证成果的重要场合。
对于韩国本土企业而言,2027年韩国首尔电池储能展览会InterBattery 2027是观察全球储能趋势的重要窗口;对于国际观众而言,它提供了了解韩国电池产业结构、供应链能力与储能技术路线的集中机会。展会的整体氛围偏向专业技术交流而非消费型展示,参观者以行业从业者、采购商、研究机构与投资机构为主。展会期间,首尔的科研机构与企业总部也会同步举办技术开放日与产业交流活动,使 InterBattery成为连接韩国电池产业与全球储能市场的年度节点。

展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
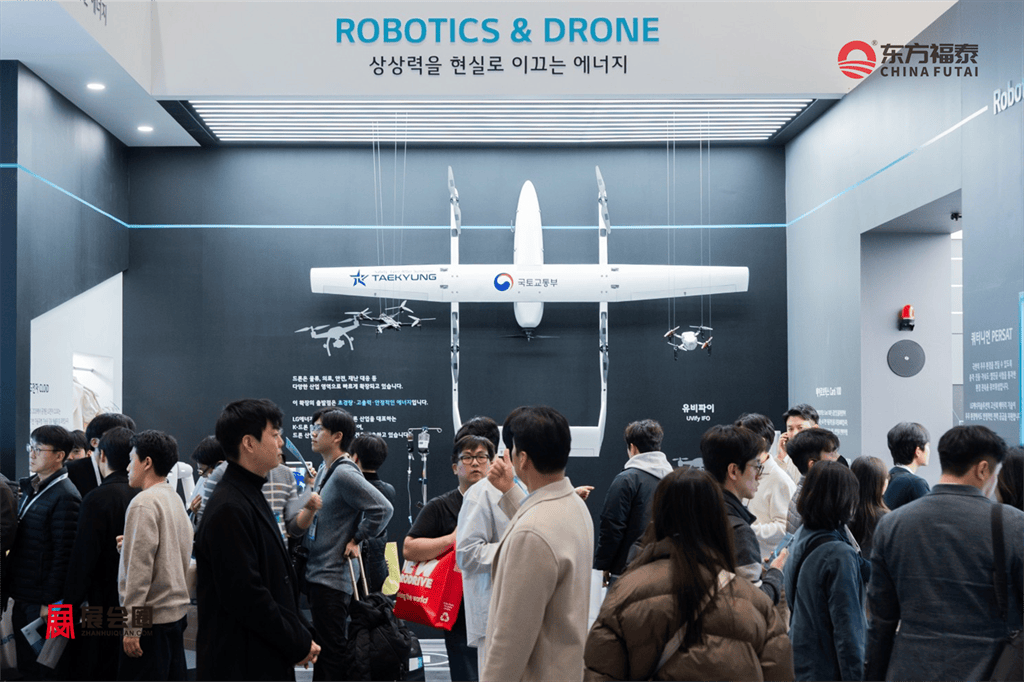
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、韩国电池储能市场规模与增长
韩国储能市场本质上是电池产业延伸出的“第二增长曲线”,既服务国内电力系统,也面向出口项目。根据 Markets NXT 数据,2024 年韩国能源储存市场规模约为 42 亿美元,预计到 2032 年将增至约 118 亿美元,年复合增速约为 13.8%。 这一统计将电网侧、工商业侧与居民侧储能统一纳入,反映的是“系统级”市场,而非单纯电芯出货。
从产能维度看,SMM 预计韩国电池总产量将从 2026 年的 579 GWh 增至 2030 年约 865 GWh,其中储能系统用电池产量将翻倍以上,达到约 215 GWh,复合增速约 19.6%。 储能在整体电池产量中的占比预计从 2026 年的不足五分之一提升至 2030 年的约四分之一,说明储能已从“补充业务”转向结构性支柱。
需求结构上,韩国储能仍以电网侧和工商业侧为主。IndexBox 报告显示,预计到 2030 年,单体规模超过 100 MWh 的电网侧项目将占新增储能容量的 40–50%,而数据中心、工业备电等场景也在快速增加。 居民侧储能渗透率相对德国、日本偏低,主要受住宅电价结构、户用光伏普及率和消防安全规范影响。
增长驱动可以概括为三条主线:
可再生能源并网压力: 韩国可再生能源配比提升与煤电退役计划,使电网对调峰、调频和备用容量的需求持续上升。
出口项目拉动: 北美、欧洲对中国储能产品加征关税后,韩国企业在海外大型储能项目中获得更多订单。
本地产业政策: “K-Battery 战略”将储能视为电池应用的重要方向之一,推动企业在储能电芯、系统集成和软件层面同步布局。
韩国储能市场的增速高于传统电池应用,但仍受电力体制改革节奏、项目审批周期和安全规范调整的约束,呈现“政策驱动、批次放量”的特征。
二、韩国电池储能政策与法规
韩国储能产业高度政策化,几乎所有关键环节都嵌入政府规划和监管框架。早期推动来自《新再生能源法》及其实施细则,对大型商业建筑和可再生能源电站提出配套储能要求,为首批电网侧与工商业侧项目提供了制度基础。
2017–2019 年间多起储能火灾事件,使监管重心迅速转向安全。工业通商资源部(MOTIE)在 2019 年后要求新建 ESS 项目原则上采用室外布置,并对电池仓结构、防火分区、监测系统提出更细致的技术规范,室内工商业储能基本被“政策性收缩”。 这直接改变了系统设计和选型逻辑,也迫使本土企业在外置机柜、防火材料和热失控管理上加大投入。
在产业政策层面,“K-Battery 发展战略”是近年最具代表性的顶层设计。该战略由政府与企业共同承诺约 40.6 万亿韩元投资,目标包括:到 2027 年推动固态电池商业化、构建符合美国《通胀削减法案》(IRA)的关键矿产供应链、以及培养约 1.6 万名电池工程技术人才。 虽然战略重点在动力电池,但储能在技术路线(如 LFP、钠离子、钒电池)和回收体系中被明确纳入。
监管层面还包括:
并网与电力市场规则: 韩国电力公司(KEPCO)的输配电规划中明确储能采购规模和时间表,储能系统参与调频、备用容量等辅助服务市场的规则逐步细化。
消防与建筑规范: 储能系统需满足消防部门和地方政府的审批要求,涉及防火等级、疏散距离、监测与报警系统等。
回收与循环利用: 政策重心正从购车补贴转向电池回收生态建设,储能被视为退役动力电池的主要再利用场景之一。
韩国储能政策呈现“安全优先、产业协同”的特点:一方面通过严格规范控制风险,另一方面通过产业战略和税收优惠引导企业在新技术和新应用上加码。
三、韩国电池储能竞争格局
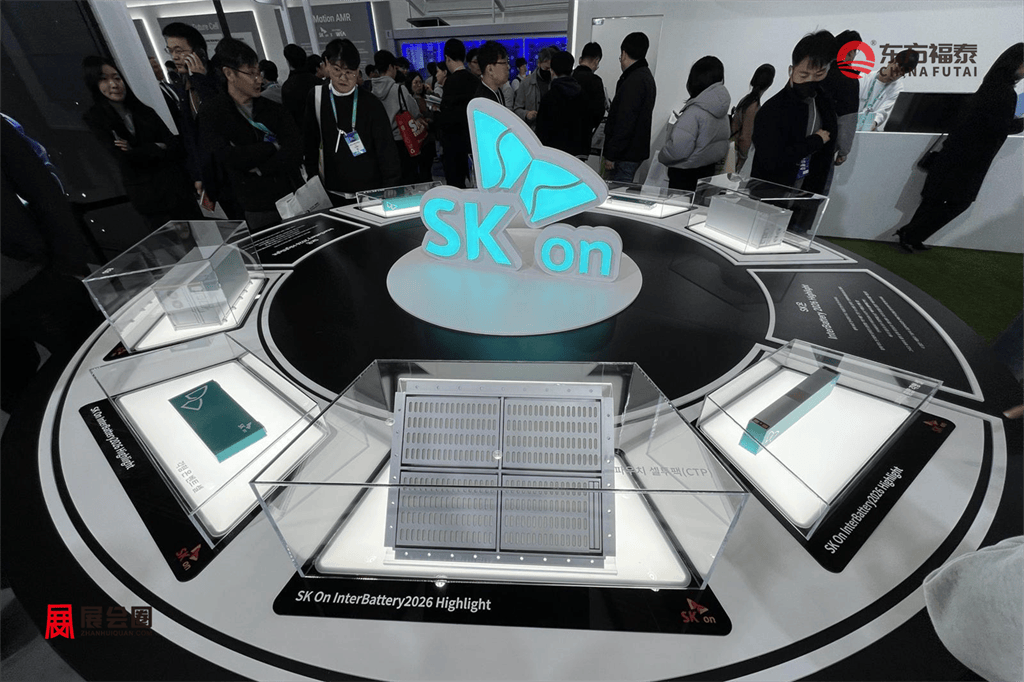
韩国储能竞争格局的核心,是几家大型电池企业与系统集成商之间的协同与分工。电芯端由 LG Energy Solution、SK On、Samsung SDI 等“电池三巨头”主导,它们在动力电池领域积累的技术和产能,部分转化为储能电芯与模组供应能力。
系统集成与电网解决方案领域,则有 Doosan GridTech、Hyundai Electric 等企业参与,负责 PCS(变流器)、电池管理系统(BMS)、能量管理系统(EMS)以及整体项目实施。 在大型电网侧项目中,往往形成“电芯供应商+系统集成商+施工与运维单位”的联合体,参与 KEPCO 或海外电力公司招标。
竞争格局有几个特点:
纵向一体化趋势: 部分电池企业开始向系统集成和软件层面延伸,以提升项目议价能力和生命周期收益。
海外本地化布局: 韩国企业在北美和欧洲建设电池与储能系统工厂,以应对关税和本地化要求,同时更接近需求中心。
技术路线多元化: 在传统三元体系之外,企业加快 LFP、钠离子、固态等路线布局,以适应不同储能场景的成本与安全需求。
从市场份额看,韩国本土储能项目中,电芯供应高度集中于上述几家企业;但在海外项目,韩国企业需要与中国、欧洲供应商竞争,价格与技术指标的压力更大。IndexBox 报告指出,高循环寿命和宽温区电池在韩国市场可获得 25–35% 的价格溢价,这为本土企业在高端储能项目中提供了空间。
四、韩国电池储能消费与应用需求
韩国储能需求主要集中在四类场景。
第一类是电网稳定。韩国电网缺少与邻国的大规模互联,发生局部供需失衡时没有其他国家电网可以直接提供支撑,因此储能对频率调节、峰值负荷管理和新能源波动控制具有现实价值。
第二类是可再生能源消纳。济州最典型。当地风电、光伏发展较快,部分时段出现新能源发电高于电网实际消纳能力的情况,储能可以把低需求时段的电力转移到需求较高时段。
第三类是大型工业用户。韩国半导体、电池、汽车和石化产业集中,用电负荷大,对电压质量和供电连续性要求较高。储能可以作为备用电源、削峰设备和能源管理系统的一部分。

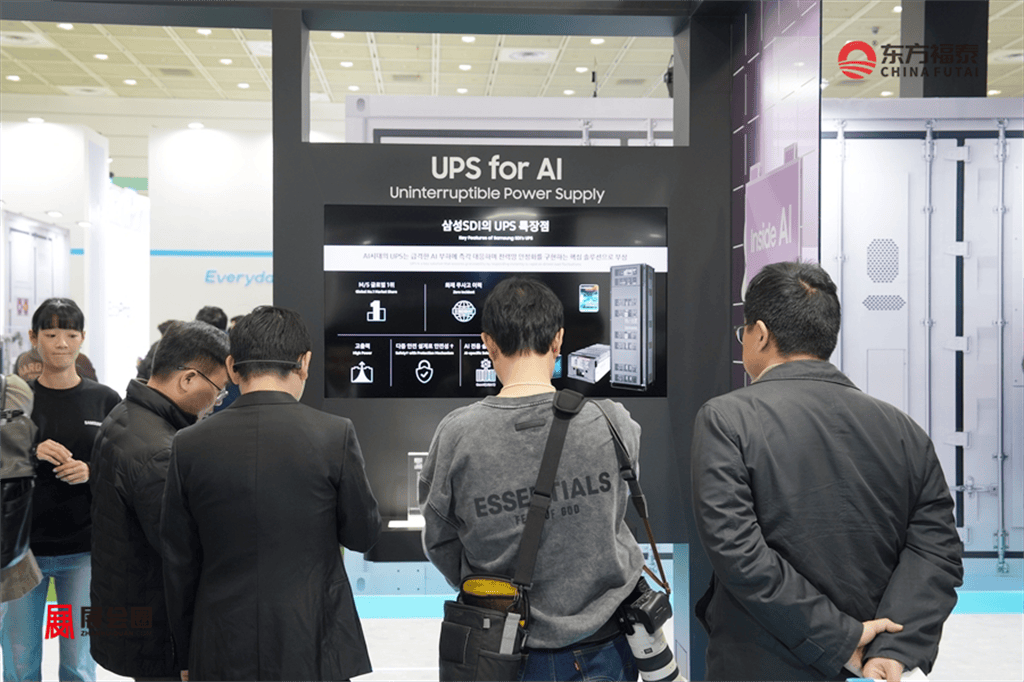
第四类是数据中心和分布式能源。随着AI计算和数据中心用电增长,稳定电力供应的重要性提高。IEA特别指出,半导体和数据中心等产业对韩国电力系统可靠性的要求正在提高。
住宅储能和普通工商业储能则没有形成过去预期中的高速增长。APEC资料显示,韩国用户侧ESS在2018年前后达到较高水平,随后由于补贴退出和安全问题影响,市场一直没有恢复到原有规模
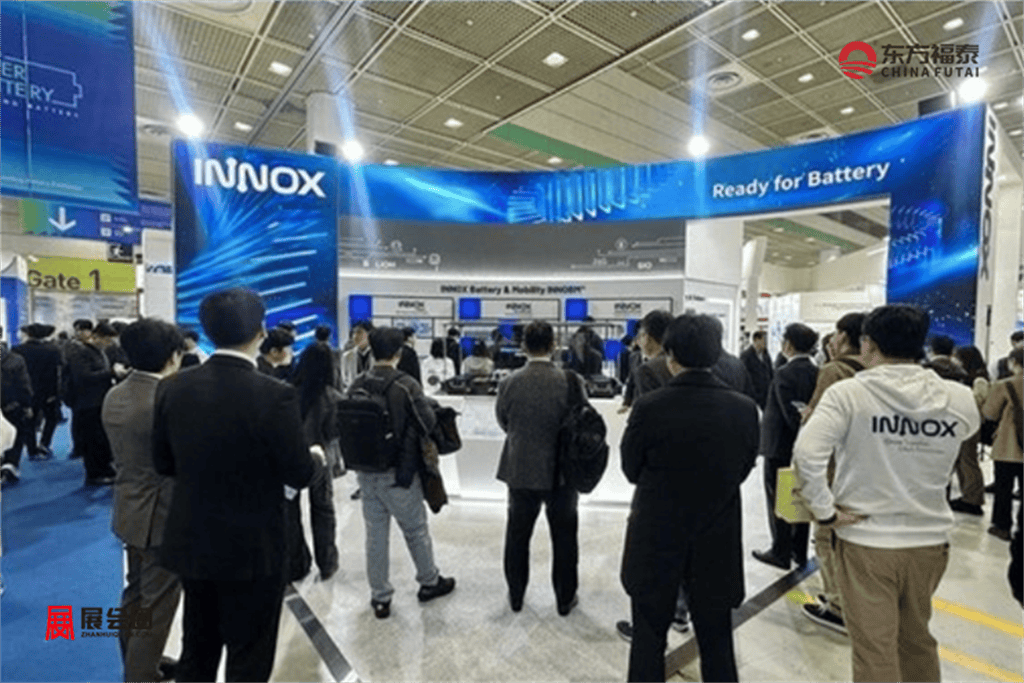
五、韩国电池储能渠道与分销
韩国储能的渠道结构与传统消费电子或家电截然不同,更接近工程项目与基础设施建设的模式。电网侧和大型工商业项目通常通过以下路径运作:电力公司或业主发布招标→系统集成商与电池企业组成联合体投标→中标后负责设计、施工、调试与运维。
在海外市场,韩国企业多通过 EPC 总包商、电力公司或开发商渠道进入项目:
直接供货模式: 电池企业向海外系统集成商或 EPC 提供电芯与模组,由后者完成系统集成。
联合开发模式: 韩国企业与当地能源公司共同开发项目,分享收益和风险。
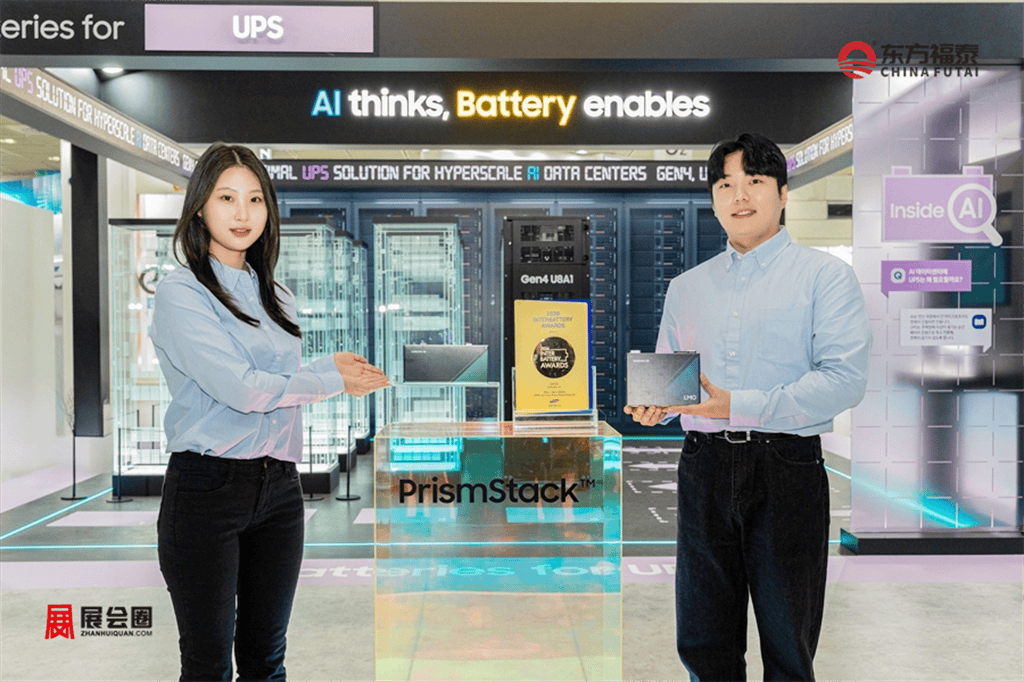
国内工商业侧项目则常由本地工程公司或设备供应商主导,与电池企业和 PCS 厂商形成合作网络。渠道中介角色包括:设计院、咨询机构、金融机构等,它们在项目可行性研究、技术方案评估和融资安排中发挥作用。
居民侧储能渠道相对简单,多通过光伏安装公司或电力服务商打包销售,但规模有限。由于消防规范和经济性约束,居民侧储能尚未形成类似日本“户用储能+家电渠道”的成熟模式。
渠道的一个重要特征是“项目制”:每个储能系统往往对应一个独立项目,涉及多方协作和长期运维。这也意味着渠道竞争不仅是价格竞争,更是方案能力、施工质量和运维服务的综合比拼。
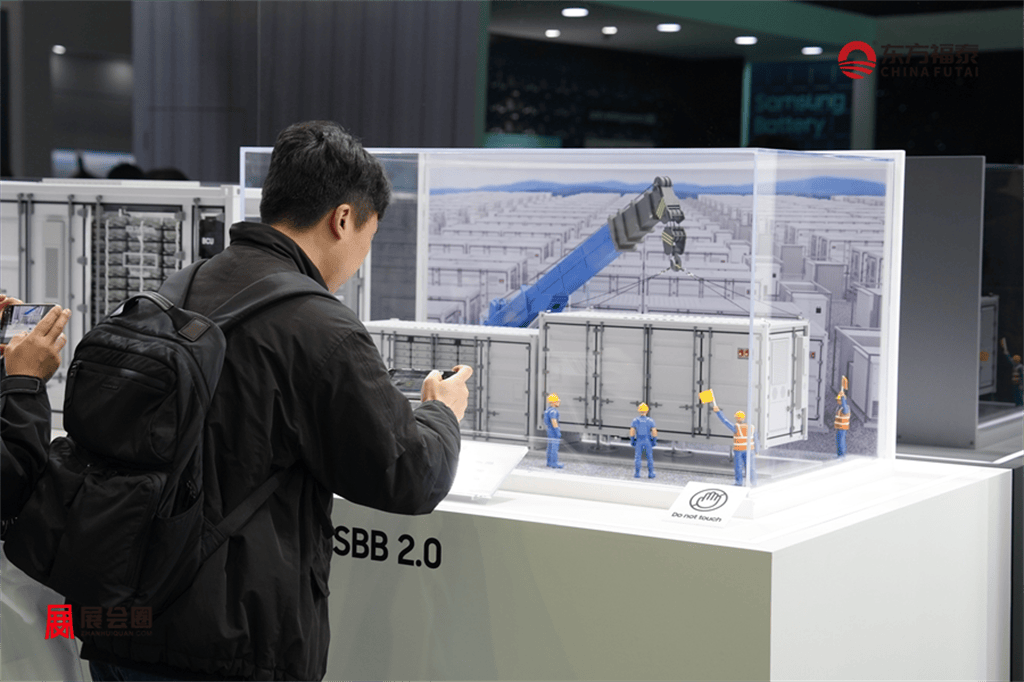
六、韩国电池储能基础设施与配套
韩国储能基础设施既包括物理层面的电网和站点,也包括产业链配套。电网方面,韩国拥有较为完善的输配电网络和调度系统,储能系统多以变电站或工业园区为节点接入。KEPCO 的输配电规划中,将储能视为电网灵活性的重要组成部分。
产业链配套方面,韩国已形成从锂盐、镍、钴等原料,到前驱体、正极材料、电芯、系统集成和回收的完整价值链,但在部分上游环节仍依赖进口。SMM 指出,韩国在锂上游加工和部分 LFP 原料上存在结构性缺口,对中国供应链的依赖度较高。 这对储能项目的成本和交付周期产生影响。
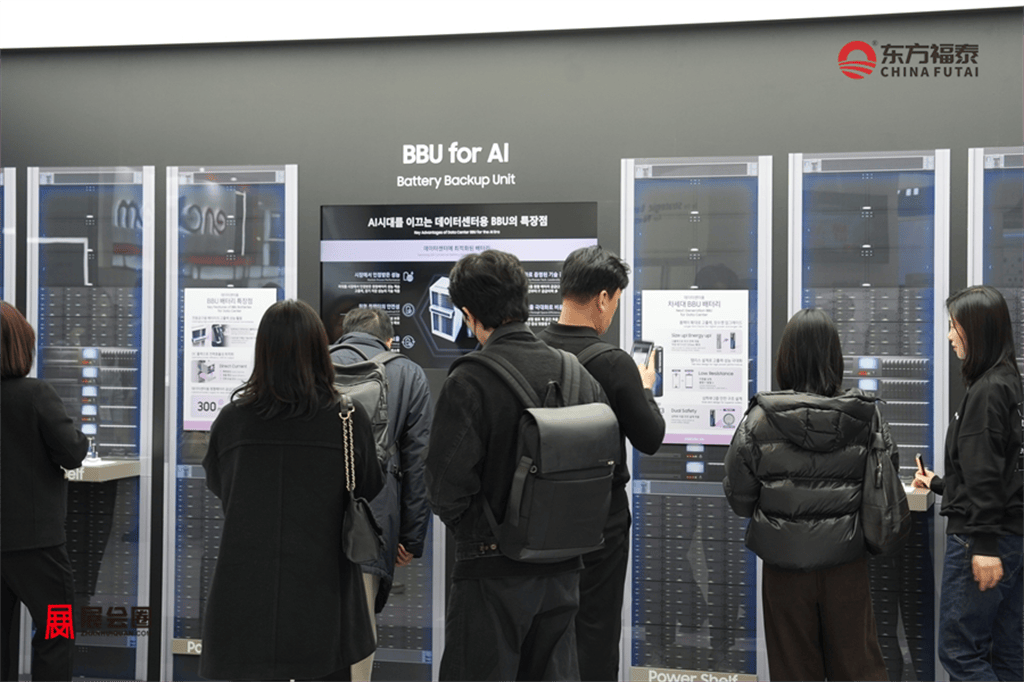
基础设施配套还包括:
测试与认证体系: 储能系统需通过电力公司、消防部门和第三方机构的测试与认证,涵盖安全、性能和并网兼容性。
回收与再利用设施: 回收企业对“黑粉”进行资源化处理,将锂、镍、钴等重新投入原材料生产环节,为储能和动力电池提供再生资源。
研发与人才基地: 政府支持建设电池研发中心和专业院校,为储能相关技术(如 BMS、EMS、热管理)提供研发和人才保障。
城市特点也影响储能基础设施布局。首尔、釜山等大城市土地紧张,储能站点多采用紧凑型设计并与现有变电站或工业设施结合;地方城市则更有空间建设大型室外储能站。消防和噪音规范要求储能设施在选址和设计阶段就考虑周边环境和居民感受。
七、韩国电池储能痛点与机会
韩国储能发展过程中,痛点与机会往往并存。主要痛点包括:
安全与公众信任: 早期火灾事件对社会认知造成影响,监管趋严虽提升安全水平,但也增加项目成本和审批时间。
上游依赖与成本波动: 部分关键原料和组件仍依赖进口,价格受国际市场和汇率影响较大,项目预算存在不确定性。
电力市场机制: 辅助服务市场和容量补偿机制尚在完善中,储能收益模式相对复杂,影响部分项目的投资意愿。
与此同时,机会也相当明确:
储能需求增量: SMM 预计 2026–2030 年全球储能系统需求将以约 23% 的年复合增速增长,韩国企业在北美和欧洲储能项目中具备技术和合规优势。
退役动力电池再利用: 随着电动汽车保有量提升,退役电池可为储能提供低成本容量,缓解部分成本压力。
新技术路线: 固态、钠离子、钒电池等新技术在安全性、寿命和成本上有潜在优势,适合在储能场景中试点和推广。
从产业结构角度看,韩国在电芯和系统集成环节具备优势,但在上游资源和部分材料上存在缺口。若能在维持区域供应链协作的同时,逐步实现多元化与本地化,将有机会在全球储能产业中保持稳定地位。

八、韩国电池储能投融资环境与资本动向
韩国储能投融资环境深受产业政策和全球资本流向影响。“K-Battery 发展战略”中约 40.6 万亿韩元的公私合营投资,为电池及储能相关项目提供了长期资金基础。 其中包括对研发、产能扩张和供应链本地化的支持。
在项目层面,电网侧储能多采用电力公司资本支出或与金融机构合作的项目融资模式,收益来源包括容量补偿、辅助服务费用和电价差收益。工商业侧项目则常通过能源服务公司(ESCO)模式或租赁模式运作,企业以节省电费和提升供电可靠性为主要收益。
资本动向呈现几个特点:
向高规格项目集中: IndexBox 报告显示,高循环寿命和宽温区电池在韩国市场可获得显著溢价,资本更倾向于投资此类项目,以降低长期运维风险。
关注海外储能机会: 在美国对中国储能产品征收高关税的背景下,韩国企业被视为替代供应方,相关项目更容易获得国际金融机构和基金的关注。
回收与再利用板块升温: 随着政策重心转向电池回收生态,资本开始布局回收企业和再利用项目,为储能提供再生电池来源。
整体来看,韩国储能投融资环境并非“无风险高收益”,但在政策支持、技术基础和全球需求的共同作用下,呈现出相对稳定的中长期机会。
九、韩国电池储能合作模式与落地案例
韩国储能项目的合作模式多样,但普遍强调跨主体协同。典型模式包括:
电力公司主导型: KEPCO 或地方电力公司作为业主,联合系统集成商和电池企业实施电网侧储能项目,合同周期通常较长。
产业园区与工商业联合型: 工业园区或大型企业与能源服务公司合作建设储能系统,通过合同能源管理或收益分享模式运作。
跨国合作型: 韩国企业与北美、欧洲能源公司共同开发储能项目,利用韩国在电池技术和系统集成上的优势,结合当地的市场与政策环境。
落地案例在公开资料中多以项目类型和规模呈现,而非详细商业条款。例如,IndexBox 报告提到,韩国正在推进多项单体规模超过 100 MWh 的电网侧储能项目,用于支持可再生能源并网和煤电退役。 SMM 则强调,北美储能需求增长与国内项目扩张共同为韩国电池厂商打开新的增长通道,SMM. SMM:韩国电池价值链现状及后市展望 未来储能需求有望翻倍增长?
从合作模式的演变可以看到几个趋势:
从单一设备供货向整体解决方案转变: 电池企业不再只提供电芯,而是与系统集成商共同提供完整储能解决方案,包括软件和运维。
从国内项目向全球布局延伸: 在本土市场积累经验后,韩国企业通过合资、技术合作和本地化工厂等方式参与海外储能项目。
从一次性建设向全生命周期服务延伸: 合同中越来越多地纳入运维、性能保证和回收安排,使合作关系贯穿项目全生命周期。
综合产业结构、消费习惯、政策节奏、城市特点和基础设施来看,韩国储能市场已经从“政策试点期”进入“结构性扩张期”。电池企业、系统集成商、电力公司和金融机构之间的合作,将决定韩国在全球储能产业中的位置,也会塑造未来几年市场的具体走向。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 69
 0