2027年德国慕尼黑电池储能展览会EES Europe 2027
展会圈,你的参展指南!

2027年德国慕尼黑电池储能展览会
The EES Europe 2027
展会时间:2027年06月07-10日
展会地点:德国·慕尼黑
举办周期:一年一届
主办单位:Solar Promotion GmbH、FWTM
同期举办:2027年德国慕尼黑光伏太阳能展览会Intersolar Europe
2027年德国慕尼黑新能源电动车及充电桩展Power2Drive Europe
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
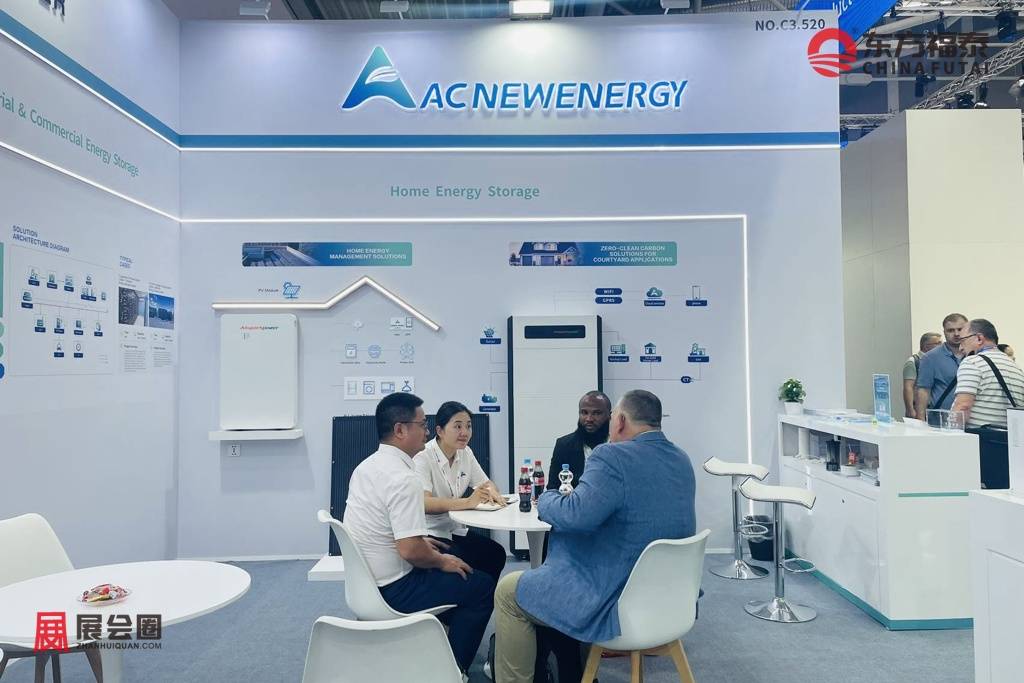
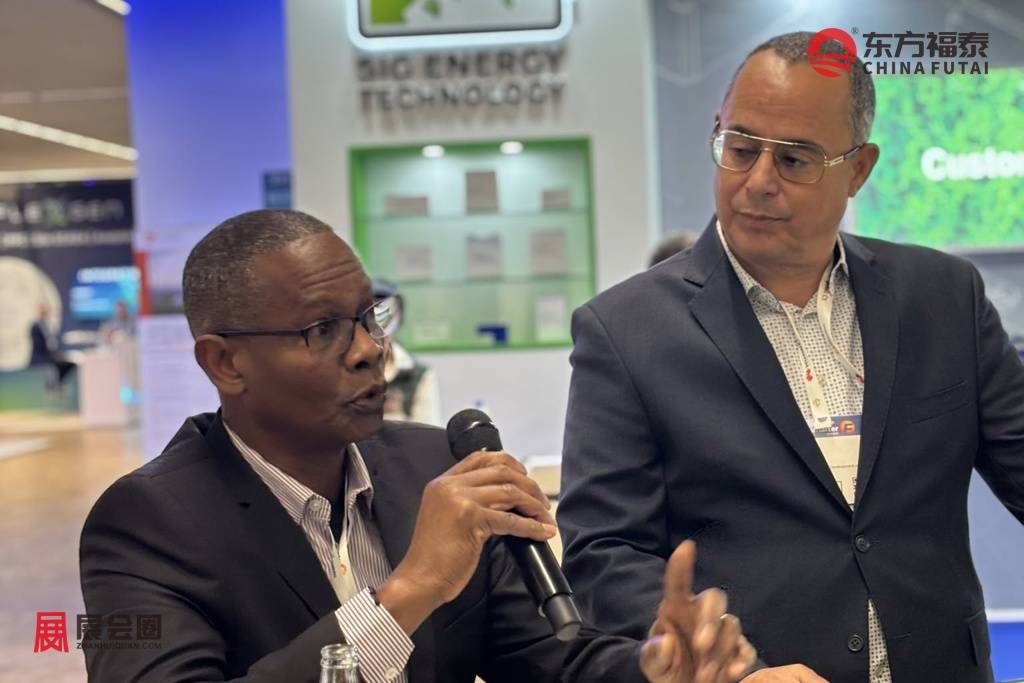
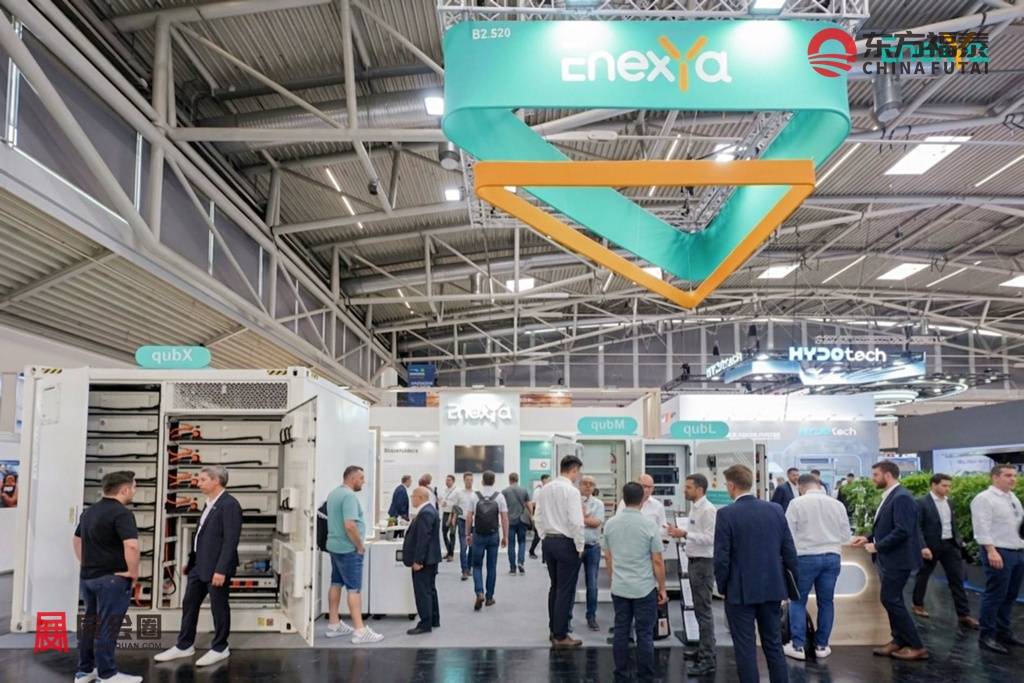
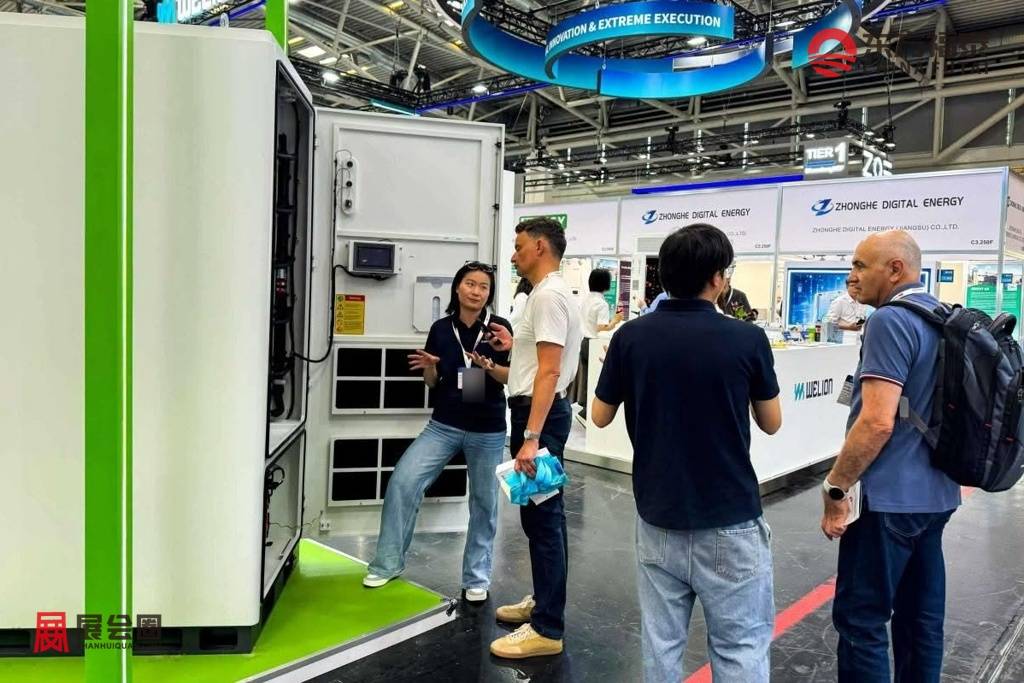
2027年德国慕尼黑电池储能展览会EES Europe 2027将于2027年06月08-10日在德国慕尼黑展览中心举行。该展会定位为欧洲规模较大、国际化程度较高的电池及储能系统专业展览会之一,以“Innovating Energy Storage”为主题,重点围绕储能技术、产业发展趋势以及市场变化展开。
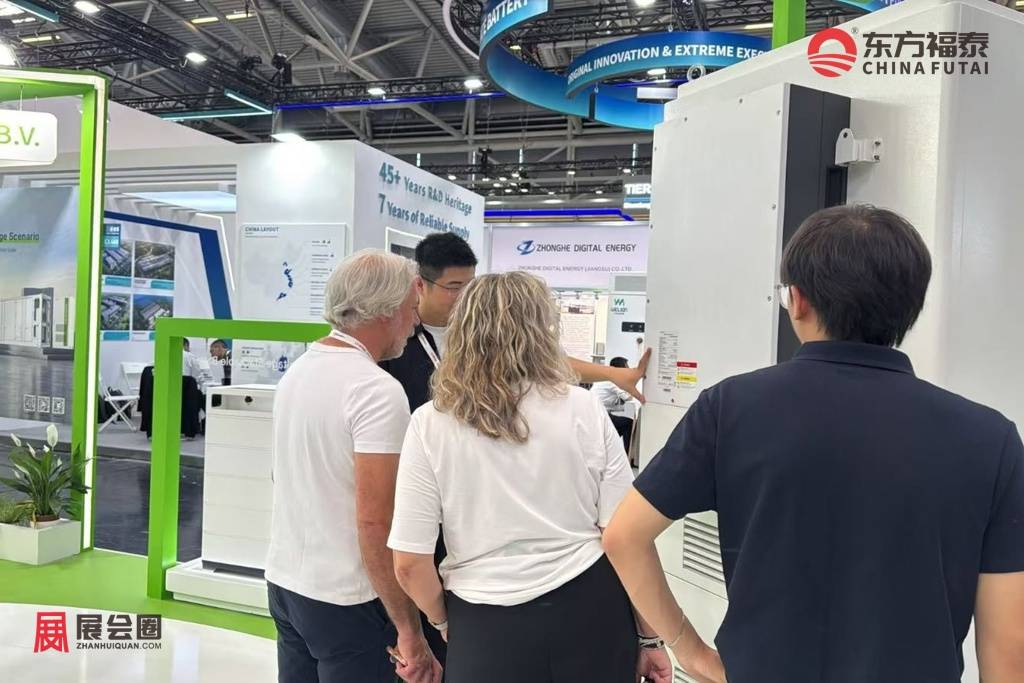
2027年德国慕尼黑电池储能展览会EES Europe 2027面向电池制造商、储能系统供应商、经销商、项目开发商、系统集成商、专业用户以及产业链服务企业。展览内容覆盖储能系统、储能技术、储能系统零部件与设备、电池生产技术、机械及工厂设备,同时延伸至氢能和Power-to-Gas等技术方向。
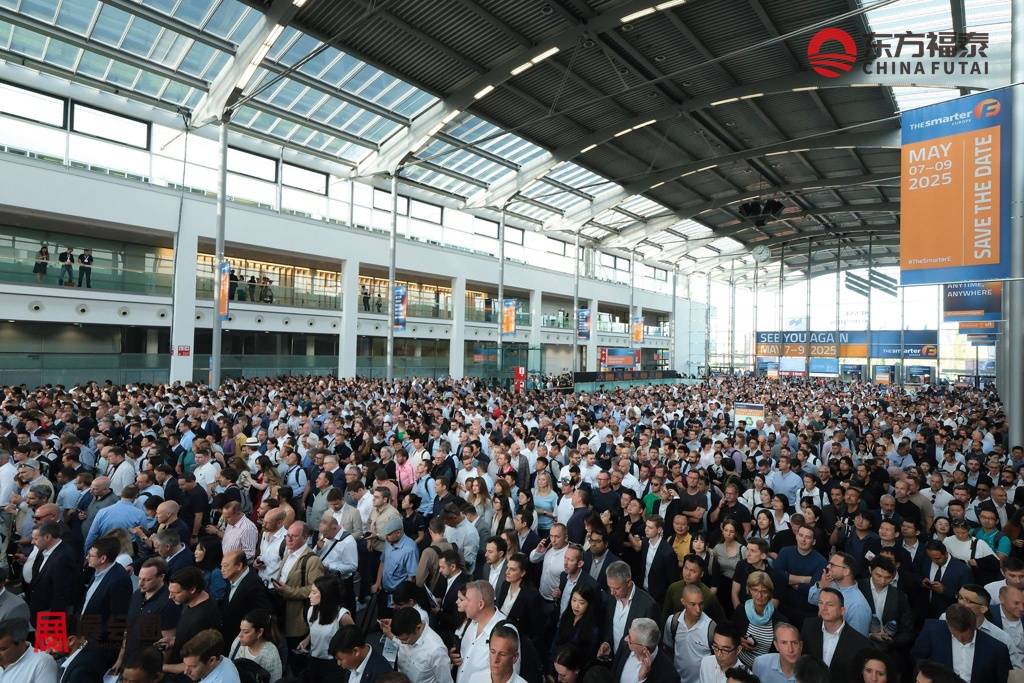
作为The smarter E Europe的重要组成部分,该展会与Intersolar Europe及Power2Drive Europe同期举办。2027年The smarter E Europe整体预计汇集2600余家展商,展览面积约20万平方米,展馆覆盖B0-B2、C1-C4馆及室外展区,由此形成光伏、储能、电动交通及能源管理等多个能源产业板块之间的集中展示。
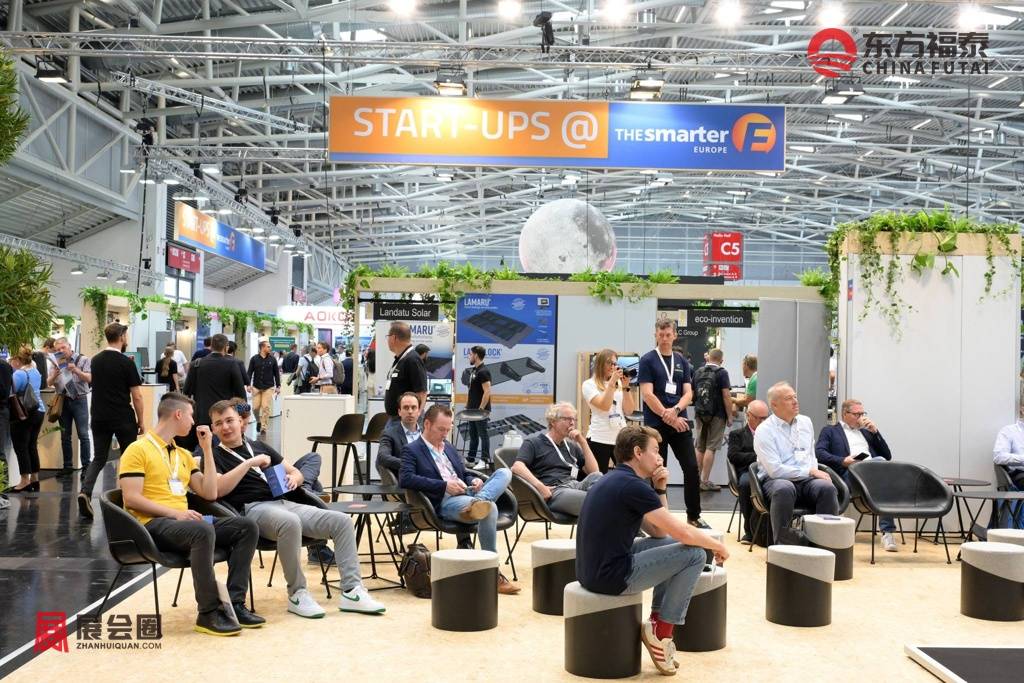
在电池产业方面,2027年德国慕尼黑电池储能展览会EES Europe 2027继续设置电池生产技术相关展示区域,内容涉及电芯和模组生产设备、系统组装、正极材料、电解液、涂层材料、自动化生产、电池测试、回收及认证等环节。其中,B2馆设置Battery Upstream相关展示区域,进一步覆盖电池上游及生产制造技术。
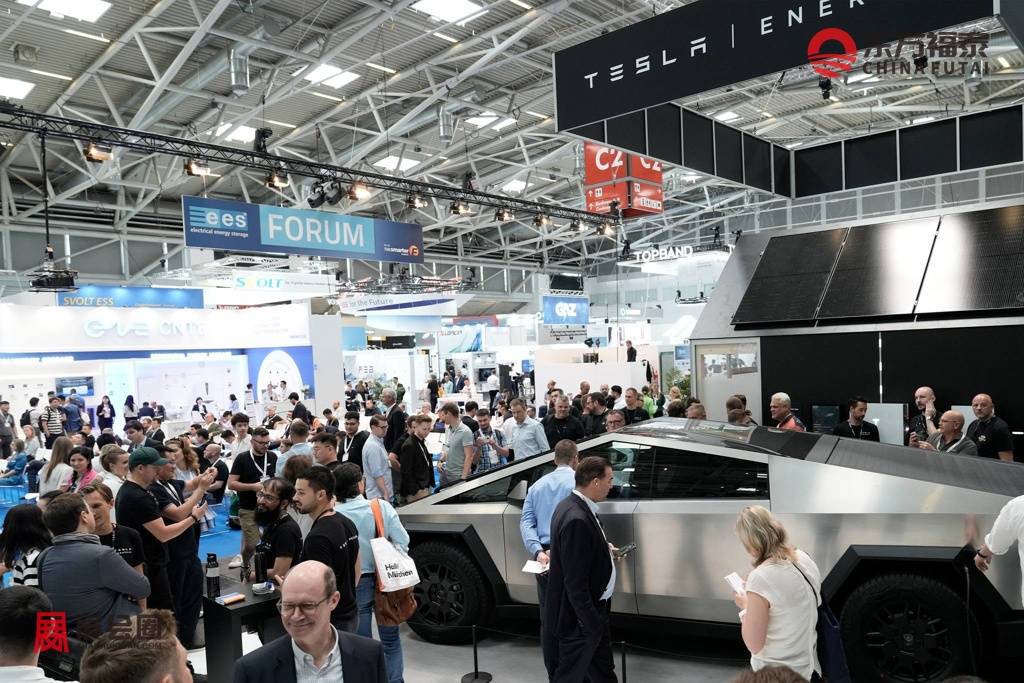
除产品展示外,展会同期还设置ees Innovation Hub、ees Forum、Hydrogen Dialogue等专业活动。其中,ees Innovation Hub侧重研究机构与产业企业之间的交流,涉及电池研究、人工智能在电池领域的应用、新型储能技术以及不同储能场景案例;同期举行的ees Europe Conference则安排在2027年06月07-08日,为行业参与者提供电池技术、储能市场及产业发展议题的进一步讨论空间。
展品范围:
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
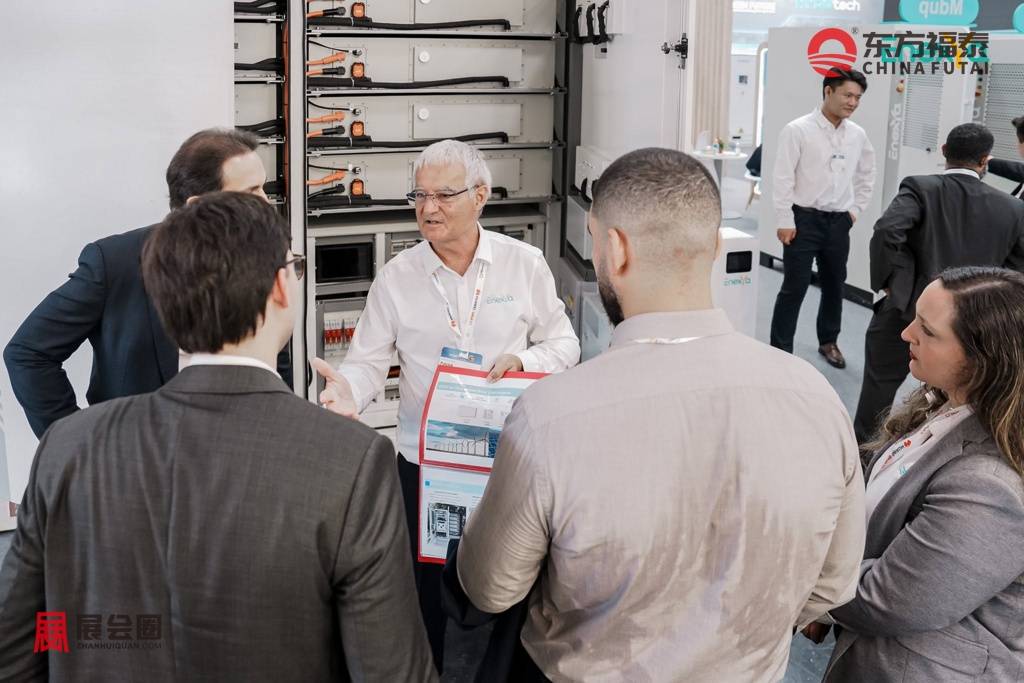
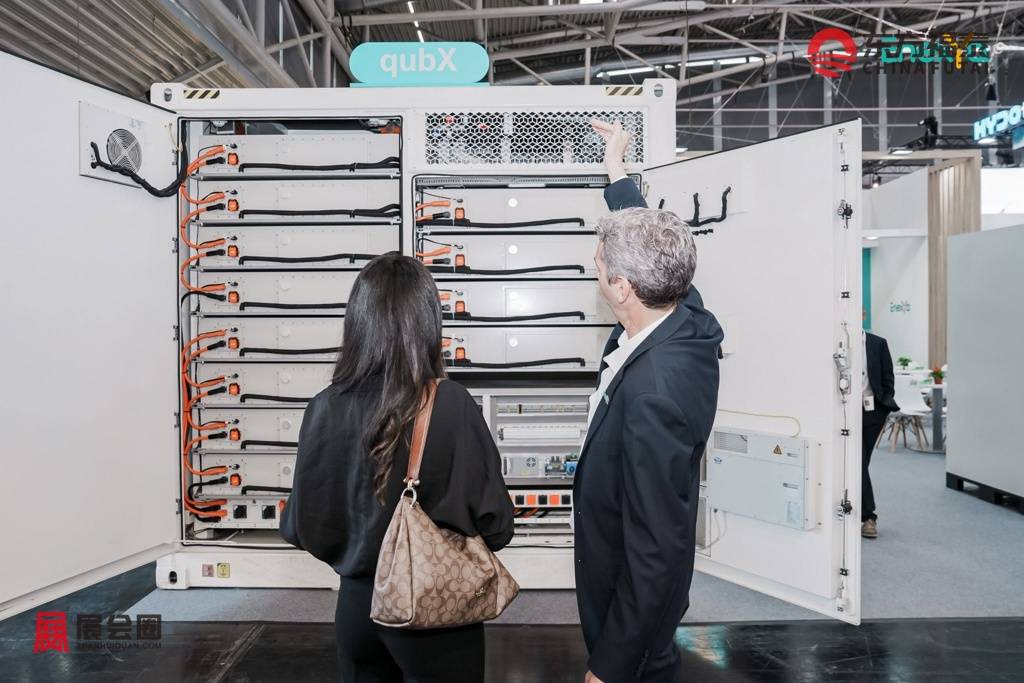
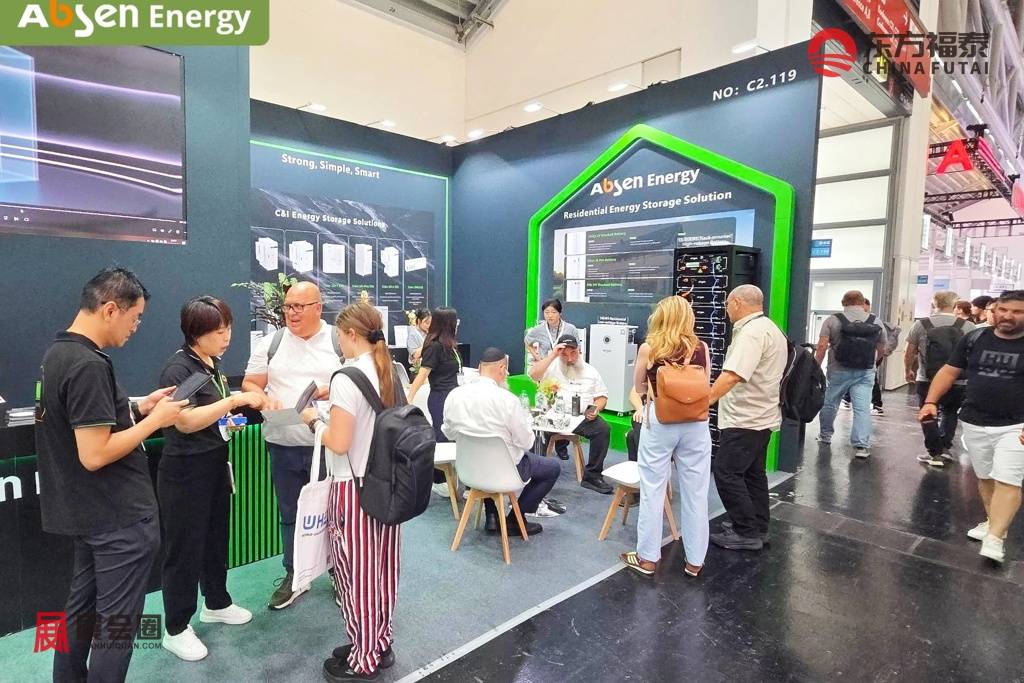
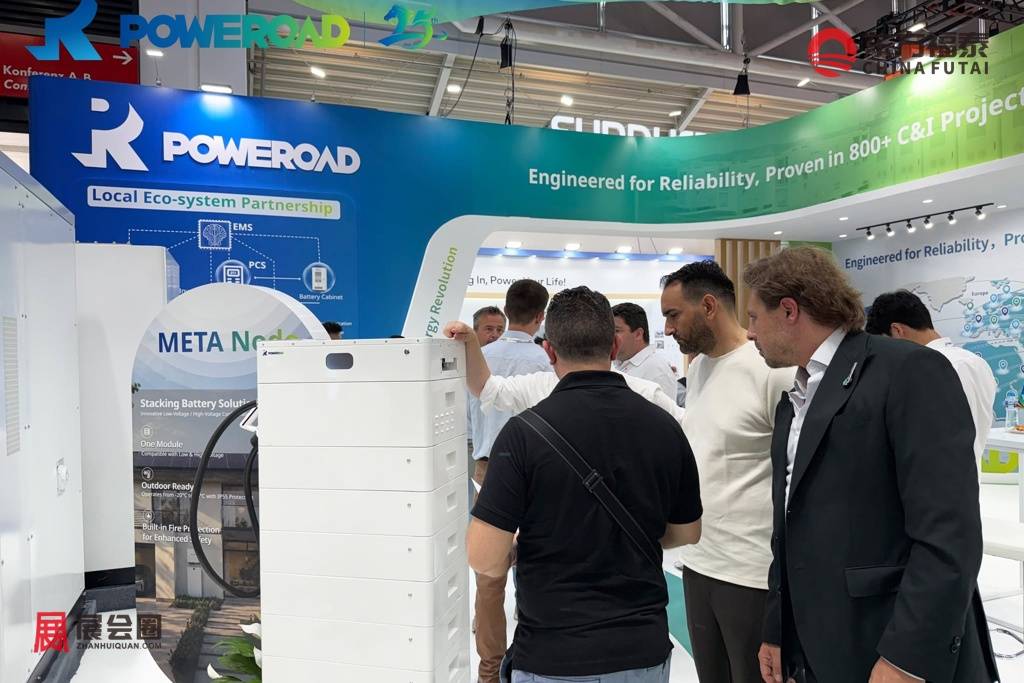
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
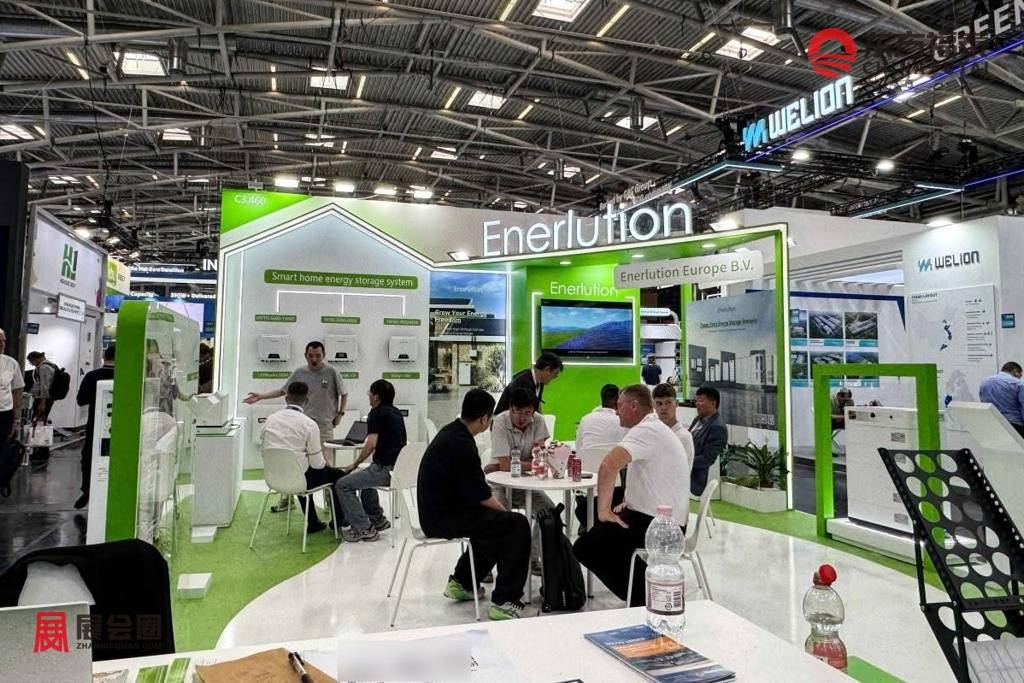
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
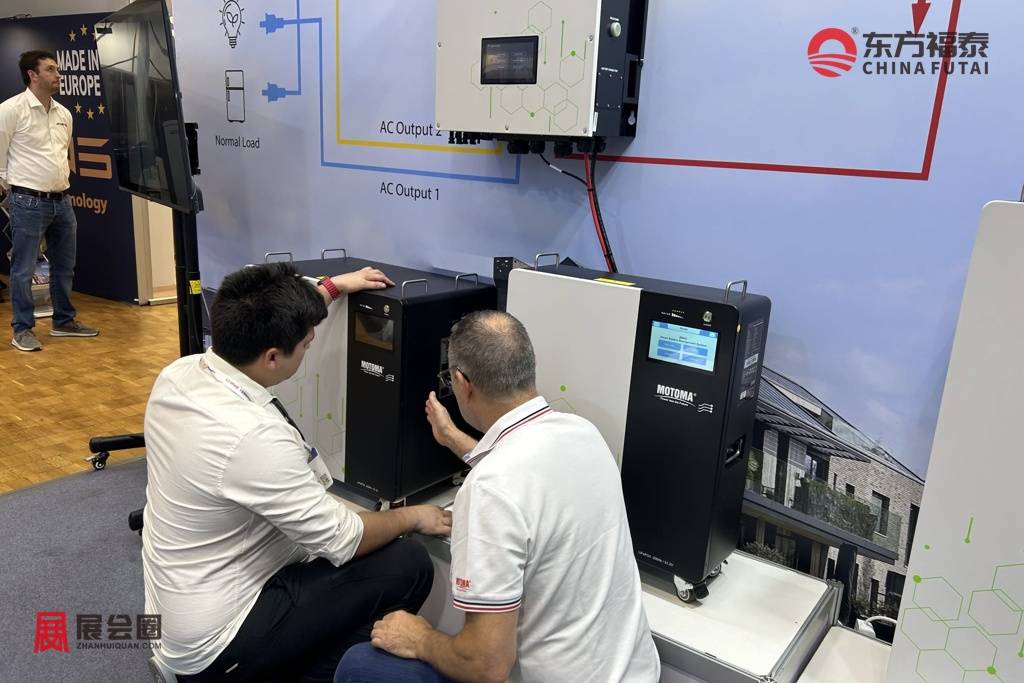
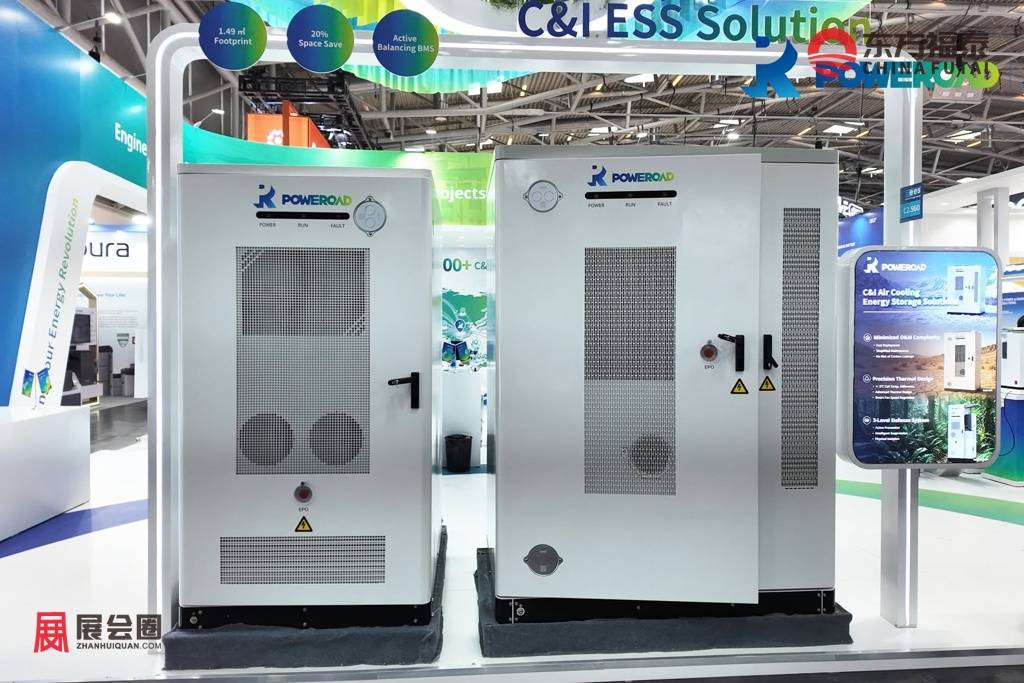
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。

七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、德国电池储能市场分析
1.德国储能市场已经形成“户储存量大、大储增速快”的双层结构。
德国长期是欧洲家庭储能装机较集中的市场。根据2026年发布的P3 Group与亚琛工业大学ISEA分析,德国2025年新增家庭储能约55万套,对应新增容量约4.57GWh;进入2026年后,一季度新增水平与2025年同期大致持平。与前几年户储快速普及相比,当前家庭市场增长趋于平稳,但庞大的光伏用户基础仍维持较高的新增需求。
2.大型电池储能正在成为新增容量的主要增长来源。
德国联邦网络局数据显示,截至2025年10月,全国功率超过999kW的大型电池储能已投运约2.4GW,储能容量约3.2GWh;登记规划项目约5GW、10.4GWh。进入2026年后建设节奏明显加快,EnBW引用行业统计称,截至2026年6月,德国大型储能容量已达到约5.9GWh,仅6月单月就新增约500MWh。
3.潜在项目规模远高于目前实际装机。
联邦网络局统计显示,2024年中压及以上电网收到9710项电池储能并网申请,对应约400GW功率和661GWh容量,而获得并网许可的项目约25GW、46GWh。更早的输电网统计中,仅四家输电系统运营商收到的大型储能申请就达到226GW。庞大的申请量说明市场开发热度较高,但也意味着未来实际装机规模将越来越取决于并网资源、项目成熟度和经济性,而不能直接按项目储备量计算。
4.电价波动正在为储能形成明确的市场需求。
德国2025年可再生能源占实际发电量58.8%,全年出现573个负电价小时。2026年上半年,光伏发电增加以及日内电力供需差异进一步强化了低价时段充电、高价时段放电的需求。Fraunhofer ISE指出,德国储能容量在2026年上半年由约25.4GWh增至29.3GWh,但日内电量转移仍存在明显缺口。
二、德国电池储能产业细分
1.家庭储能
主要与住宅屋顶光伏配套,用于提高光伏自用率,并逐步接入热泵、电动汽车和家庭能源管理系统。德国户储市场已经较为成熟,2025年新增约55万套,2026年市场增速趋于平稳,但仍保持较大的存量基础。
2.工商业储能
主要服务于工厂、商业建筑、物流园区和充电场站,用于削峰填谷、降低需量电费、光伏自用和备用供电。当前德国工商业储能仍处于扩展阶段,应用逻辑正由单一节省电费转向综合能源管理。
3.大型电网侧储能
一般采用几十兆瓦至数百兆瓦级配置,主要参与日前和日内电力交易、调频、平衡市场及电网灵活性服务。德国这一领域增长较快,截至2025年10月已投运大型储能约2.4GW,规划和申请项目规模远高于现有装机。

4.光储融合系统
主要在光伏和风电项目中配置电池,用于储存低价或富余电力,并在高价或高负荷时段释放。随着德国可再生能源占比提高,这类项目正在从住宅端向大型新能源基地和能源园区扩展。
5.聚合储能与虚拟电厂
通过软件平台将大量家庭或工商业储能统一调度,使分散设备形成可参与电力市场的虚拟储能资源。2026年德国相关项目开始增多,动态电价和多资产协同控制成为主要应用方向。
6.储能系统配套
包括PCS、BMS、EMS、热管理、液冷、消防、变压器和监测系统等。随着大型储能项目增加,市场竞争重点正从单一电池产品转向系统集成、安全、并网和长期运维能力。
三、德国电池储能政府政策
1.《电力储能战略》(Stromspeicher-Strategie)
德国联邦经济和能源部将储能作为电力系统灵活性资源,政策内容覆盖并网障碍、网络费用、建设成本分摊、审批流程、系统稳定性、辅助服务、双向充电、储能统计以及电池制造和研发等。德国目前并未设置独立的全国储能装机硬性目标,而是让储能与需求响应、跨区域电网等灵活性资源通过市场机制竞争。
2.《能源经济法》第118条网络费豁免规则
符合规定的新建电力储能设施,在法定条件下可获得一定期限的电网接入费用豁免。该制度过去是德国大型储能项目商业模型中的重要组成部分。2026年,联邦网络局在新一轮电网费改革中提出,未来储能应逐步承担一定网络成本,但现有项目适用的法定保护期不会简单统一在2029年终止。
3.新电网费制度AGNES改革
联邦网络局2026年5月提出,未来大型储能拟采用容量型网络费,而不按照普通负荷方式征收具有融资性质的电量型费用;低压家庭储能暂不设置单独网络费。改革的核心是承认储能既使用电网、又为电网提供灵活性的双重属性,同时通过动态网络价格减少储能在局部拥塞时反向加重电网负担的情况。
4.《可再生能源法》储能灵活使用机制
德国《可再生能源法》新增针对灵活储能使用的规则,允许监管机构细化储能电量计量、来源识别和补贴资格划分。联邦网络局需要在2026年6月底前完成相关制度安排,其目的之一是解决同一电池同时储存可再生电力和市场购电时的计量及支持资格问题。
四、德国电池储能市场趋势
新增重心由户储逐步转向大型储能。德国早期储能增长主要依靠家庭光伏配套电池,而2026年的明显变化是百兆瓦级项目密集进入建设阶段。RWE、Kyon Energy、LEAG等企业正在推进两小时或更长持续时间的大型BESS,大型储能单个项目的容量已经从几十兆瓦时扩大至数百兆瓦时甚至吉瓦时级。
收益来源从单一辅助服务转向多市场叠加。随着储能容量增加,单纯依靠调频服务已经难以支撑全部新增项目。新项目更多同时参与日前市场、日内市场、平衡市场以及系统服务,并根据电价在新能源富余时充电、负荷高峰时释放。2025年德国出现573个负电价小时,价格波动本身逐渐成为大型储能的重要商业基础。
项目开发进入“并网能力优先”阶段。德国储能并网申请规模已经远高于电网能够短期吸纳的水平。联邦网络局明确,大型电池作为同时具有用电和发电属性的设施,需要分别取得相应并网容量,物理连接并不意味着自动获得全部要求的进出电能力。储能项目之间的竞争因此从土地和融资进一步转向变电站容量、项目成熟度及并网时序。
储能配置时间逐步延长。从2026年进入建设阶段的项目观察,约2小时储能正在成为大型项目较常见的配置。RWE林根项目规划400MW/至少800MWh,Hambach项目为236MW/470MWh;Kyon Energy多个项目同样接近2小时。这反映德国大型储能应用正在由高功率短时调节向日内电能搬移延伸。
数字化聚合成为分布式储能的新方向。越来越多家庭和工商业电池开始通过云平台组成虚拟储能资源,统一参与电力交易和灵活性服务。储能企业的竞争范围因此开始从电池本体扩展至EMS、算法交易、远程控制和资产优化软件。

五、德国电池储能产业概况
上游:电池材料与电芯仍具有较高进口依赖。
德国拥有较强的化工、材料、机械制造和汽车产业基础,但欧洲本土电芯扩产速度较早期规划明显下降。RWTH Aachen发布的《Battery Atlas 2026》显示,欧洲此前宣布的电芯产能在2023年一度超过2000GWh,而截至2026年初,较现实的预计产能约为1000GWh,部分项目已经延期、缩减或重新调整战略。
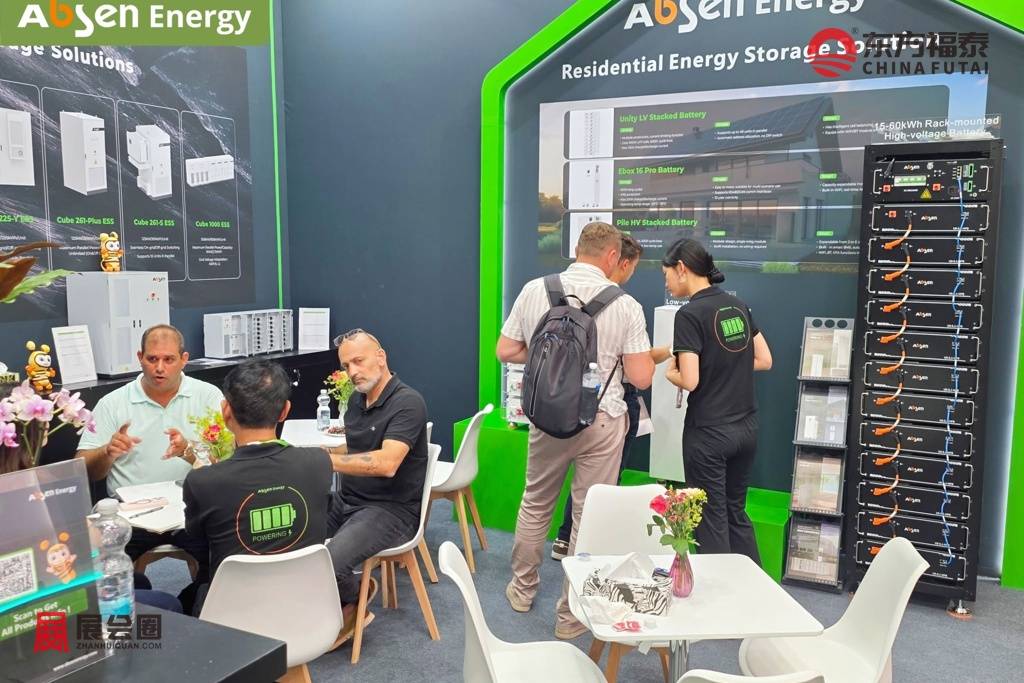
中游:系统集成和电力电子构成德国较活跃的产业环节。
德国储能产业中游包括电池Pack、BMS、PCS、EMS、热管理、消防、机柜、变压器和整体系统集成。随着大型BESS增长,项目所需设备已经从单一电池柜转向完整的“电池+逆变器+控制系统+变压器+软件”解决方案,系统安全、并网性能和长期运维能力的重要性同步提升。
下游:开发商、能源企业和资本机构参与程度提高。
德国大型储能项目通常由项目开发商获取土地和并网条件,再与能源企业、基础设施基金或金融机构合作建设运营。2026年TotalEnergies与Allianz Global Investors围绕Kyon Energy开发的11个储能项目建立合作,项目规模789MW/1628MWh,总投资约5亿欧元,其中70%计划采用债务融资。
六、德国新能源电池储能市场动态
1.TotalEnergies与AllianzGI投资11个德国储能项目。
2026年3月,TotalEnergies与Allianz Global Investors达成合作,共同开发由Kyon Energy推进的11个项目,总规模789MW/1628MWh,总投资约5亿欧元,计划在2028年前陆续运行。该交易显示基础设施资本正在更多进入德国大型储能领域。
2.Kyon Energy同时推进三座大型储能。
2026年5月,Kyon Energy启动Brilon-Nehden、Sülzetal和Husum三个项目建设,合计约273MW/552MWh,其中Brilon-Nehden项目约103MW/208MWh。项目分别位于不同电网区域,主要面向电力市场和系统灵活性应用。
3.RWE继续扩大德国储能建设规模。
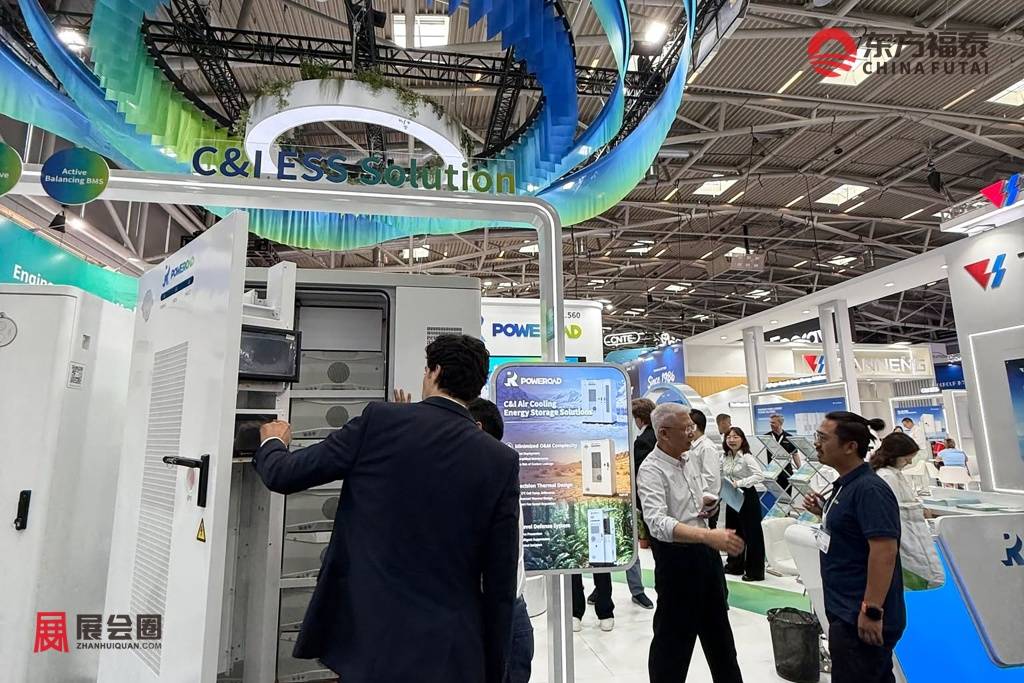
2026年7月,RWE宣布在Hambach露天矿区域建设236MW/470MWh大型电池系统,共配置128个锂离子电池集装箱,计划于2027年投运。公司同时披露,其当时在德国建设中的电池储能规模约1.7GW。
4.LEAG与Fluence推进新能源基地配套储能。
2026年8月,LEAG Clean Power与Fluence启动Heinersbrück GridBattery项目建设,储能容量400MWh,并与周边风电和光伏资产结合,计划2027年完成。这类项目反映德国传统能源基地正在利用既有土地和电网资源转向“新能源+大型储能”模式。
七、德国电池储能品牌市场占有率
(一)家庭储能市场
1.第一梯队:BYD、Sungrow、Huawei
BYD目前仍是德国户储市场中最具规模的品牌之一。P3 Group与RWTH Aachen基于德国市场主数据登记册统计,BYD在2025年新增家庭储能容量中的份额约16.5%,明显领先多数单一品牌。Sungrow和Huawei分别约占9.0%和7.8%,同样处于主要品牌阵营。
这三个品牌的共同特点是产品体系较完整,通常能够同时提供电池、逆变器或能源管理相关设备,并依托安装商和光伏渠道进入德国住宅储能市场。
2.第二梯队:Anker、FOX ESS、E3/DC、Sonnen
Anker和FOX ESS在2025年的德国户储市场中增长较快,新增储能容量份额分别约6.9%和5.4%;德国本土品牌E3/DC约4.3%,Sonnen约3.3%。其中E3/DC和Sonnen虽然市场份额较早期有所下降,但在德国本土安装商网络、家庭能源管理和高端住宅储能领域仍具有较强认知度。
(二)大型电池储能系统市场
1.第一梯队:Fluence、Sungrow
德国大型储能目前更适合按照项目规模和系统集成能力判断市场地位。Fluence是德国大型BESS市场中较活跃的系统供应商之一,截至2025年其在德国已建成或建设中的项目规模超过750MW,并参与LEAG的1GW/4GWh Jänschwalde大型储能项目以及2026年启动建设的400MWh Heinersbrück项目。
Sungrow则依托PowerTitan等大型储能系统持续扩大欧洲市场覆盖,在德国大型储能、光储项目及工商业储能中保持较高活跃度,其优势主要集中在储能变流器、系统集成和标准化液冷储能系统。
2.第二梯队:Tesla、Wärtsilä及其他国际系统供应商
Tesla依靠Megapack进入欧洲大型储能项目市场,品牌优势主要来自标准化系统和全球项目经验。Wärtsilä则更加侧重储能系统集成、能源管理软件以及大型项目优化,在欧洲储能项目中拥有较成熟的项目经验。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#电池#
#电池储能#
#澳大利亚#


 登录


 64
 0