

 登录


 73
 0


2027年印尼新能源电动车及充电桩展EV Indonesia 2027
展会圈,你的参展指南!
2027年印尼新能源电动车及充电桩展
The 7th EV Indonesia 2027
展会时间:2027年05月26-28日
展会地点:印尼·雅加达
举办周期:一年一届·第7届
主办单位:GEM
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
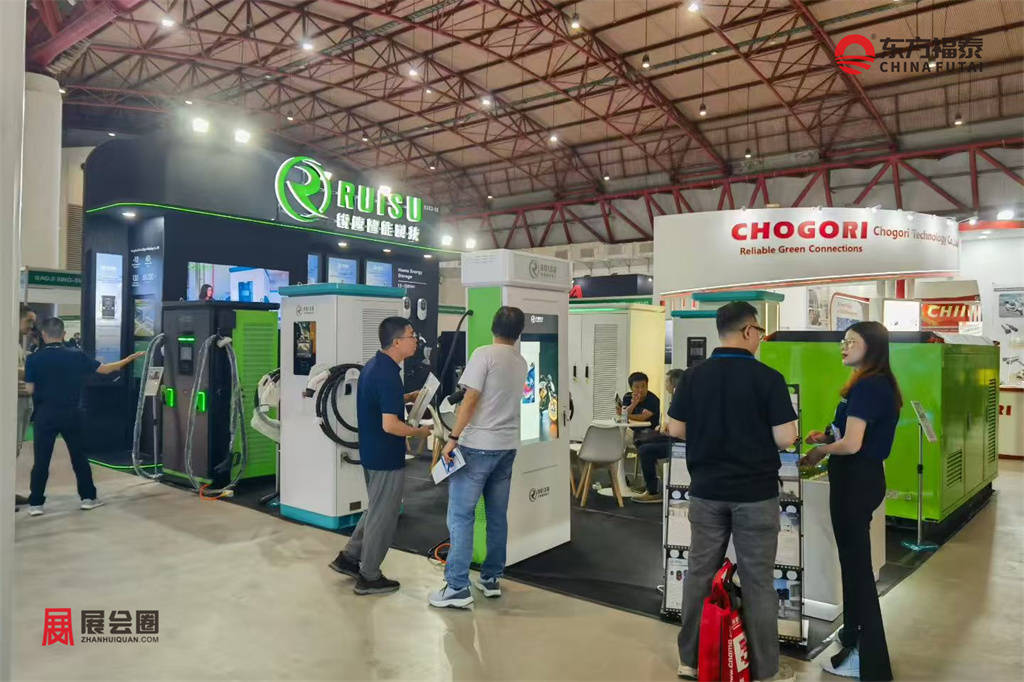
2027年印尼新能源电动车及充电桩展EV Indonesia 2027将于05月26-28日在印度尼西亚雅加达JIExpo Kemayoran举行,由GEM主办,2027年为第7届。展会主要面向电动车及相关产业链企业,内容覆盖新能源汽车、动力电池、充电基础设施、电驱系统、汽车零部件及制造技术等领域,与印尼近年来不断扩大的新能源汽车产业链建设直接相关。
2027年印尼新能源电动车及充电桩展EV Indonesia 2027并不是以普通消费者看车为主的传统汽车展,而是偏向产业链和专业采购。展品范围包括电动汽车、混合动力相关技术、动力电池及电池管理系统、电机和电驱动系统、汽车电子、零部件、充电桩及充电站设备等。随着印尼新能源汽车产业从进口销售逐步转向本地生产,电池、零部件、制造设备和充电基础设施也成为当地产业发展的重要组成部分,因此展会涉及的内容已经覆盖新能源汽车从制造到使用的多个环节。

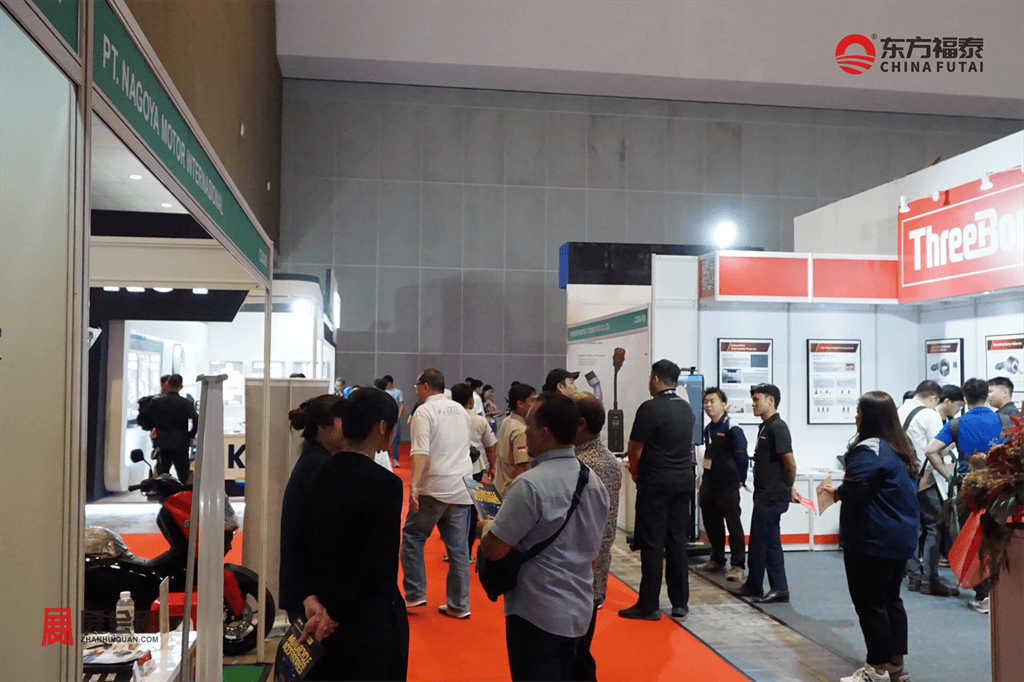
2027年印尼新能源电动车及充电桩展EV Indonesia 2027预计展览面积约25,000平方米,计划有150家参展企业,并预计吸引约25,000名专业观众。展会同期还将举办INAPA、INABIKE、Transport&Logistics Indonesia和Forklift Indonesia等活动,分别涉及汽车零部件、摩托车、物流运输以及工业车辆。这样的展会组合与印尼本身的交通结构比较接近,汽车、摩托车、物流运输和电动化正在出现越来越多的交叉应用场景,专业观众也不仅来自乘用车领域。
2027年印尼新能源电动车及充电桩展EV Indonesia 2027主要面向汽车制造商、零部件企业、电池企业、充电运营商、经销商、贸易商、工程技术企业以及政府和行业机构。对于中国企业来说,展会可以重点关注印尼本地汽车制造和供应链变化,包括电池、电驱、充电设备、汽车电子以及新能源汽车零部件等产品在当地市场的应用情况。尤其是印尼正在提高新能源汽车产业的本地化程度,企业进入市场后面对的不只是销售渠道,还涉及当地生产、零部件供应、售后服务和充电设施建设等环节。
2027年印尼新能源电动车及充电桩展EV Indonesia 2027的一个特点是整车与产业链放在同一场展会体系中展示。企业除了了解新能源汽车车型和充电技术,也能够结合同期举办的汽车零部件、摩托车及物流运输展会,观察印尼交通产业正在发生的电动化变化。对于关注印尼新能源汽车市场、充电基础设施和汽车供应链的企业,这类产业链型展会更适合用来了解当地企业、产品和市场需求的变化。

展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
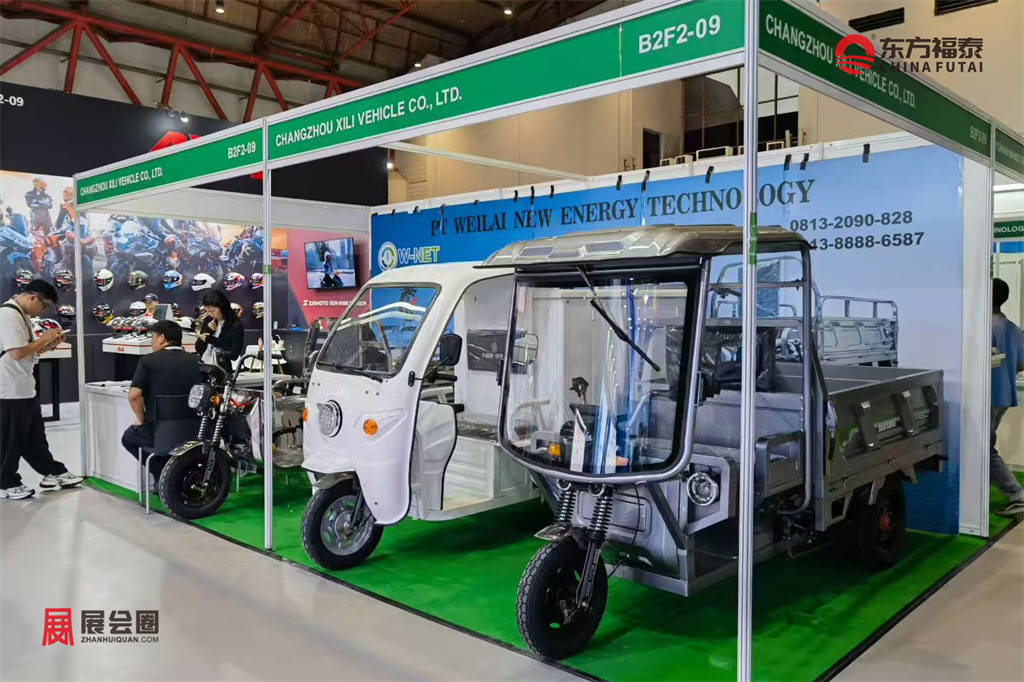
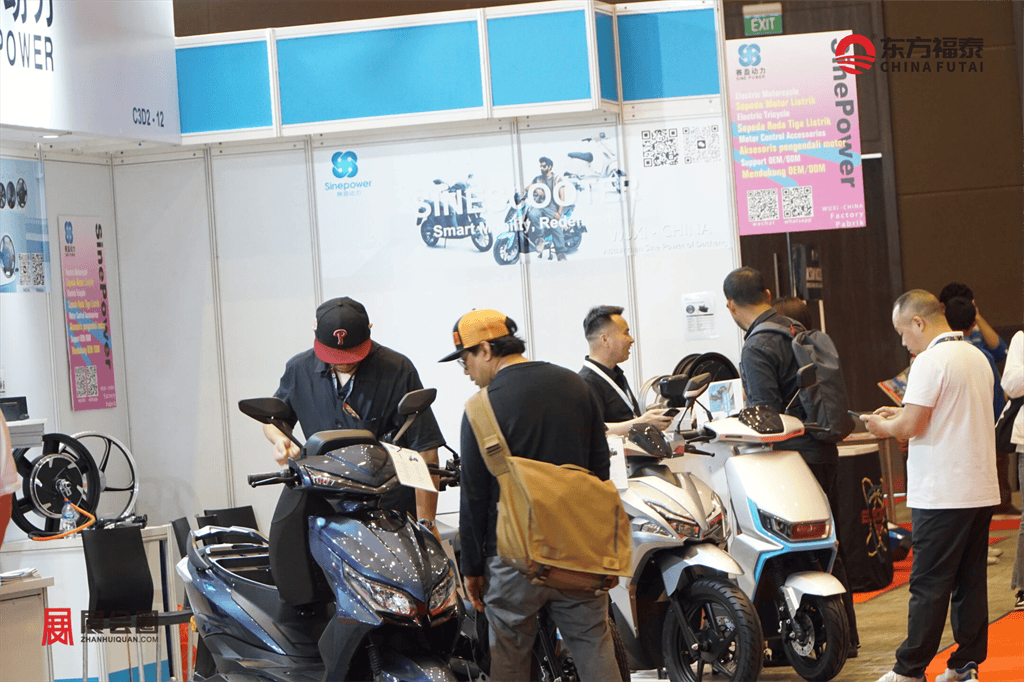
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
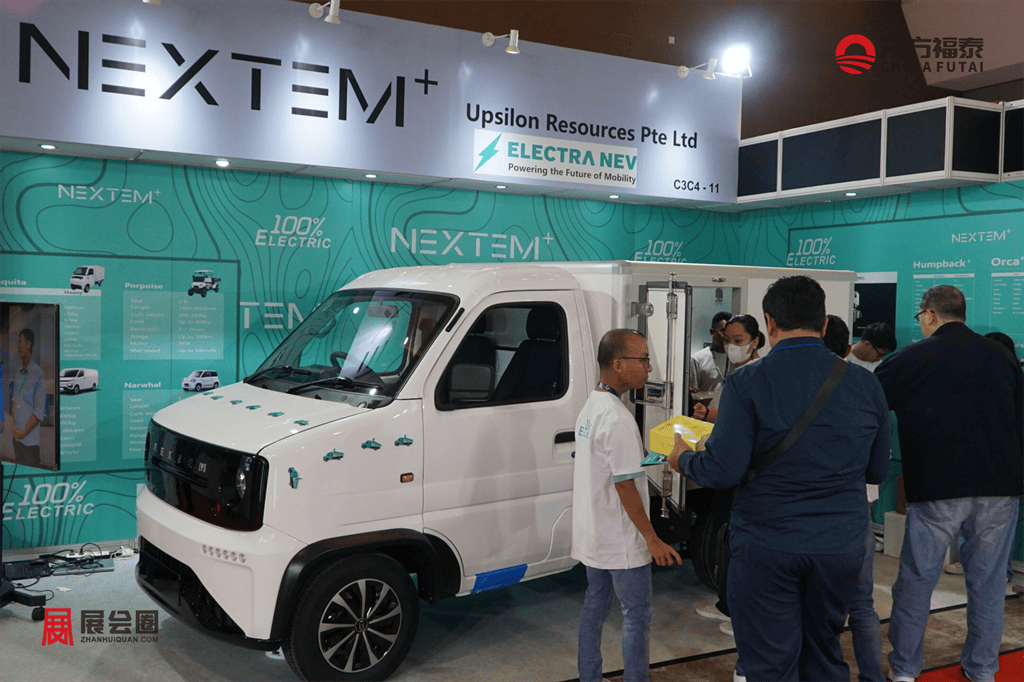
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
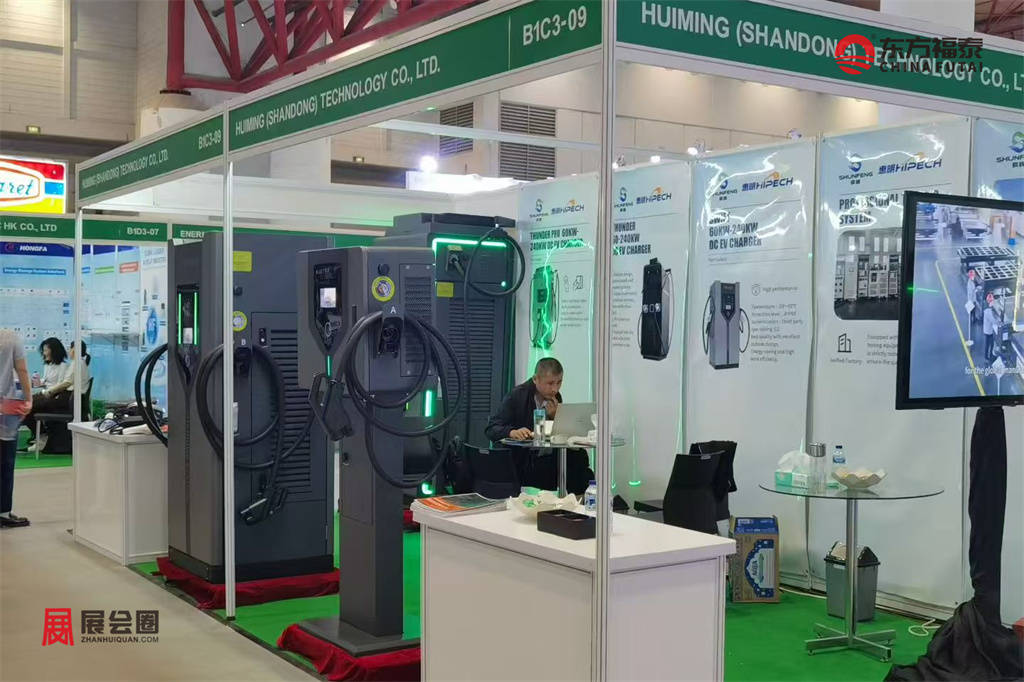
四、充电设施与能源解决方案
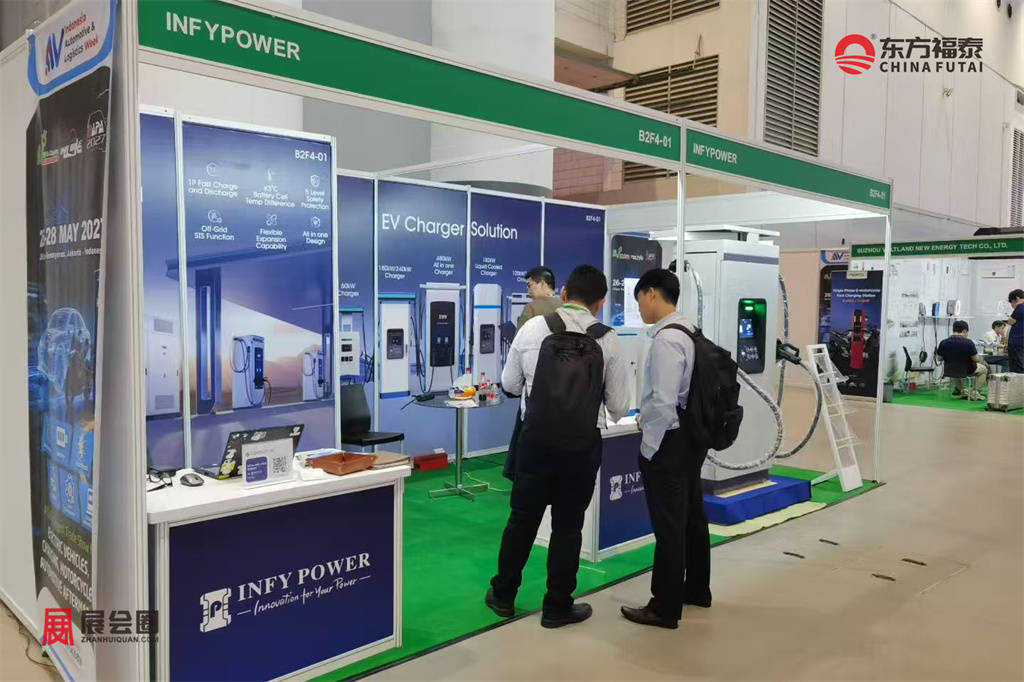
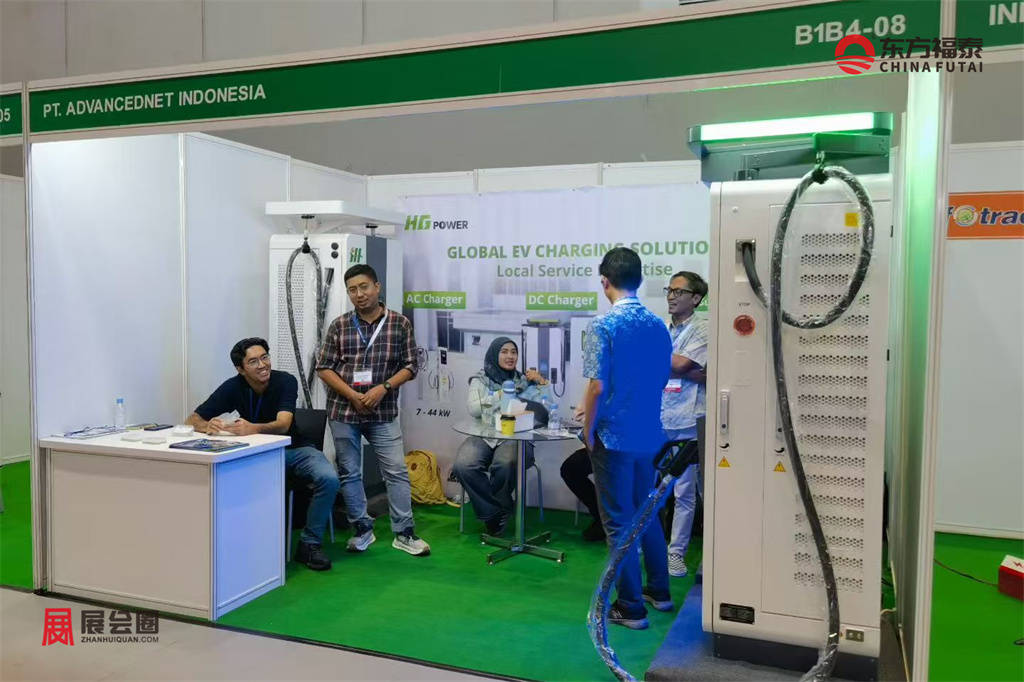
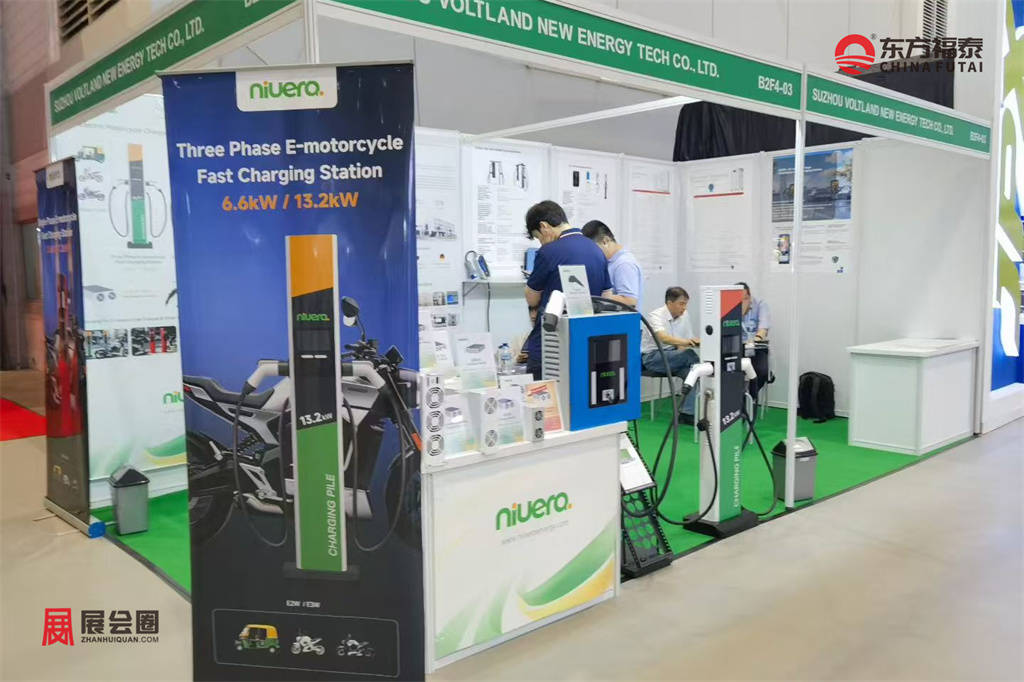
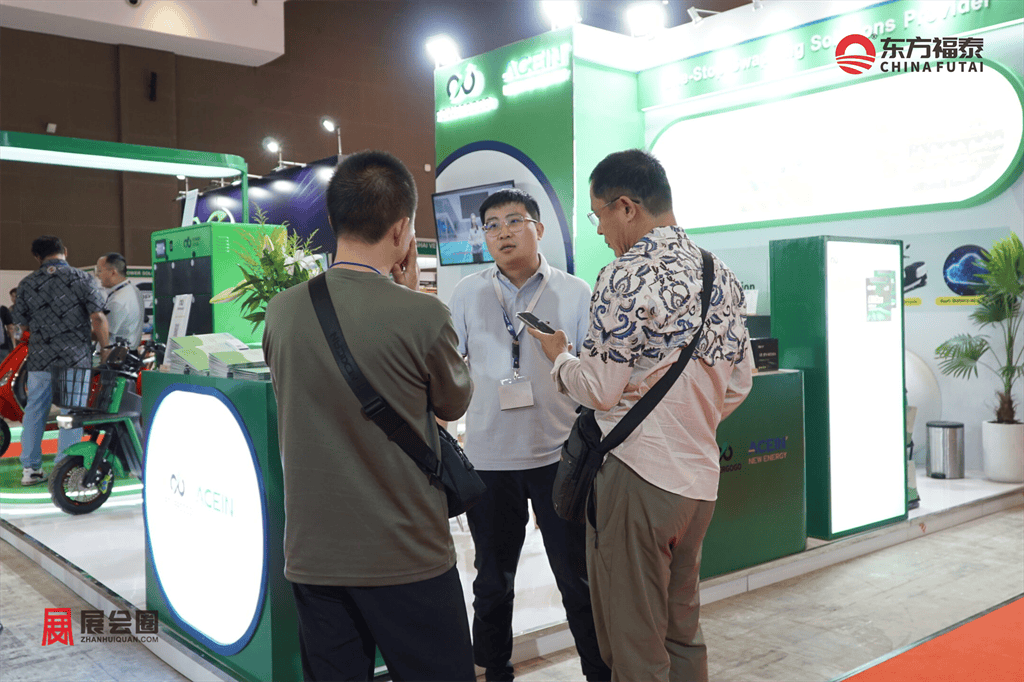
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。

八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构
市场介绍:
一、印尼新能源电动车及充电桩市场规模与增长
印尼新能源汽车市场已经进入销量增长和产业本地化同时推进的阶段。乘用车市场仍以燃油车为主体,但BEV占比提升速度较快。GAIKINDO数据显示,2025年印尼BEV在乘用车市场中的占比已经达到12.93%,较2021年的0.1%有明显变化;2026年第一季度,BEV批发销量达到33,146辆,同比增长约96%,市场占比进一步升至15.6%。
2026年市场扩张并不只来自传统日系车企推出电动车,中国品牌进入速度尤其明显。1—5月印尼BEV批发销量约5.74万辆,同比增长81%,BYD约1.80万辆,占31%;Jaecoo约占24%,Geely约占11%。这一阶段的市场变化已经从“少数车型试水”转向多个价格区间同时出现竞争。
充电设施增长速度也在加快。PLN数据显示,2025年印尼全国SPKLU达到4,655台,分布于3,007个地点,较2024年的3,223台和2,192个地点分别明显增加;其中包括633台超快充、482台快充、2,681台中速充电和859台标准充电。家庭充电同样增长,截至2025年底,PLN Home Charging Services用户达到70,250户。(PLN)
从区域结构看,爪哇岛仍是新能源乘用车和充电设施最集中的区域。雅加达及大雅加达都市圈、万丹、西爪哇、中爪哇和东爪哇构成汽车消费和产业投资的主要区域,巴厘岛则具有旅游车辆、电动摩托车和公共交通电动化的特殊需求。苏门答腊、加里曼丹等区域的市场规模较小,但随着城市化、矿业和工业项目发展,电动商用车及充电设施的需求也在增加。
二、印尼新能源电动车及充电桩政策与法规
印尼新能源汽车政策的核心并不是单纯刺激销量,而是把新能源汽车产业链留在国内。政府通过整车生产、进口、税收、TKDN以及电池产业政策共同推动本土制造。
2023年发布的总统条例Perpres No.79/2023调整了新能源汽车产业发展框架,并继续推动KBLBB,即电池电动车产业。印尼政府同时使用进口便利、税收优惠等方式吸引车企先进入市场,再逐步提高本地制造要求。
TKDN是2027年企业需要重点关注的政策变量。印尼产业部门公布的路线显示,四轮及以上电动车TKDN要求在2027—2029年进入60%的阶段,2030年以后提高到80%;二、三轮电动车也按照阶段逐步提高本地成分要求。2026年印尼工业部已经表示,部分本土生产的电动车TKDN超过60%,政策重点正在从简单组装转向零部件和设备的本地化。

税收政策也曾直接影响车型价格。2025年政府对符合条件的四轮BEV和部分电动公交车实施PPN DTP,对部分进口和国产车型提供PPnBM相关优惠,同时保留符合条件的CBU进口关税优惠。相关措施与TKDN、进口形式及生产方式挂钩。
充电设施方面,印尼能源和矿产资源部已经建立SPKLU相关经营和许可制度,企业可以采用自营供电、零售或者与PLN合作等方式开展业务。政策也通过电价、接入费用和最低计费等机制降低早期充电设施运营压力。
三、印尼新能源电动车及充电桩竞争格局
印尼BEV市场的品牌结构已经出现明显变化。传统市场长期由Toyota、Daihatsu、Mitsubishi、Suzuki、Honda等日系品牌占据,但BEV新增市场中,中国品牌的存在感快速提高。2026年1—5月,BYD、Jaecoo、Geely、Wuling、Aion、Denza、Chery、VinFast、MG和XPeng进入BEV销量前十,其中前十品牌合计占约95%的BEV批发销量。
BYD已经成为印尼BEV市场的重要参与者。2025年其全年汽车批发销量达到46,711辆;2026年1—5月仅BEV批发销量就达到17,993辆。
Wuling的特点是较早在印尼实现本地生产,并且在小型电动车市场形成一定基础;Hyundai则依托印尼本土工厂和较早布局的电动车产品维持竞争力。中国品牌之间的竞争则更多集中在价格、SUV、MPV、城市小型车以及智能化配置。
2026年的车型销量已经表现出更加分散的竞争格局。例如4月Jaecoo J5、BYD M6、BYD Sealion 7、Geely EX2、Denza D9等车型进入前列;5月又出现Jaecoo J5、Geely EX2、Wuling Eksion等车型快速上升。
充电桩市场则与整车市场不同。PLN拥有电力网络和大量SPKLU资源,同时允许商业伙伴加入SPKLU建设。2026年PLN公开的合作方案显示,其SPKLU网络已经超过5,000台,并允许合作方利用土地、资金和设备参与建设运营。

四、印尼新能源电动车及充电桩消费与应用需求
印尼消费者购买新能源乘用车时,对价格、车辆尺寸、品牌售后、续航和家庭充电条件的关注比较实际。印尼城市道路拥堵、家庭停车空间有限,使小型车、紧凑型SUV和MPV具有较强市场基础。MPV长期是印尼汽车消费的重要车型,这也是BYD M6等电动MPV能够获得关注的市场背景。
雅加达都市圈是高收入汽车消费者和企业用户最集中的区域,电动车应用更多出现在私人通勤、企业用车和城市短途出行。巴厘岛则存在酒店、机场接送、旅游租赁等应用场景。对于物流企业和网约车运营商而言,车辆能源成本、日均行驶里程和维修成本比单纯的环保属性更直接影响采购决定。
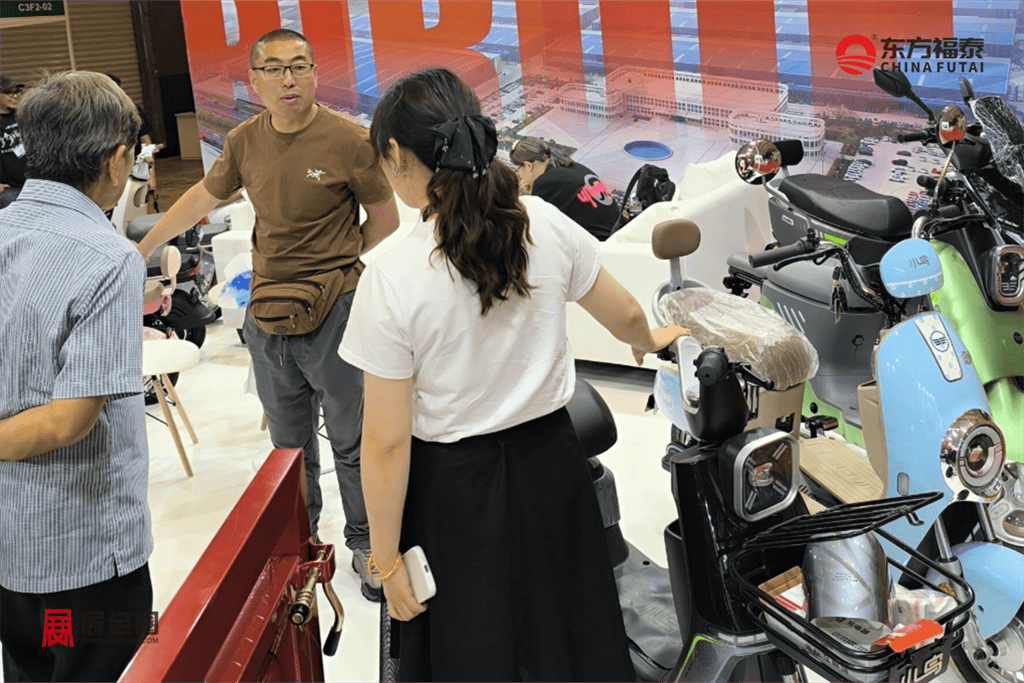
电动摩托车的消费逻辑又有所区别。印尼摩托车保有量庞大,两轮车承担大量日常通勤和配送任务,换电、电池租赁和集中充电比私人汽车充电更加容易形成运营场景。
充电需求也呈现明显的“家充+公共快充”结构。PLN数据显示,2025年家庭充电服务用户已经超过7万户,说明私人停车位和家庭充电正在形成稳定需求;长途出行则更依赖高速公路服务区、商场、酒店、办公园区和城市公共停车场的公共充电设施。
五、印尼新能源电动车及充电桩渠道与分销
印尼汽车销售高度依赖成熟的经销商体系。传统日系车企已经形成覆盖主要城市的销售、维修和零部件网络,新进入市场的新能源品牌需要面对的并不是单纯的销售网点数量问题,而是售后服务覆盖、备件供应和二手车残值认知。
2026年新能源品牌快速增加,也带来了渠道模式变化。部分中国品牌采用直营与经销商并行方式进入市场,在雅加达等核心城市建立品牌体验和销售网络,再向其他主要城市扩张。对于新能源汽车,销售渠道与充电服务、金融分期、售后维修之间的结合程度比传统燃油车更高。
充电桩渠道则更加依赖场地方和电力企业。购物中心、酒店、办公楼、加油站、停车场、高速公路服务区、住宅社区均可能成为SPKLU建设地点。PLN的合作方案要求合作方拥有合适土地和投资能力,并由PLN提供电力接入及相关运营支持。
六、印尼新能源电动车及充电桩基础设施与配套
印尼的充电基础设施正在从雅加达等核心城市向主要公路和区域城市扩展。2025年底全国已有4,655台SPKLU、3,007个地点;2026年开斋节出行期间,PLN准备的SPKLU数量进一步达到4,769台、3,097个地点,平均间距约22公里。
爪哇—巴厘岛仍是公共充电网络建设的核心走廊。2026年开斋节期间,爪哇、苏门答腊和巴厘岛相关线路共准备1,681台SPKLU,其中高速公路上设置284台,其他主要道路设置1,203台。PLN还准备移动充电设备处理临时需求。
基础设施短板依然存在。印尼是典型的群岛国家,人口和经济活动高度集中在少数岛屿及城市,跨岛交通受到地理条件影响。爪哇岛公共充电网络密度较高,并不代表整个印尼市场已经达到同样水平。偏远地区还需要解决电网容量、土地、电力接入、设备维护以及利用率问题。
七、印尼新能源电动车及充电桩痛点与机会
印尼市场最明显的问题之一是新能源汽车销量增长速度快于产业链成熟速度。品牌数量增加以后,售后维修、零部件库存、技术人员培训和电池服务能力需要同步跟上。
第二个问题是充电设施利用率。核心城市和高速公路上的快充需求增长较快,但非核心城市的车辆保有量还不足以支撑大规模高功率充电设备。设备布局需要结合当地车辆数量、停车时长、商业客流和电网条件,而不是单纯增加设备数量。
第三个问题来自TKDN。2027年进入60%阶段后,单纯依赖整车进口的模式空间进一步受到限制。电池、电机、电控、线束、热管理、车身零部件以及充电设备本地制造都会受到更多关注。印尼拥有镍资源、冶炼、电池材料和汽车制造基础,这使其具备继续向电池产业链纵向延伸的条件。
充电设备方面,机会集中在DC快充、超快充、家庭充电、商业场站运营、充电管理系统以及本地化维护。PLN在2025年已经拥有633台超快充设备,说明高功率充电正在进入实际运营阶段。
八、印尼新能源电动车及充电桩投融资环境与资本动向
印尼吸引新能源汽车投资的逻辑,与其汽车消费市场和镍资源优势直接相关。政府希望新能源汽车投资不仅形成整车装配能力,还能够带动电池、材料、零部件和出口产业链。
BYD是其中较具代表性的投资案例。印尼政府披露的信息显示,BYD在西爪哇Subang建设新能源汽车工厂,规划初期产能为15万辆,并预留后续扩产及电池等产业布局空间。政府同时推动工业区道路、港口和相关基础设施建设,以配合汽车产业投资。
资本进入方向已经从整车逐渐扩展到电池材料、电池制造、汽车零部件、充电设施和能源服务。印尼政府2026年仍把TKDN、本地制造和工业下游化作为产业政策重点。
对充电运营商而言,PLN提供的合作模式降低了电力接入和部分许可方面的进入门槛,但项目收益仍与车辆密度、充电利用率、场地租金和电力成本直接相关。商业地产、高速公路服务区、酒店和大型停车场成为较容易形成稳定使用场景的投资载体。
九、印尼新能源电动车及充电桩合作模式与落地案例
印尼新能源汽车产业的合作模式正在从单纯进口销售转向本地生产+经销网络+供应链本地化+能源基础设施。整车企业通常需要与当地经销商、工业园区、零部件企业及金融机构形成配套体系,才能逐步扩大市场覆盖。
BYD在Subang建设工厂属于典型的本地制造案例,体现了印尼新能源汽车政策从进口导入向本地生产转换的路径。政府披露的信息显示,该项目不仅面向印尼国内市场,也考虑将印尼作为区域出口生产基地。
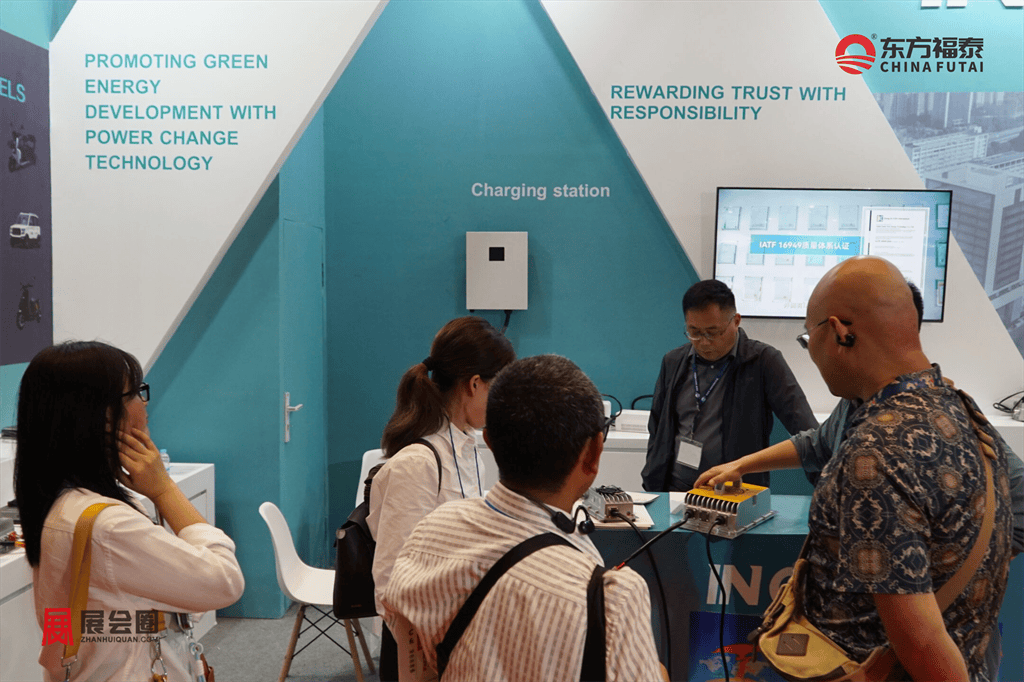
充电基础设施方面,PLN+商业场地方是已经形成实际运行的合作模式。合作方提供土地、资金及运营资源,PLN负责电力接入和相关系统支持,SPKLU再接入PLN Mobile等数字服务体系。PLN公布的合作方案覆盖7kW标准充电、7—22kW中速充电、22—50kW快充以及50kW以上超快充。
从2027年的产业结构看,印尼新能源汽车市场的核心变化已经不只是“电动车卖多少辆”,而是整车制造、TKDN、电池产业、充电网络和本地供应链能形成多深的产业连接。对于进入印尼市场的企业,车型、价格只是其中一环,生产方式、零部件来源、当地渠道、电力条件和售后体系都会直接影响项目落地。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈