2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027
展会圈,你的参展指南!
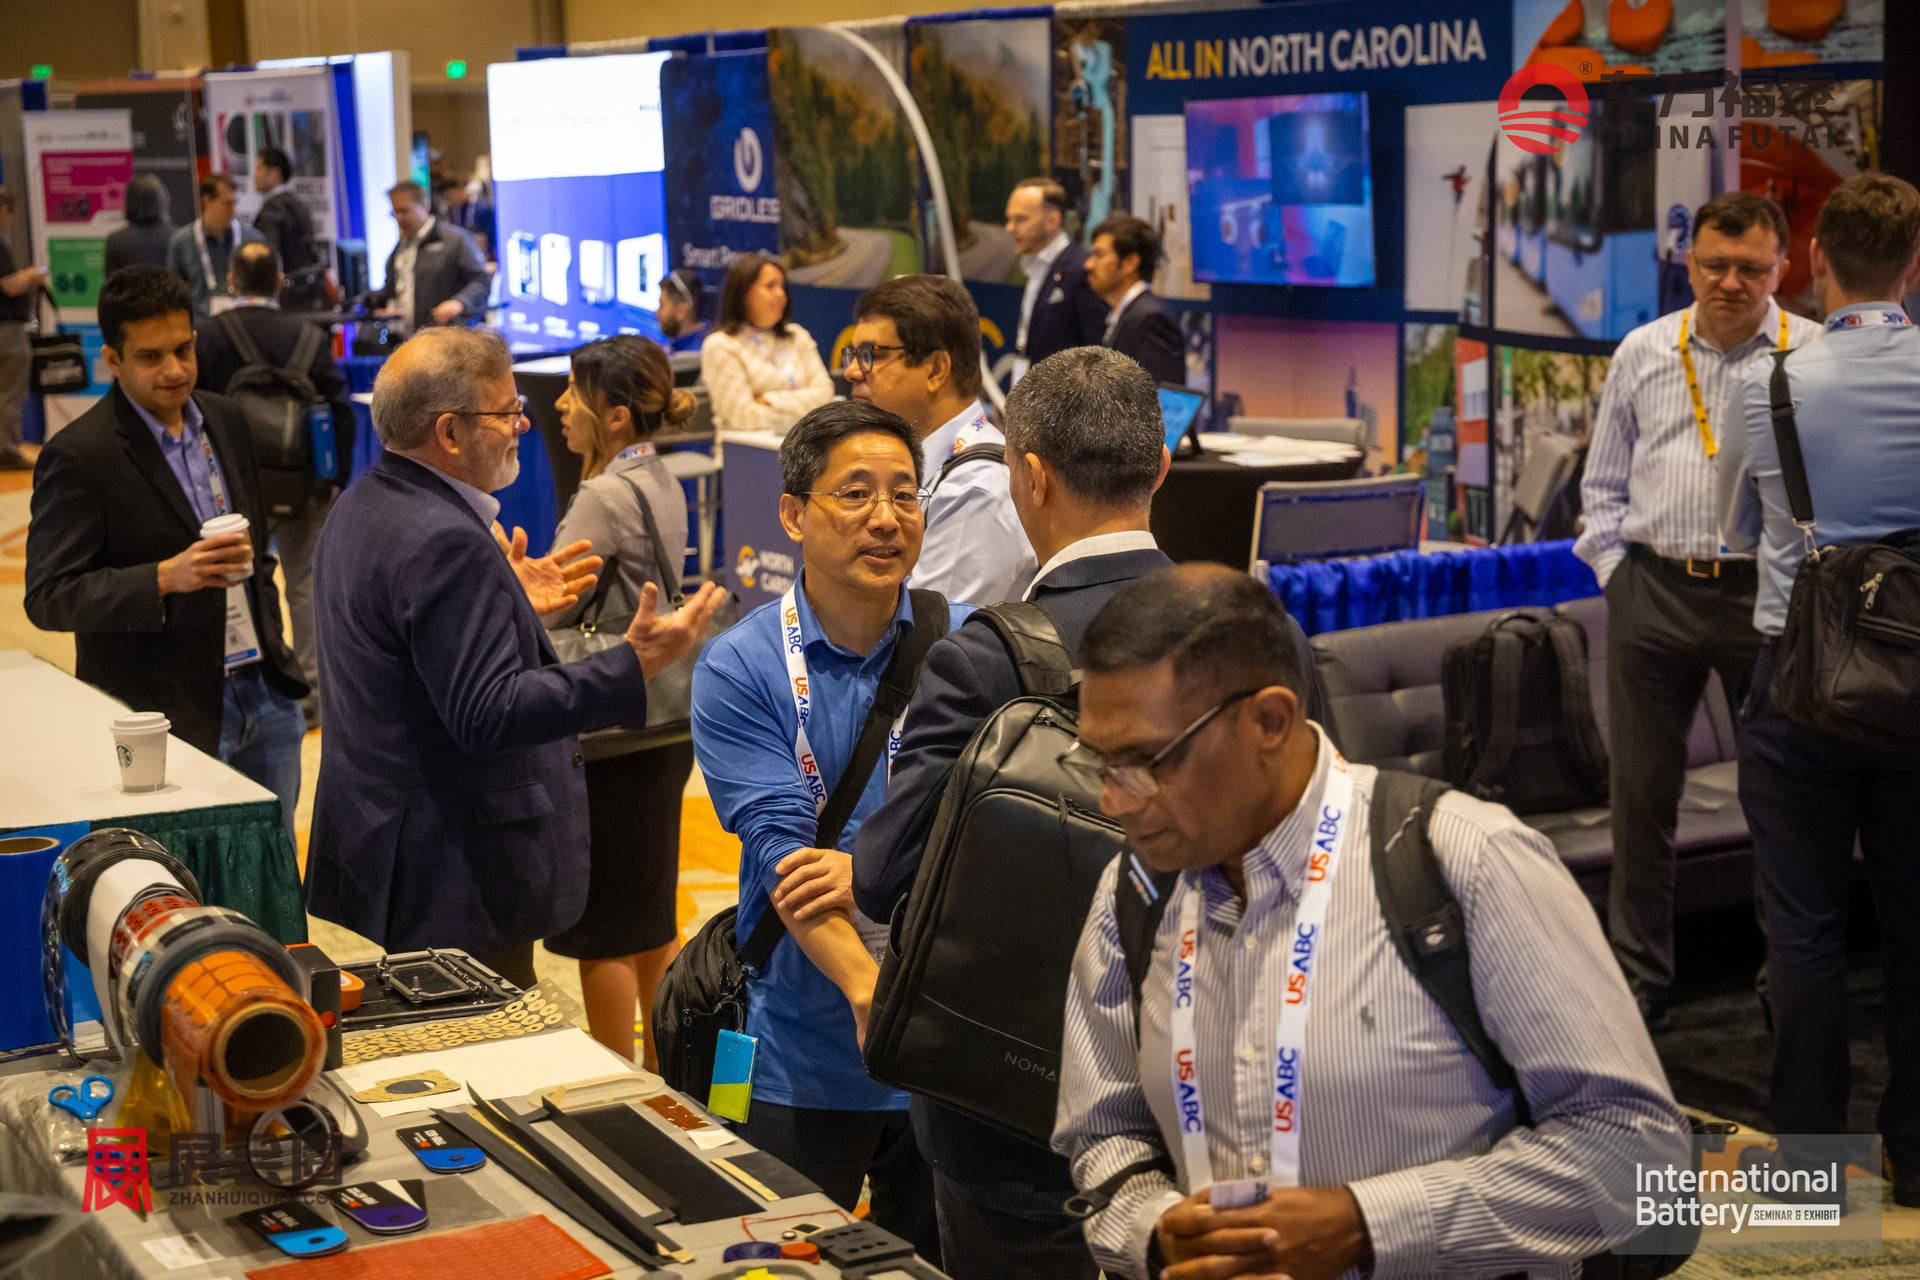
2027年美国国际电池储能展览会
The 44th International Battery Seminar & Exhibit 2027
展会时间:2027年03月15日-18日
展会地点:美国·奥兰多
举办周期:一年一届·第44届
主办单位:Cambridge EnerTech
组展单位:东方福泰(北京)国际会展有限公司
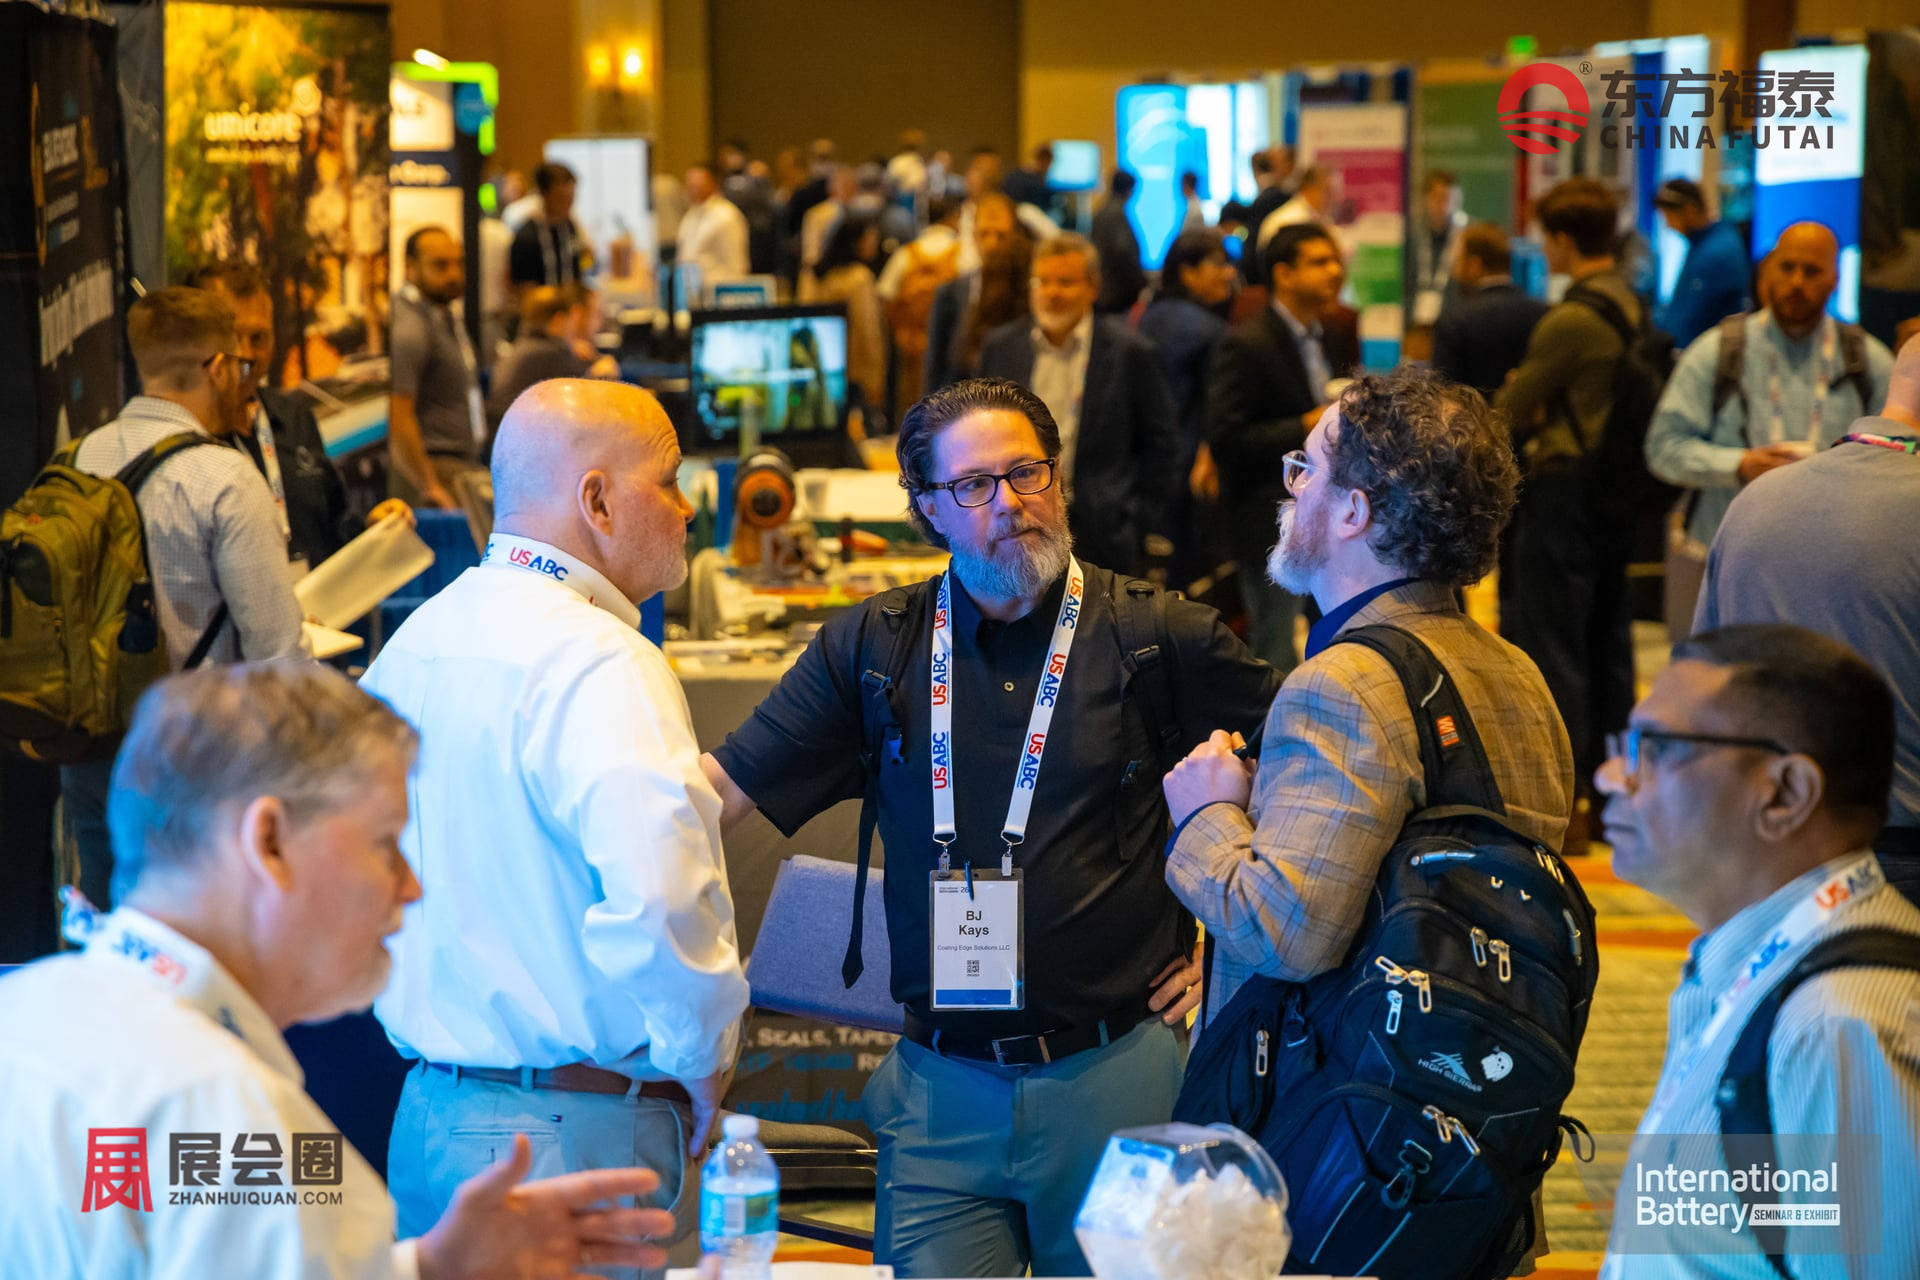
展会介绍
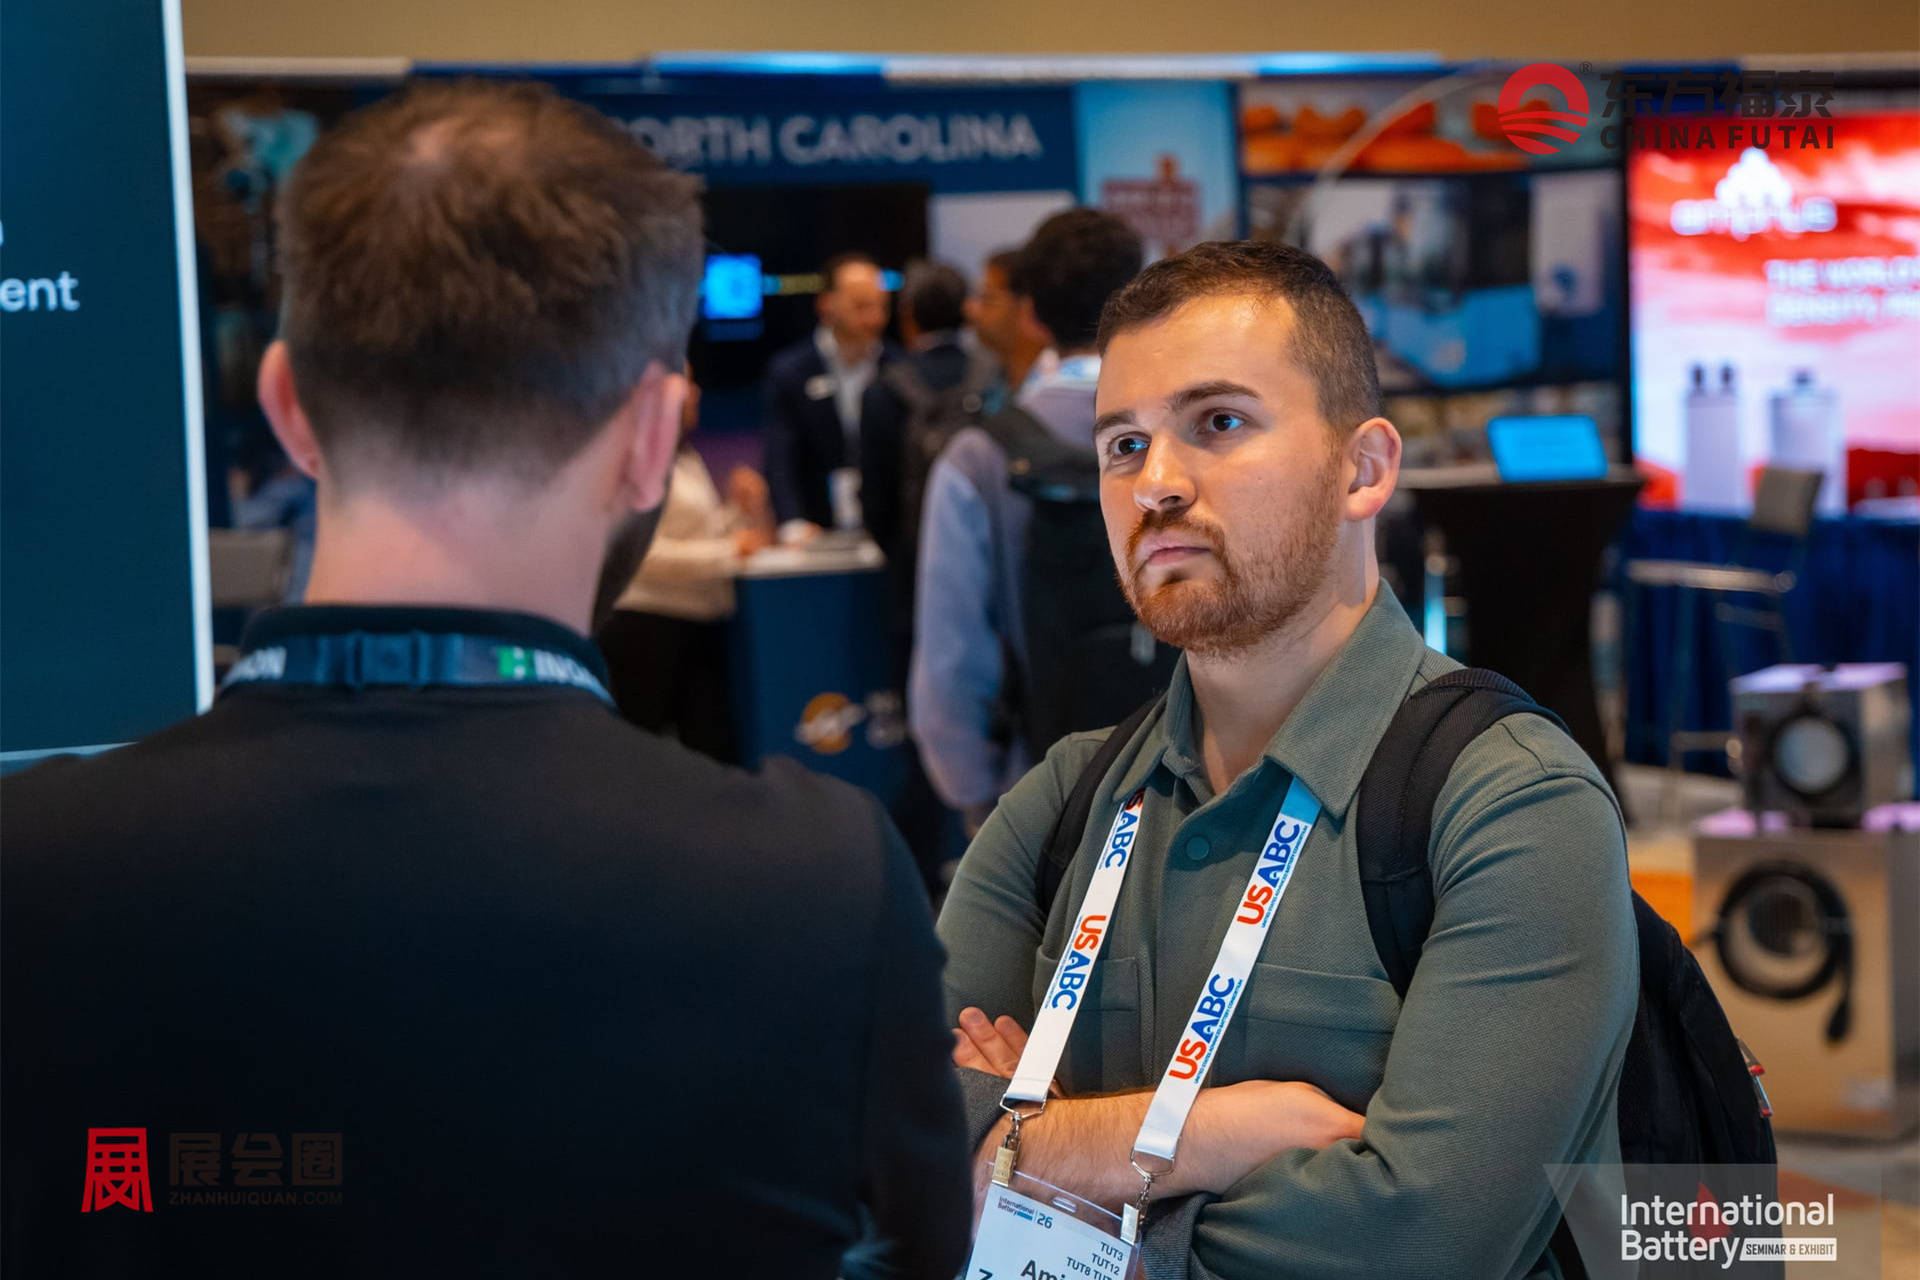
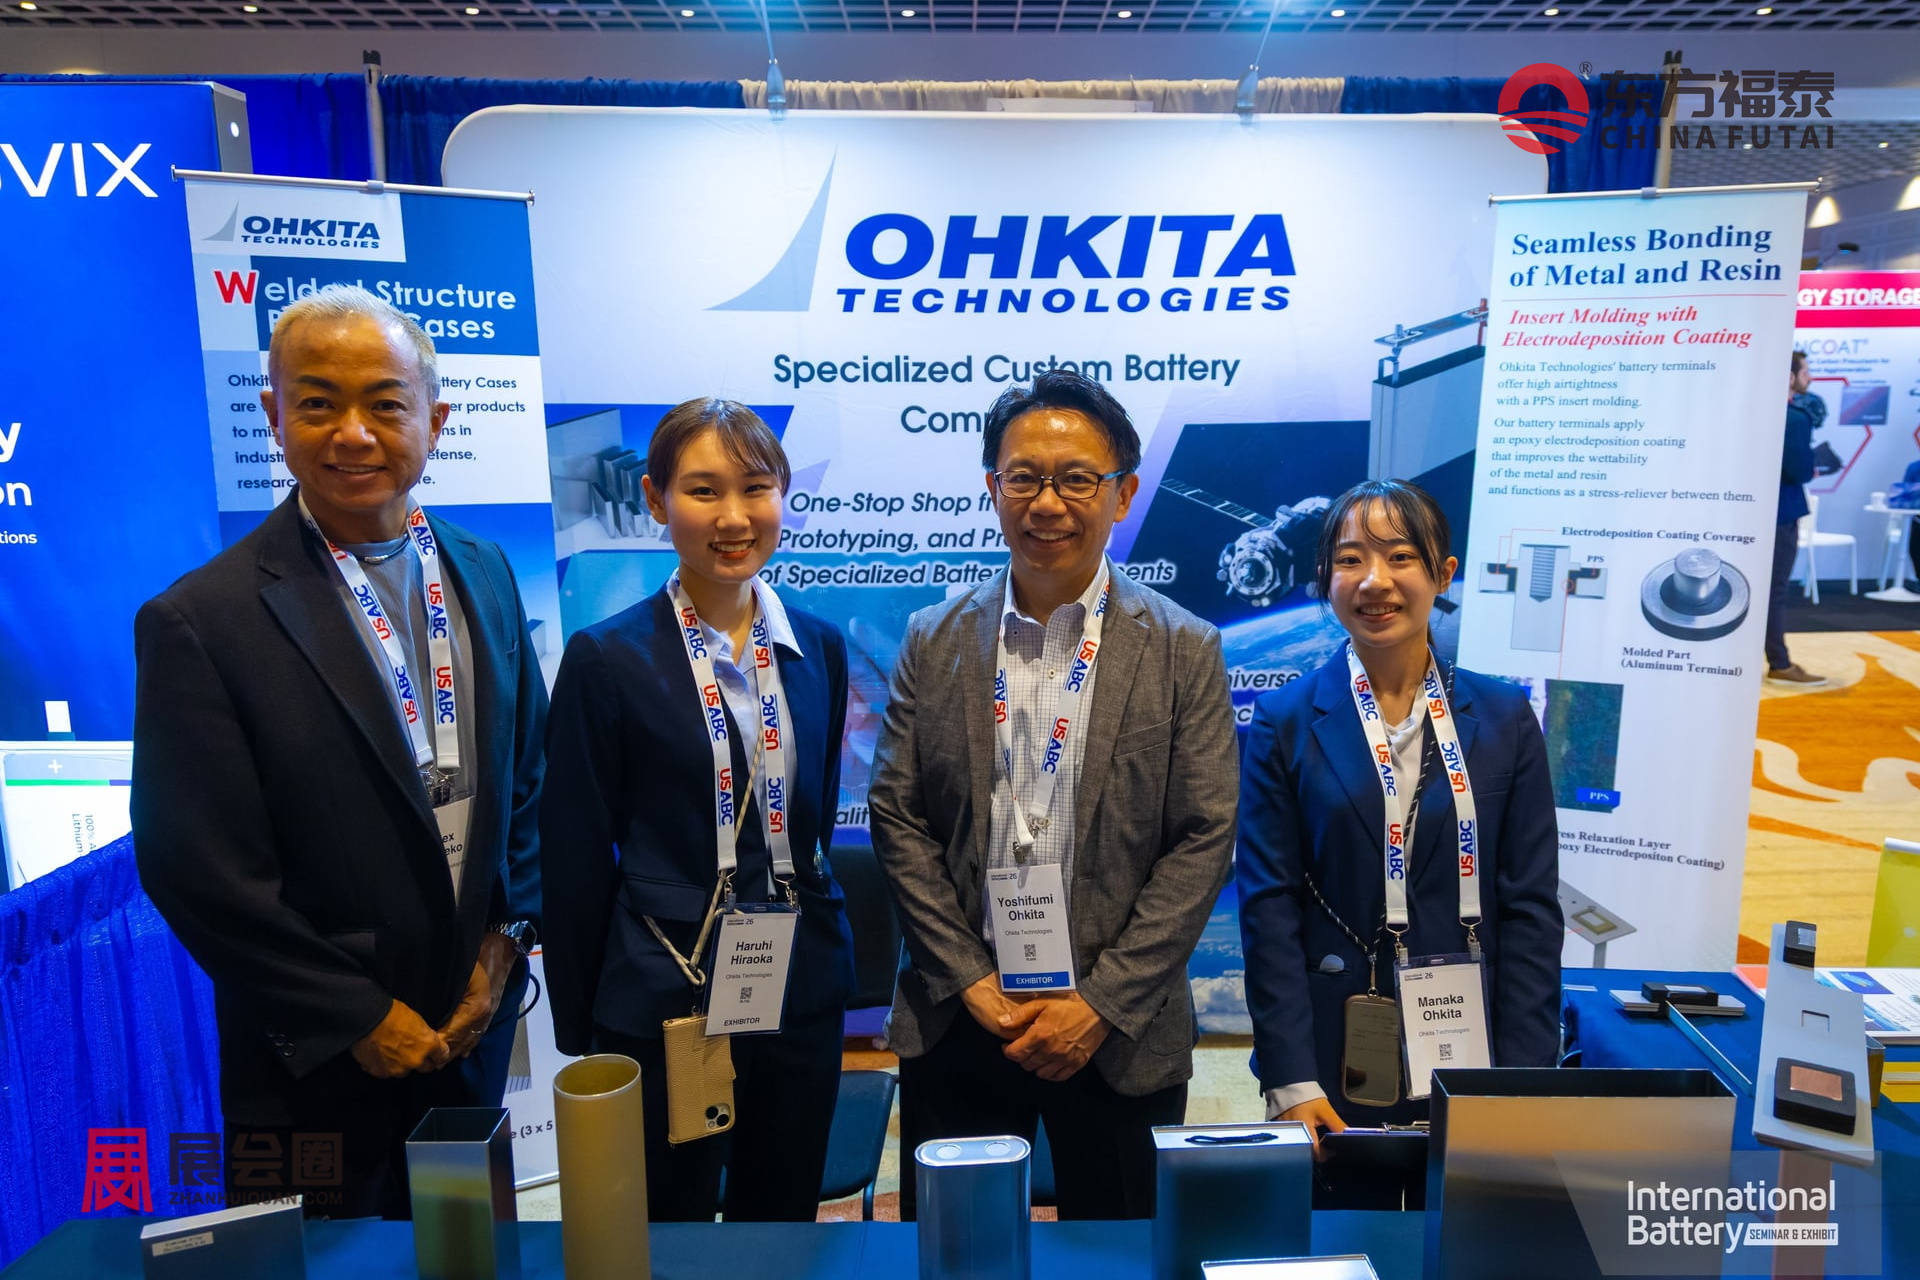
在全球能源转型与下一代储能技术迭代的关键节点,老牌技术盛会再度迎来新程。2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027将于2027年03月15-18日在美国佛罗里达州奥兰多Rosen Shingle Creek会议中心举办。该活动创办于1983年,是全球历史最为悠久的电池技术交流集会之一,长期见证并推动着现代电化学工业的发展历程。
举办地佛罗里达州奥兰多气候温和、交通通达,素有“阳光之州枢纽”的美誉,兼备国际化的开放视野与成熟的会展生态。主会场Rosen Shingle Creek坐落于宁静的自然湿地景观带与高尔夫绿茵之间,融合了独具特色的佛罗里达度假风情与完备的现代研讨设施,为多元的学术探讨与产业技术对接提供了开阔舒适的交流环境。
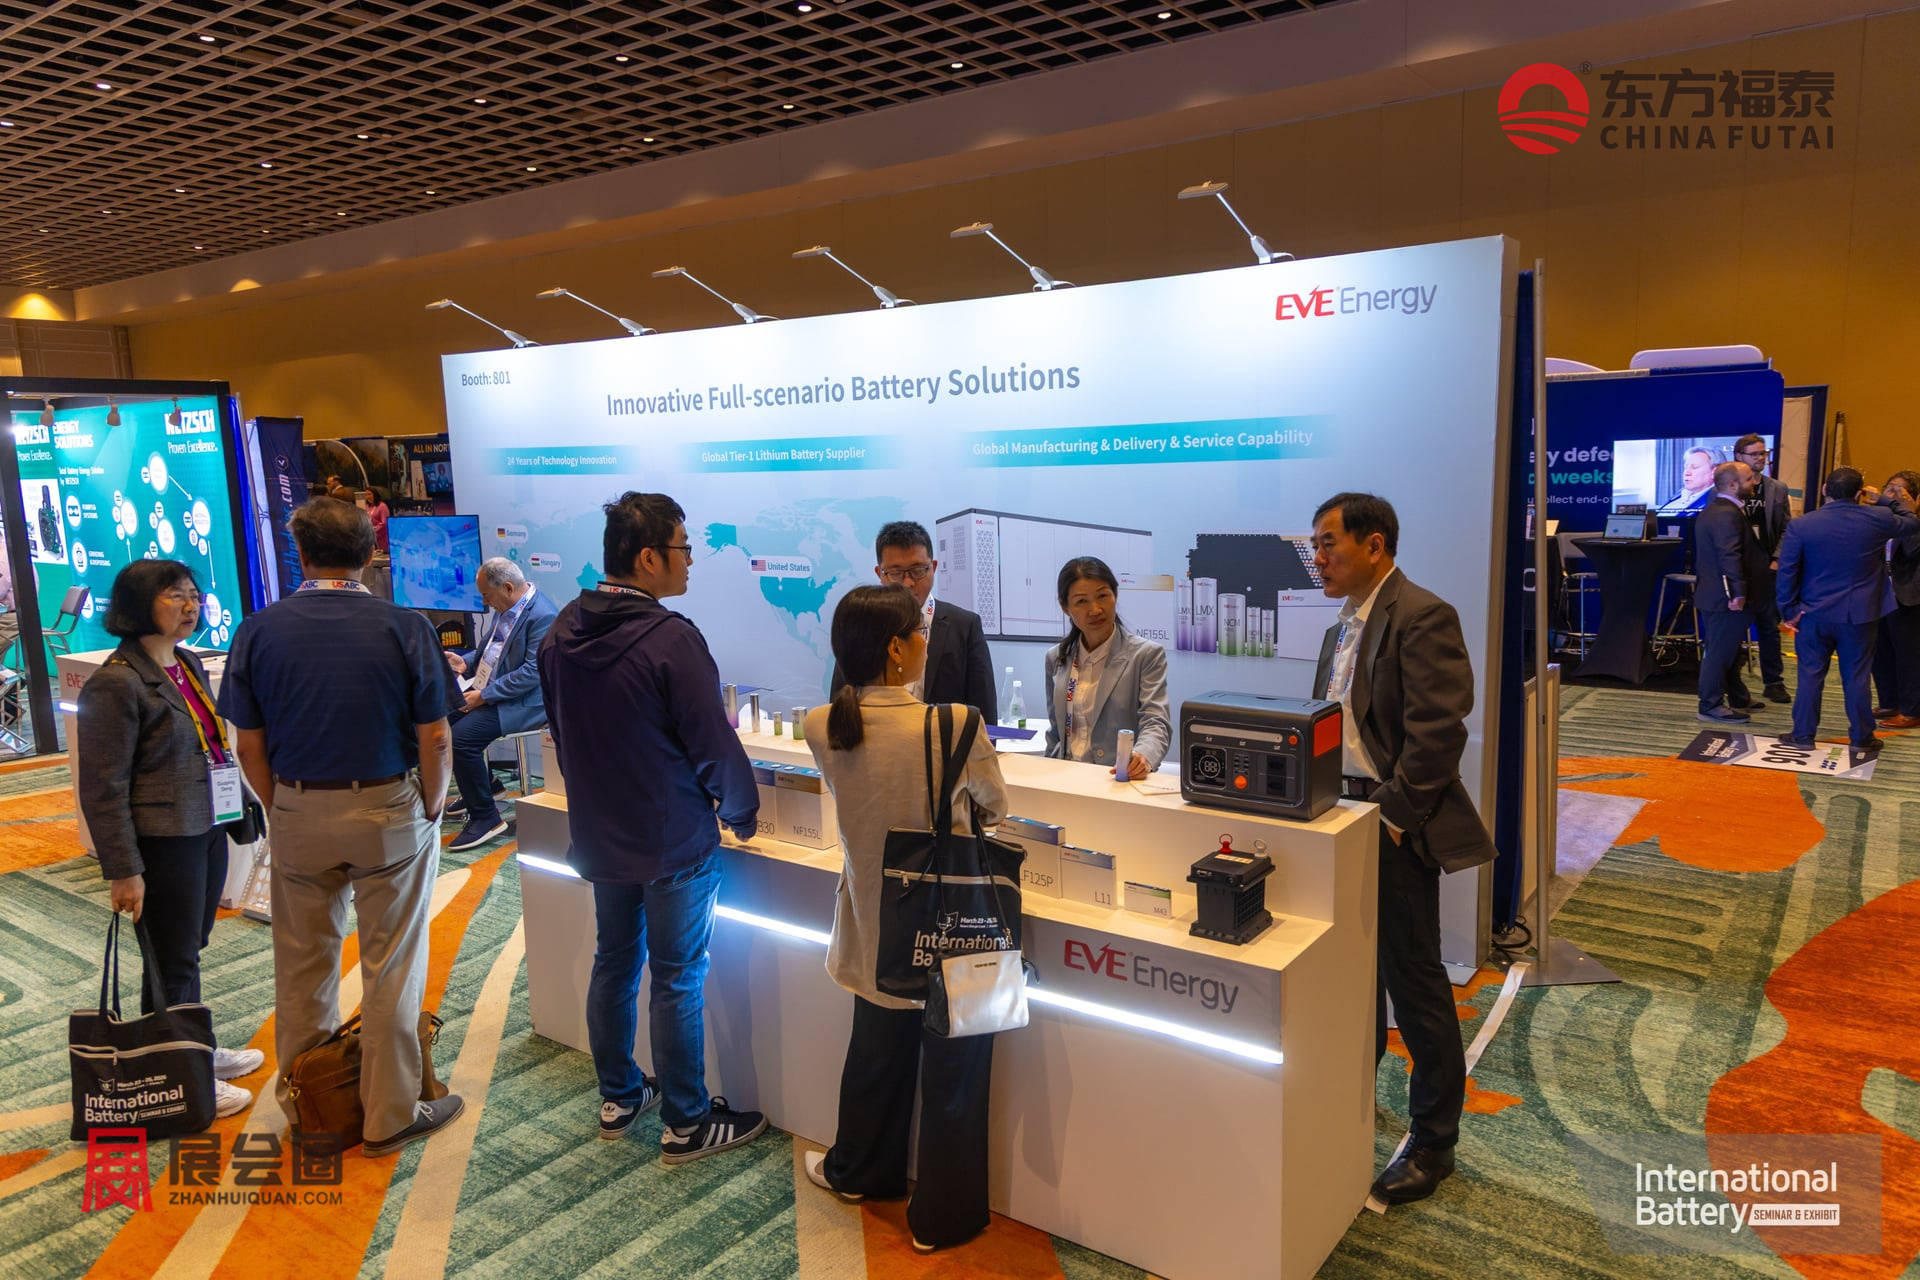
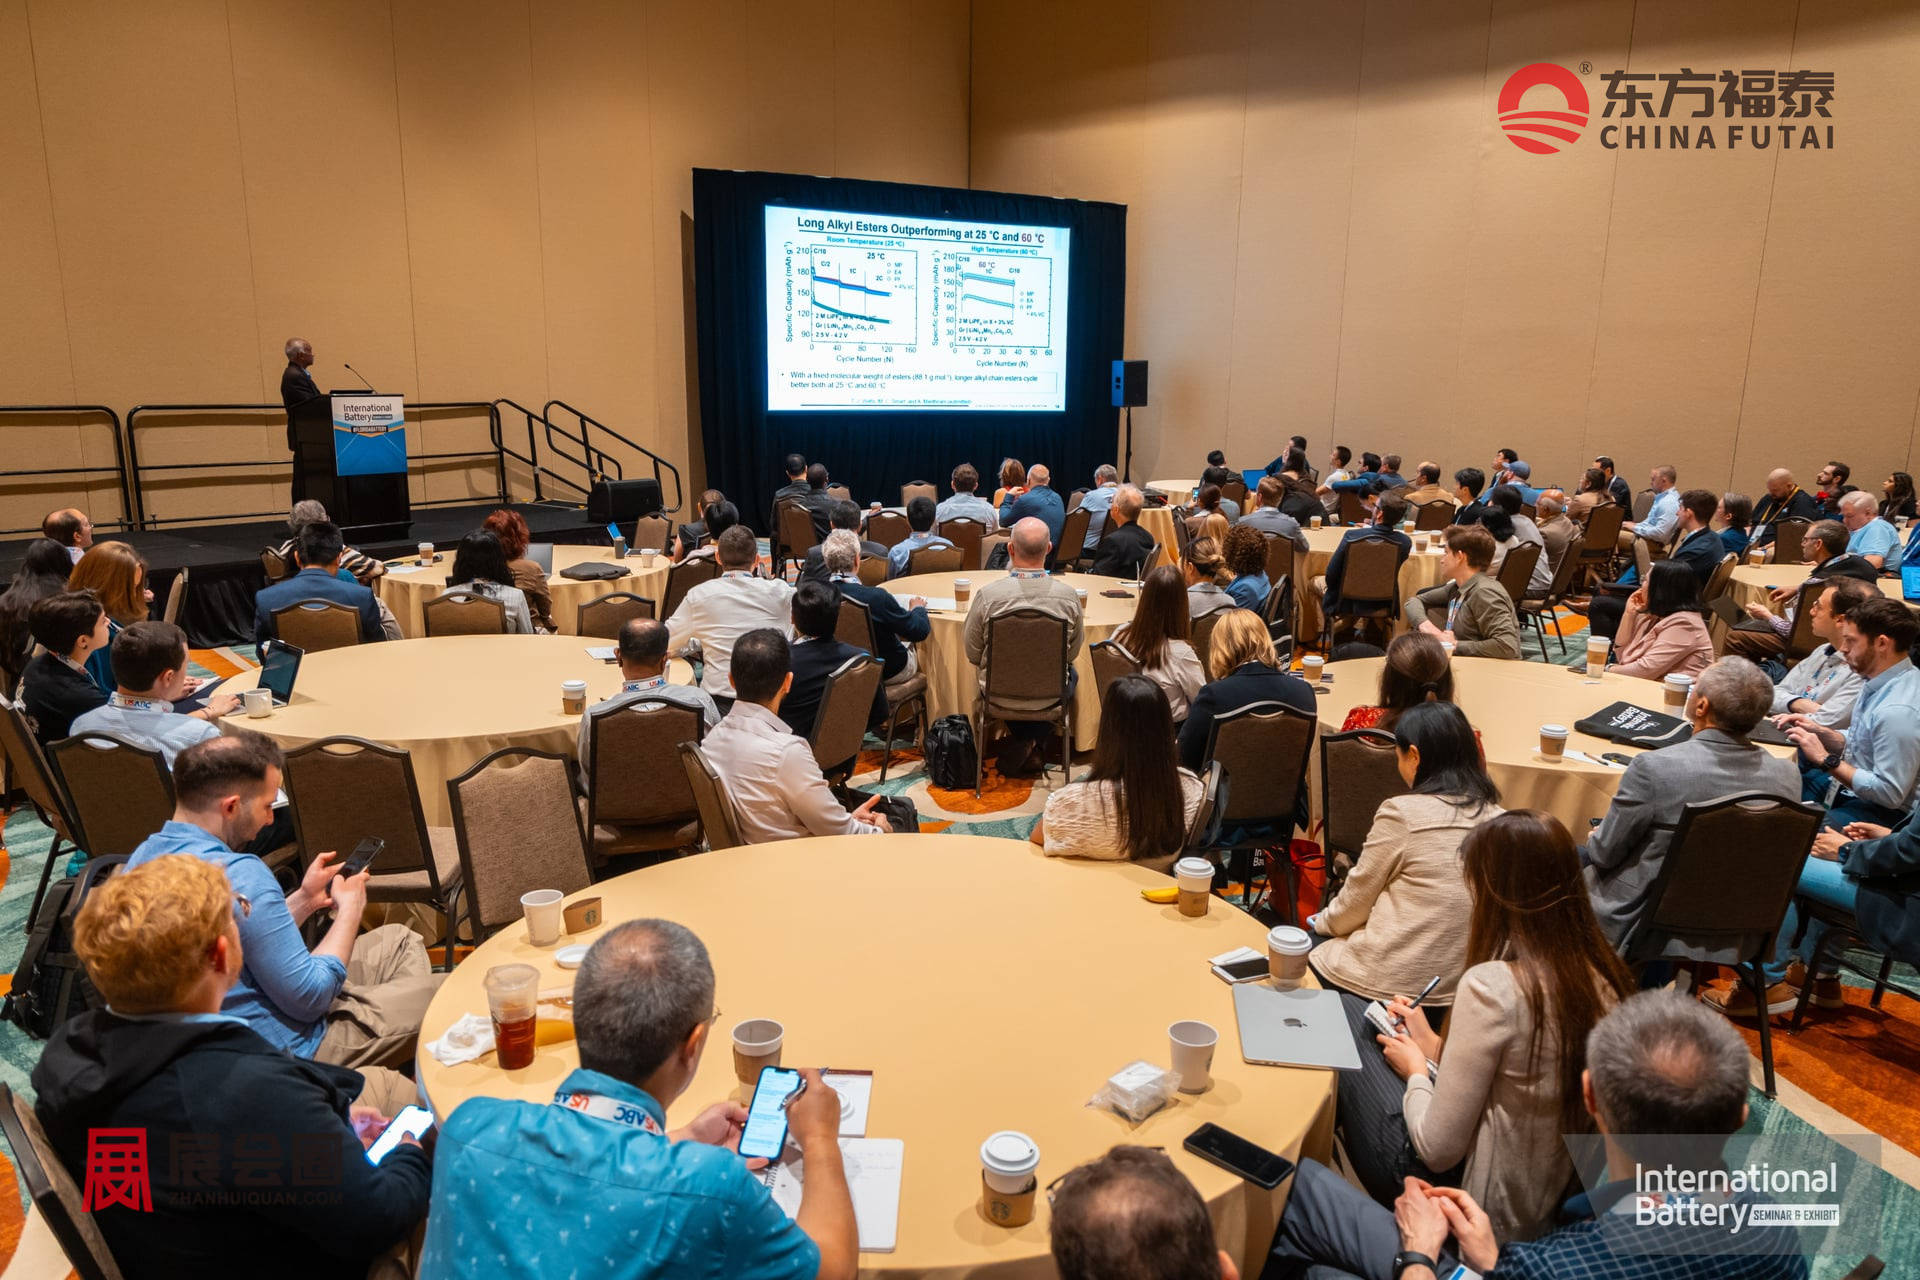
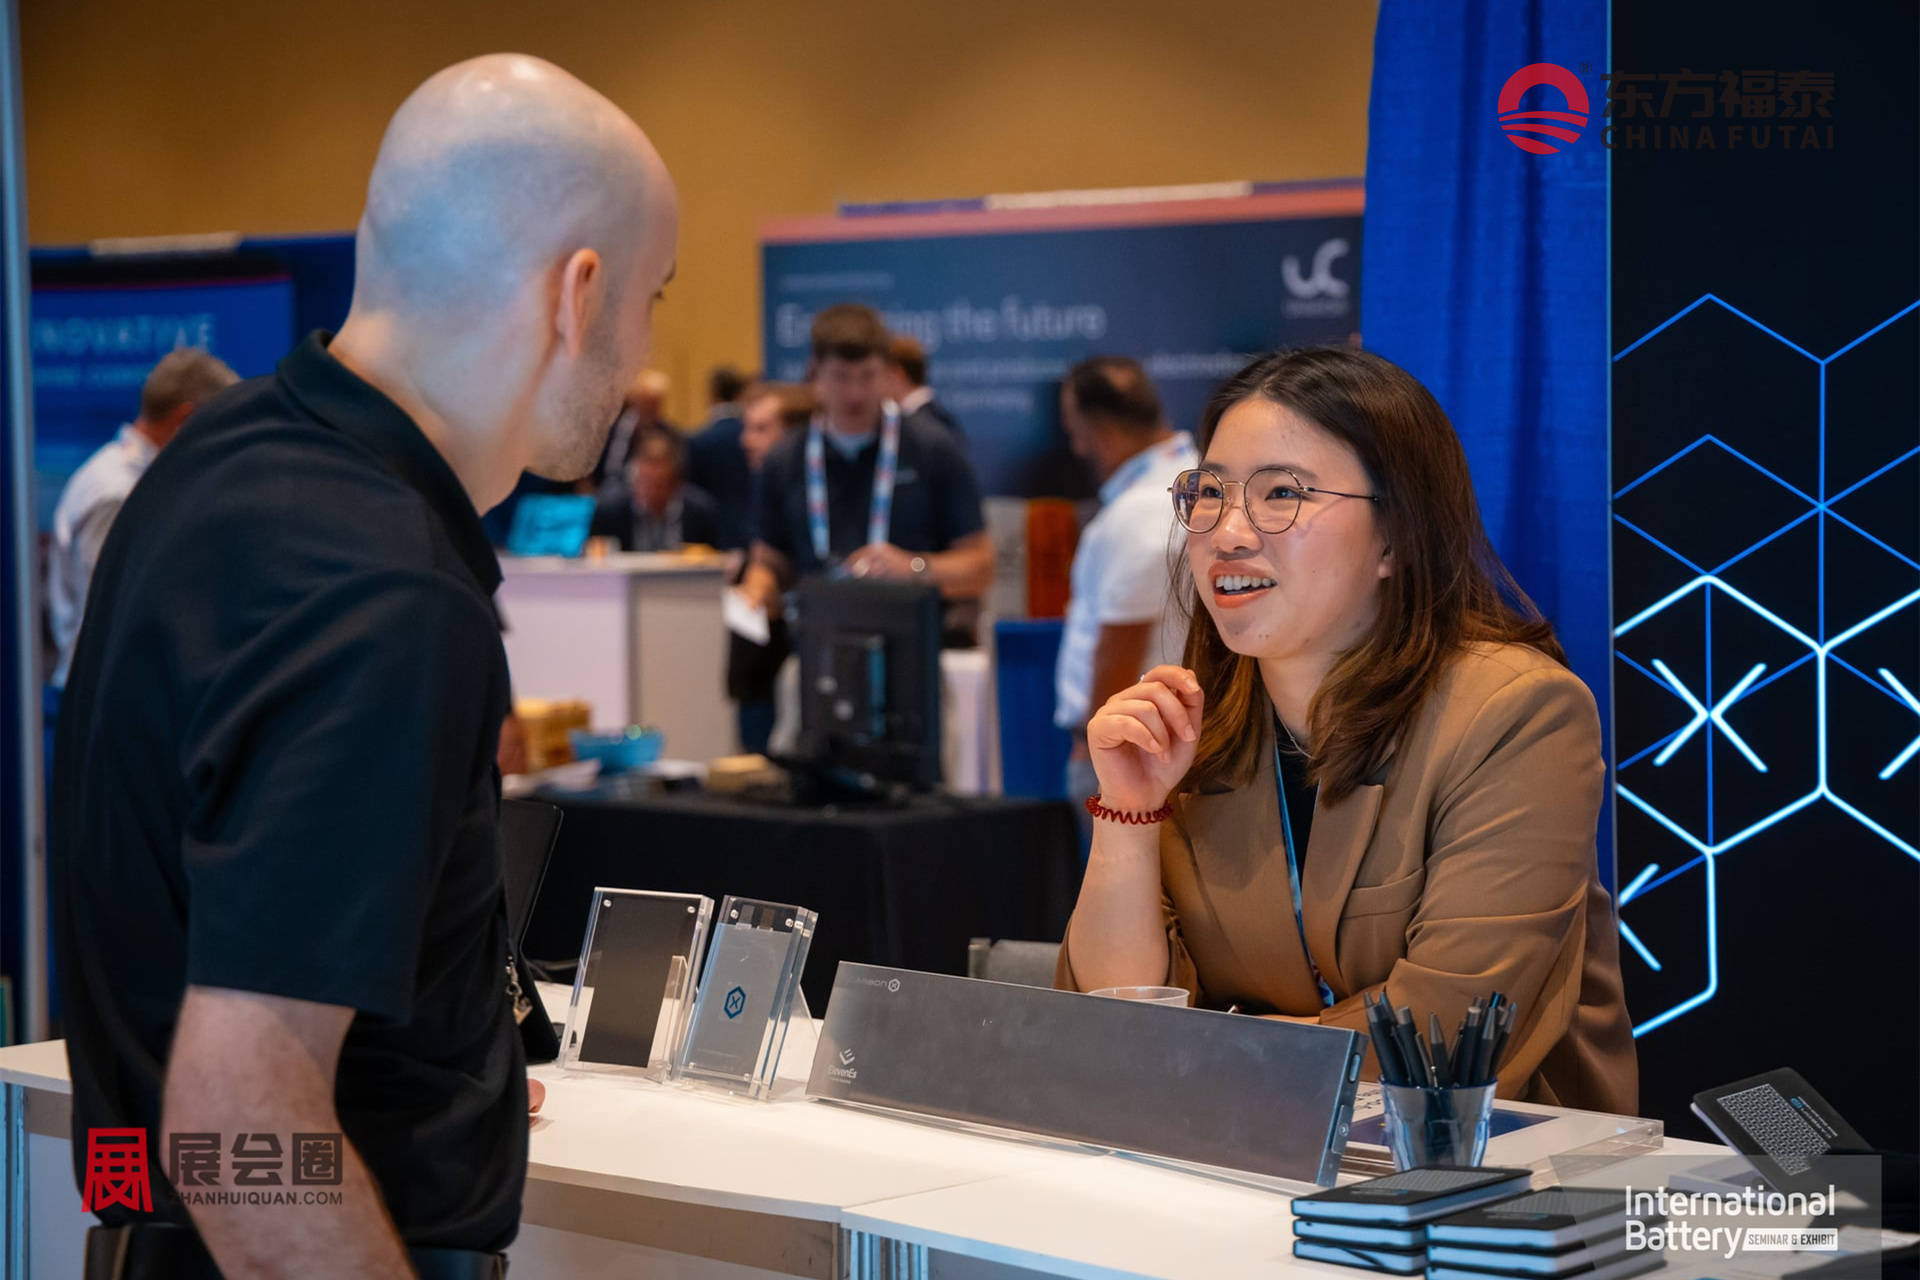
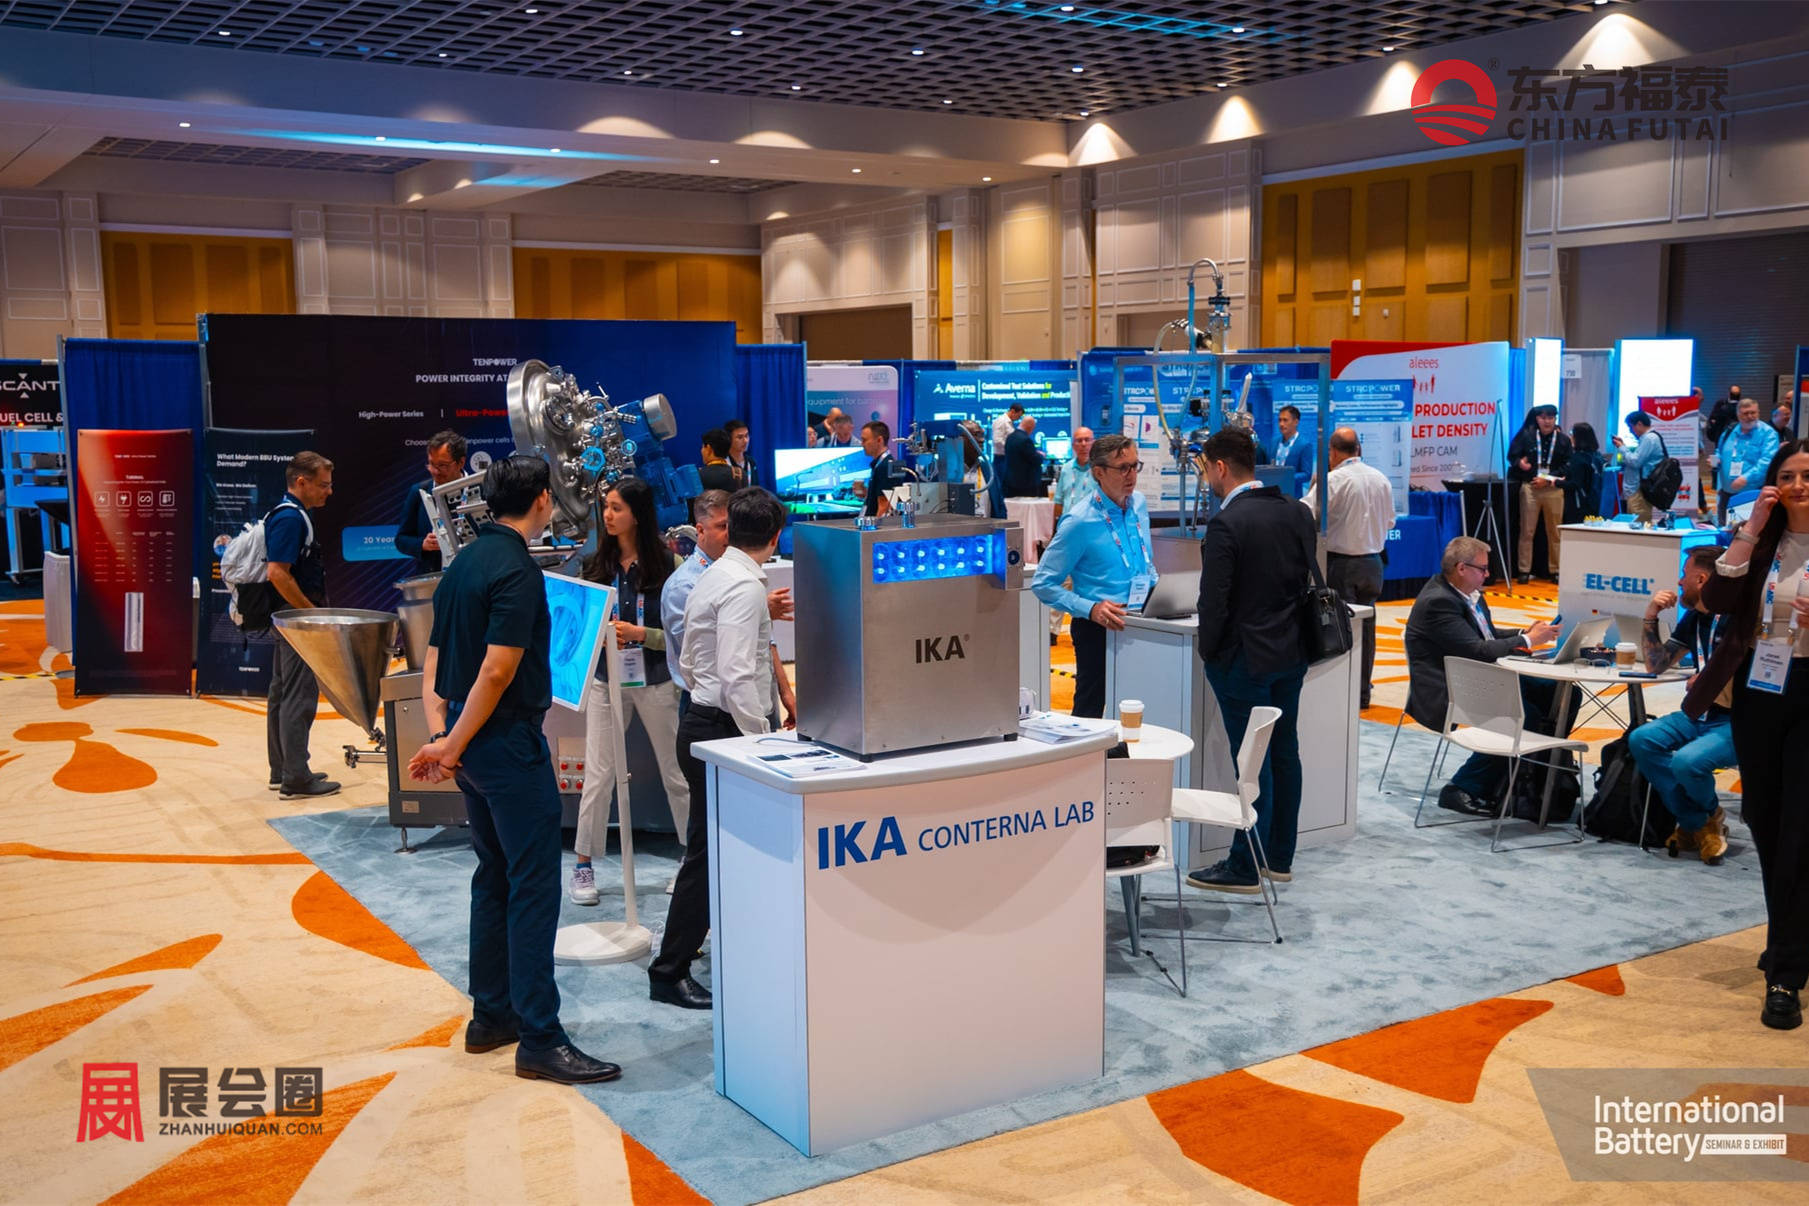
立足于从基础科学向工程应用的高效转化,2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027延续了“Seminar(高端研讨会)+ Exhibit(前沿展览)”的双轨模式。活动紧密围绕材料研发到超级工厂规模化量产的完整链路,集中呈现固态电池制造工艺、高比能正负极体系、智能化电池管理系统(BMS)以及全生命周期安全检测与失效分析等核心领域。
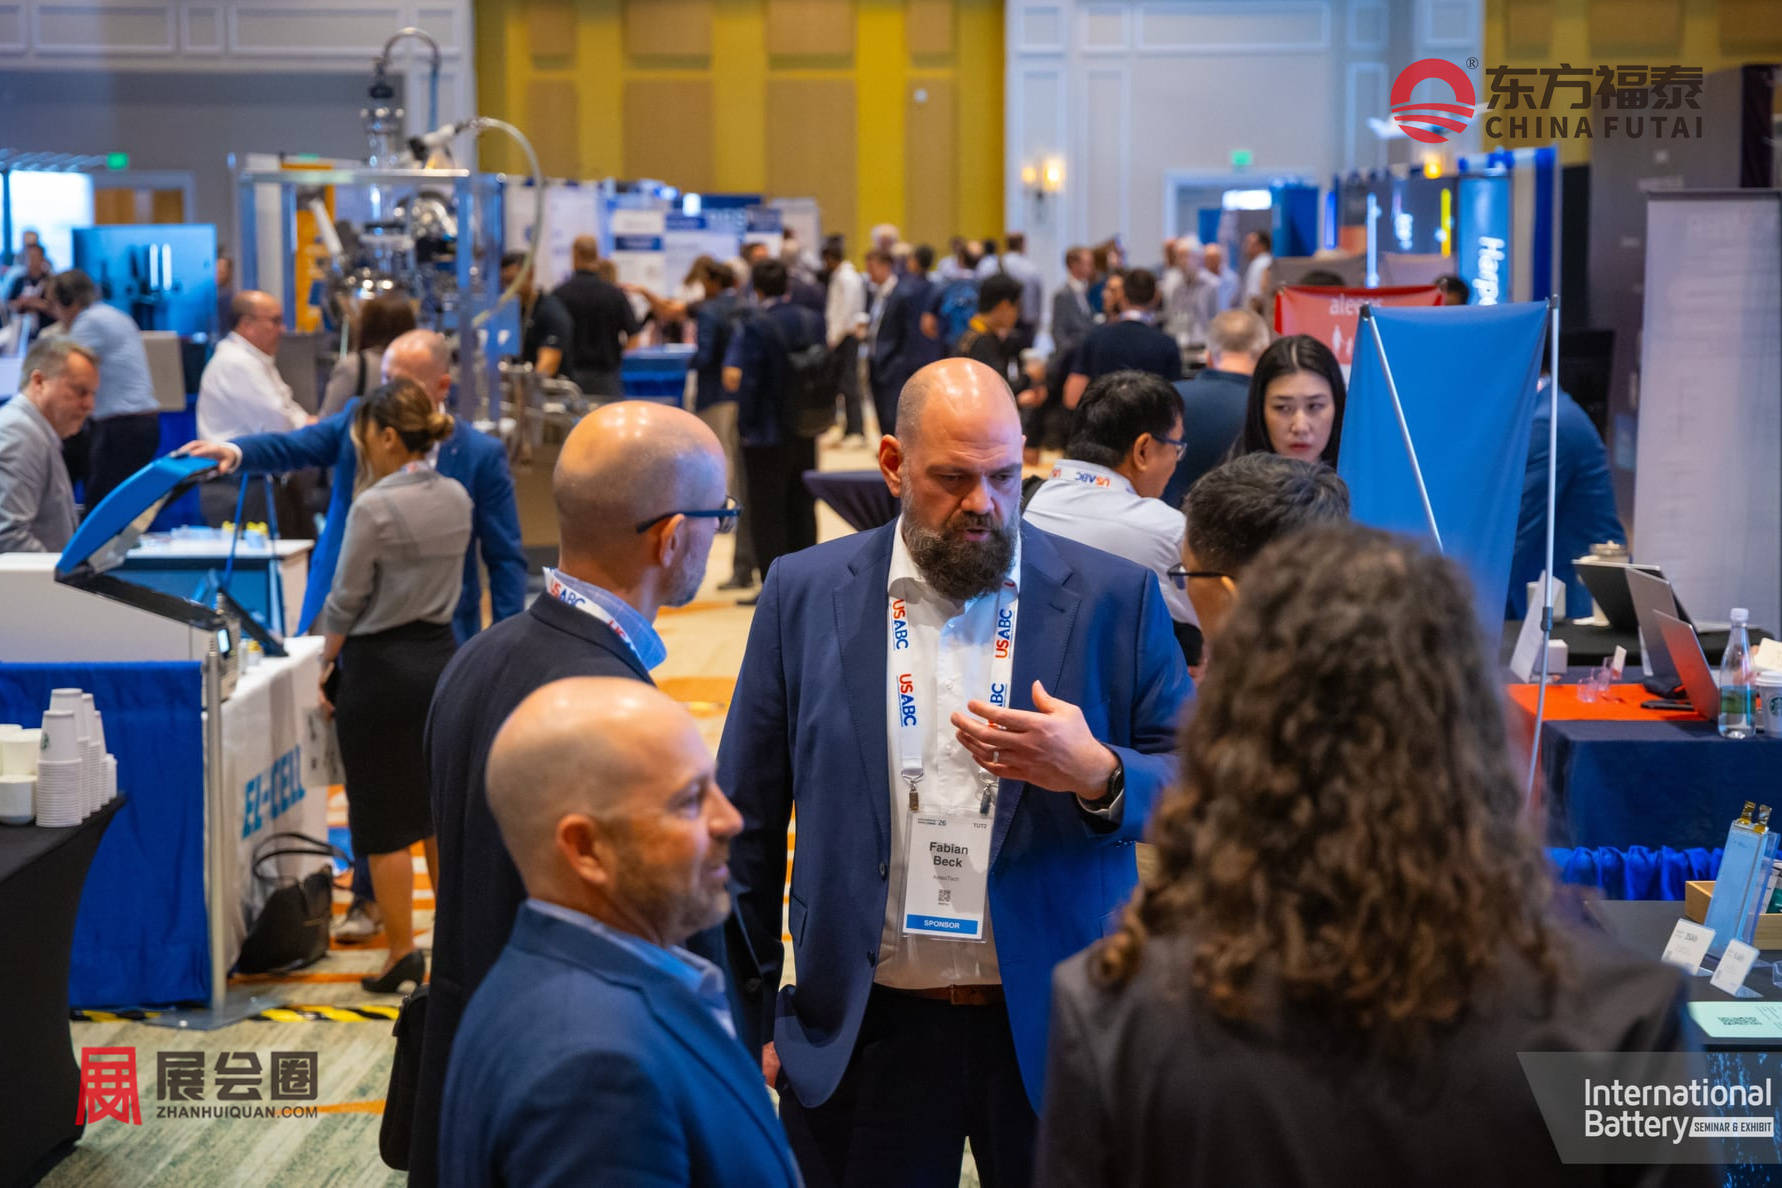
随着大规模电网储能与电动交通对高安全、长寿命电池组件的需求持续攀升,产业上下游的技术协同显得愈发关键。2027年美国国际电池储能展览会International Battery Seminar & Exhibit 2027汇集了电化学领域的科研学者、工程架构人员及核心配套制造企业,通过专题报告与实物技术陈列,深入探讨行业技术演进路径与商业化落地的现实解决方案。
展品范围:
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场分析
一、美国电池储能市场分析
美国电网正处于新旧动能转换的阵痛期。随着大批传统燃煤与老旧天然气调峰电站的加速退役,填补系统惯量与容量缺口成为当务之急。2024至2025年间,美国表前储能新增装机连续打破历史纪录,其中2025年新增公用事业级电池储能达到约18.2 GW。进入2026年,储能已不再是风光发电的“辅助配件”,而是成为支撑美国区域电网稳定性的基石资产。
美国储能市场的地域分布呈现极度不均衡的状态。加州独立系统运营商(CAISO)与德州电力可靠性委员会(ERCOT)两大区域贡献了全美约70%的新增产能。加州市场的核心驱动力在于对冲“鸭子曲线”带来的傍晚净负荷高峰;而德州市场则属于高度市场化的能量与辅助服务(Ancillary Services)单边驱动,极端气候下的夏季电价飙升(往往突破数千美元/兆瓦时)为独立储能开发商提供了极高的套利空间。
电池储能的资本支出(CAPEX)正迎来拐点。随着全球锂电产业链的深度内卷,固定式储能核心组件的价格持续下探。至2025年末,标准的储能级磷酸铁锂(LFP)电芯系统成本已大幅优化,这使得4小时甚至8小时长时储能系统的平准化度电成本(LCOE)首次在没有补贴的情况下,也能在部分高电价区域与天然气调峰机组正面竞争。
二、美国电池储能产业细分
美国电池储能系统(BESS)已从单一的调峰工具演化为一个层次分明、技术参数差异化显著的多元产业。依据电网物理接入拓扑、电力交易机制及终端负载特性的不同,当前全美电池储能产业主要划分为三大维度与五大核心应用赛道。
1.按电网物理接入层级与体量细分
(1)表前公用事业级储能(Front-of-the-Meter, FTM)
产业定位与体量:占据全美储能总装机容量70%以上的绝对中枢赛道,单体项目规模普遍跨入100 MW / 400 MWh级别。
核心主体与商业逻辑:主导者为独立发电商(IPP)与受监管公用事业公司。资产通过长期容量合同(如加州RA协议)、电网可靠性备用服务,以及日前与实时电力批发市场的节点边际电价(LMP)套利实现多元收益叠加。

(2)表后工商业储能(Behind-the-Meter C&I)
产业定位与场景:部署于制造工业园、冷链物流枢纽、大型商超及大学园区等用电侧终端。
经济驱动核心:以削减高额需量电费(Demand Charge Reduction)为主导目标。通过在负荷尖峰时段放电平滑功率曲线,同时在电网断电时提供毫秒级的不间断备用电源(UPS)保障。
(3)表后住宅户用储能(Behind-the-Meter Residential)
产业定位与形态:以10 kWh至30 kWh的模块化壁挂系统为主,与屋顶分布式光伏深度绑定。
市场演进逻辑:加州NEM 3.0等净计量电价政策削减了光伏余电回购收益,促使户用形态从纯发电转向“自发自用”;同时,应对极端气候导致的飓风、寒潮及野火断电风险,成为美国家庭配置储能的核心刚需。
2.按新兴高负荷与垂直业态细分
(1)超算与AI数据中心离网微电网储能(Data Center Storage)
产业爆发背景:2026年全美最具爆发力的细分业态。生成式AI大模型训练带来的电力负荷激增,导致主干电网排队扩容周期长达3至5年。
系统功能定位:百兆瓦级储能系统作为微电网的核心调节中枢,与现场天然气涡轮或小型模块化核反应堆(SMR)联合运行,平抑算力机房瞬时功率脉冲,确保24/7全天候电力高可靠性。
(2)重卡补能与大功率超充“充储一体化”(Fleet & MCS Charging)
场景痛点攻坚:面向Class 8重型电动卡车的兆瓦级充电系统(MCS)单枪功率达1 MW以上,多个充电桩同时启动会瞬间击穿局部配电网容量上限。
技术应用形态:大容量储能集装箱作为“能量缓冲池”,在电网谷段低成本吸纳电能,在卡车集中充电时提供大倍率放电支援,规避数百万美元的变电站升压改造成本。
3.按放电时长与技术功能细分
(1)功率型短时系统(1-2小时):主攻一次调频、无功电压支撑与黑启动,强调电芯的大倍率充放与毫秒级系统响应速度。
(2)容量型中长时系统(4-8小时及以上):已成为全美公用事业招标的标准配置。主要承接傍晚至午夜的光伏真空期发电缺口,是电力公司对冲夏季极端高温与极端负荷波动的战略底座。
三、美国电池储能政府政策
1.IRA法案ITC税收抵免的长期锚定
《通胀削减法案》(IRA)是美国储能产业的“定海神针”。该法案将30%的投资税收抵免(ITC)适用范围正式扩大至独立储能项目,并将有效期锁定至2032年。如果开发商能够满足额外的“本土制造比例(Domestic Content)”与“能源社区(Energy Communities)”附加条款,最高可获得50%的税收抵免,这从根本上重塑了项目的融资可担保性。
2.第301条款关税的供应链重组
贸易壁垒在2026年迎来了实质性的落地。根据美国贸易代表办公室(USTR)的法令,自2026年1月1日起,针对中国制造的非电动汽车(固定式储能)锂离子电池的第301条款关税正式从7.5%大幅飙升至25%。这一具有强烈排他性的政策,正强制要求在美运营的系统集成商加快将电芯供应链向北美本土、东南亚或日韩系供应商转移。
3.FERC联邦指令打通批发市场壁垒
在市场准入层面,联邦能源监管委员会(FERC)的第841号和第2222号指令在2026年已基本完成在各大区域电网(RTO/ISO)的全面落实。政策强制要求区域电网运营商必须修改市场规则,允许电池储能和分布式能源聚合体(DERs)无障碍参与批发容量、能源以及辅助服务市场,从法规层面赋予了储能与传统电厂平等的竞争权。
四、美国电池储能市场趋势
储能时长由短转长(Long-Duration Pivot):随着光伏在电网中渗透率的不断探顶,传统的1-2小时储能已无法满足黄昏后长达数小时的负荷高峰。2026年的主流招投标项目中,4小时时长的系统已成为标配。加州等地甚至开始规模化采购8小时长时储能资产,旨在利用储能在夜间平滑风电输出并实现全天的跨峰谷电力转移。
虚拟电厂(VPP)的规模商业化爆发:表后资产的数字化聚合成为不可逆的趋势。通过先进的物联网控制云平台,成千上万个家庭户用电池、智能恒温器及双向充电桩被整合成虚拟电厂。在德州ERCOT和加州CAISO,这些聚合资源不仅在极端天气下响应电网削峰调度,更常态化地参与现货市场竞价,为参与家庭带来每年300至700美元的被动收益。
硬件白热化倒逼软件盈利(SaaS-driven Revenues):底层电芯和交直流硬件的同质化竞争日益激烈,集成商的硬件利润率被严重压缩。头部企业正全面向“软件即服务(SaaS)”转型。利用AI算法进行气象预测、节点电价预估和电池衰减建模,在电力交易市场中实现充放电策略的毫秒级自动寻优,已经成为储能资产拉开投资回报率(IRR)差距的核心武器。
五、美国电池储能产业概况
1.锂电电化学体系的绝对统治
在1至6小时的固定式储能领域,磷酸铁锂(LFP)电池凭借极高的热稳定性和超长循环寿命,占据了全美超90%的项目份额。尽管液流电池、飞轮储能及压缩空气储能等新型长时技术在DOE(美国能源部)的资助下开展了大量示范项目,但在2026年,LFP依然是唯一能够获得华尔街主流银行无障碍贷款融资的成熟技术。
2.系统集成商角色的深度演变
市场已摒弃了早期的“散件拼装”模式。2026年的主流交付形态是高度标准化的“交流侧一体化预装舱(AC-Block)”。系统集成商的角色已从单纯的设备买办,进化为涵盖液冷热管理专家、NFPA 855消防安全合规顾问、以及电网级逆变器(PCS)并网协议调试专家的综合风险管理者。
3.本土制造产能的落地与阵痛
在IRA法案的高额补贴诱惑下,美国中西部“电池带(Battery Belt)”涌现了大量新工厂。然而,产业概况显示,虽然组件组装产能扩张迅速,但在上游正负极前驱体材料、电池级碳酸锂精炼以及熟练机电工程师的供给上,北美本土产业链仍面临严重的结构性短缺与产能爬坡阵痛。
六、美国电池储能市场动态
1.装机规模狂飙:公用事业级储能迎史上最强半年度
受并网效率提升与新基建刚需驱动,表前大储装机在2026年呈现出爆发式增长。最新统计显示,2026年上半年,全美新增并网运营的电池储能系统(BESS)总规模达到近31 GWh(约10.3 GW),同比大幅增长23%。公用事业级大储依然是绝对的压舱石。在2026年全年预计新增的24 GW储能项目中,德克萨斯州(ERCOT)一骑绝尘,狂揽超过50%的规划装机量,其境内的Lunis Creek等单体储能项目规模均突破600 MW。

2.AI算力中心入局:工商业储能(C&I)逻辑彻底被颠覆
由于美国主干电网的输配电扩容速度严重滞后于算力需求,科技巨头与超算中心运营商纷纷转向“自带电源(Bring Your Own Generation)”模式。通过将高功率储能系统与现场风光微电网深度耦合,不仅有效平抑了服务器瞬时拉升的尖峰负荷,更对冲了急剧飙升的电网需量电费。仅2026年上半年,专门针对数据中心及高功率UPS配套的储能装机量就突破了3.1 GWh,成为资本最为追捧的细分增量市场。
3.市场规则激变:收益池区域分化与现货套利转型
随着各大独立系统运营商(ISO)修改电网调度机制,储能资产的盈利模型在2026年发生了剧烈的区域分化。在德州ERCOT市场,由于大量新建储能集中涌入辅助服务市场(如ECRS),导致频率响应报价严重内卷。迫于单兆瓦收益下滑的压力,储能电站正全面削减对辅助服务的依赖,转向利用算法博弈的高抛低吸“现货能量套利(Energy Arbitrage)”。反观东海岸的PJM电网,在经历了调频市场规则重构后,部分区域因“机组稀缺”导致储能收益暴涨,2026年4月单兆瓦月度收益一度突破72美元/kW-月。这种因地制宜的收益堆叠(Revenue Stack)转变,正在倒逼系统集成商升级AI智能调度软件。
4.本土供应链落地:超级工厂产能实质性释放
在全球贸易博弈与《通胀削减法案》(IRA)本土制造补贴的双重刺激下,2026年标志着北美储能本土供应链的“交付元年”。头部集成企业正在加速摆脱对单一亚洲基地的依赖。今年下半年,特斯拉位于德州的第三座Megafactory正式投产满产,年产能设计高达50 GWh,并首次向电网级客户大规模发运了采用北美本土制造LFP电芯的Megapack机组。同时,LG新能源与本田在俄亥俄州的合资工厂也宣告下线首批产品。至2026年底,北美规划的BESS本土制造总产能已突破250 GWh,这标志着美国储能产业正从纯粹的系统集成向核心电芯制造的大纵深稳步迈进。
七、美国电池储能品牌市场占有率
1.表前电网级储能系统集成商
Tesla (美国):目前占据美国表前储能市场约26%-28%的份额。其核心产品Megapack定位于超大型公用事业级储能设施,凭借高度标准化的出厂预装设计以及业界顶级的Autobidder能源交易人工智能软件,在加州和德州等主流大型电网级项目中占据绝对的统治地位。
Fluence Energy (美国):目前市场份额约为18%-20%。该企业由西门子与AES联合创办,定位于提供高度定制化的电网级与大型工商业储能解决方案。其核心竞争力在于深厚的百年电网级融合经验及专有的Fluence OS操作系统,在极其复杂的全生命周期电网级运维中备受大型独立发电商青睐。
Powin Energy (美国):目前市场份额约为11%-13%。作为纯粹的本土储能系统集成先锋,Powin定位于高性价比硬件与灵活透明的供应链管理。其Centipede硬件模块平台和StackOS软件体系,专注满足公用事业客户对长时储能(4-8小时)及极端安全性(专攻LFP电芯)的严苛要求。
2.表后户用及光储充一体化品牌
Tesla (美国):在户用与终端储能赛道,Tesla Powerwall占据约33%-35%的绝对领先份额。其产品定位于高端住宅储能与家庭微电网中心,最新代际产品内置高功率逆变器,凭借强大的虚拟电厂(VPP)聚合能力与无缝断电孤岛保护,成为北美消费者的首选。
Enphase Energy (美国):目前占据约20%-23%的户用市场份额。品牌定位于微型逆变器与家庭能源管理大脑的深度融合,其IQ Battery系列主打极致的模块化扩容与交流耦合(AC-coupled)高安全性,深受北美本土顶级光伏安装服务商的推崇,广泛覆盖光储充改造项目。
FranklinWH (美国):目前市场份额约9%-11%。品牌定位于“全屋智能能源管理专家”,其系统独创的aGate智能控制网关能够完美整合主干电网、太阳能面板、电池与柴油备用发电机,专攻对用电负荷控制要求极高的北美大平层与独栋别墅高端市场。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#电池#
#电池储能#


 登录


 66
 0