2027年世界移动通信大会MWC 2027
展会圈,你的参展指南!
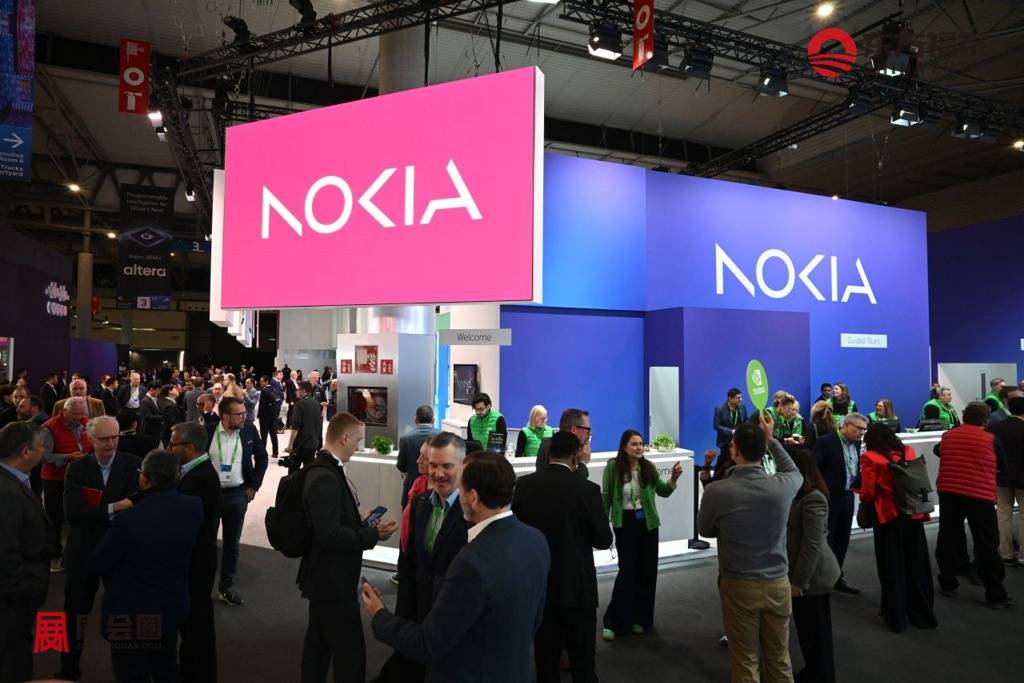
2027年世界移动通信大会
The 33th Mobile World Congress 2027
展会时间:2027年03月01-04日
展会地点:西班牙·巴塞罗那
举办周期:一年一届·第33届
主办单位:GSMA协会
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
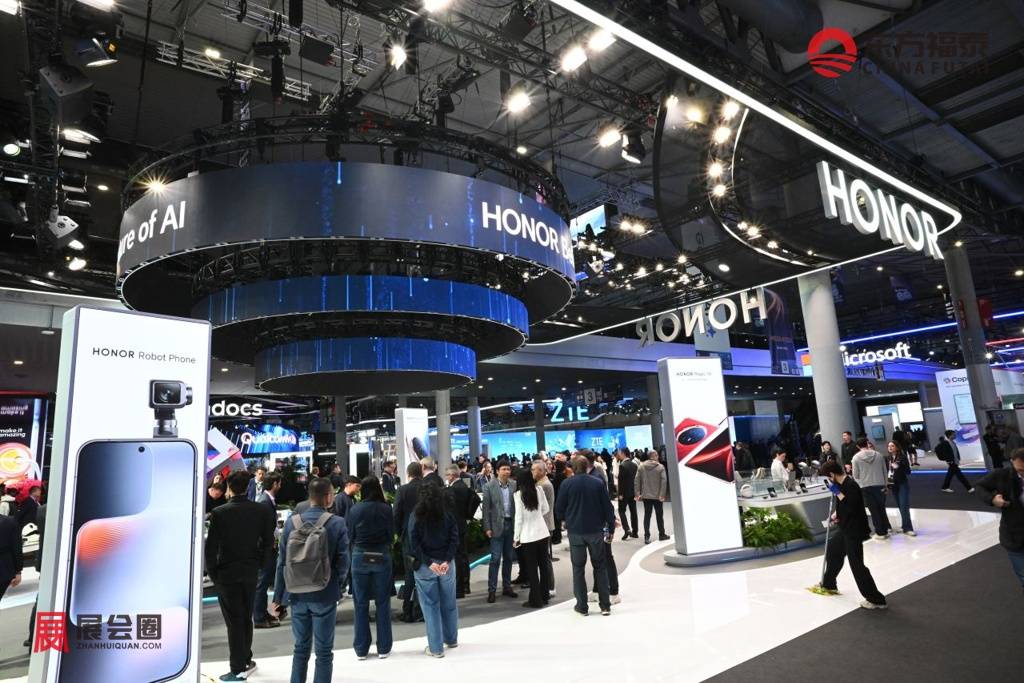
2027年世界移动通信大会MWC 2027计划于2027年03月01-04日在西班牙巴塞罗那Fira Gran Via会展中心举行,由全球移动通信系统协会(GSMA)主办。作为国际移动通信与数字技术领域的重要行业活动,大会涉及通信网络、智能终端、人工智能、云计算、数据基础设施及企业数字化等领域。近年来,大会的关注范围已由传统移动通信逐渐延伸至跨行业数字化应用,参展主体也从电信运营商、通信设备制造商扩展至互联网企业、软件开发商及智能硬件制造商。
2027年世界移动通信大会MWC 2027设置了六大核心议题,分别涉及网络重构、人工智能实践、企业自主化运营、未来人工智能、规模化数字信任以及下一代技术发展。在通信基础设施领域,主要关注5G-Advanced、开放式无线接入网(Open RAN)、卫星通信、行业专网及边缘计算等技术;在人工智能领域,讨论内容则涉及AI规模化部署、智能体、企业业务自动化及新一代计算架构。网络连接、数据处理与人工智能之间的技术融合,成为本届大会的重要讨论方向。
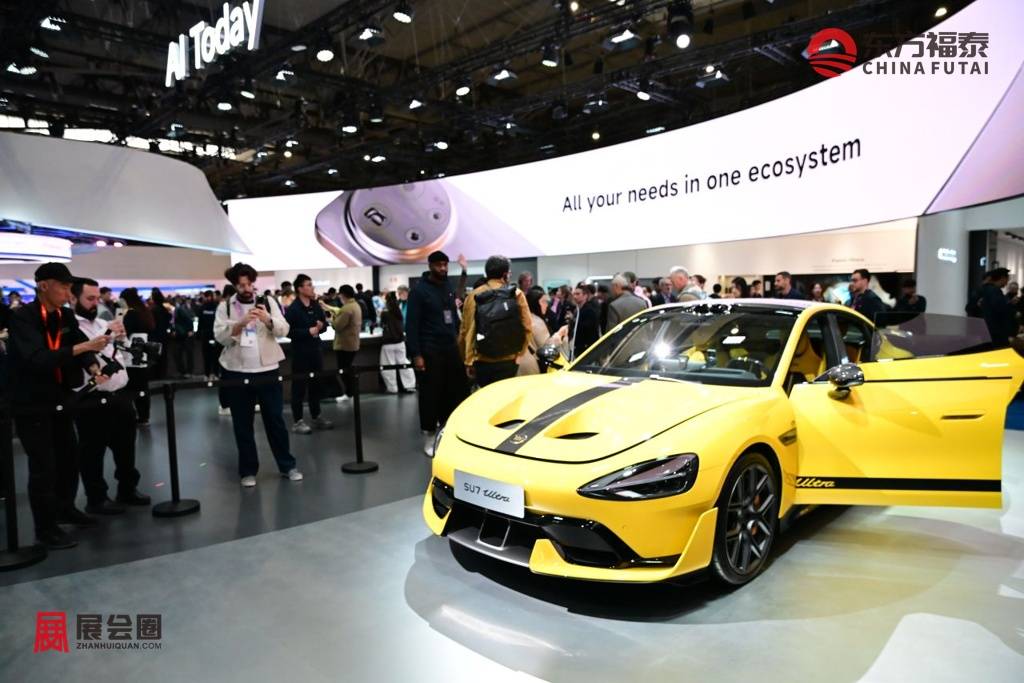
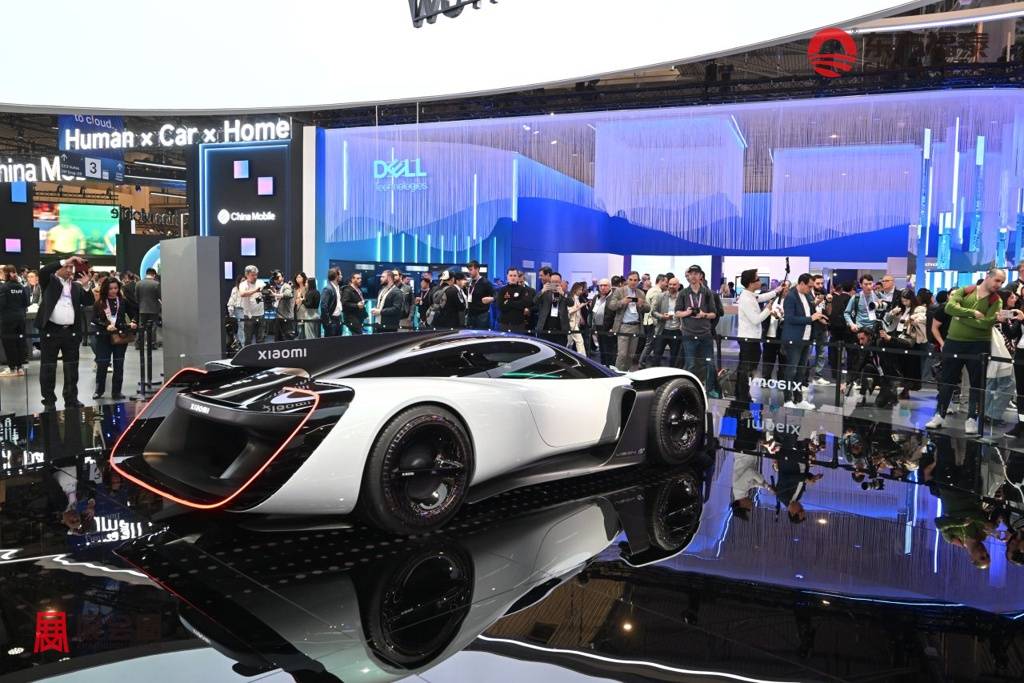
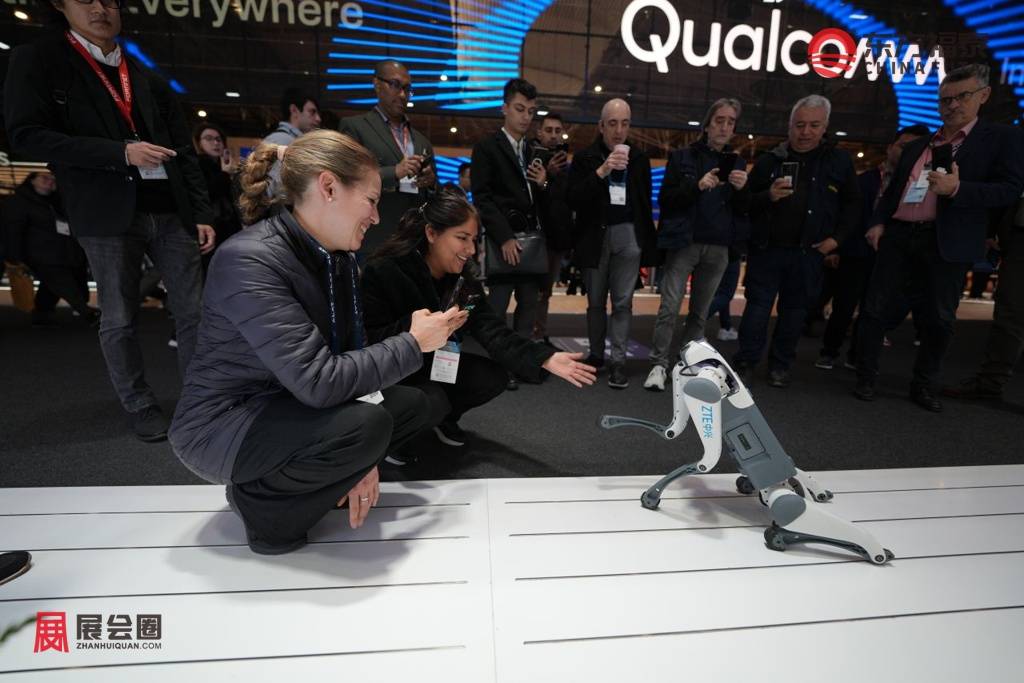
跨行业技术应用是2027年世界移动通信大会MWC 2027的一项新增内容。本届大会计划增设汽车、医疗健康和航空三大专业技术展示空间,围绕智能连接技术在不同产业中的应用展开。其中,汽车领域涉及智能网联与车辆数字化,医疗健康领域关注数字医疗及互联技术,航空领域则着重讨论通信网络与航空应用的结合。此外,亚马逊云科技(AWS)、ElevenLabs和惠普(HP)将作为新增参展企业亮相,智元机器人(AGIBOT)、KDDI、诺基亚(Nokia)及宇树科技(Unitree)也计划扩大参展规模。
除技术展示外,2027年世界移动通信大会MWC 2027还将设置主题演讲、专业会议及数字政策讨论,并同期开展初创企业活动4YFN、技术人才活动Talent Arena和体育科技会议Sports Tomorrow Congress。GSMA部长级会议计划于3月1日至3日举行,重点讨论人工智能规模化应用、6G发展路径、数字主权、网络安全、产业投资及监管改革等议题。大会内容由通信技术研发、产品制造延伸至产业应用、数字治理和行业标准,反映出全球移动通信产业向智能化与跨行业融合发展的趋势。
展品范围
移动电话及配套设备、GPS、移动电话应用软件、蓝牙设备及相关应用、可穿戴产品,5G及相关配套,IOT相关产品,无线区域网络、天线、电力设备、无线电、PDA及配套产品、微波通信设备、IP电信及网络产品与服务、电线电缆、电子消费品和电子商务应用等。
一、西班牙国际移动通信市场分析
西班牙移动通信市场已由普及连接进入网络升级与服务细分阶段。面向个人的语音、数据及家庭融合套餐,仍是运营商的重要业务;面向企业的专用连接、云服务及安全能力,则形成不同的采购和交付环节。2027年世界移动通信大会MWC 2027所连接的通信产业,可以从西班牙本地运营、欧洲网络演进及设备软件供给三个层面观察。
西班牙国家市场与竞争委员会(Comisión Nacional de los Mercados y la Competencia,简称CNMC)2026年11月发布的月度数据表明,2026年9月全国移动线路约6410万条,普及率为每百人129.3条。这反映一人多卡及多类移动业务共同存在,不能将线路总量等同于独立用户人数。个人连接之外,机器通信也由监管机构另列统计,具有不同业务用途。
欧洲市场的覆盖与使用仍有差别。欧洲通信行业协会Connect Europe的《2026年数字通信状况报告》显示,2025年底欧洲5G人口覆盖率为94.9%,5G占全部移动连接的43%。前者描述可获得网络的范围,后者反映连接采用情况。基础设施建成之后,终端更换、套餐选择和用户迁移继续影响网络利用。
运营商收入也与固定网络及家庭服务联系。移动线路可以与宽带、电视和固定电话组合销售,客户比较的是完整服务及费用。企业采购则更关注特定场所、应用和运维责任,连接服务可能与软件、云及安全产品组合。两类市场在销售渠道、服务承诺和技术实现上各有重点。
二、西班牙国际移动通信产业细分
公众移动服务。语音、移动宽带及家庭融合套餐覆盖个人和家庭。运营商通过主品牌、不同价位产品及渠道管理用户关系,携号转网使用户能够保留号码更换服务商。新增线路、用户转入与收入增长属于不同指标,价格和服务组合共同参与市场竞争。
企业连接与专用网络。工厂、物流及公共机构对连接提出场地覆盖、接入管理和业务连续性需求。公网服务、专用网络及网络切片分别提供不同组织方式,设备端连接还涉及工业网关、终端及现有信息系统。客户采购的可以是连接,也可以是包含应用和维护的方案。
云与边缘基础设施。运营商在连接之外配置计算和存储,使企业应用能够部署在不同位置。西班牙电信股份有限公司(Telefónica, S.A.,下称Telefónica)与诺基亚公司(Nokia Corporation)合作建设边缘数据中心网络,说明该领域已有具体设备部署。网络路径、计算资源及应用设计共同影响服务表现。
物联网与行业应用。机器通信服务于监测、远程管理及设备联网,终端数量与单个连接消耗的流量差异较大。客户关系可能由运营商、行业平台及集成商共同组织,设备采购、通信订阅和应用软件形成不同业务,不宜仅凭连接总量推算收入。
网络安全与运营软件。身份管理、网络监测和故障处置贯穿通信运行。人工智能也用于客户服务、资源管理及网络自动化,部署涉及数据、软件和现有运营流程。安全产品与网络设备可以共同进入工程,但各自承担不同功能和维护责任。
三、西班牙国际移动通信政府政策
电子通信监管。欧盟《欧洲电子通信法典》是网络和服务监管的重要基础,覆盖市场准入、频谱、接入及用户权利。西班牙的通信业务在本国制度和欧盟框架下运行,网络建设、批发接入与终端服务分别涉及不同监管内容,运营商的技术能力并不替代相应市场义务。
数字网络改革。欧盟委员会于2026年1月提出《数字网络法案》条例提案,编号COM(2026)16,拟简化并协调网络规则,促进投资及跨境经营,并加强安全与韧性。该提案旨在替代现有部分监管框架,仍属于立法程序中的改革方案,不能把拟议措施表述为已经全面适用的要求。
农村网络支持。西班牙通过“5G偏远农村网络”计划支持缺乏相应覆盖的地区建设。公共资金与运营商投入共同承担工程,目标是补足商业部署未覆盖区域。这类支持对应指定地点和项目,并非面向全国所有通信设备的普遍采购补贴。
数字产品安全。欧盟《网络韧性法案》,即条例(EU)2024/2847,针对适用范围内含数字要素的硬件和软件建立安全要求。制造商报告已被积极利用漏洞及严重安全事件的义务自2026年9月11日起适用,主要产品义务则计划于2027年12月11日起适用,实施时间分阶段安排。这一制度使产品交付后的漏洞处理与安全维护具有明确法律背景。通信终端、网络相关硬件及软件需按自身是否属于适用范围判断责任,不能将所有云服务或数字业务一概纳入同一产品要求。对市场而言,设备供给与长期软件支持的联系更加紧密。
四、西班牙国际移动通信市场趋势
5G投资重点预计继续由覆盖延伸至独立组网及业务能力。独立组网将核心网升级与无线接入结合,为更细分的资源管理提供基础。对运营商,升级能否转化为客户采用,还要与终端支持、套餐和应用共同推进;不同网络建设阶段将形成不同设备及软件需求。
人工智能会更多进入网络运行。故障识别、资源调节和客户问题处理,可以连接网络数据与自动化流程。随着应用从辅助分析走向执行,权限、监控及人工接管的重要性会上升。相关业务不仅涉及模型,也涉及已有网络管理平台与组织流程的改造。
企业服务将继续推动连接与计算结合。视频分析、工业监控及实时业务各有处理位置和时延需求,边缘与集中式云可以按任务组合。未来需求更可能围绕具体应用配置,而非所有业务都向边缘迁移;设备供应和行业软件需要在系统层面协同。
网络韧性与安全维护预计占据更重要位置。通信服务对供电、传输、软件和运维均有依赖,客户关注的不只是峰值速度,也包括异常情况下的可用性和恢复。法规的分阶段实施,也会促使产品更新、事件处理与长期维护进入更多采购讨论。
运营商整合与价格竞争仍将并行。资本和网络资源集中有利于组织投资,但用户能够通过携号转网调整选择,服务商还需维持有吸引力的套餐和体验。规模扩大并不自动消除竞争,网络质量、客户服务与费用仍影响用户关系。
五、西班牙国际移动通信产业概况
西班牙通信产业由网络运营商、基础设施企业、设备及软件供应商、渠道和行业集成商组成。运营商面向终端用户提供服务,也通过批发合作连接其他品牌;设备企业提供无线接入、传输和核心网能力,软件及工程伙伴承担部署、管理和应用连接,各环节通过项目与持续服务相联系。
无线网络之外,光纤和数据中心构成重要配套。移动基站需要传输网络与供电,企业应用需要计算资源和系统接口。固定及移动业务在客户套餐中组合,也在基础设施层面相互支持。产业投资因此同时覆盖接入、承载、计算和运行管理,不能只以基站数量概括。
诺基亚披露,Telefónica选择其为西班牙17个新增边缘数据中心提供网络方案,多年协议下已部署其中12个。相关设备用于节点内部计算和存储连接,并连接更大范围网络。该案例体现数据中心网络设备已有实际交付,节点部署数量与企业应用客户数量分别属于不同指标。

企业业务通常通过运营商和集成伙伴共同进入客户系统。通信团队提供连接与资源,行业团队处理设备、数据和作业流程,客户的信息技术及业务部门参与验证。产品交付之后,软件更新、容量调整和故障维护形成持续工作,服务收入与一次性工程各有业务基础。
欧洲层面,通信投资和收入之间仍存在压力。Connect Europe报告称,2024年欧洲通信资本开支为646亿欧元,同比下降2%,主要受到光纤投资放缓影响。该指标属于欧洲整体通信投入,并非西班牙移动投资;它说明运营商在升级需求之外,还要考虑资金安排和投资回收。
六、西班牙国际移动通信市场动态
西班牙数字化转型与公共职能部于2026年11月16日公布“5G偏远农村网络”计划的最终决议建议,涉及向Orange Espagne S.A.与Telefónica Móviles España S.A.分配1746万欧元资助,覆盖358个农村区域。运营商将承担其余投资,相关项目预算超过2600万欧元。此次进展体现偏远覆盖的资金配置,尚不能作为全部网络已建成的证明。
法国Orange集团(Orange S.A.)于2026年6月宣布,完成收购Lorca持有的MasOrange剩余50%股权,持股升至100%。收购对价为42.5亿欧元,Orange此后将该业务全面并入财务报表。这是既有西班牙运营资产的股权整合,影响集团内业务和投资组织,不等同于新增相同金额网络建设。
Telefónica于2026年11月公布第三季度业绩资料,截至9月底其西班牙5G覆盖达到人口的96%。这是单家运营商网络指标,与全国不同运营商覆盖合并统计不同。对该公司而言,广覆盖提供客户服务基础,后续业务仍涉及用户采用和网络运行效率。
CNMC在2026年11月发布的9月月度统计中披露,当月共有约56.4万个移动号码办理携号转网,Movistar和DIGI取得净转入,Vodafone、Orange España及其他虚拟运营商整体为净转出。流动结果说明成熟市场仍存在客户争夺,单月变化与长期用户留存需要分别观察。

七、西班牙国际移动通信品牌市场占有率
以CNMC的2026年9月西班牙移动线路统计为口径,以下份额衡量线路数量,并非收入、独立用户或欧洲市场占比。监管统计将网络运营商旗下相应虚拟运营业务纳入集团,品牌之间不重复相加。网络设备、智能手机与运营服务属于不同市场,不放在同一排名。
Orange España:40.38%。该统计组承接原MasOrange业务,属于法国Orange集团在西班牙的运营体系,面向个人、家庭及企业提供移动与固定融合服务。其较大线路基础覆盖不同客户定位,适合从集团服务组合观察,而不能只按单一零售套餐理解。
Movistar:26.04%。该品牌由西班牙Telefónica运营,产品包括移动通信、家庭宽带、电视及企业数字服务。其业务连接自有网络、融合产品和企业服务,客户既包括家庭,也包括需要连接及技术支持的机构。
Vodafone:18.81%。该品牌在西班牙提供移动与固定服务,覆盖个人、家庭和企业客户。移动线路份额体现其当地用户基础,企业通信和其他服务的业务规模仍需按对应指标衡量,不由线路比例直接推算。
DIGI:12.96%。罗马尼亚背景的DIGI在西班牙提供移动及固定宽带服务,品牌定位较重视价格与套餐简洁性。其移动客户增长与携号转网表现,显示价格和服务组合在当地仍有需求,但单月净转入不代表全部客户均来自同一家竞争者。
其他虚拟移动运营商:1.81%。此部分为其余运营商合计,通过网络合作提供服务,覆盖不同细分客群。这些品牌的竞争位置与批发条件、销售渠道及客户运营相关,与网络设备供应商的份额没有直接对应关系。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 64
 0