2027年美国拉斯维加斯人工智能及机器人展AMS 2027
展会圈,你的参展指南!
2027年美国拉斯维加斯人工智能及机器人展
The AMS 2027
展会时间:2027年05月10-13日
展会地点:美国·拉斯维加斯
举办周期:一年一届
主办单位:A3
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
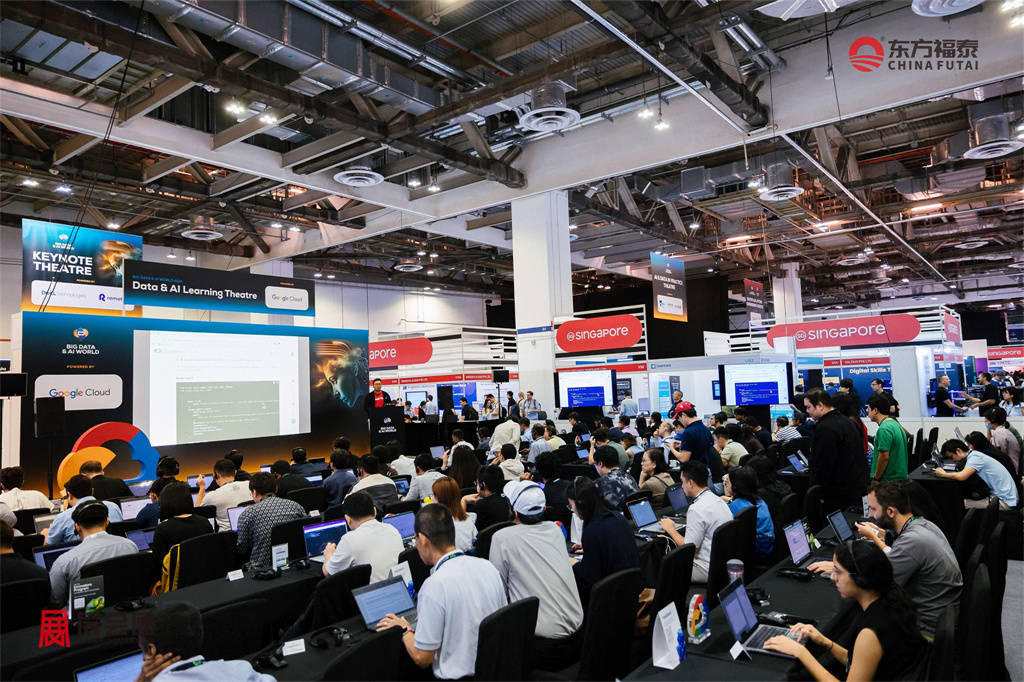
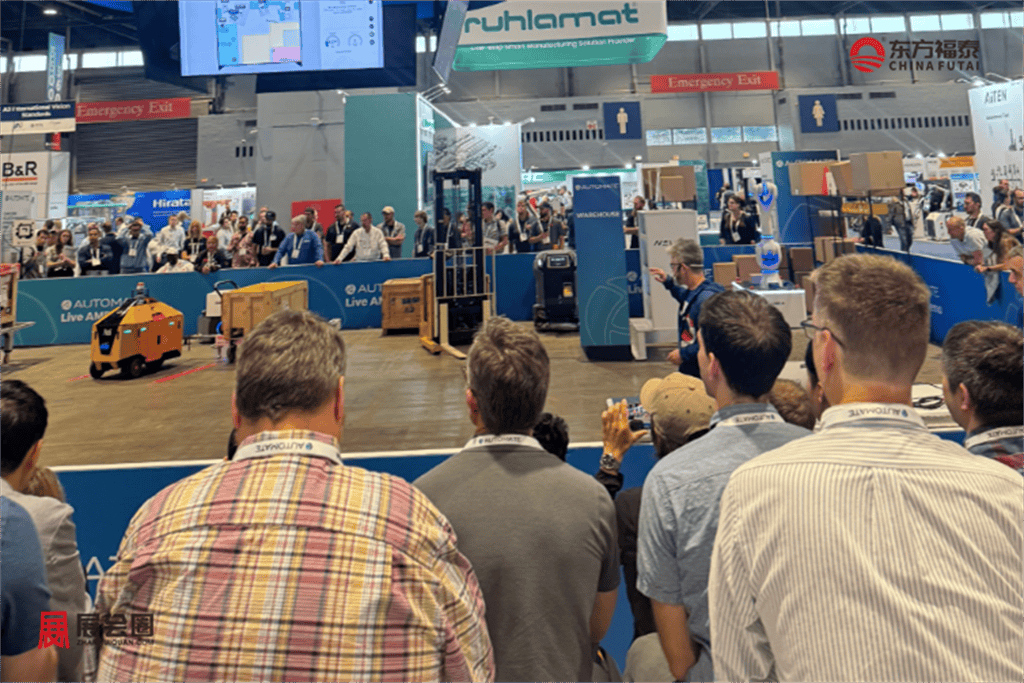
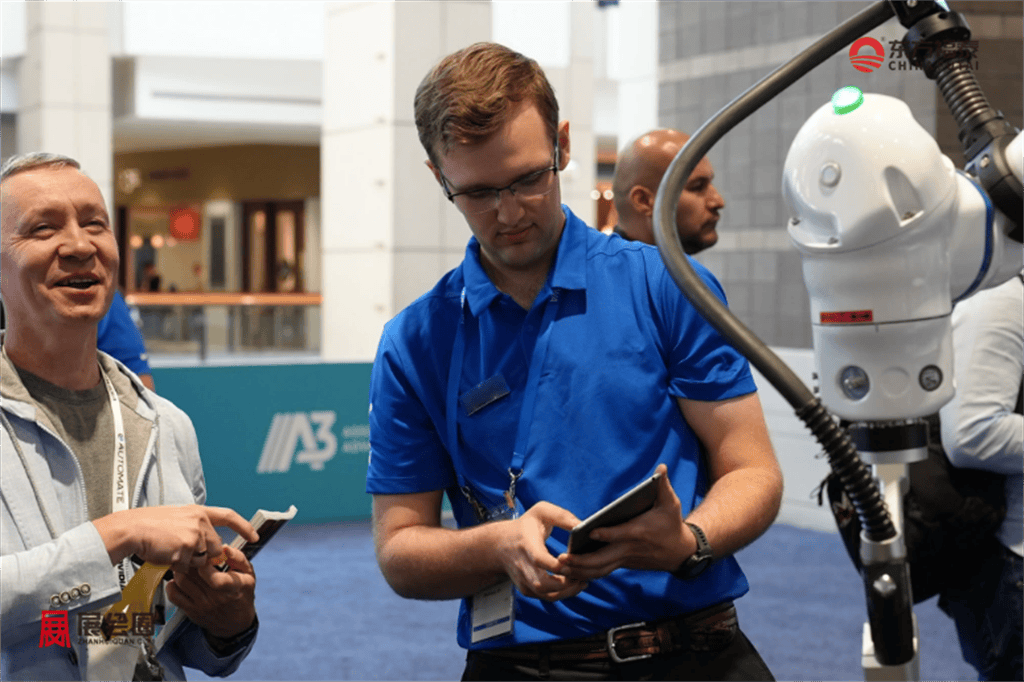
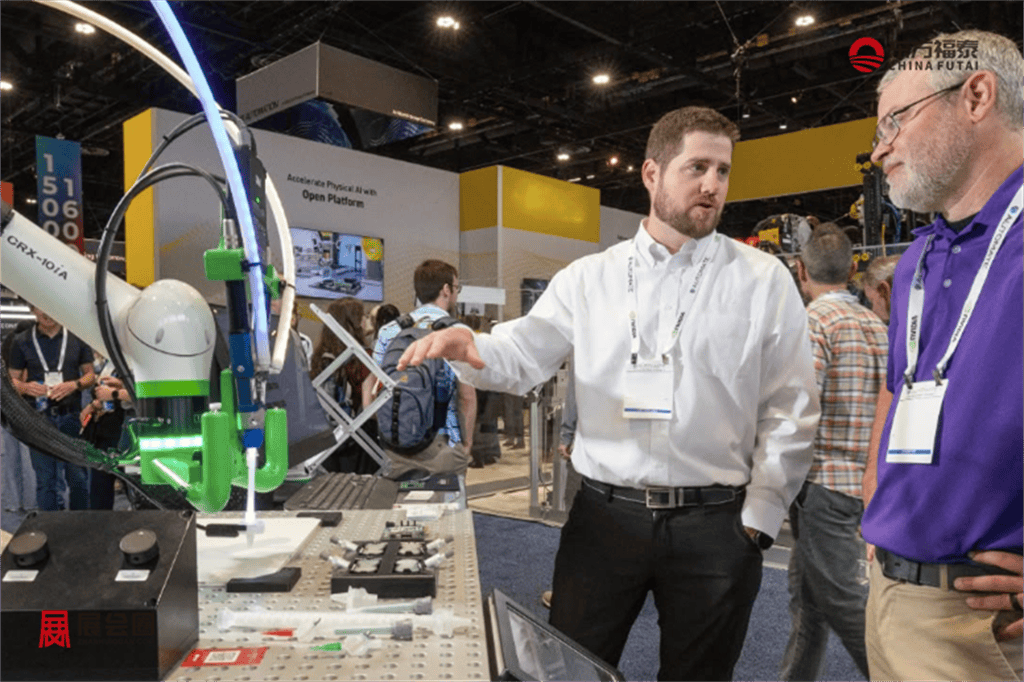
2027年美国拉斯维加斯人工智能及机器人展AMS 2027将于2027年05月10-13日举行,是北美规模最大的机器人与自动化专业展会,以“自动化增幅”为主题,展示机器人、机器视觉、工业人工智能与运动控制技术在制造、物流、医疗和能源领域的应用。不少企业在规划美国机器人展展位的同时,也会提前联系美国展会搭建公司、办理美国展会邀请函,为参展做好准备。
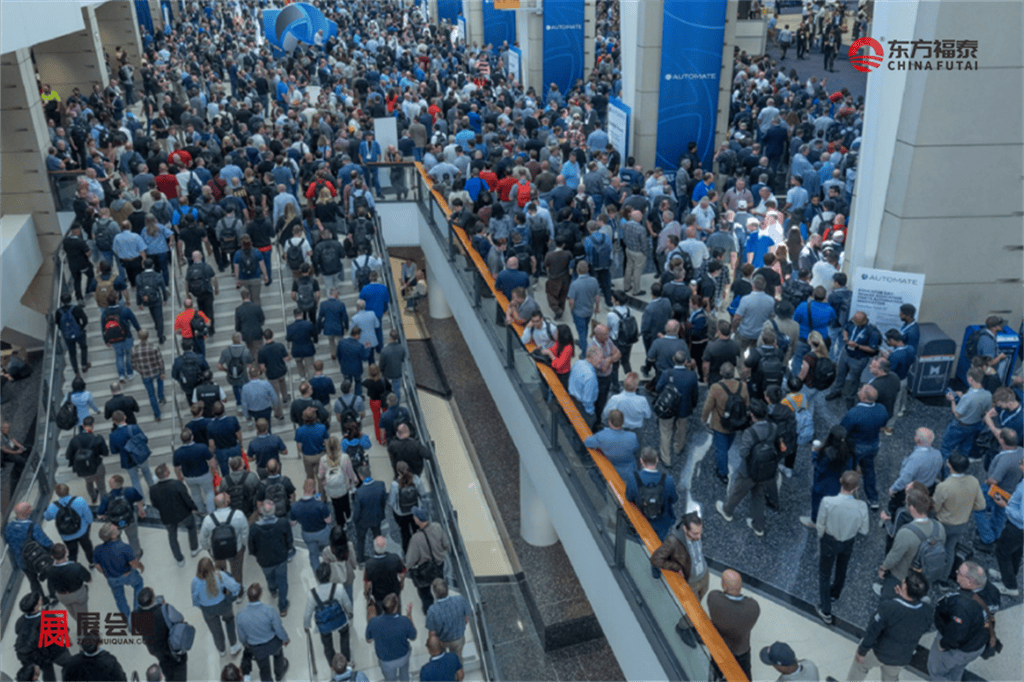
2027年美国拉斯维加斯人工智能及机器人展AMS 2027的增长轨迹十分清晰。2023年观众约3万人、展商750家,2024年增至约4.3万人、867家,2025年约4.5万人、900余家,2026年注册观众突破5万人,展商达到1,230家,展出面积约3.9万平方米,各项指标均创历史新高。
2027年起展会落地新的城市,展览空间进一步扩大。2027年美国拉斯维加斯人工智能及机器人展AMS 2027在延续往届规模的基础上,计划引入更多新观众和新行业,覆盖从传统工业应用到前沿技术的完整自动化谱系,展商可以接触到更广泛的潜在客户群体。

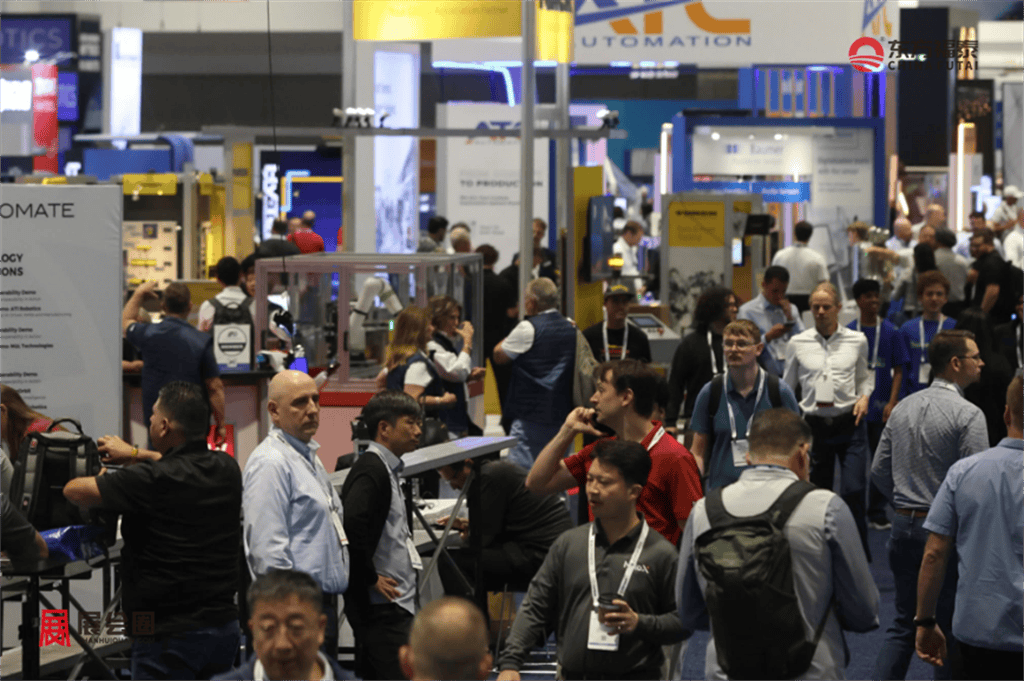
现场观众以制造企业、系统集成商、分销商和技术合作伙伴为主。2027年美国拉斯维加斯人工智能及机器人展AMS 2027的买家既包括寻找整线自动化方案的工厂管理者,也包括负责设备选型的工程师和寻找新产品线的渠道商,对美国机器人展展位的价值而言,这意味着展台接待的多为带着具体项目到场的专业人群。
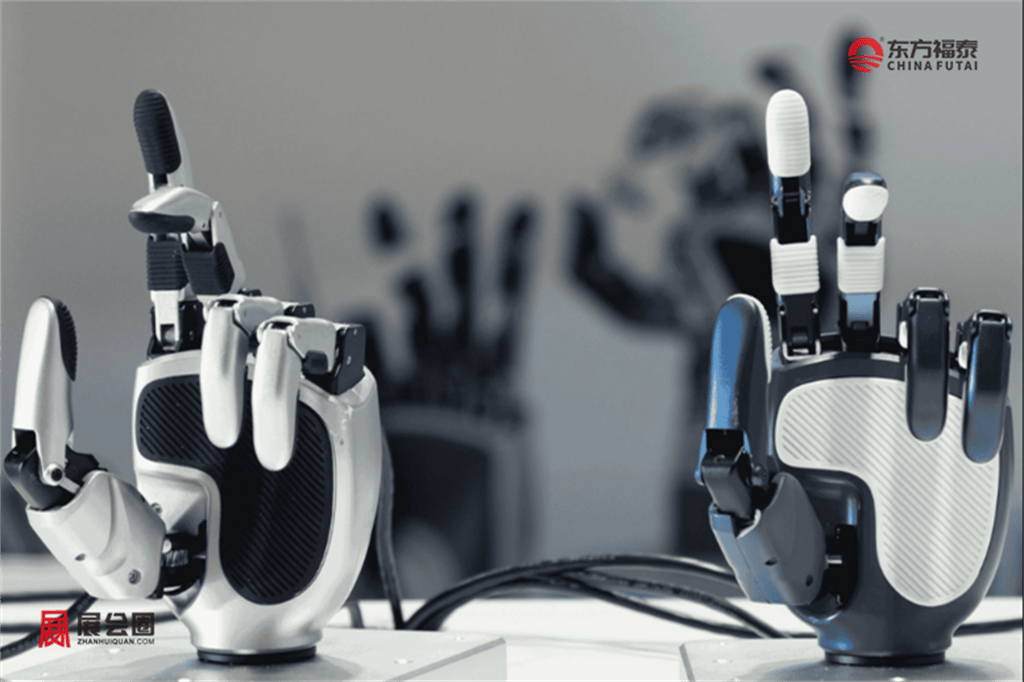
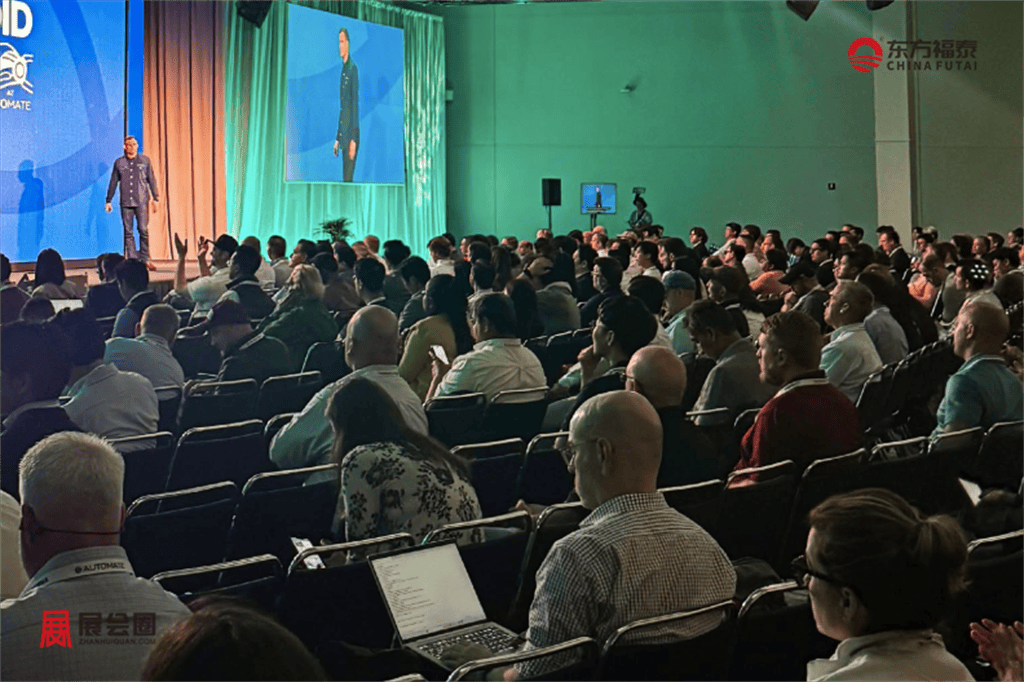
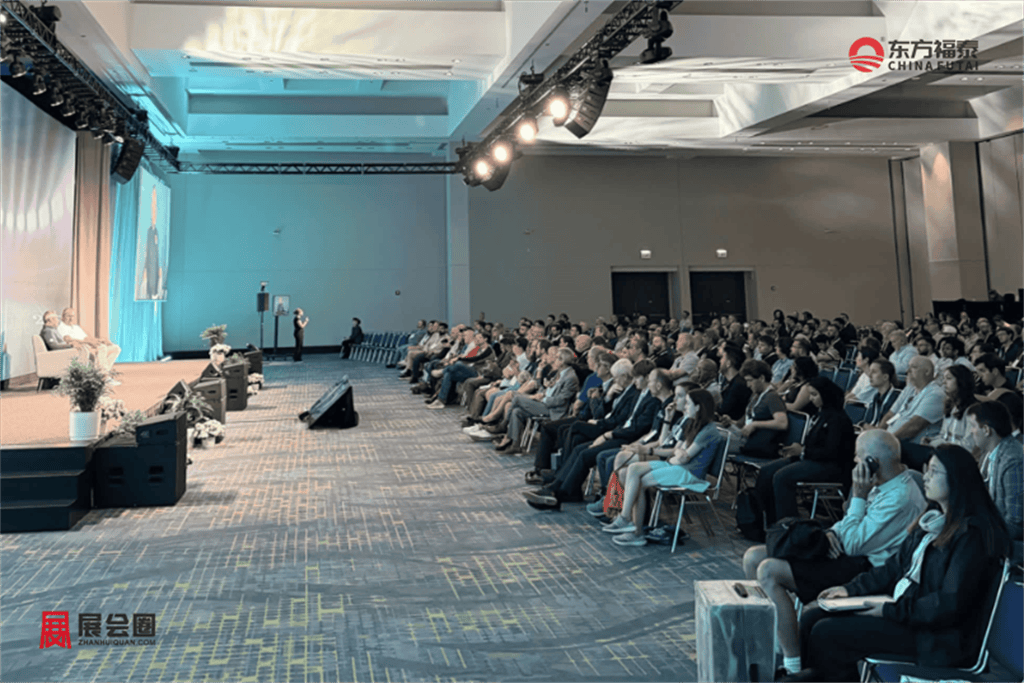
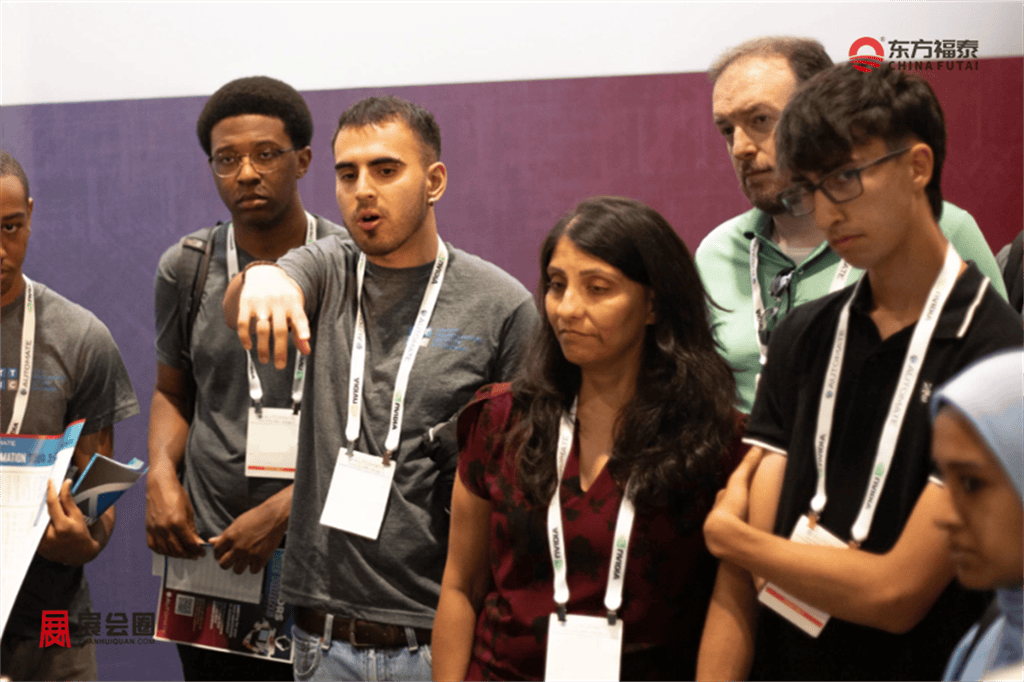
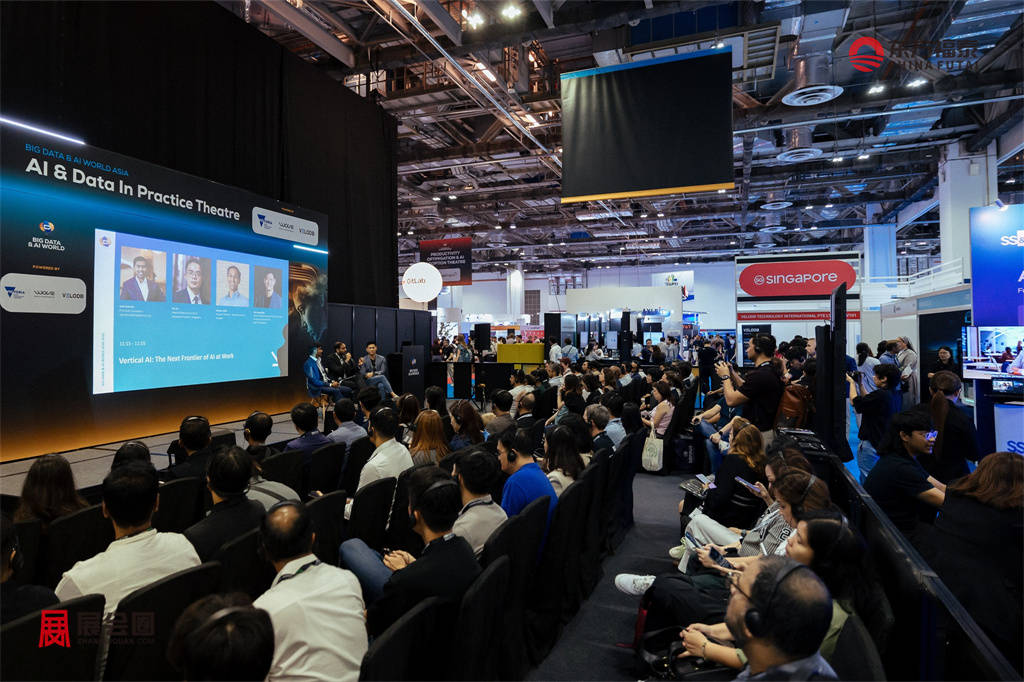
会议体系是2027年美国拉斯维加斯人工智能及机器人展AMS 2027的重要组成部分。往届展会邀请200余位专家,举办140余场专题会议,内容涵盖工业人工智能、机器视觉、协作机器人、安全标准与劳动力培训。人形机器人专题论坛在展期内同步举行,人形机器人与具身智能成为近两届最受关注的话题之一。
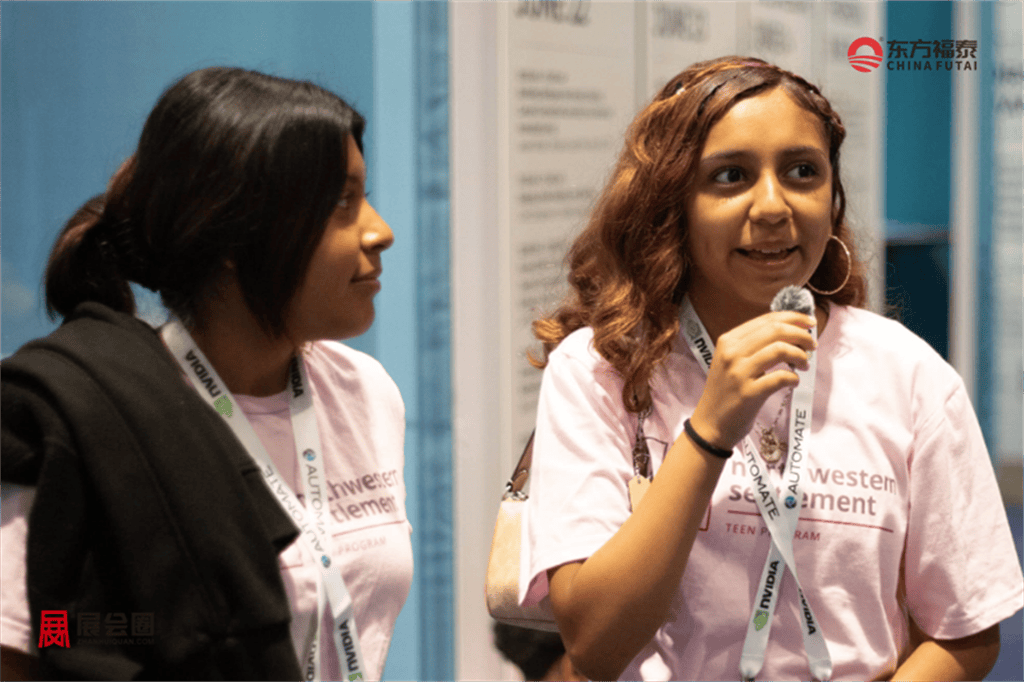
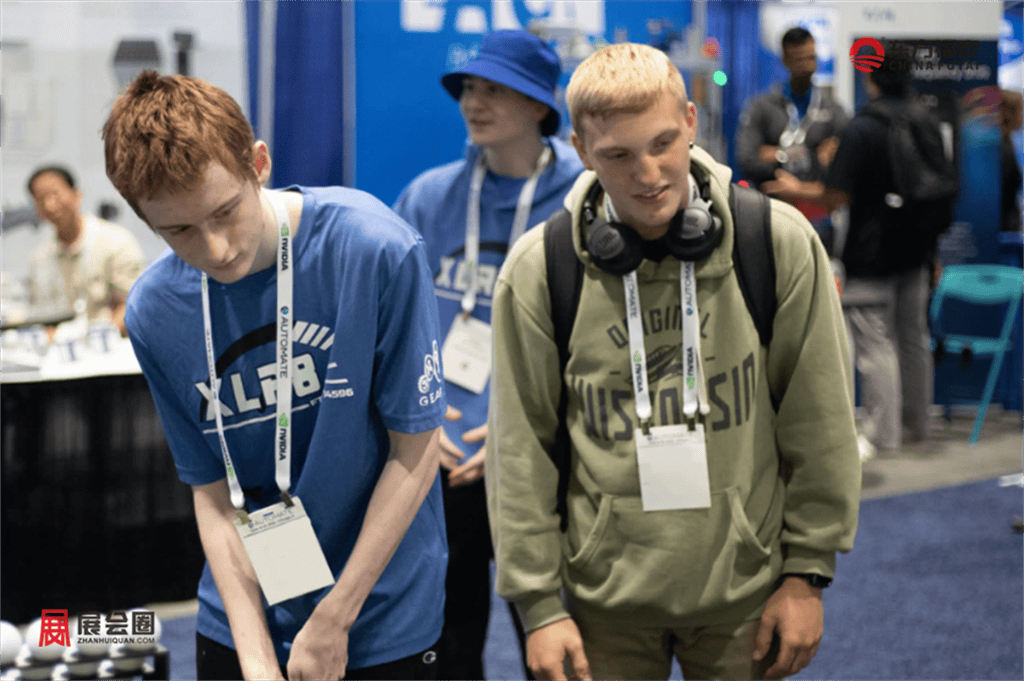
2027年美国拉斯维加斯人工智能及机器人展AMS 2027设有多项行业奖项,包括表彰机器人领域终身贡献的恩格尔伯格机器人奖,以及按自动化系统等类别评选的创新奖。展会还设有教育展区、新生代剧场、学生挑战赛与学生参观项目,首日晚间举办行业交流酒会,为参展企业提供展台之外的品牌露出与人脉拓展机会。
展会对12岁以上观众免费开放展区,降低了专业人员与学生的参观门槛。从持续增长的规模、完整的买家结构到会议、奖项与人才项目,2027年美国拉斯维加斯人工智能及机器人展AMS 2027为机器人与自动化企业提供了进入北美市场的集中窗口。对比较美国机器人展展位的企业而言,2027年美国拉斯维加斯人工智能及机器人展AMS 2027在规模与专业度上处于北美领先位置。
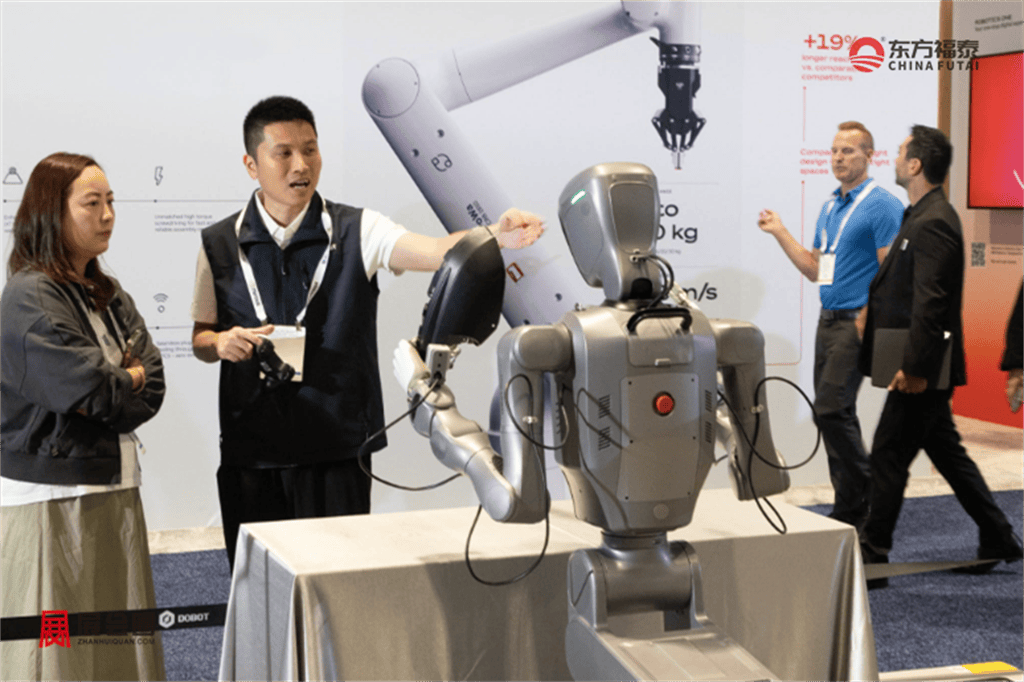
往届展商:越疆科技、梅卡曼德
展品范围:
一、智能机器人与自动化系统
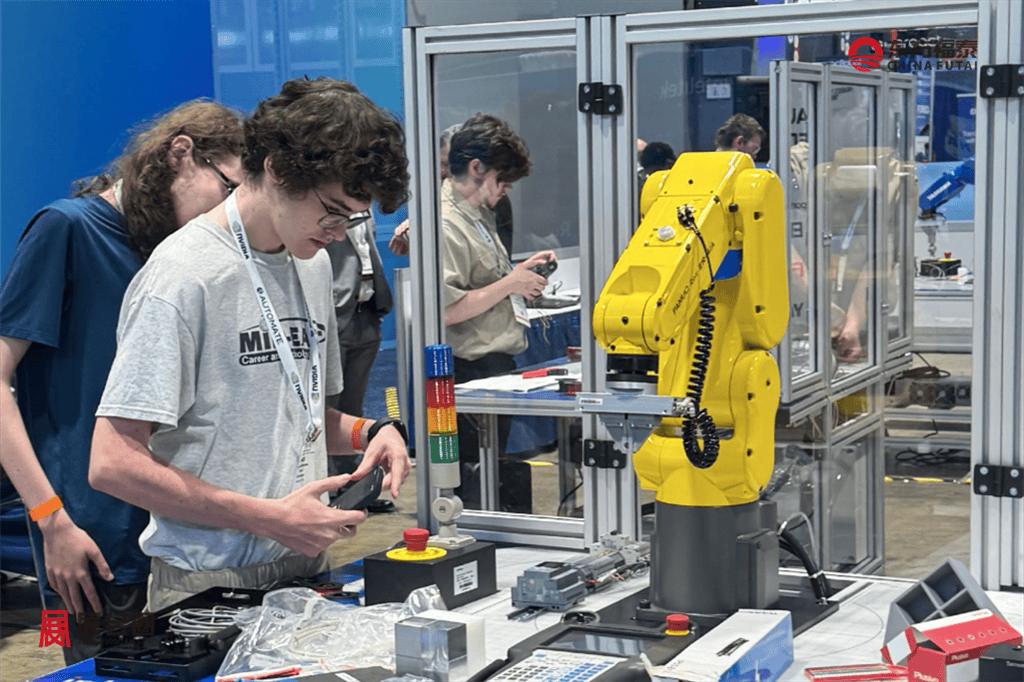
工业机器人:搬运机器人、焊接机器人、装配机器人、喷涂机器人、机器人末端执行器(抓手、工具快换等)、机器人系统集成与控制
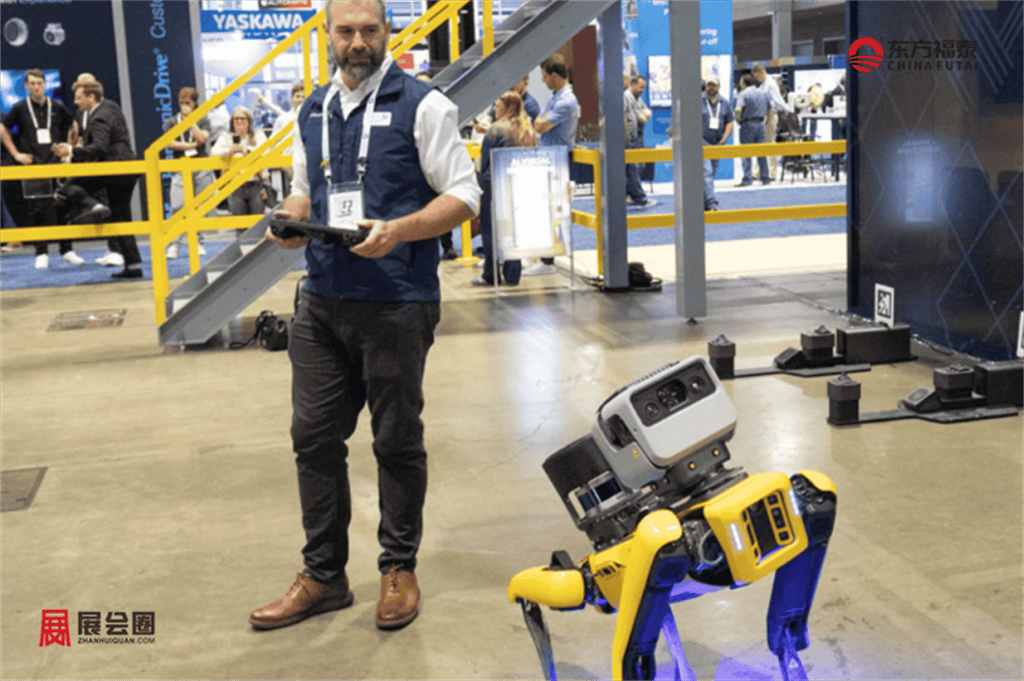
服务型与专业机器人:医疗机器人、物流机器人、教育机器人、清洁机器人、安防巡逻机器人、农业机器人、政务导办机器人、智能监控与安防机器人
智能搬运与装配技术:自动化装配线、装配工作站、AGV系统、上下料系统
物料搬运与分拣系统、输送带技术、堆垛系统
二、AI核心技术与系统平台
智能算法与控制系统:AI推理与决策系统、神经网络控制器、模糊控制系统、智能PID、专家系统、学习控制系统、混合智能控制系统
知识工程与认知AI:自然语言处理(NLP)、机器翻译、智能搜索引擎、数据挖掘、语义理解、知识图谱
人工智能软件与系统:工业AI平台、机器学习工具、智能控制软件、云计算与大数据分析平台、模拟与仿真软件
三、感知与视觉系统
传感技术:光电、激光、超声波、温度、力感应、接触式传感器
机器视觉与识别:2D/3D视觉系统、深度学习视觉平台、图像识别、车牌识别、人脸识别、物体识别、图像检测与处理
四、人机交互与智能体验
人机界面与系统控制:HMI系统、语音识别与控制、手势识别
智能识别与模式识别:指纹、虹膜、语音、文字、视网膜、多模态识别
扩展现实技术(XR):虚拟现实(VR)、增强现实(AR)、混合现实(MR)应用
五、智能硬件与IoT生态
智能设备与终端:智能穿戴、智能语音助手、智能医疗设备
智能教育终端、智能零售终端
智能家居与城市物联:IoT网关、边缘计算节点、智能楼宇系统、智能交通感知
六、机器人零部件与系统支撑
驱动与执行机构:伺服电机、步进电机、电动驱动系统、液压与气动系统
夹具与抓取技术:电动/气动夹爪、智能抓取系统、集成夹持解决方案
控制与通讯系统:PLC、DCS、工业以太网、无线通信、工业互联网(IIoT)
七、数字技术与基础平台
区块链与Web3:去中心化存储、智能合约、分布式身份管理(DID)
数字经济与平台:数字孪生、数字基础设施、工业数字化解决方案
八、安全与电气工程
机器人与自动化安全:安全光幕、激光扫描仪、安全开关与急停系统
电气工程与连接:电源设备、配电系统、电缆与连接器、电气控制模块
九、科研成果与专业服务
研发与原型:科研项目成果、机器人原型机、创新实验成果展示
服务与生态:系统集成、售后支持、人才培训
市场介绍:
一、美国国际人工智能及机器人市场规模与增长
美国是全球人工智能技术研发、商业应用和机器人产业创新的重要市场。近年来,生成式人工智能、大模型推理、机器视觉和自主控制技术不断进入工业生产、物流、医疗及商业服务领域,推动人工智能从软件应用向实体设备和自动化系统延伸。市场竞争也从单一算法和硬件性能,转向算力、模型、传感器、控制系统与行业应用的综合竞争。
工业机器人是美国机器人市场中商业化程度较高的板块。2025年,美国工业机器人新增安装量达到38,428台,同比增长12%,超过日本,成为全球第二大工业机器人应用市场。汽车制造仍是主要需求来源,全年安装量约13,500台;食品行业机器人安装量同比增长30%,金属机械和电子电气行业也保持较高需求。
从制造业自动化水平来看,美国每万名制造业员工拥有307台工业机器人,反映出汽车、电子、食品和机械制造领域已经形成较成熟的自动化应用基础。随着人工智能视觉检测、自主移动机器人和柔性生产系统进入工厂,机器人采购需求正从传统重复性作业向复杂任务和多品种生产延伸。
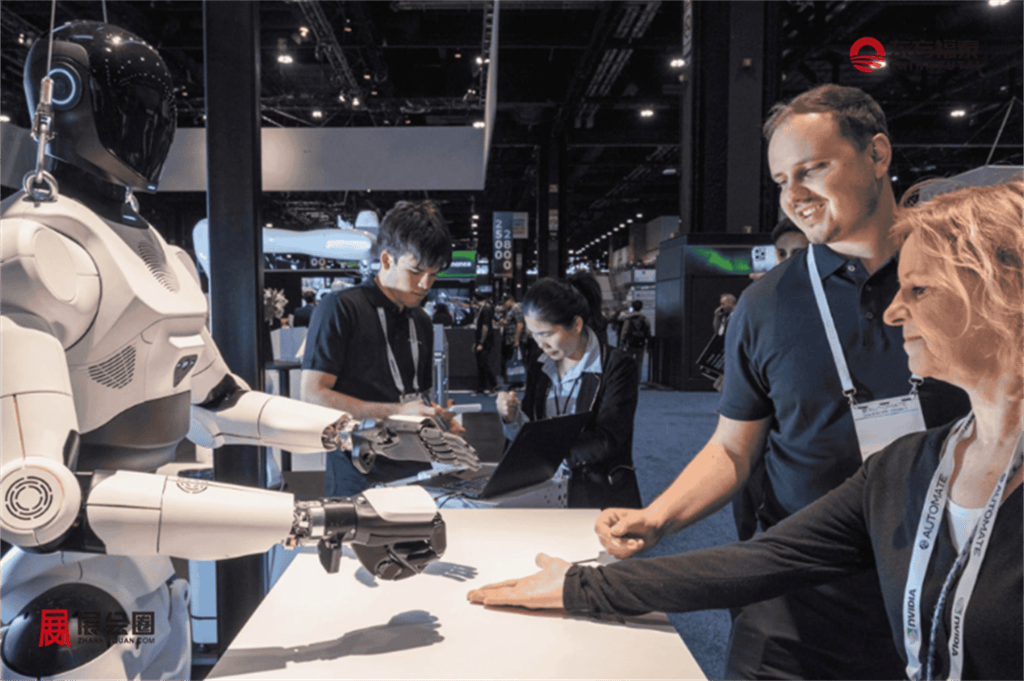
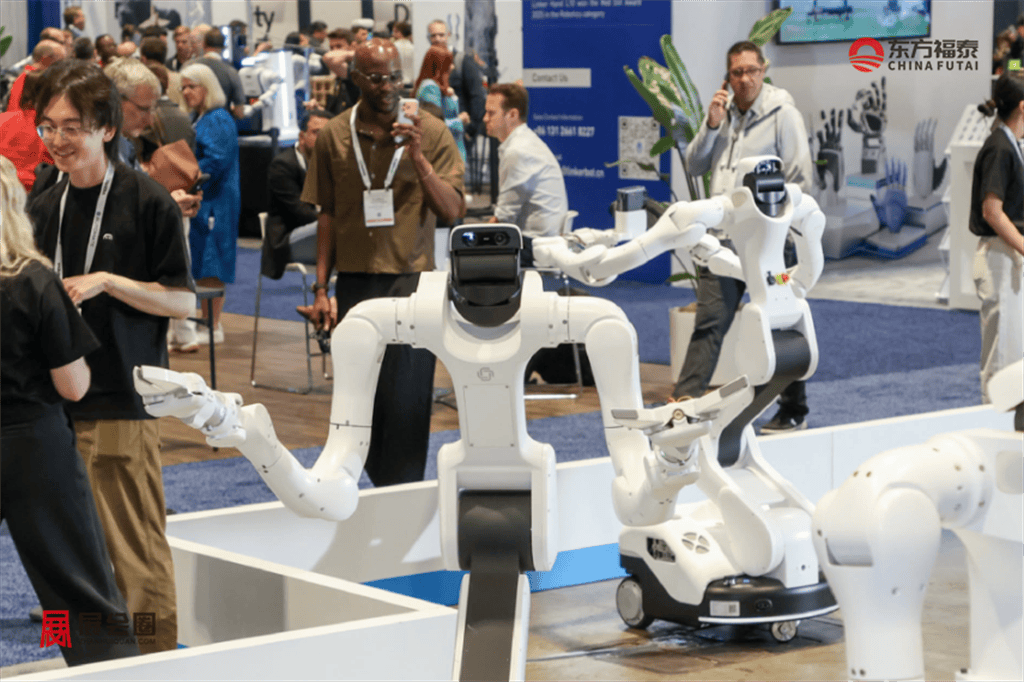
人工智能与机器人融合形成了新的增长空间。云端大模型负责理解指令、分析环境和规划任务,边缘计算设备承担实时推理,机器人通过视觉、力觉和运动控制系统完成物理操作。人形机器人、协作机器人和自主移动机器人成为产业投资重点,但其商业化程度存在明显差异,工业机器人和物流机器人已经形成规模化应用,人形机器人仍处于试点和早期商业部署阶段。
在全球产业链中,美国的优势集中在基础模型、AI芯片设计、云计算平台、机器人软件和高端应用市场。NVIDIA、Microsoft、Google、Amazon等企业构成重要技术生态。产业短板主要体现在部分精密零部件、工业机器人整机制造和规模化硬件生产依赖国际供应链,本土制造成本和工程技术人员成本也较高。
二、美国国际人工智能及机器人产业细分
美国人工智能与机器人产业可以划分为基础硬件、核心软件与控制技术、机器人整机及行业应用三个层次。基础硬件包括GPU、CPU、边缘AI芯片、工业控制器、伺服电机、减速器、机器视觉设备、激光雷达和触觉传感器。这些设备共同决定机器人的计算能力、感知精度和运动性能。
在算力供应方面,NVIDIA GPU广泛应用于机器人模型训练、仿真和推理开发。AMD、Intel以及Qualcomm也参与不同计算场景的竞争。Google通过TPU提供云端AI计算能力,部分机器人企业则采用自研芯片或边缘计算模块,降低设备对云端网络的依赖。
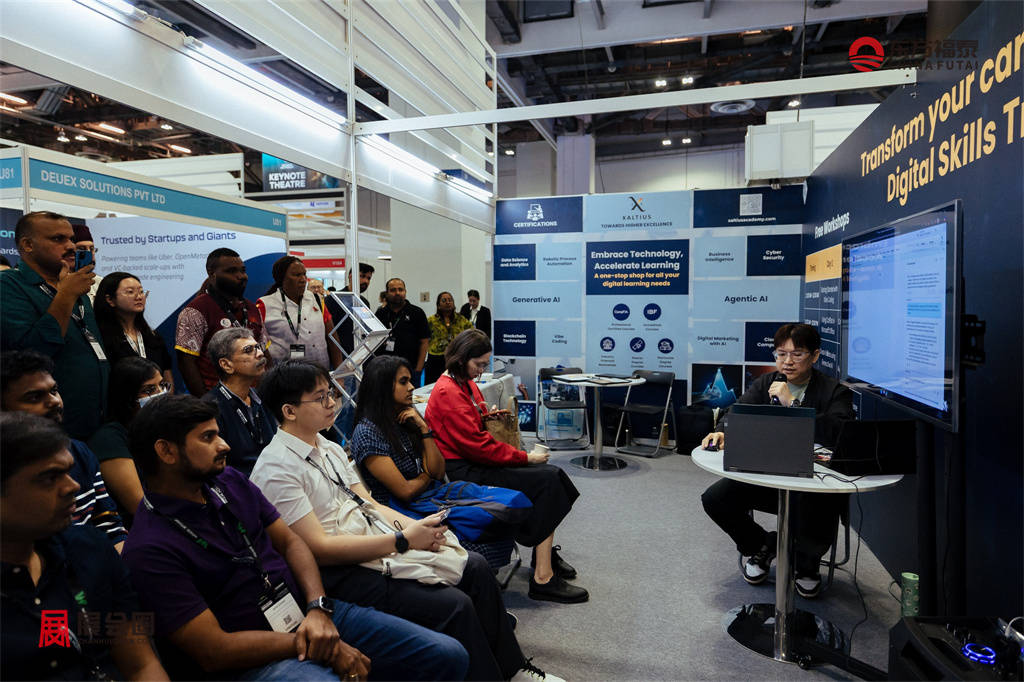
中游软件与控制技术主要包括机器视觉、自然语言处理、SLAM自主导航、运动规划、强化学习和机器人操作系统。ROS 2是机器人研发中广泛使用的软件框架,NVIDIA Isaac平台则提供机器人仿真、训练和部署工具。企业通过整合视觉感知、路径规划和实时控制,使机器人能够适应不同工作环境。
具身智能是当前技术研发的重要方向。视觉-语言-动作模型(VLA)能够将图像、语言指令和机器人动作联系起来,使设备根据环境变化调整操作方式。与传统机器人依赖固定程序不同,具身智能系统强调通过数据训练和环境反馈提高任务适应能力,但复杂场景中的稳定性、安全性和连续操作能力仍需要持续验证。
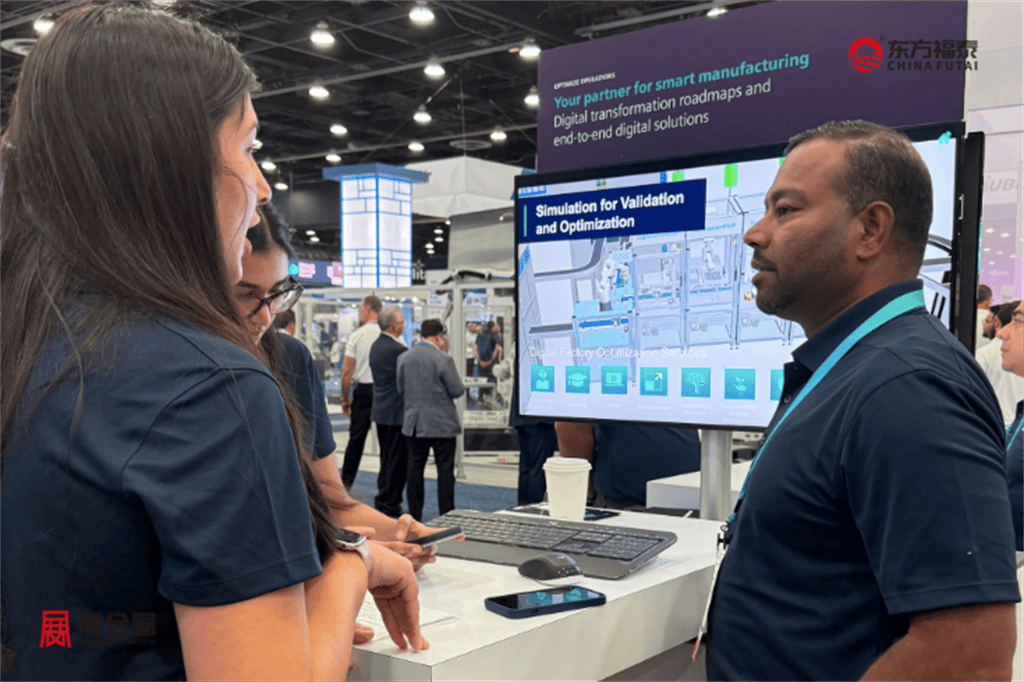
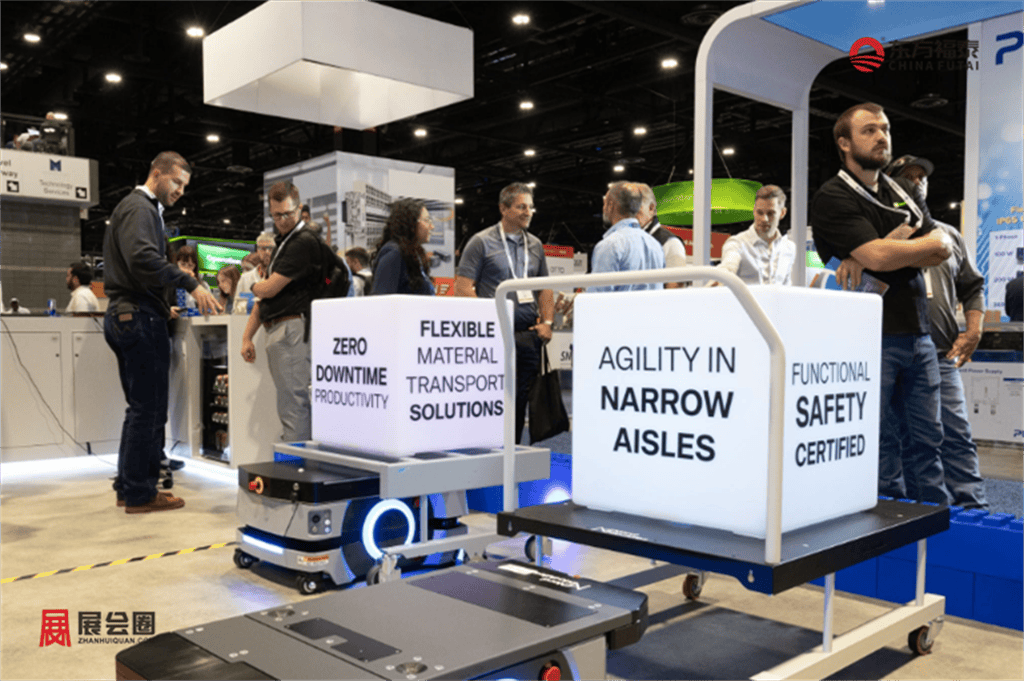
下游机器人产品主要分为工业机器人、协作机器人、仓储物流机器人、医疗机器人、农业机器人和人形机器人。工业机器人包括焊接、搬运、喷涂和装配机械臂;协作机器人主要用于人机共同作业的生产环节;AMR和仓储机器人承担货物运输、分拣和库存管理任务。
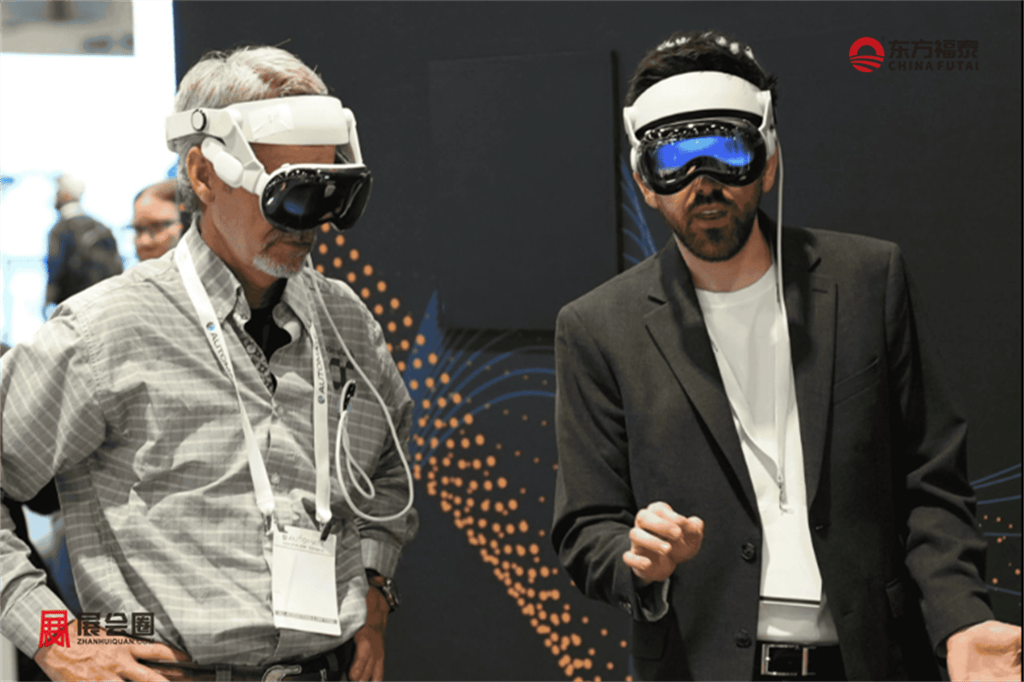
医疗机器人主要应用于外科手术、康复训练和医疗辅助。Intuitive Surgical的da Vinci系统是软组织手术机器人领域的重要产品,Stryker的Mako系统则主要应用于骨科手术。人形机器人以Tesla Optimus、Figure AI Figure和Agility Robotics Digit为代表,目前主要围绕工厂搬运、物流转运和重复性操作开展试点。
三、美国国际人工智能及机器人政府政策
美国人工智能政策以国家技术竞争、产业创新、基础设施建设和国家安全为主要方向。《National AI Initiative Act of 2020》确立了联邦层面的人工智能科研协调机制,推动国家科学基金会、能源部、国家标准与技术研究院及其他机构开展AI基础研究、人才培养和技术标准建设。
2025年7月,美国政府发布《Winning the AI Race: America’s AI Action Plan》,提出加快人工智能创新、建设美国AI基础设施以及扩大国际技术合作三大方向。计划涉及算力中心、电力供应、芯片产业、AI模型研发、人才培养和技术出口,为人工智能及相关机器人产业提供政策支持。
在联邦政府采购方面,管理与预算办公室于2025年4月发布M-25-21和M-25-22备忘录。前者规范联邦机构使用人工智能的治理、创新和公众信任要求,后者重点指导政府部门采购人工智能产品和服务。这些文件主要针对联邦机构,不应直接理解为所有商业机器人企业必须遵守的统一产品认证标准。
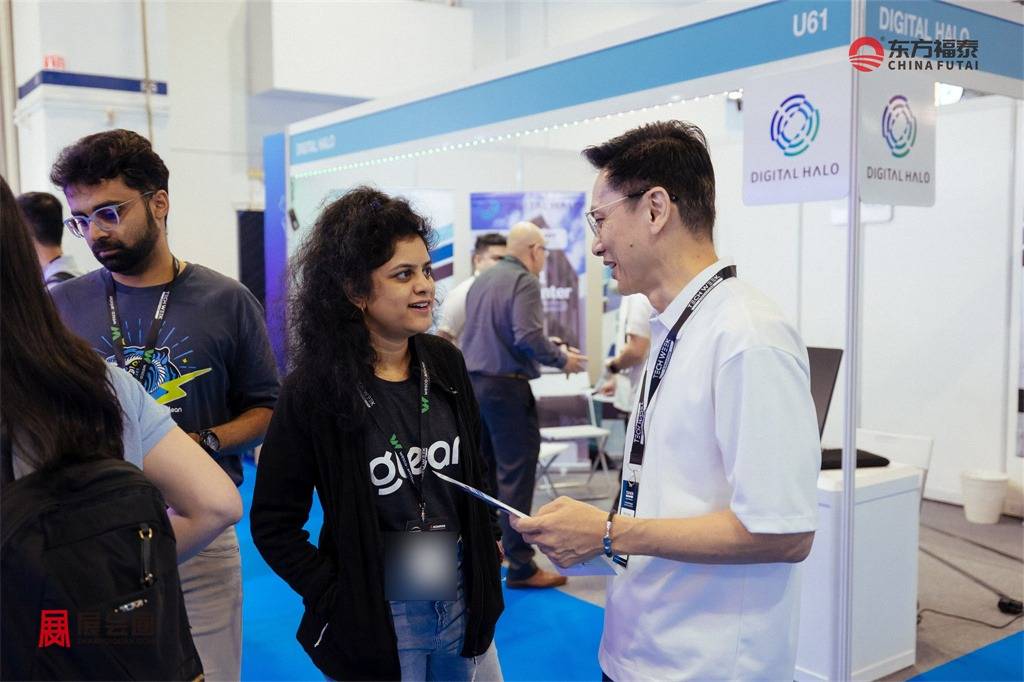
在技术安全方面,国家标准与技术研究院(NIST)发布的AI Risk Management Framework为企业识别、评估和管理人工智能风险提供框架。该框架涉及模型可靠性、数据安全、透明度和风险监测,可用于机器人企业开展产品开发和系统部署管理。
四、美国国际人工智能及机器人市场趋势
美国人工智能及机器人市场正从单一自动化设备向智能化、自主化系统转变。传统工业机器人主要执行预先编程的动作,而新一代机器人通过视觉模型、环境感知和实时控制,可以根据物体位置、生产任务和现场变化调整操作方式。自然语言交互也使部分机器人系统的任务配置更加灵活。
具身智能正在成为机器人技术的重要发展方向。Google DeepMind、NVIDIA、Figure AI和Physical Intelligence等企业及研究团队,围绕机器人基础模型、视觉语言动作模型和通用操作能力开展研发。技术竞争重点包括训练数据质量、动作泛化能力、复杂环境适应性和实际任务完成率。
人形机器人逐步进入汽车制造和物流场景。Tesla、Figure AI和Agility Robotics分别推进人形机器人研发及商业试点。人形机器人能够适应部分为人类设计的工作环境,但在运行速度、负载能力、设备成本、故障率和安全认证方面仍需要与传统工业机器人竞争。
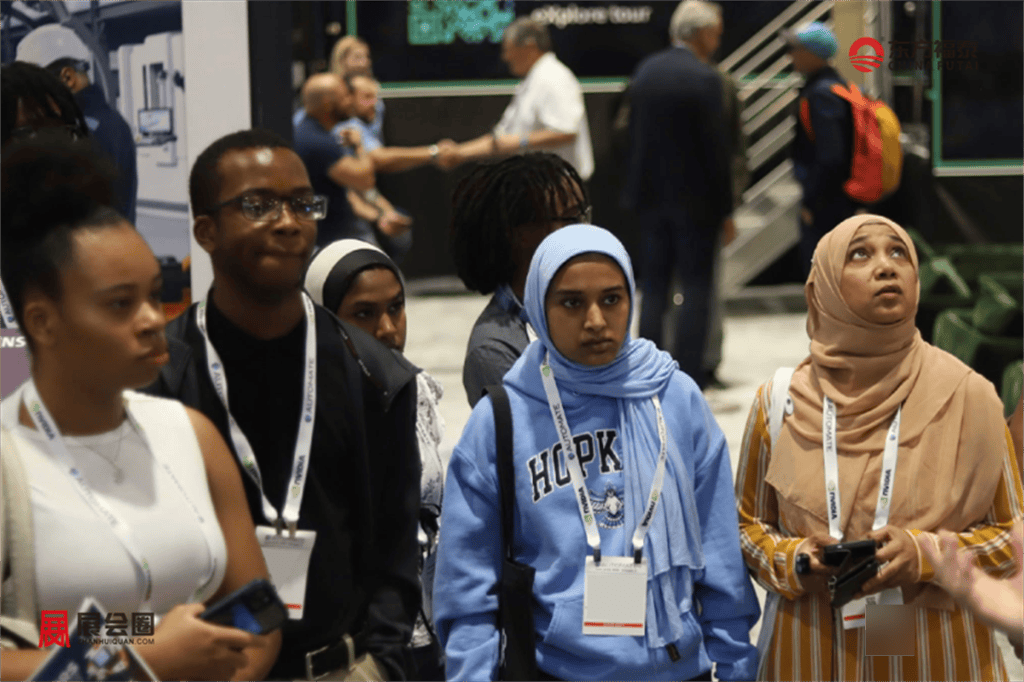
协作机器人和自主移动机器人具有更成熟的应用基础。制造企业可以通过协作机械臂完成零部件装配、检测和物料搬运,仓储企业则利用AMR连接货架、分拣区和装卸区域。相比大规模改造固定生产线,这类设备更适合需要频繁调整布局和生产任务的企业。
机器人即服务(RaaS)正在物流、清洁和部分工业应用中扩大。企业可以通过租赁、订阅或按任务量付费的方式引入机器人,降低一次性设备采购和维护成本。供应商则通过软件订阅、远程监控、设备维护和系统升级获得持续收入。
另一个发展方向是机器人与云端AI平台深度结合。云端系统负责模型训练、数据分析和设备管理,边缘计算设备负责现场实时感知和运动控制。
五、美国国际人工智能及机器人产业概况
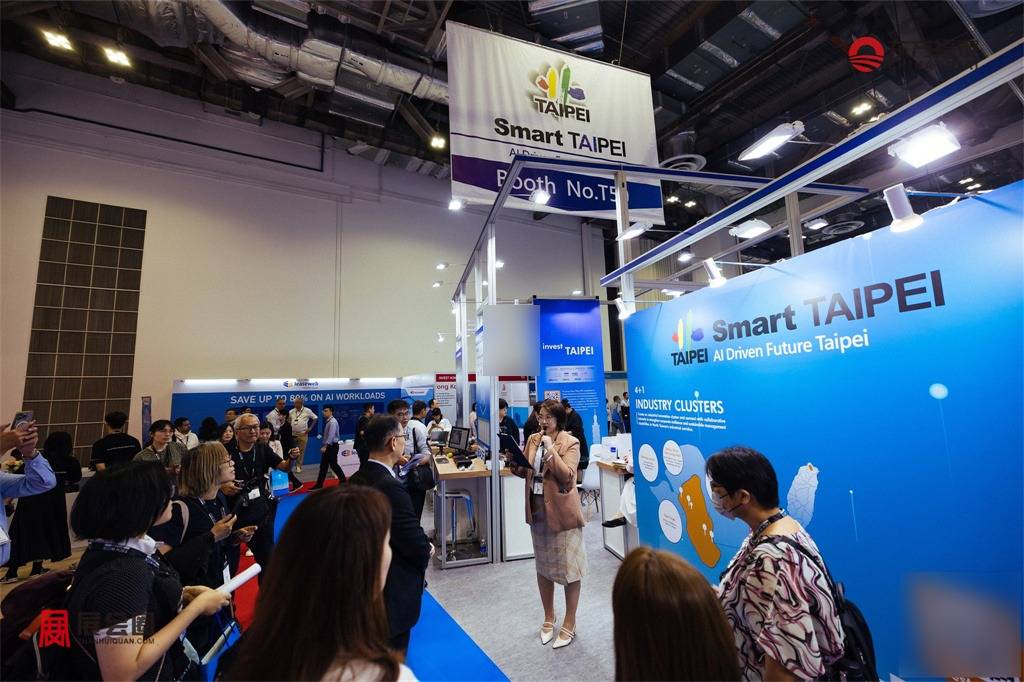
美国人工智能及机器人产业形成了多个具有专业分工的创新集群。硅谷聚集了NVIDIA、Google、Tesla以及大量AI初创企业,重点发展基础模型、芯片、自动驾驶和具身智能。波士顿依托MIT、Harvard和机器人研发企业,在机器人控制、医疗机器人和先进制造领域具有较强的科研基础。
西雅图以Amazon、Microsoft等科技企业为核心,形成了云计算、仓储物流自动化和机器人软件生态。匹兹堡依托Carnegie Mellon University,在机器人导航、自动驾驶、机器视觉和自主系统研究方面具有较强优势。加州、马萨诸塞州、宾夕法尼亚州和华盛顿州共同构成美国机器人技术创新的重要区域。
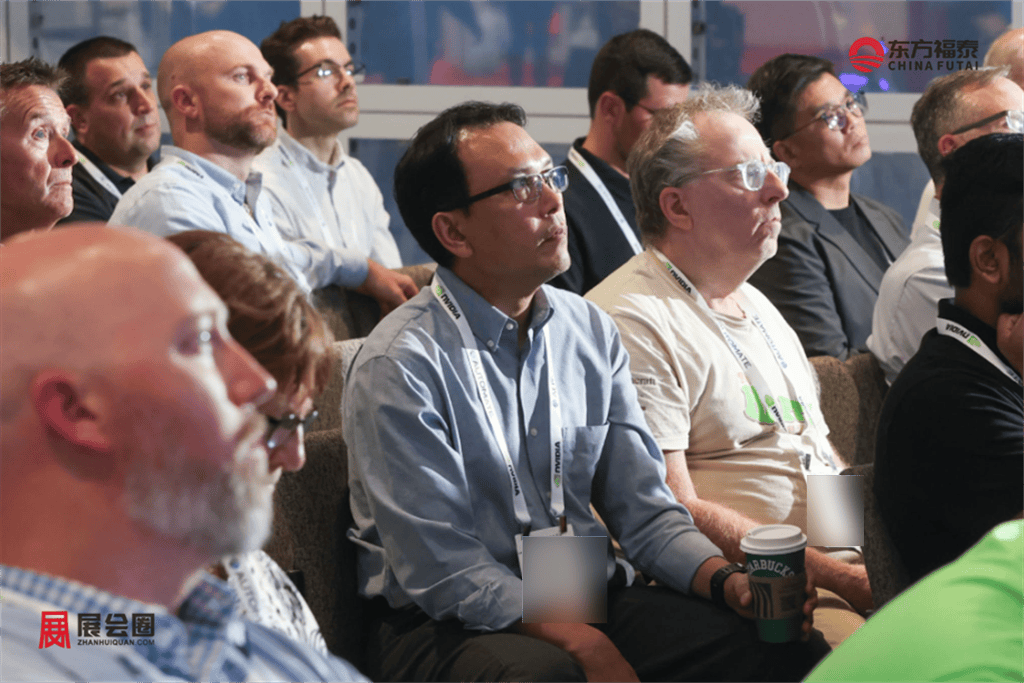
科技巨头在产业链中承担不同角色。NVIDIA提供AI计算芯片、仿真平台和机器人开发工具;Microsoft通过Azure提供云端AI和企业软件服务;Google发展基础模型、机器人研究和云计算产品;Amazon则将机器人技术大规模应用于仓储物流体系。
Tesla通过Optimus项目探索人形机器人在制造业中的应用,并利用汽车制造、自动驾驶和电池产业链积累相关技术。Boston Dynamics长期专注于动态运动控制和移动机器人,产品包括Spot四足机器人和Atlas人形机器人。两家企业的技术路线和商业应用方向存在差异。
六、美国国际人工智能及机器人市场动态
2026年6月,BMW与Figure AI公布Figure 03人形机器人在美国南卡罗来纳州斯帕坦堡工厂的应用计划。此前,Figure 02已经在该工厂完成生产环境试点,主要承担车身车间物料操作任务。后续Figure 03将进入物流排序场景,帮助工厂完成零部件分拣和生产物料配送。
Agility Robotics与GXO Logistics持续推进Digit人形机器人的商业化应用。Digit已经在GXO位于美国佐治亚州的物流设施开展实际作业,主要负责周转箱搬运。截至2026年10月,Digit在该项目中累计搬运超过10万个周转箱,Agility Robotics还与GXO达成新增部署协议,将设备引入美国北卡罗来纳州和田纳西州的两个设施。
在制造业领域,Agility Robotics与Schaeffler开展合作,将Digit应用于汽车零部件生产和物料处理场景。Agility还与AGCO签署商业试点协议,计划在堪萨斯州Hesston工厂开展应用。相关项目反映出人形机器人正在从展示性测试转向具体生产任务验证。
仓储自动化方面,Amazon于2025年宣布其全球运营网络部署的机器人数量达到100万台,并推出新的生成式AI基础模型,用于优化机器人集群的移动路线和运行效率。Amazon Robotics将自主移动机器人、机械臂和仓储软件结合,持续提高物流中心的自动化水平。
七、美国国际人工智能及机器人品牌市场占有率
在北美AI工业机器人市场,ABB是重要的供应商之一。2025年,ABB在北美AI工业机器人市场的营收份额为15.5%,FANUC、KUKA、Yaskawa和Kawasaki也是主要竞争品牌。五家企业合计占据该细分市场约52%的营收份额,反映出传统工业自动化企业在AI工业机器人领域仍具有较强的供应能力。
在仓储物流机器人领域,Amazon Robotics拥有大规模内部部署优势。2025年,Amazon宣布其全球运营网络中的机器人部署量达到100万台。
在医疗手术机器人领域,Intuitive Surgical凭借da Vinci系统保持领先地位。截至2026年9月30日,Intuitive在全球的da Vinci系统装机量达到12,094套,其中美国装机量为6,807套,占其全球装机总量的56.3%。这一比例是该品牌自身的美国装机分布比例,不是美国全部手术机器人市场份额。
在骨科手术机器人领域,Stryker的Mako系统是主要产品之一,主要用于髋关节和膝关节置换手术。Medtronic的Hugo RAS系统则布局软组织手术机器人市场。
在人形机器人领域,Tesla、Figure AI、Agility Robotics和Apptronik是美国市场的重要参与者。Tesla Optimus主要面向制造业内部应用,Figure AI与BMW开展工厂合作,Agility Robotics通过Digit进入物流和制造场景,Apptronik则与工业企业推进Apollo机器人测试。
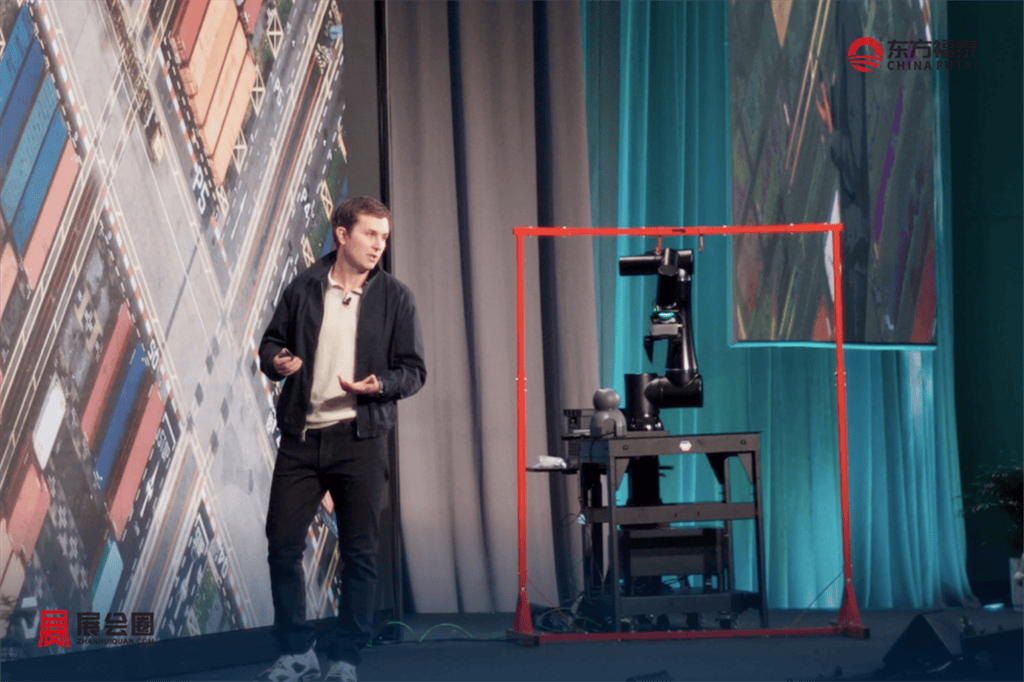
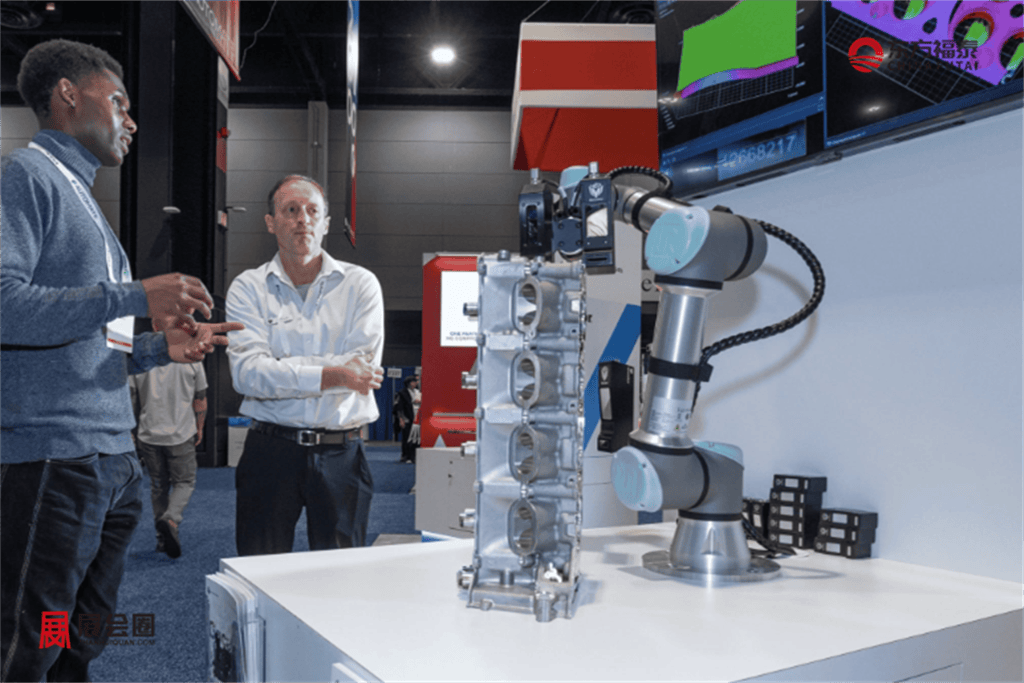
总体来看,美国机器人市场的竞争格局呈现出传统工业机器人企业、科技平台企业和具身智能初创企业共同参与的特点。ABB、FANUC、Yaskawa和KUKA在工业自动化领域具有成熟的产品和客户基础;Amazon Robotics、Symbotic和Locus Robotics深耕仓储物流;Intuitive Surgical和Stryker布局医疗机器人;Tesla、Figure AI和Agility Robotics则推动人形机器人进入制造与物流场景。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 73
 0