

 登录


 66
 0


2027年德国斯图加特国际电池储能展The Battery Show Europe 2027
展会圈,你的参展指南!
2027年德国斯图加特国际电池储能展
The Battery Show Europe 2027
展会时间: 2027年06月22-24日
展会地点: 德国·斯图加特
举办周期: 一年一届
主办单位: Informa Markets
同期举办:2027年欧洲国际光伏储能展ESS 2027
2027年德国斯图加特新能源电动车及充电桩展EVTE 2027
2027年欧洲国际智能交通及充电桩展EVTE 2027
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
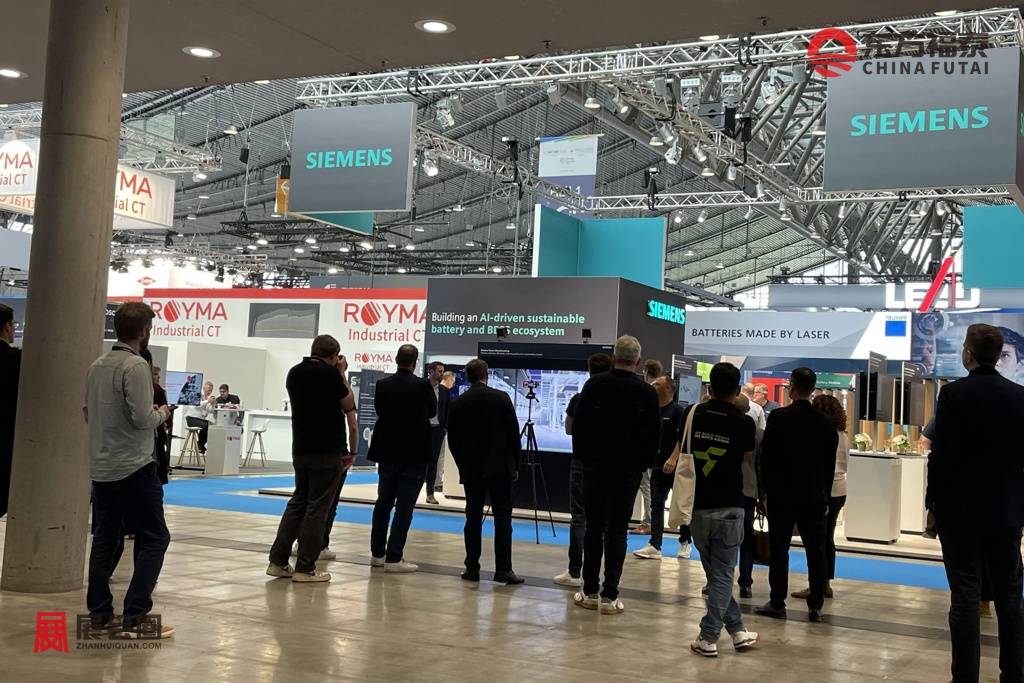
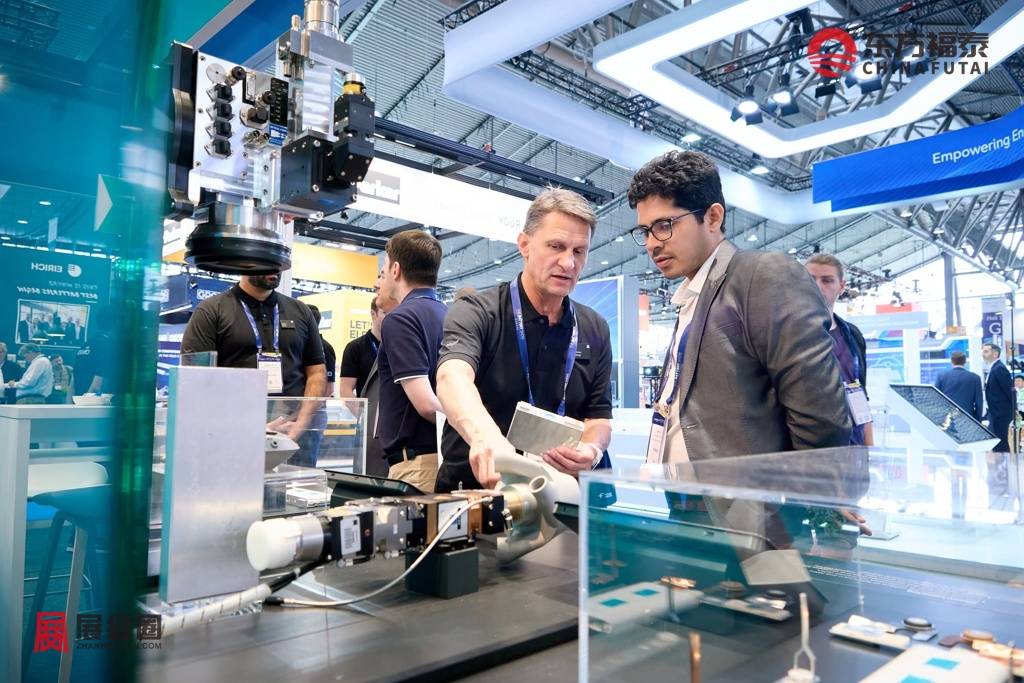
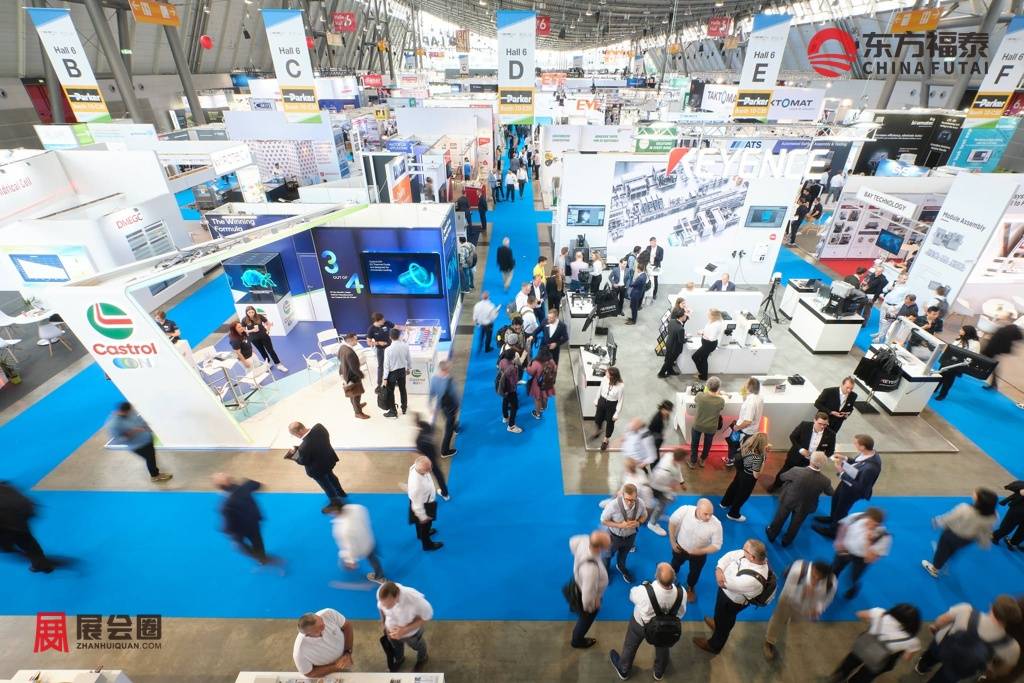
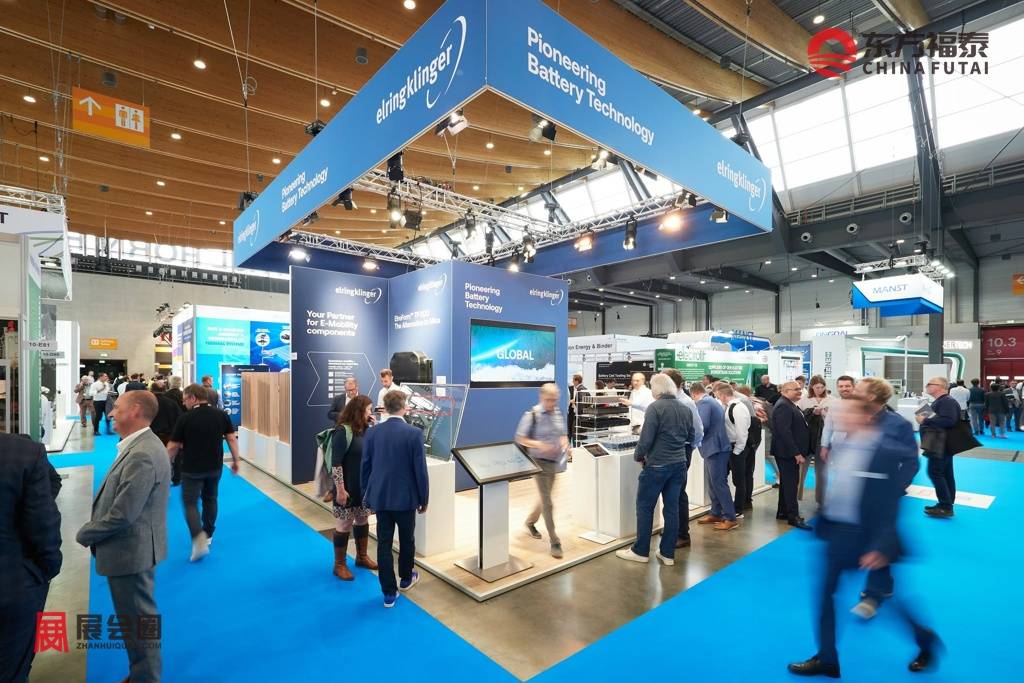
2027年德国斯图加特国际电池储能展The Battery Show Europe 2027将于2027年06月22-24日举行,覆盖先进电池从原材料、电芯设计、电池包集成、生产制造到回收利用的完整产业链。对于电池企业开拓德国市场,这是欧洲规模领先的专业对接平台,往届汇聚17,347名观众与1,100余家供应商,参会者来自72个以上国家和地区。
2027年德国斯图加特国际电池储能展The Battery Show Europe 2027的观众以工程与制造岗位为核心,涵盖设计、项目与应用工程师,研发专家,生产与运营人员,质量控制专家,采购人员,以及企业主和高管。整车厂、一级与二级供应商、电芯制造商和创新企业在同一场合寻找新技术与新供应商,供需双方可以在三天内完成从技术交流到商务洽谈的全过程。
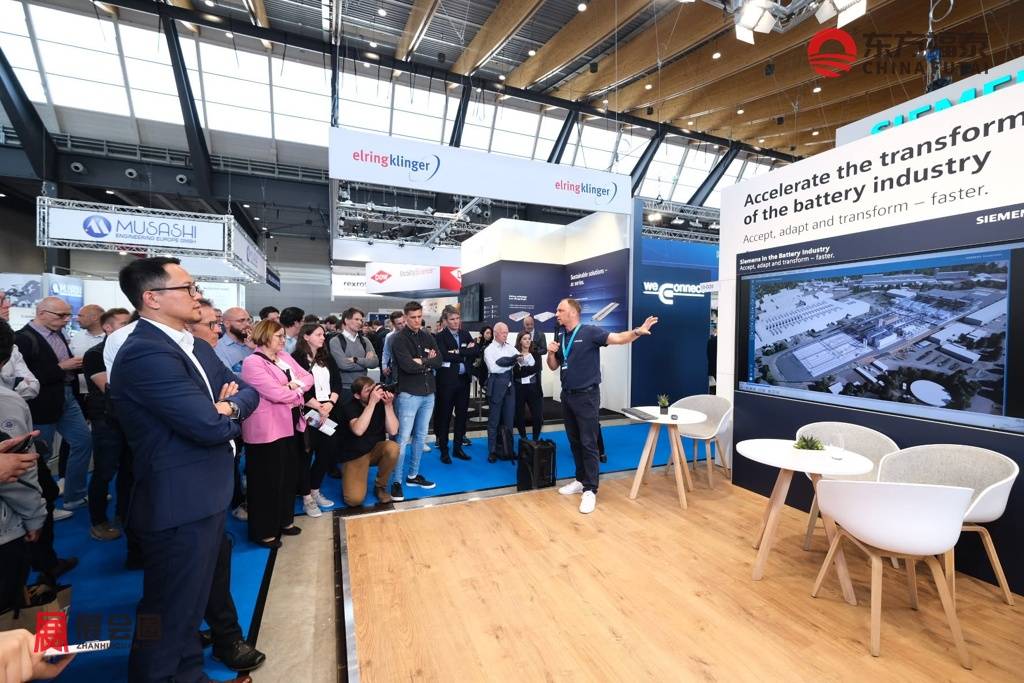
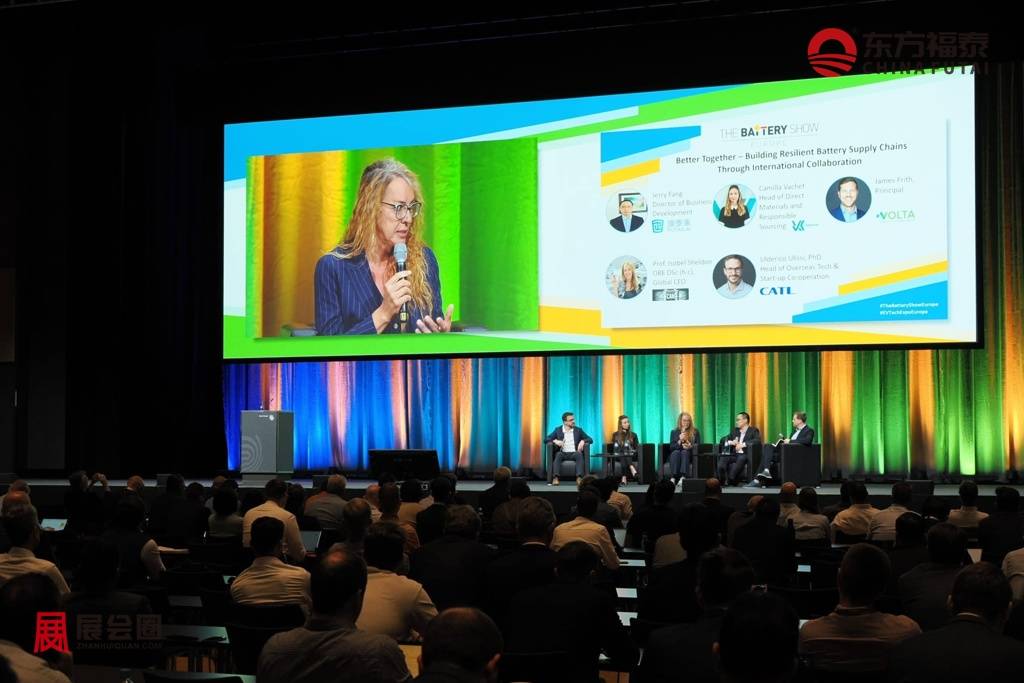
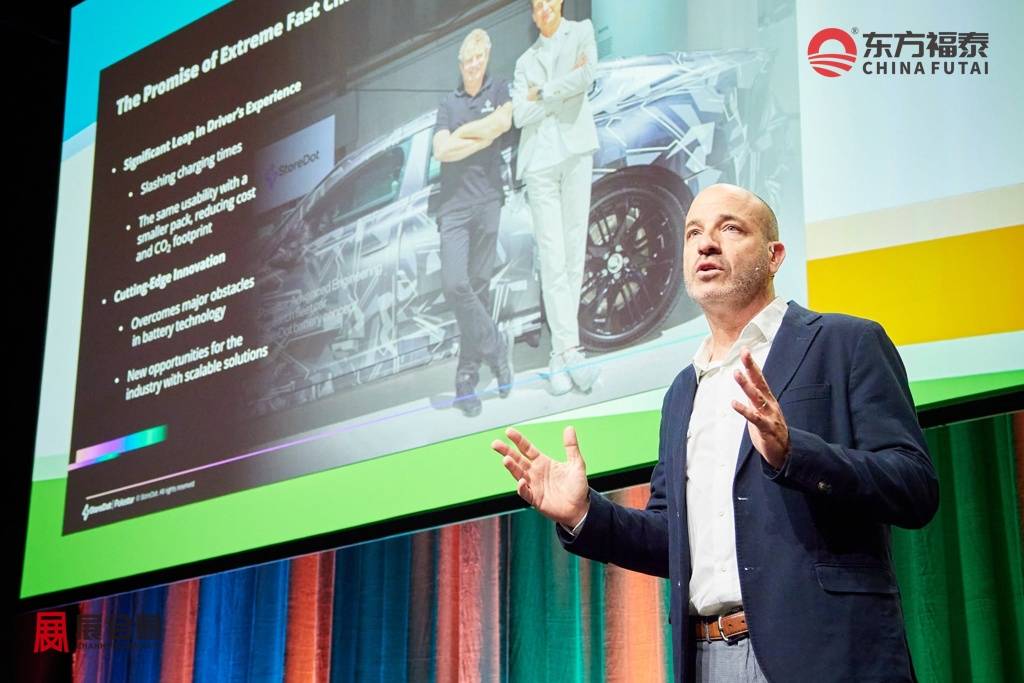
会议是2027年德国斯图加特国际电池储能展The Battery Show Europe 2027的核心组成部分。150余位演讲嘉宾、63小时的会议与展区课程,围绕成本竞争力、量产爬坡、电化学体系成熟度与固态电池进展等欧洲电池产业的关键议题展开,演讲方涵盖整车厂、电芯制造商、供应商与政策制定者,帮助企业掌握欧洲技术路线与采购标准的最新走向。
供应链安全是2027年德国斯图加特国际电池储能展The Battery Show Europe 2027的另一条主线。欧洲电池产业处在产能爬坡阶段,整车厂与电芯厂需要在设备、材料、测试和回收环节建立多元化供应体系。对电池企业开拓德国市场而言,2027年德国斯图加特国际电池储能展The Battery Show Europe 2027是直接接触欧洲产线项目与采购团队的机会。
储能议题在2027年德国斯图加特国际电池储能展The Battery Show Europe 2027中的分量持续加重。德国储能市场已从以户用需求为主,转向电网级与工商业规模化发展,储能电站开发商、电力交易与资产优化企业成为新的采购方。电池企业可以把动力电池领域积累的电芯与系统能力,延伸到大型储能、工商业储能和电网调节等应用场景。
近年会议议程多次设置中欧合作议题,讨论如何借助中国企业的制造规模、工程经验与资本,加快欧洲电池供应链建设,中国电池产业链企业在会场的能见度明显提升。2027年德国斯图加特国际电池储能展The Battery Show Europe 2027为电池企业开拓德国市场提供了面向欧洲决策层的展示窗口,也为中欧电池产业合作搭建了稳定的交流渠道。

展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。

三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、德国国际电池储能市场分析
德国是欧洲规模最大的电池储能市场。截至2025年底,德国在网运行的电池储能系统达到2,222,454套,可用容量约25.5吉瓦时;2025年全年新增储能约52.6万套、容量约7.3吉瓦时。到2026年9月底,全国在运储能的可用容量进一步升至33.7吉瓦时,功率21.5吉瓦,约为2020年的十倍以上,储能已成为德国电力系统中增长最快的灵活性资源。
从结构看,德国储能市场以户用储能为基础、大型储能为增量。2026年9月底,全国约280万个储能单元中99%为户用储能,户用储能贡献了72%的容量;654座大型储能电站合计容量7.9吉瓦时、功率4.5吉瓦,占全国容量的23%,其余为工商业储能。2026年前三季度,德国新增储能容量同比增长91%,一季度新增超过2吉瓦时,其中大型储能新增超过1吉瓦时,首次超过户用储能成为单季新增的主要来源。
德国储能市场的扩张与能源转型直接相关。光伏装机规模超过100吉瓦,午间光伏出力集中,电价波动明显加大,储能在峰谷套利、电网调频、减少弃光和保障供电方面的价值不断显现。户用用户以提高光伏自发自用率为主要动机,大型储能则依托批发电价差、平衡服务市场和容量收益形成多元化商业模式。
在国际产业链中,德国是欧洲储能需求中心,也是储能系统集成、电力电子与工程服务的重要供给方。2025年欧洲电池储能累计装机首次超过100吉瓦时,当年新增36吉瓦时,德国在户用储能领域长期占据欧洲首位。德国的优势在于电网标准、系统集成和工程能力,短板在于储能电芯和上游材料高度依赖亚洲供应,本土电芯产能主要服务汽车领域,储能电芯进口占比较高。
二、德国国际电池储能产业细分
户用储能是德国装机数量最多的细分市场。典型产品容量在5至15千瓦时之间,绝大多数与屋顶光伏同时安装,用户追求提高自发自用率和能源自主。2024年德国户用储能累计约180万套、容量约15.4吉瓦时,到2026年中户用储能容量约22吉瓦时,约占全国总容量四分之三。该领域产品以磷酸铁锂电池为主,逆变器与电池一体化、支持应急备电和三相输出的产品更受安装商青睐。
工商业储能主要服务于中小制造企业、商业建筑、农业和充电场站,容量多在30千瓦时至1兆瓦时之间。企业配置储能的主要目的包括削减需量电费、提高光伏自用率、参与需求响应以及为快充站缓冲电网容量。2026年4月德国工商业储能系统价格约为每千瓦时410至450欧元,价格下降使投资回收期明显缩短,中型制造企业和物流园区成为增长较快的用户群体。
大型储能是德国增长最快的细分市场,通常指容量超过1兆瓦时、直接接入输电网或配电网,或与光伏、风电场共同建设的集装箱式系统。2024年德国大型储能新增约0.8吉瓦时,累计接近2.3吉瓦时;2025年至2026年,单体项目规模迅速扩大,700至800兆瓦时级别的电站开始由大型能源企业推进。大型储能收益来源包括日前与日内市场套利、调频备用服务和与新能源场站联合运营。
在产业链上游,德国电池产业还包括动力电池电芯制造、正极材料、生产设备、测试检测和回收利用等环节。动力电池领域以三元电池为主,储能领域以磷酸铁锂为主,两条技术路线在德国并行发展。设备与自动化环节依托德国机械制造基础,形成涂布、卷绕、化成、检测等环节的本土供应商群体;回收环节则在电池法规推动下进入规模化建设阶段。
三、德国国际电池储能政府政策
能源法律层面,《可再生能源法》(EEG 2023)确定了光伏与风电的扩张目标,为储能创造了基础需求;2025年2月生效的《太阳能峰值法》修订了《可再生能源法》和《能源经济法》,对新建光伏系统在负电价时段不再给予上网补贴,推动“光伏加储能”成为新建项目的标准配置,并放宽了储能混合充放电的规则。
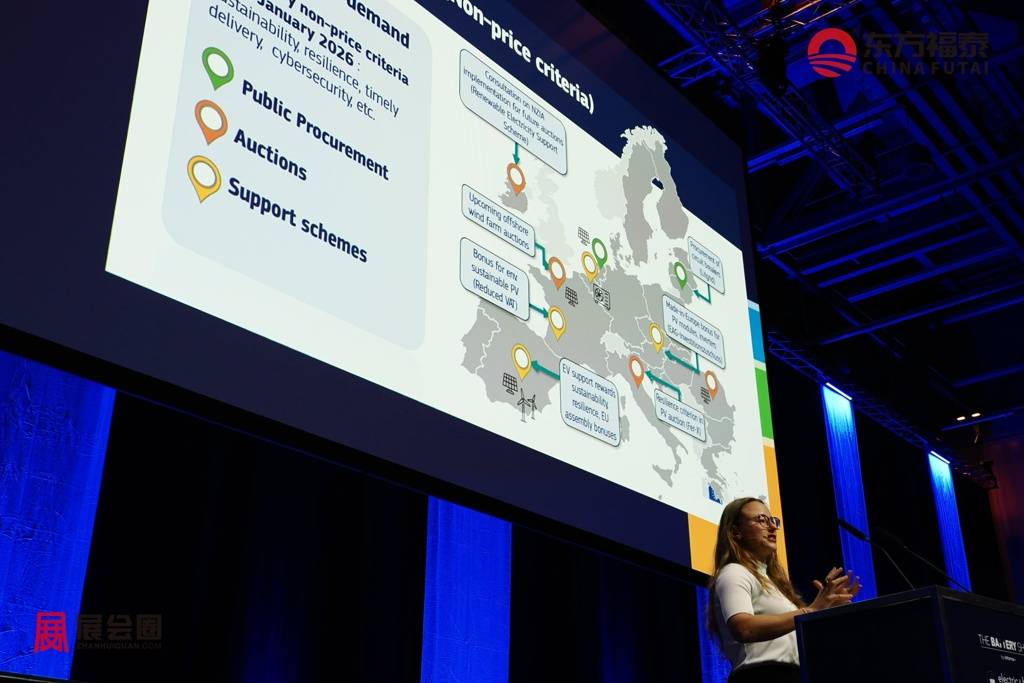
电网接入与收费方面,《能源经济法》第118条第6款规定,在规定期限前投入运行的储能设施可在20年内免除电网使用费,这是大型储能项目经济性的关键支撑。2025年底,电池储能被移出《发电厂并网条例》(KraftNAV)的适用范围;自2026年4月1日起,输电网层面的大型储能并网申请改为按项目成熟度排序,取代原来的先到先得原则。联邦网络局同时推进“储能与充电点市场整合”(MiSpeL)规则,明确储能在混合运行模式下的电量计量与收费方式。
四、德国国际电池储能市场趋势
德国储能市场的增长重心正在由户用转向大型储能。户用储能经历2022年至2023年的高速增长后,2024年和2025年新增容量趋于平稳,2026年一季度户用新增约1吉瓦时,与上年同期基本持平;大型储能同期新增超过1吉瓦时,增速远高于户用领域。大型能源公司、独立电站开发商和国际基础设施基金同时进入,市场竞争从设备采购延伸到项目开发、并网资源和运营能力。
光储融合成为主流配置。在负电价时段光伏不再获得补贴的规则下,新建光伏电站普遍考虑配建储能,共址运行的光储项目可以共享并网点、降低接入成本。户用领域,光伏、储能、热泵和家用充电桩通过家庭能源管理系统联动运行,单个家庭从单一设备采购转向整套能源方案采购。

储能收益模式日趋多元。早期大型储能主要依赖调频服务收益,随着装机规模扩大,调频市场趋于饱和,批发市场套利、日内交易和容量合同的比重上升。专业的储能优化与电力交易公司提供托管运营和收益分成服务,储能资产的商业模式与金融化程度同步提高。
技术层面,磷酸铁锂电池在固定式储能中的主导地位持续巩固,单柜容量从约3兆瓦时提升至5兆瓦时以上,液冷温控、簇级管理和组串式变流器成为大型储能的主流方案。安全性要求不断提高,消防设计、热失控防护和系统认证在项目审批中的权重明显增加。双向充电与车网互动开始进入试点阶段,电动车电池作为分布式储能资源的价值逐步受到关注。
五、德国国际电池储能产业概况
德国电池产业链呈现“下游强、中游追赶、上游依赖进口”的特点。下游方面,德国拥有欧洲最大的储能装机市场和数量众多的安装商、系统集成商与能源服务商;中游电芯制造正在追赶,宁德时代在图林根州阿恩施塔特的工厂自2022年底开始批量生产锂离子电芯,投资约18亿欧元,设计产能14吉瓦时;大众旗下PowerCo于2025年12月在萨尔茨吉特投产统一电芯,首期规划产能20吉瓦时,投资约20亿欧元。
材料与回收环节,德国化工企业在正极材料和电池回收领域布局较早,勃兰登堡州施瓦茨海德已形成正极材料与回收项目集群。研发体系方面,弗劳恩霍夫协会下属多个研究所、亚琛工业大学电力电子与电气驱动研究所、卡尔斯鲁厄理工学院、明斯特大学电池研究中心以及乌尔姆太阳能与氢能研究中心,构成了覆盖材料、电芯、系统与储能应用的科研网络。

设备与工程环节是德国的传统优势。德国机械设备制造业联合会下设电池生产分会,会员企业覆盖电极制造、电芯装配、化成检测和自动化物流等环节。储能系统层面,德国本土企业在户用一体机、工商业储能柜和能源管理软件方面形成品牌,大型储能则由国际系统集成商与德国工程总包商合作交付。
在全球产业链中,德国的优势集中在高端制造、系统集成、电网标准和工程服务,劣势在于电芯成本、上游原材料和规模化制造经验。储能电芯与磷酸铁锂材料大部分来自中国供应链,德国企业更多通过品牌、软件和本地服务获取附加值。这种分工结构使德国市场对国际电芯、逆变器和储能系统供应商保持较高的开放度。
六、德国国际电池储能市场动态
2026年德国储能市场延续高速增长。一季度新增储能容量2.2吉瓦时、功率1.2吉瓦,创单季纪录;截至2026年7月初,全国储能容量升至29.8吉瓦时,一年内增加约8吉瓦时;9月底进一步达到33.7吉瓦时。增长主要由大型储能推动,大型储能在全国容量中的占比由两年前的不足15%提升至23%。
并网资源成为大型储能竞争的焦点。2025年德国电网运营商与储能项目签订了近2,000份并网协议,对应功率54.2吉瓦、容量142.4吉瓦时;截至2026年9月,四家输电网运营商给出的储能并网承诺达到71.8吉瓦,配电网层面另有约30吉瓦。在东北部50Hertz电网区域,2026年3月仍有约140个储能项目、合计约53吉瓦的接入申请等待处理。
大型项目集中落地。2026年,巴登-符腾堡能源集团、瑞典大瀑布电力公司和Enertrag相继公布700至800兆瓦时级别的储能电站计划,德国市场正式进入百兆瓦时级项目常态化阶段;西班牙开发商FRV在德国获得2.3吉瓦并网容量,用于储能、光伏和光储混合项目开发;多家市政能源公司同步推进中小型储能电站并网。
制度调整同步推进。2026年4月起输电网层面实施项目成熟度并网排序,德国太阳能行业协会提出灵活并网协议、配电网变电站储能招标和弃光电量转储等改革建议,联邦网络局围绕储能电网收费和混合运行规则持续征求意见。动力电池领域,PowerCo萨尔茨吉特工厂在2026年逐步爬坡,统一电芯开始装车,德国本土电芯供应能力有所提升。
七、德国国际电池储能品牌市场占有率
户用储能领域,按2024年新增容量计算,比亚迪约占21.6%,华为约占12.4%,阳光电源约占11.5%,sonnen约占4.7%,E3/DC约占4.3%,LG约占3.4%,Fenecon约占2.8%,古瑞瓦特约占2.3%,Varta约占1.3%,SENEC约占1.2%。亚洲品牌合计份额超过51%,德国本土品牌合计约14%,其余由AlphaESS、RCT Power、Solarwatt、特斯拉等众多品牌分享。
与早期格局相比,户用储能市场的品牌结构变化明显。2021年前后sonnen、比亚迪、SENEC和E3/DC四家合计占据约四分之三的市场,此后华为、阳光电源依托逆变器与电池一体化方案和价格优势快速扩张,市场份额在三年内提高三倍以上。按2026年的市场情况估算,比亚迪约占20%,华为与阳光电源各约占12%至14%,sonnen与E3/DC合计约占9%,其余品牌合计约占40%。
大型储能系统集成领域,按德国在运及在建项目容量估算,特斯拉Megapack约占20%,阳光电源约占15%,Fluence约占12%,比亚迪储能约占8%,华为约占7%,Intilion、Tesvolt等德国本土集成商合计约占12%,其余由宁德时代合作集成商、海辰储能、远景、亿纬锂能等供应商构成。大型储能电芯层面,宁德时代、比亚迪、亿纬锂能、海辰储能、瑞浦兰钧等中国企业合计估算份额超过七成。
工商业储能领域品牌更为分散,Tesvolt、Fenecon、Intilion等德国企业凭借本地服务和定制化能力占据约三成估算份额,比亚迪、阳光电源、华为、古瑞瓦特、首航新能源等中国品牌合计约占四成,其余为欧洲中小集成商。整体来看,德国储能市场呈现“中国品牌主导电芯与标准化产品、德国品牌主导服务与系统方案”的竞争格局。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈