

 登录


 67
 0


2027年沙特新能源电动车及充电桩展EVAS 2027
展会圈,你的参展指南!
2027年中东沙特新能源电动车及充电桩展
The 5th EVAS 2027
展会时间:2027年04月12-14日
展会地点:沙特·利雅得
举办周期:一年一届·第5届
主办单位:Connect Spot
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
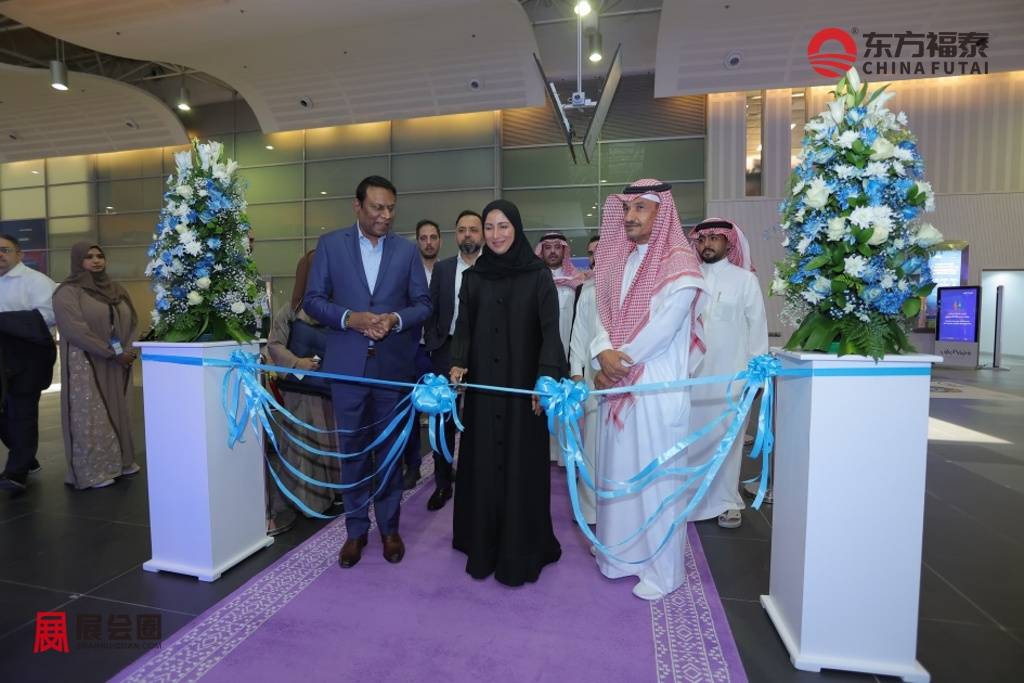
2027年中东沙特新能源电动车及充电桩展EVAS 2027将于2027年04月12-14日举行,展会以电动出行为主线,把电动车、充电设施、电池与数字化服务集中在同一个现场,同时设有面向政策、基础设施和技术议题的会议板块。对计划推动充电桩企业开拓沙特市场的厂商,2027年中东沙特新能源电动车及充电桩展EVAS 2027是与当地车队、地产开发商、能源企业和政府部门面对面交流的平台。
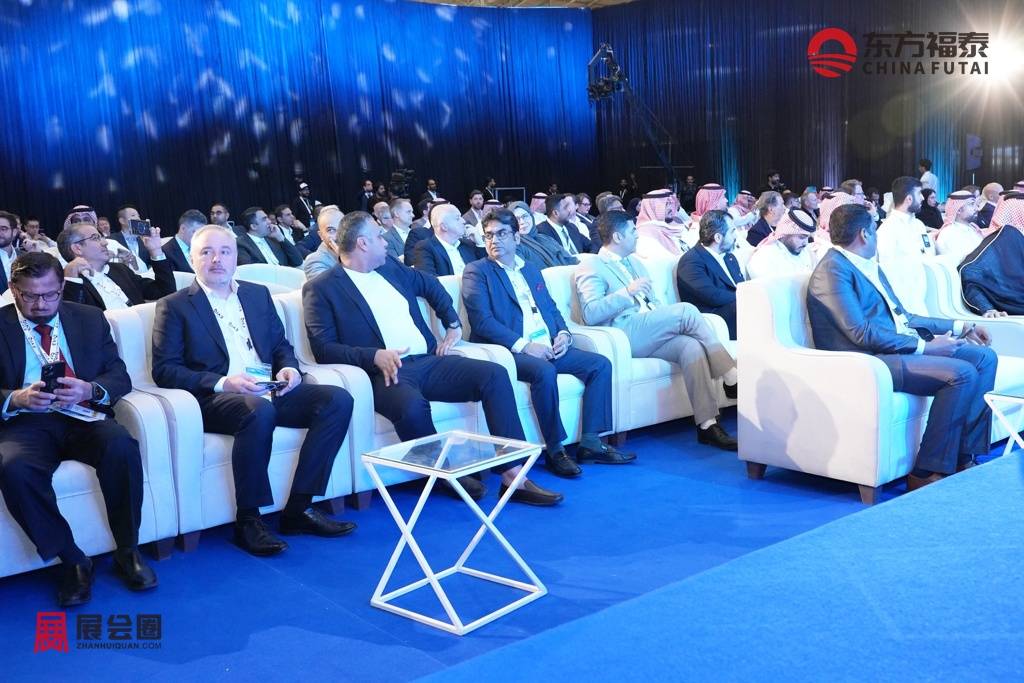
往届展会展出面积超过10000平方米,约100家展商来自30个国家,60余位演讲嘉宾和400余名会议代表参与论坛交流。2027年中东沙特新能源电动车及充电桩展EVAS 2027的展览区免费开放,会议凭票参加,展会资料和研讨会同时使用英语和阿拉伯语,国际企业与当地观众沟通更顺畅。
2027年中东沙特新能源电动车及充电桩展EVAS 2027的观众结构兼顾专业与大众。车队运营商、整车经销商、充电运营商、基础设施开发商、投资机构和政府代表是专业洽谈的主力;大量私人购车者也会到场比较车型和充电方案,参展企业可以同时完成渠道开发和品牌曝光。
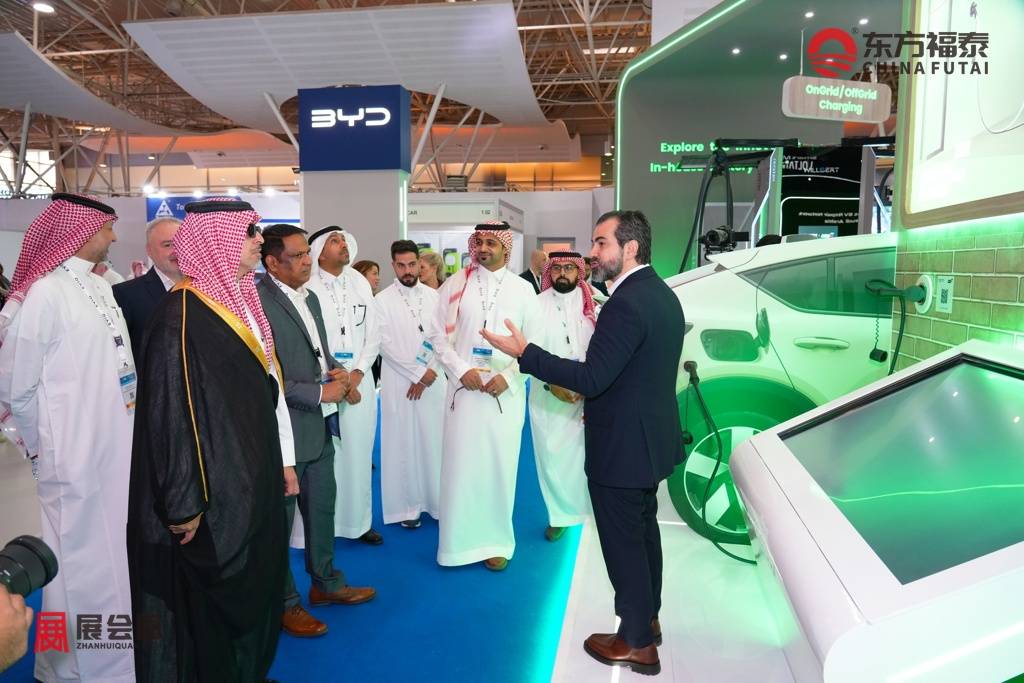
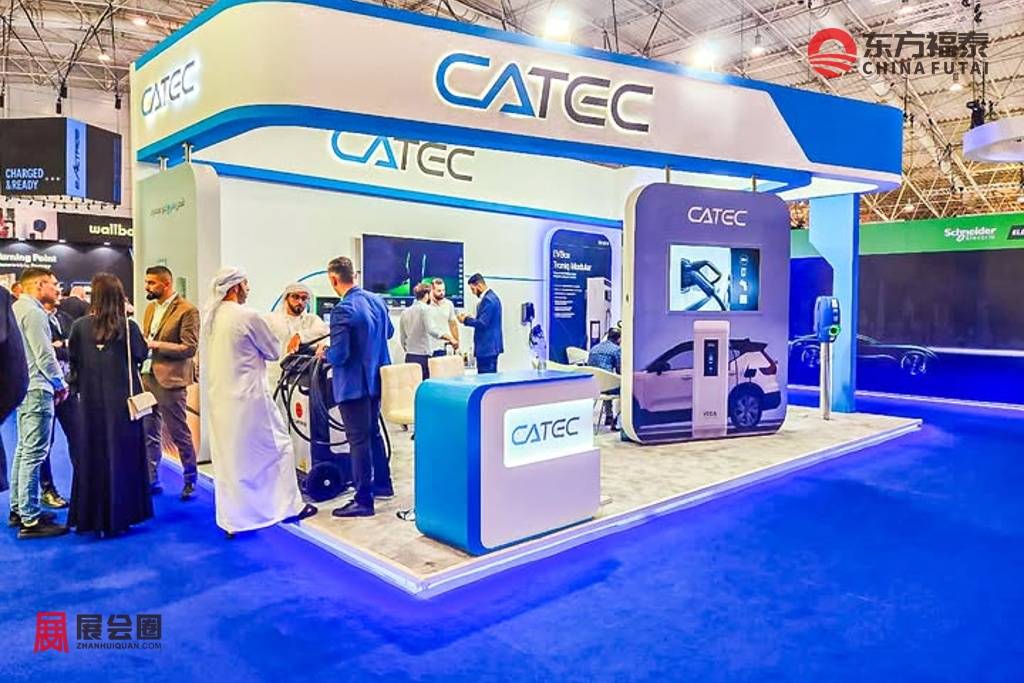
充电基础设施是2027年中东沙特新能源电动车及充电桩展EVAS 2027的核心板块之一。交流壁挂桩、直流快充设备、充电模块、换电方案和充电管理软件同场展示,酒店、商场、住宅项目和车队场站的建设方会在现场寻找合适的设备和运营伙伴。对推动充电桩企业开拓沙特市场的厂商,这里可以直接了解不同场景对充电功率、安装条件和运营模式的要求。
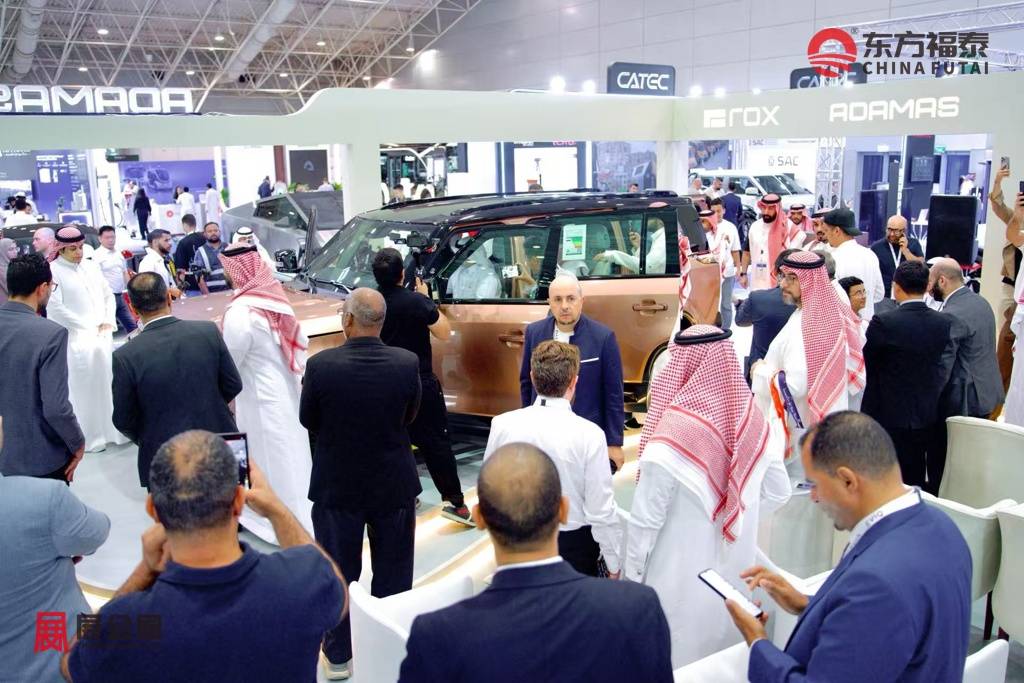
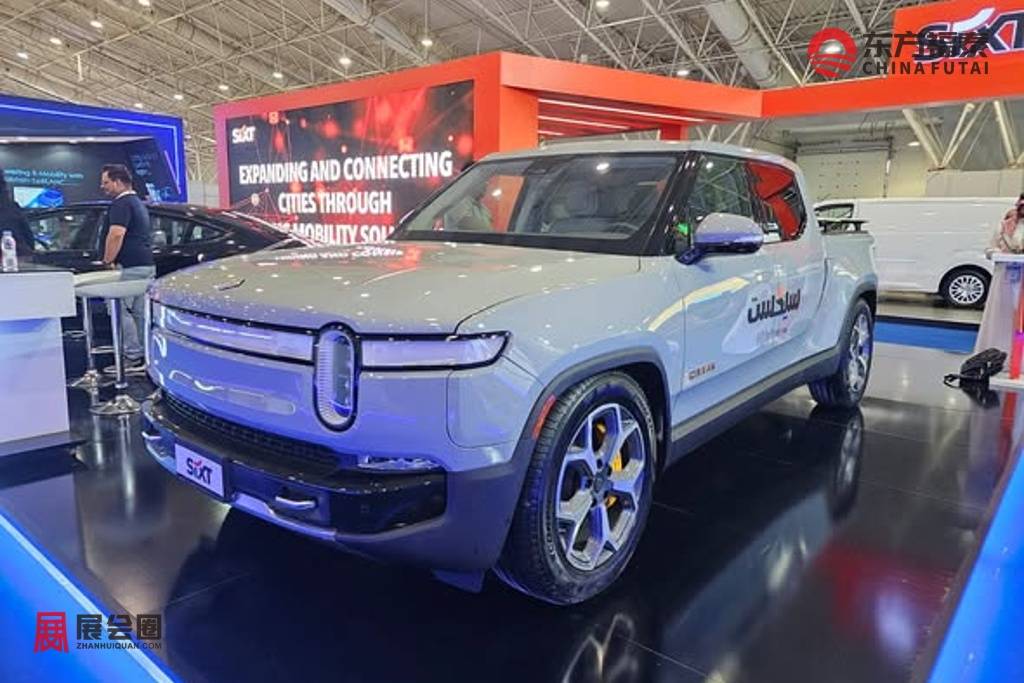
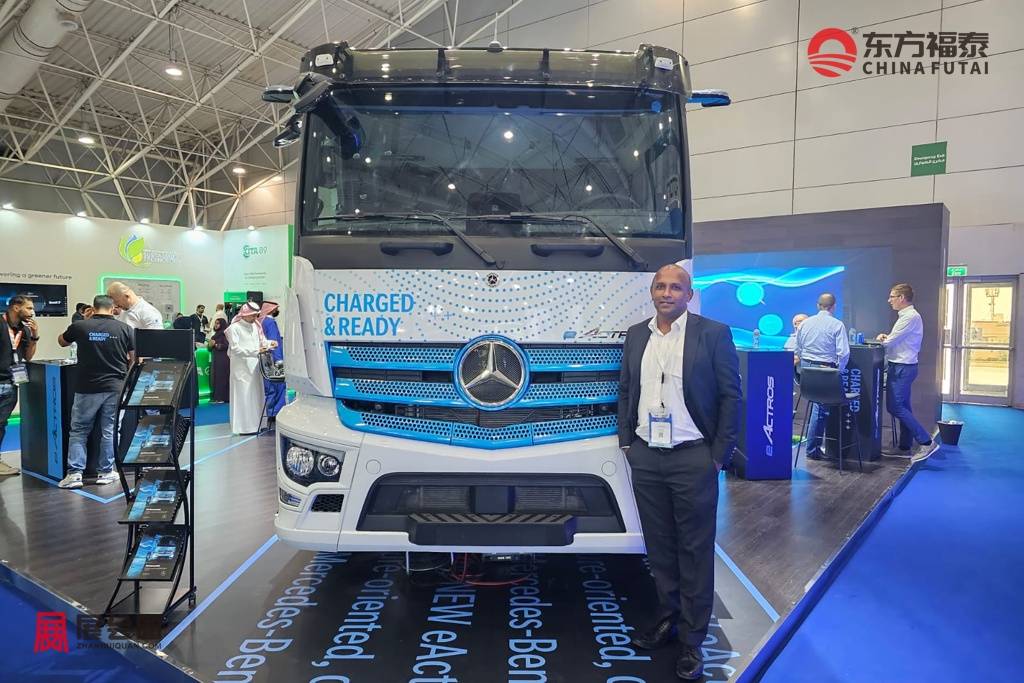
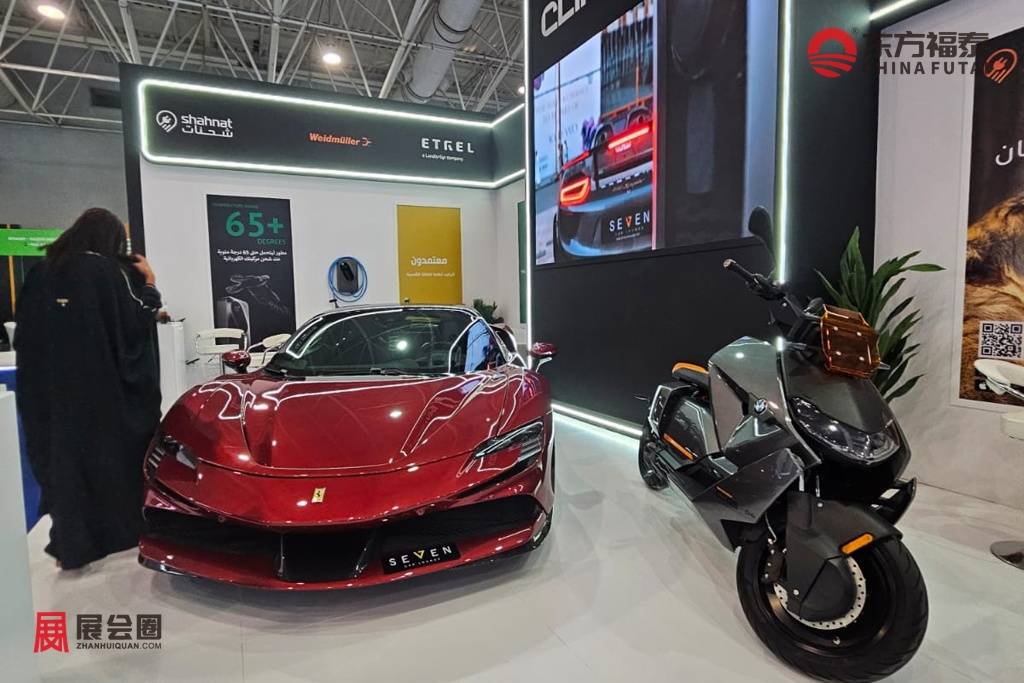
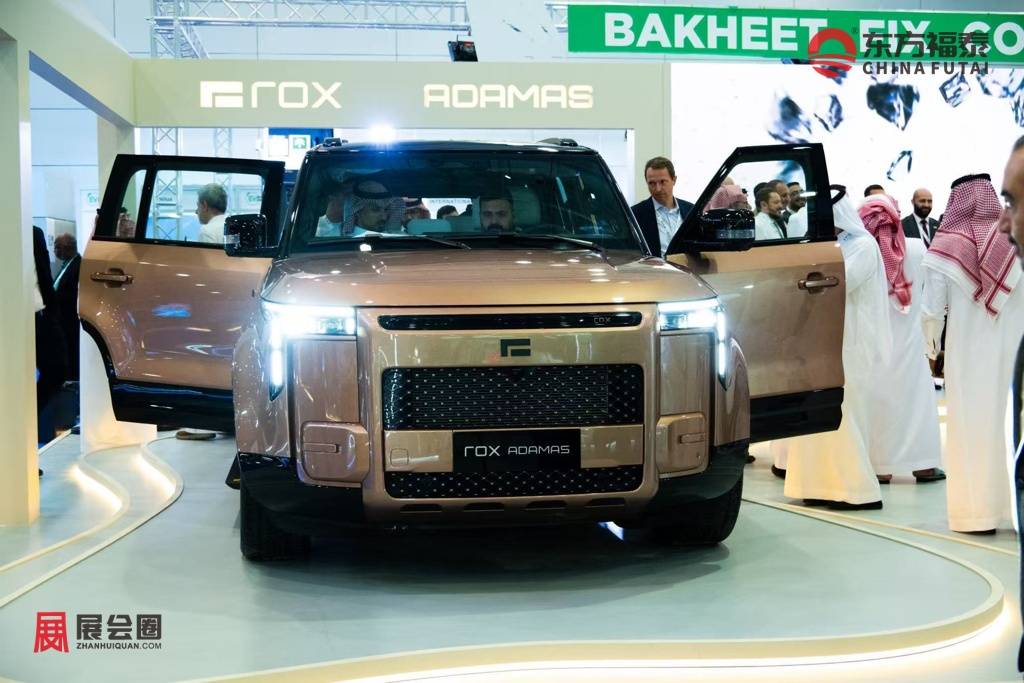
车辆展示覆盖多种电动化路线。纯电动车、增程式电动车、插电混动车,以及电动两轮车、电动客车和厢式物流车都在2027年中东沙特新能源电动车及充电桩展EVAS 2027中亮相,城市空中交通和电动垂直起降飞行器等新型出行方式也在展示之列,新车型首发是展会的常规环节。
展会的技术范围延伸到车辆背后的产业链。动力电池、动力总成、自动驾驶、氢能车辆,以及软件、大数据、人工智能、物联网、自动化和电池材料等领域的企业,都能在2027年中东沙特新能源电动车及充电桩展EVAS 2027找到对口的观众,为整车和充电企业提供配套方案。
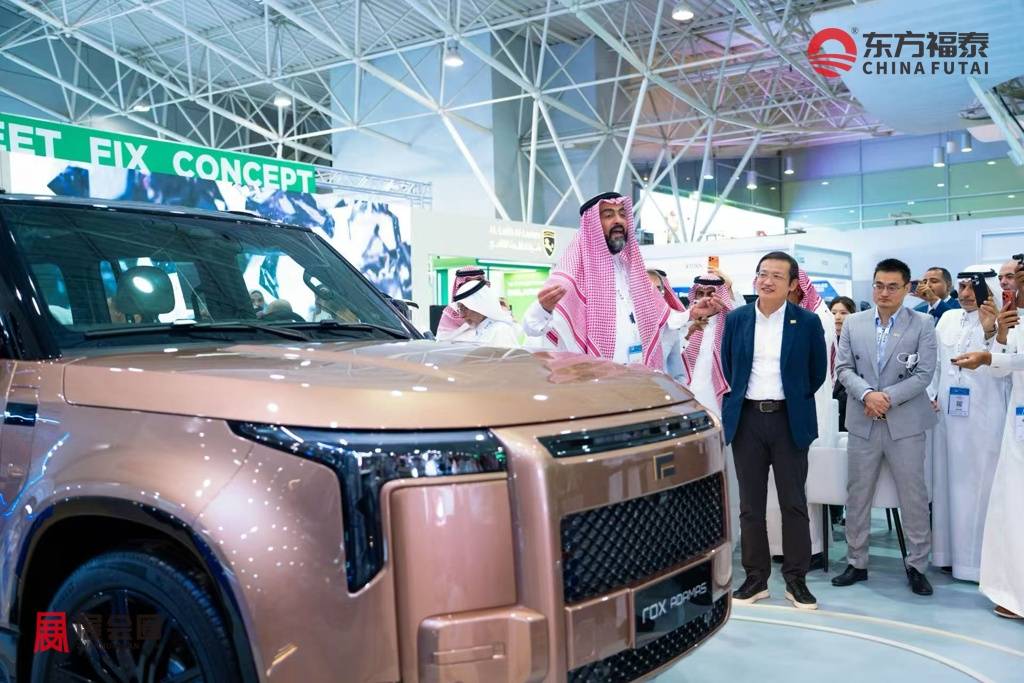
会议板块是2027年中东沙特新能源电动车及充电桩展EVAS 2027的另一条主线。政府部门、投资机构和行业企业的代表,围绕电动车基础设施的建设需求与挑战、本地化制造、私营部门参与和人才培养等议题展开讨论;往届展会期间,多家企业还签署了车队电动化方面的合作协议。
2027年中东沙特新能源电动车及充电桩展EVAS 2027还关注本地产业能力的建设。往届展会集中展示了本地化生产和技术培训方面的举措,参展企业可以借此了解当地合作伙伴的需求,以及在沙特开展组装、安装和售后服务的可行路径。
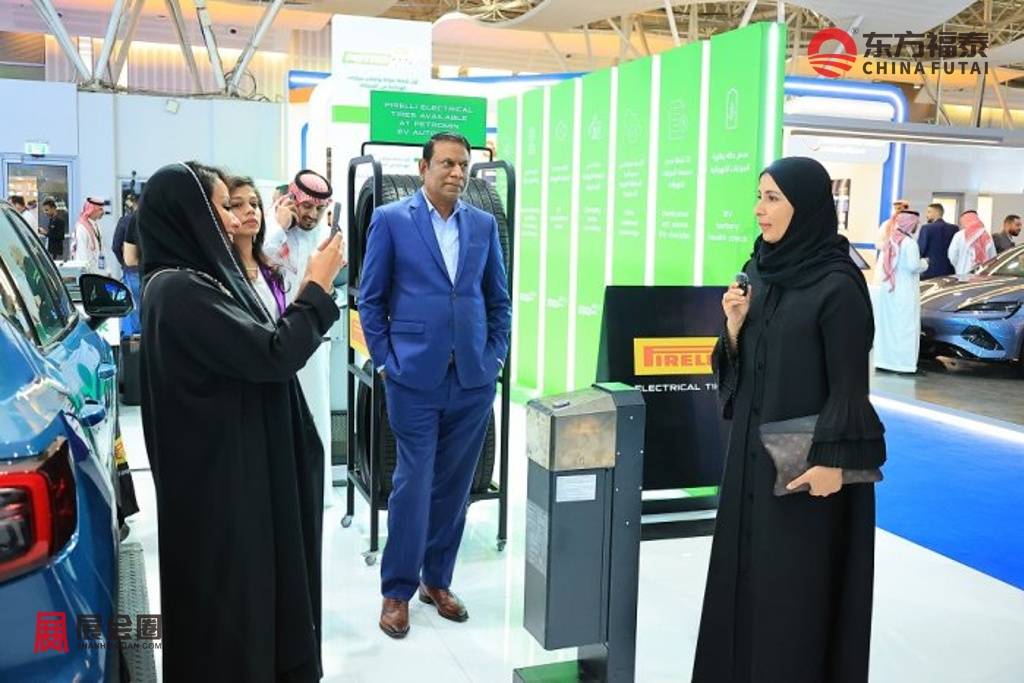
往届展商:
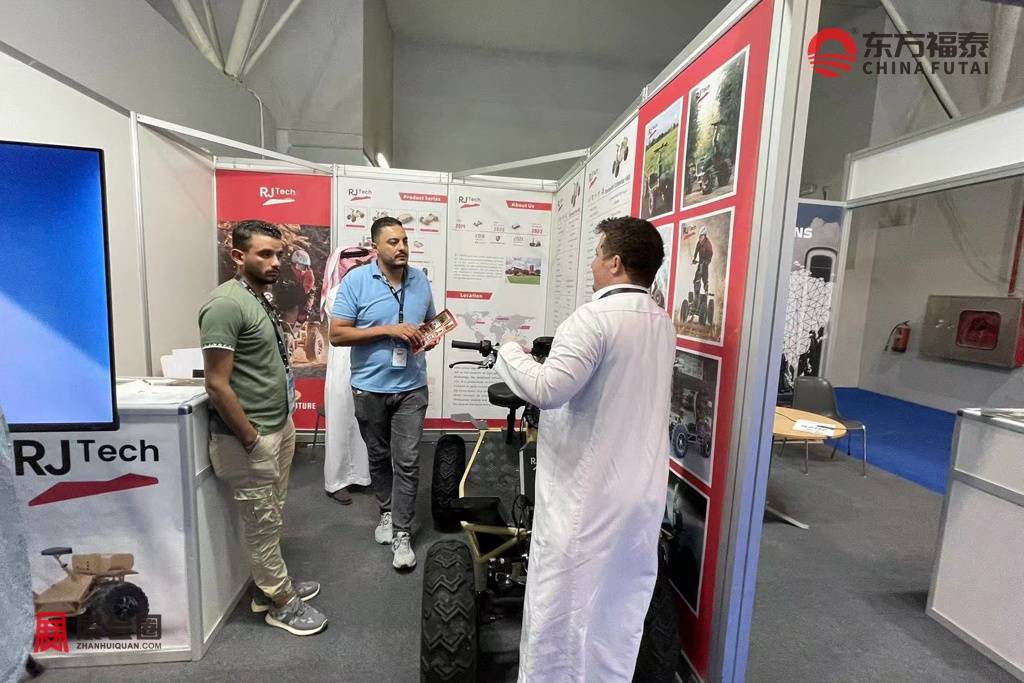
电动汽车领域:Autel, Guangzhou Topson Technology and Machinery Co., Ltd., Naya (Huizhou) Technology Co., Ltd., Qingdao Hardhitter Electric Co., Ltd., RJ Tech Limited。
充电桩及新能源基础设施领域:Shenzhen Infypower Co., Ltd., Wenzhou Bluesky Energy, Guangzhou Topson Technology and Machinery Co., Ltd., Qingdao Hardhitter Electric Co., Ltd.。
展品范围
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。

四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。

八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、中东沙特新能源电动车及充电桩市场分析
沙特是海湾地区规模最大的汽车市场,2024年乘用车销量约70.6万辆,明显高于阿联酋、卡塔尔、科威特等周边国家。电动车起步很晚,2023年在新车中的占比只有约0.2%。2024年至2025年,电动乘用车销量从约1.1万辆增至约2.5万辆,在海湾国家中排名第二,仅次于阿联酋。中国品牌和欧洲高端品牌集中投放新车、特斯拉进入市场、Lucid在本地开展组装,是这一轮增长的三条主线,新车型数量和展厅覆盖范围在两年内都明显扩大。
作为产油大国,沙特国内汽油价格长期处于较低水平,燃油车的使用成本不高,消费者缺少为节省油费而换车的动力。电动车在沙特打开市场,更多依靠品牌、性能、智能配置、舒适性和使用便利,这也是大尺寸纯电SUV和高端轿车率先获得认可的原因。沙特仍然大力推动电动化,出发点在于经济多元化:通过整车、电池和充电企业落地培育本土制造业和技术岗位,同时减少国内燃油消费,把更多原油用于出口和石化深加工,提升资源收益,并为新能源和先进制造培育新的增长点。

长期以来,沙特汽车几乎全部依赖进口,本地只有少量商用车和零部件组装,整车流通由大型家族代理集团掌握。2030愿景把汽车制造列为重点发展方向,希望补上这块产业空白,这也解释了政府资本为何持续投入Lucid、Ceer等项目。电动车产业因此与工业化、就业和能源结构调整绑定在一起,从进口市场向制造基地转型,是理解沙特电动车产业的一条主线,也决定了外资企业在这里的合作方式,整车、电池和零部件企业往往需要同时考虑销售与本地生产两种布局。
城市格局对充电网络提出了特殊要求。利雅得、吉达、达曼三大城市圈集中了大部分人口和商业活动,但城市之间往往相隔数百公里,利雅得到吉达约950公里,跨城出行、朝觐和旅游线路的补能比城市路边充电更难解决。区域层面,阿联酋是海湾电动化最快的市场,沙特凭借更大的人口规模快速追赶;海湾国家在标准、认证和进口规则上协调度较高,在沙特建立的经销和服务网络可以较快延伸到周边国家。沙特的优势在于资金、市场规模和政策推动力,短板在于工业基础薄弱、本地配套有限,技术工人和售后人才仍然不足。

二、中东沙特新能源电动车及充电桩产业细分
燃油车仍是沙特市场的绝对主体,全混动车(HEV)是接受度最高的电动化车型。丰田、现代、起亚的混动SUV和轿车销量稳定,不需要充电,适合长距离行驶和高温环境。沙特消费者长期偏好大尺寸SUV和皮卡,家庭出行人数多、行李多,混动车型在不改变用车习惯的前提下降低油耗,成为家庭从燃油车向电动化过渡的主要选择,也是目前电动化车型中销量最大的一类,企业车队和政府采购中混动车的比重同样较高,丰田凯美瑞、RAV4混动版等车型长期位居畅销榜前列。
纯电动车(BEV)的买家集中在利雅得、吉达和东部省的中高收入家庭,以及政府机构、企业和网约车车队,偏好续航长、空间大的SUV和高端轿车。高温是最突出的技术考验:夏季气温常超过45摄氏度,车辆长时间停放在露天停车场,空调几乎全天运行,实际续航明显低于标称值,快充时电池升温更快。消费者选车除了比较电池容量和续航,也会关注液冷热管理系统、电池质保年限和高温下的充电速度,大电池、大车身也让沙特纯电动车的主力价格带高于东南亚和欧洲。
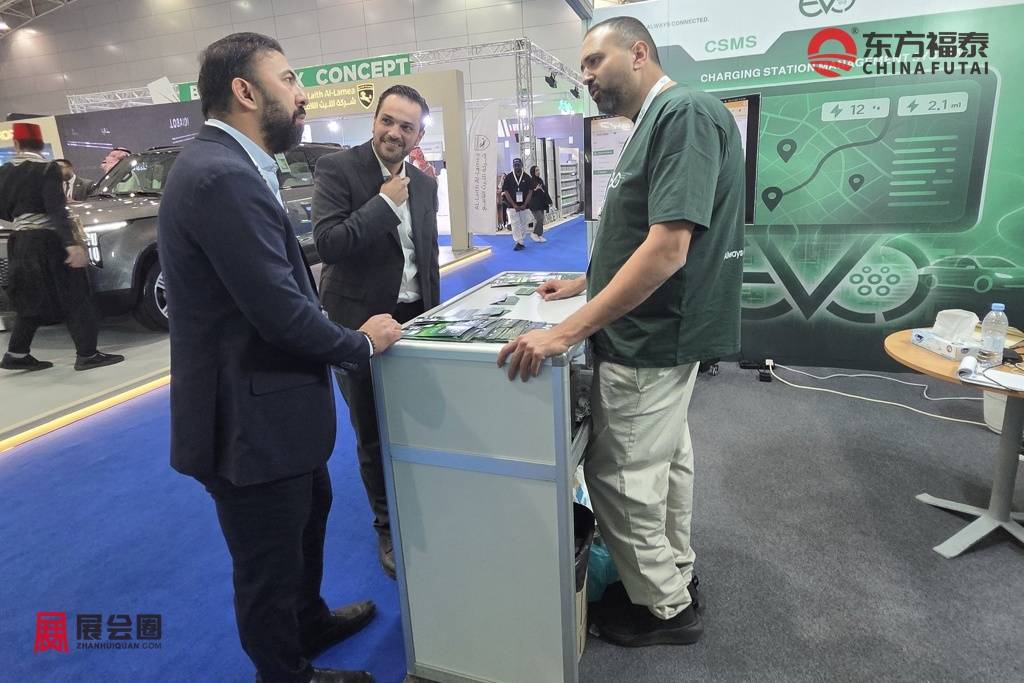
插电混动(PHEV)和增程式电动车的关注度快速上升。城市日常通勤可以使用纯电模式,跨城出行依靠发动机或增程器,不必担心沿途充电站数量;暂时无法安装家用充电桩的公寓住户,也能用加油代替充电。在公共快充网络尚未完全覆盖的阶段,这类车型降低了用户对公共设施的依赖,中国品牌在这一细分领域投放了较多车型,大尺寸插混SUV尤其受到家庭用户欢迎,七座布局和对外放电功能也是常见卖点,户外露营和沙漠出行场景让这些功能更受重视。
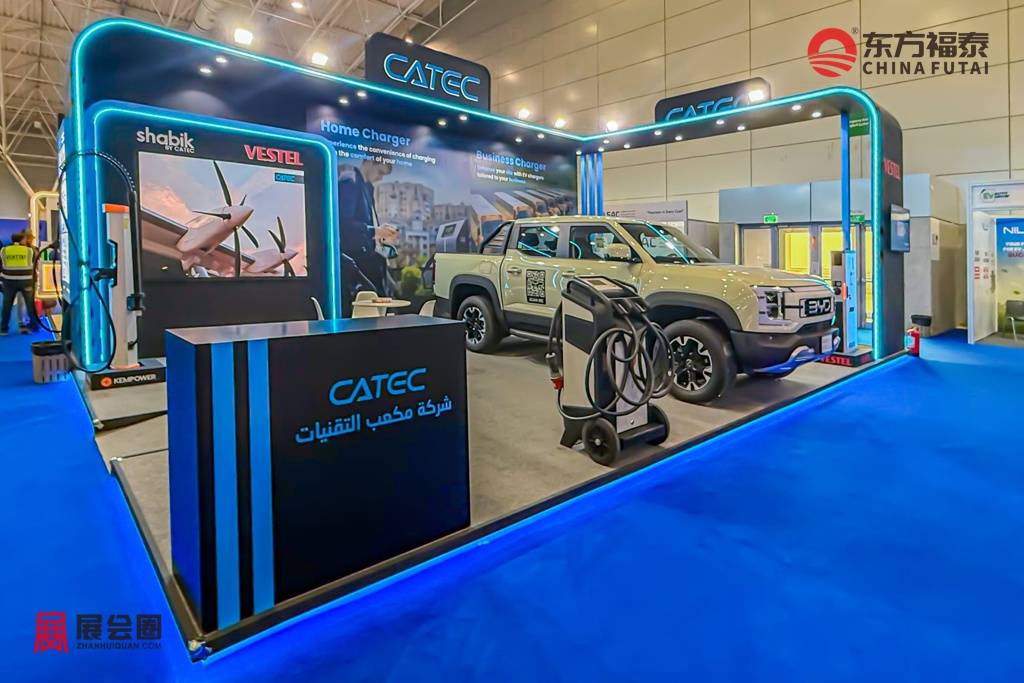
充电设施按场景可以分为几类。独栋住宅比例高,别墅车主普遍安装7千瓦至22千瓦的交流壁挂桩,夜间慢充是最主要的补能方式;商场、写字楼和加油站以交流桩和60千瓦至150千瓦的直流桩为主;城市主干道和城际高速公路需要100千瓦以上的大功率直流快充站。从车主偏好看,日常补能以家用交流桩(AC)为主,长途出行和网约车运营高度依赖直流快充(DC)。别墅区和新建住宅项目普遍预留充电线路,老旧公寓的加装需求也在增加。
三、中东沙特新能源电动车及充电桩政府政策
国家战略层面,2030愿景(Vision 2030)是沙特电动车产业的总体框架,把汽车制造列为发展非石油经济的重点产业,着眼于就业、技术转移、制造业升级和出口能力。沙特绿色倡议(Saudi Green Initiative)提出到2060年实现净零排放,交通电动化是重要的减排领域。利雅得市提出到2030年城市中30%的车辆为电动车,由利雅得市皇家委员会推动,带动了首都公共充电设施、电动公交和政府车队电动化。三项政策共同构成了沙特电动化的顶层方向,地方和行业规划都围绕其展开。
技术监管层面,沙特标准、计量和质量组织(SASO)负责车辆和充电设备认证。电动车需满足整车安全、电池和电磁兼容等技术法规,充电设备需取得产品合格认证,海湾标准化组织(GSO)的相关标准在区域内通用,企业取得认证后可以较快进入其他海湾国家。SASO发布的《自动驾驶车辆技术法规》于2026年4月起实施,为智能汽车的测试和商业化运营提供了统一规则。进口车辆还需完成海关清关和车辆登记,认证周期是企业进入市场时需要提前规划的环节。
充电市场的监管框架于2022年由能源部牵头完成。能源部联合市政、标准、电力监管等部门,发布了电动车充电站的建设、许可和运营规则,明确私营企业可以投资建设和运营充电站。充电项目通常需要分别办理设备认证、建设许可、电网接入和商业运营许可,规则确立后,国内外运营商的投资路径更加清晰,商场、酒店和地产项目自建充电设施也有了明确的申报流程,设备供应商可以按照统一规则参与项目投标,充电价格也由运营商在监管框架内自主制定。
四、中东沙特新能源电动车及充电桩市场趋势
沙特正在从汽车进口市场向区域制造基地转型。过去车企进入沙特主要依靠进口整车和代理商销售,整车组装项目落地后,市场开始出现电池包组装、线束和内饰配套、物流仓储和技术服务需求。现阶段电芯、功率半导体和关键电子元件仍以进口为主,本地配套正从组装环节逐步向上游延伸,零部件、模具和自动化设备企业在这里有较大的配套空间。整车厂对本地供应商的需求,正在吸引日韩、欧洲和中国零部件企业到经济特区考察设厂,配套企业落地后也可以同时供应海湾其他国家。
中国品牌的竞争重心正从销售渠道转向本地化经营。早期依靠车型丰富和性价比打开市场,现在比亚迪、奇瑞、吉利、长安、红旗等品牌都在扩大门店网络,竞争内容延伸到售后服务、零部件仓储、金融方案和品牌认知。沙特消费者重视车辆保值和维修便利,售后体系完善程度直接影响复购和口碑,单靠价格优势难以长期立足,本地组装和区域配件中心逐渐成为品牌布局的选项,与本地金融机构合作推出分期和租赁方案的品牌也越来越多,线上预约试驾和上门交付也在主要城市普及。
城际高速公路快充是基础设施投资的重点方向。城市充电站解决日常补能,高速快充解决跨城出行,两者投资逻辑差别很大:高速站点需要大功率设备和更高的电网接入容量,偏远路段还面临土地租赁、设备运维和人员驻点等成本。高温和沙尘对设备散热、防护等级和可靠性要求更高,具备耐高温设计、液冷充电枪和本地测试经验的设备更受运营商青睐,运维响应速度也成为招标时的重要考量,能在沙特设立备件库和本地技术团队的设备企业更具竞争力。
光储充一体化与沙特大型项目的结合度较高。沙特日照资源丰富,大型光伏项目快速发展,偏远服务区、旅游度假区和新建园区电网接入成本高,配套光伏和储能可以缓解接入压力、平抑用电负荷,并为夜间充电提供电力。在电网条件较好的城市站点,是否采用光储充,则要综合比较储能投资、用电负荷和当地电价,项目方通常按场景逐个测算,大型开发项目更倾向于一体化方案,储能电池同样需要满足高温环境下的散热和安全要求,集装箱式储能和液冷方案在这里的应用较多。
五、中东沙特新能源电动车及充电桩产业概况
公共投资基金(PIF)是沙特电动车产业的核心力量。PIF持有Lucid约六成股份,控股本土电动车品牌Ceer,并与沙特电力公司合资成立充电基础设施公司EVIQ。整车端引进高端品牌并培育本土品牌,充电端由国有电力企业保障电网资源,两条线同步推进,使车辆供给和补能网络相互配合;PIF旗下的地产、旅游和新城项目又为电动车和充电设施提供了现成的应用场景,这是沙特产业组织方式最有辨识度的地方,也让外资企业可以通过一个合作伙伴接触多个项目。
整车制造方面,Lucid在阿卜杜拉国王经济城的工厂已投产,负责车辆最终组装,并计划在当地生产中型SUV;Ceer由PIF与富士康合资成立,生产基地正在建设,车型采用宝马授权的底盘技术;现代汽车与PIF合作的组装工厂也在推进。三个项目分别覆盖高端、本土大众化和合资组装三种定位,以阿卜杜拉国王经济城为中心的汽车制造布局初步成形,带动港口物流和零部件仓储同步发展。经济城紧邻红海港口,便于进口散件和向周边国家发运整车。
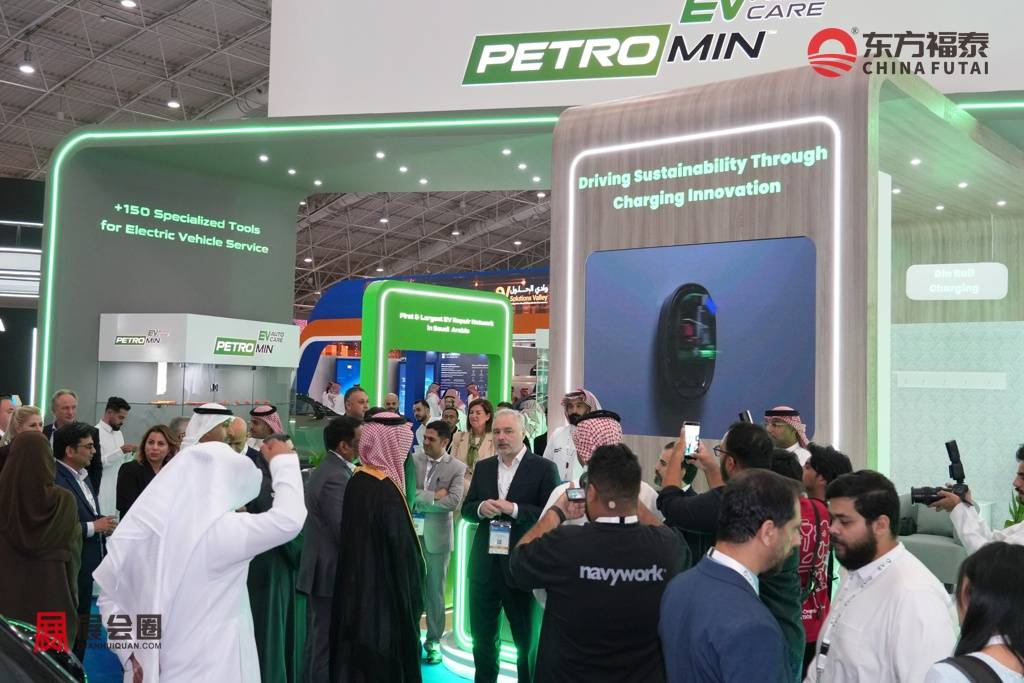
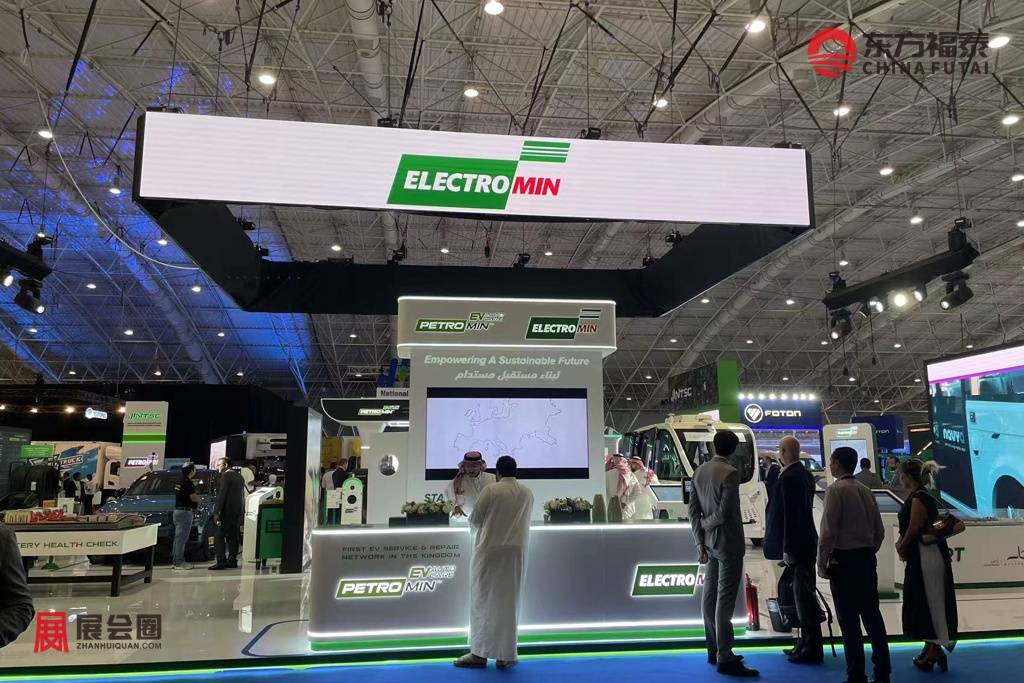
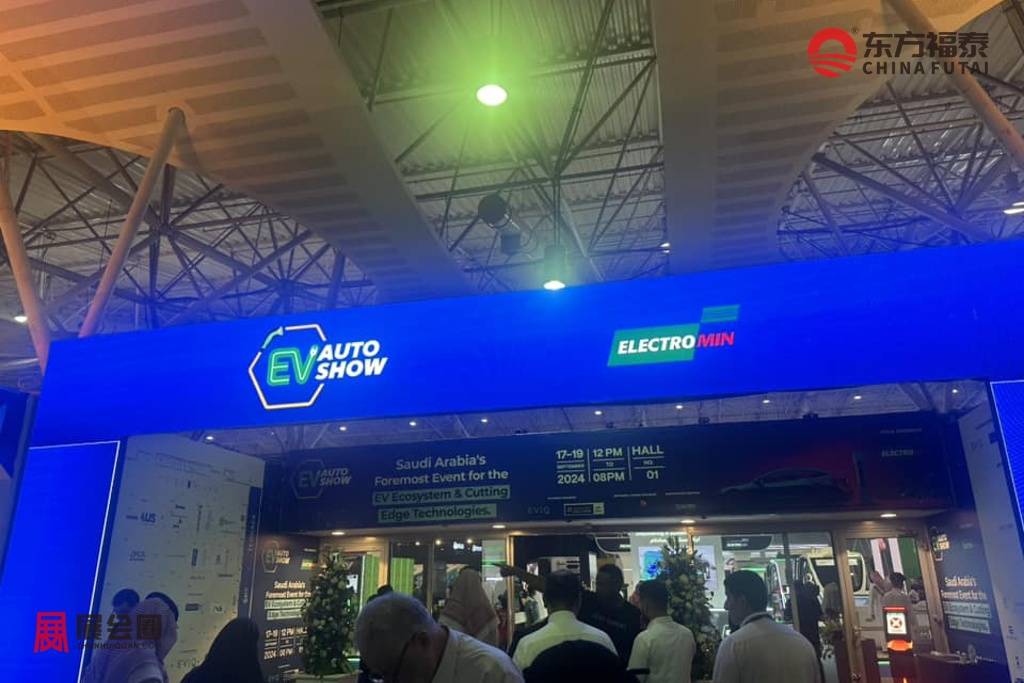
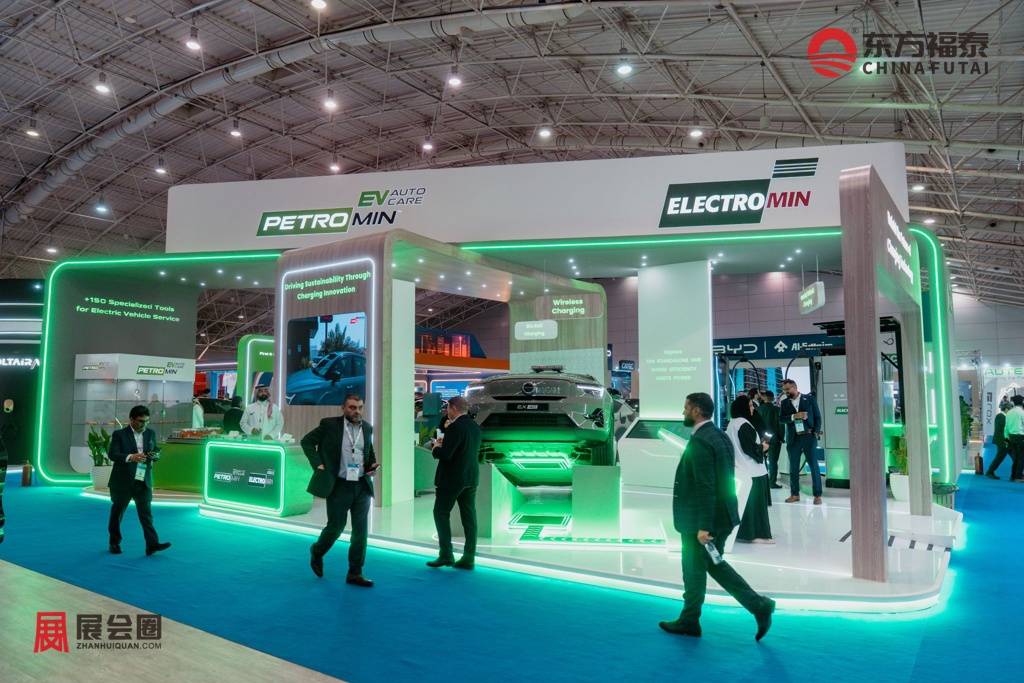
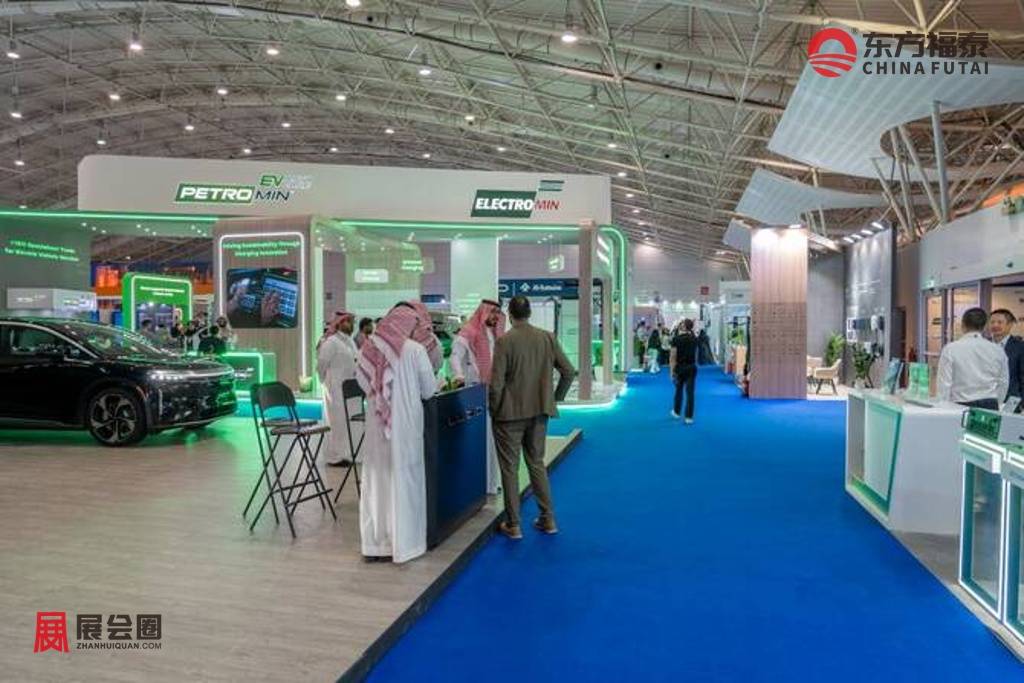
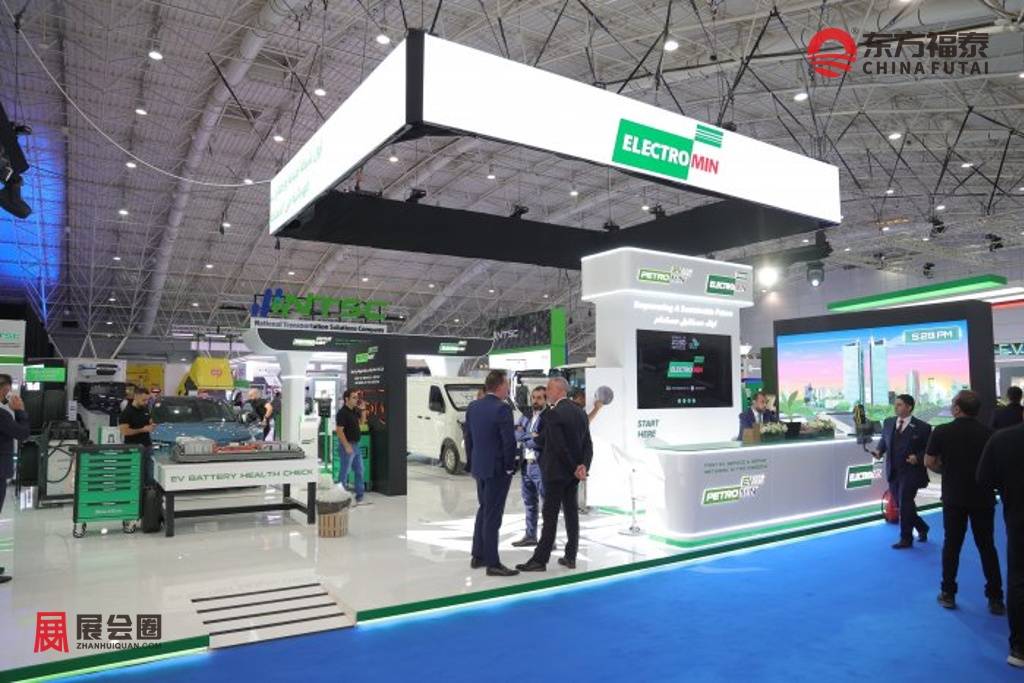
充电运营形成了两种不同的模式。EVIQ依托国家资本和产业规划,计划到2030年在全国约1000个地点建设5000多台快充桩,重点布局城市核心区和高速公路,并建成了中东首个充电设备研发测试中心。Electromin是Petromin旗下企业,借助母公司遍布全国的加油站和汽车保养网点布设充电桩,场地资源现成、铺开速度快,网点密度在私营运营商中领先。前者侧重大功率骨干网络,后者侧重覆盖密度和车主服务,客户群和建设节奏各有侧重。
六、中东沙特新能源电动车及充电桩市场动态
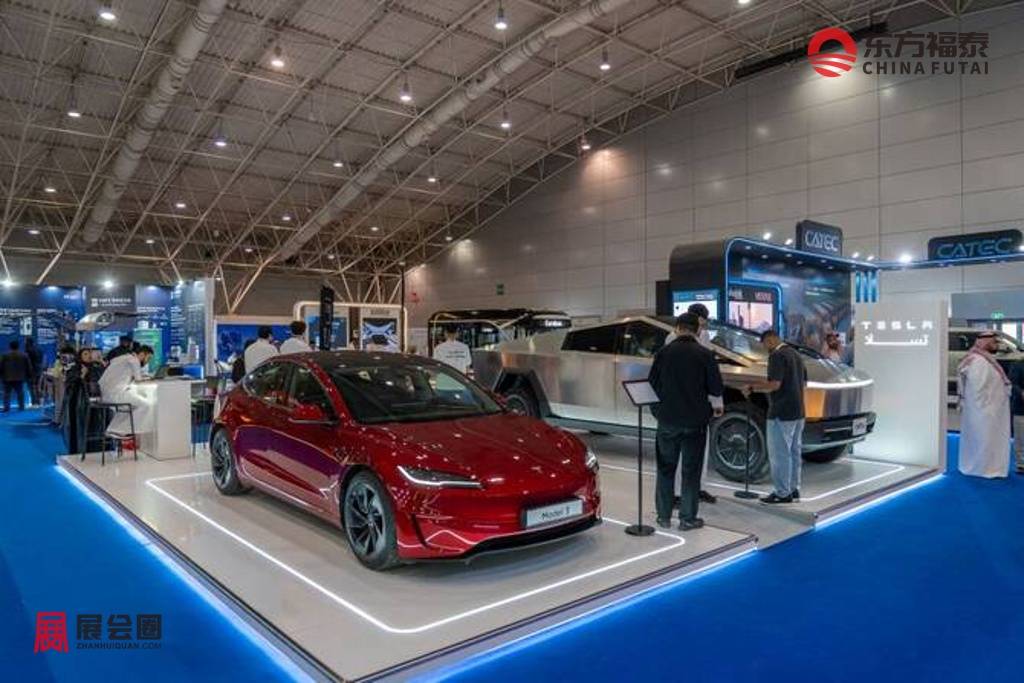
2025年4月,特斯拉正式进入沙特市场,在利雅得开设展厅并布设超级充电站,高端纯电动车市场形成Lucid、特斯拉与德系豪华品牌同台竞争的格局,品牌自建充电网络也成为高端车竞争的一部分。2025年下半年,比亚迪公布在沙特的扩张计划,在已开设3家门店的基础上,计划到2026年下半年再新增7家门店,并陆续推出新车型。比亚迪首家门店于2024年5月开业,门店从利雅得延伸到吉达和东部省,中国品牌从单点试水转向全国网络建设,门店多与本地代理集团合作经营。
2025年11月,EVIQ表示当年在利雅得、吉达和东部省建成约60座充电站,并开通利雅得至盖西姆高速公路上的首座公路充电站,2026年的建设重点转向高速公路。截至2025年12月,Electromin在全国运营约700个充电点位,利雅得的设施密度最高。两家运营商的动作显示,公共充电网络开始从城市内部向城际线路延伸,大功率直流设备的采购比重随之上升,高速公路沿线服务区成为运营商争取的重点站址,加油站运营企业也加快在既有站点加装快充设备。
七、中东沙特新能源电动车及充电桩品牌市场占有率
全部乘用车市场方面,估计丰田约占25%,现代约占13%,起亚约占8%,日产约占6%,中国品牌(长安、吉利、MG、奇瑞、捷途、哈弗等)合计约占20%,福特、雪佛兰等美系品牌合计约占8%,其余品牌合计约占20%。日韩品牌依靠长期的代理商网络和保值率优势保持领先,中国品牌近年份额上升最快,在中低价位SUV领域与日韩品牌形成直接竞争。全混动车市场方面,估计丰田约占60%,现代和起亚合计约占20%,雷克萨斯约占8%,其余品牌合计约占12%,丰田凭借长期的混动技术积累占据明显优势。
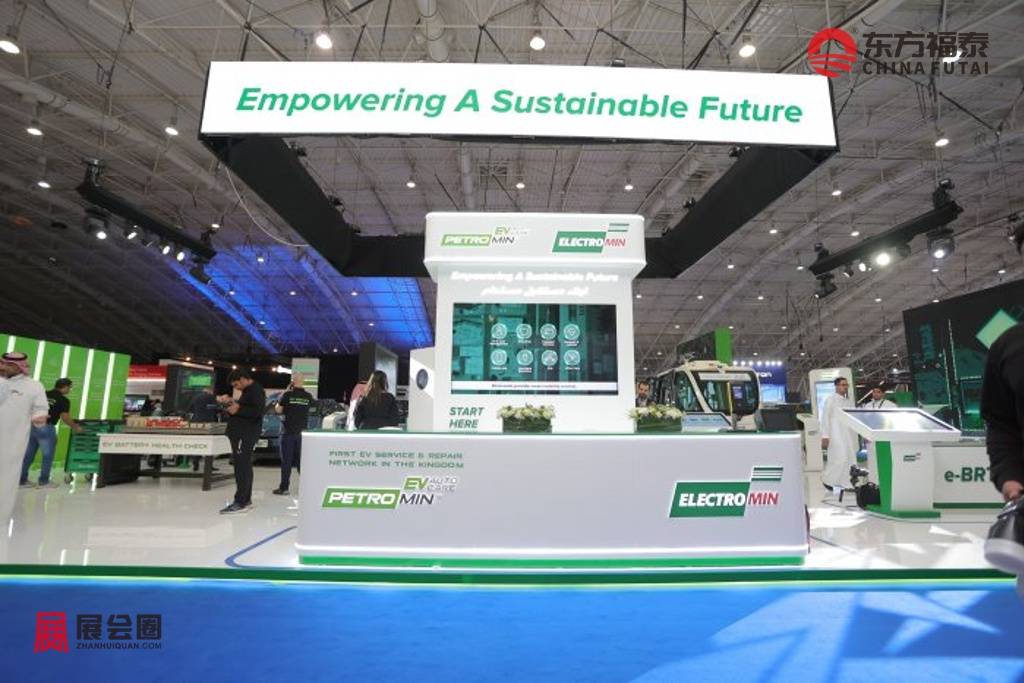
公共充电运营市场方面,按充电点位数量估计,Electromin约占45%,EVIQ约占15%,特斯拉超级充电约占5%,Lucid约占5%,其余由商场、酒店、地产项目自建网络和中小运营商分享,合计约占30%。Electromin凭借加油站和保养网点在点位数量上领先,EVIQ和特斯拉在大功率直流快充领域的份额明显更高,城际高速公路沿线的快充站点目前主要由EVIQ建设运营,商业场所自建网络则以交流桩为主。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈