

 登录


 69
 0


2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027
展会圈,你的参展指南!
2027年韩国首尔新能源电动车及充电桩展
The 14th EV KOREA 2027
展会时间: 2027年06月10-12日
展会地点: 韩国·首尔
举办周期: 一年一届·第14届
主办单位: COEX,韩国电池产业协会,韩国汽车环境协会
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
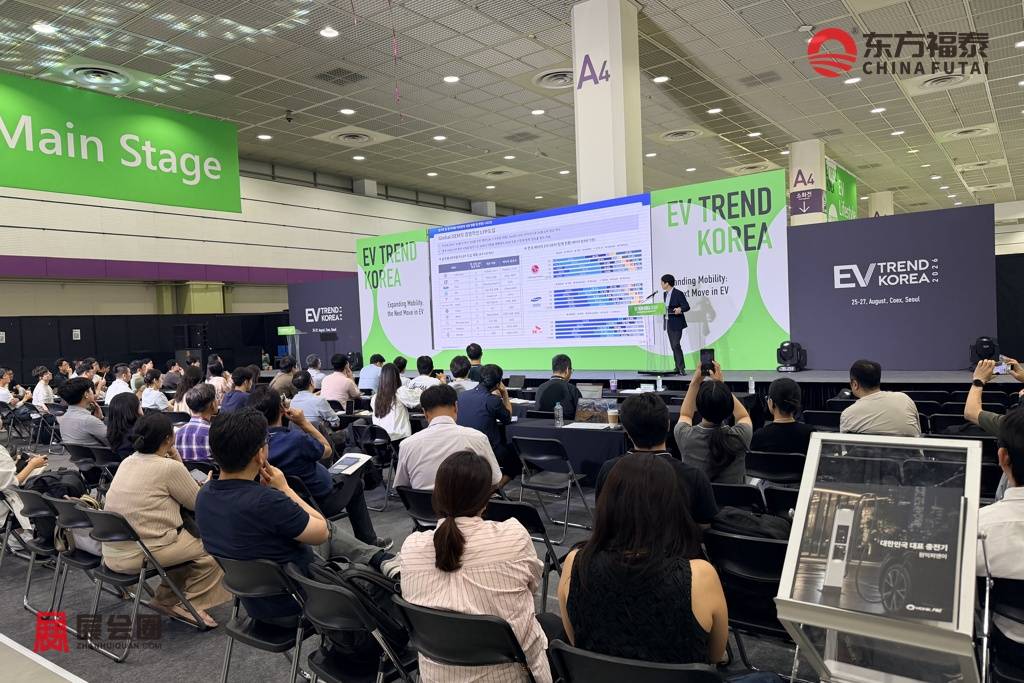
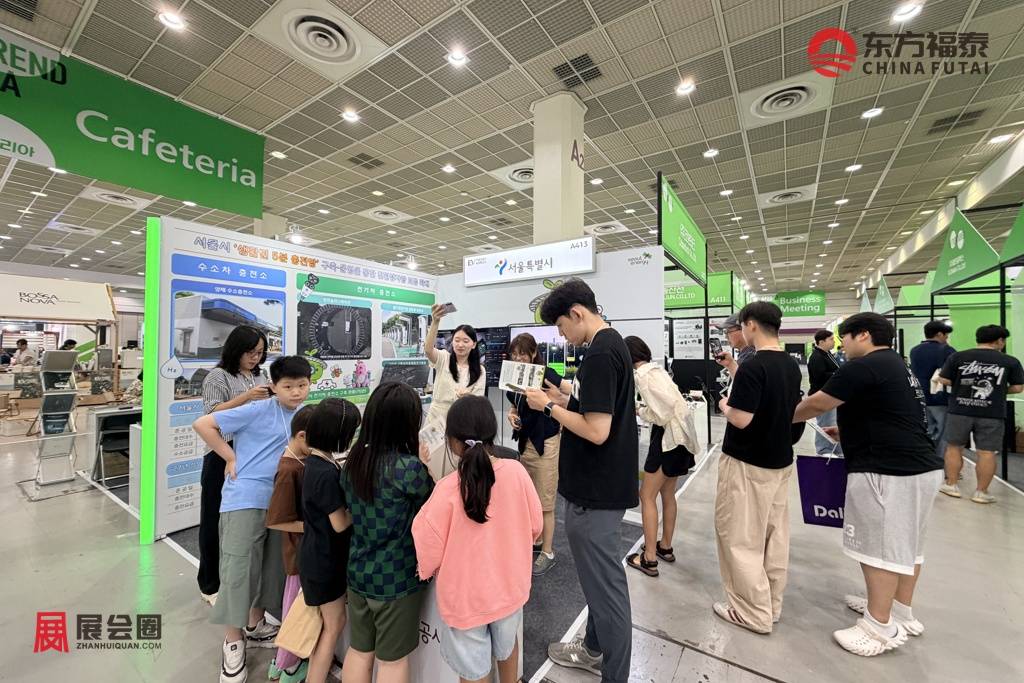
2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027将于2027年06月10-12日举行,展会以电动车、电池与充电设施为核心,与自动驾驶、无人移动体等主题共同组成"未来出行周",集中呈现电动出行的全产业链成果。对计划推动充电桩企业开拓韩国市场的厂商,2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027是一个与整车企业、政府机构和终端用户同场交流的平台。往届展会汇聚250家企业,搭建650个展位,吸引5万名观众到场。
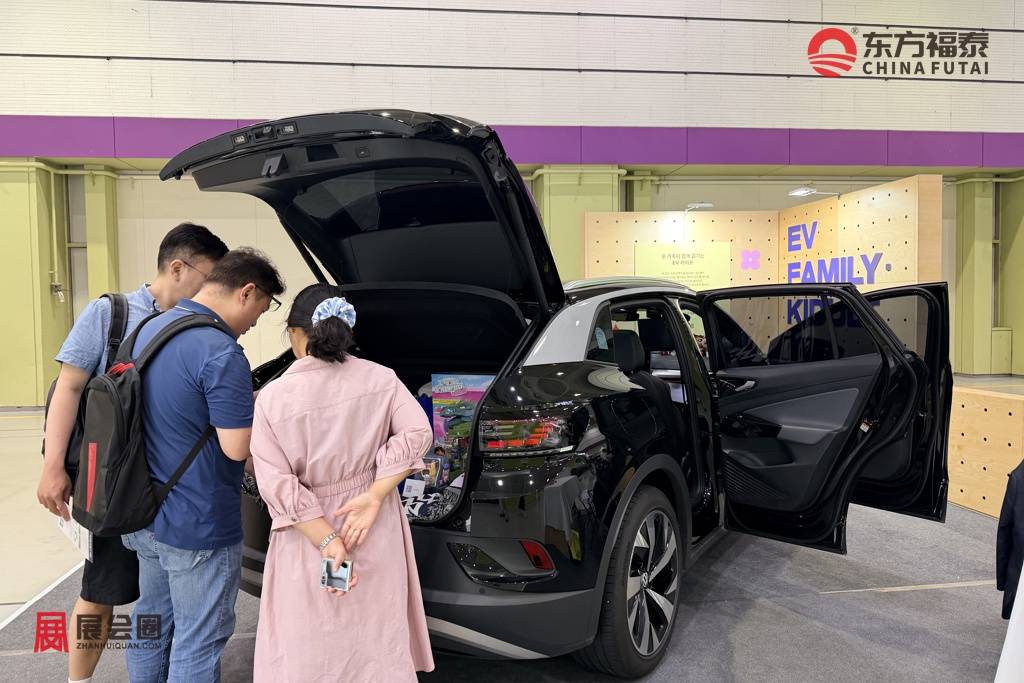
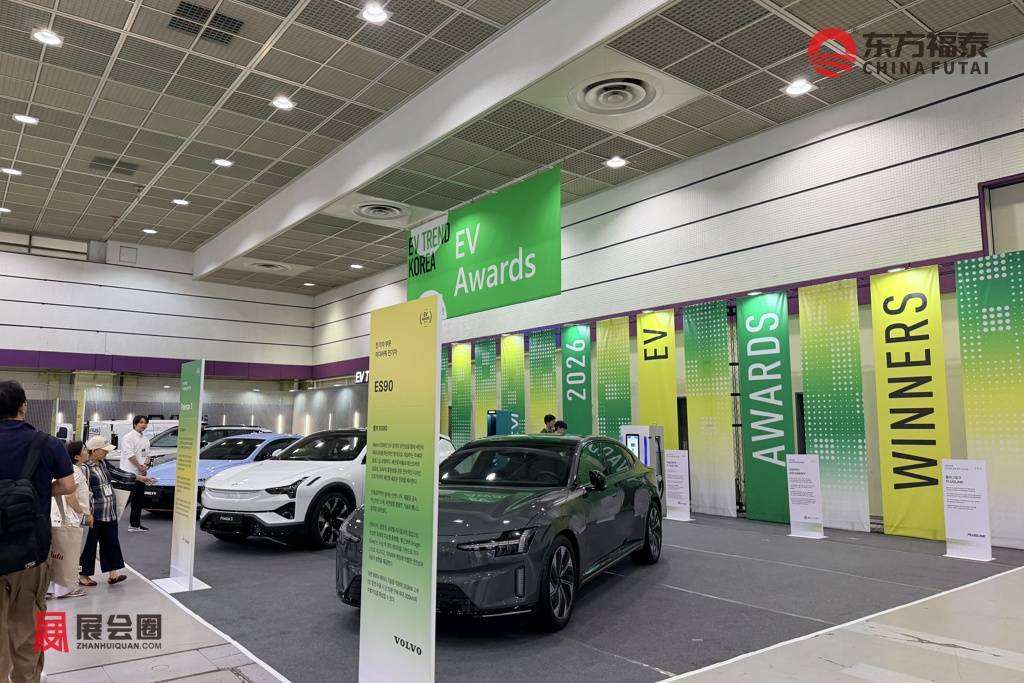
新车首发是2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027的传统。多款在韩国热销的电动车型选择在这里首次公开亮相,电动卡车等大型商用车型也曾在这里首次与韩国观众见面。车企看重的是首尔集中的电动车用户和购车人群,以及展会带来的媒体关注度。
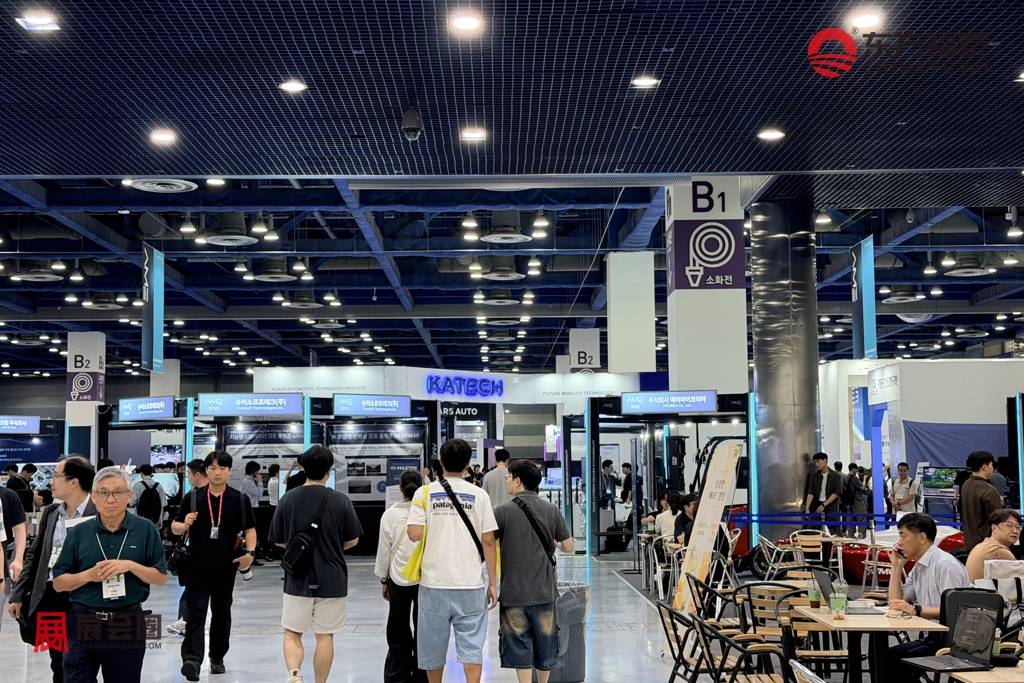
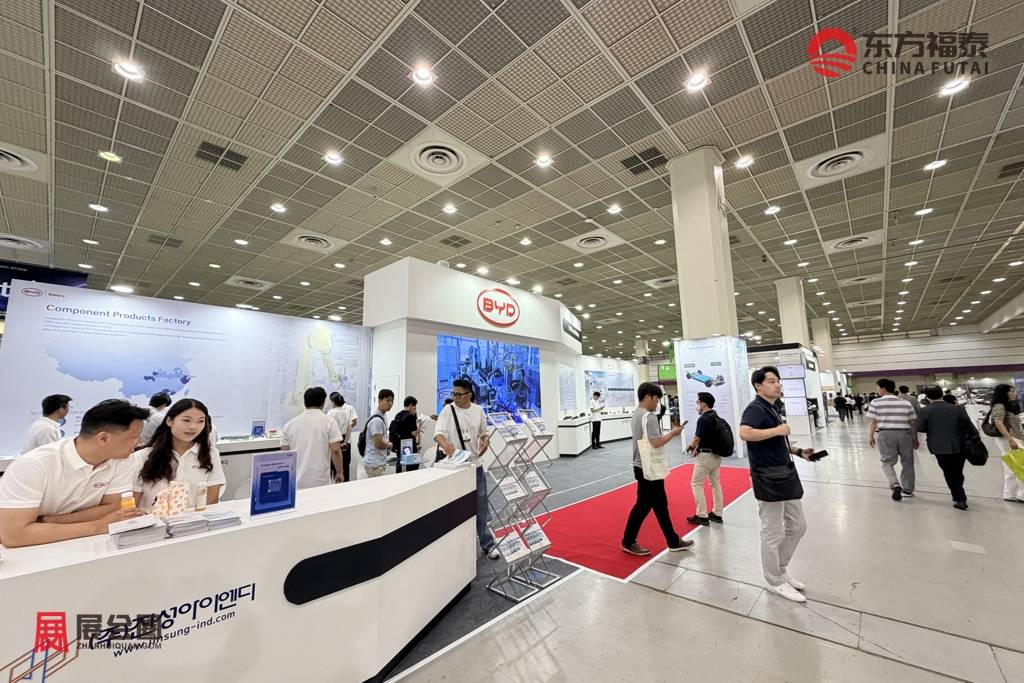
2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027的参展主体十分多元,既有国内外整车企业,也有电池、材料、充电设备、检测认证企业,以及政府部门和行业协会。展示内容从乘用车延伸到商用车、两轮车、个人移动工具,以及工程机械、物流车辆等非道路电气化领域。
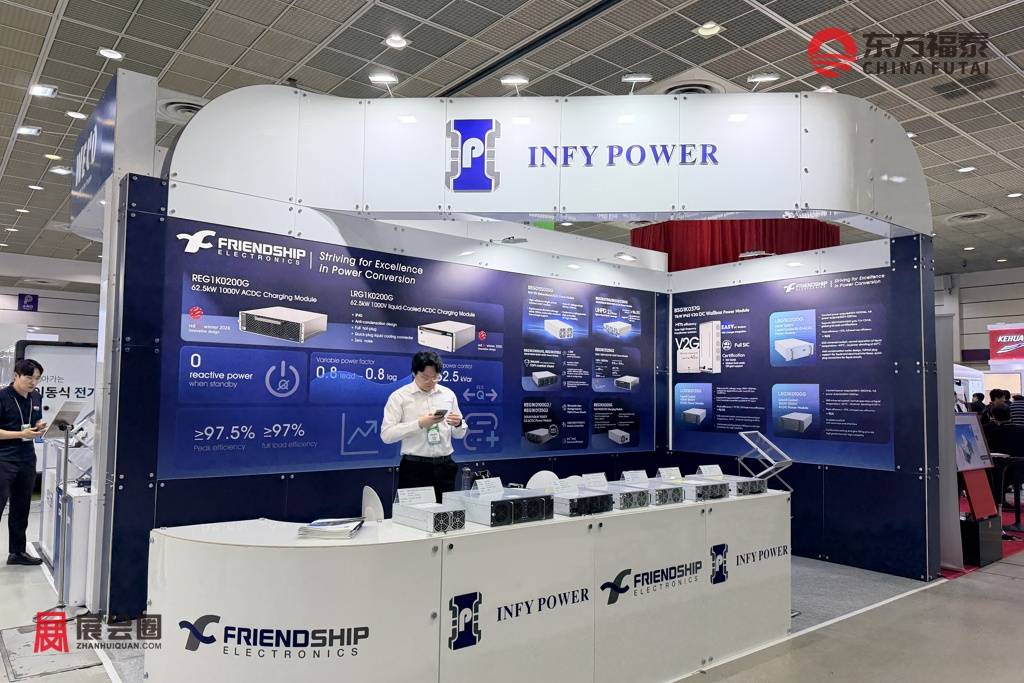
充电与电池板块是2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027的重要组成部分。充电设备、与车辆和充电设施联动的储能系统、电池管理系统,以及新一代电池技术都在展示之列。对推动充电桩企业开拓韩国市场的厂商,这里可以直接展示产品如何适配韩国的充电场景。
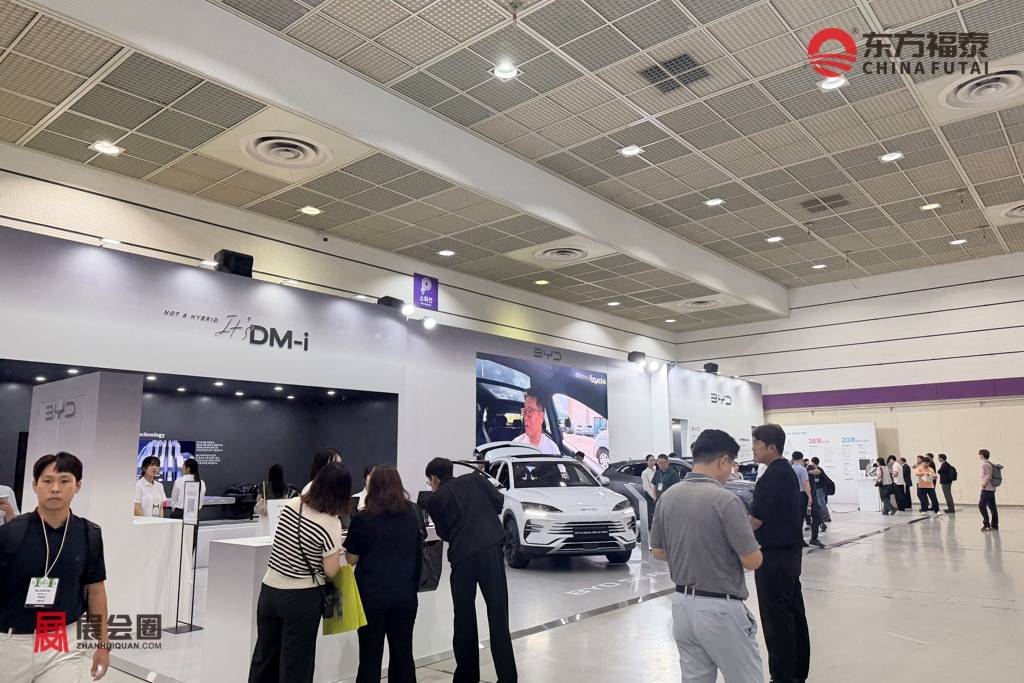
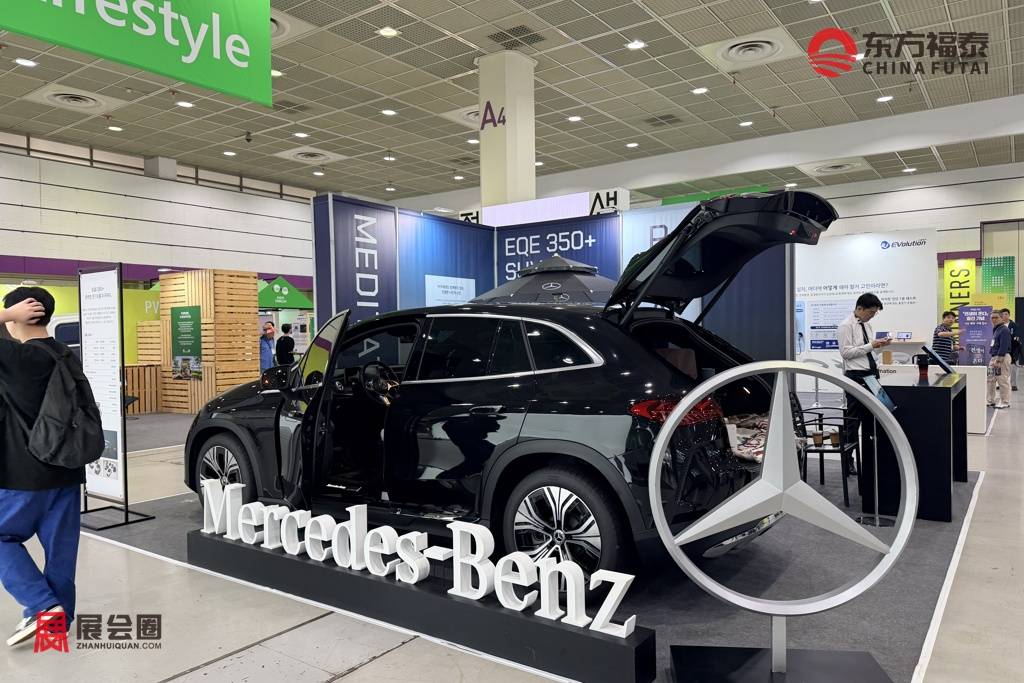
体验环节让展会更贴近用户。电动车试驾活动提供多款车型供观众试乘;电动车生活体验馆以家庭、办公、露营、影院等8个场景,展示电动车和充电技术如何融入日常生活。2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027因此兼具专业洽谈和大众传播两种功能。
2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027设有政策宣传区,集中介绍电动车购车补贴和充电设施建设项目,参展企业可以在现场了解补贴申请的条件和流程。同期的电动车大会邀请政策制定者和企业代表,围绕电动出行的技术与产业议题展开交流。
商务服务方面,展会通过线上平台为参展企业和买家安排一对一洽谈,覆盖韩国国内外采购商;未来出行投资路演日邀请投资机构到场,为初创企业提供融资对接机会。宣传方面,2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027在展前、展中、展后通过媒体报道、官网名录、社交媒体和电子通讯持续推广参展企业。
2027年韩国首尔新能源电动车及充电桩展EV KOREA 2027把电动车、电池、充电设施与政策资源集中在同一个现场。对推动充电桩企业开拓韩国市场的厂商,这里提供了一个在三天内接触整车企业、政府机构、采购商和终端用户的集中场景。
往届展商:
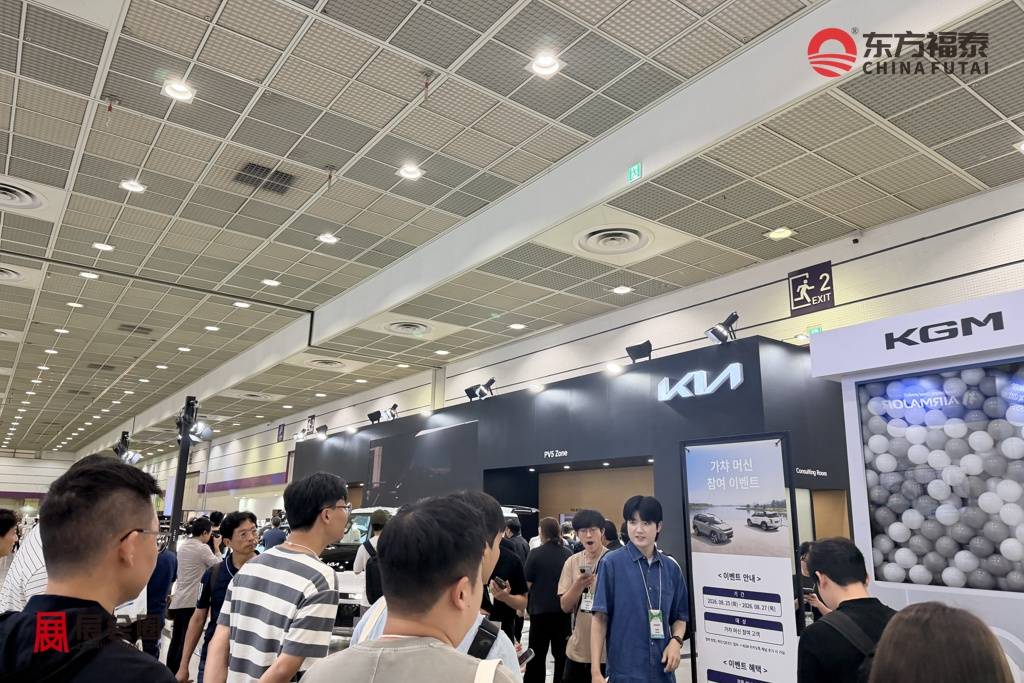
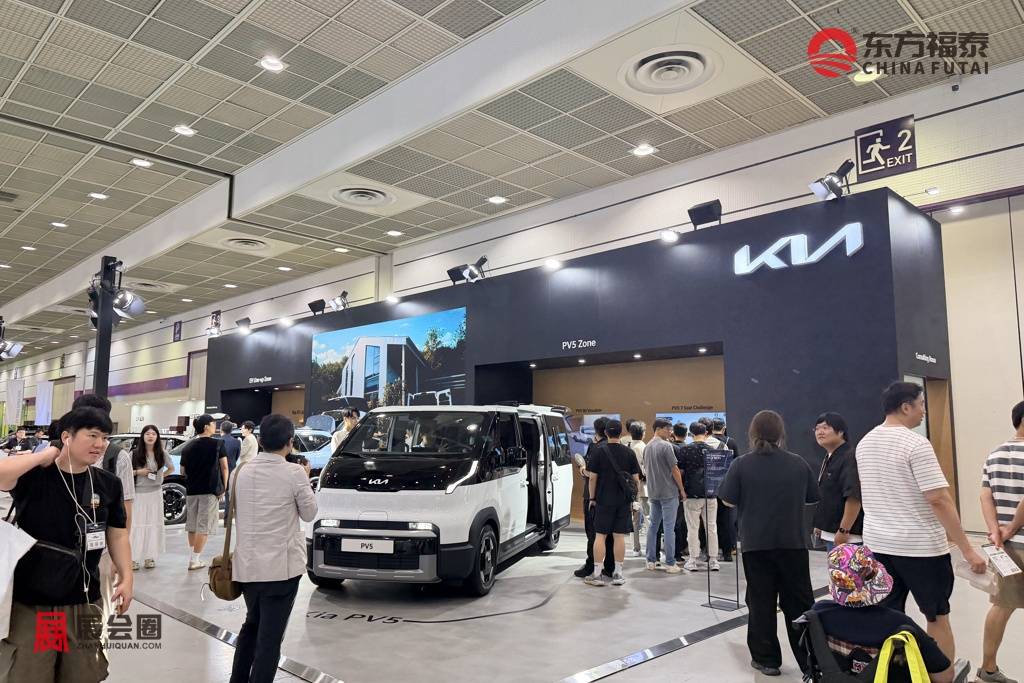
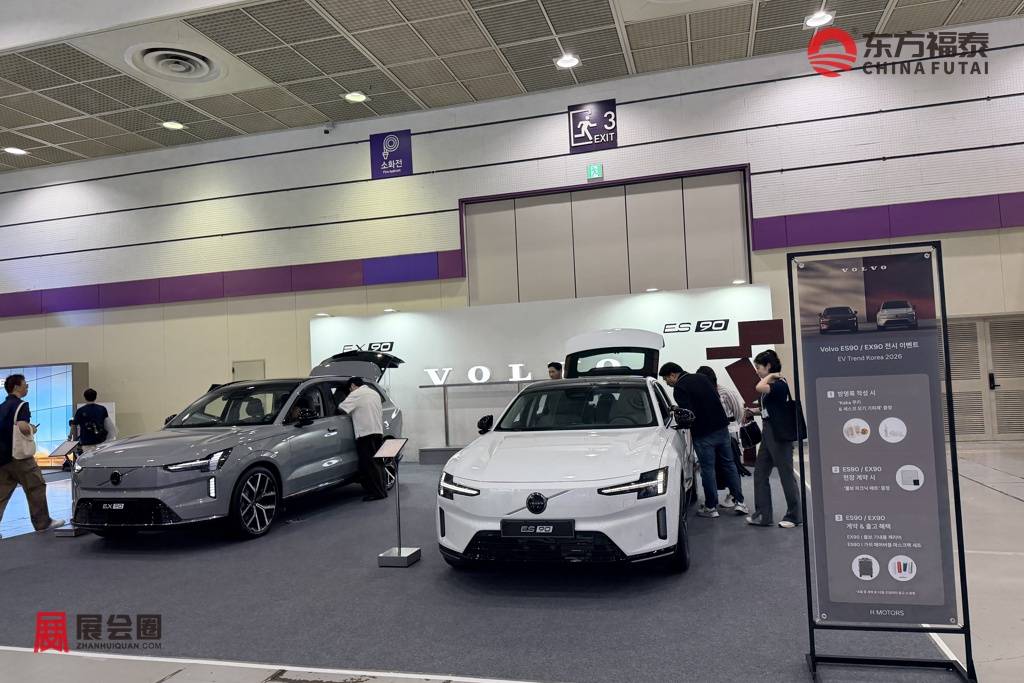
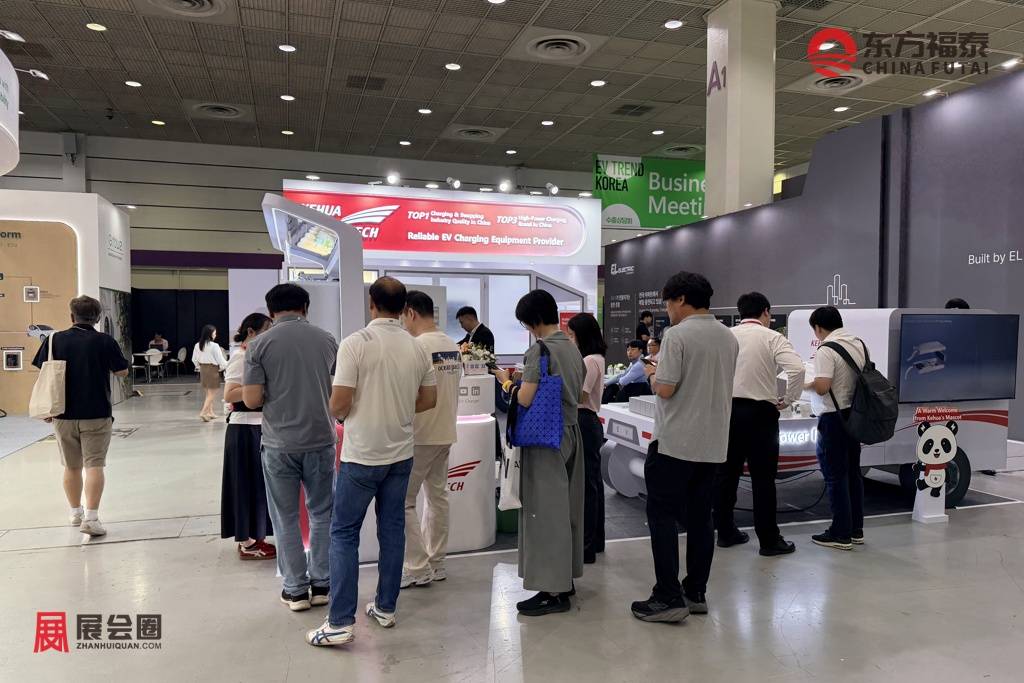
新能源电动车领域:KGM, Kia, Volvo Car Korea, Shenzhen Kehua Hengsheng Technology Co., Ltd
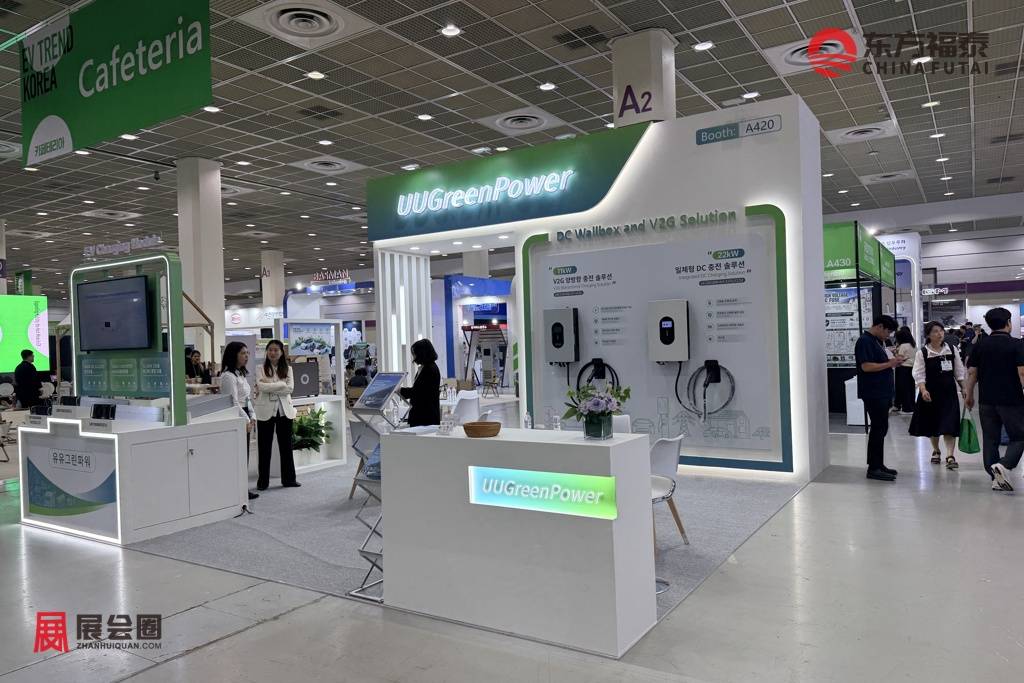
充电桩领域:Battery R&D Association of Korea, Shandong Hightop Group, Taizhou Zenghui Auto Co., Ltd, Shenzhen UUGreenpower Co., Ltda
展品范围
一、整车及新能源电动车
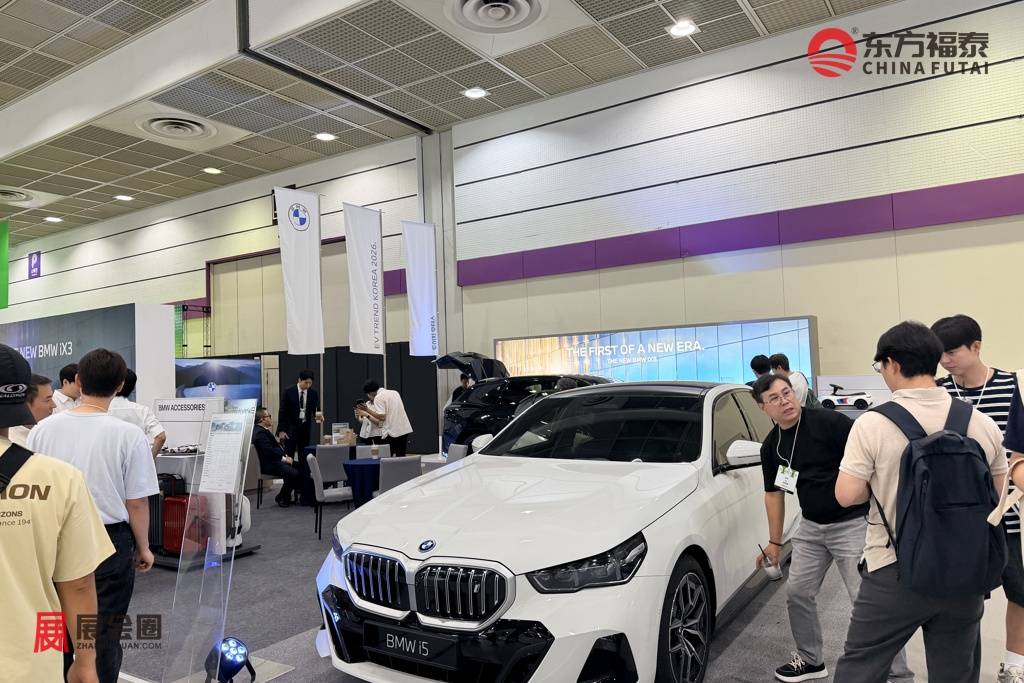
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。

混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。

四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。

市场介绍
一、韩国国际新能源电动车及充电桩市场规模与增长
韩国是东北亚电动车普及较早、增长较快的市场之一。2025年,韩国全年新增电动车超过20万辆,是年度新增量首次突破10万辆的2021年的两倍。2026年初,韩国累计注册的电动车突破100万辆。
2026年电动车增长进一步提速。上半年,韩国电动车注册量约19.9万辆,同比增长约113%,在所有动力类型中增速最高。同期,包括纯电、混动和氢燃料电池在内的环保车辆注册量约42.9万辆,首次占到新车注册量的一半以上。
乘用车是电动车增长的主体。2025年,韩国电动乘用车销量约19万辆,特斯拉Model Y一款车就卖出约5万辆,占电动乘用车市场的26.6%。电动货车同样是重要的细分市场,2025年新增电动货车约2.6万辆,以1吨级小型货车为主。

在全球产业链中,韩国是电动车和电池的出口大国。现代、起亚的电动车销往北美、欧洲和亚洲,LG新能源、三星SDI、SK On为全球车企供应动力电池,SK Signet等企业的超快充设备也大量出口美国。韩国的优势在于电池技术、整车制造和电子产业基础;短板在于电池原材料高度依赖进口,平价电动车的成本竞争力不如中国企业。
进口电动车的份额快速上升。2025年,进口电动车约占韩国电动乘用车市场的42.8%;本土生产电动车的份额从2022年的75%降至57.2%。从中国生产并出口韩国的车型,是进口份额上升的主要来源。

二、韩国国际新能源电动车及充电桩政策与法规
《环保汽车开发及普及促进法》(亲环境汽车法)是韩国电动车和充电设施的基础性法律。该法规定了购车补贴、税收减免的依据,并要求一定规模的新建建筑按停车位的5%、既有建筑按2%配置电动车充电设施,推动充电桩大规模进入公寓小区。
电动车购车补贴由气候能源环境部每年发布实施方案,中央补贴与地方补贴叠加发放。补贴金额与电池的能量密度、可回收价值、售后服务网络和充电设施投入挂钩,能量密度高、可回收金属含量多的车型可获得更多补贴。2026年的补贴方案提高了补贴额度,并新设了鼓励燃油车车主换购电动车的转换补贴。
无公害车普及目标制度要求年销量达到一定规模的车企,每年销售一定比例的纯电动车或氢燃料电池车,未达标的企业需缴纳贡献金。这一制度推动整车企业持续增加电动车型的投放。
电池安全方面,韩国自2025年2月17日起依据《汽车管理法》推行电动车电池认证制度,由政府对电池安全进行认证,取代此前的企业自我认证;车企还须公开所用电池的制造商。充电设施方面,政府同步加强了地下停车场充电桩的消防安全标准,并推广具备过充防护功能的智能充电桩。
充电设施建设有明确的财政支持。2026年,气候能源环境部安排5457亿韩元,支持建设约4450台快充桩、2000台中速充电桩和6.5万台慢充桩。同时调整了充电桩分类:50千瓦以上为快充,3千瓦至30千瓦以下为慢充。
韩国在国家温室气体减排目标中提出,到2030年电动车保有量达到420万辆、充电桩达到123万台,其中快充桩14.5万台。《二次电池产业竞争力强化及国家支持特别法》则为电池产业的研发、投资和人才培养提供法律支持。
三、韩国国际新能源电动车及充电桩竞争格局
韩国电动乘用车市场呈现"三强并立"的格局。2025年,起亚电动车销量约6.06万辆,特斯拉约5.99万辆,现代约5.55万辆,三家合计约占电动乘用车市场的九成。起亚依靠EV3、EV5等车型覆盖中低价位,现代以IONIQ系列和KONA电动版为主力,特斯拉则凭借Model Y和Model 3主攻中高端市场。
进口品牌的阵容不断扩大。宝马、奔驰、沃尔沃、极星等欧洲品牌在高端市场保持稳定份额;比亚迪于2025年进入韩国市场,当年销量约6100辆,以3000万韩元左右的定价切入中低端市场。小鹏、极氪等中国品牌也在推进进入韩国市场。
本土其他车企以细分车型参与竞争。KG Mobility推出纯电SUV和皮卡,雷诺韩国在本土生产电动车型,现代、起亚的1吨级电动货车在小型商用车市场占据主导地位。
充电运营市场同样竞争激烈。GS集团旗下的GS Chargev在2024年初运营约4.5万台充电桩,是规模最大的运营商之一;LG U+与Kakao Mobility合资成立的LG U+ VoltUp,2025年上半年在慢充市场的份额约为29%;Chaevi是规模领先的综合运营商,业务覆盖设备制造、安装和运营;SK Electlink、现代的E-pit、特斯拉超充,以及韩国环境公团、韩国电力公社运营的公共网络,构成了其余的主要力量。
充电设备制造方面,SK Signet、EVSIS和Chaevi被视为韩国三大充电桩制造商。SK Signet的超快充设备在美国市场占有重要地位,海外销售占比超过八成;LS集团则于2022年设立LS E-Link,进入充电服务领域。
四、韩国国际新能源电动车及充电桩消费与应用需求
公寓住宅是韩国电动车补能的主要场景。韩国超过一半的家庭居住在公寓,车辆多停放在地下停车场,车主普遍依靠小区内的慢充桩夜间充电。慢充桩的利用率明显高于快充桩,住宅区的夜间慢充,是韩国电动车用户最主要的补能方式。
韩国消费者购车时最看重价格、续航和安全。补贴前售价3000万至4000万韩元的紧凑型SUV最受欢迎,起亚EV3、特斯拉Model Y和比亚迪元PLUS都在这一价格区间展开竞争。电池品牌和安全性能也成为购车时的重要考量,越来越多的消费者会主动查询车辆所用的电池制造商。
商用领域的电动化需求稳定。1吨级电动货车广泛用于城市快递和小商户配送,出租车行业大量采用现代IONIQ和起亚Niro等电动车型,城市公交和机场巴士的电动化也在持续推进。这些用户日均行驶里程长,对快充和电池耐久性的要求更高。
高速公路长途出行带动快充需求。春节、中秋等长假期间,高速公路服务区的快充桩需求集中,车主对充电功率和排队时间十分敏感。350千瓦级超快充站在主要高速公路沿线的布局,正在改善长途出行的体验。
五、韩国国际新能源电动车及充电桩渠道与分销
本土品牌依靠直营和代理网络销售。现代、起亚在全国设有大量直营店和代理店,车辆销售与售后服务高度一体化;电动车用户可以通过品牌应用程序预约维修、查找充电桩并完成支付。
进口品牌多由经销商集团代理。欧洲品牌通常由韩国大型经销集团在全国设立展厅和服务中心;比亚迪进入韩国时,与多家本地经销商合作,在首尔、京畿道等主要城市同步开设展厅,快速建立销售网络。特斯拉则坚持直营模式,以线上下单、线下交付为主。
汽车金融是电动车销售的重要环节。现代资本、KB资本等金融公司为购车者提供分期贷款和租赁服务,企业客户和网约车司机则普遍采用长期租赁。电动车的残值和电池质保条款,直接影响金融产品的利率和期限。
充电设施的分销以项目制为主。公寓小区通常由物业委员会招标,选择运营商免费安装充电桩并分享收益;公共快充桩则通过韩国环境公团的集中采购和高速公路公司的招标项目建设。设备制造商需要进入政府认证目录,才能参与公共采购。
六、韩国国际新能源电动车及充电桩基础设施与配套
韩国的充电设施密度位居世界前列。截至2025年底,全国电动车充电桩约49万台,其中快充桩约5.5万台、慢充桩约43.5万台,大致每两辆电动车对应一台充电桩。快充桩从2020年的约1万台增至2025年的超过5万台,慢充桩同期从约5.4万台增至40余万台。
充电设施建设正在从数量转向质量。2026年的建设方案重点提高充电设施的可靠性和安全性,推广中速充电桩,以满足商业场所和公共停车场的中短时补能需求;具备电池状态监测和过充防护功能的智能慢充桩,正在逐步替换早期设备。
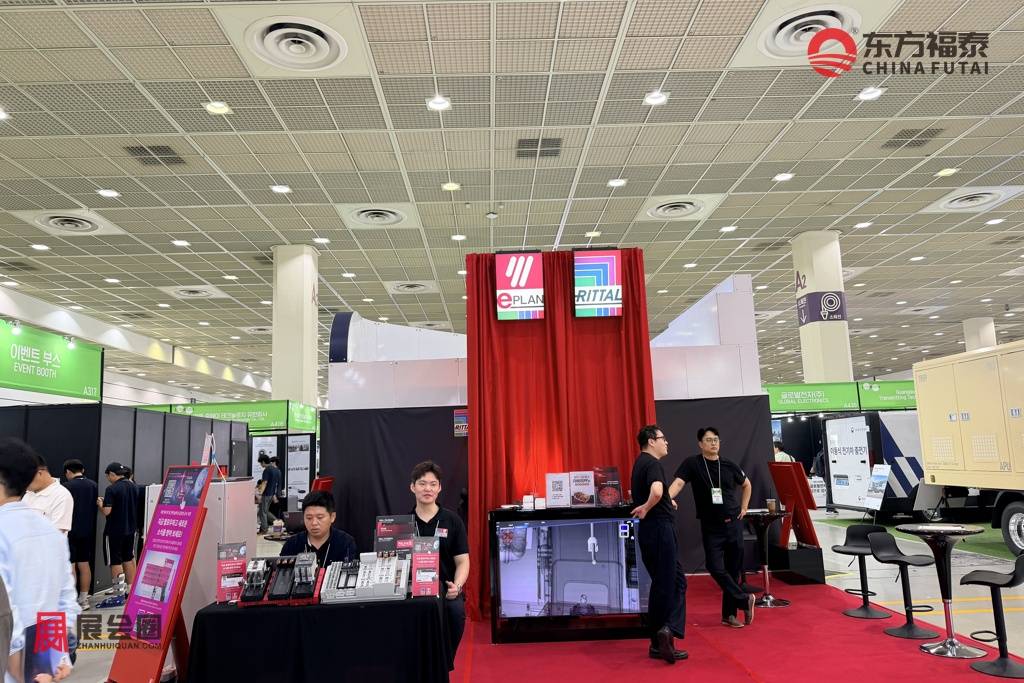
高速公路充电网络持续扩展。韩国道路公社每年招标建设服务区快充站,2026年的项目覆盖29个服务区的131座充电站;部分新建快充桩同时配备北美充电标准(NACS)接口,以适配不同品牌的车型。
充电服务的互联互通逐步完善。环境部推出的统一会员卡服务,让用户可以用一张卡在大部分运营商的充电桩上充电;各运营商也通过手机应用实现跨平台漫游和支付。韩国电力公社则在电网接入、变压器扩容方面为大型充电站提供配套。
电池产业是韩国电动车产业的核心配套。LG新能源、三星SDI、SK On三家企业在韩国设有研发和生产基地,正极材料、隔膜、电解液等材料企业形成了较完整的本土供应链。电池回收和梯次利用企业也在快速发展,为退役动力电池提供处理渠道。
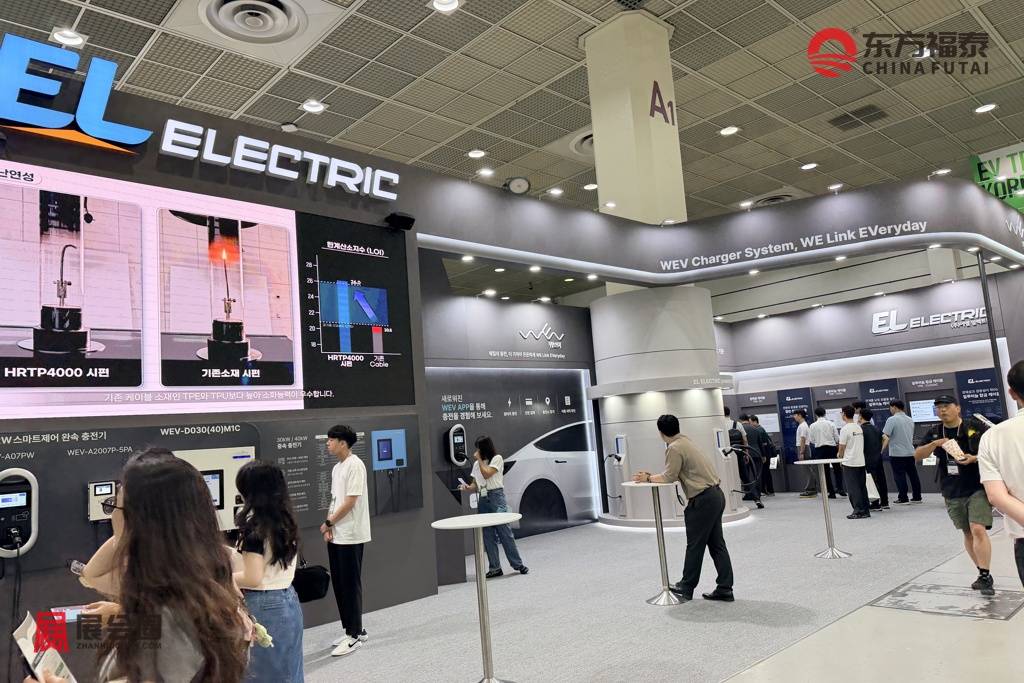
七、韩国国际新能源电动车及充电桩痛点与机会
快充桩的利用率偏低,是充电运营商面临的主要难题。快充桩的设备投资和电费成本较高,全天利用率普遍不高,运营商的盈利压力较大;慢充桩依托住宅区的长时间停车,收入相对稳定。提高快充站的选址精准度和利用率,是运营商的共同课题。
公寓地下停车场的充电安全是社会关注的焦点。地下空间的消防要求不断提高,具备电池监测、过充防护和远程断电功能的智能充电桩需求随之上升;充电区域的防火隔断、喷淋改造和监控系统,也带来了新的设备和工程需求。

平价电动车的供给仍有缺口。韩国消费者对3000万韩元以下电动车的需求旺盛,本土品牌正在加快推出入门级车型。这一价格带对电池成本、整车设计和供应链效率的要求很高,也为磷酸铁锂电池和低成本零部件带来了机会。
商用车电动化存在较大的增长空间。1吨级电动货车已形成规模,但中重型卡车、物流车和工程车辆的电动化才刚起步;配套的场站充电、换电和大功率充电设施,都是值得关注的领域。
车网互动和储能配套是新兴机会。韩国电力公社和运营商正在试点车辆向电网送电(V2G)和充电站配套储能,以缓解高峰时段的电网压力。具备双向充电、储能集成和能源管理的企业,可以在这一领域找到合作。
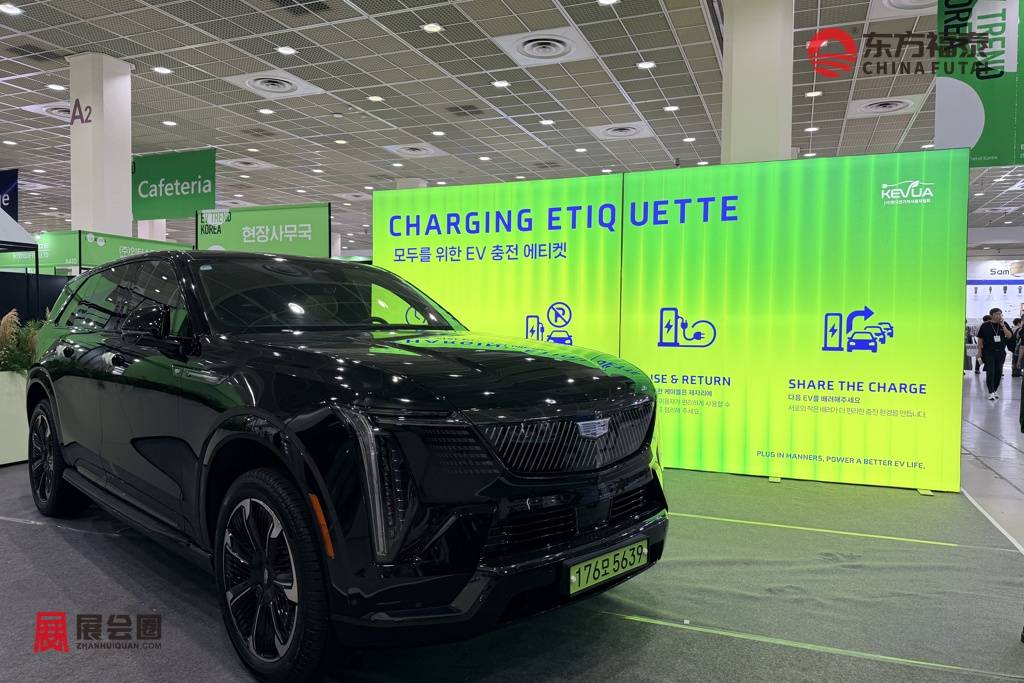
八、韩国国际新能源电动车及充电桩融资环境与资本动向
政策性金融机构是电动车和电池产业的重要资金来源。韩国产业银行(KDB)、韩国进出口银行(KEXIM)和韩国贸易保险公社(K-SURE),为电池企业的海外建厂、设备投资和出口提供贷款与保险支持;韩国企业银行(IBK)则为中小型零部件和充电设备企业提供绿色贷款。
大型企业集团是充电运营市场的主要投资方。GS集团通过收购和整合组建了GS Chargev;SK集团旗下的SK Networks以728亿韩元收购SS Charger 50.1%的股份,后更名为SK Electlink;SK株式会社以约2930亿韩元收购充电设备企业SK Signet 55.5%的股份;LG U+与Kakao Mobility合资成立LG U+ VoltUp。
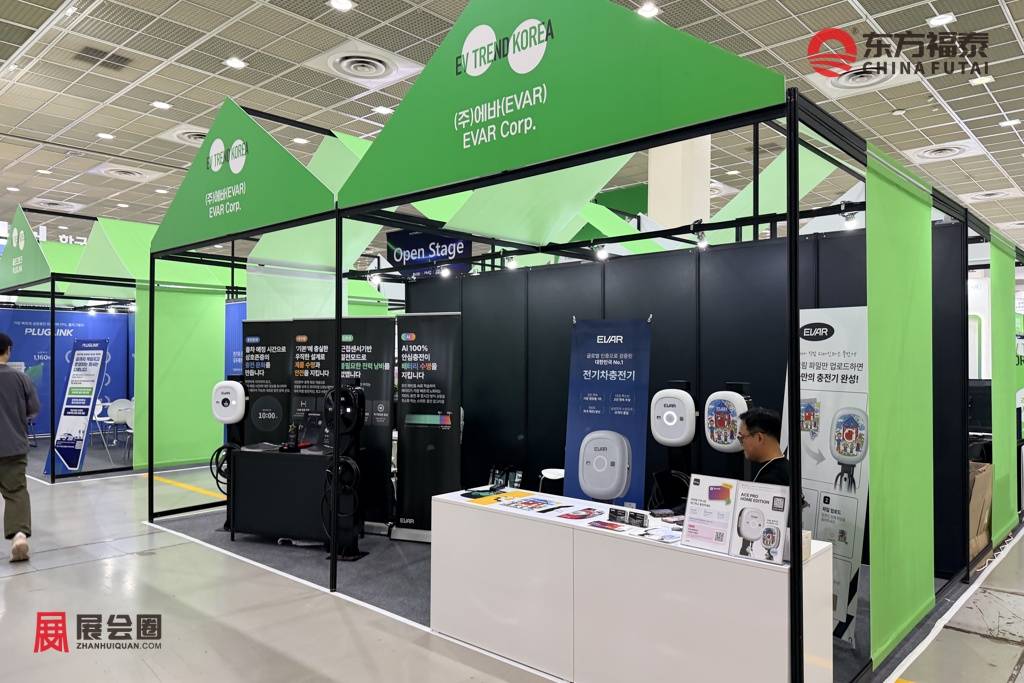
私募股权基金积极布局充电领域。Anchor Equity Partners持有SK Electlink约29%的股份,并在2026年洽谈以最高4000亿韩元收购停车与充电运营商iParking,同时寻求整合充电设备企业,打通制造、安装和运营环节。
资本市场为充电企业提供了新的融资渠道。2026年,充电运营商Chaevi在韩国创业板(KOSDAQ)上市,募集资金约6400万欧元,用于扩大充电网络和设备产能。
九、韩国国际新能源电动车及充电桩合作模式与落地案例
LG U+与Kakao Mobility的合资,是"通信企业加出行平台"的充电合作模式。双方合资成立LG U+ VoltUp,接手LG U+原有的约1万台公寓充电桩,并借助Kakao Mobility的用户和地图平台扩大服务。2025年上半年,VoltUp在韩国慢充市场的份额约为29%,并与起亚合作扩建充电设施。
GS Chargev的成长,是"能源企业整合充电网络"的代表。GS集团依托遍布全国的GS加油站,先后整合多家充电运营商,并与宝马韩国合作建设充电枢纽休息室,把加油站逐步改造为综合能源站。
KG Mobility与比亚迪的合作,是韩国车企引入中国电池技术的案例。KG Mobility的纯电SUV采用比亚迪的磷酸铁锂刀片电池,双方还在韩国合作推进电池包的本地组装,降低了平价电动车的电池成本。起亚的小型电动车Ray EV也采用宁德时代的磷酸铁锂电池,以控制整车售价。
现代汽车集团的E-pit超快充网络,是"整车企业自建充电"的典型。现代在主要城市和高速公路沿线建设单桩功率最高350千瓦的E-pit超快充站,同时通过关联企业建设大量快充桩和慢充桩,为自家车主提供从购车到补能的一体化服务。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈