

 登录


 69
 0


2028年德国汉诺威商用车展IAA TRANSPORTATION 2028
展会圈,你的参展指南!
2028年德国汉诺威国际商用车展
The 73th IAA 2028
展会时间: 2028年09月19-24日
展会地点: 德国·汉诺威
举办周期: 两年一届·第73届
主办单位: 德国汽车工业协会
组展单位: 东方福泰(北京)国际会展有限公司
展会介绍
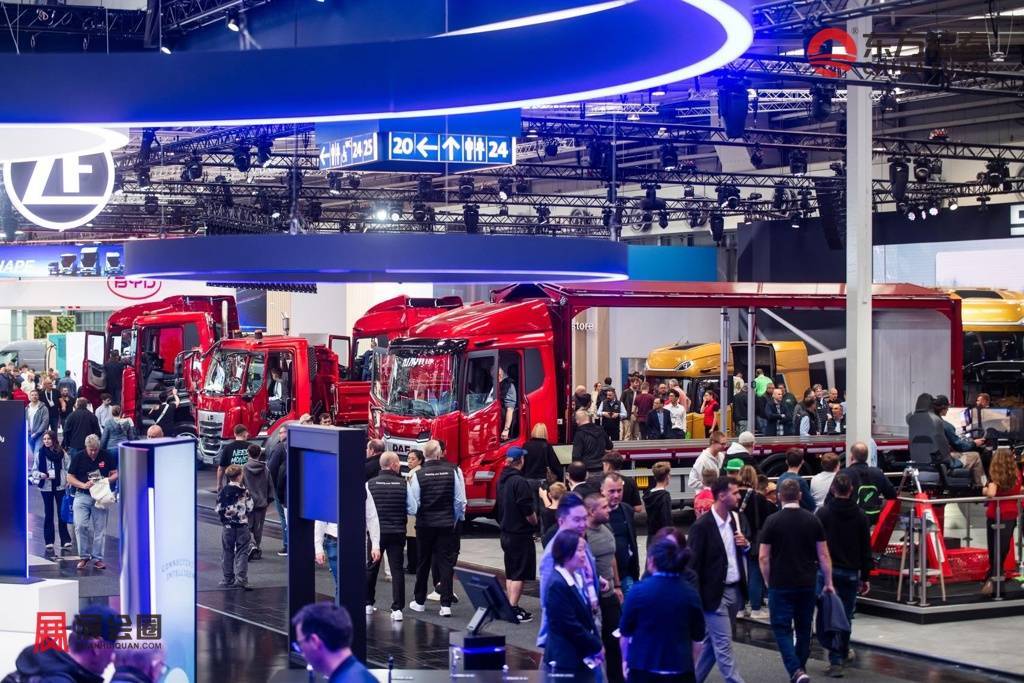
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028将于2028年09月19-24日举行,是全球商用车、运输与物流领域规模最大的专业展会之一,集中呈现电动卡车、大功率充电、自动驾驶和数字化物流等方向的最新进展。对推动商用车企业开拓欧洲市场的厂商,2028年德国汉诺威商用车展IAA TRANSPORTATION 2028是与欧洲车队、经销商和采购决策者面对面交流的重要平台。
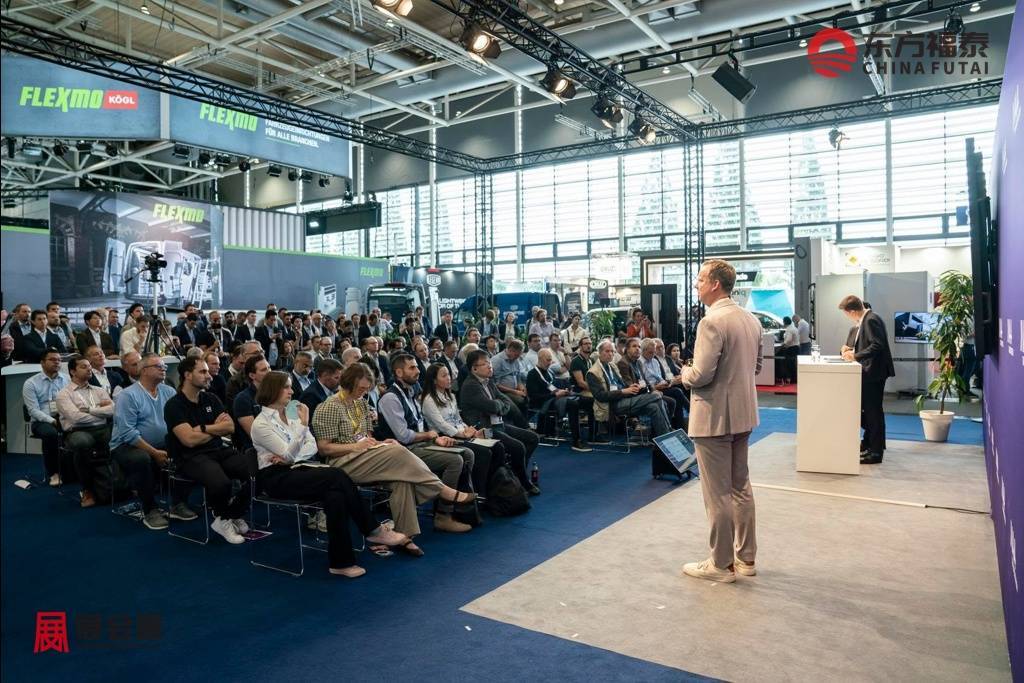
往届展会汇聚来自46个国家的1589家展商,参展国家数创历届新高,海外展商占比超过70%,约三分之一为首次参展。展会期间发布了150余项全球首发和新品,工作日专业观众超过11.3万人,总观众超过14万人。2028年德国汉诺威商用车展IAA TRANSPORTATION 2028将延续这一高度国际化的格局。

专业观众的质量是2028年德国汉诺威商用车展IAA TRANSPORTATION 2028的核心优势。往届海外专业观众占比达到40%,荷兰、中国、波兰的观众最多;77%的专业观众参与所在企业的采购决策,88%表示会再次到场,十位观众中有九位愿意向同行推荐这一展会。
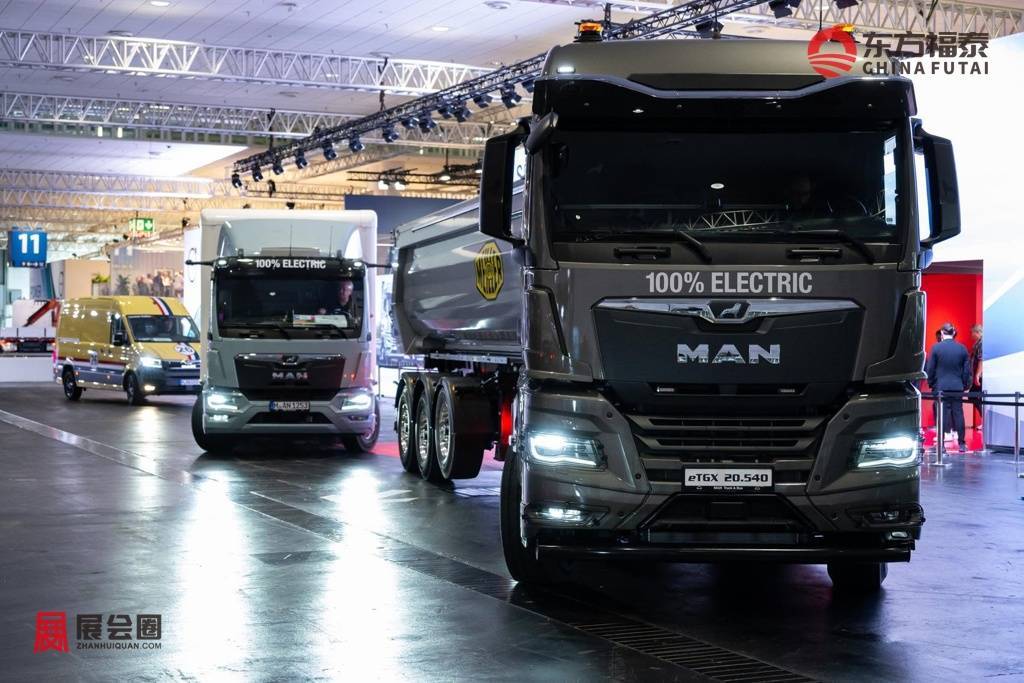
中国企业在展会中的分量逐届上升。往届中国展商超过300家,与四年前约70家相比增长了三倍多,展位也从边缘位置进入核心展馆。近十个中国品牌在现场展出电动重卡,部分车型参加了现场试驾。对推动商用车企业开拓欧洲市场的厂商,2028年德国汉诺威商用车展IAA TRANSPORTATION 2028已是展示产品实力的主要舞台。
零部件与配套企业是2028年德国汉诺威商用车展IAA TRANSPORTATION 2028的主体。往届零部件供应商超过766家,接近全部展商的一半;车厢与上装企业约240家,是第二大展商群体。整车企业与配套企业同场,采购方可以在一个场馆内完成从整车到核心部件的考察。
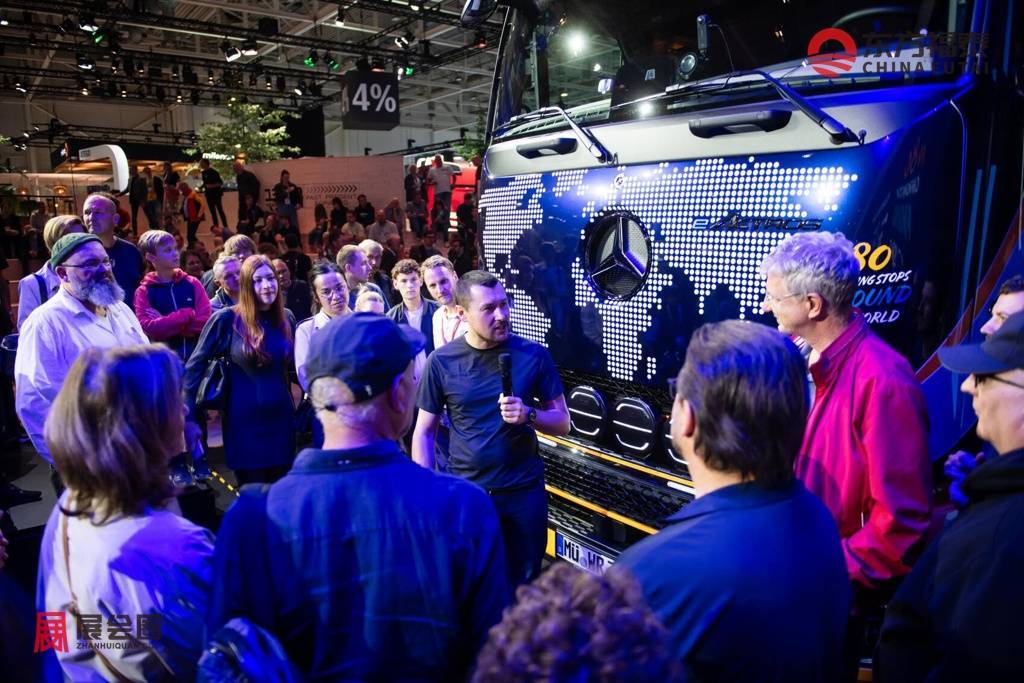
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028的体验环节颇具特色。展会设置电动卡车、轻型商用车和货运自行车的试驾试骑,观众可以直接上车体验;场馆之间有穿梭巴士循环运行,参展企业也可以借此展示自家车辆。往届试驾次数创下新纪录,"让客户亲自开一次"成为商用车企业最有效的展示方式。
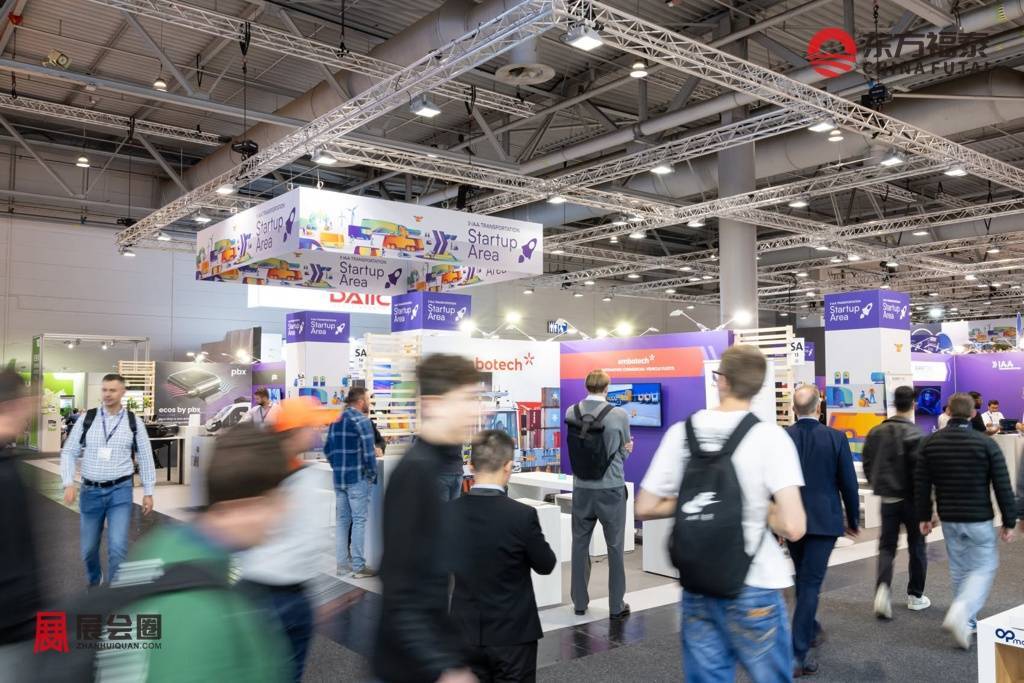
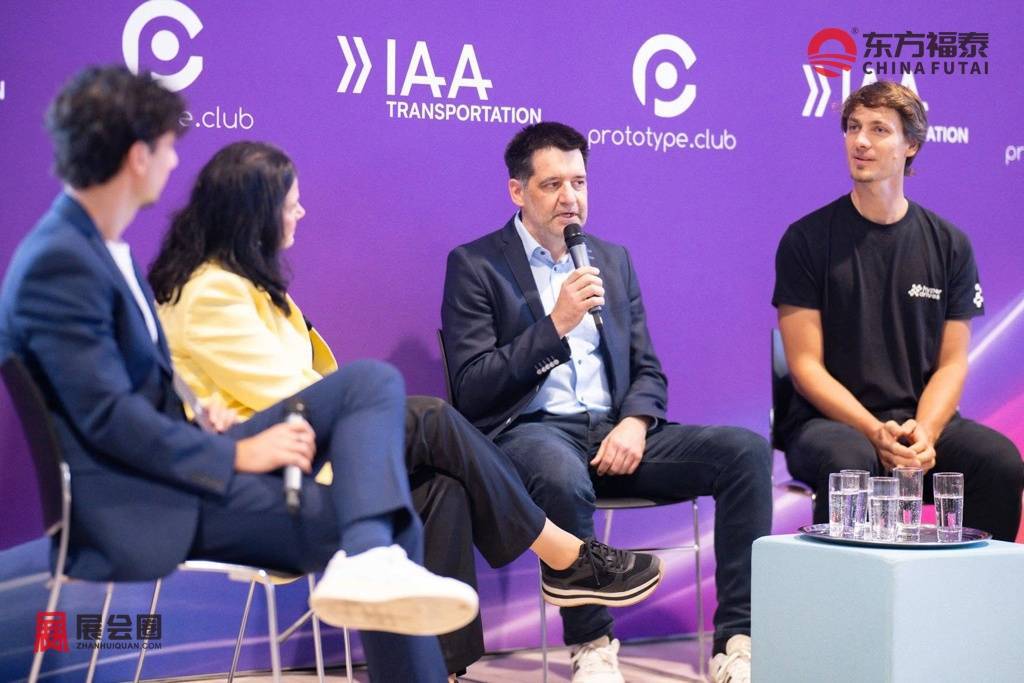
会议与创新板块同样受到关注。会议面向所有观众开放,无需另外购票,行业领袖和企业高管在这里分享对道路货运未来的判断;初创企业专区和路演舞台为新技术提供发布机会。2028年德国汉诺威商用车展IAA TRANSPORTATION 2028还吸引了大量国际媒体,往届约1400名记者到场,报道覆盖125个国家。
2028年德国汉诺威商用车展IAA TRANSPORTATION 2028把整车、电池、充电、自动驾驶与物流服务集中在同一个现场。对推动商用车企业开拓欧洲市场的厂商,这里提供了一个在六天内接触欧洲车队、经销商、物流企业与产业伙伴的集中场景。
往届展商:
新能源商用车领域:比亚迪,三一重卡,中国重汽,一汽解放,福田汽车,东风汽车,远程汽车,上汽大通,深向科技,创维汽车,SuperPanther
动力电池领域:宁德时代
展品范围
1、重型商用车:货车、客车、自卸车、罐体运输车、冷藏车、全挂车、半挂车、半挂牵引车、集装箱运输车、矿用载重车、起重举升汽车等。
2、轻型商用车:面包车、小型客车、小卡车、拖车。
3、工程机械车:搅拌车、挖掘车、推土机、起重机、散装水泥车。
4、专用车:牵引车、冷藏车、救护车、警用车、消防车、餐车、环卫车、清洁车、警用车、邮政车、运钞车、清障车、解款车及防弹车、机场、航天等专用车。
5、商用车附件:平板挂车、货柜、倾卸装置、铝质厢式车身、挂车、多轴拖车 商用车零件、部件。
6、配件及设备:轮胎、电瓶、引擎零件、内部配件、电气设备、保护膜、图像处理系统、柴油发动机、变速箱、轮圈、车桥及底盘、座椅、空调、换向助力器、卡车厢体及集装箱、尾板及装卸平台、各种液压件、ABS 及安全气囊、卡车改装技术及装备、物流运输系统、GPS系统及调度系统等。
7、商用车服务:商用车保险、融资/租赁、数据处理、通讯/刊物、司机培训、导航产品/服务、燃料工艺。
8、其他:混合驱动汽车、两轮机车/小型机车、管理部门、汽车经销商、行业协会、相关组织。

市场概况
一、德国国际商用车市场分析
德国是欧洲最大的商用车市场,也是全球商用车产业的重要中心。2025年,德国3.5吨以上卡车的新车注册量约7.7万辆;进入2026年,市场明显回暖,第一季度16吨以上重型卡车注册量约1.36万辆,同比增长约11%。
电动化在德国推进得最早、体量也最大。2025年,德国3.5吨以上电动卡车注册量约4766辆,同比增长约40%,占卡车新车注册量的6.2%,在欧盟各国中数量最多。其中,3.5至16吨的中型电动卡车约3368辆,占欧盟同类车型的43%;16吨以上的重型电动卡车约1398辆,占欧盟同类车型的28%。
德国市场的国际属性非常突出。德国地处欧洲中部,是欧洲公路货运的中转枢纽,高速公路上大量货车来自波兰、立陶宛、荷兰、捷克等国。德国的路费、排放和充电政策,因此会通过这些跨境车队影响整个欧洲的车辆采购。
在全球商用车产业链中,德国集中了整车、零部件、挂车和工程服务各个环节。戴姆勒卡车、曼恩、大众商用车总部均设在德国,采埃孚、博世、克诺尔、舍弗勒等零部件企业为全球卡车厂供货。德国的优势在于技术积累、品牌信誉和完整的产业链;短板在于制造成本高,电池、电芯和部分电子元件依赖亚洲供应。
二、德国国际商用车产业细分
重型卡车主要服务于干线物流、工程运输和城际配送,柴油车仍占绝大多数。电动重卡的推广从区域配送和城市周边的短途运输开始,再逐步延伸到干线运输。2026年第一季度,德国16吨以上重卡中纯电车型的占比约3.7%;包括轻中型卡车在内,所有卡车的电动占比约7.4%。
中型卡车是电动化最快的细分市场。城市配送、市政环卫和饮料、生鲜配送的每日里程相对固定,车辆夜间回场停放,非常适合换用纯电车型。德国中型电动卡车的数量在欧盟领先,主要用户是零售连锁、快递企业和城市服务部门。
轻型商用车和厢式货车数量最多,主要用于快递末端配送、工匠和服务行业。纯电厢式货车在城市中心增长较快,大众ID. Buzz货运版、奔驰eSprinter、福特E-Transit等车型较为常见。插电混动在厢式货车中很少见,混合动力主要以轻混形式出现在柴油车型上。

在重卡领域,混合动力的应用有限,主要用于特定的工况和场景;插电混动重卡基本没有形成市场。天然气卡车和氢燃料电池卡车保有一定份额,但在新车中的占比较小,纯电是德国商用车电动化的主要方向。
充电方式与车辆用途高度对应。轻型货车多在场站使用11至22千瓦的交流充电,夜间补能;中重型卡车以场站直流充电为主,功率一般在150至400千瓦;长途重卡则需要兆瓦级充电系统(MCS),由高速公路沿线的公共充电站提供。
客车领域的电动化程度更高。2025年欧盟新注册城市客车中,纯电车型的占比约为24%。德国各城市公交公司普遍在场站使用直流充电,部分线路采用终点站快充。
三、德国国际商用车政府政策
德国卡车路费(Lkw-Maut)是影响车辆选择最直接的政策工具。自2023年12月1日起,路费在基础设施费、空气污染费和噪声费之外,增加了按每吨二氧化碳200欧元计算的二氧化碳附加费;自2024年7月1日起,收费范围扩大到3.5吨以上的车辆。柴油重卡的路费因此大幅提高。
《第四次修订路费法律规定法》于2025年12月公布,把零排放卡车免缴路费的期限从2025年底延长到2031年6月30日;4.25吨以下的零排放车辆则永久免缴。对每年行驶十多万公里的干线卡车来说,免缴路费是纯电重卡总成本接近柴油车的关键因素。
欧盟《重型车辆二氧化碳排放标准》(Regulation (EU) 2019/1242,2024年修订)要求卡车制造商新车的平均碳排放,以2019年为基准,2025年下降15%,2030年下降45%,2035年下降65%,2040年下降90%。这一标准直接推动了各大卡车厂加快推出纯电车型。
欧盟《欧洲道路收费指令》(Eurovignette Directive)为各成员国按碳排放区分路费、对零排放车辆减免路费提供了法律框架。2025年的修订允许成员国在2031年6月30日前对零排放卡车全额免收路费,德国的延期安排即以此为依据。
欧盟《替代燃料基础设施条例》(AFIR,Regulation (EU) 2023/1804)要求成员国在泛欧交通网络的核心路段,按一定间距建设重卡充电站,并对充电功率和覆盖密度设定了分阶段目标。德国联邦政府还通过联邦高速公路公司,在高速公路无人值守的停车区规划建设卡车快充网络。
税收方面,德国对纯电动车(含纯电商用车)免征机动车税,2025年通过的法律把享受免税的新车注册截止日期延长到2030年底,免税期最长至2035年底。欧盟《欧7排放法规》(Regulation (EU) 2024/1257)也对新售重型车辆提出了更严格的污染物排放要求。
四、德国国际商用车市场趋势
总拥有成本正在取代购车价格,成为车队采购的核心标准。二氧化碳路费推高了柴油车的运营成本,零排放卡车免缴路费,加上电价和保养成本较低,纯电卡车在区域运输和固定线路场景中的经济性明显改善。车队企业越来越多地按"每公里综合成本"比较车型。
电动化正从中型卡车向重型卡车延伸。2026年第一季度,德国16吨以上纯电卡车的注册量接近上年同期的两倍。整车厂推出的电动重卡续航普遍超过500公里,奔驰eActros 600配备600千瓦时以上的电池,已能够覆盖大部分干线运输的单日里程。
充电基础设施成为决定推广速度的关键。车队场站充电需要电网扩容,企业普遍面临并网等待时间长的问题;高速公路兆瓦级充电站的建设进度,则影响长途电动重卡的普及。整车厂、能源企业和充电运营商正在通过合资和长期协议,共同推进重卡充电网络的建设。
数字化与自动驾驶的应用逐步落地。车队管理系统、能耗优化软件和远程诊断已在大型物流企业普及;港口、物流园区和固定干线上的自动驾驶测试也在增加,汉诺威商用车展上展出了多款面向特定场景的自动驾驶卡车。
国际竞争日益激烈。中国商用车企业以电动重卡、电池和充电技术进入欧洲市场,土耳其、意大利企业的参展规模也在扩大。欧洲本土企业则依托服务网络、二手车残值和车队客户关系巩固优势。
五、德国国际商用车产业概况
德国商用车产业有一百多年的历史。1896年,戴姆勒制造出世界上第一辆汽油动力卡车;此后,奔驰、曼恩等企业在德国形成了完整的商用车制造体系。位于莱茵兰-普法尔茨州沃尔特(Wörth)的梅赛德斯-奔驰卡车工厂,是全球规模最大的卡车装配厂之一。
整车企业方面,戴姆勒卡车2025年全球销量约42.3万辆,其中梅赛德斯-奔驰卡车约16万辆;特拉通集团2025年全球销量约30.6万辆,其中曼恩约10.2万辆、斯堪尼亚约9.4万辆。大众商用车在汉诺威生产ID. Buzz等车型,奔驰厢式货车则在杜塞尔多夫和路德维希斯费尔德生产。
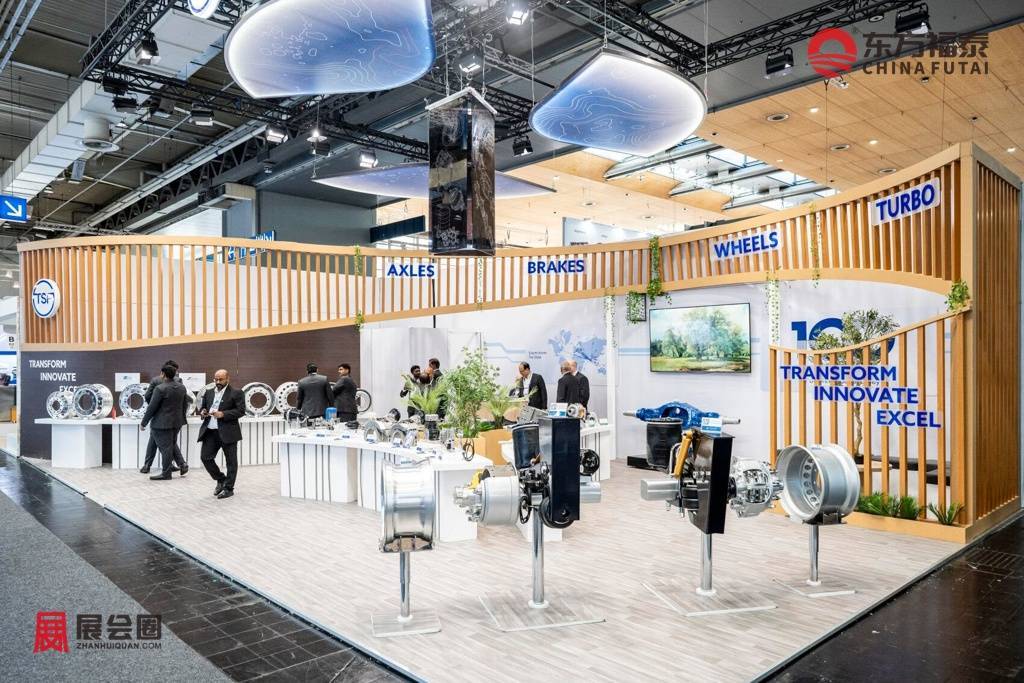
零部件企业是德国商用车产业的另一支柱。采埃孚的变速器和电驱桥、博世的电控和燃油系统、克诺尔的制动系统、大陆的轮胎与电子产品,供应全球各大卡车厂。汉诺威商用车展上,零部件供应商有766家以上,接近全部展商的一半。
挂车和车厢上装企业同样实力强劲。施密茨·库格尔(Schmitz Cargobull)、克罗尼(Krone)、科格尔(Kögel)等德国挂车企业在欧洲市场占据领先地位,冷藏厢体、电动冷机和带电驱的挂车轴也是这些企业的研发重点。
与欧洲其他国家的产业联动十分紧密。瑞典的沃尔沃和斯堪尼亚、荷兰的达夫、意大利的依维柯,在德国都有大规模的销售和服务网络;德国零部件企业则为欧洲各大卡车厂配套。中国企业进入欧洲时,通常先在德国、荷兰建立销售和服务中心,再辐射周边国家,这一路径已被多家企业采用。
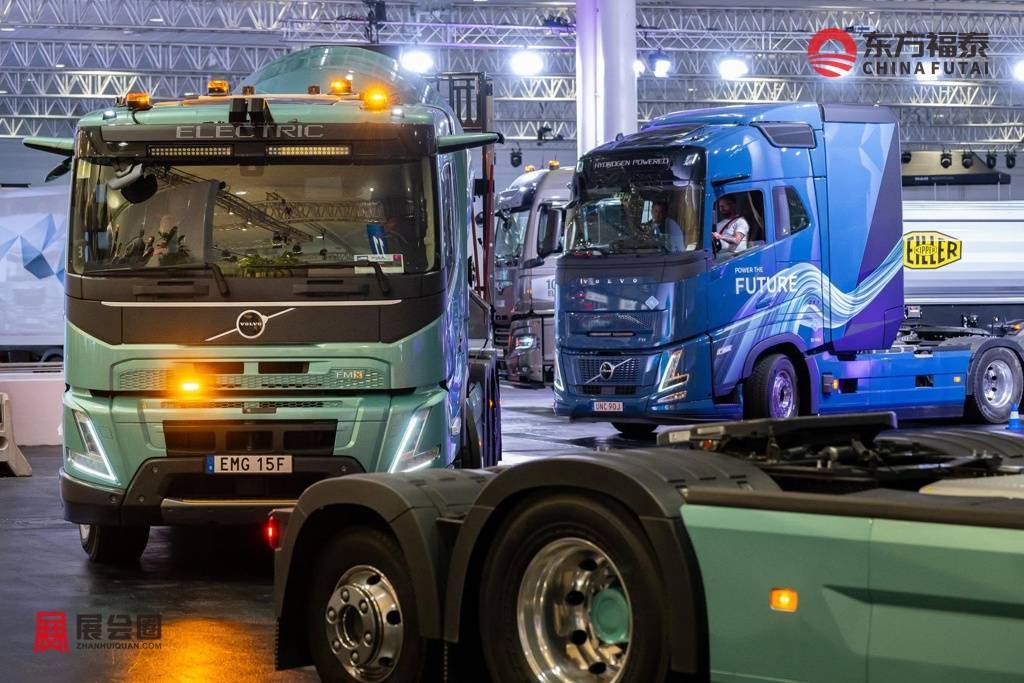
六、德国国际商用车市场动态
2026年第一季度,德国重卡市场明显回暖,16吨以上重卡注册量约1.36万辆,同比增长约11%;其中纯电重卡注册量约497辆,接近上年同期的两倍。德国继续保持欧洲最大电动重卡市场的地位,在包括轻中型卡车在内的全部卡车中,电动车型的占比升至约7.4%。
梅赛德斯-奔驰卡车的电动重卡销量快速增长。2025年下半年,该品牌在欧盟售出约1400辆零排放重卡,是2024年全年的三倍;2026年第一季度,其在欧洲零排放重卡市场的份额超过30%,位居第一。配备大容量电池的eActros 600是增长的主力,曼恩的电动重卡同期也进入欧洲零排放重卡市场的前列。
2025年12月,德国正式公布零排放卡车免缴路费的延期安排,期限延至2031年6月30日,4.25吨以下的零排放车辆则永久免缴。同年,德国还把纯电动车免征机动车税的新车注册截止日期延长到2030年底。两项政策为车队企业采购电动卡车提供了较长的规划周期。
2026年9月,沃尔沃卡车的新一代电动卡车系列获评"2027年度国际卡车"。同月,沃尔沃获得500辆FH Aero燃气卡车的订单,显示在电动化之外,天然气等低碳动力在长途运输中仍有稳定需求。
中国商用车企业加快进入德国和欧洲市场。2026年9月,比亚迪发布面向欧洲长途运输的ETT 44电动重卡,电池容量651千瓦时;福田宣布在欧洲设立技术中心并开展本地组装;三一、中国重汽、一汽解放等企业也在欧洲推出电动重卡车型。宁德时代则面向欧洲商用车客户推出新一代电池产品。
七、德国国际商用车品牌市场占有率
德国16吨以上重型卡车市场方面,估计梅赛德斯-奔驰约占35%,曼恩约占23%,达夫约占11%,斯堪尼亚约占10%,沃尔沃约占8%,依维柯约占5%,雷诺卡车约占3%,其余品牌合计约占5%。两家德国品牌合计接近六成。
德国零排放重型卡车市场方面,估计梅赛德斯-奔驰约占40%,曼恩约占20%,沃尔沃约占15%,雷诺卡车约占8%,斯堪尼亚约占7%,达夫约占5%,其余品牌合计约占5%。中国品牌在德国零排放重卡市场的份额目前较小,估计不足2%。
欧盟整体重型商用车市场方面,2025年梅赛德斯-奔驰约占19.6%,曼恩约占14.6%,沃尔沃约占13.6%,斯堪尼亚约占12.4%,依维柯约占11.9%。在欧洲16吨以上重卡市场,沃尔沃以19.0%的份额连续第二年位居第一。
德国轻型商用车和厢式货车市场方面,估计大众商用车约占30%,梅赛德斯-奔驰约占18%,福特约占15%,Stellantis旗下品牌(标致、雪铁龙、欧宝、菲亚特)合计约占15%,雷诺约占6%,丰田约占4%,依维柯约占3%,其余品牌合计约占9%。
德国城市客车市场方面,估计梅赛德斯-奔驰(含Setra)约占45%,曼恩约占25%,索拉瑞斯(Solaris)约占8%,依维柯约占6%,宇通等中国品牌合计约占4%,其余品牌合计约占12%。在纯电客车细分市场中,中国品牌的份额高于其在整体客车市场中的份额。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈