2027年泰国新能源电动车及充电桩展MT Asia 2027
展会圈,你的参展指南!
2027年泰国新能源电动车及充电桩展
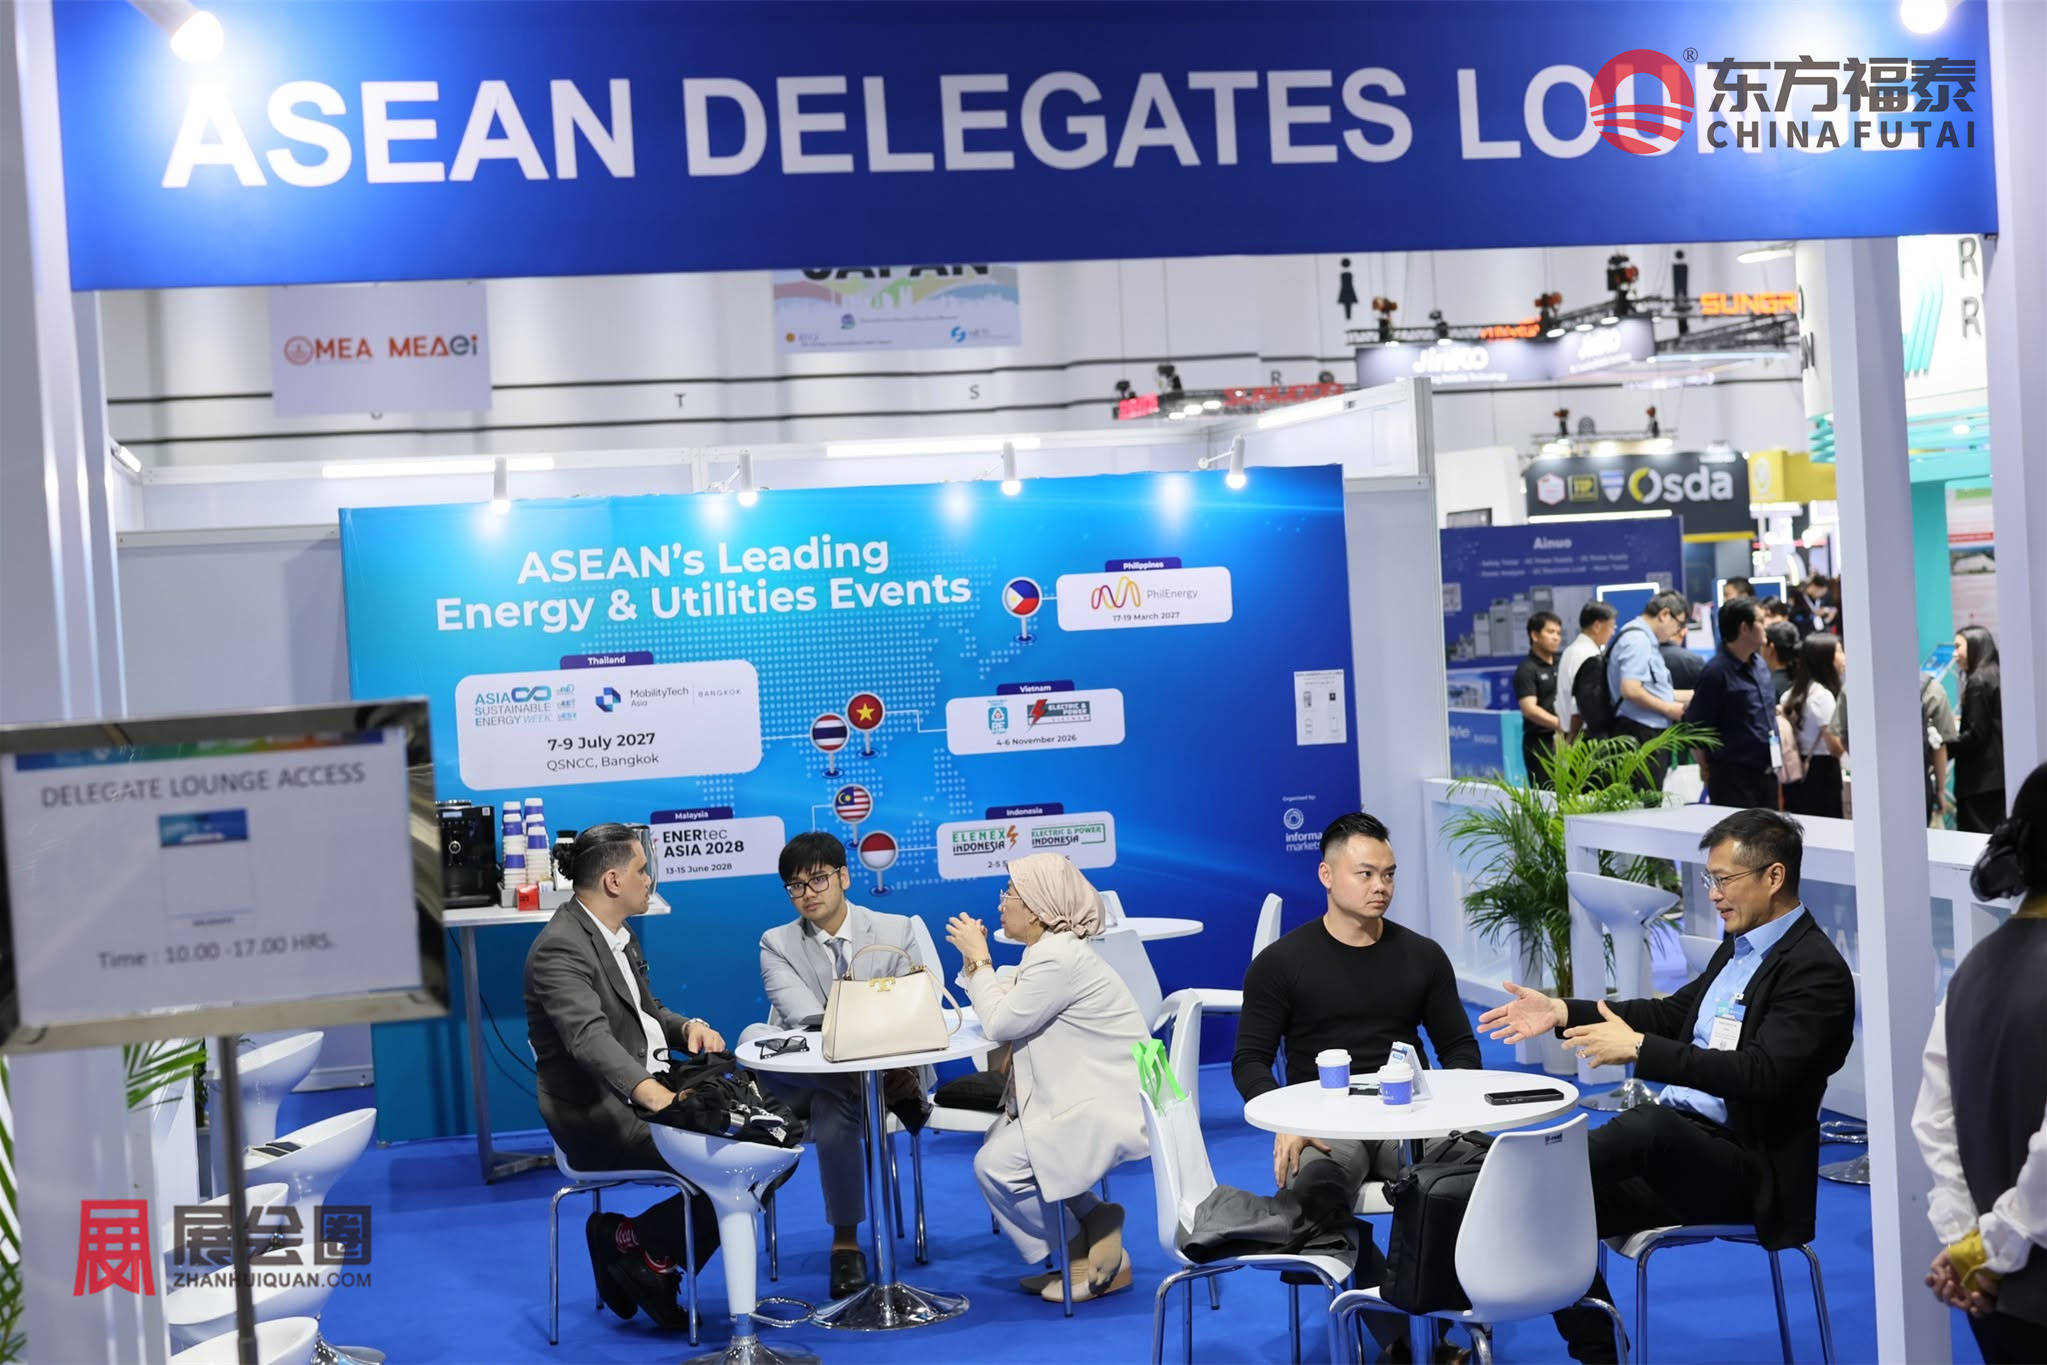
The 11th MT Asia 2027
展会时间:2027年07月07-09日
展会地点:泰国·曼谷·诗丽吉王后国家会议中心QSNCC
举办周期:一年一届·第11届
主办单位:Informa Markets
同期举办:2027泰国国际光伏电池储能展
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
泰国新能源汽车市场正在发生变化。除了整车销售,越来越多的产业环节开始受到关注,包括本地汽车生产、动力电池配套、充电网络建设以及汽车电子技术。对于想了解东南亚汽车产业链的企业来说,泰国不仅是汽车消费市场,也是观察区域制造业转型的重要窗口。
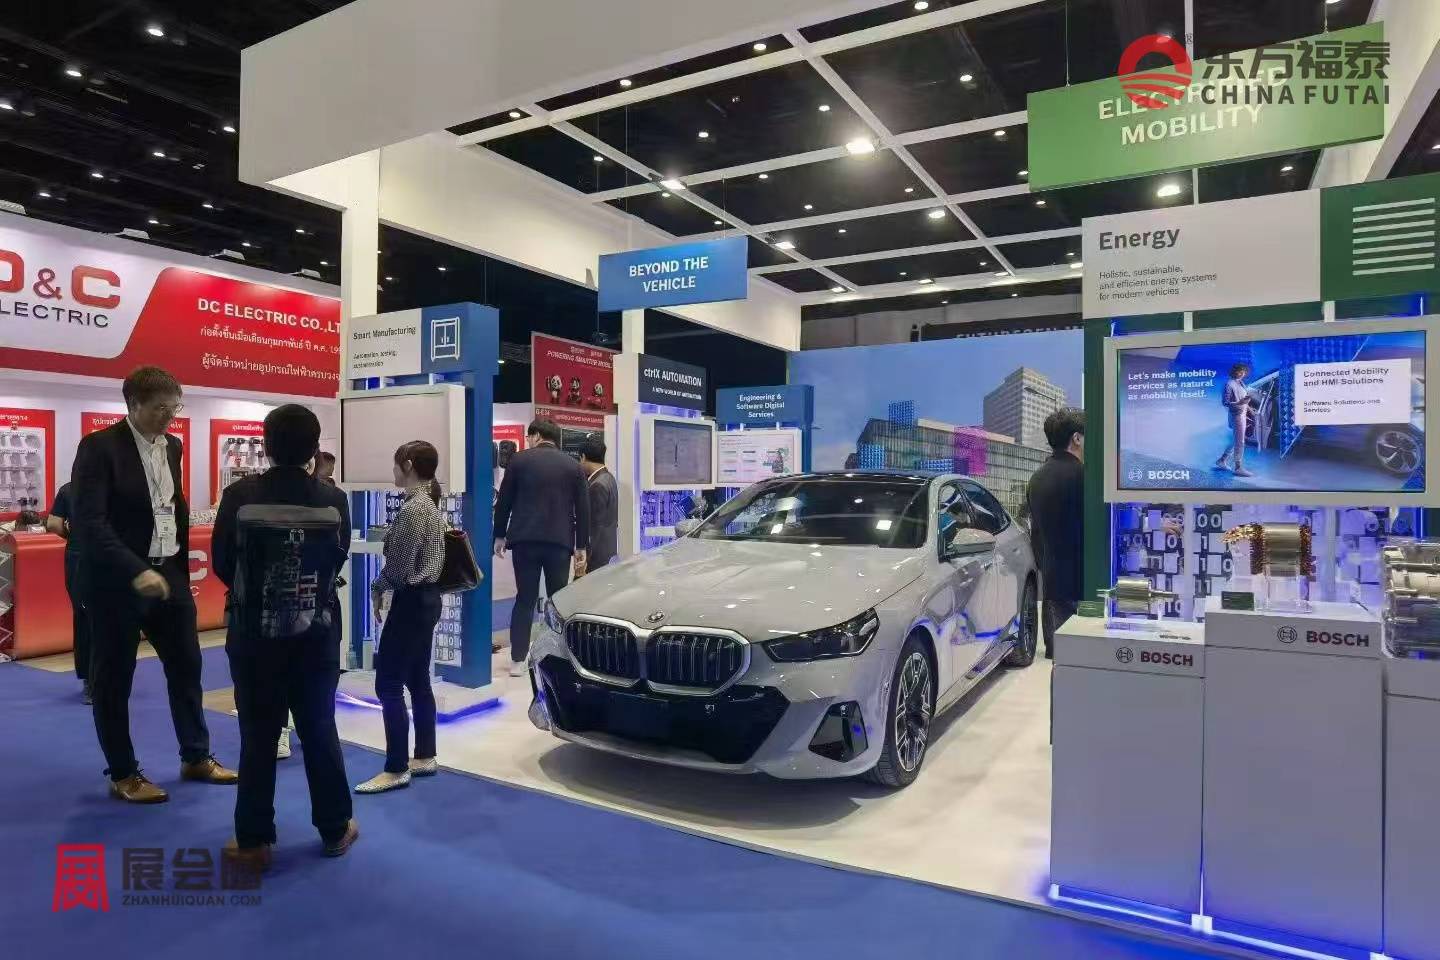
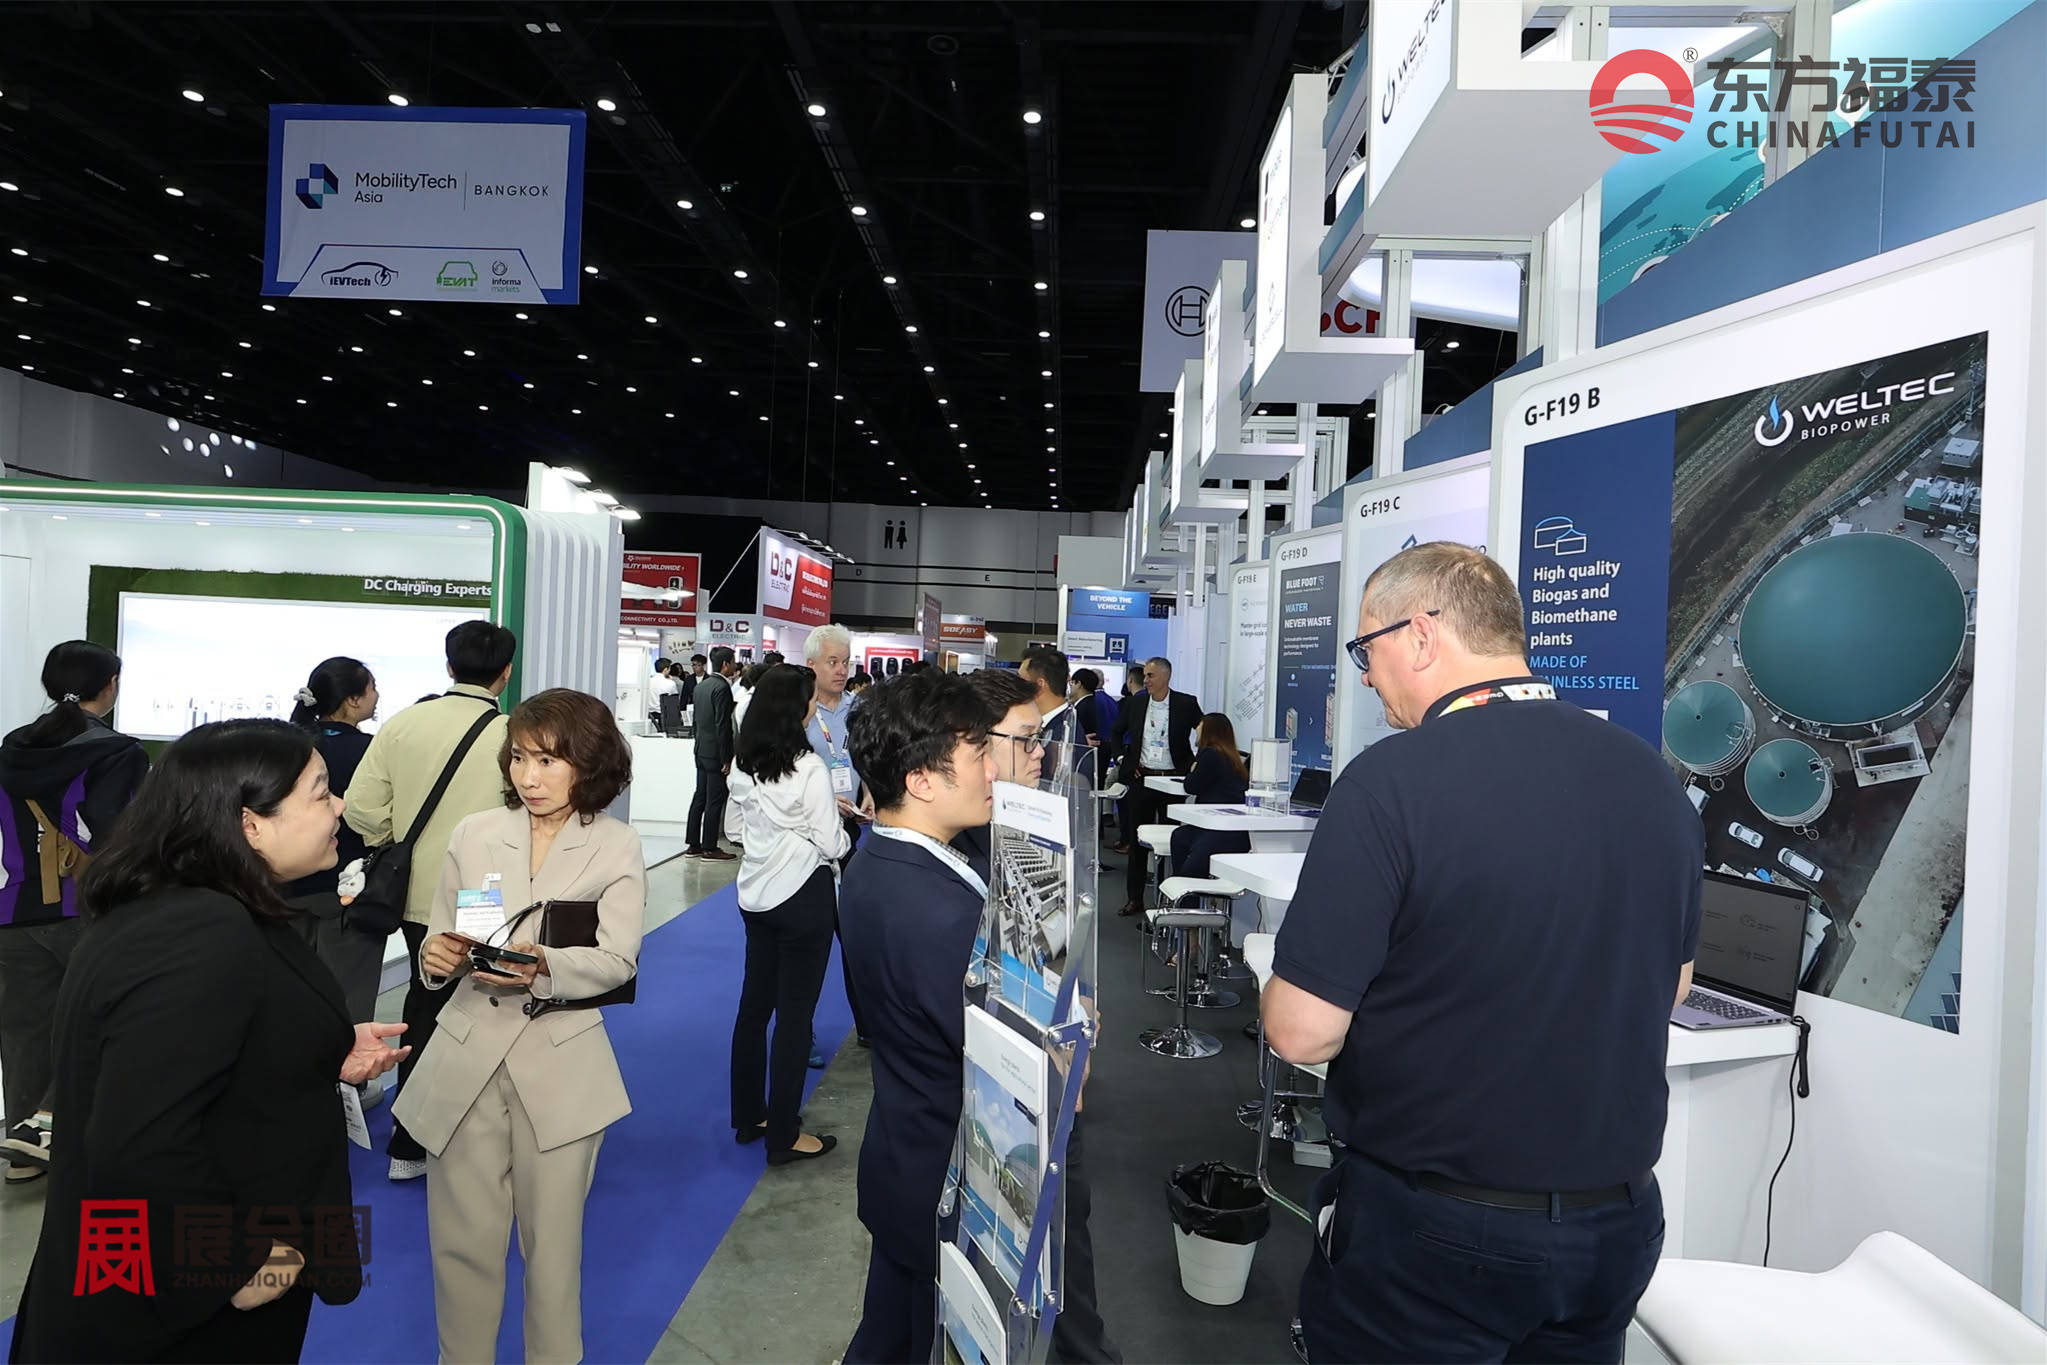
2027年泰国新能源电动车及充电桩展MT Asia 2027计划于2027年07月07-09日在曼谷诗丽吉王后国家会议中心(QSNCC)举行。展会以新能源交通和智慧出行为主要方向,涉及电动汽车、动力电池、充电设备、汽车零部件及相关技术。
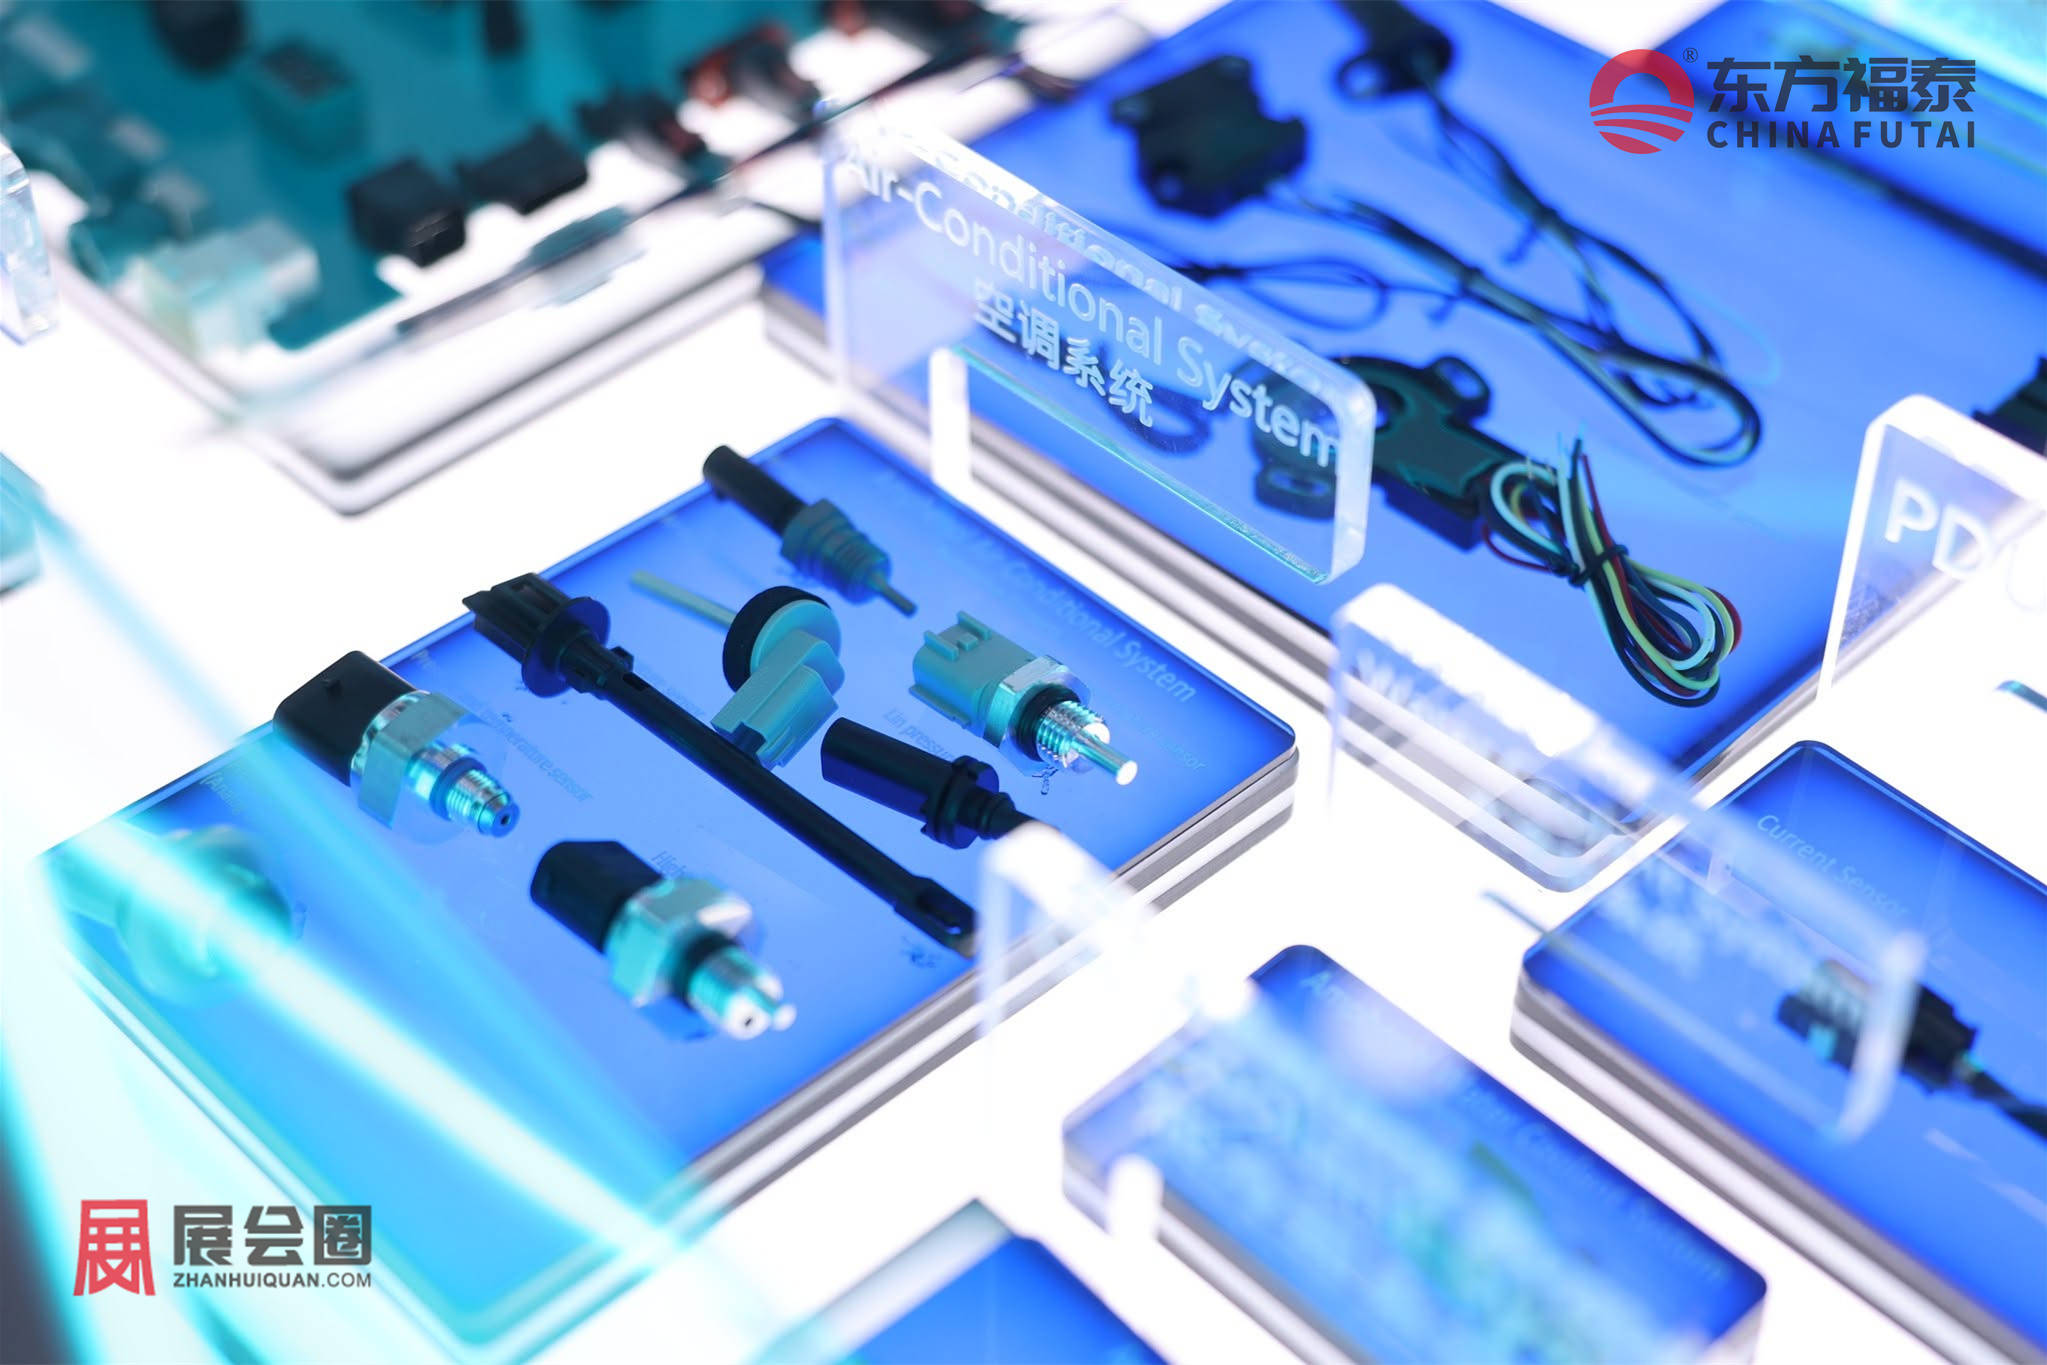
从展品内容看,2027年泰国新能源电动车及充电桩展MT Asia 2027覆盖的并不只是整车和充电桩。动力电池、电池管理系统、电机电控、汽车电子、充电站设备、能源管理系统等产品,也与新能源汽车产业链密切相关。随着汽车电动化发展,整车企业对零部件供应、充电配套和技术服务的需求相互关联,相关企业可以借此了解不同环节的产品布局。
泰国本身拥有较成熟的汽车制造和零部件产业基础,新能源汽车的发展也带动了产业链调整。中国汽车企业在泰国的生产和市场布局受到行业关注,电池、充电设备及配套供应商也需要了解当地的采购需求、技术标准和供应链条件。对于计划进入泰国市场的企业而言,除了关注产品价格,还需要了解客户类型、当地认证要求以及售后服务安排。
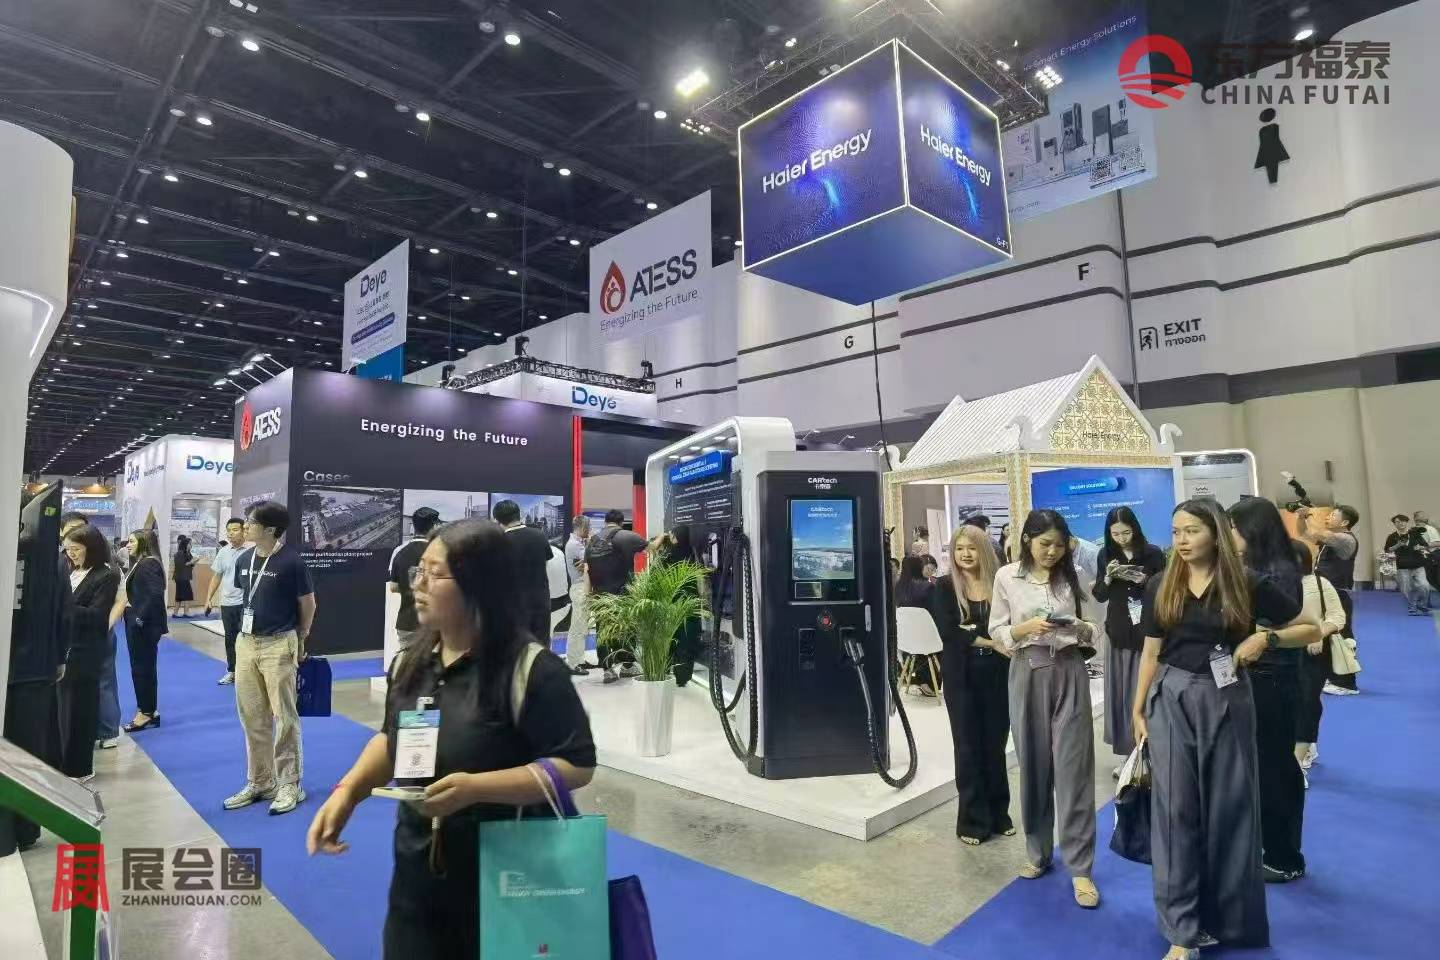
充电设施是2027年泰国新能源电动车及充电桩展MT Asia 2027另一个值得关注的领域。公共充电站的建设涉及充电设备、电力接入、场地运营、支付系统和后期维护等多个环节,参与者既包括设备供应商,也包括能源企业、充电网络运营商和商业场所经营者。不同客户对设备功率、安装条件、运营管理和维护服务的要求并不完全相同,企业需要根据实际应用场景确定产品方向。
2027年泰国新能源电动车及充电桩展MT Asia 2027为相关企业了解泰国新能源交通产业提供了一个面对面交流的场合。整车及零部件企业可以关注当地制造和供应链需求,充电设备与能源技术企业可以了解充电基础设施的发展情况,智能交通及汽车电子企业则可以留意数字化出行相关技术的应用。展会的实际价值,最终仍取决于企业自身的产品定位、目标客户以及对泰国市场准入条件的了解程度。
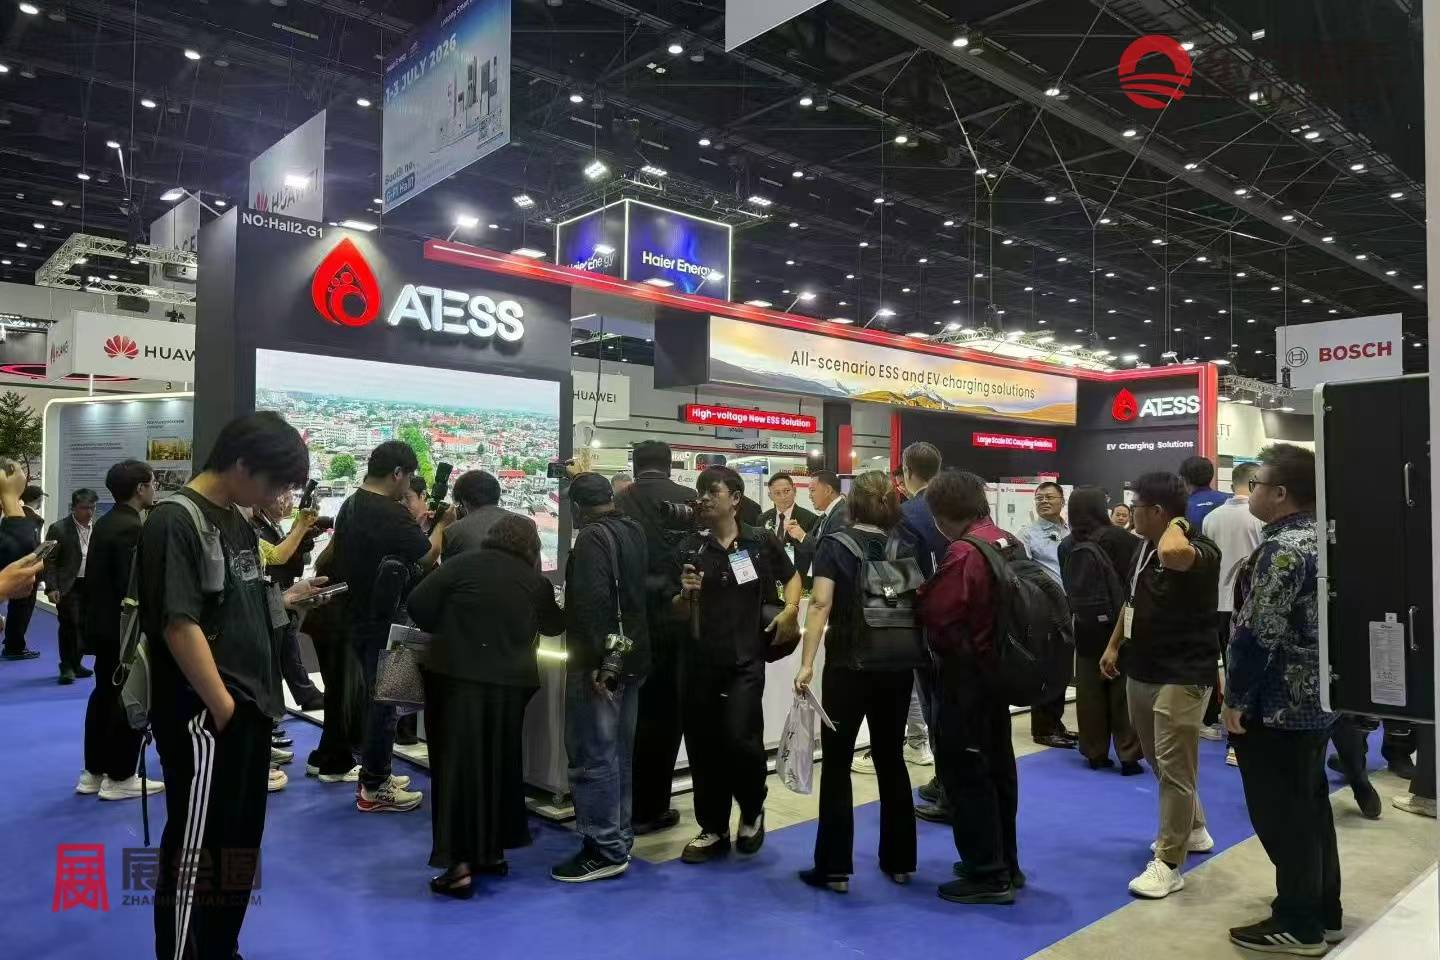
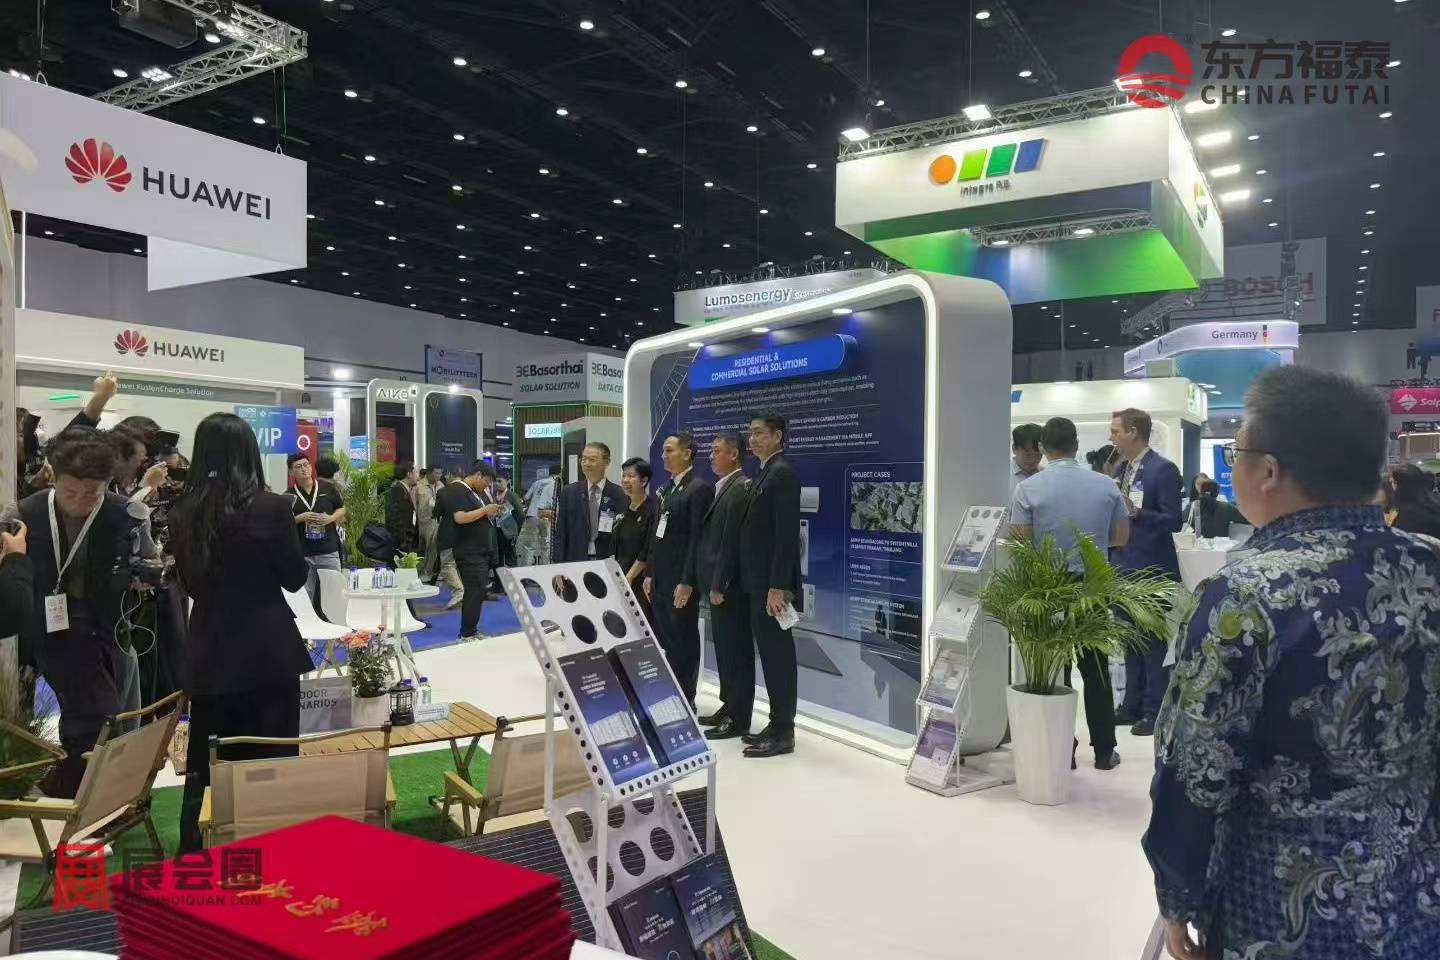
从往届表现来看,2026年泰国新能源电动车及充电桩展MT Asia 2026已展现出强大的行业号召力与国际影响力,其中,中国企业展会上的表现尤为亮眼,已然成为推动东南亚交通全面电动化的核心力量。
整车领域: BYD(中国)、Great Wall Motors(中国)、SAIC MG(中国):电动轿车与跨界车型、VinFast(越南)、Honda(日本)、Toyota(日本)、Etran(泰国)、MuvMi(泰国)
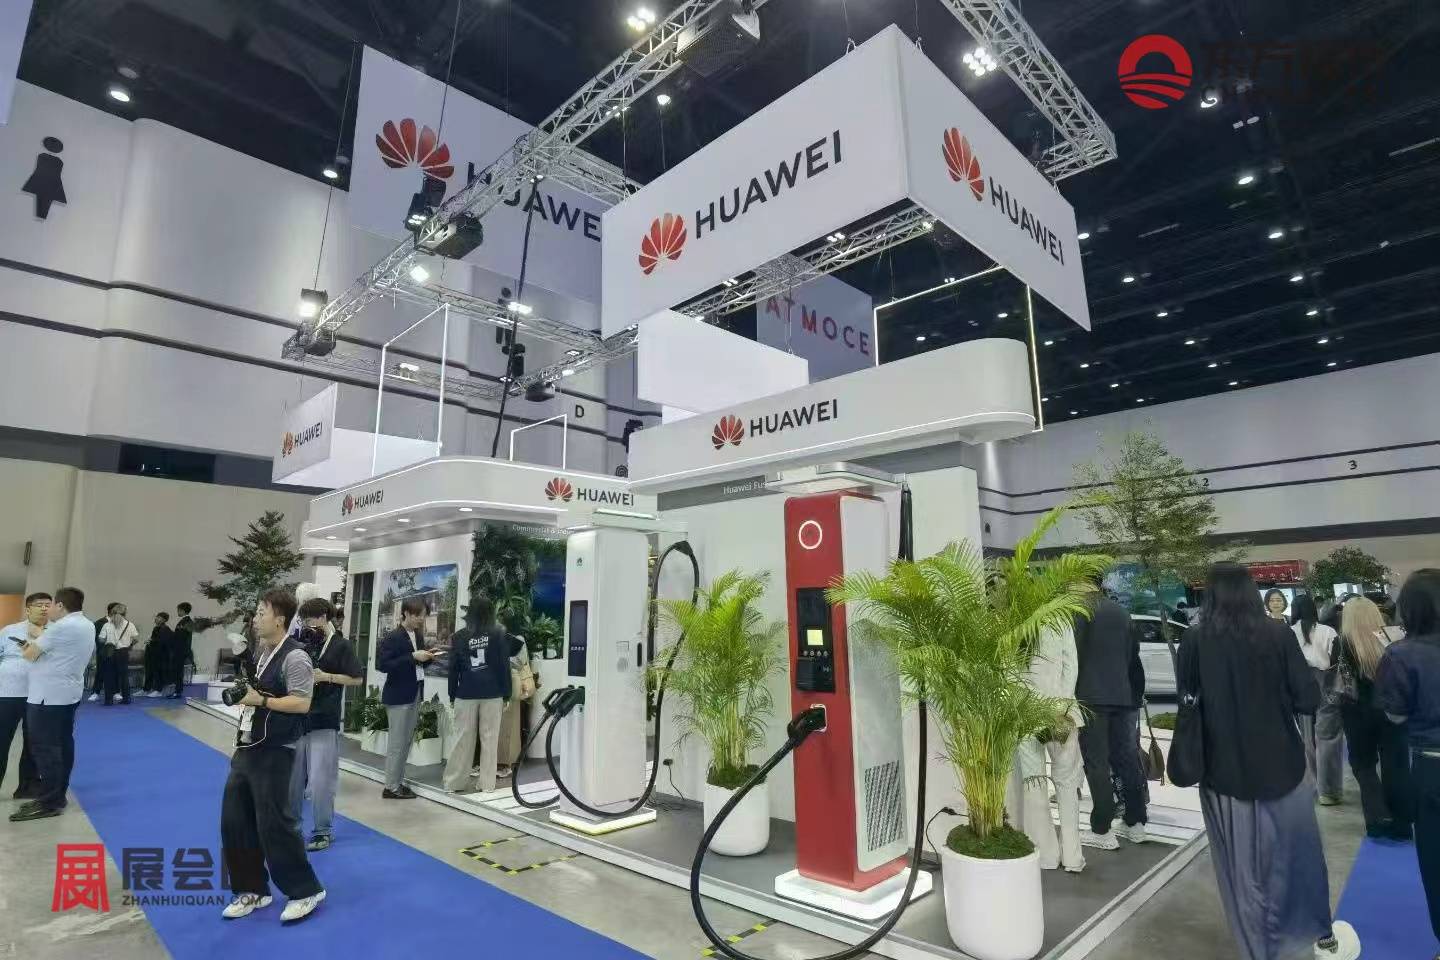
充电基础设施领域:优优绿能、英飞源
电动轻型出行领域: Yadea(中国)、NIU(中国)、VinFast(越南)、Gogoro(中国台湾)、Etran(泰国)、MuvMi(泰国)
电池与储能技术方面: Sungrow(中国)、Huawei Digital Power(中国)、Suntree(中国)、Growatt(中国)
展品范围:
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
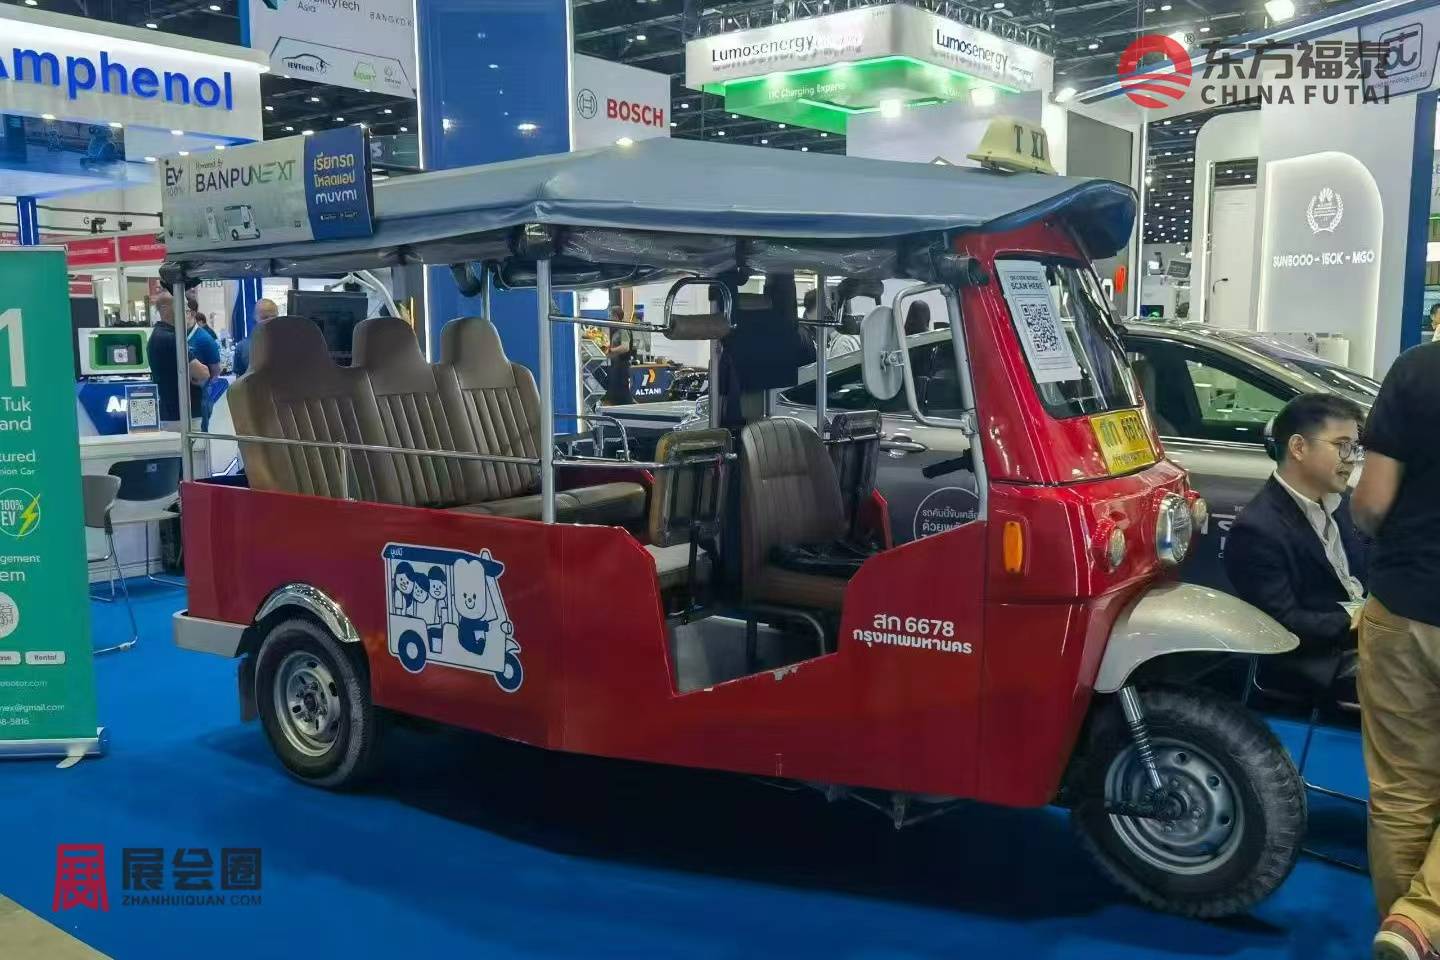
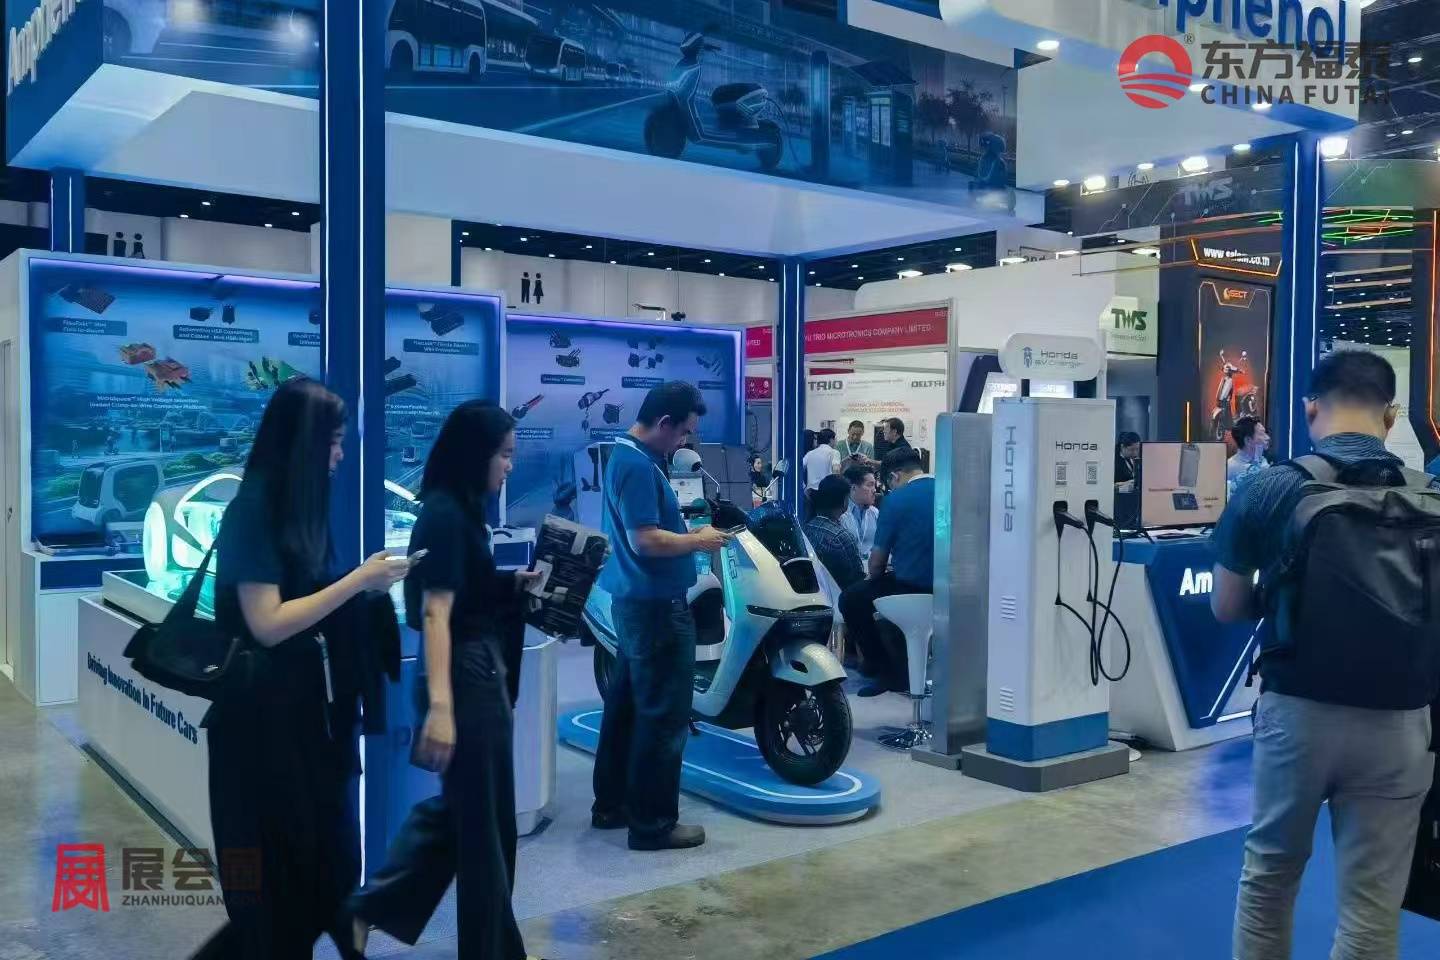
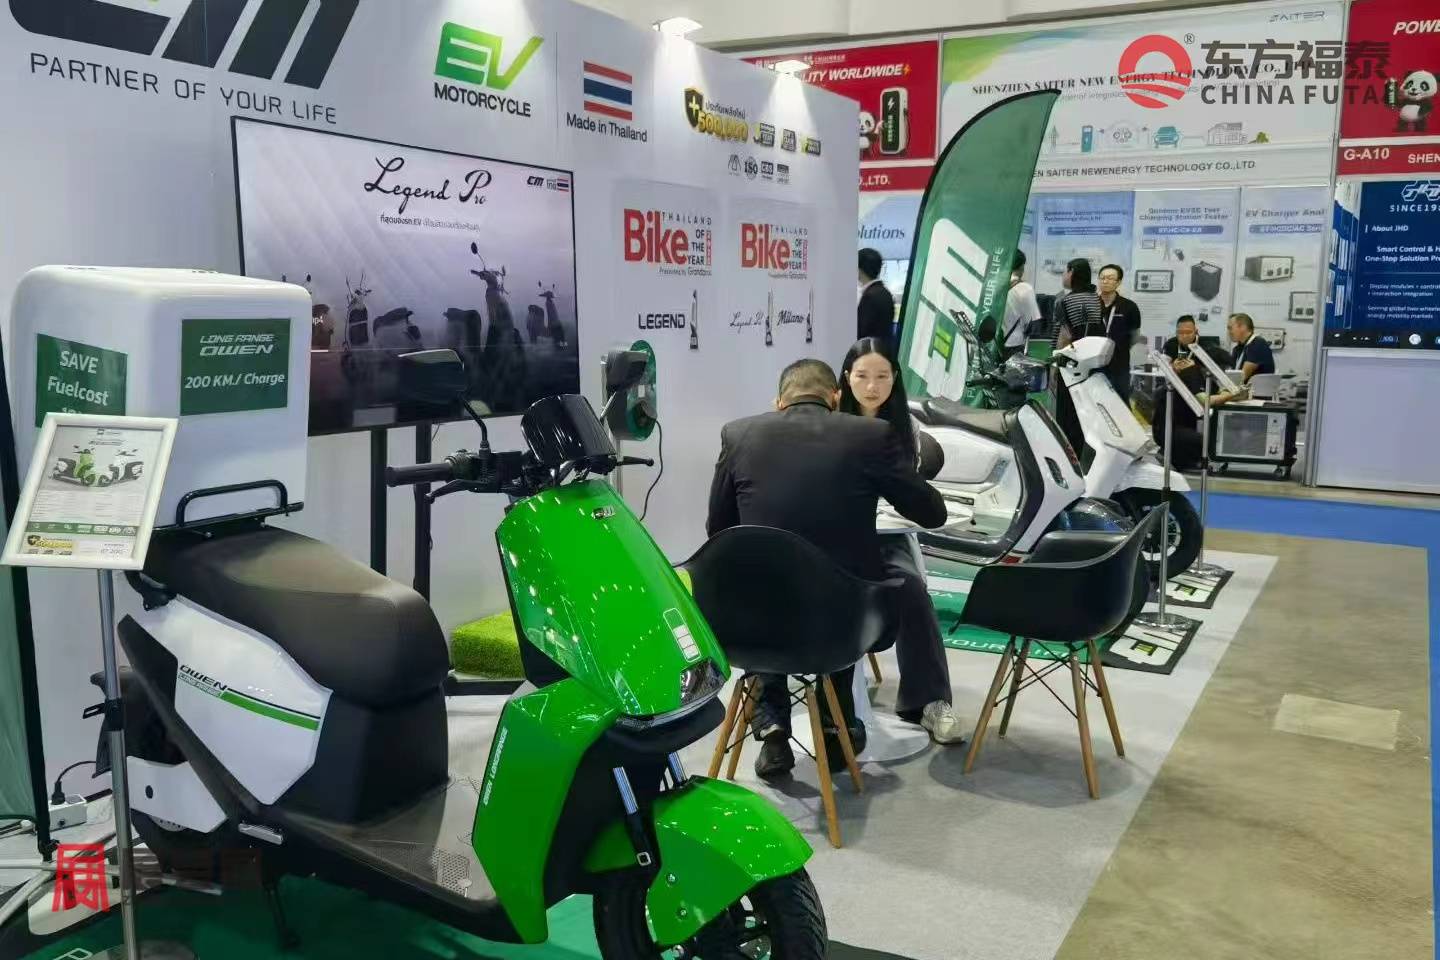
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
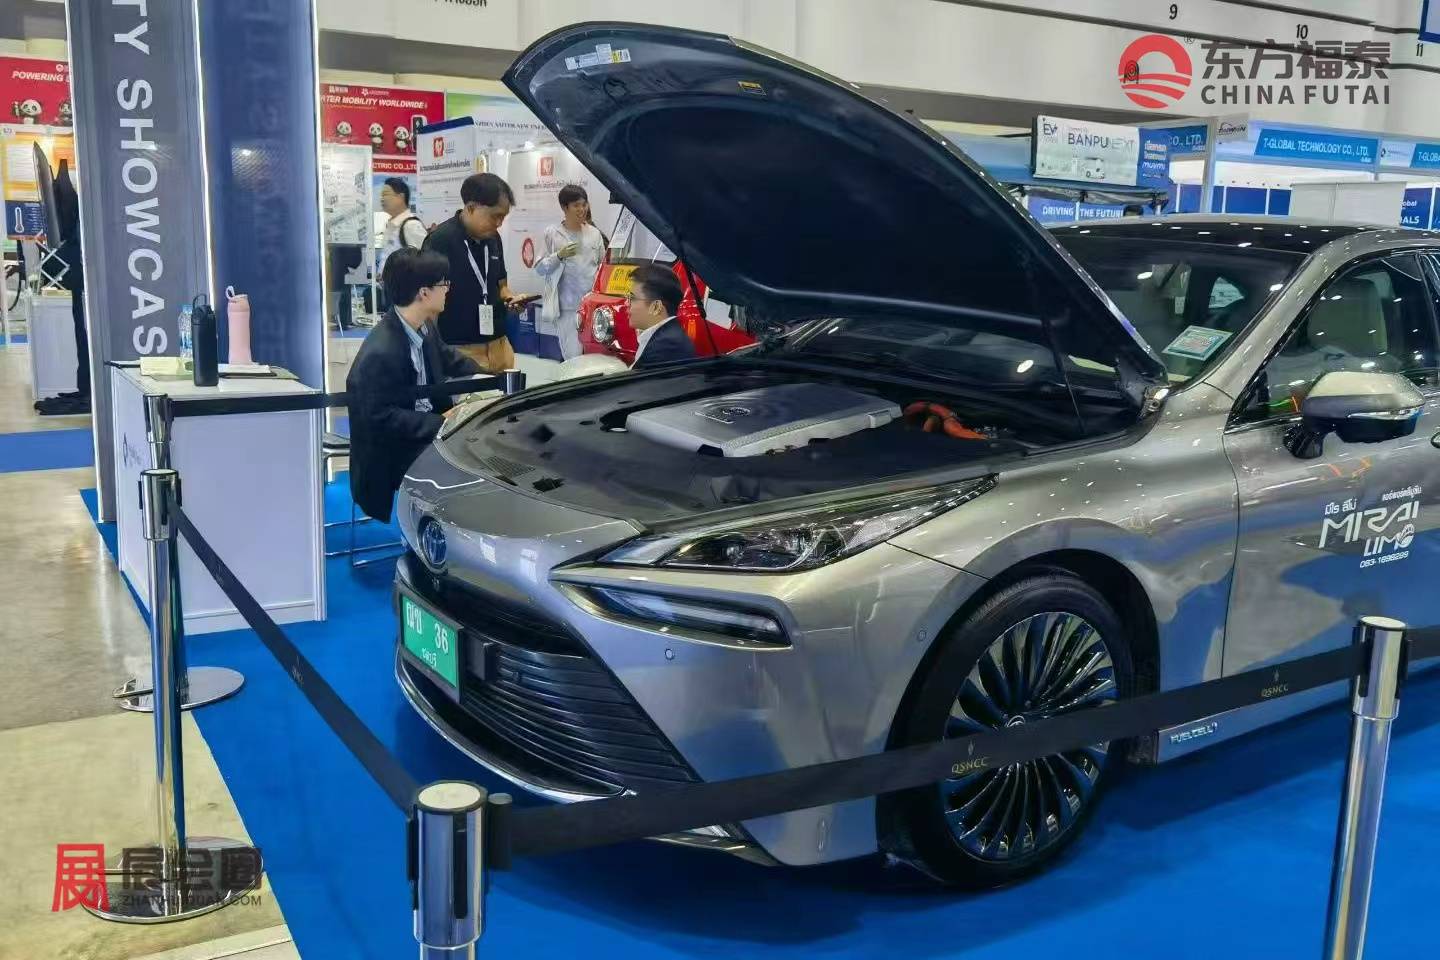
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。

五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
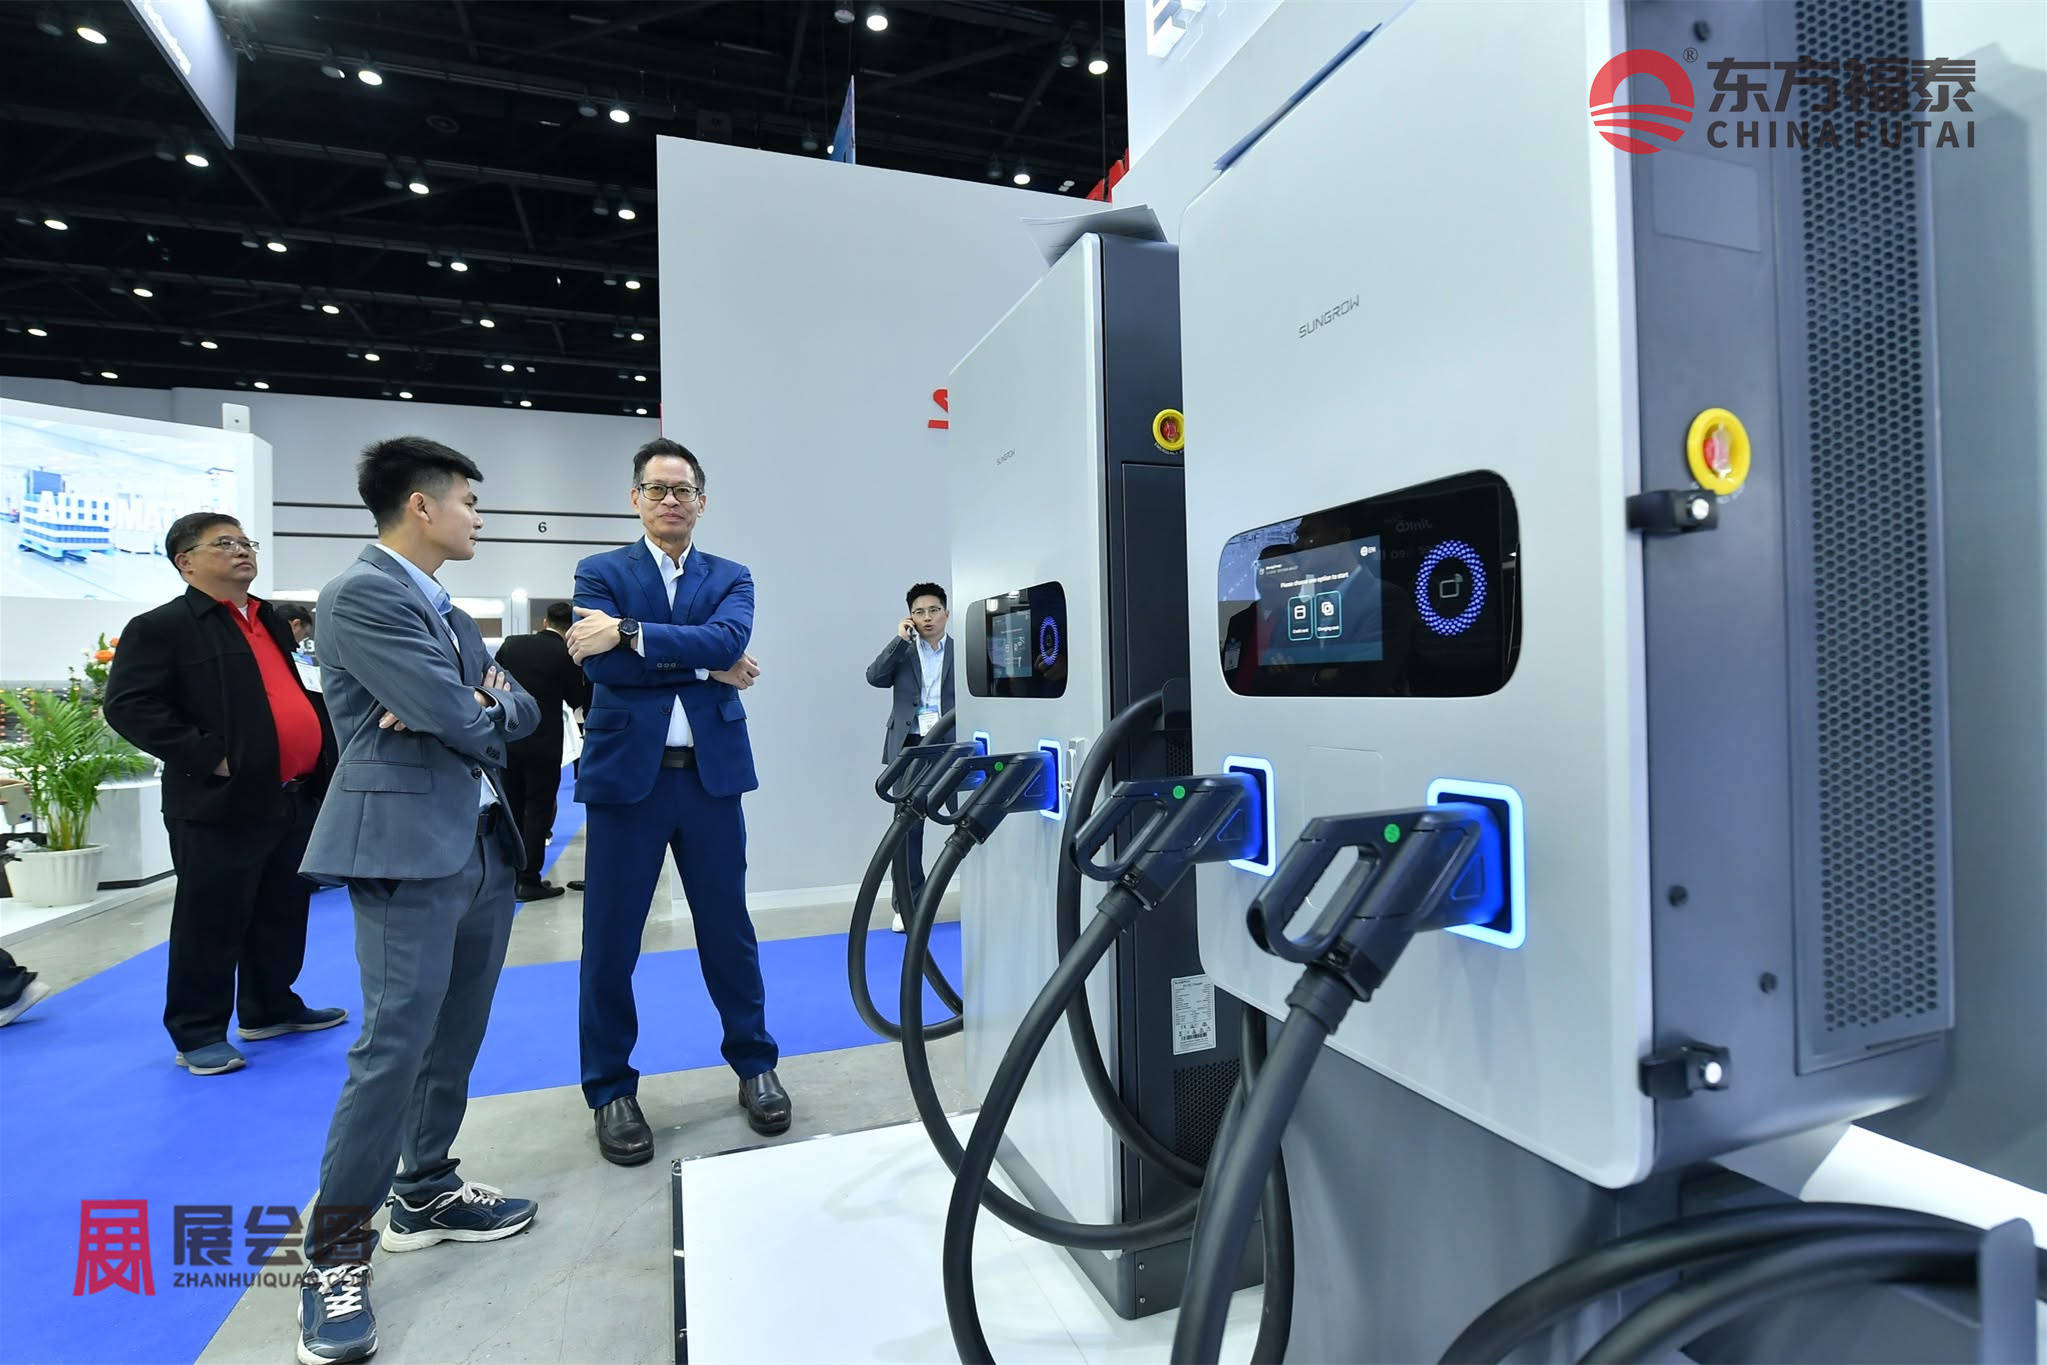
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍:
一、泰国新能源电动车及充电桩市场规模与增长
泰国是东南亚重要的汽车生产基地,原有产业以日系汽车企业、燃油车零部件和出口制造为主。近几年,纯电动汽车、动力电池和公共充电设施成为汽车产业投资的新方向,中国车企在当地的布局也从整车销售延伸至工厂和零部件供应。
根据日本贸易振兴机构(JETRO)依据泰国陆路运输厅数据整理的统计,2025年泰国新登记纯电动汽车(BEV)147,195辆,同比增长52.2%。其中,纯电动乘用车121,962辆,同比增长74.3%;纯电动摩托车23,983辆,同比下降4.1%。同年,混合动力汽车(HEV)新登记137,179辆,插电式混合动力汽车(PHEV)也有一定规模。不同动力类型的增速并不一致,不能将所有新能源车辆合并后理解为纯电动车销量。
截至2025年12月底,泰国累计登记BEV约37.27万辆、HEV约60.50万辆、PHEV约8.14万辆。上述数据包括不同类型车辆,乘用车、摩托车及商用车的构成也有差别。
充电基础设施方面,EVAT统计显示,截至2024年12月,泰国共有3,429个公共充电站点、11,467个充电接口,其中直流充电接口5,782个、交流充电接口5,685个。BOI公布的另一组数据则显示,截至2025年3月,全国运营中的充电站约3,720个,已安装充电设备11,622台。由于统计时间和口径不同,这两组数据不宜直接拼接成同一增长序列。

二、泰国新能源电动车及充电桩政策与法规
泰国新能源汽车政策的重要目标是“30@30”,即争取到2030年,零排放汽车占泰国汽车总产量的30%。政策不仅关注消费者购买电动车,也包括整车制造、动力电池、关键零部件和充电基础设施投资。
EV3和EV3.5是影响泰国纯电动车市场的重要激励计划。 政策通过购车补贴、消费税优惠等措施支持符合条件的车辆,同时要求参与企业按照规定履行本地生产补偿义务。补贴额度、车型资格和生产要求取决于适用计划及具体实施条件。
2026年1月,泰国国家电动汽车政策委员会公布EV3及EV3.5调整措施。EV3计划下部分本地生产车辆的登记期限延至2026年1月,EV3.5计划相应延至2028年1月;出口车辆可按规定以1.5倍计入生产补偿数量。 政策还调整了补贴支付与本地生产进度的关联,并进一步限制进口电芯价值计入本地生产要求的比例。
对整车及充电设备企业而言,进入泰国市场还涉及车辆注册、工业产品标准、电气安全、进口税费和电网接入要求。具体产品是否需要泰国工业标准认证,应根据产品类别及主管部门规定核实,不能将其他国家的认证直接视为泰国准入许可。
三、泰国新能源电动车及充电桩竞争格局
泰国新能源汽车市场同时存在中国纯电动车品牌和日本传统汽车品牌。中国企业主要在BEV领域扩大产品与制造布局,日本车企则在HEV、燃油车及既有经销服务体系方面保持重要位置。
比亚迪、上汽名爵、长城汽车、广汽埃安等中国品牌已在泰国开展汽车销售或制造相关业务。长安汽车也推进了当地生产布局。不同企业的泰国项目进度并不相同,判断市场竞争情况时,需要区分已投产工厂、建设中的项目和投资计划。
日本品牌在泰国拥有长期形成的供应链、维修网络和经销商基础。2025年泰国新登记HEV达到137,179辆,说明混合动力车仍是市场的重要组成部分。JETRO依据登记数据整理的统计显示,2025年HEV乘用车市场中,丰田(含雷克萨斯)占49.3%,本田占36.9%,三菱汽车占7.2%。这一组数据仅适用于HEV乘用车,不能用来代表整个新能源汽车市场的品牌排名。
充电服务方面,PTT旗下EV Station PluZ、Energy Absolute旗下EA Anywhere、PEA VOLTA和EGAT相关充电网络均参与市场运营。各运营商的站点数量、充电功率、应用程序和服务覆盖范围有所不同。
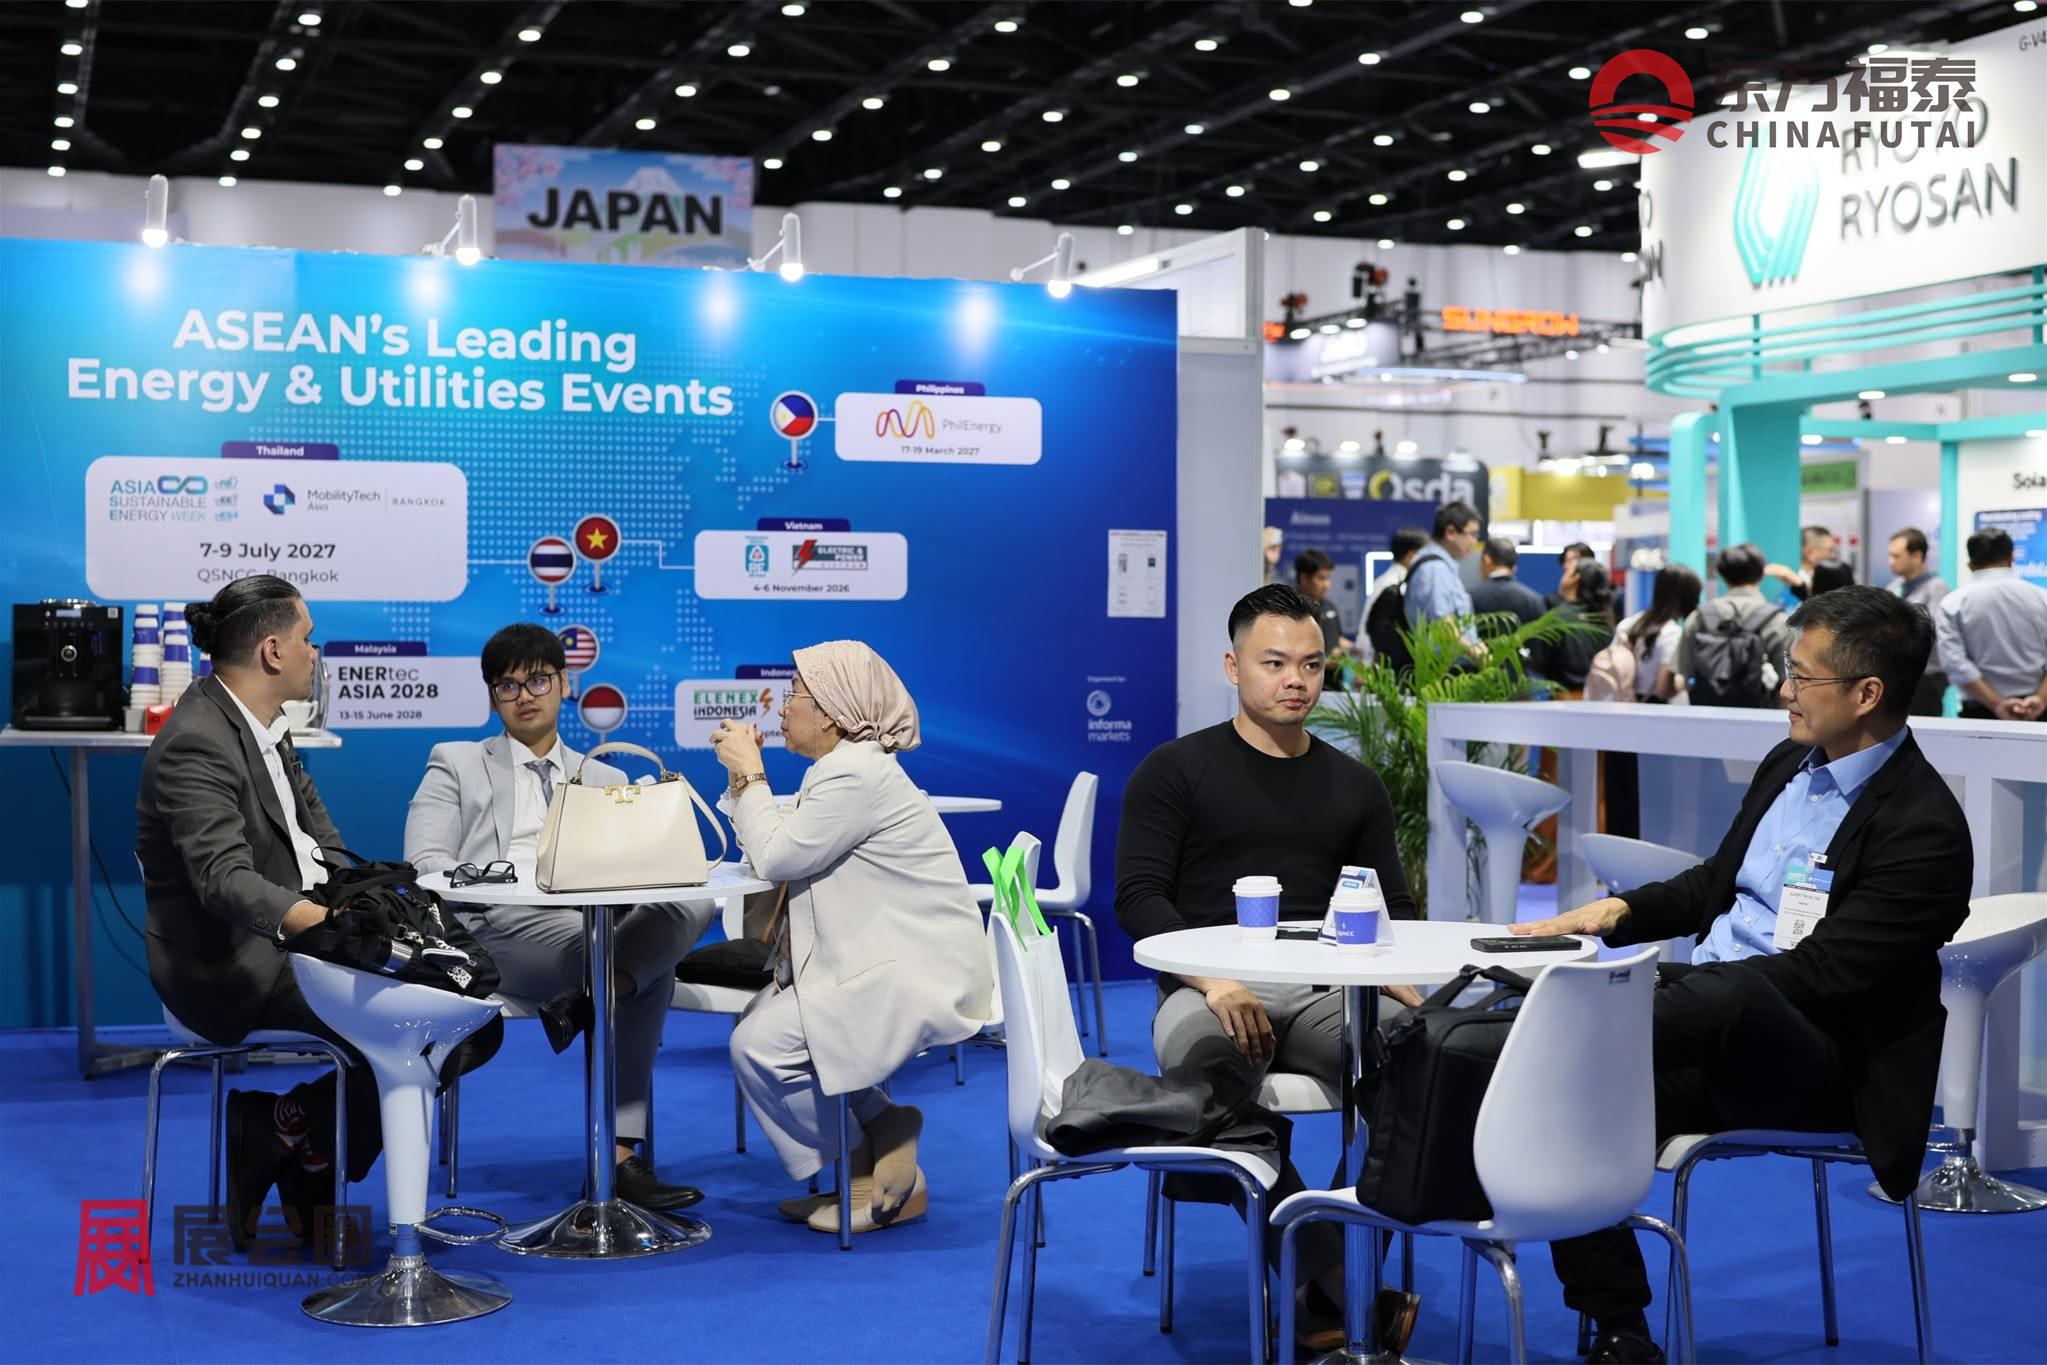
四、泰国新能源电动车及充电桩消费与应用需求
曼谷及周边地区是纯电动乘用车的重要消费区域。住宅停车条件、购物中心和办公楼停车设施、日常通勤距离以及公共充电点分布,都会影响消费者的用车安排。
泰国汽车市场的消费选择并不局限于纯电动车。HEV不需要外接充电,适用于暂时不方便安装家用充电设施的消费者;BEV的日常使用则更依赖充电条件、行驶里程和售后保障。购车价格、贷款条件、电池质保和维修网点同样是消费者关注的实际问题。
电动摩托车的使用场景与乘用车不同。泰国摩托车出行普遍存在于城市短途交通、配送和商业运营中,但2025年纯电动摩托车新登记量同比下降4.1%,并未与纯电动乘用车同步增长。对这一细分市场,车辆售价、续航、充电便利性和维修成本均值得关注。
商用车方面,出租车、物流配送、企业车队和公交车的电动化,需要结合固定路线、日行驶里程、车辆停放时间和集中充电条件安排。与私人消费者相比,车队运营者还需要核算车辆采购、充电设施、维护和停运时间带来的成本。
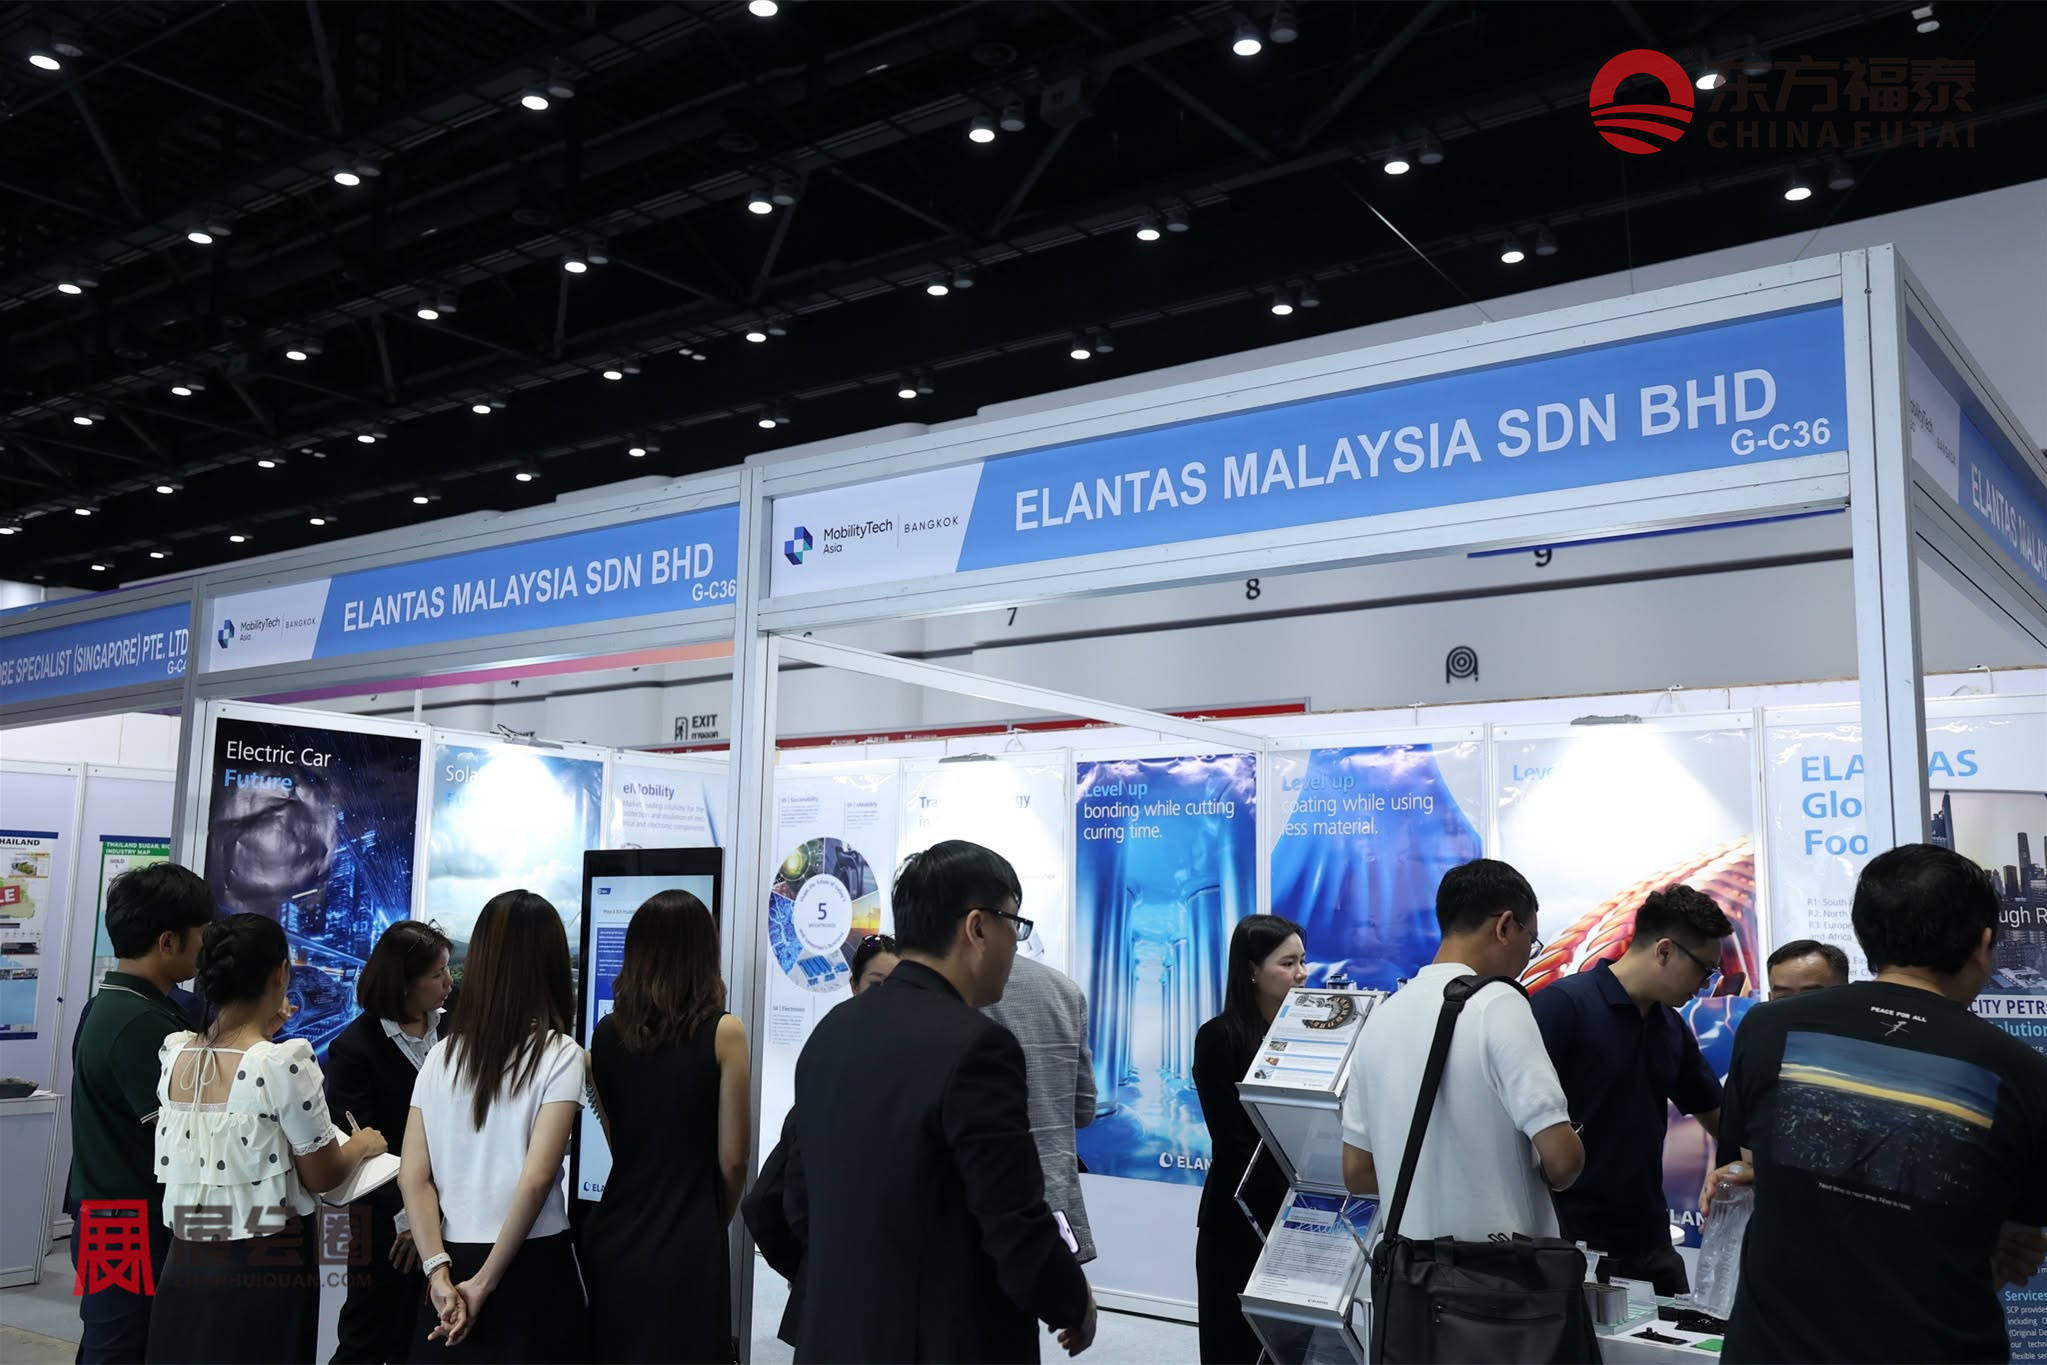
五、泰国新能源电动车及充电桩渠道与分销
泰国乘用车销售主要依靠授权经销商、品牌展厅和汽车销售集团。消费者通常通过试驾、贷款方案、售后服务条件和车辆交付时间作出购买决定。新进入品牌需要建立经销、维修、备件供应及质保体系,才能支撑后续车辆保有量增长。
EV3和EV3.5计划对企业本地生产提出要求,因此整车企业需要统筹进口销售、当地工厂产能和车辆登记安排。对于在泰国生产的车型,供应链组织还涉及电池及关键零部件采购、库存管理、质量控制和生产补偿进度。
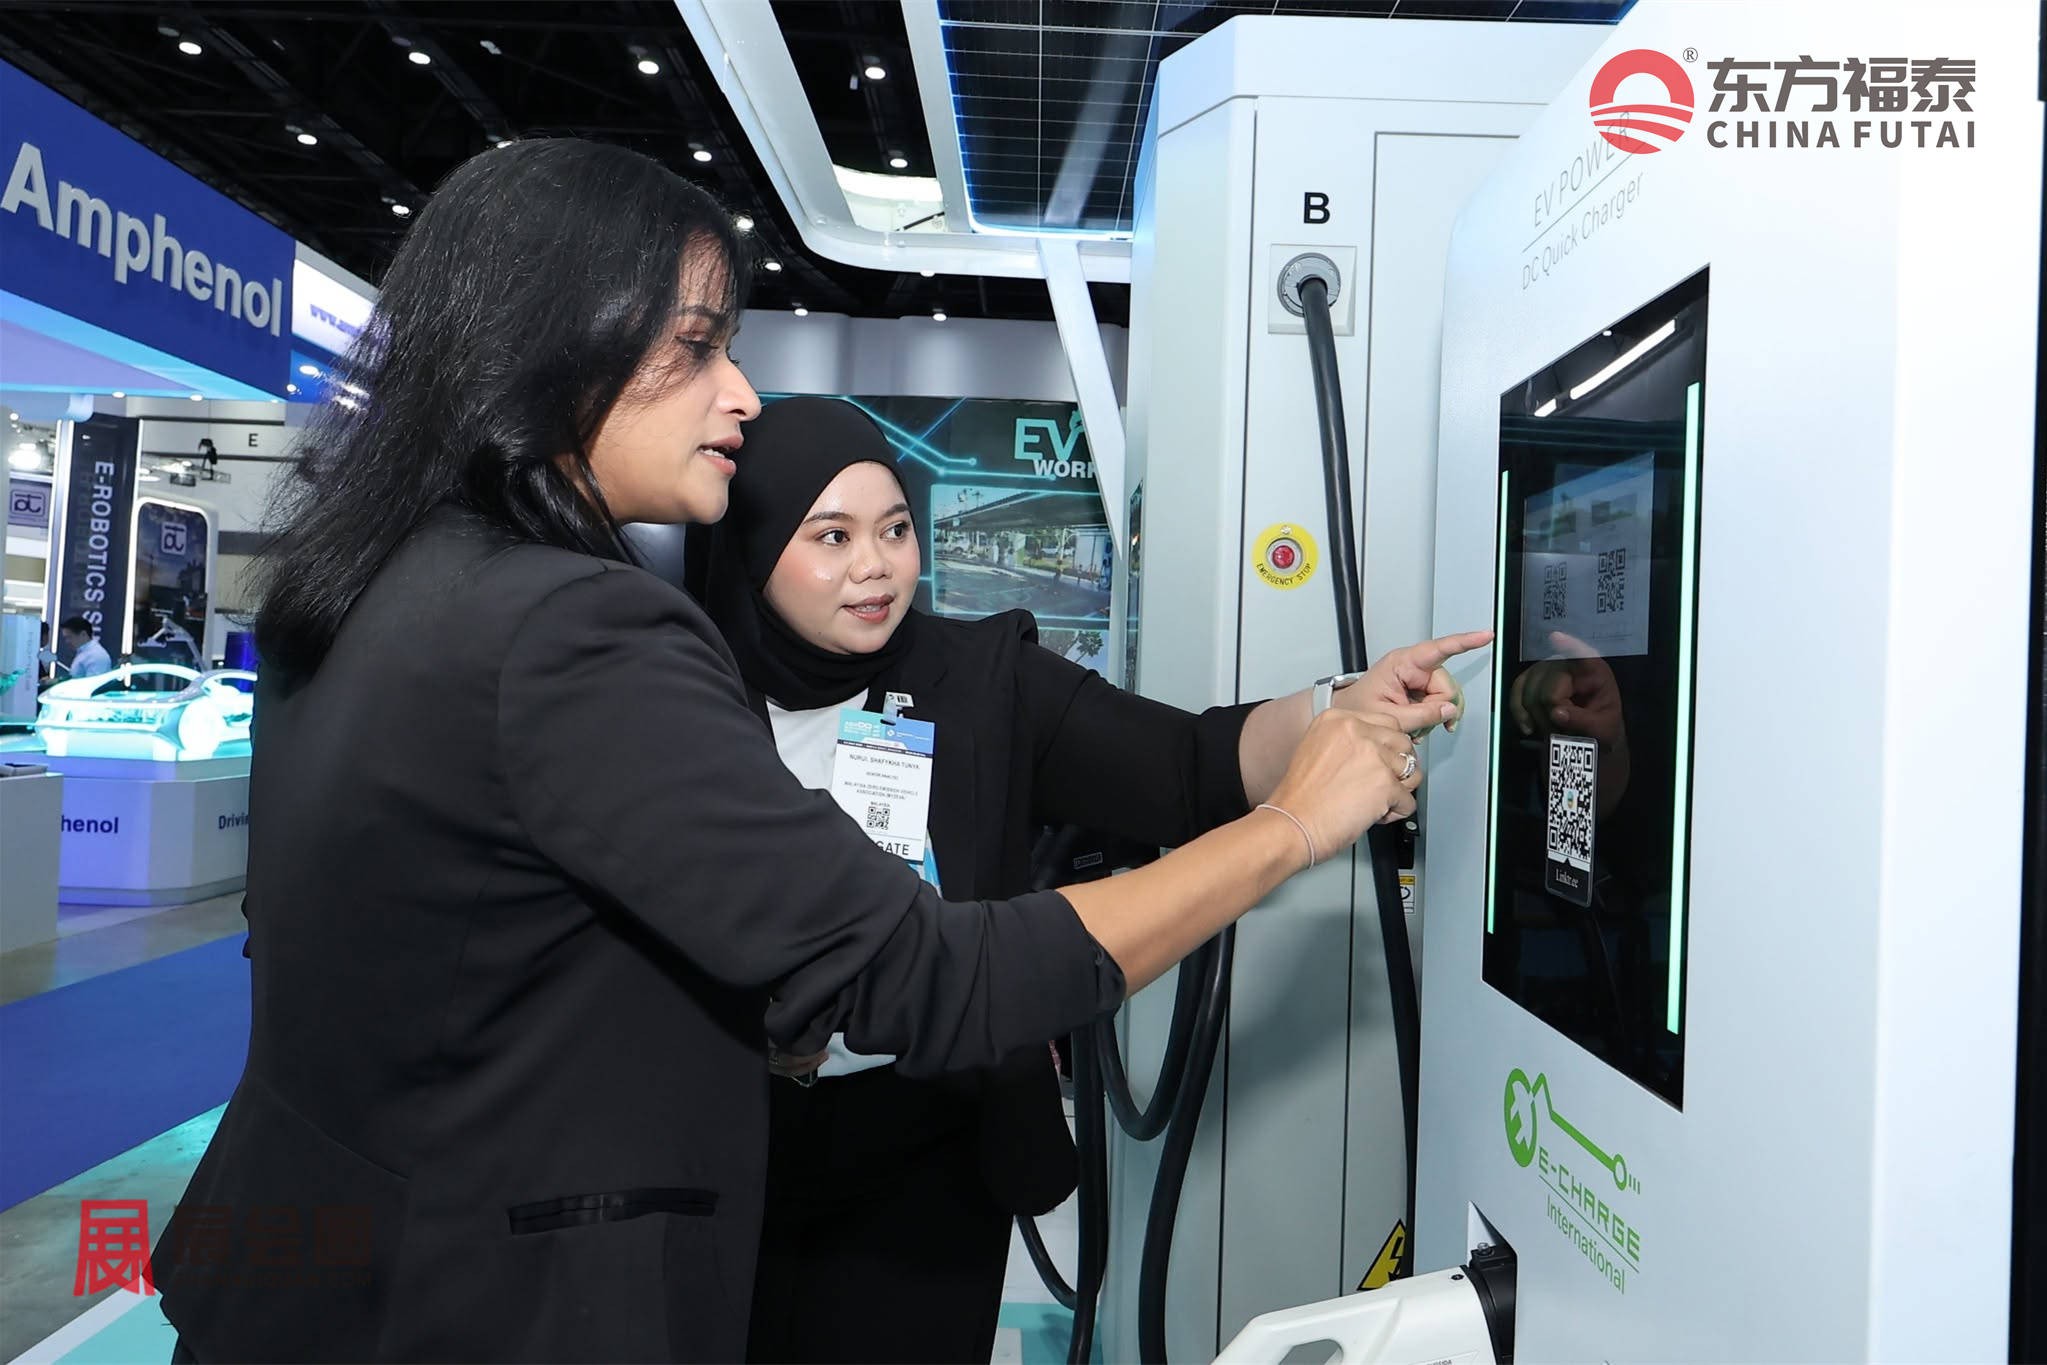
充电桩的客户主要包括充电网络运营商、加油站、商业地产、酒店、住宅项目、物流企业和车队运营商。项目采购通常不仅包括充电设备,还可能涉及电力接入、配电设施、施工、通信、支付系统和维护服务。
对设备供应商而言,交流慢充、直流快充和车队专用充电方案的销售对象并不相同。产品进入泰国前,应核实适用标准、进口要求、安装规范及售后责任。项目落地还需确认场地条件、电力容量和运营方的技术要求。
六、泰国新能源电动车及充电桩基础设施与配套
截至2024年12月,EVAT统计的泰国公共充电网络共有3,429个站点和11,467个充电接口。运营商中,EV Station PluZ有989个站点,EA Anywhere有538个,PEA VOLTA有434个,EGAT相关充电网络也在市场中提供服务。
充电网络主要布局在曼谷及周边城市、主要交通线路、加油站和商业停车场。公共充电设施增加,并不意味着所有地区的覆盖水平一致。 城市中心、高速公路沿线和府域地区的车辆密度、停车条件与充电需求存在差异。

充电设施可分为交流充电和直流快充。交流充电更适合长时间停车的住宅、办公和商业场所;直流快充则常用于高速公路服务区、公共停车场及需要较快补能的车辆。具体项目需要根据车辆类型、预计使用量和停留时间确定设备配置。
充电站建设还涉及变压器容量、配电柜、线缆、保护装置、通信网络和计费系统。若站点需要增加用电容量,项目建设时间和投入也会受到电网接入条件影响。动力电池、电池管理系统、电驱设备、热管理部件和维修检测设备,则构成泰国新能源汽车制造及售后服务所需的配套产业。
七、泰国新能源电动车及充电桩痛点与机会
泰国新能源汽车市场面临的现实问题,首先来自车辆价格与消费能力之间的关系。纯电动车市场竞争会影响新车定价和二手车估值,贷款条件、售后维修成本及电池质保也会影响消费者的购买决定。
第二个问题是本地生产与进口销售之间的衔接。EV3及EV3.5参与企业需要按规定完成生产补偿,企业必须协调工厂产能、零部件采购、库存和出口安排。对零部件供应商而言,进入当地供应链还需要满足整车企业的质量体系、交货和技术要求。
第三个问题是充电服务的地域分布和运营效率。公共充电站需要承担场地租金、设备投入、电力接入、维护和平台运营等费用。站点建设数量、充电接口数量和设备实际使用率是不同指标,不能仅凭新增站点数量判断项目的运营表现。
产业链中,电池模组、电池管理系统、电驱零部件、车载充电机、热管理系统、充电设备及检测工具均属于具体的产品环节。电动摩托车、物流车队和公共交通的使用要求不同,相关设备和服务需要根据车辆类型及运营条件确定。
八、泰国新能源电动车及充电桩投融资环境与资本动向
泰国投资促进委员会(BOI)通过投资促进政策支持新能源汽车整车、电池、关键零部件和充电基础设施项目。2025年6月底,BOI公布的新能源汽车产业链获批投资规模约为1,377亿泰铢,涉及整车制造、电池、零部件和充电设施等环节。获批投资不等于资金已经全部投入,也不能直接视为项目已建成产能。
整车企业的投资重点包括本地工厂、生产线和供应链建设。电池项目涉及电芯、模组及电池包等环节;关键零部件项目则包括电机、电池管理系统和电力控制设备。项目是否享有投资优惠,需要根据BOI审批结果、投资类别和具体条件确认。
充电基础设施投资来自能源企业、充电网络运营商、地产项目及相关设备企业。项目成本包括充电设备、场地、电力接入、安装施工和后期维护。投资方需要结合当地车辆数量、站点位置、预计充电需求及运营成本评估项目。
融资方面,泰国市场存在新能源汽车消费贷款、企业车队融资和设备项目融资等业务。具体融资条件取决于金融机构的审批要求、借款主体资质和项目现金流。研究机构对未来市场的预测应与政府实际登记数据分开使用。
九、泰国新能源电动车及充电桩合作模式与落地案例
1. 整车生产与零部件配套
比亚迪已在泰国罗勇府建成电动汽车工厂,泰国也吸引了长城汽车、上汽MG、广汽埃安等中国车企布局。中国企业可通过本地建厂、零部件供应、技术配套等方式进入泰国新能源汽车产业链。
2. 充电运营与能源企业合作
泰国EGAT运营EleX by EGAT充电网络,OR运营EV Station PluZ充电网络。相关企业通过与能源公司、汽车厂商及场地运营方合作,扩大充电网络覆盖范围。
3. 充电桩与商业场景结合
泰国充电设施逐步进入加油站、购物中心、酒店和办公场所。中国充电桩企业可与当地运营商、商业地产及工程公司合作,提供充电设备、安装调试和后期维护服务。
4. 充电平台与技术服务合作
泰国多家充电运营商推进站点信息共享和平台互联。充电管理软件、支付系统、远程监控和能源管理等相关企业,可以寻找当地运营商及电力企业作为合作对象。
5. 本地经销与售后服务
对于暂不考虑在泰国投资建厂的企业,可通过当地经销商或工程服务商开展业务,负责设备销售、项目交付、备件供应和售后维护。实际合作需确认当地认证、电气标准及相关准入要求。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 62
 0