2027年韩国首尔电池储能展览会InterBattery 2027
展会圈,你的参展指南!
2027年韩国首尔电池储能展览会
The 16th InterBattery 2027
展会时间:2027年03月10-12日
展会地点:韩国·首尔
举办周期:一年一届·第16届
主办单位:韩国电池产业协会 COEX
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
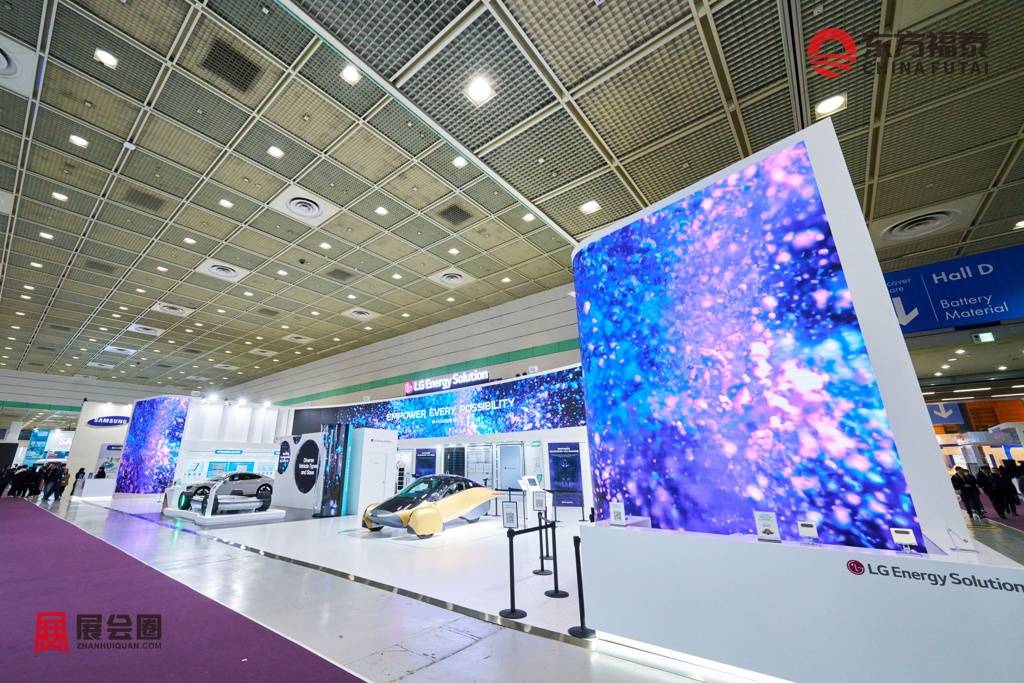
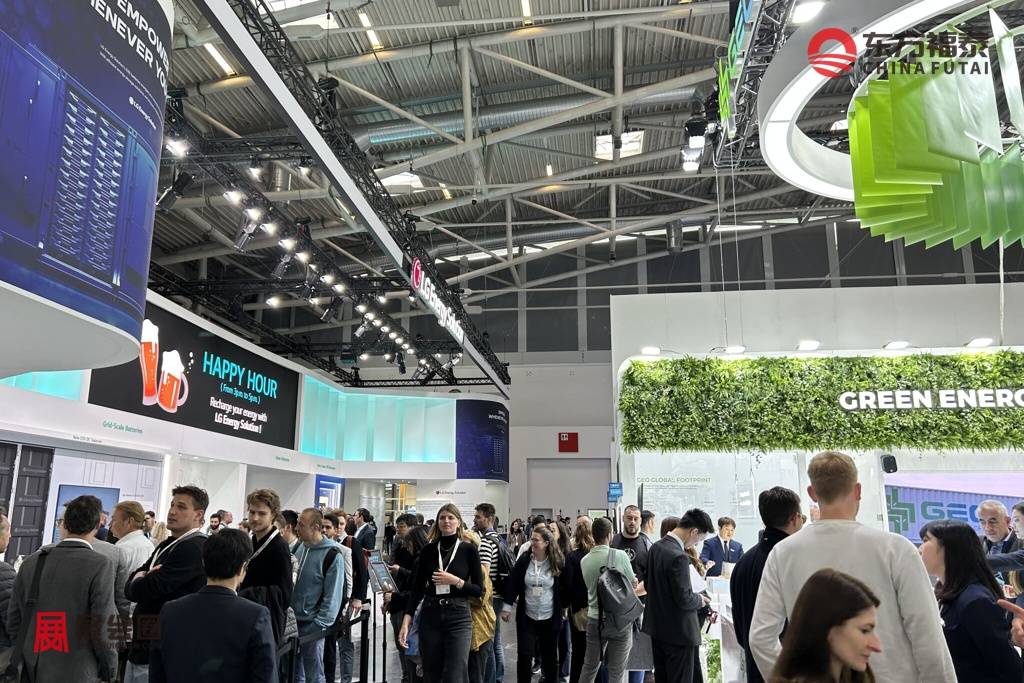
2027年韩国首尔电池储能展览会InterBattery 2027将于2027年03月10-12日举行,是覆盖电池全产业链的专业展会,展出内容从电池矿产、材料、电芯、模组到生产设备、检测认证、储能系统与回收再利用。对于计划推动电池材料企业开拓韩国市场的厂商,2027年韩国首尔电池储能展览会InterBattery 2027是一个能同时接触电池厂、材料商与设备商的现场;不少企业也关心韩国电池展有多少中国展商。正在准备首尔电池展参展报名的企业,可通过本文了解展会详情。
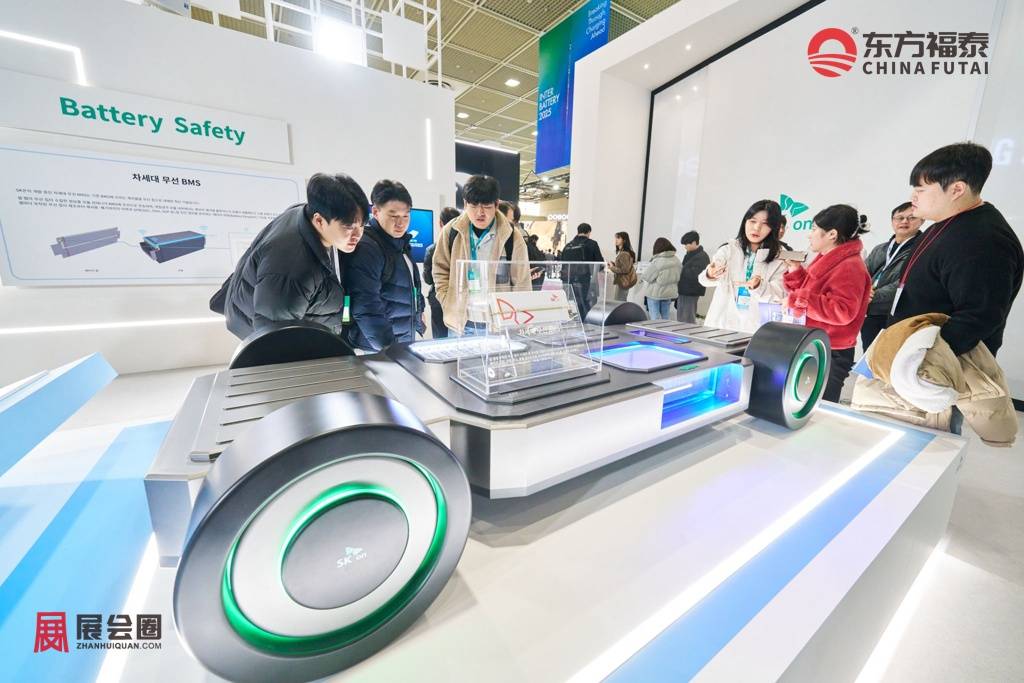
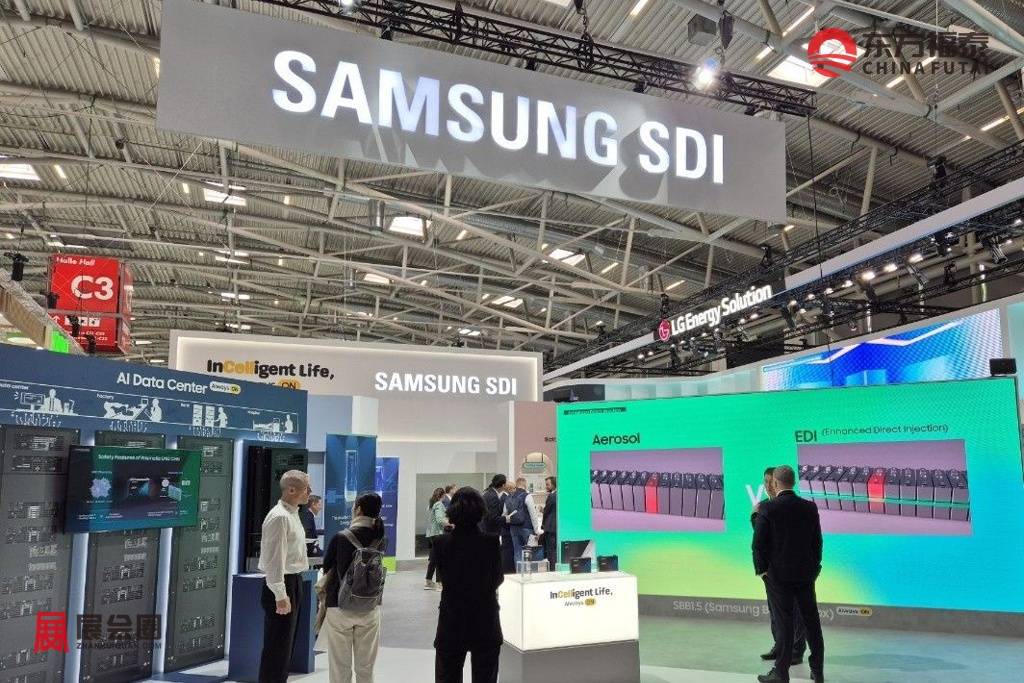
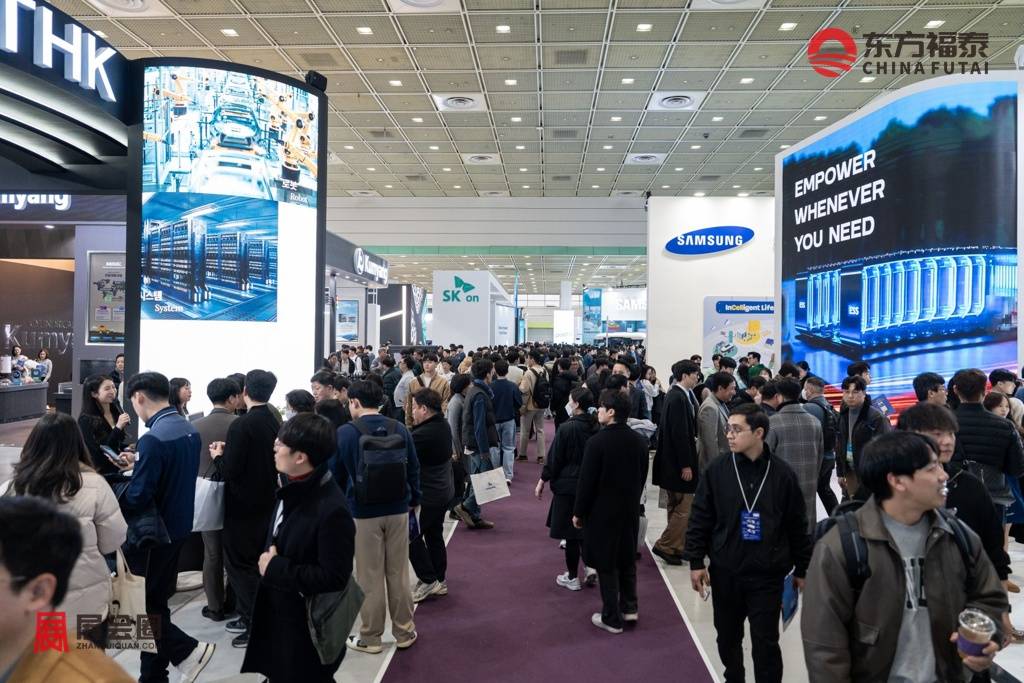
往届展会汇聚来自14个国家和地区的667家企业,搭建2382个展位,吸引约77000名观众到场,展商数量与展位数量均创历届新高。2027年韩国首尔电池储能展览会InterBattery 2027延续"超越电池"(Beyond Battery)的主题,展示的已不只是电动车电池,还包括用于储能、人工智能数据中心、机器人与无人机的新型电池技术。
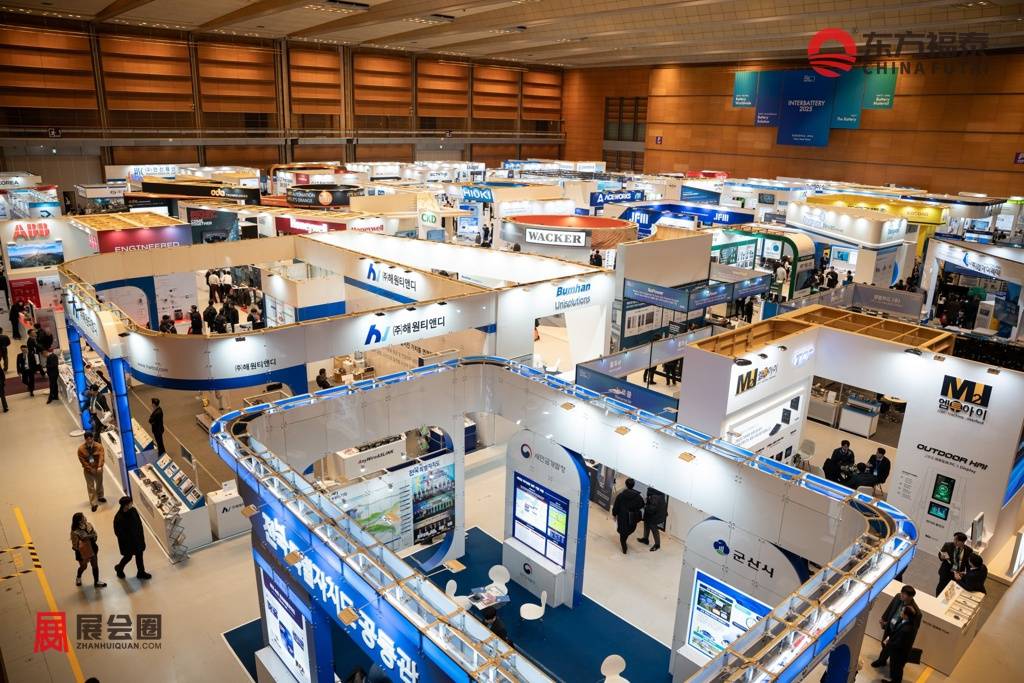
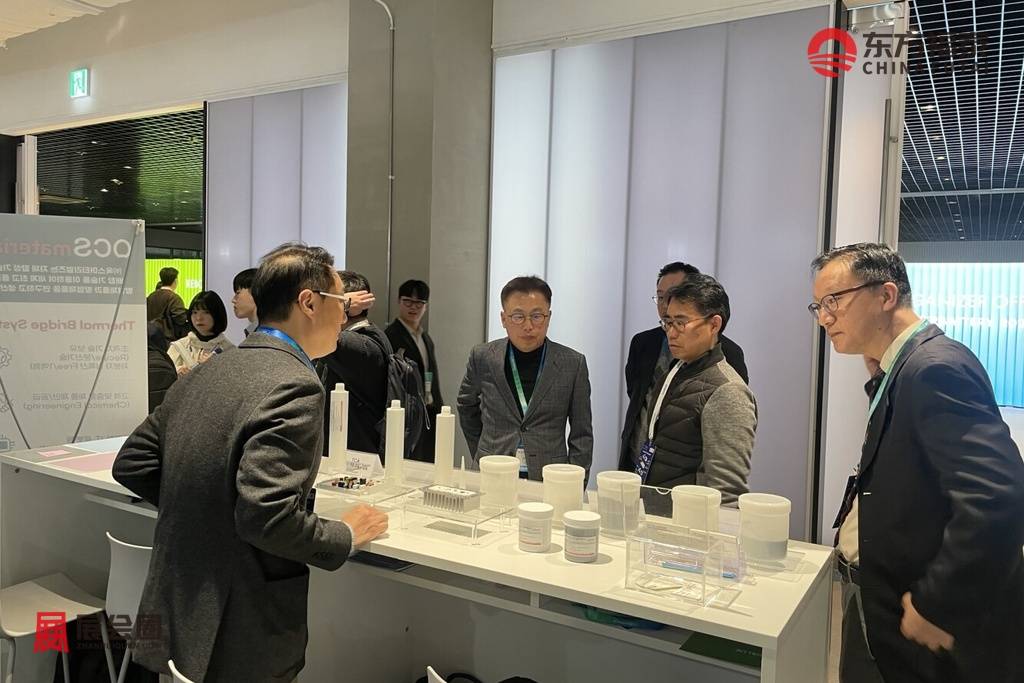
2027年韩国首尔电池储能展览会InterBattery 2027按产业链环节划分展区。全球电池企业与各国展团集中在一个展馆,电芯与电池系统企业集中在另一个展馆,电池材料与自动化设备则单独成区。观众可以沿着"材料—设备—电芯—应用"的路线依次参观,对推动电池材料企业开拓韩国市场的厂商来说,这种布局方便找到上下游对口的部门。
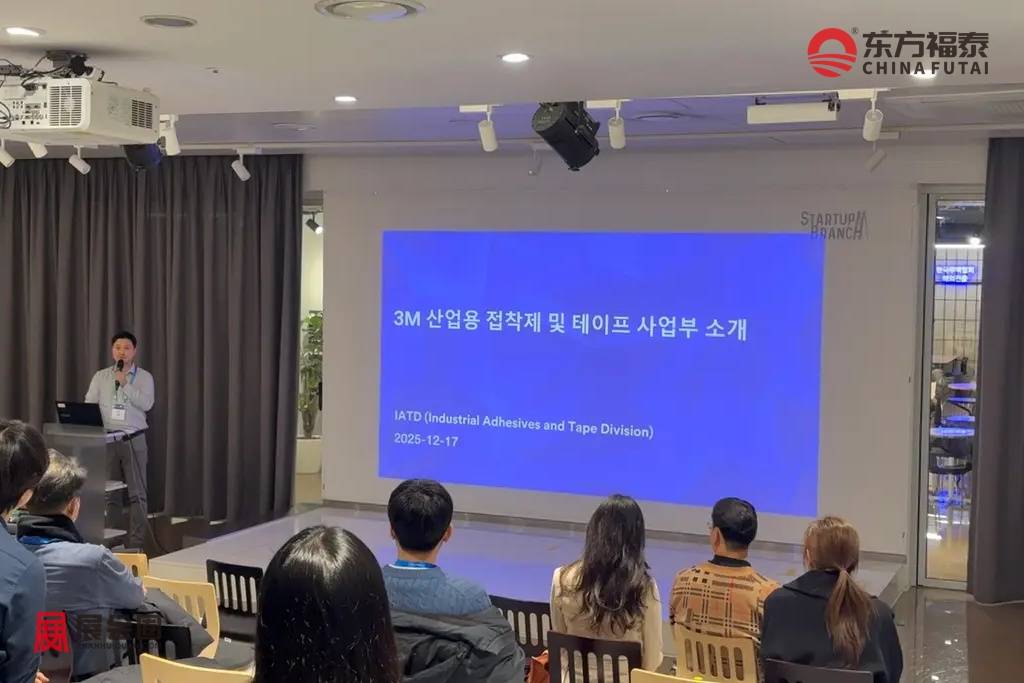
电池大会是2027年韩国首尔电池储能展览会InterBattery 2027的内容核心。往届会议设有4个专题方向、40余场分论坛,约1100名行业人士到场,议题贯穿电池矿产、材料、电芯、应用、回收与再利用全链条。全固态电池、钠离子电池、硅负极材料、干法电极工艺和电池防火安全技术,都是近年讨论最集中的方向。
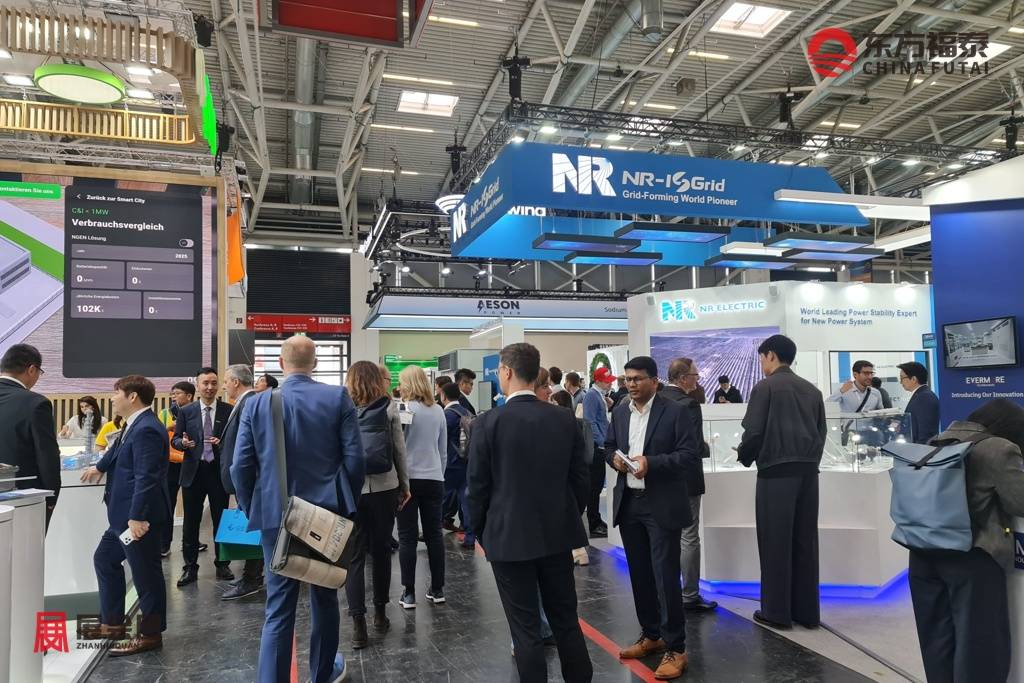
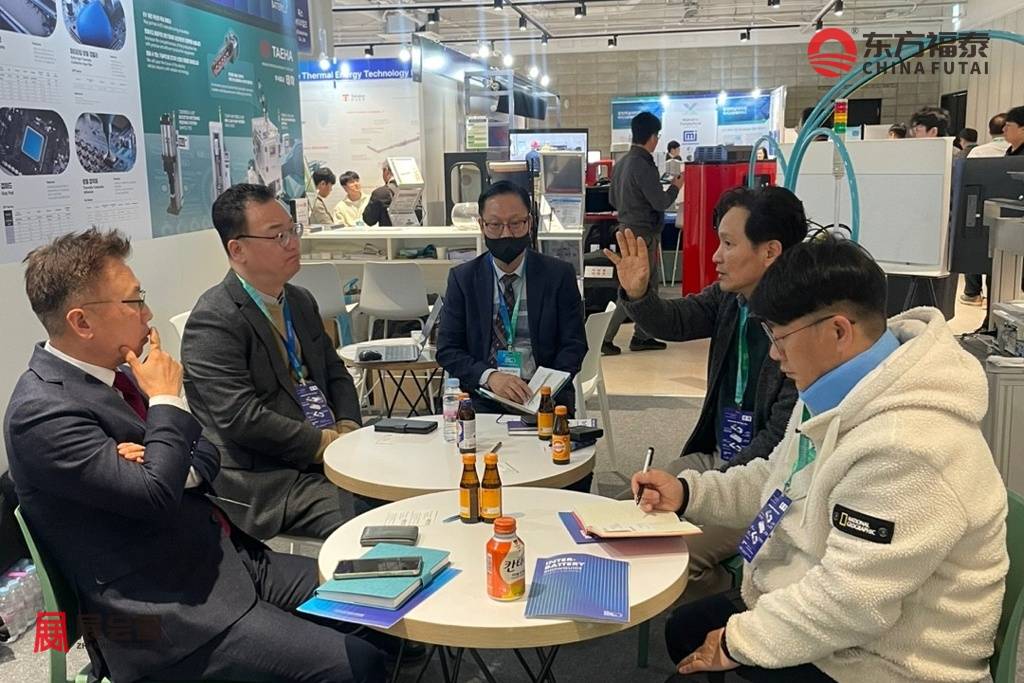
商务对接是2027年韩国首尔电池储能展览会InterBattery 2027的另一条主线。展会期间设有海外买家一对一洽谈,参展企业可以与来自多个国家的采购方面对面交流;交流晚宴为展商、买家和行业嘉宾提供了更轻松的沟通场合。展会还会举办面向海外市场的专题论坛,分享相关市场的趋势与政策信息。
2027年韩国首尔电池储能展览会InterBattery 2027的开幕式向来规格较高,政府部门负责人、行业协会代表、龙头企业高管和主流媒体悉数到场。开幕式后的贵宾巡馆,往往会在几家重点展商的展位前停留,这也成为不少企业提升曝光的机会。
对推动电池材料企业开拓韩国市场、关心韩国电池展有多少中国展商、正在准备首尔电池展参展报名的企业,2027年韩国首尔电池储能展览会InterBattery 2027提供了一个在三天内接触全球电池产业链各个环节的集中现场,从新技术发布到海外买家洽谈都能在同一场馆内完成。
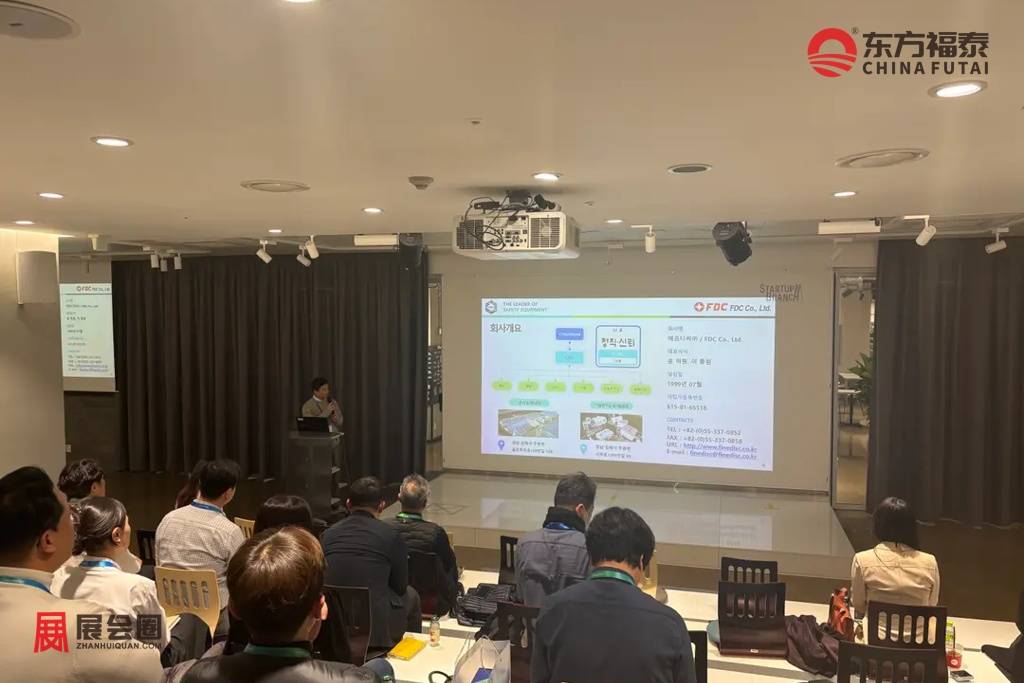
展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
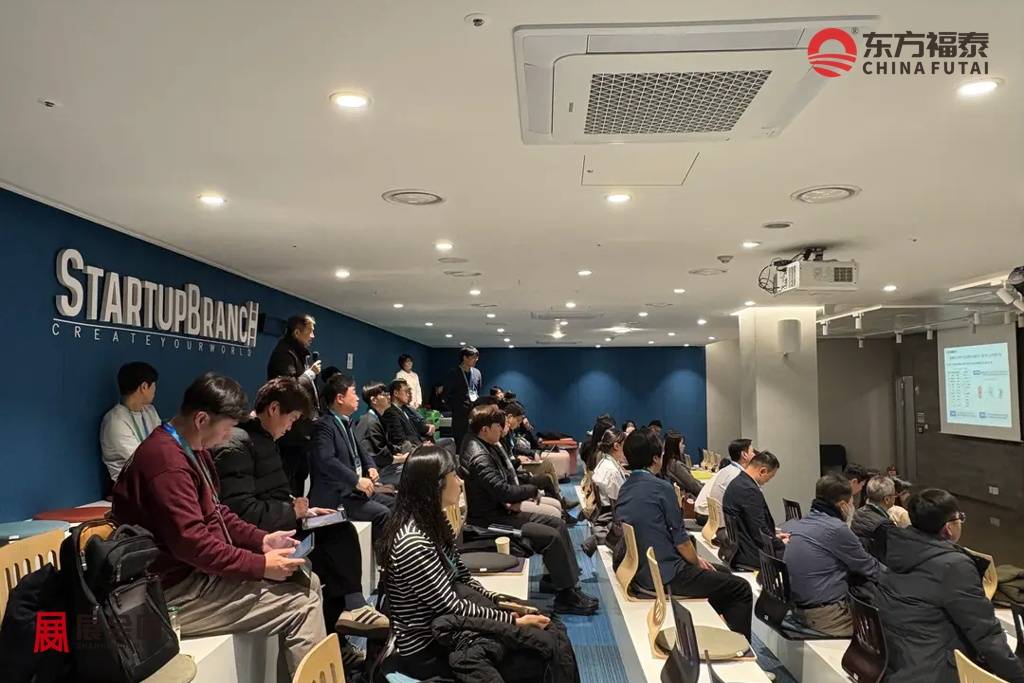
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
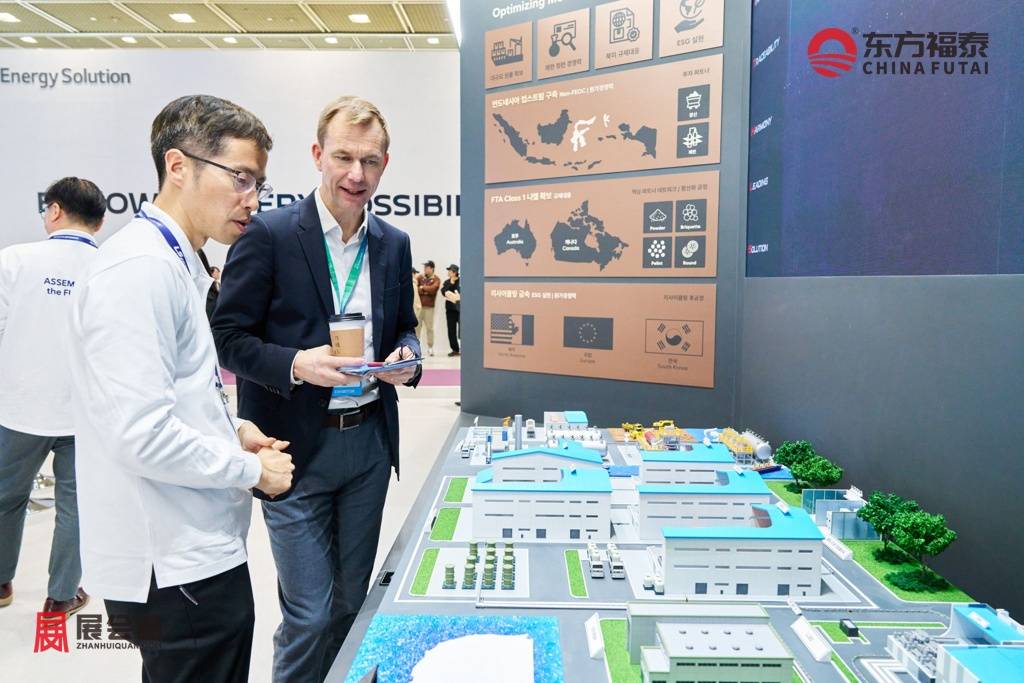
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
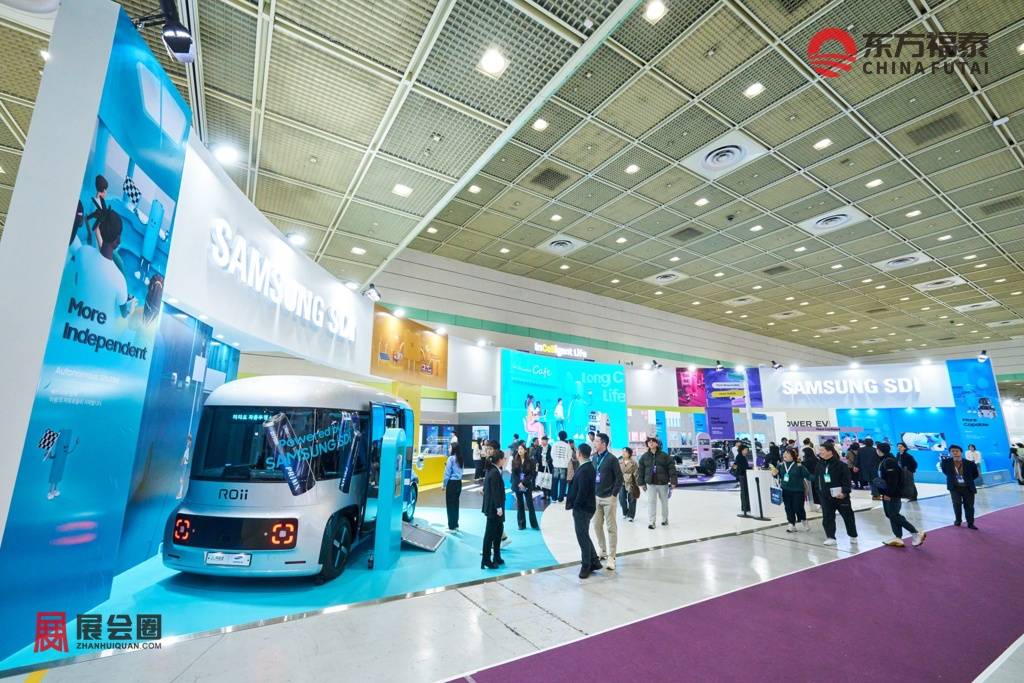
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场分析
一、 亚洲韩国电池储能市场分析
韩国是亚洲第二个成规模的锂电池产业强国,也是全球少数同时拥有电池制造、材料生产和整车消费三大环节的国家。LG新能源、三星SDI和SK On三家企业被称为"K电池三巨头",长期位居全球动力电池供应商前十。
全球份额的变化,是理解韩国电池市场最直接的线索。2020年第一季度,韩国三家企业合计占据全球动力电池装机量近一半;到2025年,三家合计份额已降至约15%。份额被中国企业持续蚕食,韩国电池产业正处在由盛转守的阶段。
韩国国内市场的规模相对有限。2025年,韩国新车销量约167万辆,其中纯电动车约15.6万辆,同比增长47%。2026年上半年,纯电动车注册量接近19.9万辆,同比增长约113%,包括纯电、混动和氢燃料在内的环保车辆首次占据新车注册量的一半以上。
储能是韩国电池企业寻找增量的新方向。2018年前后,韩国曾经历一轮工商业储能补贴热潮,随后因多起储能电站火灾,国内储能市场停滞了数年。2025年起,政府通过中央合同市场重新启动电网侧储能招标,国内储能需求再次活跃。
在亚洲产业链中,韩国扮演的是"技术与制造中枢"的角色。上游的镍、钴、锂等原材料依赖印度尼西亚、澳大利亚、智利等国,前驱体和石墨负极材料长期依赖中国;下游的电池产品大量出口欧美市场。韩国的优势在于高镍三元电池技术、规模化制造经验和与欧美车企的长期合作关系,短板在于原材料对外依存度高,以及磷酸铁锂电池起步晚、成本竞争力不足。
二、 亚洲韩国电池储能产业细分
动力电池是韩国电池产业的主体。从车型结构看,韩国国内消费者对混动车的接受度很高,现代和起亚的混动车型在国内持续热销;纯电动车在2025年后重新进入快速增长期;插电混动车型在韩国市场的选择有限,份额较小。混动车单车电池容量小,纯电动车才是动力电池需求的主要来源。
技术路线上,韩国企业长期主攻高镍三元电池(NCM、NCA),能量密度高,主要配套欧美中高端车型。磷酸铁锂电池(LFP)方面,韩国企业起步较晚,国内部分平价纯电车型采用了中国企业供应的磷酸铁锂电池。韩国电池企业正在加快磷酸铁锂产品的研发和本土量产。
储能电池是第二大细分领域。电网侧储能以集装箱式系统为主,电池和储能变流器分开配置,直流侧与交流侧的匹配设计直接影响系统效率。在中央合同市场招标中,三星SDI采用三元NCA电池参与竞标,LG新能源和SK On则主推磷酸铁锂方案,两条技术路线在国内储能市场直接竞争。
充电基础设施的格局独特。韩国超过一半的家庭居住在公寓,大量交流慢充桩安装在公寓小区的地下停车场,夜间慢充是最常见的补能方式;直流快充主要分布在高速公路服务区、商业设施和城市快充站。地下停车场的电池火灾风险,是韩国社会对电动车最关注的安全问题之一。
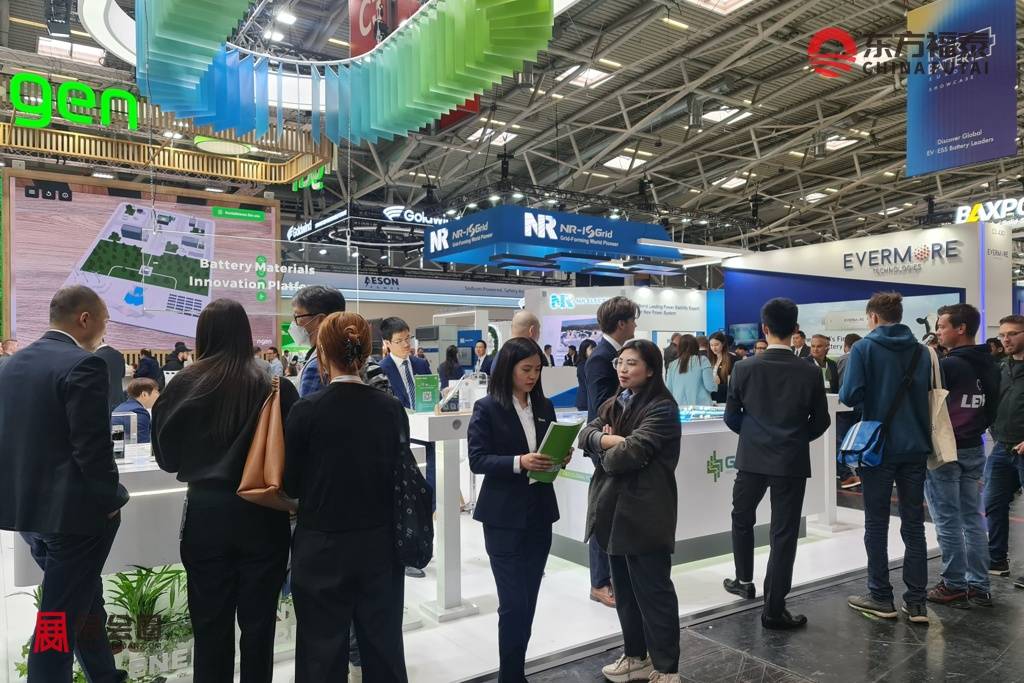
材料与设备是韩国电池产业链中实力较强的环节。浦项未来M、LG化学、EcoPro等企业生产正极材料和前驱体,SKIET生产隔膜;化成分容设备、检测设备和自动化产线设备也有多家韩国本土供应商。负极材料和部分电解液原料仍高度依赖进口。
电池回收是新兴细分领域。随着早期电动车进入报废期,退役电池的梯次利用和材料回收需求开始增长,SungEel HiTech等企业在韩国和海外布局了回收工厂。
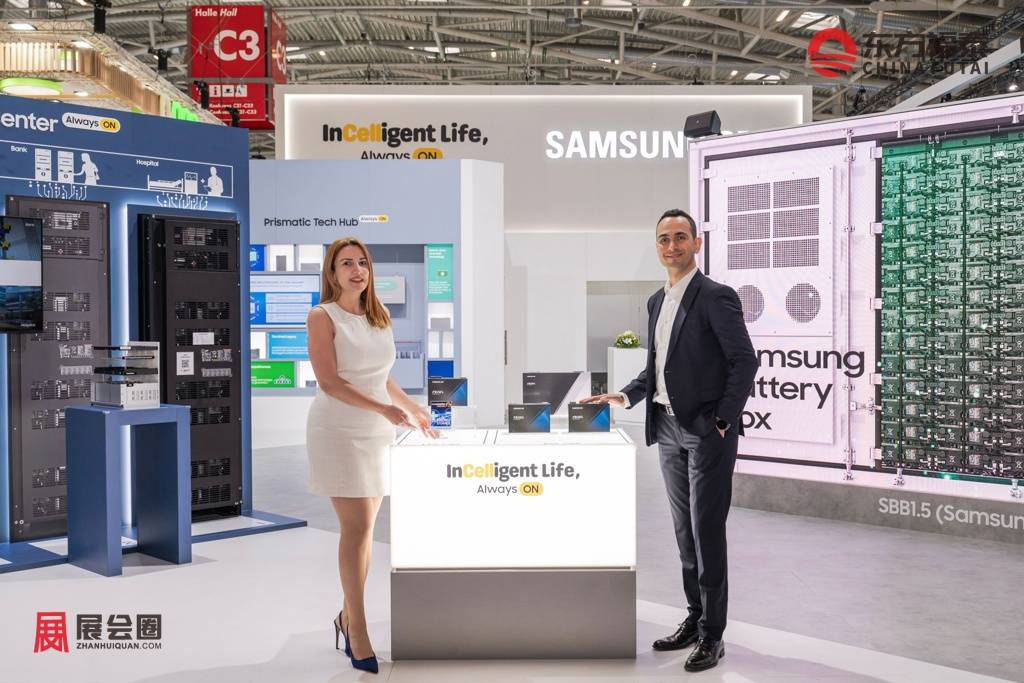
三、 亚洲韩国电池储能政府政策
《二次电池产业竞争力强化及国家支持特别法》是韩国电池产业的专门立法,为电池企业提供研发支持、基础设施建设、人才培养和供应链稳定方面的政策依据,并支持在特定区域建设电池产业集群。
《二次电池产业革新战略》于2023年发布,提出通过政策性金融支持电池企业投资,扩大国内电池材料和设备供应链,目标是到2030年把韩国建设成为全球电池技术中心。早在2021年,政府已发布《K电池发展战略》,提出到2030年成为全球二次电池领先国家。
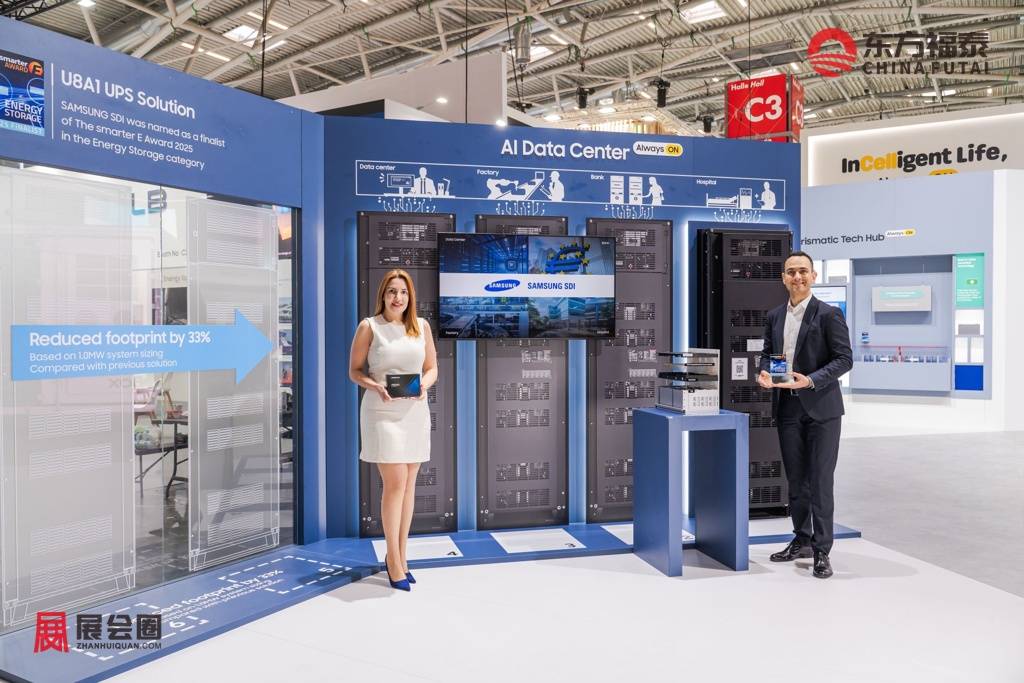
《税收特例限制法》把二次电池列为国家战略技术,电池企业在国内的设施投资可以享受较高比例的税收抵免,这是韩国电池企业扩大本土产能的重要激励。
《能源储存产业发展战略》于2023年发布,提出扩大电网侧储能市场、推动储能技术多元化,并强化储能电站的安全标准。
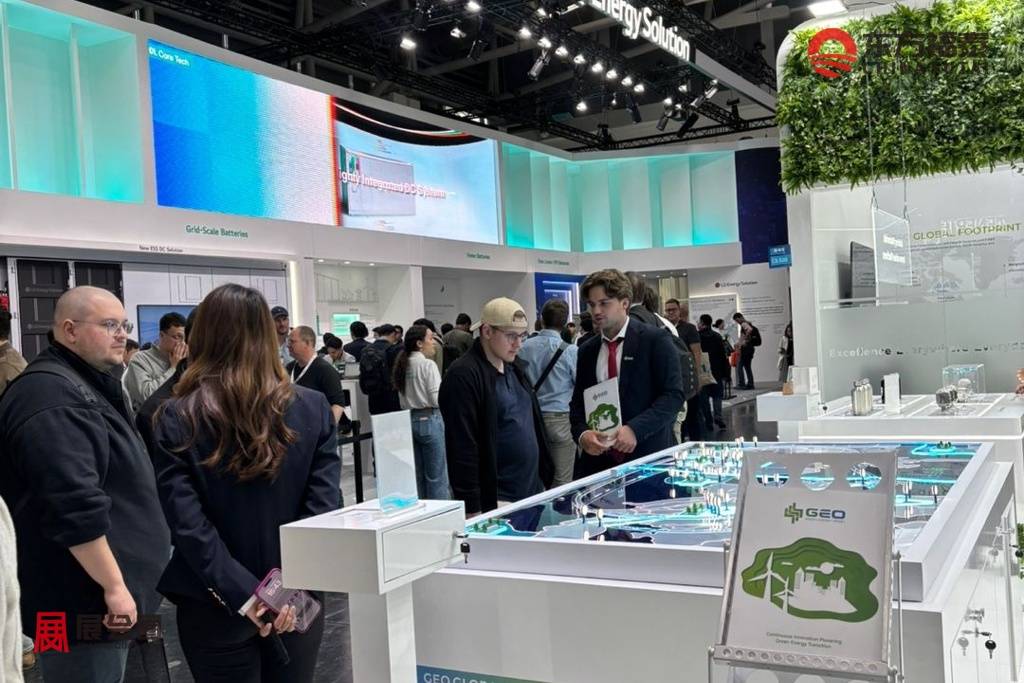
四、 亚洲韩国电池储能市场趋势
磷酸铁锂本土化是韩国电池企业最紧迫的转型方向。随着平价电动车和储能需求增长,磷酸铁锂电池的成本优势越来越明显。LG新能源计划在国内工厂建设磷酸铁锂产线,2027年起正式投产;SK On也在国内工厂验证磷酸铁锂电池的量产能力。
储能将成为韩国电池企业新的增长支柱。欧美电动车需求放缓后,韩国电池企业纷纷把部分动力电池产线转向储能电池,尤其是面向北美市场的储能项目。国内中央合同市场的招标规模逐轮扩大,也为韩国企业提供了验证产品的本土市场。
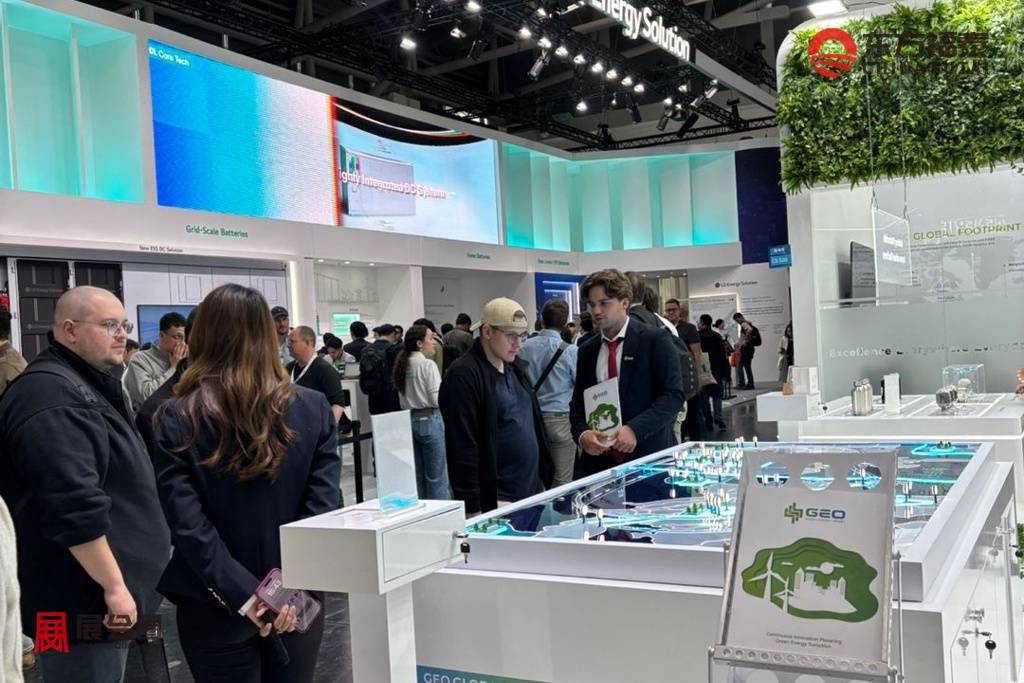
新一代电池技术的竞争日趋激烈。全固态电池、钠离子电池、硅负极材料和干法电极工艺是韩国企业重点投入的方向。三星SDI在全固态电池研发上投入较早,计划推进量产;韩国政府也通过国家研发项目支持下一代电池技术。
供应链多元化是长期趋势。为降低对单一国家原材料的依赖,韩国企业加快在印度尼西亚、澳大利亚、智利等资源国布局上游项目,同时扩大回收产能,从退役电池中回收镍、钴、锂。
电池应用场景持续拓宽。除电动车和储能外,人工智能数据中心的备用电源、机器人、无人机和电动船舶都在成为电池的新应用领域,韩国企业正在把技术积累延伸到这些场景。

五、 亚洲韩国电池储能产业概况
韩国电池产业起步于二十世纪九十年代。LG化学于1990年代开始研发锂离子电池,1999年实现量产;三星SDI从显示和电子器件业务转向电池领域;SK集团则在2000年代后期进入动力电池行业,后将电池业务独立为SK On。三家企业最初以消费电子电池起家,2010年后转向动力电池。
2010年代是韩国电池产业的黄金期。LG化学为通用汽车雪佛兰Volt等早期电动车供货,三星SDI与宝马建立长期合作,SK与现代起亚、福特、大众等车企签订大额订单。凭借先发优势,韩国电池企业一度在欧美市场占据主导地位。
2020年,LG化学将电池业务分拆为LG新能源,并于2022年上市,成为当年韩国规模最大的首次公开募股。三家企业随后在美国、欧洲和东南亚大规模建厂。在美国,韩国企业与通用、福特、现代、Stellantis、本田等车企合资建设了多座电池工厂。
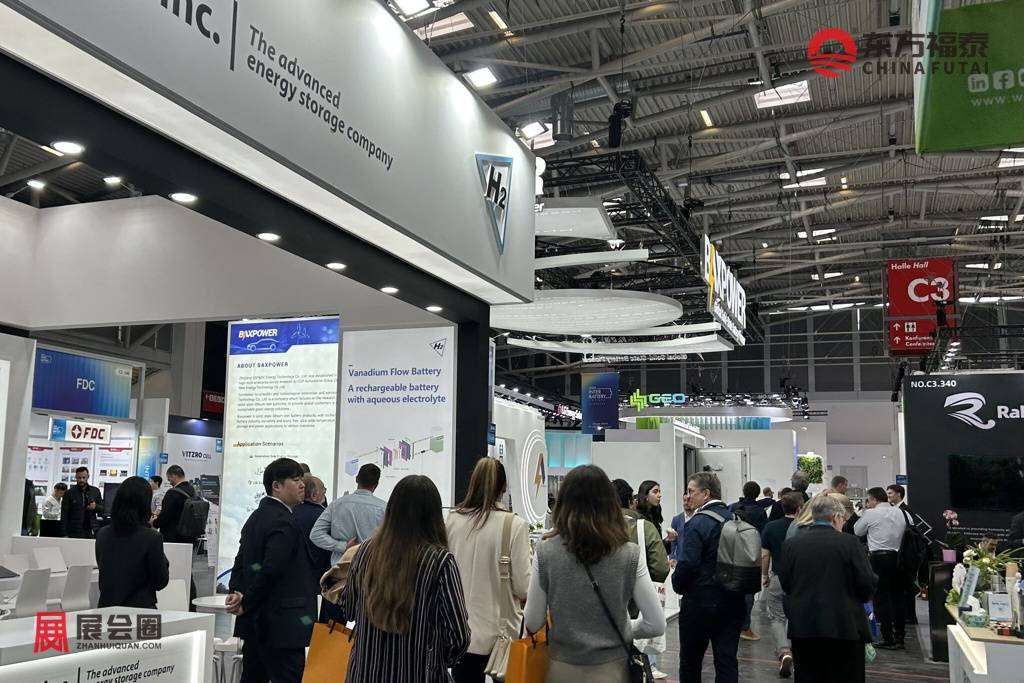
与亚洲其他国家的产业联动十分紧密。韩国企业在南京、常州、西安、天津等地设有电池工厂;在印尼,现代汽车与LG新能源合资建设了电芯工厂,为当地生产的电动车配套;在日本,韩国企业与松下等日本企业在北美和欧洲市场展开竞争。韩国企业也与中国材料企业合作,在韩国印尼等地合资建设前驱体和正极材料工厂。
韩国电池产业"以大企业为核心、中小企业配套"的模式具有一定的可复制性。三大电池厂带动了一批材料、设备和零部件企业走向海外,这些配套企业随电池厂在欧美和东南亚建厂,形成了"整零协同出海"的路径。
六、 亚洲韩国电池储能市场动态
2026年2月,储能中央合同市场第二轮招标结果公布,总规模约565兆瓦。与第一轮三星SDI一家独大不同,SK On凭借磷酸铁锂方案拿下约284兆瓦,成为最大中标方。
2026年9月前后,韩国电力交易所筹备第三轮储能中央合同市场招标,预计规模扩大到约1吉瓦。三大电池厂均表示将参与竞标,"国内产业贡献度"成为竞争焦点,推动LG新能源和SK On加快磷酸铁锂电池的本土生产。
韩国电动车市场在2026年迎来快速增长。上半年纯电动车注册量同比增长约113%,特斯拉、比亚迪和起亚的纯电车型销量领先,进口纯电车型的份额明显上升。
三星SDI在2025年第四季度实现创纪录的储能电池销售,并推出高功率无极耳圆柱电池,供应全球电动工具客户;同时与美国客户签署首份磷酸铁锂电芯供应协议。
七、 亚洲韩国电池储能品牌市场占有率
全球动力电池市场方面,2025年全球动力电池装机量约1187吉瓦时。宁德时代以39.2%的份额位居第一,比亚迪以16.4%排名第二,LG新能源以9.2%排名第三,中创新航以5.3%排名第四,国轩高科以4.5%排名第五,SK On和松下各以3.7%并列第六,亿纬锂能以2.6%排名第八,三星SDI和欣旺达各以2.4%并列第九。韩国三家企业合计约15.3%。
2025年,在中国以外的全球动力电池市场中,LG新能源份额约20.5%,排名第二;SK On约9.6%,排名第三;三星SDI约6.2%,排名第六;三家合计约36.3%,比上一年下降约7.4个百分点。
韩国国内储能中央合同市场方面,前两轮招标累计中标约1128兆瓦。三星SDI累计中标约629兆瓦,份额约55.8%;SK On约284兆瓦,份额约25.2%;LG新能源约215兆瓦,份额约19.1%。三家韩国企业合计占据全部份额。
韩国国内电动车电池配套方面,现代和起亚的纯电车型主要采用SK On和LG新能源的电池,部分平价车型采用中国企业供应的磷酸铁锂电池;特斯拉、比亚迪等进口品牌多使用中国企业的电池。综合估计,韩国国内纯电动车所用电池中,韩国三家企业的份额约在55%至65%之间,中国企业约在35%至45%之间。
正极材料方面,浦项未来M、LG化学、EcoPro BM和L&F是韩国主要的正极材料企业,合计占据韩国国内正极材料产能的大部分,估计在80%以上。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 62
 0