

 登录


 70
 0


2027年印度国际电池及电池回收技术展览会Battery India 2027
展会圈,你的参展指南!
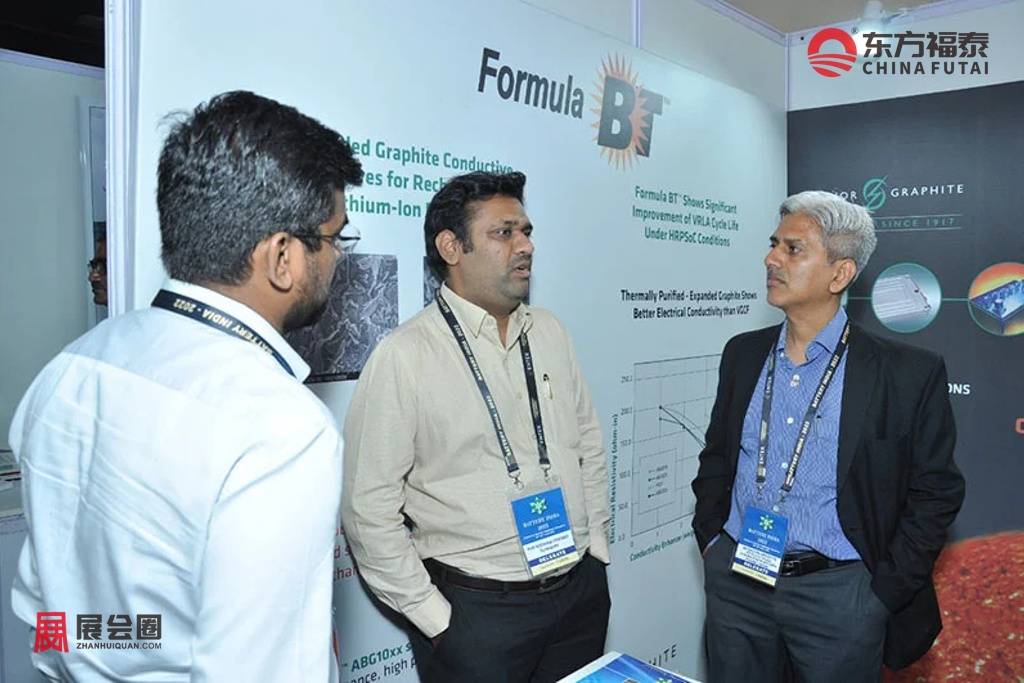
2027年印度国际电池及电池回收技术展览会
The Battery India 2027
展会时间:2027年07月07-08日
展会地点:印度·班加罗尔
举办周期:一年一届
主办单位:Battery and Recycling Foundation Internationalo
中国总代:东方福泰(北京)国际会展有限公司

展会介绍
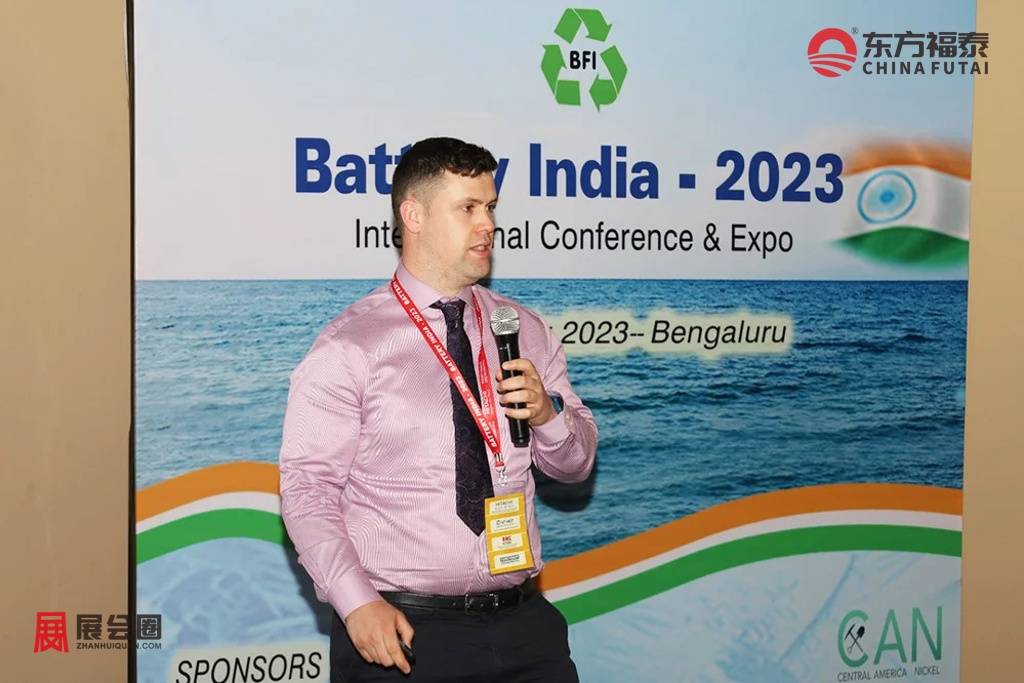
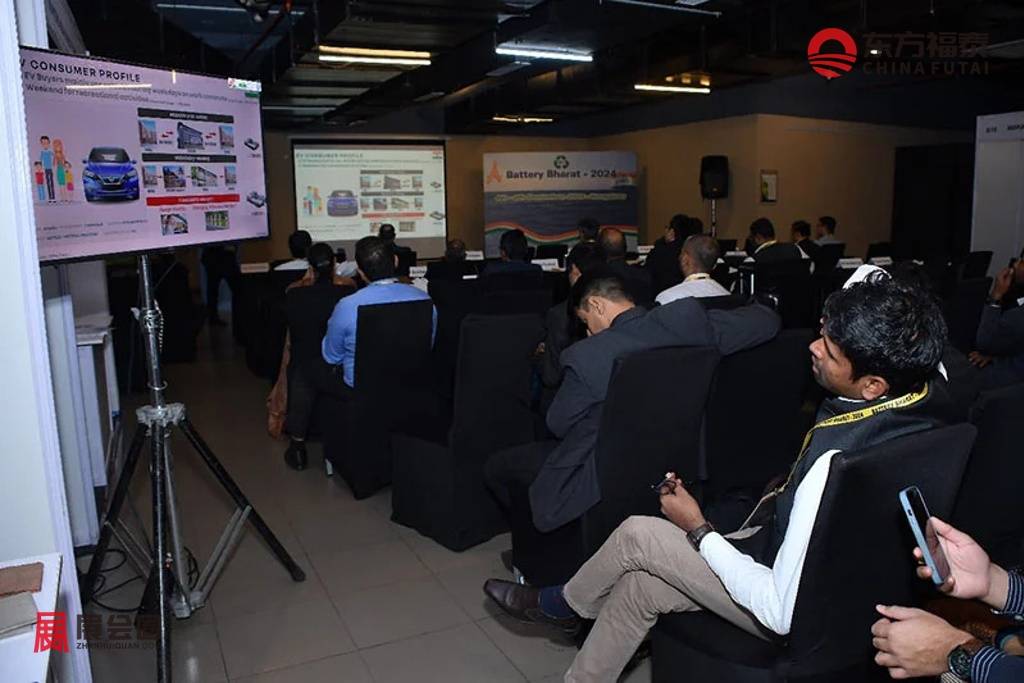
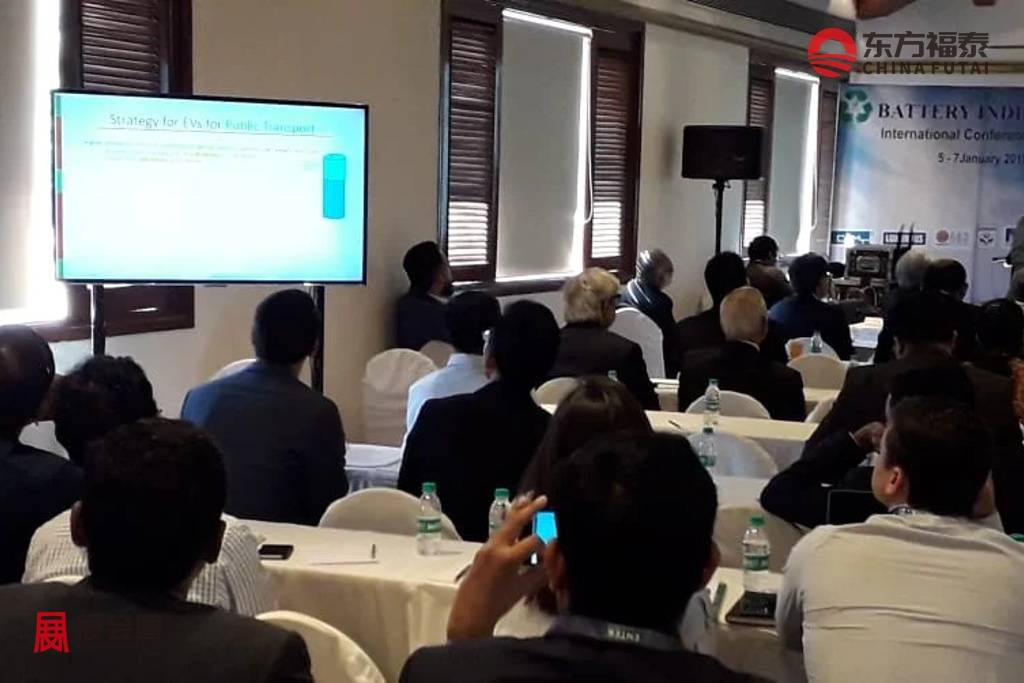
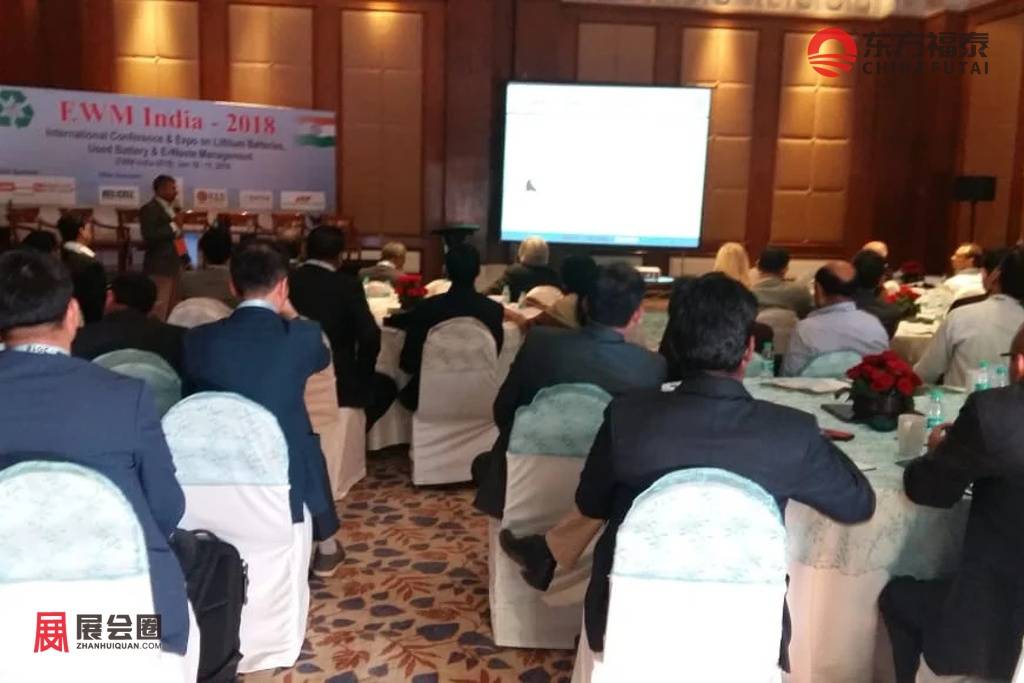
2027年印度国际电池及电池回收技术展览会Battery India 2027将于2027年07月07-08日举行,共两天。
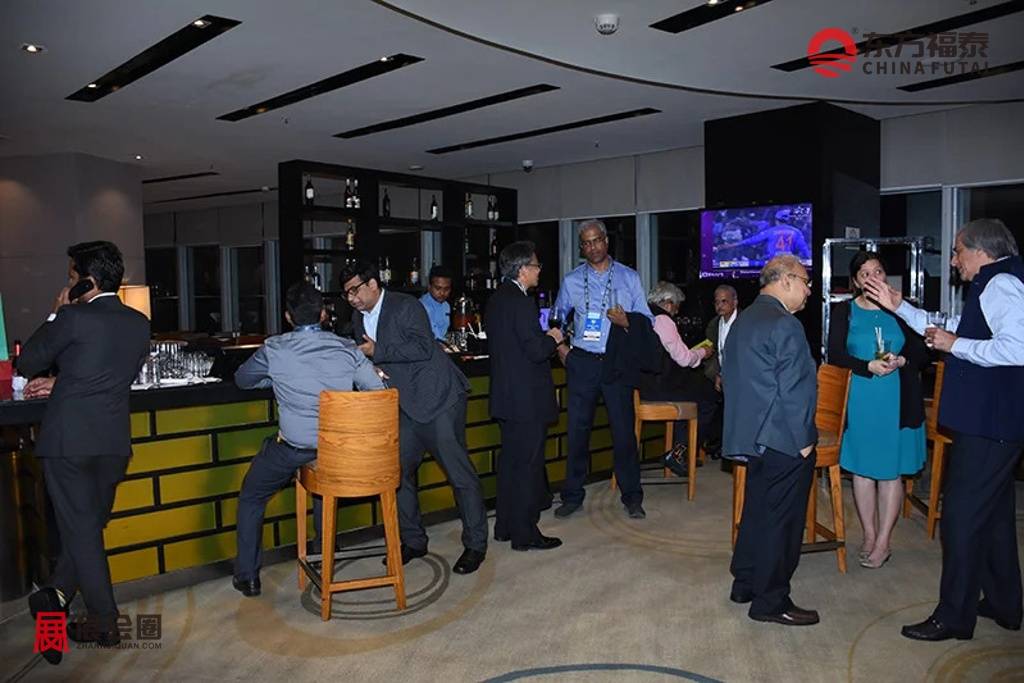
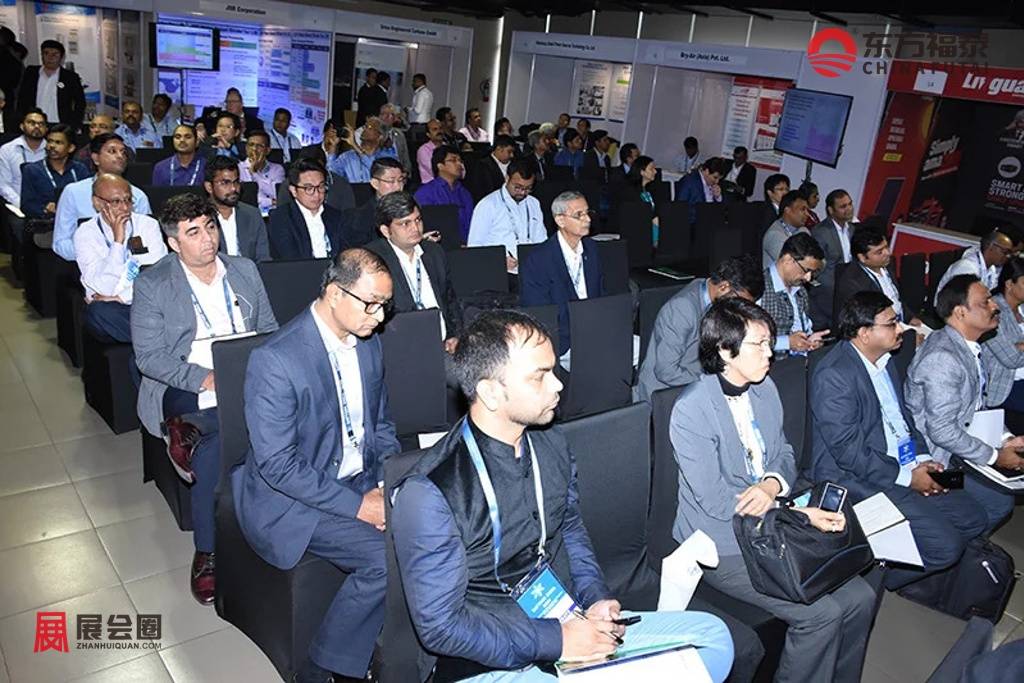
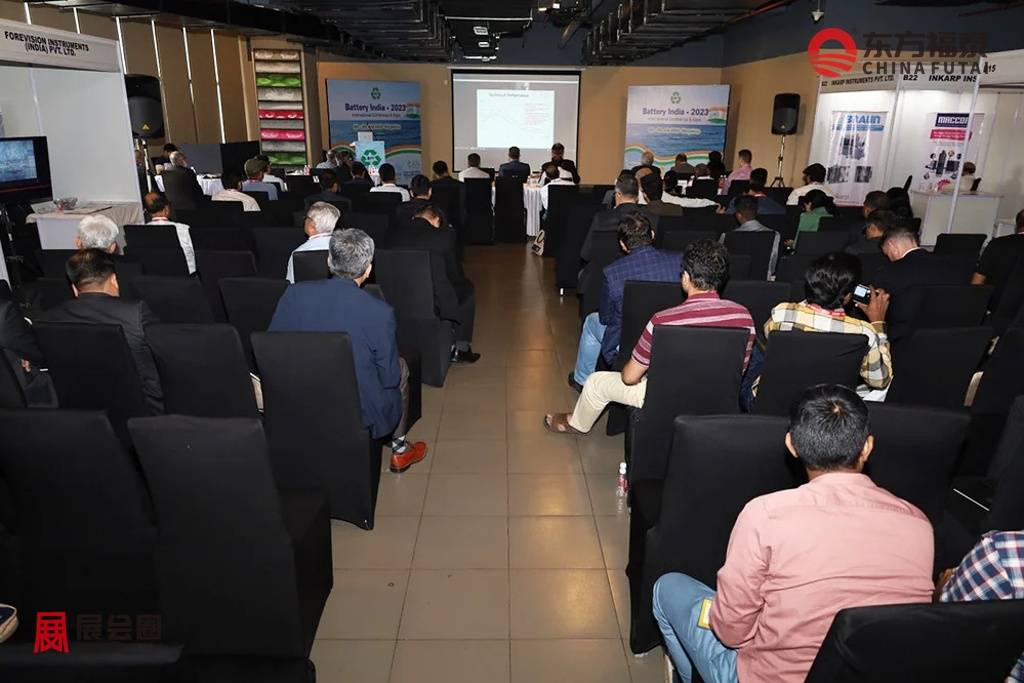
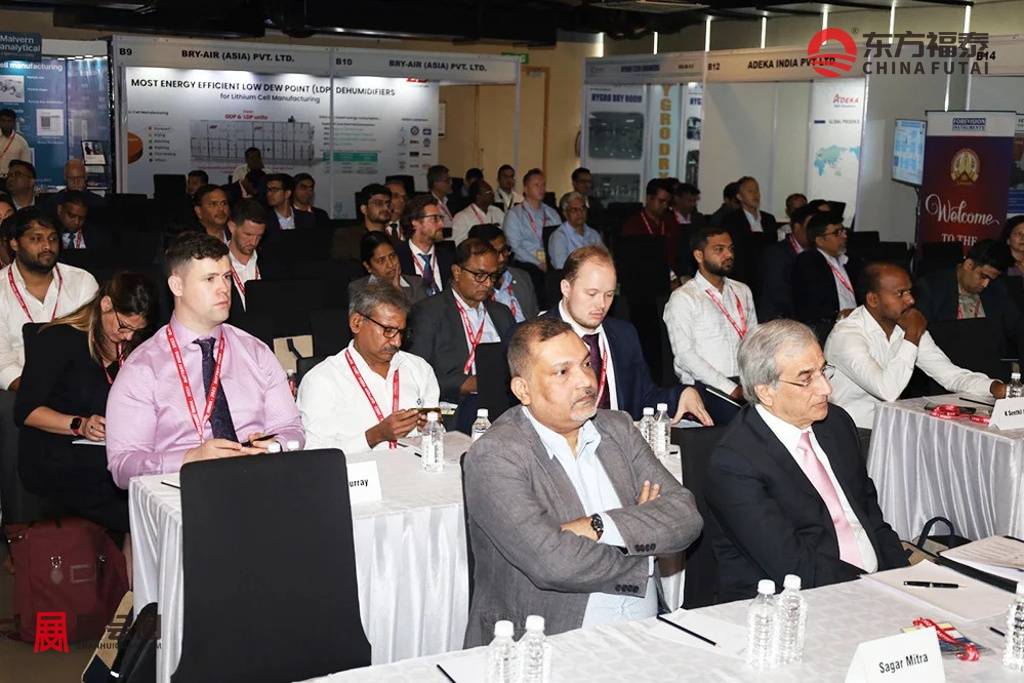
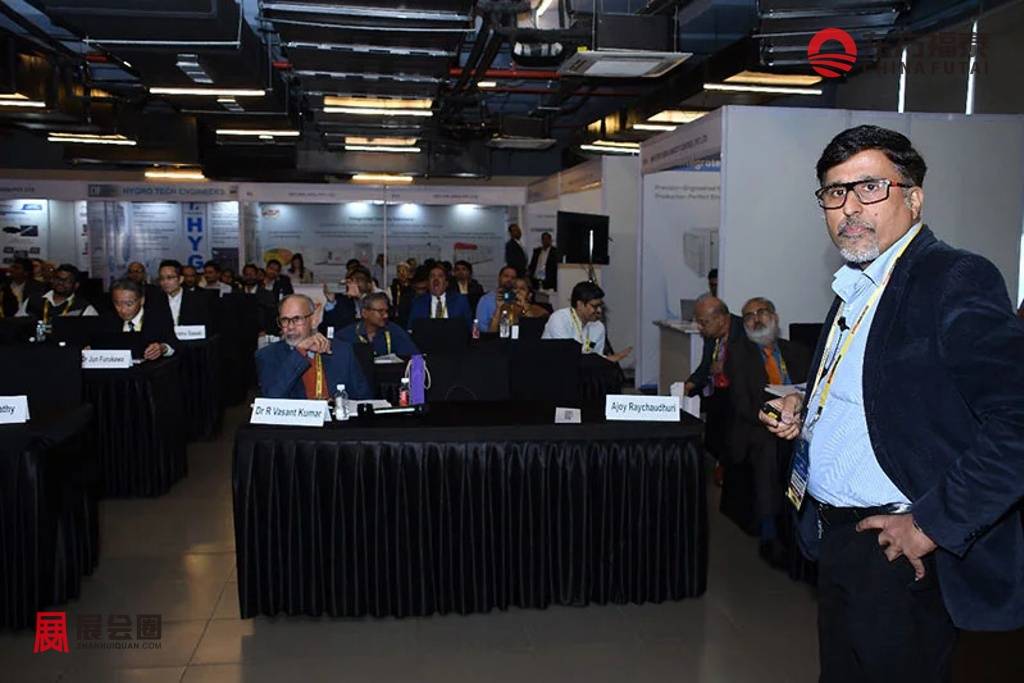
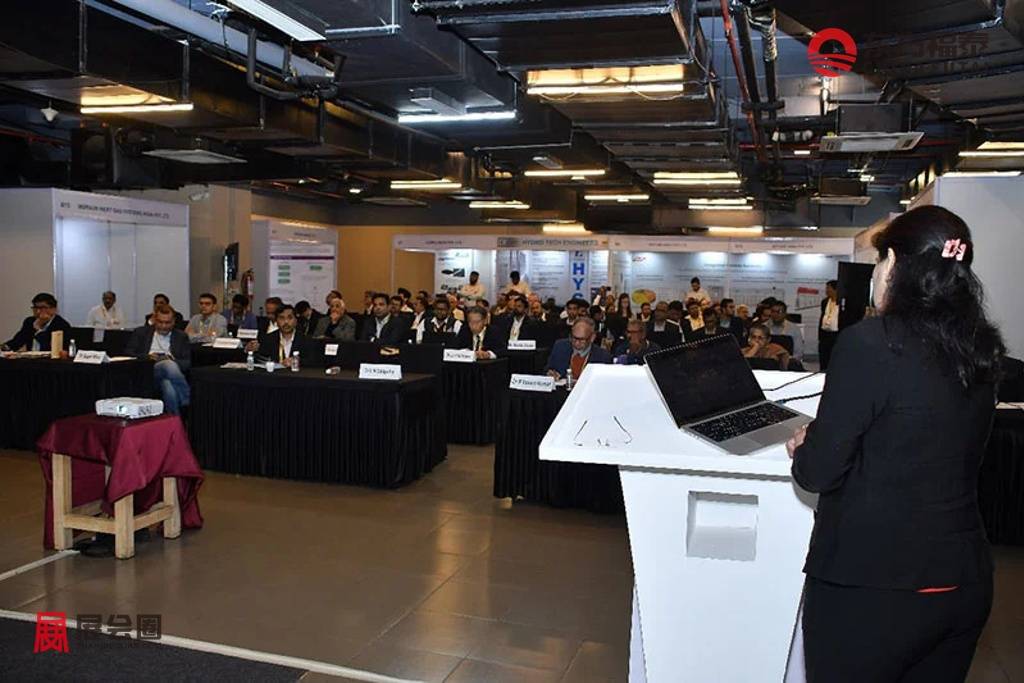
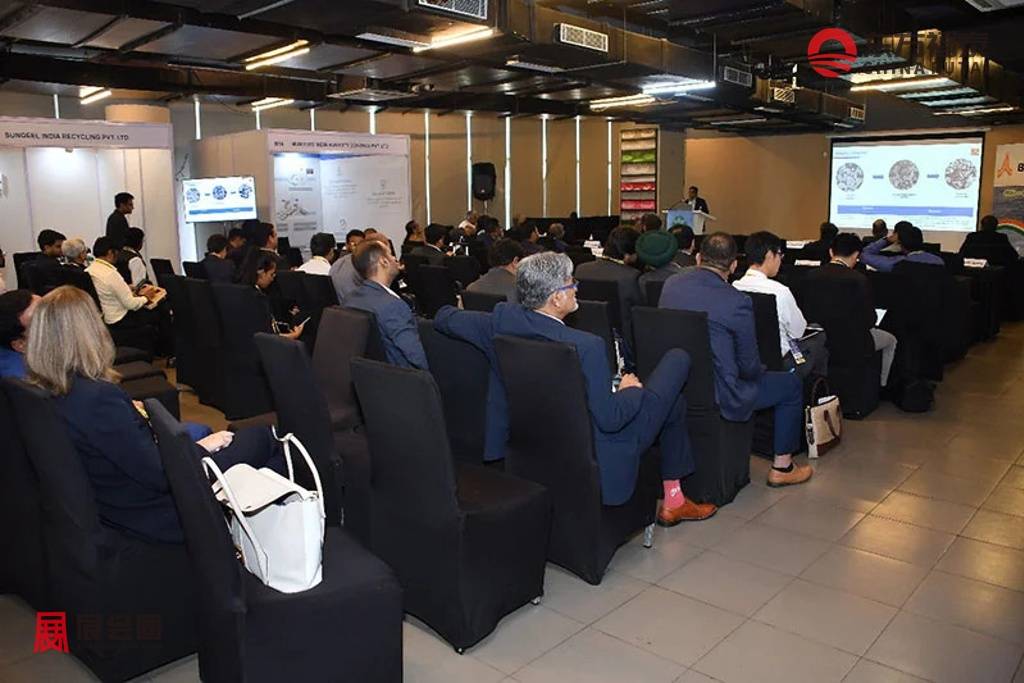
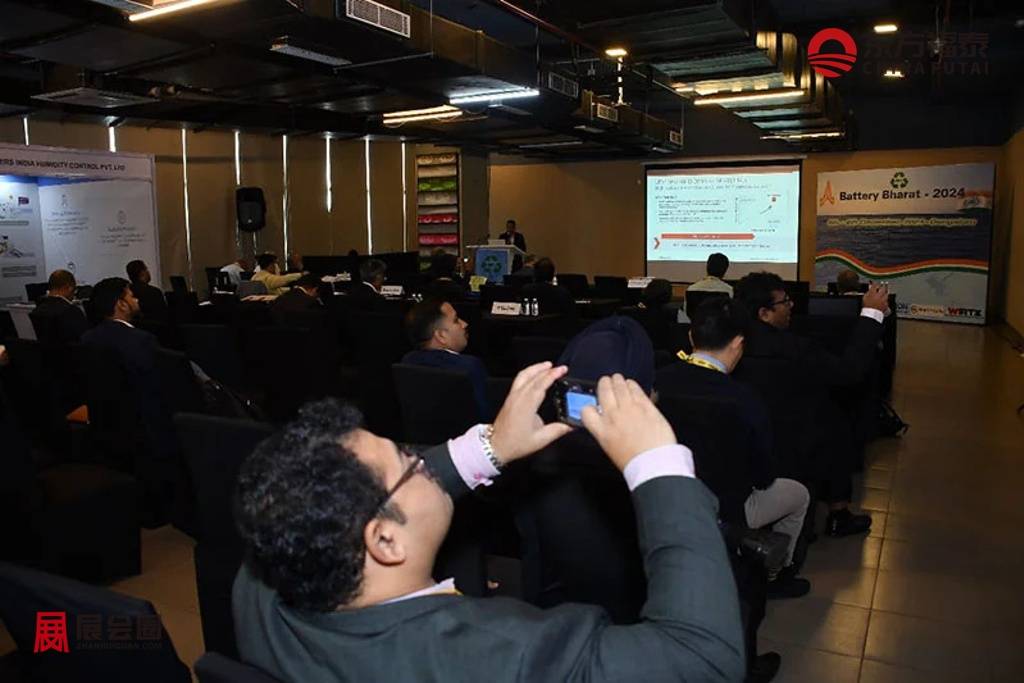
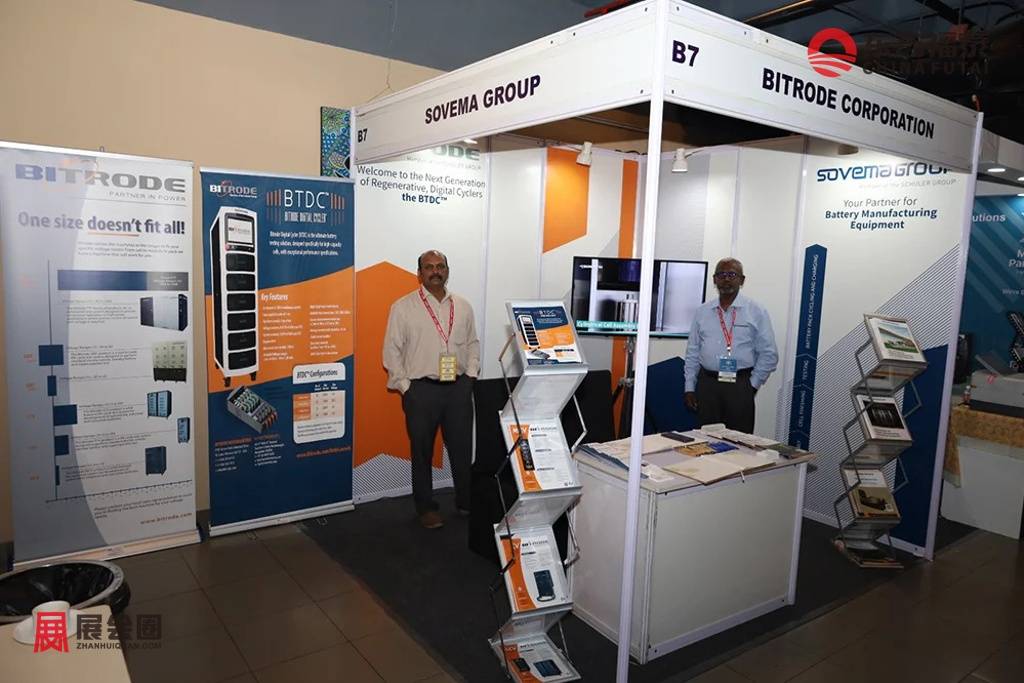
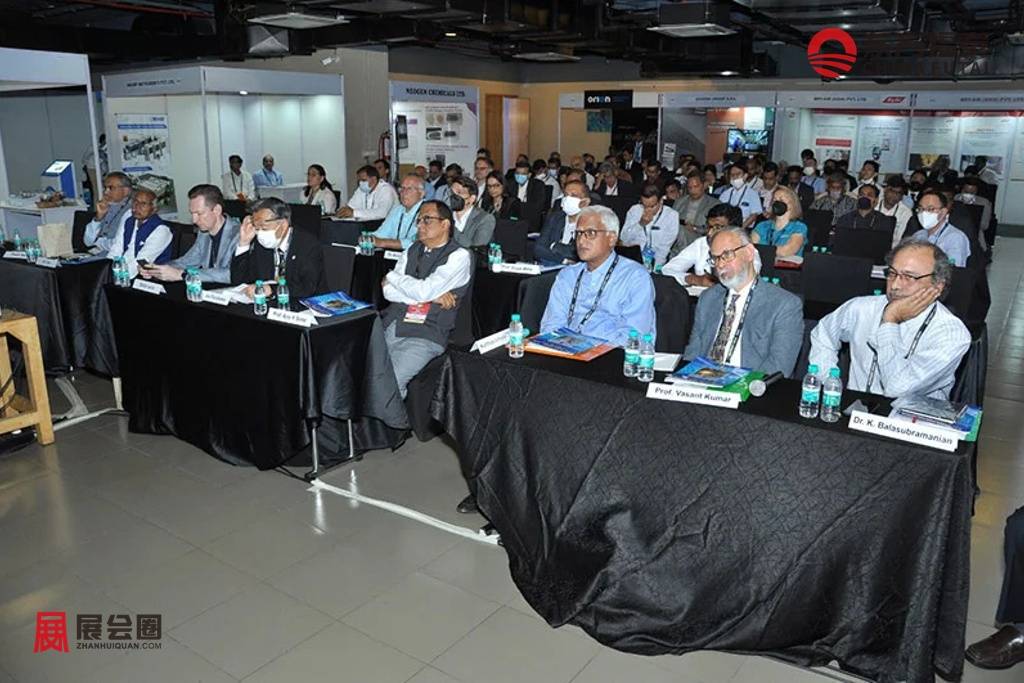
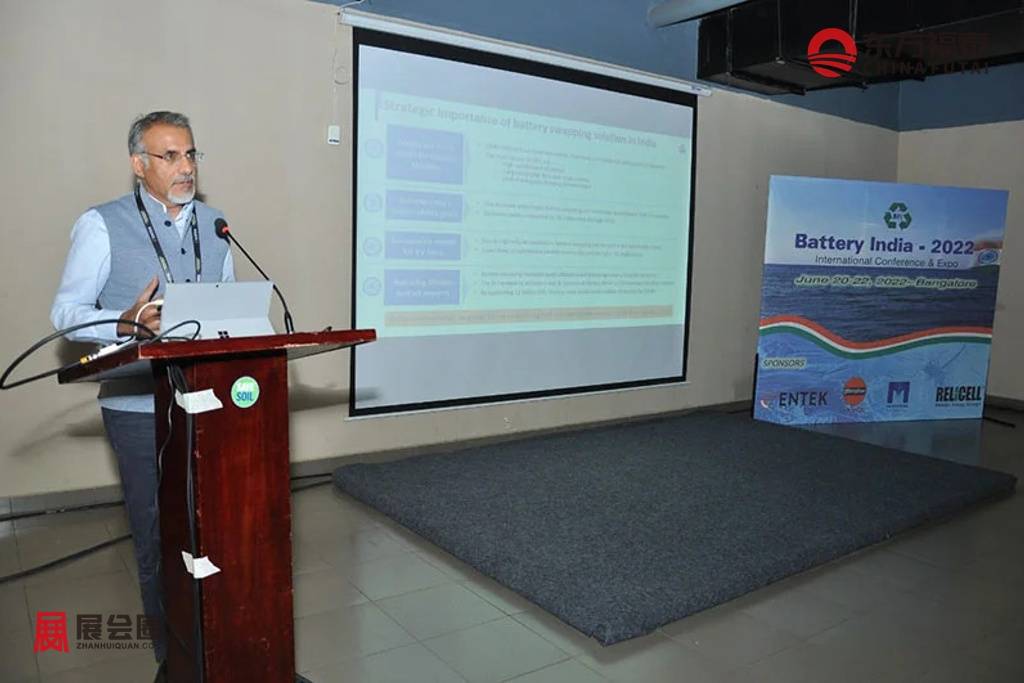
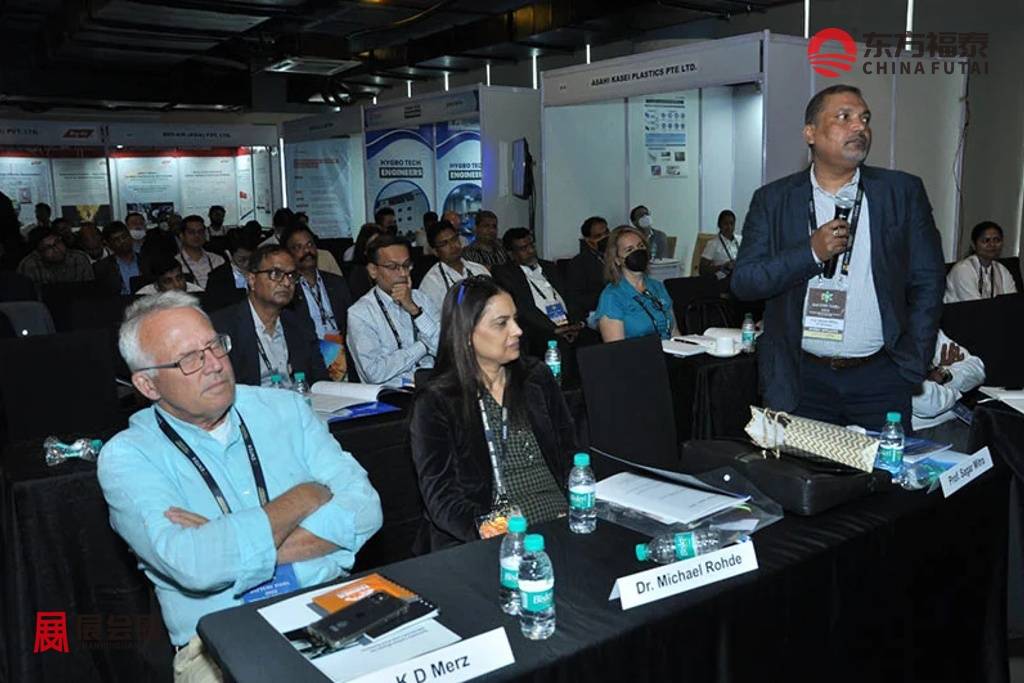
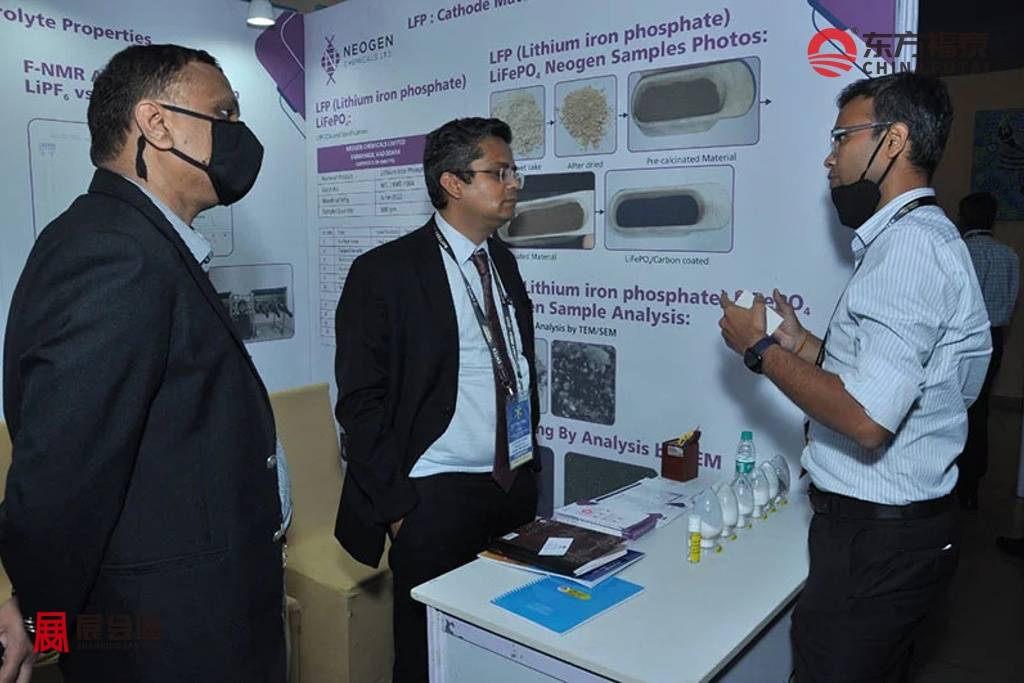
2027年印度国际电池及电池回收技术展览会Battery India 2027的展区与会议同时开放。展区内能看到电池制造商、电池制造设备、电池管理系统(BMS)、充电系统,以及废旧电池回收设备;会议则讨论电池技术进展、电动汽车、储能、特种用途电池,同时涉及废弃物管理和环境友好型的废电池回收技术。教程环节主题包括合金与材料、充电方案与基础设施,适合工程和技术人员带着具体问题来听。教程内容与展区里的设备和材料展示相呼应,听完技术讲解再回到展位当面确认细节,沟通会更具体。
参会者的构成决定了洽谈质量。2027年印度国际电池及电池回收技术展览会Battery India 2027邀请的对象包括电池制造商、设备与零部件厂商、研究人员、回收企业和回收设备商,政策与监管部门人员、整车厂、终端用户、进口商和出口商也在其中。参与者来自南亚和东南亚的印度、菲律宾、马来西亚、越南、孟加拉国,欧洲的意大利、德国、法国,以及美国、以色列和中国,另有非洲与中东地区的企业。
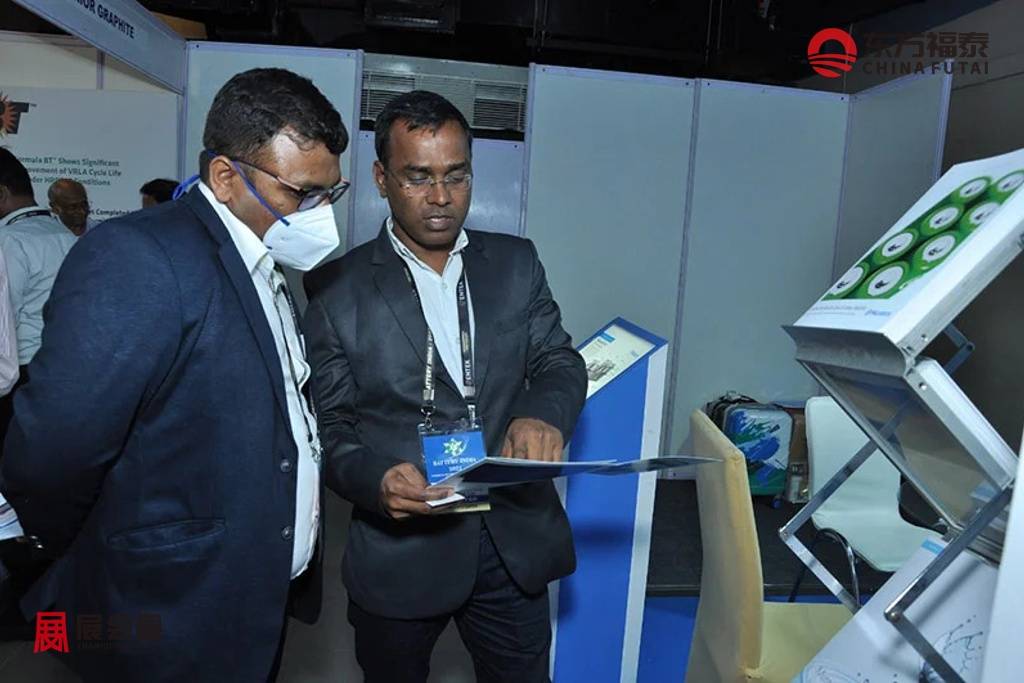
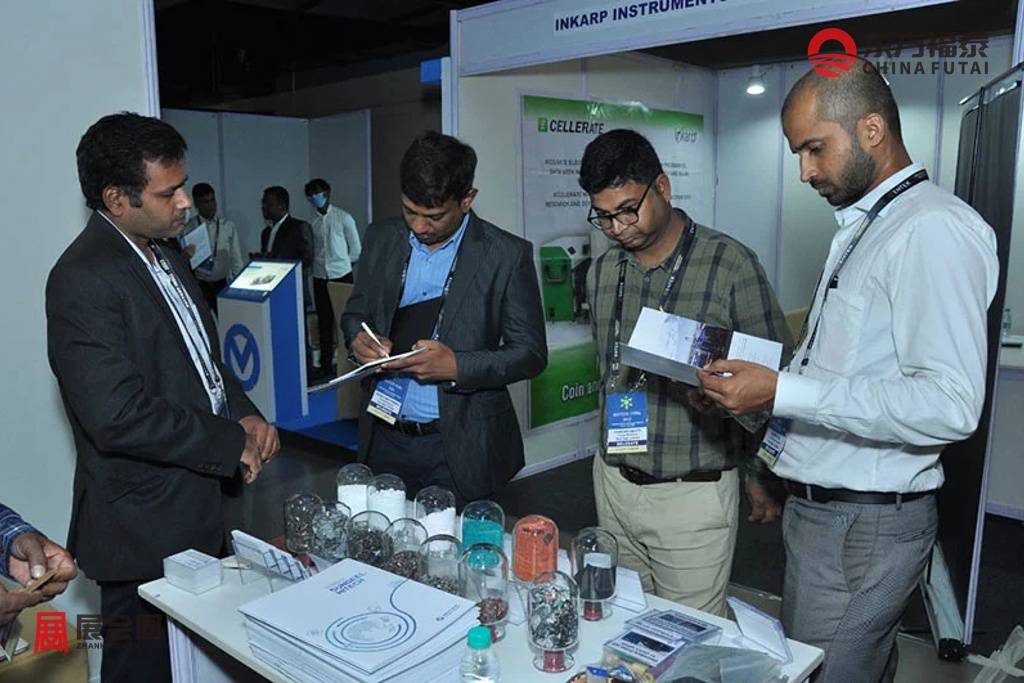
商务安排围绕一对一洽谈展开。2027年印度国际电池及电池回收技术展览会Battery India 2027的洽谈议题覆盖销售、采购、技术合作与合资。亚洲是电池的主要使用地区,印度被设定为开展上述业务的基地。设备商可以带着产线方案见客户,材料和零部件企业可以直接了解制造商的需求,回收企业可以与处理技术提供方当面对接。一对一的形式让双方在短时间内把报价、技术参数和合作方式谈到具体层面,参会企业事先梳理好自己的需求和可提供的方案,现场效率会更高。
2027年印度国际电池及电池回收技术展览会Battery India 2027延续了此前的Battery India系列展会,更早还有2008至2018年的IBRX系列。对中国的电池设备、材料、BMS、充电和回收企业来说,2027年印度国际电池及电池回收技术展览会Battery India 2027用两天时间集中了多国买家和技术议题,适合安排产品演示、技术交流和合作洽谈。
展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场分析
一、亚洲印度班加罗尔电池储能市场规模与增长
印度电池储能正从政策支持下的项目开发阶段,进入招标落地、融资和交付能力决定竞争结果的阶段。2026年上半年印度新增运行容量约7.9吉瓦时,累计约8.5吉瓦时,一年内增长约11倍;同期累计招标约281吉瓦时,其中约53吉瓦时被取消。需求已经形成,但中标不等于投运,取消的原因集中在报价过于激进,以及土地、输电接入和融资环节的延误。
分析班加罗尔需要分清三个层级。印度全国决定补贴规则、招标规模和电芯供应链,是企业所处的市场背景;卡纳塔克邦的输电公司KPTCL、配电公司BESCOM和可再生能源开发公司KREDL,是本地项目的采购方;班加罗尔本身承担研发、制造、企业总部和潜在工商业需求。全国的运行容量不能当作班加罗尔的市场规模,大型储能项目也很少建在班加罗尔城区,多数落在变电站和帕瓦加达、加达格、卡拉布拉吉一带。
卡纳塔克邦没有官方的储能汇总统计。KPTCL授出的350兆瓦/700兆瓦时和150兆瓦/300兆瓦时、BESCOM签约的帕瓦加达1,100兆瓦时和卡拉布拉吉100兆瓦时,合计约2.2吉瓦时,另有KREDL发出的450兆瓦/900兆瓦时招标。这个汇总只含上述项目,口径是授标或签约,不等于已投运。
增长的方向由全国招标和邦内采购共同决定。印度中央电力局预计2031至2032年全国储能需求约411吉瓦时,远高于当前运行规模,邦内项目则决定本地企业能分到多少订单。班加罗尔企业的增量主要来自三块:为邦内项目提供设备与集成,为其他邦的招标提供方案,以及在本地商业楼宇和工业用户中试点用户侧储能。
二、亚洲印度班加罗尔电池储能政策与法规
观察印度储能政策,更有用的是看它怎样改变企业决策。
第一,政策怎样降低初始投资。可行性缺口补贴(VGF)是最主要的工具,第一轮补贴约为资本支出的30%,第二轮规模扩大到30吉瓦时,资金约540亿卢比,补贴比例降到16%左右,且分期支付,与调度可用率和循环次数挂钩。补贴比例下降、支付与运营表现挂钩,意味着项目收益越来越依赖实际运营。输电费减免等配套措施进一步改善了项目的经济性。
第二,国产化要求把订单导向哪些环节。VGF项目自2026年起至少需要20%的国产化含量,比例会随高级化学电池生产激励计划的路径提高,目前允许使用进口电芯。订单因此最先流向外壳、能量管理、监控和电池包等本地环节,电芯仍以进口为主。
第三,项目收益对规则有多敏感。中央电力监管委员会提出的拥堵费机制以及投运、调度的新要求,会改变项目的现金流预期;卡纳塔克2025年的开放接入规章,把非自备用户的门槛定为高压合同容量或低压100千瓦以上,并允许按月存电,决定了用户侧项目的接入方式。邦预算对变电站储能、变电站太阳能和公共充电的拨款,说明邦政府愿意用公共资金带动配套。
设备还需要满足印度对电池储能安全和并网的要求,细则以招标文件为准。与拉贾斯坦、安得拉邦、特伦甘纳等邦相比,各邦都给出了明确的储能目标,差别在于谁能更快把目标变成可执行的项目。

三、亚洲印度班加罗尔电池储能竞争格局
电网侧方面,KPTCL的一次招标里,Pace Digitek获得250兆瓦/500兆瓦时,Oriana Power和Sarala Project Works各获得50兆瓦/100兆瓦时,另有Prostarm的150兆瓦/300兆瓦时项目。三家中标企业的容量费用相差很小,说明价格之外,融资和交付能力是拉开差距的因素。这些比例只代表单次授标的分配,不能当作邦内或全国市场份额。
制造方面,Waaree的储能集装箱规划年产能5.15吉瓦时,Pace Digitek的储能系统规划年产能2.5吉瓦时,埃克塞德电芯一期属于6吉瓦时规划的一部分,Ola Electric已投产电芯约1.4吉瓦时。
电芯供应以进口为主,来源集中在中国大陆和香港企业。
四、亚洲印度班加罗尔电池储能消费与应用需求
按"谁付钱、为什么买",需求分为四类。
电网侧独立储能由电网公司采购,目的是在变电站侧调节负荷、缓解新能源波动,按每兆瓦每月的容量费用结算,付款方信用稳定。光伏配储项目由配电公司采购,目的是获得更稳定、可调度的电力,帕瓦加达的250兆瓦光伏配250兆瓦/1,100兆瓦时储能,放电时长约4.4小时,可以把白天的光伏电量转移到晚高峰。
工商业与用户侧储能由用户自己付费,目的是削减高峰电费、提高光伏自用比例或保障供电,投资回收期是核心指标。班加罗尔居民和商业用户长期依赖铅酸电池逆变器和不间断电源应对停电和电压波动,对备用电源有习惯,但这块缺少公开的项目数据,更多是潜力而不是已验证的规模。
南部各邦的屋顶光伏需求仍然旺盛,卡纳塔克的瓶颈在配电环节的审批和接入,能与光伏一起解决接入和消纳问题的储能方案更容易被用户接受。用户对价格的敏感度高于对技术路线的关注。
五、亚洲印度班加罗尔电池储能渠道与分销
储能产品的销售渠道和消费品不同,按订单类型可以分为三条。
第一条是招标渠道。KPTCL、KREDL和BESCOM通过招标选择开发商,开发商再向设备商采购电池包、集装箱和能量管理系统,外资设备商通常需要通过本土开发商或集成商进入,直接面向电网公司的机会很少。
第二条是系统集成与总包渠道。本地集成商承担设备选型、并网和调试,是电池、变流器、能量管理和监控方案的集中采购者。随着国产化要求提高,具备本地组装能力的集成商在渠道里的话语权会上升,海外设备商需要提供本地化服务、备件和培训,才能留在集成商的供应名单里。
第三条是用户侧渠道,通过光伏安装商和能源服务公司向商业楼宇和工业用户销售。屋顶光伏的接入审批较慢,渠道商的作用是帮用户办理接入手续并设计投资回收方案。这条渠道目前规模有限,但受开放接入规则影响最直接。
对海外设备商来说,渠道选择的顺序通常是先接触本地集成商,再借助集成商进入招标项目,最后才考虑自建销售和服务网络。

六、亚洲印度班加罗尔电池储能基础设施与配套
储能项目的落地依赖电网、场地和制造配套三类基础设施。
电网与场地方面,邦内项目集中在变电站,例如拟接入卡拉布拉吉220/400千伏费罗扎巴德变电站的光储项目,以及加达格Doni变电站的独立储能。邦预算安排了胡利尤尔、帕瓦加达和库什塔吉三处变电站储能的拨款,邦内3,000兆瓦的变电站太阳能计划则把光伏和储能放在同一处电网节点。输电接入和土地是项目延误的主要原因,把项目放在已有电网节点,有利于缩短并网时间。
制造配套方面,班加罗尔周边已形成聚集:德瓦纳哈利有埃克塞德的电芯工厂,比达迪有Pace Digitek的储能系统工厂,印度科学研究院、印度管理学院班加罗尔分校和邦政府支持的孵化中心提供研发与创业资源。产业配套更适合设备、系统集成和技术合作类业务。
相关配套还包括公共充电设施和售后服务网络,邦预算安排了1,250座公共充电站,电动车与储能共享电网和电芯供应链,对电芯需求的竞争也会影响储能成本。电芯的上游材料和矿产加工能力仍然不足,短期内配套的薄弱环节在电芯。
七、亚洲印度班加罗尔电池储能痛点与机会
主要痛点有五个。一是项目落地难,取消量大,原因包括土地、输电接入和融资;二是低价竞争,报价过于激进会损害开发商的长期可行性;三是电芯依赖进口,约七成来自中国大陆和香港,本土电芯成本预计比进口高出约25%到40%,自给还需要10到15年;四是用户侧接入审批偏慢;五是规则变化,拥堵费等新要求会改变项目的现金流预期。
对应的机会也有五个。一是邦内持续采购,KPTCL、KREDL和BESCOM的招标为本地企业提供了稳定入口;二是国产化要求带来外壳、能量管理、监控和电池包的本地订单,班加罗尔的集成商和零部件企业受益最直接;三是长时储能的需求,配电公司开始为约4小时以上的储能付费;四是用户侧储能,接入和电价规则理顺之后,商业楼宇和工业用户会成为第一批客户;五是区域复制,班加罗尔积累的项目经验可以用于其他邦的招标,向东南亚推广时需要重新评估监管规则和付款机制。
对外国企业来说,最现实的进入顺序是先与本地集成商或项目开发商合作,提供电池包、能量管理或监控方案,再通过合资和技术授权向电芯制造延伸,比直接投资电芯工厂更容易形成业务入口。
八、亚洲印度班加罗尔电池储能融资环境与资本动向
储能项目资本开支大,融资条件直接影响谁能中标。VGF降低了初始投资,但补贴分期支付并与运营表现挂钩,项目仍需要股权和债务融资覆盖建设期。帕瓦加达光储项目总投资约177.5亿卢比,这样规模的项目需要稳定的购电协议和补贴安排作为融资依据,25年期的购电合同因此成为贷款方评估项目的核心文件。
制造端的资本动向更集中。Waaree在2026年1月融资100亿卢比用于储能布局,完整建成20吉瓦时产能的投资估算约1,000亿卢比;埃克塞德的母公司在2025年12月、2026年3月和7月先后向电芯子公司追加投资,7月为10亿卢比;Pace Digitek在2025年3月提交了上市申请文件;Ola Electric的生产激励计划资金为72.4亿卢比,分五年按季度支付;Ayana Renewable Power则为2至2.5吉瓦时电芯工厂寻找合资伙伴。
资本的方向清楚:从系统集成向电芯延伸,从项目开发向制造延伸,制造端的投入明显大于项目端。风险在于低价竞争压缩利润,规划产能与投产节奏之间存在时间差,融资能力强的企业更容易熬过爬坡期。

九、亚洲印度班加罗尔电池储能合作模式与落地案例
合作模式可以归为四类,每类对应一个案例。
第一类是建设、拥有、运营模式,KPTCL的变电站储能采用这一模式,Pace Digitek、Oriana Power和Sarala Project Works中标,按每兆瓦每月的容量费用结算,电网公司作为长期付款方。
第二类是光储购电协议模式,JSW Energy与BESCOM签订100兆瓦光伏加100兆瓦时储能的25年协议,电价每千瓦时4.31卢比;Pace Digitek旗下公司在帕瓦加达的项目临时电价每千瓦时5.51卢比(含VGF),也是25年协议。这类项目把储能写进购电合同,开发商承担建设和运营。
第三类是设备供应与总包模式,Pace Digitek的子公司Lineage Power拿到NTPC GE Power Services价值48.8亿卢比的储能订单,用于Barh火电项目,说明本地制造企业可以直接承接大型电力企业的设备订单。
第四类是合资与技术合作模式,Ayana Renewable Power公开寻找电芯工厂合资伙伴,埃克塞德的电芯工厂规划覆盖多种化学体系和形态,面向交通和储能两类用途。海外电芯与技术企业可以在这一类模式中寻找机会。
对海外企业,落地路径是先通过第三类模式向本地集成商和制造商供货,再参与第二类和第一类项目的联合体,最后考虑第四类模式的深度合作。每一步都需要核实合作方的资质、融资能力和历史交付记录,合同中应写明交付节点、质保和违约责任,避免因项目取消或延误产生的损失由设备商单独承担。四类模式的共同点是依赖本地伙伴,海外企业的技术和成本优势需要通过本地伙伴才能转化为订单。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈