

 登录


 71
 0


2027年印度新能源电动车及充电桩展EV INDIA 2027
展会圈,你的参展指南!
2027年印度新能源电动车及充电桩展
The 7th EV INDIA 2027
展会时间: 2027年09月16-18日
展会地点: 印度·诺伊达
举办周期:一年一届·第7届
主办单位: IES,GSI
中国总代: 东方福泰(北京)国际会展有限公司
展会介绍
2027年印度新能源电动车及充电桩展EV INDIA 2027是印度规模最大的电动车专业展会,也是这一展会体系的第7届国际展览会,展期为2027年09月16-18日。2027年印度新能源电动车及充电桩展EV INDIA 2027覆盖电动车、混合动力车、汽车零部件及配件、电池管理及储能系统、充电设备、充电基础设施、软件设备、原材料及配套产业,是印度电动出行产业连接制造商、供应商及行业参与者的重要年度平台。
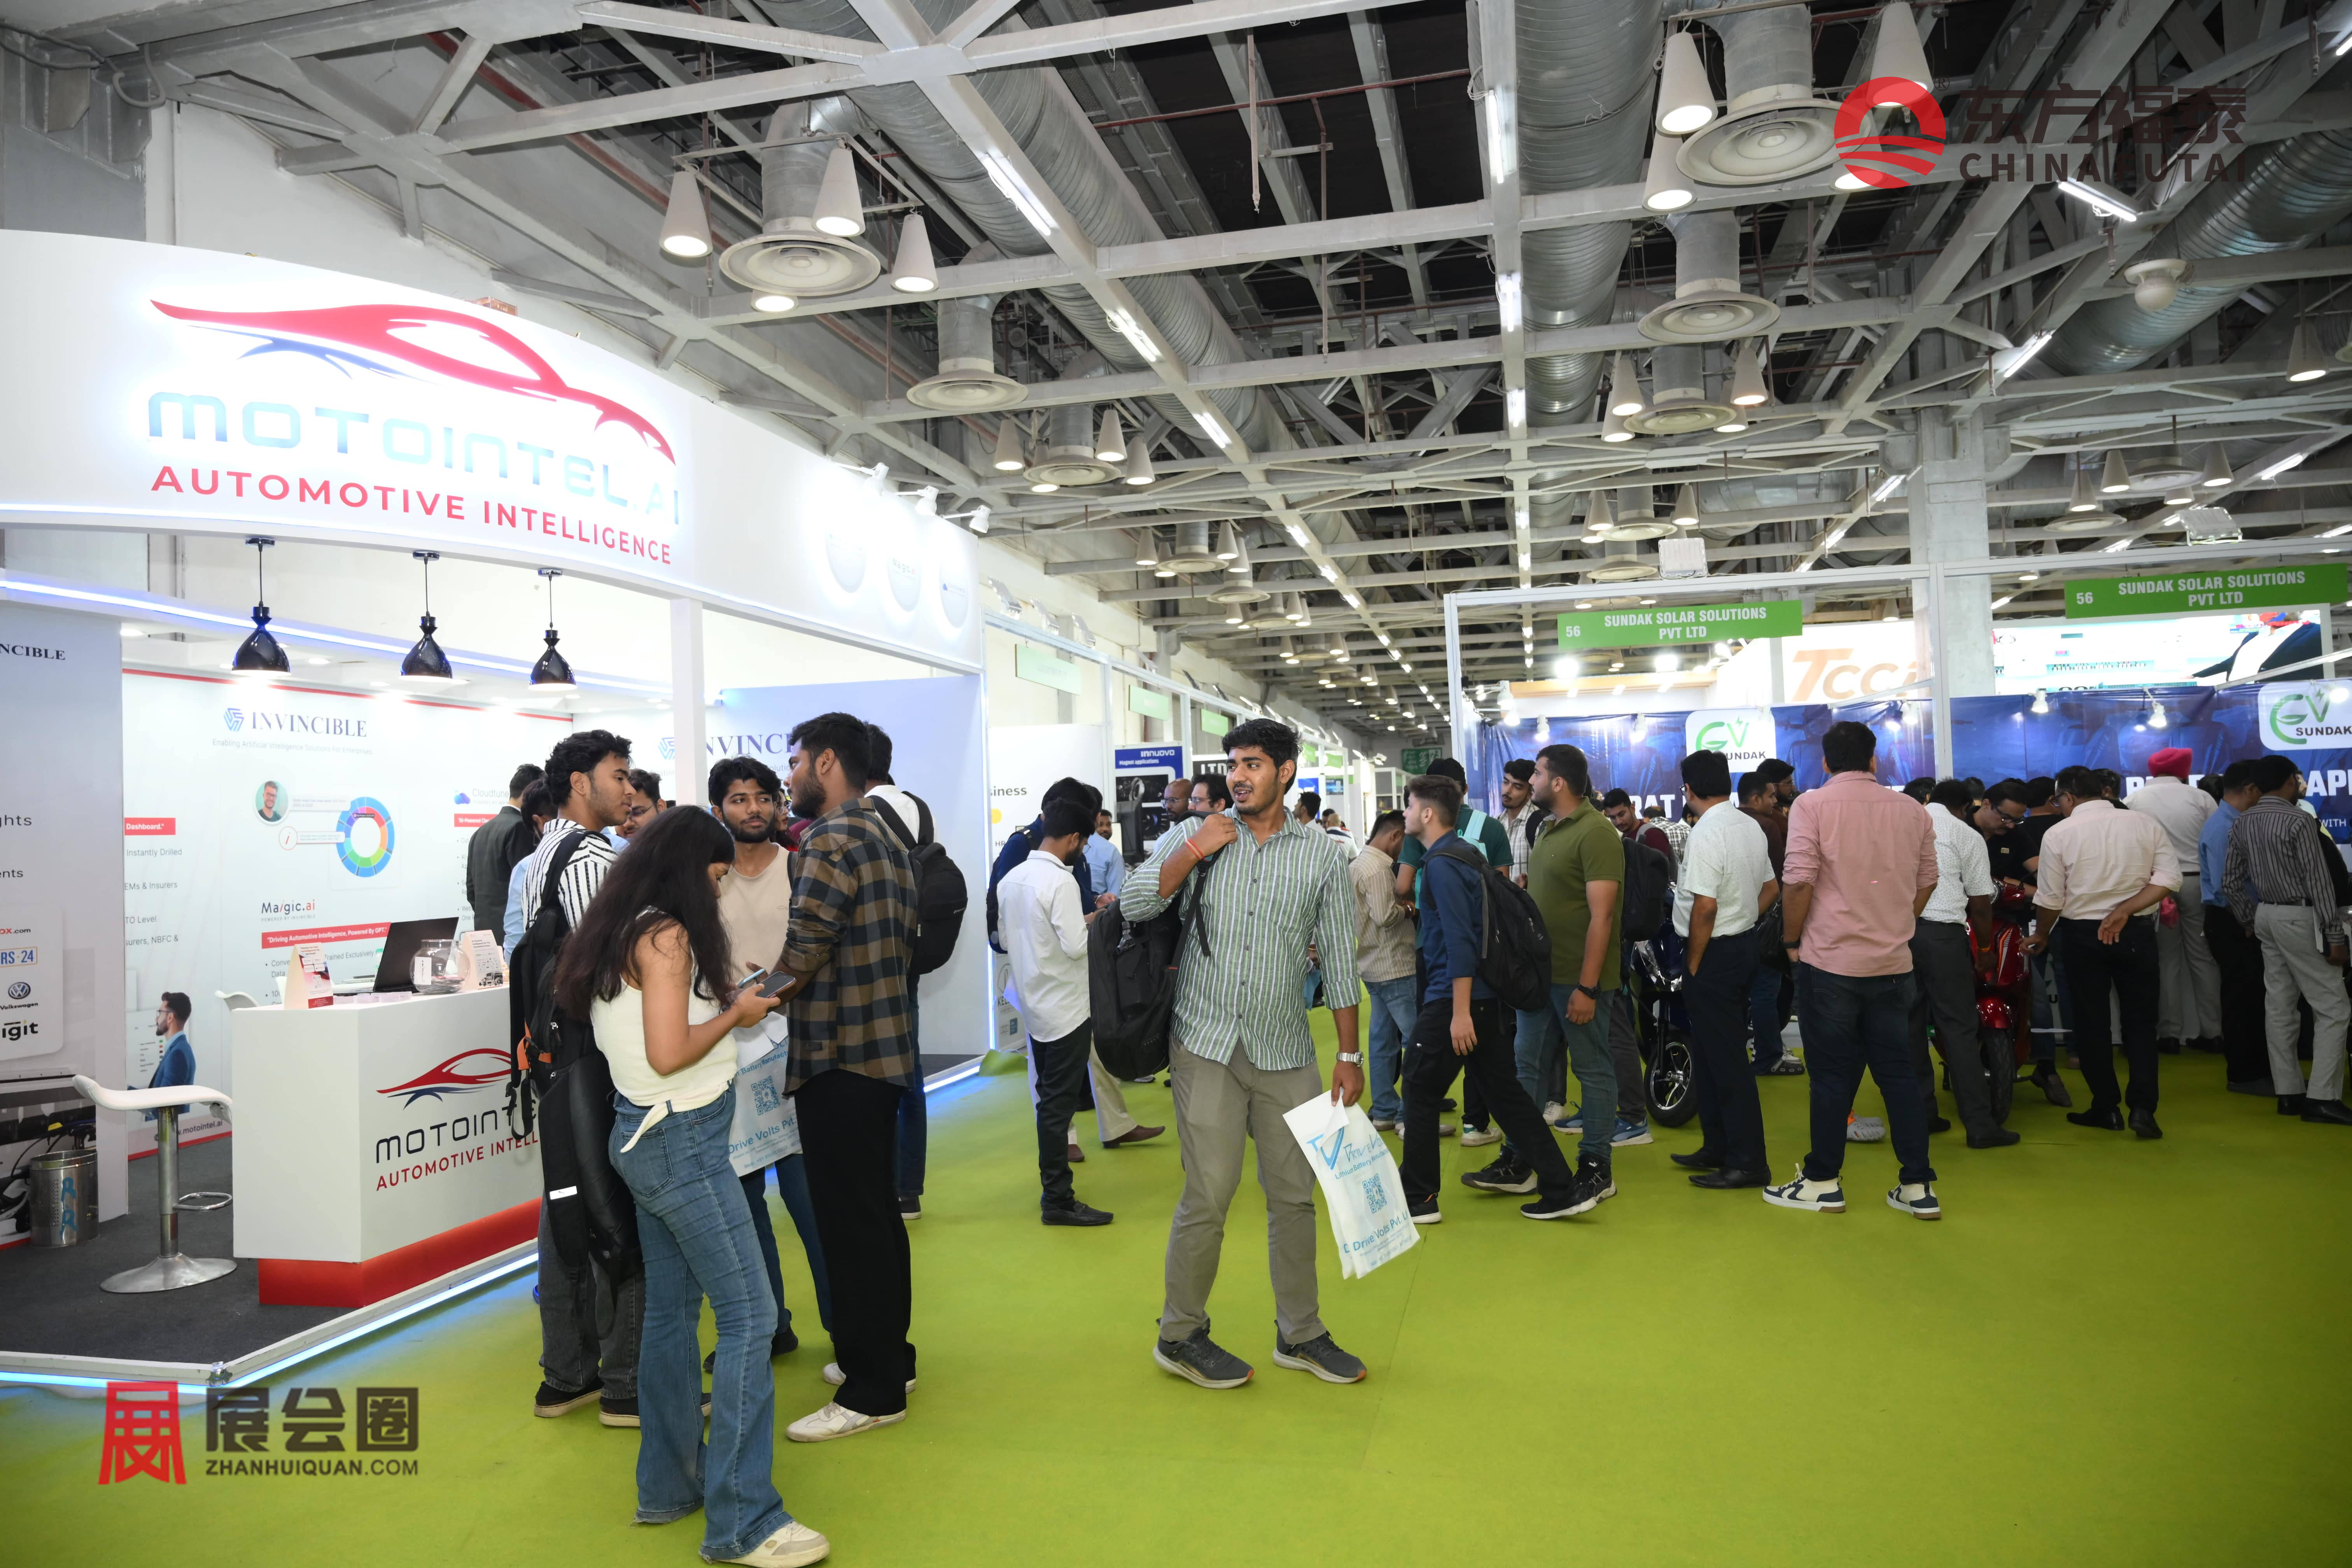
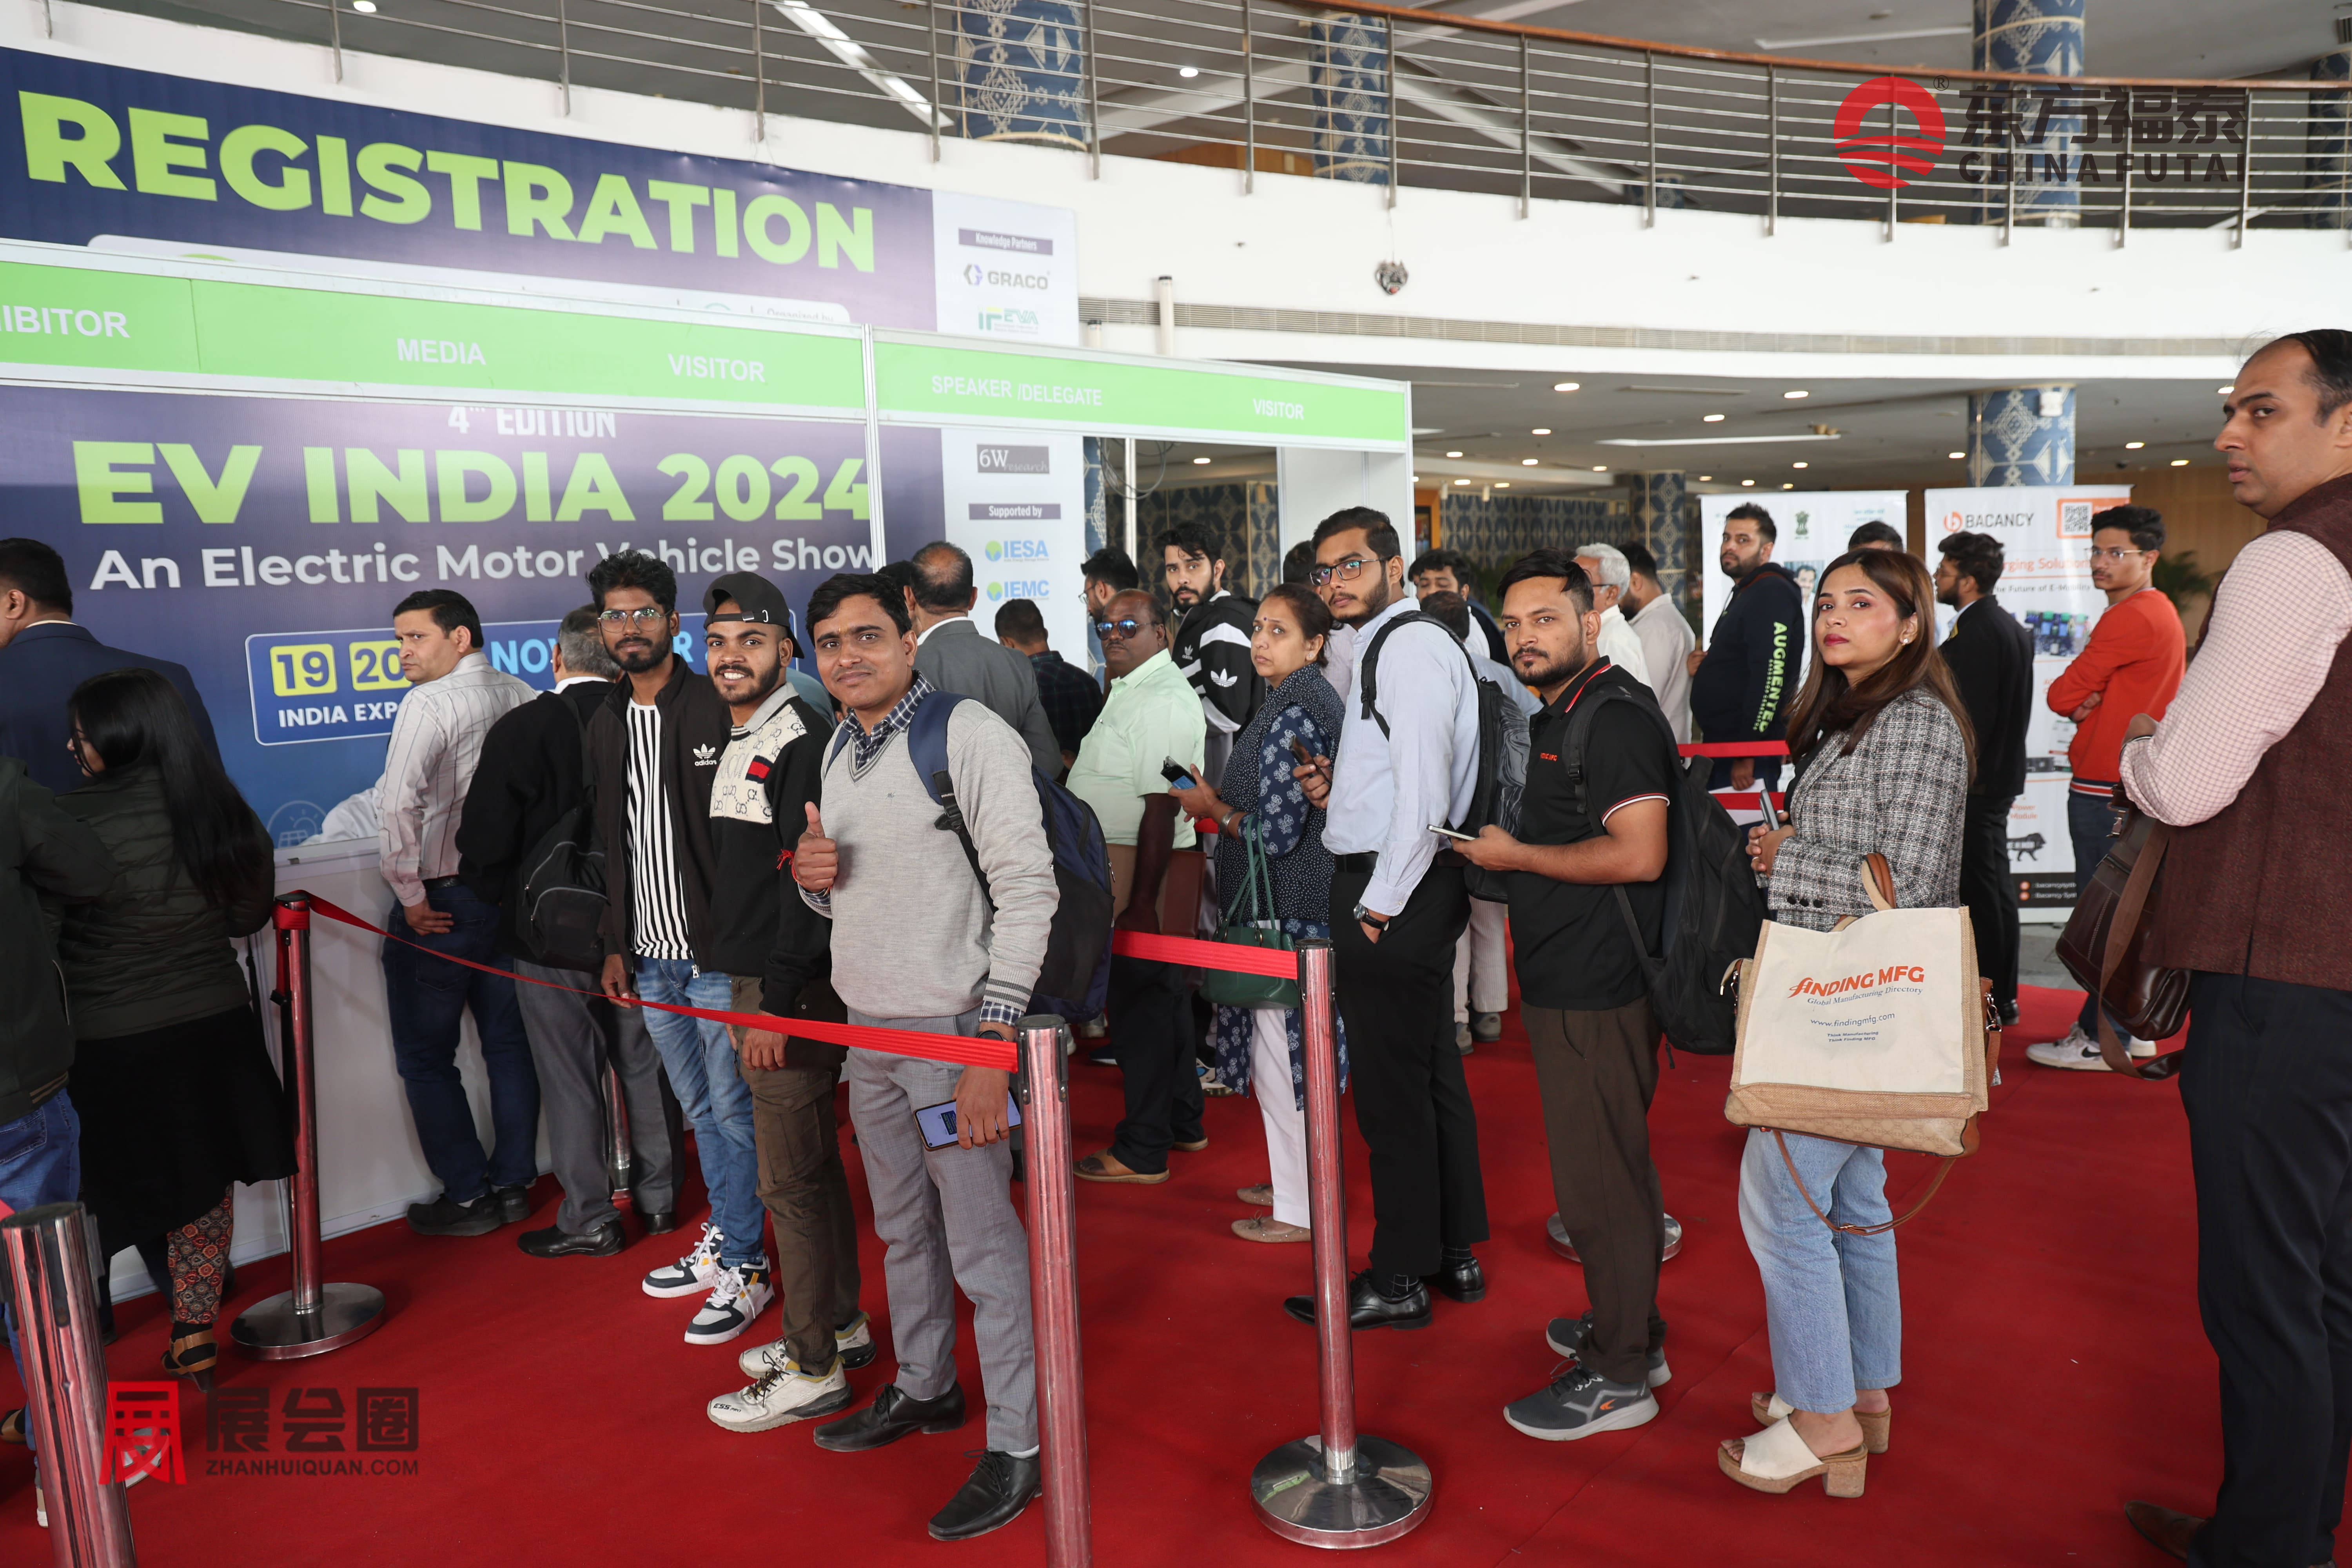
从上一届的实际数据看,2027年印度新能源电动车及充电桩展EV INDIA 2027展览面积超过14000平方米,参展企业超过200家,覆盖20多个国家和地区,到场观众超过22500人次,同期吸引超过80家初创企业参与,这一规模使其成为印度电动出行领域参与国际化程度较高的专业活动之一。
2027年印度新能源电动车及充电桩展EV INDIA 2027同期设有多项配套活动,包括电动车充电论坛,聚焦电动车充电技术及基础设施发展的国际峰会;电动车——未来交通国家研讨会,聚焦电动出行及未来交通方向;以及电动出行奖项评选,用于表彰电动出行领域的创新成果与卓越表现。这类配套活动为参展企业和到场观众提供了展位洽谈之外的行业信息获取渠道,也为2027年印度新能源电动车及充电桩展EV INDIA 2027的内容增添了政策研讨和创新表彰的双重维度。
2027年印度新能源电动车及充电桩展EV INDIA 2027官方明确列出十项具体目标,涵盖推动电动出行及可持续交通发展、汇聚整个电动车产业生态、促进商务社交与合作伙伴关系、展示创新技术与产品、促进知识交流与行业对话、支持初创企业及研发创新、促进投资与市场拓展、强化印度电动车制造及供应链生态、提升清洁出行方案认知,以及助力印度可持续出行愿景。这套明确列出的目标体系,反映出2027年印度新能源电动车及充电桩展EV INDIA 2027对自身定位的清晰规划,不局限于单纯的产品展示。
参展价值方面,2027年印度新能源电动车及充电桩展EV INDIA 2027官方明确列出的具体收益包括接触高质量潜在客户及决策者、建立行业内品牌知名度、与供应商买家及经销商直接互动、接入广泛的专业人士网络、连接国际行业参与者、展示最新技术产品及服务、开拓新的进出口机会,以及探索合资及合作伙伴关系。这些具体收益点,为计划参展2027年印度新能源电动车及充电桩展EV INDIA 2027的企业提供了明确的价值预期参照。
对于计划进入印度电动出行市场的企业而言,2027年印度新能源电动车及充电桩展EV INDIA 2027提供的是一个覆盖完整产业链、买家结构多元、且具备明确目标定位的专业展示平台,其展品覆盖范围延伸至商用车、电池制造回收及智能出行软件这几个容易被忽视的细分方向,也为不同业务方向的中国企业提供了具体的参展切入点。参展2027年印度新能源电动车及充电桩展EV INDIA 2027,是了解印度电动出行市场最新发展、接触当地及国际产业链参与者的现实渠道。
展品范围
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、印度国际新能源电动车及充电桩市场分析
印度新能源电动车市场正在进入一个更加明显的结构性增长阶段。与欧美市场主要围绕乘用车纯电化率展开不同,印度新能源交通市场的增长并不是由单一车型推动,而是由电动两轮车、电动三轮车、电动乘用车、电动公交以及商用车多个细分市场共同构成。2026财年,印度新能源车整体销量已经超过250万辆,其中电动两轮车约占57.8%,电动乘用三轮车约占29%,两者合计接近87%,这意味着印度新能源交通市场目前仍然具有非常鲜明的“轻型交通工具电动化”特征。
如果单独观察电动乘用车市场,市场结构正在发生变化。2026年上半年印度纯电乘用车销量约14.8万辆,同比增长79%,其中Tata Motors占约39%,Mahindra约23%,JSW MG Motor约21%,三家合计占据约83%的市场份额。与2025年相比,Tata和Mahindra的增长明显快于部分竞争品牌,说明印度纯电乘用车已经从早期单一品牌占据绝大部分市场的阶段,进入多品牌竞争加速阶段。
充电基础设施则呈现出另外一种增长逻辑。印度公共充电站数量已经达到接近3万个,但充电网络的空间分布、实际运行率和快充比例仍然存在明显差异。换句话说,印度当前真正的问题已经不只是“有多少充电站”,而是“多少充电站能够稳定运行、分布在哪里、充电功率多高,以及能不能形成跨城市的连续补能网络”。
从区域市场来看,北方邦是一个非常值得关注的样本。该邦拥有印度较大的新能源车保有量和较高的电动车销售占比,但充电基础设施建设仍然需要继续追赶。诺伊达、勒克瑙等城市正在成为充电网络、汽车制造、物流车队和新能源汽车消费共同集中的区域。
因此,印度市场真正值得关注的并不是简单的“新能源车销量增长”,而是新能源车辆结构、充电网络结构以及区域产业布局正在同步发生变化。未来印度新能源交通市场很可能形成“两轮车和三轮车维持高渗透、乘用车加速纯电化、公交和商用车逐步电动化、充电网络向高速公路和二三线城市延伸”的多层次市场结构。
二、印度国际新能源电动车及充电桩产业细分
印度新能源电动车市场不能简单按照“新能源车”一个类别来分析,更适合按照电动两轮车、电动三轮车、纯电乘用车、混合动力汽车、电动公交以及电动商用车进行拆分。
电动两轮车仍然是印度新能源交通市场规模最大的细分市场。2026财年,电动两轮车约占印度新能源车销量的57.8%,超过全部新能源车销量的一半。TVS Motor、Bajaj Auto和Ather Energy是这一市场的重要参与者,三家公司合计占据电动两轮车约62%的市场份额。这个市场的核心竞争力与欧美乘用车市场明显不同,价格、续航、换电或家庭充电便利性以及城市短途通勤成本,是影响消费者购买的重要因素。
电动三轮车是印度另一个非常特殊的市场。2026财年,电动乘用三轮车约占新能源车整体销量29%左右。由于印度城市短途客运、物流配送和最后一公里运输高度依赖三轮车,因此三轮车电动化具有非常强的经济基础。Mahindra、Bajaj、TVS以及大量本土三轮车制造商正在这一市场展开竞争。相比纯电乘用车,电动三轮车更加看重每天运营成本和车辆利用率,因此充电成本和电池寿命对实际采购决策的影响更加直接。
纯电乘用车则是印度新能源汽车产业中增长速度较快、品牌竞争最激烈的细分市场。2026年上半年,印度纯电乘用车销量约14.8万辆,同比增长约79%。Tata Motors占约39%,Mahindra约23%,JSW MG Motor约21%,三家合计约83%。Maruti Suzuki和VinFast等新进入者已经开始形成一定销量,BYD则约占2%,说明印度纯电乘用车市场虽然仍然高度集中,但市场参与者正在明显增加。
混合动力汽车则走出了与纯电汽车不同的发展路径。印度部分消费者和车企认为,混合动力可以在充电基础设施尚未完全成熟的情况下,同时降低燃油消耗和城市使用成本,因此Toyota、Maruti Suzuki等企业在这一领域具有一定市场基础。混合动力并没有像纯电车型一样形成一个高度独立的充电基础设施需求,但其节能属性使其成为印度汽车电动化过程中不可忽视的过渡技术路线。
电动公交是另一个值得关注的细分市场。2026财年印度电动公交销量同比增长约48%,JBM Auto、Switch Mobility和PMI Electro Mobility三家公司合计约占65%的市场份额。公交车与乘用车最大的区别在于车辆运营时间长、线路固定,因此充电设施更容易通过车队集中建设解决。未来印度城市公交电动化,很可能成为推动大功率充电站、车队充电站和储能系统建设的重要需求来源。
充电基础设施本身也正在形成不同的产品类别。家庭交流充电主要服务私人乘用车,公共交流充电更多用于商场、办公区和停车场,直流快充则主要服务高速公路、城市快速补能和商业车队。与此同时,重卡、公交等高利用率车辆对高功率直流充电的需求正在增加。
三、印度国际新能源电动车及充电桩政府政策
印度新能源交通政策正在从单纯鼓励车辆销售,逐步转向车辆、制造、电池和充电基础设施协同推进。
PM E-DRIVE是当前印度新能源汽车政策体系的重要组成部分,其政策重点已经明显从早期单纯刺激终端购买,转向同时推动电动车制造和充电基础设施建设。政府已经批准建设数千座公共充电站,说明印度正在试图解决新能源汽车增长过程中最明显的基础设施短板。
对于充电设备企业而言,BIS认证的重要性正在提高。印度市场正在逐渐形成更加明确的设备标准和采购准入体系,充电设备如果不能满足相关技术认证要求,将很难进入大规模政府项目以及部分大型商业采购体系。
政策的另一个重点是本土制造。印度政府希望新能源汽车、电池、电机、电控以及充电设备等核心环节逐步实现本地化生产。因此,对于海外企业而言,单纯把充电设备出口到印度的模式正在面临更大的竞争压力,而在印度建立生产、组装、售后以及本地供应链体系,正在成为进入印度市场的重要路径。
北方邦的地方政策则体现出区域市场竞争的特点。诺伊达、大诺伊达等地区依托汽车制造、电子产业和物流产业基础,正在形成新能源汽车产业集聚区;勒克瑙则更多承担区域交通和城市新能源基础设施建设功能。
四、印度国际新能源电动车及充电桩市场趋势
印度新能源市场最明显的趋势之一,是新能源车市场从“两轮车主导”逐步向多品类共同增长发展。
电动两轮车短期内仍然会保持较大的市场规模,但电动乘用车正在成为增长速度更快的细分市场。2026年上半年纯电乘用车销量同比增长约79%,明显高于传统汽车市场整体增速。与此同时,Mahindra的纯电销量同比增长约147%,说明印度纯电SUV市场正在成为新的增长方向。
另一个趋势是充电网络从大城市向二线和三线城市延伸。过去充电设施主要集中在德里、孟买、班加罗尔、海得拉巴等大城市,但随着新能源车保有量增加,北方邦、马哈拉施特拉邦、卡纳塔克邦、泰米尔纳德邦等区域的高速公路和二三线城市正在成为新的建设重点。
充电运营模式也正在变化。传统模式是运营商自己建设充电站、自己承担土地、电力和设备投资;新的模式则越来越强调平台化,通过统一APP、漫游协议和不同运营商之间的互联互通,提高充电设备利用率。
印度充电行业未来最大的变化之一,很可能不是充电桩数量,而是运营效率。当前市场已经存在大量“安装完成但使用率不高”的设备,因此未来运营商需要解决设备在线率、故障响应、站点选址和充电利用率问题。
石油公司进入充电市场也会进一步改变行业竞争格局。Indian Oil、BPCL和HPCL拥有庞大的传统加油站网络,如果能够把其中一部分改造成综合能源站,就能够直接获得土地、电力和交通流量优势。
五、印度国际新能源电动车及充电桩产业概况
从产业链来看,印度新能源交通产业已经形成整车、电池、充电设备、能源、电网和金融服务多个环节。
整车方面,Tata Motors、Mahindra、JSW MG Motor形成了目前纯电乘用车市场的第一梯队。按照2026年上半年销量计算,三家公司合计约占纯电乘用车市场83%。这一集中度说明印度纯电乘用车市场仍然具有明显的头部效应。
电动两轮车则更加分散。TVS Motor、Bajaj Auto和Ather Energy三家合计约占62%,剩余市场仍然存在大量本土品牌和新进入者。这种结构意味着两轮车市场的进入门槛相对低于乘用车,但品牌竞争也更加激烈。
电动公交市场的集中度更高。JBM Auto、Switch Mobility和PMI Electro Mobility三家公司合计约占65%的市场份额,公交车采购通常由政府、城市交通公司或大型运营商主导,因此产品认证、项目经验和融资能力的重要性明显高于普通乘用车市场。
充电网络则呈现出不同的竞争结构。Tata Power是印度大型企业集团中规模较大的充电网络运营商之一,其公开网络已经覆盖数千个公共和专用充电点;Reliance和Adani也在持续扩大充电基础设施投资。与此同时,Indian Oil、BPCL和HPCL依靠全国范围内的加油站网络进入充电市场,形成了与专业运营商不同的资源优势。
六、印度国际新能源电动车及充电桩市场动态
目前印度新能源交通市场最值得关注的变化,是车辆销量增长正在反过来推动充电基础设施商业模式变化。
Tata Motors正在继续扩大纯电车型产品线,同时推动公共充电网络建设;Mahindra则依靠BE 6、XEV 9e等纯电SUV扩大市场份额;JSW MG Motor继续利用Windsor等车型扩大新能源车销量。这三家企业在纯电乘用车市场合计约83%的份额,使其对充电网络建设具有明显的带动作用。
与此同时,Maruti Suzuki正在进入纯电市场。作为印度传统乘用车市场的重要企业,其新能源产品正式扩大后,将给充电网络带来新的增量需求。
充电运营商之间也开始从“建多少个桩”转向“如何提高利用率”。Tata Power、Statiq、ChargeZone等企业正在扩大高速公路和城市网络,同时尝试通过APP、漫游和统一支付提高设备使用效率。
传统能源企业则利用自身加油站资源快速进入市场。Indian Oil、BPCL和HPCL合计拥有庞大的燃油零售网络,这些站点具备土地、交通流量和电力接入等优势,因此未来很可能成为印度高速充电网络的重要组成部分。
七、印度国际新能源电动车及充电桩品牌市场占有率
如果按照不同新能源车型来看,印度市场的品牌集中度存在明显差异。
纯电乘用车市场,2026年上半年Tata Motors约占39%,Mahindra约占23%,JSW MG Motor约占21%,三家合计约83%;Maruti Suzuki约4%,VinFast约4%,BYD约2%。这一数据说明,印度纯电乘用车目前仍然是高度集中的市场,但第二梯队品牌正在逐渐增加。
电动两轮车市场,TVS Motor、Bajaj Auto和Ather Energy三家合计约占62%,其余约38%由其他品牌共同竞争。与纯电乘用车相比,两轮车市场的品牌集中度相对较低,市场仍然存在较多本土品牌。
电动公交市场集中度则更高,JBM Auto、Switch Mobility和PMI Electro Mobility三家合计约占65%。这一结构说明公交市场更加依赖大型项目和规模化采购,具备整车制造、项目交付和售后服务能力的企业更容易形成规模优势。
充电网络的市场结构也值得单独分析。2026财年,印度公共四轮车充电点中,Adani、Tata和Reliance三大集团合计约占24%,国有石油企业约占37%,其他专业运营商合计约占39%。这一结构非常重要,因为它说明印度充电市场并不是由某一家企业单独主导,而是形成了“国有能源企业约37%、大型民营集团约24%、专业及其他运营商约39%”的三方竞争格局。
其中,Tata Power在大型企业充电网络中占据明显规模优势,其充电网络已经覆盖数千个公共充电点,并持续向二线、三线城市和高速公路扩张。Reliance和Adani则依靠自身能源及基础设施体系扩大网络规模。
Statiq、ChargeZone、Glida等专业充电运营商的特点则不同,它们更加依赖充电网络运营、软件平台和站点利用率。未来如果统一漫游、统一支付和跨运营商互联进一步推进,这些专业运营商未必需要拥有最大的物理网络,也可以通过平台运营能力扩大实际服务规模。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈