2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027
展会圈,你的参展指南!

2027年印尼雅加达电池储能技术展览会
The 11th Battery Indonesia 2027
展会时间: 2027年04月21-23日
展会地点: 印尼·雅加达
展会周期: 一年一届·第11届
主办单位: GEM
同期举办: 2027年印尼电力光伏太阳能展
组展单位: 东方福泰(北京)国际会展有限公司
展会介绍
2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027在雅加达举办,是印尼能源转型进程中极具代表性的专业展会。展会以国家正在进入电池与储能快速发展阶段为背景,围绕印尼在《2025–2034 供电业务规划(RUPTL)》中提出的 69.5GW 新增电力容量目标展开,其中约 76% 来自可再生能源与储能,并规划在 2034 年前发展约 10.3GW 储能容量,包括 6GW / 27GWh 的 BESS。这些明确的政策信号,使展会成为国内外企业了解印尼储能市场的关键窗口。
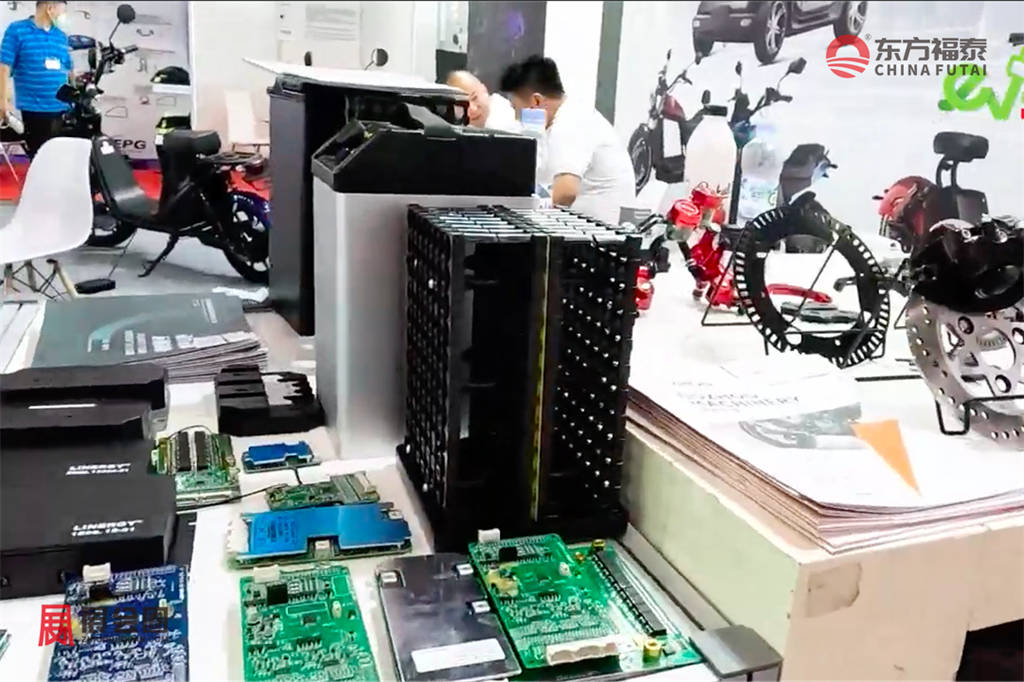
2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027的定位不仅是展示技术,更是为产业链提供一个完整的商业对接平台。展会汇聚电池制造商、储能系统集成商、逆变器与 PCS 技术公司、项目开发商、EPC 承包商、电力公用事业单位、投资机构以及工业用户,形成覆盖“电池—储能系统—电力转换—能源管理—电网解决方案”的全链条生态。2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027与 Solartech Indonesia 同期举办,使其具备“太阳能 + 储能 + 智能能源”的一体化结构,反映出印尼在可再生能源并网、工业扩张、数据中心建设、电动化交通和矿产下游产业发展中的现实需求。
2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027期间,主办方将重点呈现印尼储能市场的结构性机遇,包括:太阳能加速部署带来的并网调节需求;工业园区与矿区对稳定电力的强烈依赖;数据中心与数字经济扩张带来的备用与削峰需求;以及电动摩托车、电动汽车与快充网络建设对储能的支撑作用。对于希望进入印尼市场的企业而言,展会不仅提供技术展示场景,更提供与 PLN、公用事业、工业用户及投资方直接沟通的渠道。
2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027 的主题“Powering Indonesia’s Next Generation of Clean Energy Infrastructure”体现了展会的核心使命——推动印尼下一阶段清洁能源基础设施的建设。展会在2027年04月21-23日举行,地点位于雅加达的 JIExpo Kemayoran,这一场馆长期承载印尼大型工业与能源展览,交通便利,能够容纳来自东南亚及全球的参展企业与专业观众。
2027年印尼雅加达电池储能技术展览会Battery Indonesia 2027是印尼储能产业迈向规模化发展的关键节点。它不仅展示技术,更反映政策趋势、产业需求与资本动向,为企业判断印尼储能市场的节奏、机会与合作模式提供了最直接的观察窗口。

展品范围
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、印尼电池储能技术市场规模与增长
印尼电池储能(BESS)仍处于早期扩张阶段,但增速非常突出。多家机构测算,印尼BESS市场规模预计将从约 31亿美元(2025年)增长至约98亿美元(2031年),复合年增长率约 21%–22%,增量主要来自电网侧储能、电源侧光伏+储能以及工商业侧负荷管理项目。
从电力需求看,印尼电力消费在 2010–2022 年间年均增速约 6.5%,总用电量已超过 300TWh,并在 2025–2035 年预计从约 500TWh 增长至接近 800TWh,驱动新增发电与储能投资。
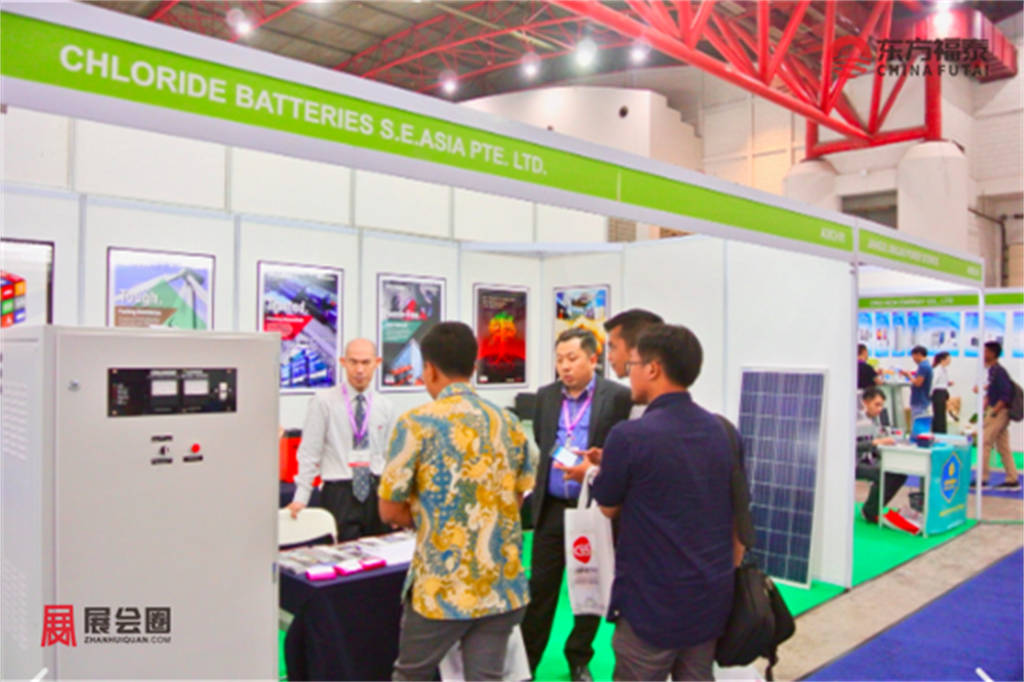
在装机规划方面,国有电力公司 PLN 在《2025–2034 年供电业务规划(RUPTL)》中提出新增约 69GW 发电容量,其中包括 6GW 独立储能和约 3.6GW 光伏+储能混合项目,储能从“试点”走向“规划内资产”。
从结构上看,当前项目以电网侧调峰调频、偏远地区微电网、工商业削峰填谷为主,住宅端储能仍较有限。随着电池成本下降和政策明确,预计 2030 年前后工商业与电网侧将仍是主力增量,家庭与社区储能则受电价机制和补贴设计影响较大。
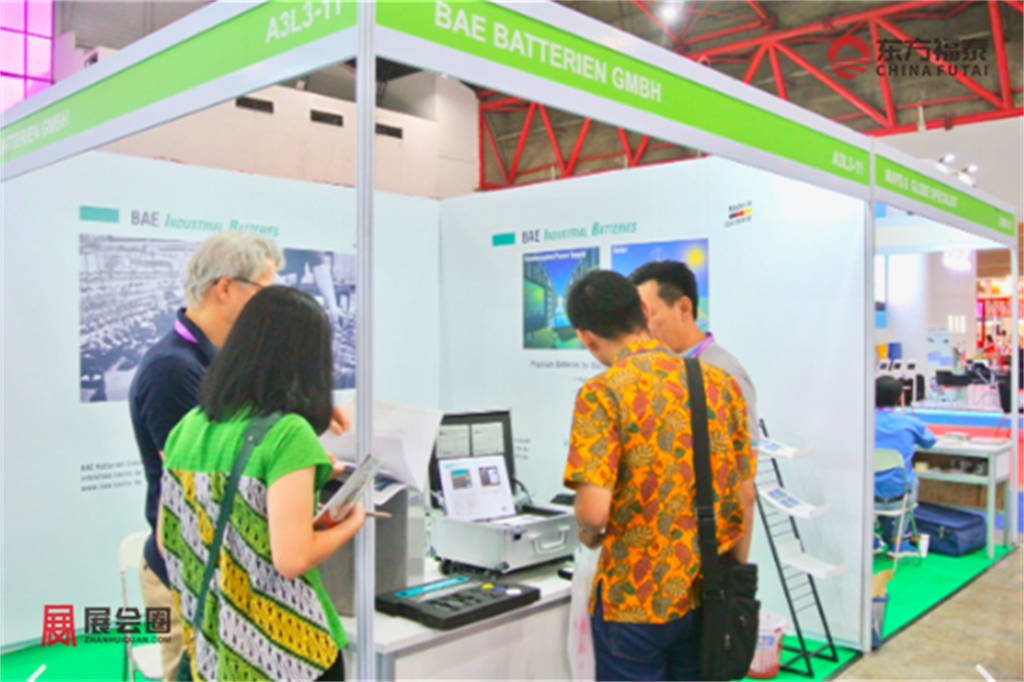
二、印尼电池储能技术政策与法规
印尼储能发展高度嵌入其能源转型政策框架。国家层面提出 2025 年可再生能源占一次能源 23% 的目标,并在 2030 年以后进一步提高至 30% 以上,储能被视为支撑高比例可再生能源并网的关键技术。
PLN 的 RUPTL 2025–2034 明确列出独立储能与光伏+储能项目容量,但目前 缺乏针对储能的专门监管规则,尤其是对独立储能资产的收益机制、辅助服务补偿和容量支付尚未形成统一规范。这导致项目在银行可融资性方面存在不确定性——资本意愿并不缺乏,缺的是可预期现金流的制度设计。
在国际合作方面,印尼参与 COP28 BESS 联盟,并与多边开发机构、气候基金等建立储能专项融资工具,用于支持偏远地区微电网、柴油机替代项目以及大规模光伏+储能示范。
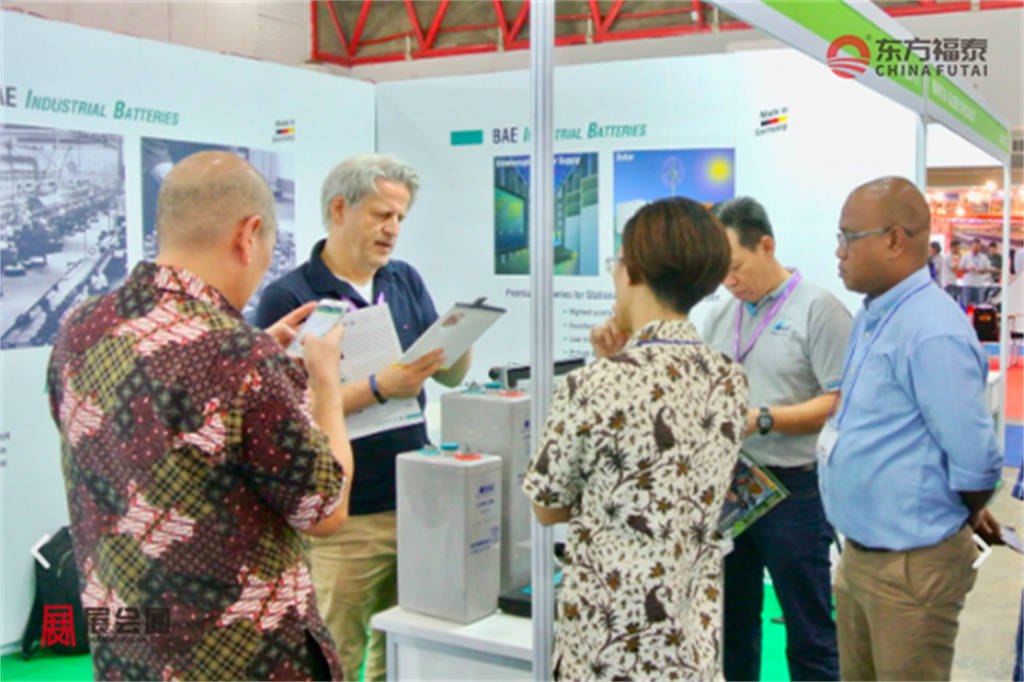
监管层目前的特点是:
电网规划先行,细则滞后:储能容量已写入规划,但并网规则、调度优先级、服务定价仍在完善。
项目审批路径偏电源类资产:多数储能项目按发电或配电资产审批,尚未形成独立“储能资产”类别。
环境与安全标准逐步收紧:针对电池安全、消防、报废与回收的技术标准正在参照国际规范制定,尤其关注大规模锂电储能的热失控风险。
总体看,政策方向明确支持储能,但法规层面仍处于“框架已定、细则待落地”的阶段,这直接影响项目开发节奏与商业模式创新空间。
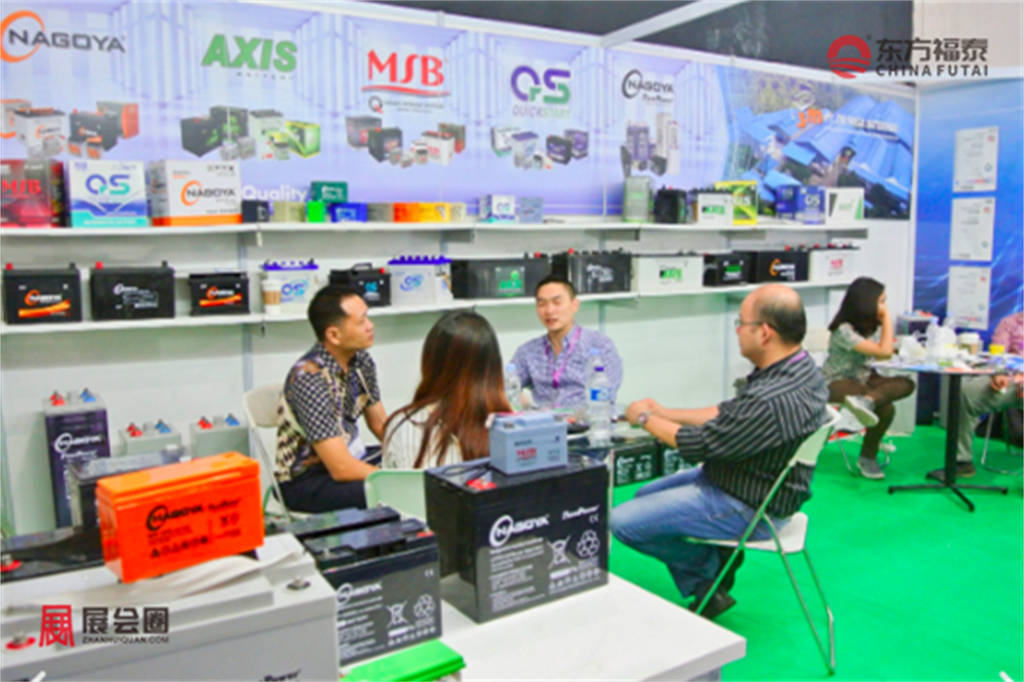
三、印尼电池储能技术竞争格局
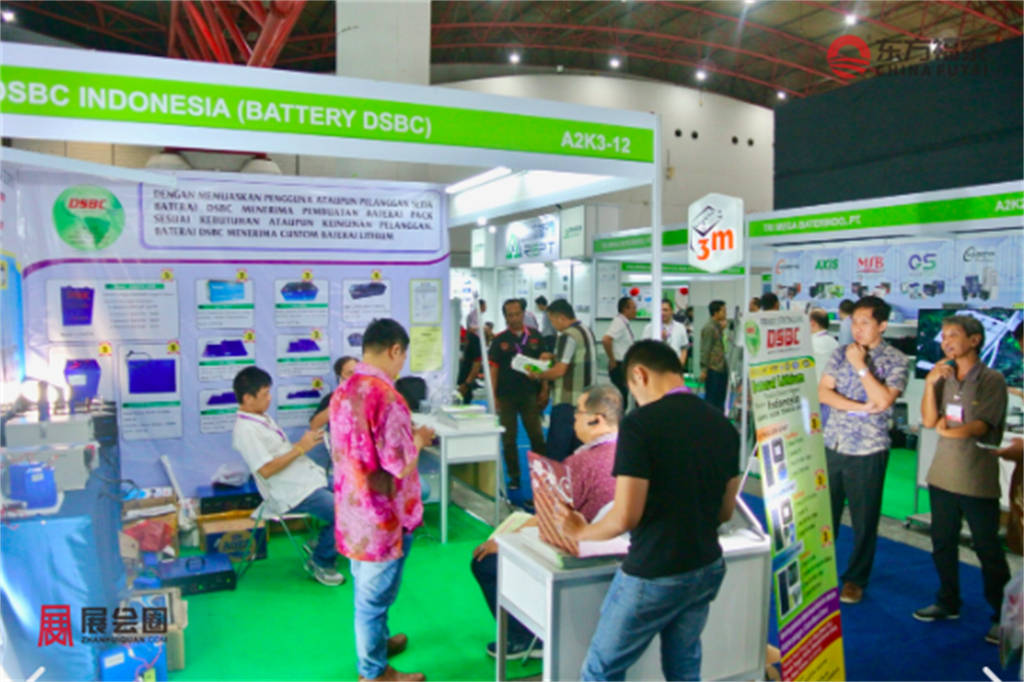
印尼储能竞争格局呈现“本地电力公司主导 + 国际设备商与开发商参与”的结构。电网侧与大规模项目主要由 PLN 及其子公司主导规划和采购,项目开发中引入独立电力生产商(IPP)参与,预计未来超过 **25% 的储能容量由私营开发商建设运营。
在技术供应端,锂离子电池仍是绝对主流,来自中国、韩国及日本的电池与系统集成商占据大部分市场份额。印尼拥有丰富的 镍资源,政府推动本地电池制造产业链布局,吸引亚洲电池企业在印尼建设正极材料与电池工厂,以期在中长期降低系统成本并提升本地化比例。
从应用细分看:
电网与电源侧:竞争集中在系统集成能力、与电网调度系统的适配以及长期运维能力,国际 EPC 与本地工程公司形成联合体。
工商业侧:面向工业园区、数据中心、矿业企业的储能解决方案,竞争点在于定制化设计、金融方案与运维服务。
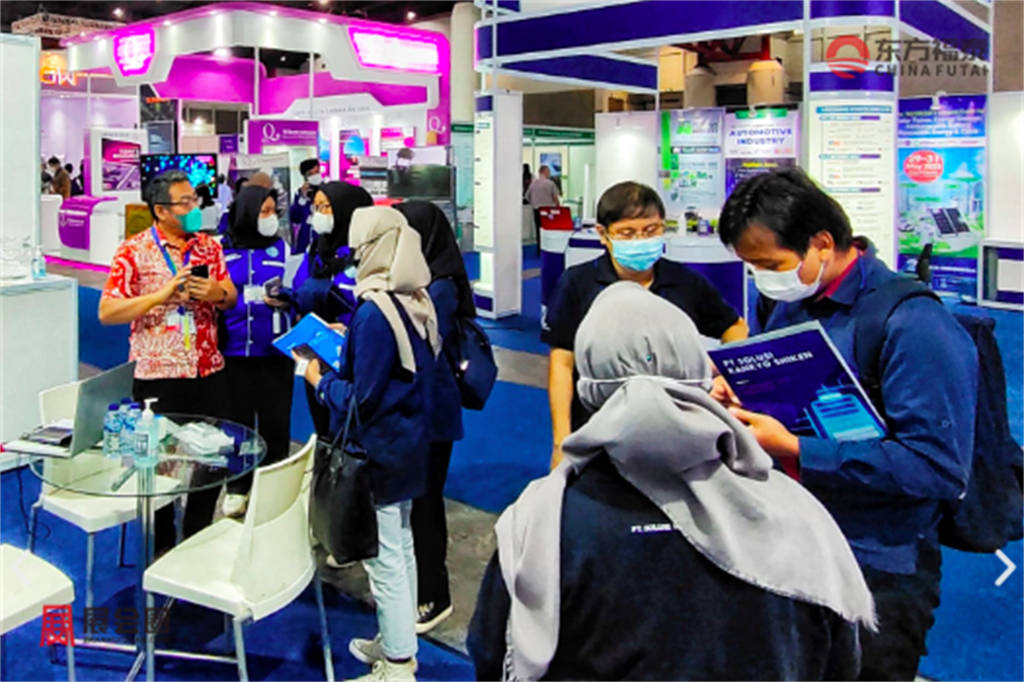
目前尚未形成高度集中的寡头格局,更多是多家国际厂商与本地企业在不同细分场景中试水。随着本地制造能力提升和标准体系完善,预计将出现几家在“电池+系统集成+运维服务”上具备完整能力的区域性龙头。
四、印尼电池储能技术消费与应用需求
印尼的储能需求高度受其 群岛地理结构、用电结构和工业布局影响。电力消费中,居民约占 40%,工业约 37%,服务业约 22%,工业与城市化推动了对电力可靠性和质量的更高要求。
主要需求场景包括:
偏远岛屿与微电网:大量岛屿依赖柴油机供电,燃料成本高且供应不稳定。光伏+储能微电网可以在白天储存太阳能,夜间放电,降低柴油消耗和补贴压力。
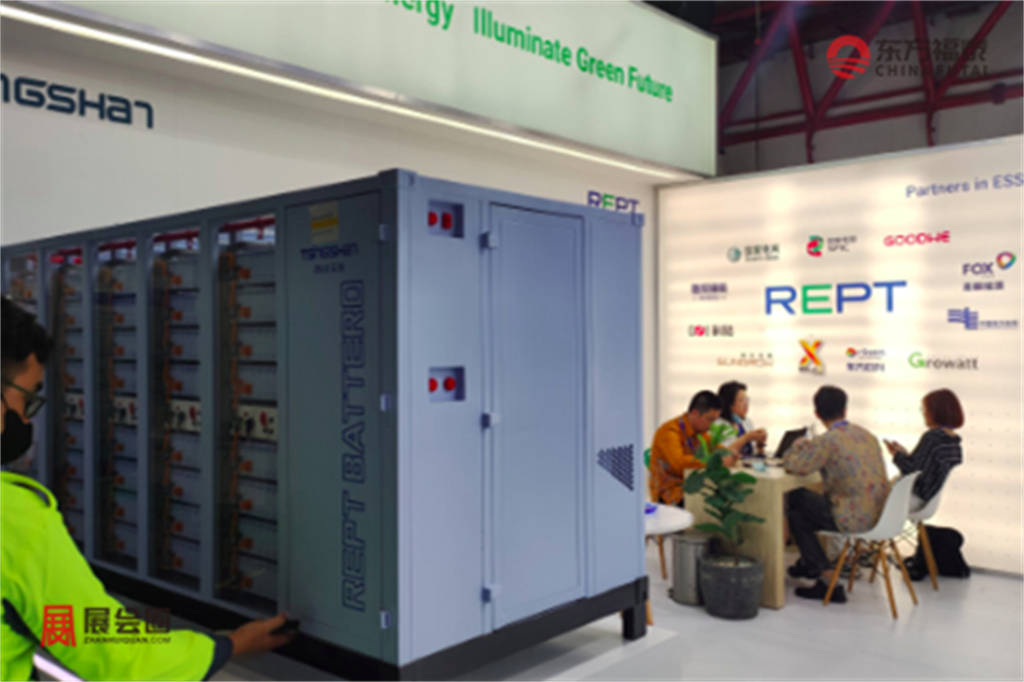
工商业削峰填谷与备用电源:制造业、矿业和数据中心需要稳定电力与备用能力,储能用于削峰、提高电能质量、减少停电损失。
电动汽车充电基础设施:在城市与高速路网布局充电站时,储能用于缓解局部配网容量不足、提升充电功率与灵活性。
消费习惯方面,居民端对储能的直接付费意愿尚不强,更倾向于通过电价、供电可靠性改善来感知储能价值;工商业用户则更关注 综合用电成本与停电风险,对能带来明确节省与可靠性的解决方案接受度较高。
五、印尼电池储能技术渠道与分销
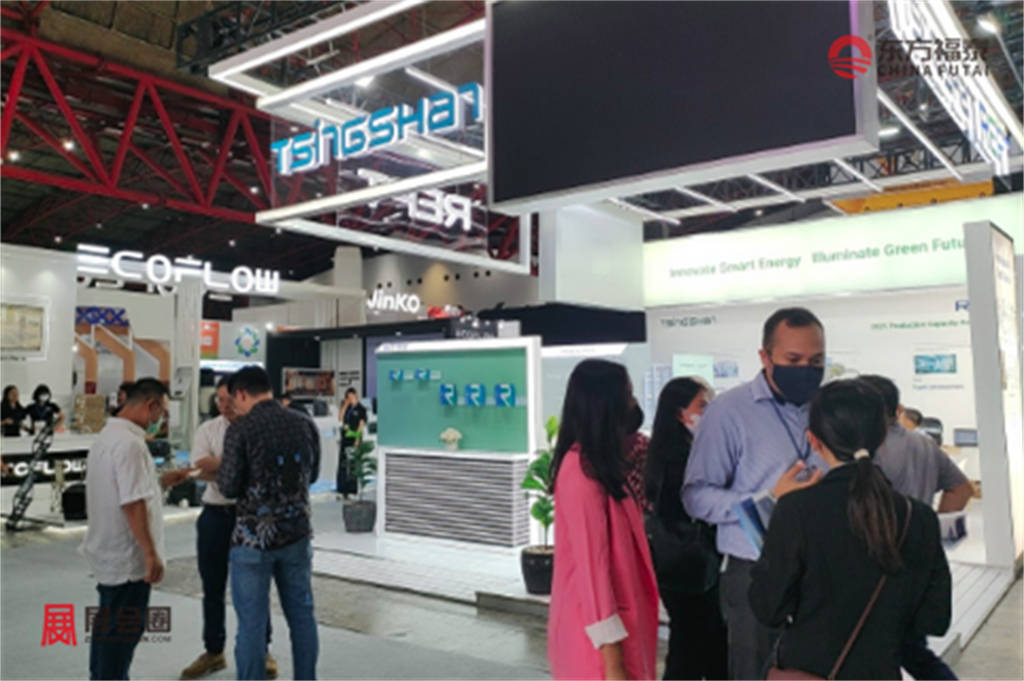
印尼储能的渠道结构与其电力产业链高度绑定:
电网与电源侧项目:主要通过 PLN 的集中招标与长期购电协议(PPA)模式,由系统集成商、EPC 与电池供应商组成联合体参与投标。渠道核心是与电力公司和能源部的规划对接能力。
工商业侧项目:多采用“项目开发商 + 技术供应商 +金融机构”的组合模式,为工业园区、矿区、数据中心提供整体解决方案,渠道依托本地工程公司、能源服务商和园区运营方。
偏远地区与微电网:项目往往由政府部门、发展机构或 NGO 发起,联合本地承包商实施,设备供应商需要适应小规模、多点分布的交付模式。
由于储能项目技术复杂度高、运维周期长,渠道的关键不在“销售覆盖”,而在 项目开发能力、融资打包能力和长期服务能力。目前尚未形成面向终端用户的标准化“产品分销”体系,更多是工程项目制交付。
六、印尼电池储能技术基础设施与配套
印尼电网基础设施在主干网与局部配网之间存在明显差异:大城市与工业区电网相对完善,而偏远岛屿与农村地区电网薄弱甚至缺失,这直接塑造了储能的应用结构。
在配套方面:
电网调度与通信系统:储能需要与调度系统、SCADA 平台深度集成,PLN 正在逐步升级调度与监控系统,以支持储能参与调峰、调频和备用。
电池制造与供应链:依托镍资源,印尼正在建设电池材料与制造基地,未来有望在区域内形成较完整的供应链,降低进口依赖。
运维与安全体系:大规模锂电储能需要专业运维团队和安全管理体系,包括消防设施、温控系统、远程监控与预警机制,这在印尼仍处于建设阶段。
基础设施的现实情况决定了:在主网区域,储能更多承担电网灵活性与辅助服务角色;在配网薄弱或缺失区域,储能与分布式光伏一起构成“替代电网”的核心设施。
七、印尼电池储能技术痛点与机会
1.主要痛点:
监管与商业模式不清晰:缺乏针对储能的独立收益机制和辅助服务市场,项目现金流结构不稳定,影响银行可融资性。
项目开发能力不足:储能项目需要跨电力工程、金融、运维多领域协同,本地具备完整能力的开发商仍然有限。
技术与安全认知差距:部分地区对大规模电池安全、寿命与回收问题仍缺乏经验,增加审批与社区沟通成本。
2.关键机会:
柴油替代与微电网:印尼计划逐步替换约 5200 台柴油发电机组,储能与光伏组合在经济性和减排方面优势明显,是最具确定性的应用机会之一。
可再生能源快速扩张:从约 8.4GW 可再生装机向 38.1GW(2035) 迈进,储能在并网与调度中的角色将持续增强。
本地电池产业链:镍资源与政策支持为电池制造提供基础,若成本与质量达到国际水平,将显著提升印尼在区域储能市场的竞争力。
整体来看,痛点集中在制度与能力端,而机会集中在结构性需求与资源禀赋端,属于“方向明确、路径待打通”的阶段。
八、印尼电池储能技术投融资环境与资本动向
从资本供给看,国内外资金对印尼储能并不缺乏兴趣:多边开发银行、气候基金、开发金融机构已设立 储能专项融资工具,支持 PLN 及私营开发商的项目;国际资本市场也将印尼视为东南亚能源转型的重要标的。
真正的约束在于 可融资项目管线有限。由于缺乏储能专门监管和明确的收益机制,很多项目在现金流预测、合同结构和风险分配上难以满足银行要求,导致“资金在外面等,项目在里面慢”。
资本动向呈现几条主线:
与可再生能源打包融资:储能常与光伏、风电项目一起打包进入融资结构,以整体提升项目收益稳定性。
偏远地区与社会效益项目获得优惠资金:微电网与柴油替代项目因兼具减排与能源普惠属性,更易获得优惠贷款与赠款。
本地制造与产业链投资:围绕镍资源的电池材料与制造项目吸引了长期产业资本,关注点在于政策稳定性与全球电池市场周期。
未来若印尼建立更清晰的储能定价与辅助服务市场,预计将出现更多以储能为核心资产的项目融资案例,而不仅仅是“附着在光伏上的配套设施”。
九、印尼电池储能技术合作模式与落地案例
在合作模式上,印尼储能项目普遍采用 多方协同:
PLN + IPP + 国际设备商:电网侧与大规模项目由 PLN 牵头,IPP 负责投资与运营,国际设备商提供电池与系统集成,合同结构多为长期 PPA 或服务合同。
政府/发展机构 + 本地承包商 + 技术供应商:偏远地区微电网项目常由政府或发展机构发起,联合本地工程公司与设备商实施,强调社会效益与能源普惠。
工商业用户 + 能源服务商 + 金融机构:面向工业园区、矿区和数据中心的储能项目,通常由能源服务商提供整体方案,金融机构参与融资或租赁。
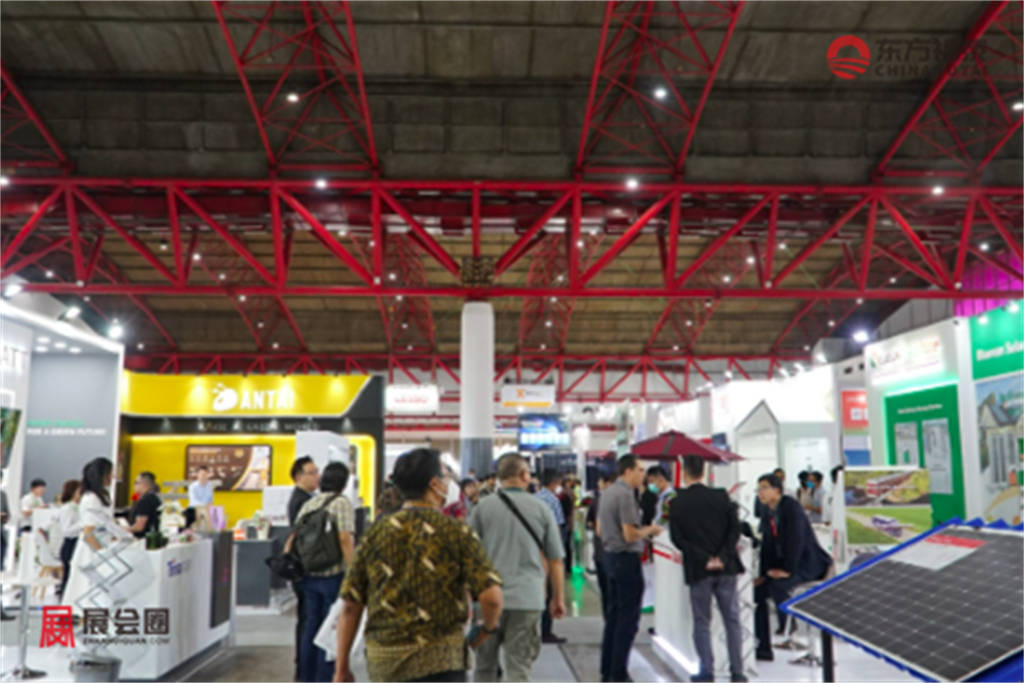
落地实践方面,PLN 已启动 5MW 级储能试点项目,用于验证储能在调峰、调频和备用中的效果,并计划在更多电站和区域推广。 另外,多地正在推进光伏+储能微电网,用于替代柴油供电,项目规模从数百千瓦到数兆瓦不等,形成了可复制的技术与商业模板。
印尼的储能合作模式以“项目制、多方参与”为主,尚未形成高度标准化的产品与服务体系,但在电网侧试点、微电网示范和工商业应用中已积累了一批可参考的案例。对未来进入者而言,理解当地电力体制、产业结构和区域差异,比单纯技术优势更关键。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 70
 0