2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027
展会圈,你的参展指南!
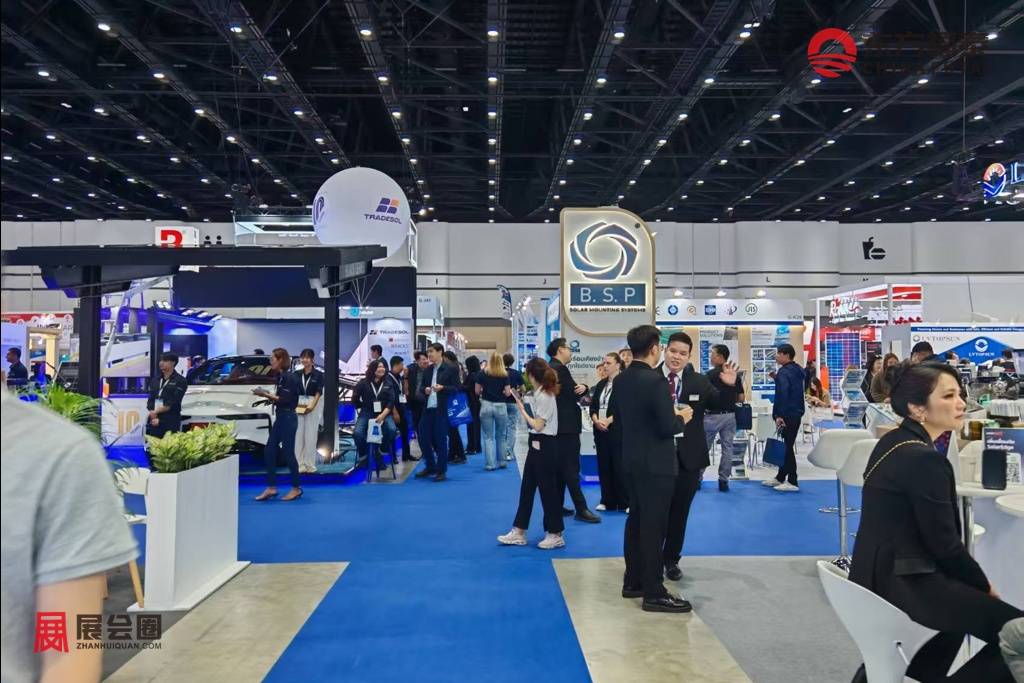
2027年泰国曼谷国际光伏电池储能展
The 23th Renewable Energy 2027
展会时间:2027年07月07-09日
展会地点:泰国·曼谷·QSNCC国际会展中心
举办周期:一年一届·第23届
主办单位:Informa Markets
同期举办:2027年泰国新能源电动车及充电桩展MT Asia 2027
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027将于2027年07月07-09日举办,聚焦亚洲可持续能源转型这一核心命题,官方定位是通过企业间的商业连接,赋能整个亚洲的能源转型进程。2027年泰国曼谷国际光伏电池储能展Renewable Energy 202汇聚技术供应商、项目开发商、公用事业企业、政府机构、投资方及产业领袖,为这些不同角色提供了一个能够展示创新成果、巩固市场存在感、并接触到真正具备采购意向买家的平台。
2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027官方将自身定位为亚洲规模最大的可再生能源技术展览及会议,重点关注最新可再生能源项目、发展趋势及为创业者提供的绿色能源机会。展品结构上,2027年泰国曼谷国际光伏电池储能展Renewable Energy 202覆盖太阳能、风能、生物能源、水能、废弃物能源、碳管理、氢能及氢燃料电池这几个可持续能源方向;技术、零部件及设备这一块,具体到逆变器、储能系统、电池、不间断电源、制造设备、发电机、冷却系统、追踪系统、传感器、碳捕集利用与封存(CCUS)以及氢能分销基础设施及智能电网这几个细分环节。
2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027现场还设有由行业专家值守的可再生能源及能源效率诊所,为参展观众提供针对性的技术咨询服务,这一环节区别于单纯的产品陈列展示,是官方给出的一项具体增值服务。
买家画像同样值得细看——独立发电商(IPP)、小型及超小型独立发电商(SPP/VSPP)以及原材料和设备制造商这类终端能源生产方;工程总包及项目开发商、项目咨询服务、运维企业、能源服务商这类工程执行方;金融机构、投资基金、保险公司、财务咨询这类资本方,均被官方明确列入观众范围。这个构成说明,2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027现场对接对象不局限于终端设备采购方,也覆盖了项目融资和工程落地这两个同样关键、但容易被忽略的环节。数字化解决方案这一块单独成体系,涵盖能源分析、检测评估、智能电网、微电网、能源管理系统设计软件,以及建筑和家庭网络系统,说明展会内容设置已经把数字化和信息技术这一维度,正式纳入了传统能源展会的展示范畴。
对于计划参展的企业而言,理解这份买家构成清单本身的价值,可能比单纯了解展品分类更重要——独立发电商和小型发电商代表着实际的设备采购需求,工程总包及项目开发方代表着落地执行能力的需求,投资机构和金融服务方则代表着项目融资环节的需求。企业如果能够提前判断自己的产品和服务,主要对应这三类买家中的哪一类甚至多类,会比笼统地把2027年泰国曼谷国际光伏电池储能展Renewable Energy 2027当作"曝光渠道"更能提前规划现场的商务对接策略。
展品范围
一、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
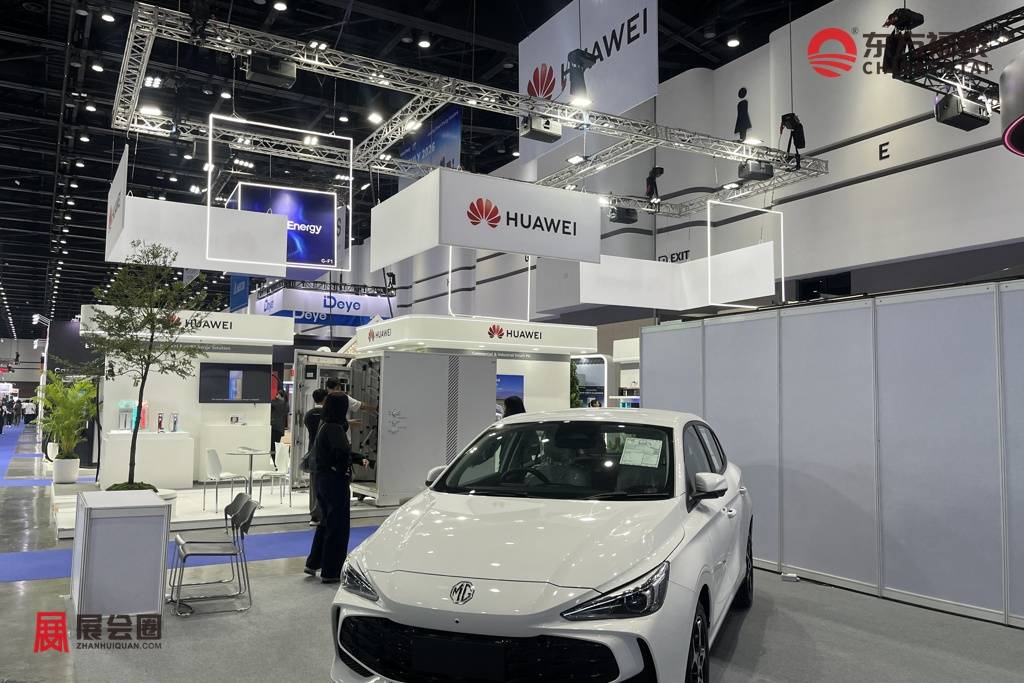
二、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
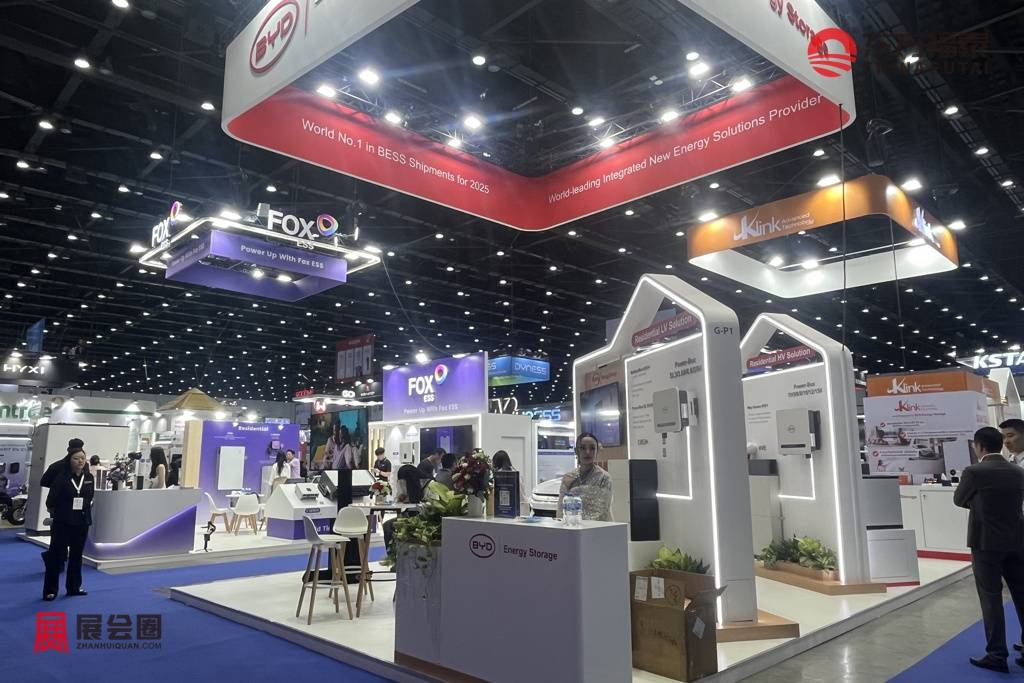
三、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。
四、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
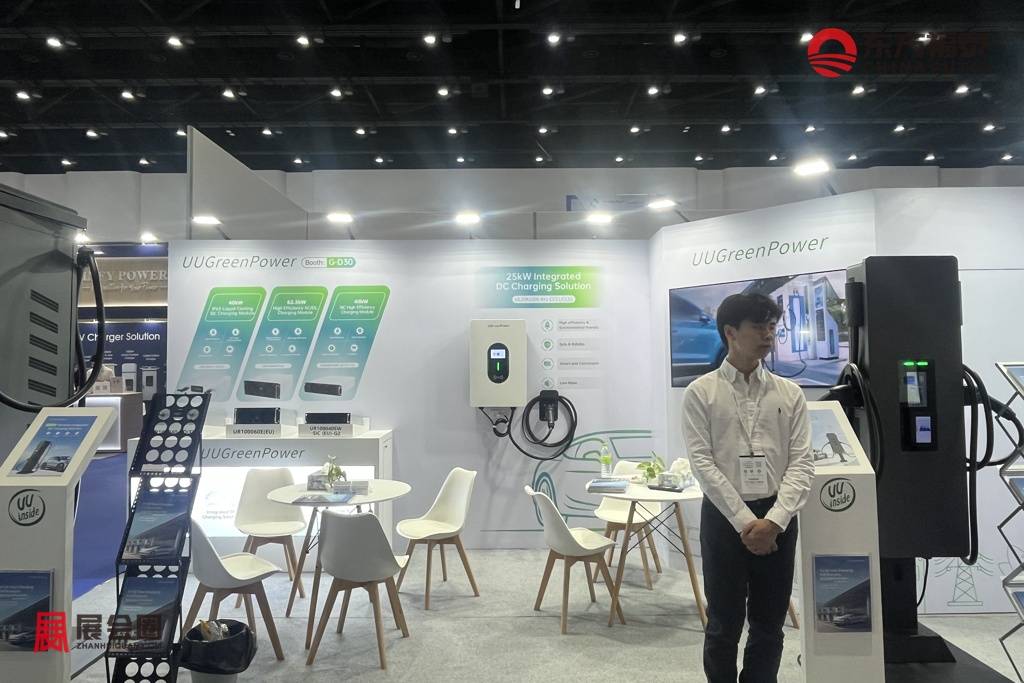
五、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
六、电力电子及充放电技术
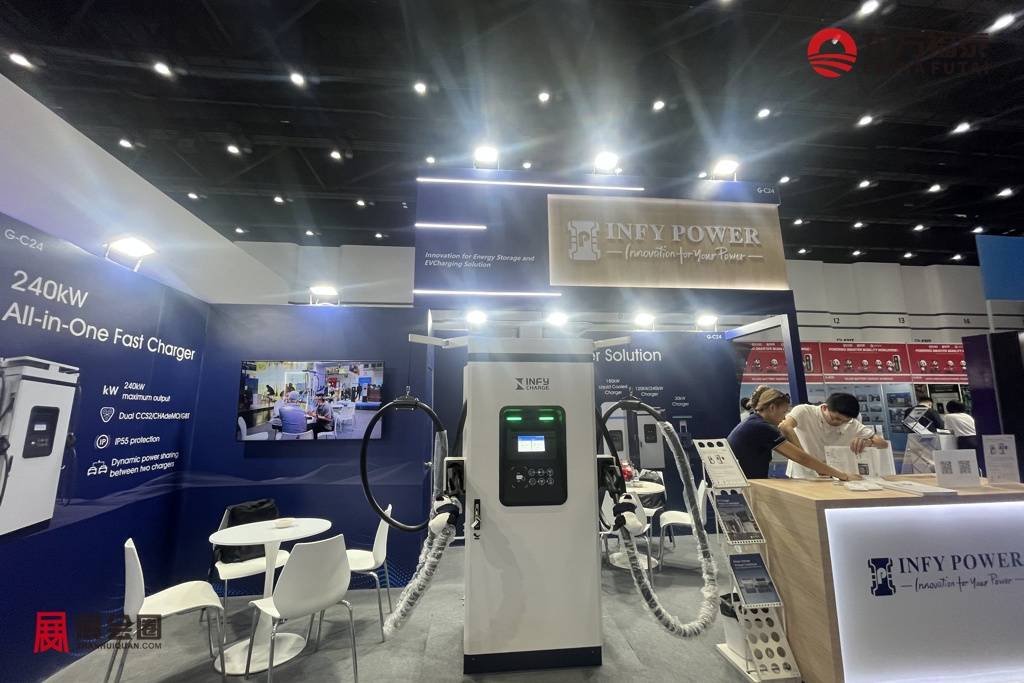
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍
一、亚洲泰国光伏电池储能市场分析
泰国光伏市场正在进入一个比较典型的“稳增长”阶段。2026年泰国光伏市场规模预计约为5.55吉瓦,到2031年预计达到7.71吉瓦,2026年至2031年的年复合增长率约为6.78%。单看这个数字并不算特别激进,但泰国市场真正值得关注的地方,并不是短期装机能增长多少,而是它正在形成一套相对完整的光伏开发、企业购电、屋顶自发自用以及储能配套体系。与东南亚部分市场曾经出现的短期补贴驱动型爆发相比,泰国目前的增长节奏更加偏向长期产业化。
这一点从东南亚光伏市场的发展路径中能够看得比较明显。越南曾经依靠高额上网电价补贴迅速推动光伏装机,在短时间内形成大规模新增容量,但随后也出现电网消纳、输电能力和弃光等问题。泰国目前更加重视电网承载能力、购电机制和项目开发节奏,因此市场增速没有特别激进,却在逐步增加光伏与储能之间的联系。对于设备企业和项目开发商来说,这种市场并不意味着机会少,反而意味着项目周期更长、商业模式更多元,企业需要真正参与到当地能源体系中。
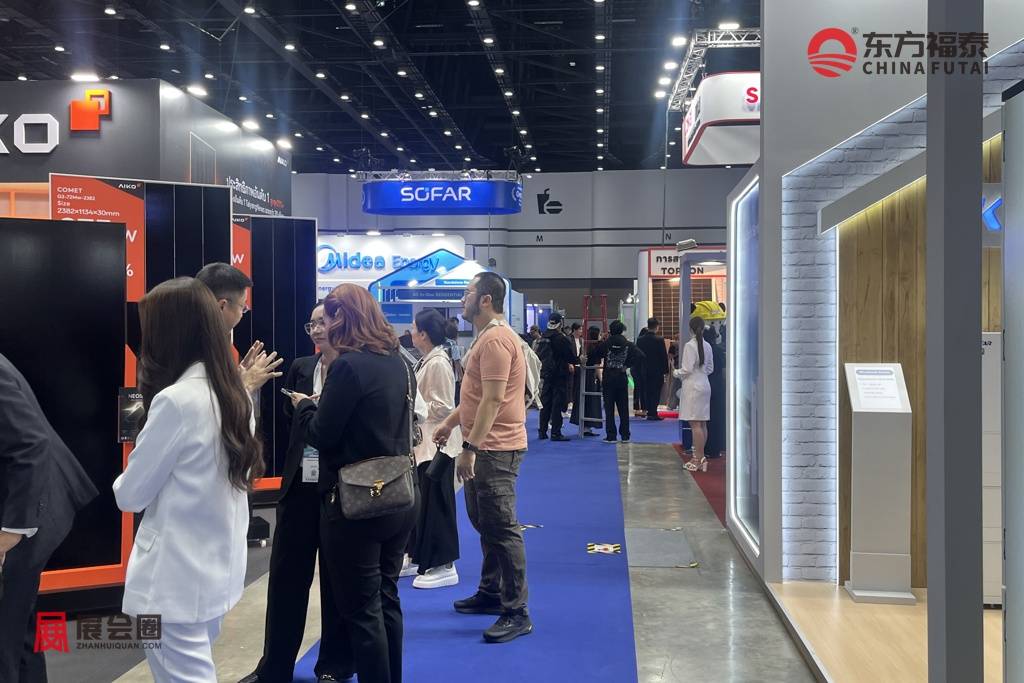
泰国光伏需求的另一个变化,是企业用电端正在变得越来越重要。传统大型地面电站依然是市场的重要组成部分,但工商业屋顶、Private PPA以及企业绿电采购正在成为新的增长方向。对于出口型制造企业来说,能源成本和碳排放已经不仅仅是生产成本问题,也逐渐与国际客户、供应链管理和出口竞争力联系起来。欧盟CBAM已经从2026年进入正式实施阶段,虽然它并不是直接针对太阳能设备或者泰国所有出口企业,但欧洲市场的碳排放核算要求正在促使出口制造企业更加重视低碳电力来源,这会间接提高企业建设光伏、自发自用以及购买绿电的意愿。

二、亚洲泰国光伏电池储能产业细分
泰国光伏市场目前可以大致分成大型地面电站、水面漂浮光伏、工商业屋顶、住宅光伏以及光伏加储能几个主要方向。不同细分市场的商业模式并不一样,因此对于准备进入泰国市场的企业来说,不能简单地把所有光伏项目理解为传统EPC工程。
大型地面电站仍然是泰国新能源产业的重要组成部分。泰国土地资源不像一些大型能源市场那么充足,因此未来大型项目除了传统地面电站之外,水面漂浮光伏也具有一定发展空间。利用水库等水面建设光伏,可以减少土地占用,同时能够与既有水电或者电网基础设施形成一定协同。对于项目开发商而言,这种模式的意义并不只是增加光伏装机,更重要的是寻找土地、电网和项目开发条件之间新的平衡。
光伏加储能则是大型项目中更加值得关注的方向。此前泰国可再生能源购电机制中已经出现明确的Solar Farm + Battery Storage项目,获得购电资格的光储项目达到994兆瓦。光伏和储能结合以后,可以在一定程度上改善新能源输出曲线,也能提高项目对于电网调度的适应能力。随着泰国未来新能源占比继续提高,储能在大型项目中的角色有可能从“附加配置”逐渐变成项目设计的重要组成部分。
工商业屋顶光伏则是另一条完全不同的赛道。对于泰国制造业企业来说,工厂屋顶通常拥有面积大、白天负荷高的特点,而光伏发电恰好集中在白天,因此自发自用模式具有比较明显的经济逻辑。泰国近年来逐步降低部分屋顶项目的行政审批障碍,也在推进住宅端余电回购,这些政策变化的实际意义在于降低项目落地的时间成本。
住宅光伏目前的商业价值则主要来自自发自用。泰国住宅端余电回购价格低于部分时段的零售电价,这意味着如果家庭能够尽可能提高自身光伏电量的直接消纳比例,其经济价值通常高于单纯把电量卖给电网。因此,住宅光伏未来如果继续扩大,储能就可能成为提升自发自用比例的重要配套设备。
三、亚洲泰国光伏电池储能政府政策
泰国新能源政策目前最明显的变化,是政策目标正在从单纯增加可再生能源装机,转向同时考虑电网稳定性、企业绿电需求和产业本地化。
过去泰国光伏市场经历过上网电价补贴推动的阶段,之后逐渐转向更加稳定的Feed-in Tariff机制。当前新能源项目开发越来越依赖长期购电协议,而不是单纯依靠短期补贴刺激。对于项目开发商来说,长期购电协议最大的价值在于能够提高未来现金流的确定性,从而更容易获得银行和金融机构融资。
此前泰国可再生能源大规模购电计划中,太阳能以及太阳能加储能项目已经占据重要比例。其中Solar Farm + Battery Storage项目获得的购电规模达到994兆瓦,合同期限根据项目类别达到20年至25年。这说明泰国对于光储项目的政策思路已经比较明确,即通过长期购电机制降低项目投资风险,再逐步引导储能进入电力系统。
社区太阳能以及分布式能源则代表另一种政策方向。与大型电站相比,社区和分布式项目的单体规模更小,但能够更加贴近用户侧负荷。未来如果泰国进一步扩大分布式新能源参与电力市场的空间,中小型开发商、屋顶光伏企业以及能源服务公司都可能获得更多机会。
企业绿电采购也是政策体系正在打开的一条新通道。Utility Green Tariff以及Direct PPA的推进,本质上都是为了让大型用电企业能够获得更加明确的绿色电力来源。尤其是数据中心、电子制造、汽车制造等高耗电产业,对稳定绿电的需求越来越高,这会推动泰国新能源市场从传统的“政府采购电力”逐渐增加“企业主动购买绿电”的成分。
四、亚洲泰国光伏电池储能市场趋势
泰国光伏市场未来一个非常重要的趋势,是大型工业用户和高耗电产业将成为新能源需求的重要来源。
数据中心就是其中最典型的代表。随着云计算、人工智能以及数字基础设施在东南亚持续扩张,泰国正在吸引越来越多的数据中心投资。数据中心最大的特点是全年运行时间长、用电量大,并且对电力稳定性要求远高于普通商业用户。这意味着未来数据中心需要的不只是便宜电力,还需要稳定、可追踪的绿色电力来源。
这会直接改变泰国光伏市场的项目开发逻辑。过去开发商更多关注哪里有土地、哪里能够获得并网指标;未来面对数据中心、电子制造、汽车制造等大型企业时,还需要考虑哪里有稳定负荷、哪里能够开展企业PPA、哪里具备足够的电网容量。
储能的重要性也会因此提高。随着太阳能在电力结构中的比例增加,白天光伏发电集中、晚间负荷持续的情况会更加明显。储能可以承担部分时间移峰、频率调节和备用功能,帮助电网消化更多可再生能源。泰国能源监管机构近年来已经持续讨论BESS、Demand Response、Virtual Power Plant以及辅助服务市场,这意味着储能未来的价值可能不再局限于“把白天的电存到晚上”。
五、亚洲泰国光伏电池储能产业概况
泰国光伏产业已经形成比较完整的开发和应用体系,但产业链不同环节的竞争格局并不相同。
在项目开发环节,本土能源企业仍然具有明显优势。SPCG、BCPG、Thai Solar Energy、B.Grimm Power、Energy Absolute以及Gulf等企业长期参与泰国新能源项目开发,在土地资源、政府关系、电网接入、项目融资和长期运营方面拥有经验。这些能力对于大型新能源项目非常重要,也是海外企业单纯依靠设备价格很难替代的部分。
Gulf在光伏加储能领域的扩张尤其值得关注。其已经获得大型项目融资,并持续推进光伏和光伏加储能项目建设。2024年,Gulf旗下项目还获得亚洲开发银行等金融机构参与的8.2亿美元融资,用于12个可再生能源项目,其中包括4个光伏加电池储能项目,合同容量256兆瓦,电池储能规模396兆瓦时。到了2026年,Gulf又为总合同容量939兆瓦的27个新能源项目获得约600亿泰铢融资,其中包括843兆瓦的太阳能及光伏储能项目。
这些项目释放出的一个重要信号是,泰国光伏储能市场已经开始进入大型项目融资阶段。对于设备供应商而言,真正重要的不只是有没有项目,而是项目有没有长期购电协议、有没有银行融资以及有没有明确的建设时间表。只有这些条件同时具备,设备订单才真正具有可执行性。
设备制造环节则呈现出国际供应商参与度较高的特点。华为、阳光电源、Sungrow等企业已经在泰国光伏和储能市场拥有项目经验。尤其是逆变器和储能系统,随着项目从单纯光伏逐渐向光储一体化发展,企业需要提供的不只是逆变器,而是包括PCS、EMS、BMS、储能电池和电网适配能力在内的完整系统。
六、亚洲泰国光伏电池储能市场动态
2026年泰国新能源市场比较明显的变化,首先来自大型项目融资。
Gulf在2026年获得约600亿泰铢融资,用于推进总合同容量939兆瓦的27个可再生能源项目,其中包括光伏和光伏储能项目。这说明泰国市场已经出现一批具备长期购电协议和融资条件的大型项目。对于EPC企业、逆变器企业、电池企业以及储能系统供应商来说,这类项目比单纯的市场规划数据更有实际意义,因为融资落地意味着项目距离设备采购和建设实施更近了一步。
此前Gulf还与亚洲开发银行等金融机构完成8.2亿美元融资,用于建设12个新能源项目,其中4个为光伏加储能项目。两轮融资结合起来看,可以发现泰国新能源项目正在逐渐形成一种比较成熟的融资模式:长期购电协议提供稳定现金流,金融机构提供长期资本,项目公司负责开发建设,设备供应商进入项目采购体系。
住宅光伏市场也出现了新的政策动作。2026年泰国住宅屋顶光伏余电回购项目继续推进,居民可以将符合条件的光伏余电按照每千瓦时2.20泰铢出售给电网,合同期限为10年。这种机制虽然无法单独改变整个泰国光伏市场规模,但能够降低居民安装光伏的投资门槛,并进一步培养家庭用户的光伏使用习惯。
对于住宅市场来说,真正值得关注的不是单纯的余电回购价格,而是“自发自用+储能”未来可能形成的组合模式。如果居民电价高于余电回购价格,那么用户就没有必要追求把尽可能多的电卖给电网,而是应该提高家庭自身对太阳能电力的消纳比例。储能因此可能从单纯的备用电源,逐渐成为提升家庭光伏经济性的工具。
企业侧的Private PPA也在持续发展。BCPG在2026年3月完成对Scan Advance Power的收购,获得17.5兆瓦太阳能屋顶项目组合。这说明泰国工商业屋顶市场正在出现资产化趋势,成熟的Private PPA项目已经可以作为独立资产进行收购和运营。
这种变化对行业的意义很大。过去屋顶光伏企业更多依靠设备销售和EPC收入,未来则可能通过“投资建设+长期售电”的方式获取持续现金流。对于资金实力较强的能源企业来说,Private PPA不仅是一种销售模式,也可以成为长期资产管理业务。
七、亚洲泰国光伏电池储能品牌市场占有率
项目开发环节,本土能源企业占据明显优势。SPCG、BCPG、Thai Solar Energy、B.Grimm Power、Energy Absolute以及Gulf等企业长期参与泰国新能源项目建设,拥有项目开发和资产运营经验。它们真正的竞争力并不只是装机容量,而是土地、电网、PPA、融资和长期运营能力。
在大型光伏项目开发商方面,SPCG、BCPG、Thai Solar Energy、B.Grimm Power和Energy Absolute是泰国本土市场比较具有代表性的企业,五家企业合计控制约60%的公用事业级光伏装机容量。这意味着泰国大型光伏开发市场并不是完全分散的,大约六成的项目资源集中在少数本土能源企业手中,其余约40%的市场则由其他本土及国际开发商共同参与。对于海外企业来说,这个比例反映出一个非常现实的市场特点:设备可以直接进入,但大型电站开发资源仍然主要掌握在拥有土地、电网、PPA和融资能力的本地能源企业手中。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 70
 0