

 登录


 76
 0


2027年巴基斯坦新能源电动车及充电桩展EVP 2027
展会圈,你的参展指南!
2027巴基斯坦新能源电动车及充电桩展
The EVP 2027
展会时间:2027年05月28-30日
展会地点:巴基斯坦·拉合尔
举办周期:一年一届
主办单位:WPS
同期举办:2027巴基斯坦电动摩托车及电动自行车展PEE 2027
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
2027年巴基斯坦新能源电动车及充电桩展EVP 2027将于2027年05月28-30日举行,判断这场展会的分量,不能只看"电动车又一场展会"这个表层描述,要看它踩中的具体政策节点。巴基斯坦国家电动车政策(NEVP)设定的目标是——到2030年,乘用车及重型卡车电动化占比达30%,两轮、三轮车及大巴新车销量50%实现电动化,到2040年这个比例要提升到90%。截至目前,当地政府已向55家企业发放两轮及三轮电动车生产许可,向2家企业授予四轮电动车组装资质——这两个具体数字说明的是同一件事:巴基斯坦的电动车产业准入正处在一个刚刚打开、参与者数量还不多的窗口期,不是一个已经挤满玩家、后来者很难插足的成熟市场。
2027年巴基斯坦新能源电动车及充电桩展EVP 2027的展品范围也在印证这个判断——除了常规的四轮及两轮电动车、充电基础设施、电池系统与储能方案,还延伸到自动驾驶、电动垂直起降飞行器、电动船只、氢能及替代燃料这几个前沿方向,展示内容不局限于"车",而是覆盖陆地到空中、地面交通到水上出行的更完整电气化谱系,这种覆盖面在巴基斯坦本土同类展会里比较少见。
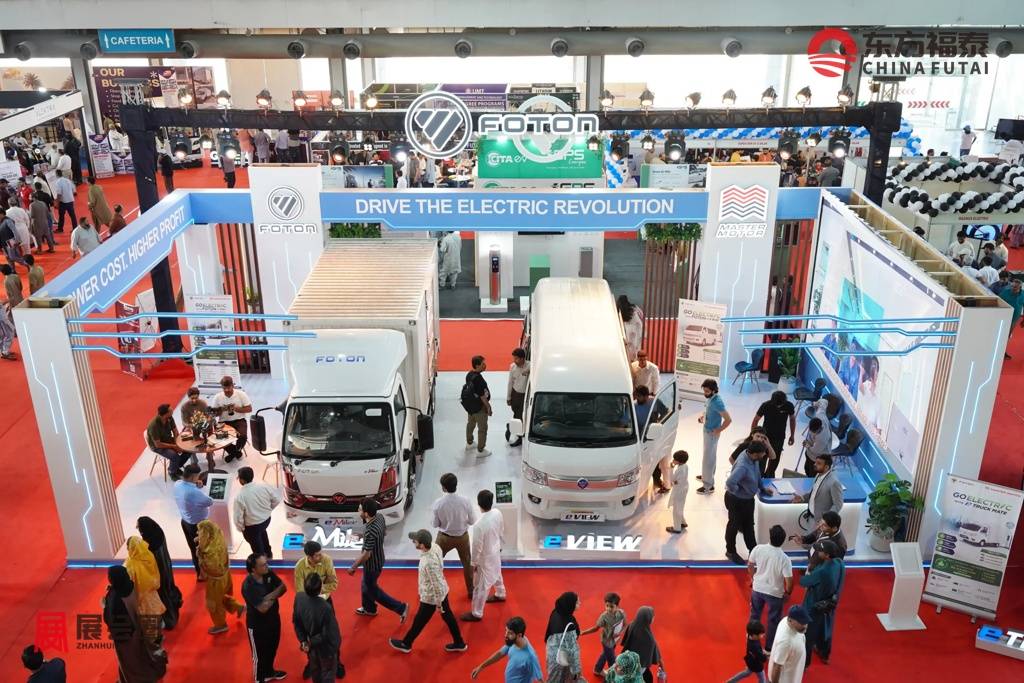
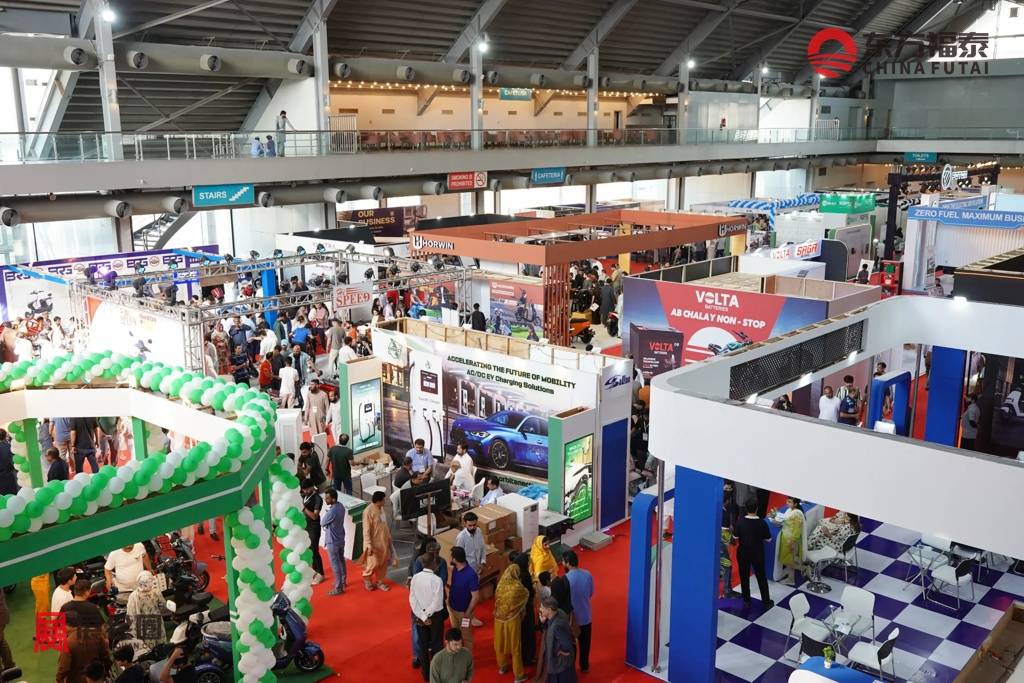
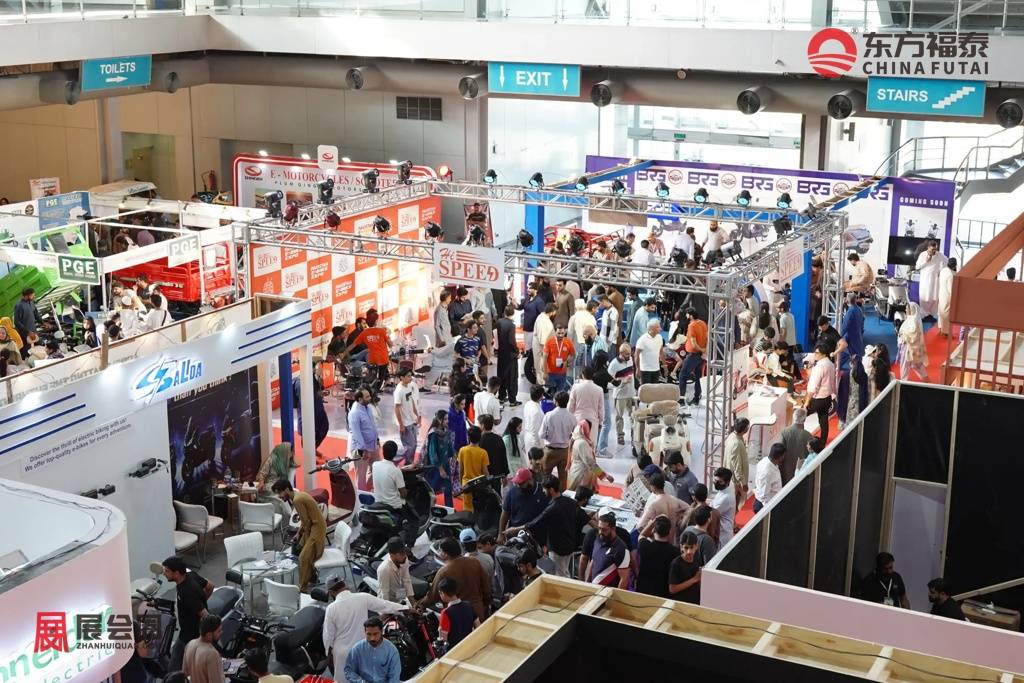
2027年巴基斯坦新能源电动车及充电桩展EVP 2027现场汇聚本地、区域及全球范围内的制造商与供应商,参会群体涵盖企业高层、关键决策者、行业专家、政府官员、政策制定者、投资机构及终端用户——这个构成决定了展会现场同时承担三种功能:产品展示、政策对话、投资对接,不是单纯的贸易陈列。对参展企业而言,这意味着一次参展能触达的资源类型,比单纯的采购商展会要丰富得多。
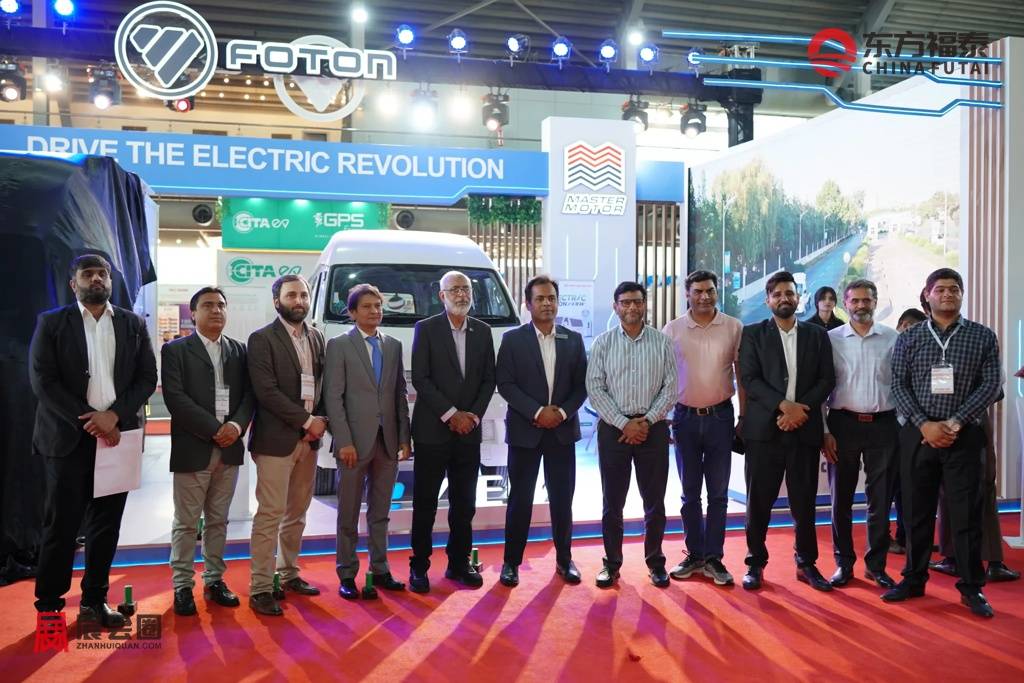
对计划进入巴基斯坦市场的企业而言,参展的价值不只是现场获得多少询盘,更在于能否借助这个平台理解当地市场在不同细分领域的真实需求差异。已经获得生产许可的55家两三轮车企业和2家四轮组装企业,构成了当前本地产业链的基本盘,这些企业本身也是潜在的技术合作、供应链对接对象,不只是竞争对手。2027年巴基斯坦新能源电动车及充电桩展EVP 2027同期设有现场演示及互动展示环节,观众可以直接体验参展品牌的产品和服务,这种沉浸式展示形式,对需要建立本地信任、而不只是靠价格竞争的企业而言,比单纯的展位陈列更有说服力。
2027年巴基斯坦新能源电动车及充电桩展EVP 2027所处的市场环境,正值巴基斯坦电动出行政策框架持续演进、准入门槛仍相对开放的阶段。这个阶段的特征是机会和不确定性并存——政策目标已经明确设定,具体执行细则和税收框架仍在调整之中,这意味着参展企业需要的不是"等政策完全稳定后再进入"的观望心态,而是提前建立本地关系网络、同时保持对政策变化的持续跟踪能力。

往届展商:
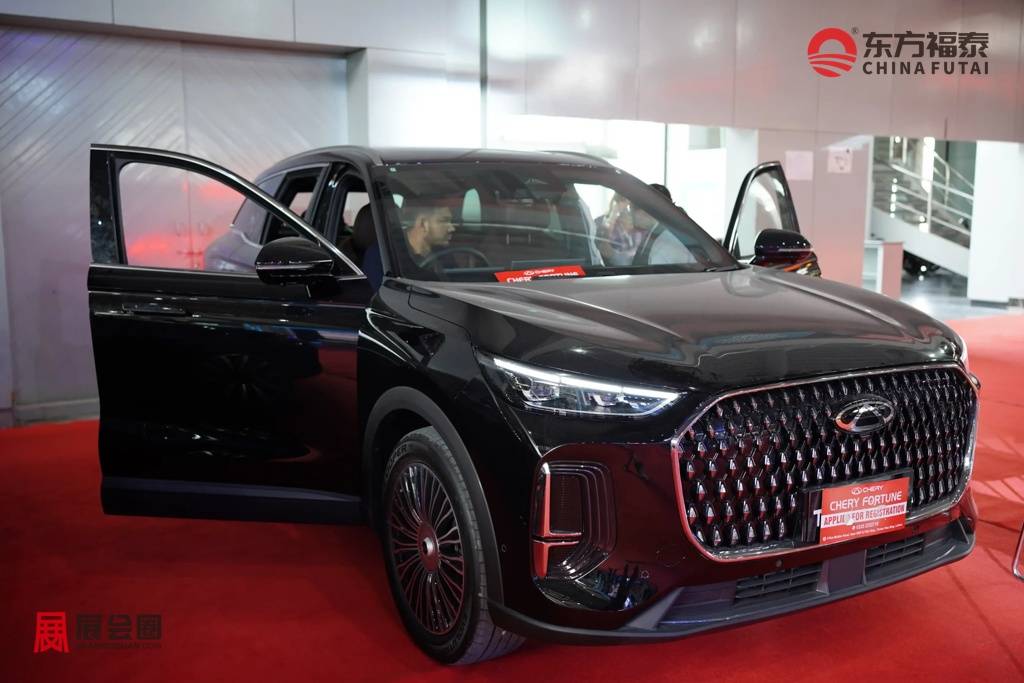
电动汽车领域:奇瑞(Chery)
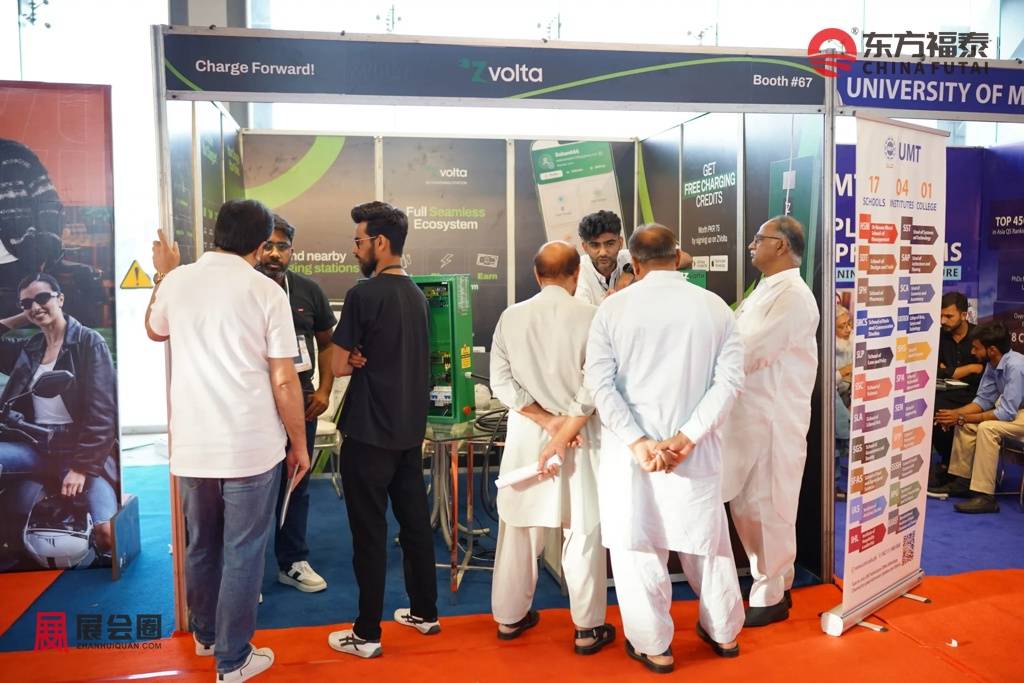
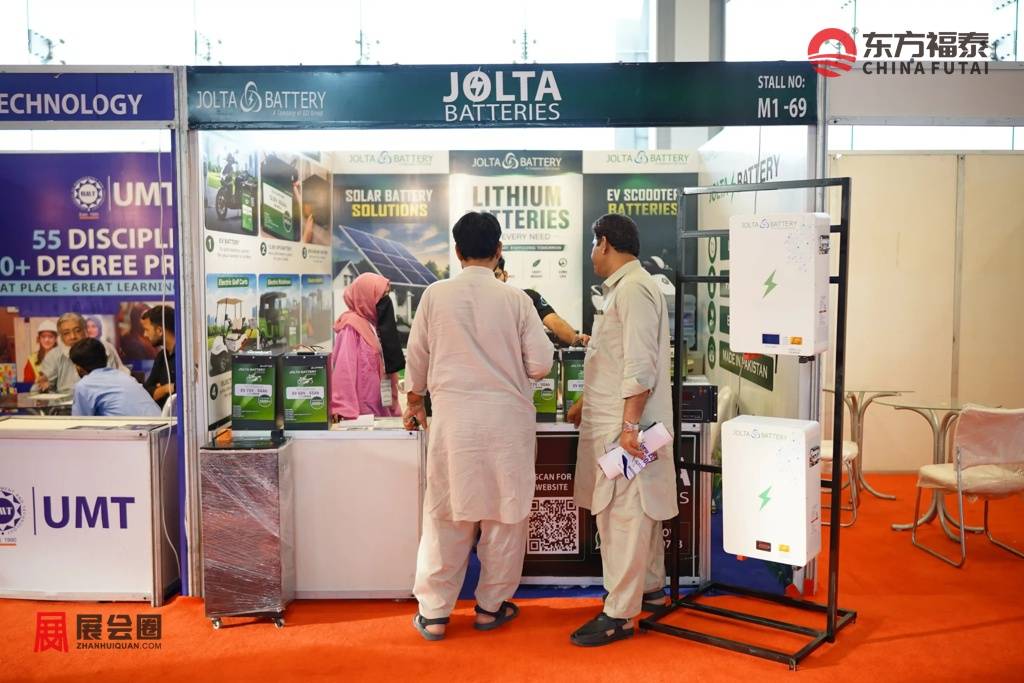
电动两轮车领域:Jolta Electric、ZVolta、QINGQI
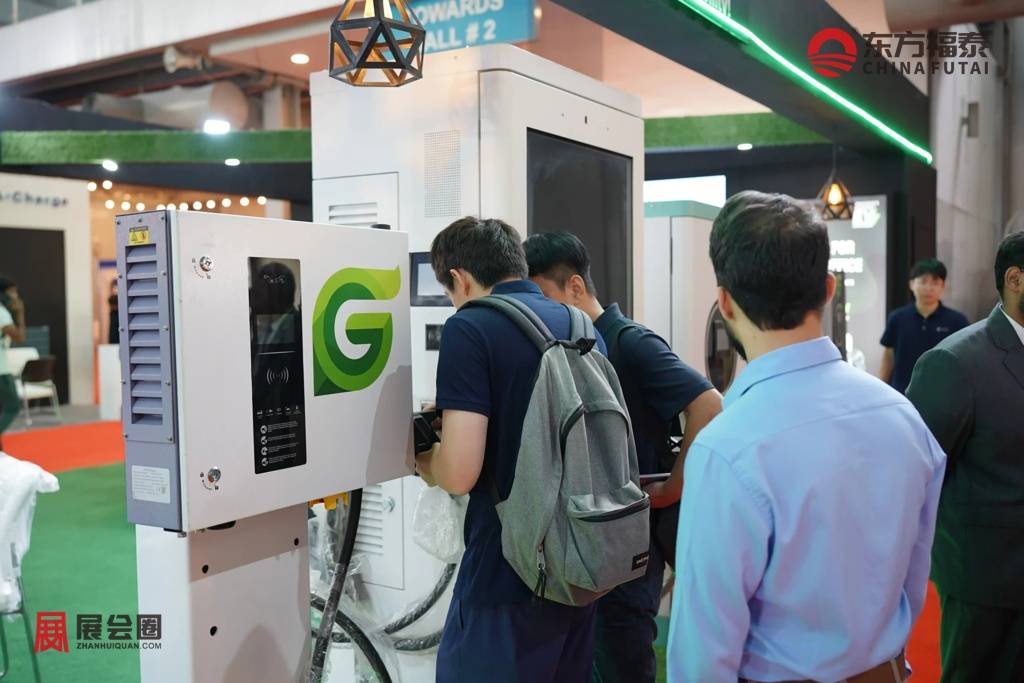
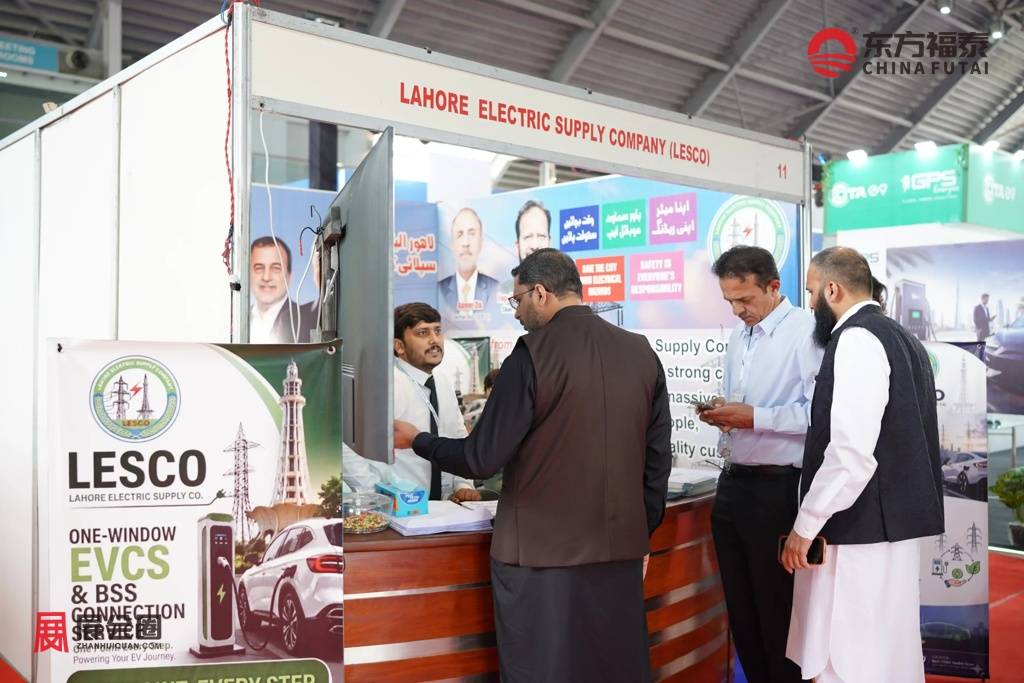
充电桩/能源领域:Zentiq Energy、GoGreenAvenue
展品范围
一、整车及新能源电动车
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。

四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。

五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。

八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、亚洲巴基斯坦新能源电动车及充电桩市场分析
先说一个容易被过度解读的数字。2026年3月,巴基斯坦传统燃油车销量环比下降9%,同期纯电动车销量从2月的33辆涨到53辆,环比增长61%。这个百分比看着醒目,但绝对数量只有53辆,放进巴基斯坦每年数十万辆的新车市场里几乎不算什么。真正值得记录的不是这个百分比本身,而是它出现的时机——恰好是燃油车销量转向下滑的那个月。这更像是一个"市场开始启动"的信号灯,不能读成"巴基斯坦已经进入新能源车大规模消费阶段"。
比这个数字更能说明问题的,是充电基础设施的规模。目前全国公共充电站不到三十个,比亚迪联合本地企业规划的全国性快充网络项目,三年内的目标也只是128个直流快充点,首批约50个原计划2025年底前建成。一个人口超过2.4亿的国家,目前最具代表性的全国性充电网络项目也只有128个点位——这个对比比任何销量数字都更直接地说明,巴基斯坦现在处在什么阶段:车开始有了,网络还早得很。
供给端的变化同样值得单独说清楚,但不能说得太满。中国车企正在明显加快海外市场布局,这是巴基斯坦近两年新能源车型供给突然丰富起来的重要背景之一——不是唯一原因,但是最直接的一条。叠加当地长期居高不下的燃油价格,电动车每公里运行成本只有燃油车的四分之一,这道经济账才是真正压过政策不确定性、推动消费者动摇的力量。
把这几条线放在一起,得出的判断是:巴基斯坦现在不是一个成熟的新能源车消费市场,而是一个正在补基础设施课的早期市场,车企和资本已经提前入场,配套设施还在后面追赶。

二、亚洲巴基斯坦新能源电动车及充电桩产业细分
这个市场里,哪个细分最值得盯着看,答案不是四轮乘用车。
四轮乘用车这条线,中国品牌目前合计占据约20%的销量份额,铃木、丰田、本田这几家日系品牌仍握着剩下的大头。中国品牌里,纯电、插电混动和增程式车型同时铺开,价格带从约100万卢比一路延伸到225万卢比,覆盖入门到中高端SUV——这说明中国品牌已经不满足于用一两款车型探路,是全线产品同步压上去了。

真正体量更大、改造空间也更大的,是两轮三轮车。全国现有约1200万辆两轮车(另有统计口径显示摩托车保有量超过2600万辆,年消耗燃油价值约30亿美元),电动化率还很低。目前当地政府已经向55家企业发放两轮及三轮电动车生产许可,相比之下,四轮电动车组装资质只发放给了2家企业——这个悬殊的许可数量差,本身就说明监管层面对两轮车电动化的准入门槛设得更低,参与主体也更多元,这个细分理论上比四轮乘用车更容易形成规模。
充电基础设施是第三条线,也是当前发展最滞后的一环。128个直流快充点的全国性项目目前还在建设初期,售后服务和技术支持网络同样薄弱——中国供应商在两轮车电机和电池组件上已经深度参与,但充电点位不够、维修能力跟不上,仍然是拖慢两轮车电动化速度的具体短板,不是单靠多卖几辆车就能解决的问题。
三、亚洲巴基斯坦新能源电动车及充电桩政府政策
政策到底给不给新能源车机会?现在的答案是:方向给了,但具体让利力度还没定。
国家电动车政策(NEVP)设定的框架是——到2030年,乘用车及重型卡车电动化占比30%,两轮三轮车及大巴新车销量50%实现电动化,到2040年提升到90%。这是一份已经公布的正式政策,目标数字是确定的。
但接下来这一层需要拆开看,不能混为一谈。《2026-2031汽车政策》草案曾一度因本土整车厂和零部件企业联合施压被叫停,理由是担心缺乏本地化要求会让巴基斯坦沦为进口电动车组装地。截至2026年9月中旬,这份新政策的正式批准仍卡在和国际货币基金组织的磋商上——政府原本提议对新能源车只征1%销售税、混动车9%,IMF方面坚持要求按标准18%消费税执行,双方分歧尚未解决,具体批准时间目前没有明确说法。草案设定的方向性目标包括2031年前年产量突破50万辆、汽车出口10亿美元、新能源车份额30%、充电站达到3000个,同时计划逐步取消附加关税并降低监管税,但这些都还停留在草案层面,不是已经生效的规则。也就是说,"新能源车到底能享受多大税收优惠"这件事,现在还是一个悬而未决的问题,不是已经拍板的既定政策。
这份新汽车政策争议的核心,其实不只是新能源车优惠力度,还牵涉到关税结构、本地产业保护和消费者购买力这几个更基础的问题——换句话说,新能源车税率之争只是这场更大博弈的一个具体战场。
中巴经济走廊这条线,代表的是一种政策期待而不是已经落地的机制。希望借助这个框架把中国在电池和供应链上的能力转化为巴基斯坦本土产能,而不只是接收整车进口,但这更多是一种方向性诉求,具体的制度安排目前还看不到清晰轮廓。
四、亚洲巴基斯坦新能源电动车及充电桩市场趋势
未来两到三年,这个市场会往哪个方向走,有四条线索比较明确。
第一条,整车进入方式正在从整车进口转向CKD散件组装再到本地整车生产。长城联手本土制造商萨兹加尔工程扩产到年产5.4万辆;上汽MG的拉合尔工厂设计产能2.5万至3万辆,已经从整车进口转向本地组装,重点押注插电混动跨界车;比亚迪计划2026年启动本地生产,首批车型可能包括鲨鱼6插混皮卡。这条路径走的顺序很清楚——先卖车验证市场,再本地组装降成本,最后考虑真正的本地制造。
第二条,充电网络会先补高速公路,再补城市毛细血管。128个快充点的布局重心是打通从白沙瓦到卡拉奇的干线走廊,这个优先级说明当前用户最大的顾虑是"能不能开出城",城市内部日常补能反而不是当前最紧迫的问题。
第三条,两轮三轮车的电动化速度大概率会跑赢四轮乘用车。这不是一个技术判断,是一个准入门槛的判断——55家企业已经拿到两三轮车生产许可,四轮车只有2家,参与主体的数量差距本身就预示了未来几年谁的增长曲线会更陡。
第四条线索,融资工具正在成为推动需求落地的关键变量,重要性不亚于关税优惠本身。海布莱银行、渣打巴基斯坦这类商业银行已经把电动车纳入车贷产品线,渣打甚至专门开设了"绿色产品"通道;比亚迪自己也联合金融服务机构OLP推出了灵活分期方案,买家输入车价、首付和贷款年限就能自动生成月供方案。更值得关注的是旁遮普省政府主导的"电动出租车计划"——面向优步、InDrive这类网约车平台司机,提供政府贴息、零利率分期的购车方案,直接把补贴金额用于压低首付门槛,这套机制同时也在为女性创业者提供进入网约车行业的经济支持。两轮车这条线同样有专项贷款安排——巴基斯坦经济协调委员会此前批准了一项面向电动摩托车和电动三轮车的青年创业贷款计划,年利率零成本、三年还款,首年目标覆盖1.5万辆,规划逐年扩大到6万辆、10万辆的规模。这些融资工具的存在说明,巴基斯坦政府和企业都已经意识到,仅仅降低关税并不足以让普通消费者买得起电动车,真正决定购买决策的往往是"首付多少、月供多少"这类具体的现金流问题,而不是整车标价本身。
五、亚洲巴基斯坦新能源电动车及充电桩产业概况
比起罗列哪几家中国车企进来了,更值得问的问题是:这条产业链上,谁在真正赚钱、谁还只是在铺垫。
整车这一环,四家中国车企正在建设或扩产装配工厂,这个环节的竞争已经从"卖不卖得动"转向"谁的本地化速度更快"。电池和电机电控这一环,目前基本还是依附在整车品牌身后,独立的第三方供应格局尚未成型。充电设备这一环,参与者是巴基斯坦国家石油公司这类传统能源国企、壳牌这样的国际油气巨头,加上比亚迪牵头的中资合作项目,几方还在各自布局,没有谁形成压倒性优势。
网约车和政府车队电动化,是产业链里一条容易被忽略、但需求确定性很高的细分线。巴基斯坦政府计划分阶段推动公共部门车队转向电动车,第一阶段(2025至2026年)已经启动,重点覆盖两轮和三轮车这类日常出行占比最高的车型类别;旁遮普省的电动出租车计划则把目标对准了优步、InDrive这类网约车平台的司机群体,这批用户对车辆的核心诉求是"日均行驶里程能不能扛住、电池和电机质保够不够长"——目前主流方案普遍提供长达8年或16万公里的电池质保,说明供应商已经在针对高强度商业运营场景做专门的产品和服务设计,而不是简单把家用车型直接卖给网约车司机。这条需求线索和普通私人消费者购车的逻辑完全不同,决策周期更短、采购规模更集中,对于希望在巴基斯坦建立稳定订单来源的中国电动车及零部件企业而言,网约车和政府车队这类B端集中采购场景,可能比零散的C端零售更容易形成规模效应,也更容易通过一次性的渠道或政府关系建立起来,而不需要像C端市场那样慢慢积累品牌认知度。
真正的空白地带,是充电运营和售后服务这两个环节——车卖出去了,但围绕车的服务体系(维修网点、二手车评估、电池健康检测、充电网络运维)几乎还没成型。这意味着巴基斯坦现在真正缺的,可能不是再多一款新车型,而是一整套围绕电动车运转的服务体系,这个环节目前几乎是空的,也是后来者相对容易切入、不需要跟头部品牌正面竞争的地方。
六、亚洲巴基斯坦新能源电动车及充电桩市场动态
把最近一年的事件按时间线捋一遍:2024年8月22日,比亚迪携三款纯电车型正式进入巴基斯坦,是中国头部车企在当地最具标志性的落地事件;此后长城、上汽MG、长安陆续宣布或推进本地化生产安排;2025年5月,比亚迪与本地企业启动全国性快充网络合作,目标三年内建成128个直流快充点;2026年,围绕新汽车政策的争议持续发酵——政策草案一度被叫停重新起草,截至9月中旬,正式批准仍卡在与IMF的税率磋商上,尚无明确时间表。
这几件事拼在一起,能看出一个规律——企业动作(建厂、建充电网络)走在政策落地(税率、本地化要求)前面。车企没有等政策完全明朗才进场,是先卡位、后面再看政策怎么调整。这种"企业先动、政策后跟"的节奏,本身就是这个市场当前阶段的一个具体特征。
七、亚洲巴基斯坦新能源电动车及充电桩品牌市场占有率
整体乘用车市场,铃木、丰田、本田三家日系品牌合计占据约80%份额,这是几十年产业积累的存量优势,短期内不会被撼动。中国品牌合计占约20%,这个份额本身不算大,但增长速度是目前巴基斯坦车市里最快的一档。
在中国品牌阵营内部,比亚迪、上汽MG、长城、长安、奇瑞这几家已经各自建立起可辨识的市场存在感,动作也不完全一样——比亚迪已经从整车销售延伸到本地生产和充电网络建设两个环节;上汽MG是资历较深的一批,长期在售ZS EV、MG4这几款车;奇瑞集团旗下奇瑞、瑞虎(JAECOO)、欧尚(Omoda)三个子品牌合计构成了插电混动SUV细分里产品矩阵最密集的一组,价格带从入门覆盖到中高端。

两轮车这块,品牌格局还相当分散,本土组装企业和中国零部件供应商(电机、电池组件)深度绑定,还没有形成类似四轮车市场那样清晰的头部梯队。考虑到两轮车拿证企业数量(55家)远超四轮车(2家),这个细分的品牌洗牌大概率会比四轮车市场来得更快、更早出现分化,是接下来一两年值得持续盯着看的一个变量。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈