2027年匈牙利新能源电动车及充电桩展AMTS 2027
展会圈,你的参展指南!
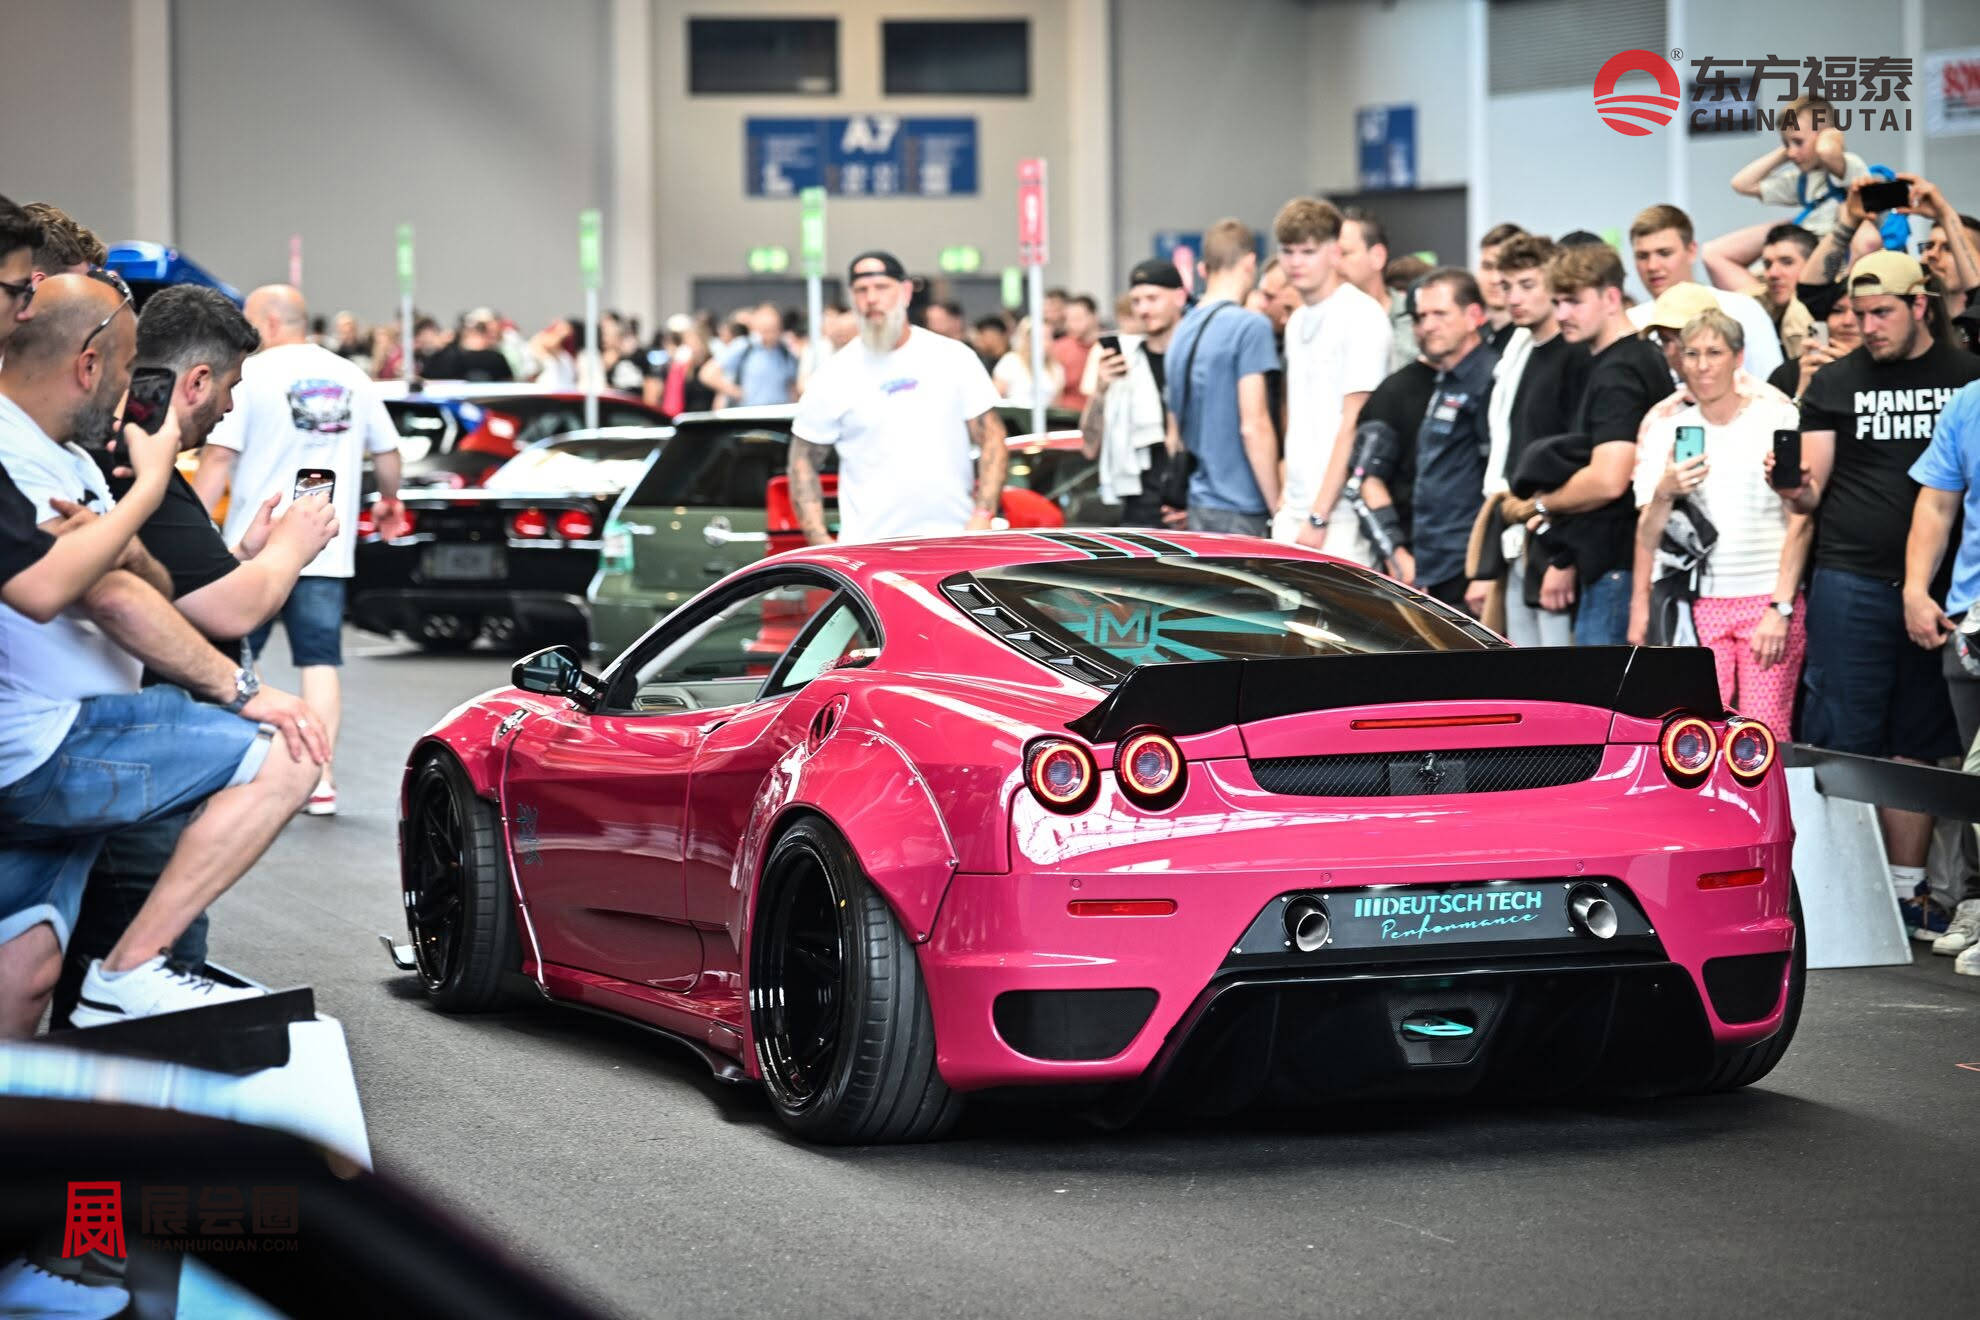
2027年匈牙利新能源电动车及充电桩展
The 6th AMTS 2027
展会时间:2027年03月19-21日
展会地点:匈牙利·布达佩斯HUNGEXPO展览中心
举办周期:一年一届·第6届
主办单位:AMTS Kft.
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
在全球交通网络向零碳化加速迭代的进程中,中东欧地区正迅速成为欧洲汽车供应链重构与产能转移的核心枢纽。作为该地区汽车产业生态的标志性平台,2027年匈牙利新能源电动车及充电桩展AMTS 2027将于2027年03月19-21日在匈牙利布达佩斯会展中心(HUNGEXPO)正式举办。展会依托匈牙利日益凸显的新能源制造优势,不仅全面涵盖了前沿的新能源车辆技术展示,更为全球充电基建供应商与欧洲本土应用市场之间,搭建了一个极具战略价值的深层商贸与技术对接网络。
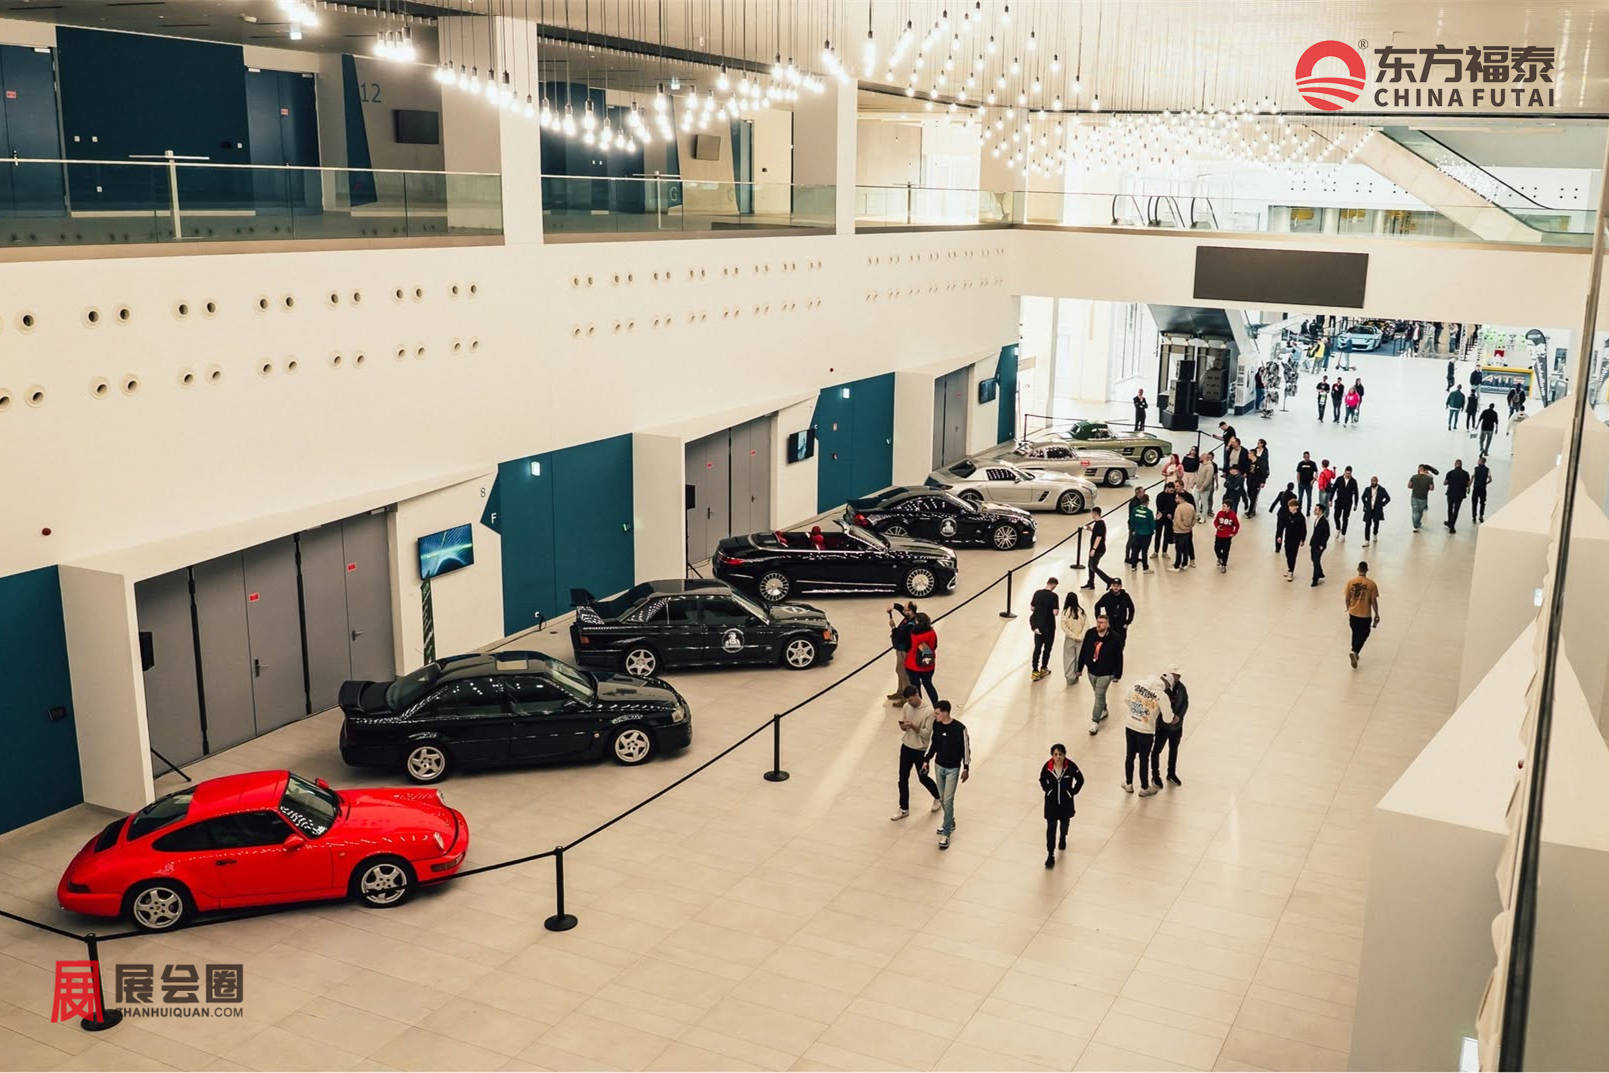
2027年匈牙利新能源电动车及充电桩展AMTS 2027在展示规模与资源整合上展现出显著优势。2027年展会规划总面积高达135,000平方米,全面覆盖7大室内专业展馆及广阔的室外动态展示区。现场采用创新的多主题融合模式,预计将汇聚超过1,400辆独家参展车辆。整体展出结构不仅巩固了传统汽车后市场的基本盘,更积极向新能源汽车零部件、充电网络基建等新兴赛道延伸。
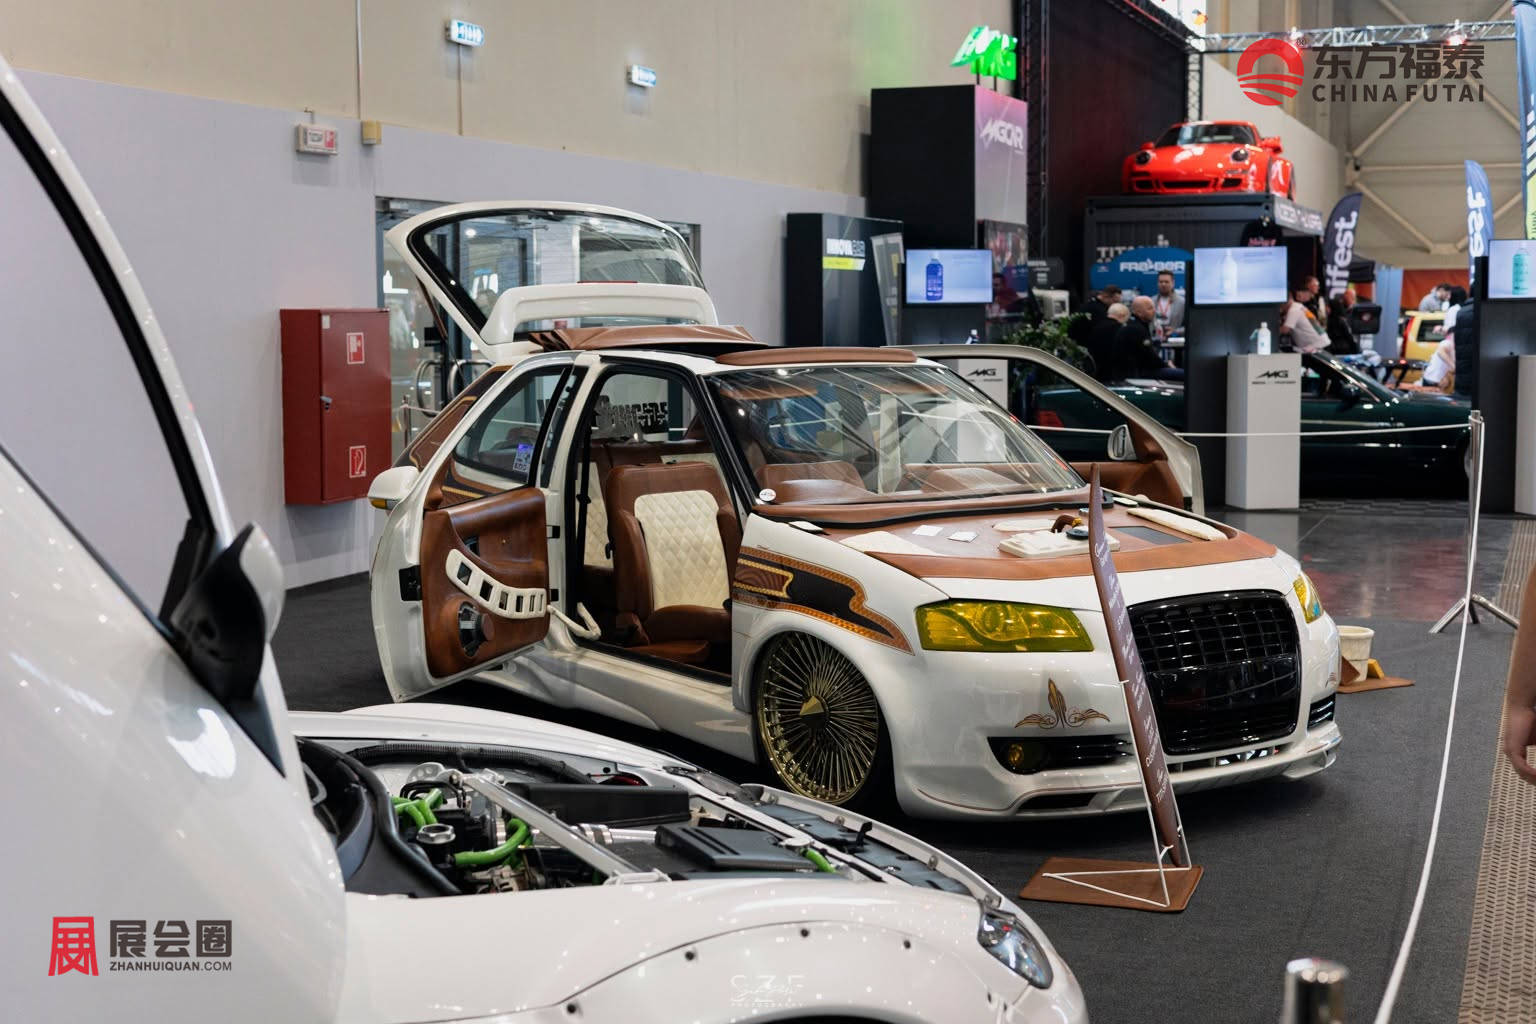
随着匈牙利稳步确立其在欧洲新能源汽车制造领域的节点地位,展会的核心板块也进行了相应的深化配置。在2027年匈牙利新能源电动车及充电桩展AMTS 2027现场,参展企业将集中展示包含高性能汽车电子、热管理系统、高压充换电技术在内的成套解决方案。依托联合战略合作伙伴打造的专设B2B贸易展区,行业上下游的装备制造商与采购方能够在此实现精准的技术对接与产能合作。
从市场受众与行业赋能的角度来看,该展会兼具深度贸易属性与广泛的辐射能力。现场预计将吸引大量来自欧洲各国的汽车配件经销商、后市场零售商以及专业维修服务商。对于致力于拓展中东欧及整个欧洲出海机会的相关装备与零部件制造商而言,本次展会提供了一个直观洞察区域性交通电动化进程、对标国际严苛技术标准的关键商业平台。
历届展会全面贯通了从整车制造、三电底层配套到后市场运维的技术链条。在整车与轻型出行载具领域,汇聚了 BMW(宝马)、Audi(奥迪)、Nissan(日产)、Lexus(雷克萨斯)、Lotus(路特斯)与 Aston Martin(阿斯顿·马丁)等国际主流车企;而在电网接入、配电设备及传动总成核心环节,Schneider Electric(施耐德电气)、Bosch(博世)、Continental(大陆集团)、Schaeffler(舍弗勒)以及 Hella(海拉)等老牌工业巨头均深度参与了技术展示;同时,围绕车载传感显示、高阶照明系统、底盘制动与精细化学品板块,Sony(索尼)、Philips(飞利浦)、Osram(欧司朗)、Brembo(布雷博)、SKF(斯凯孚)、Mann-Filter(曼牌滤清器)、Liqui Moly(力魔)及 Petronas(马石油)等跨国企业也依托该平台集中呈现了各自的成套配套方案。
展品范围
一、整车及新能源电动车
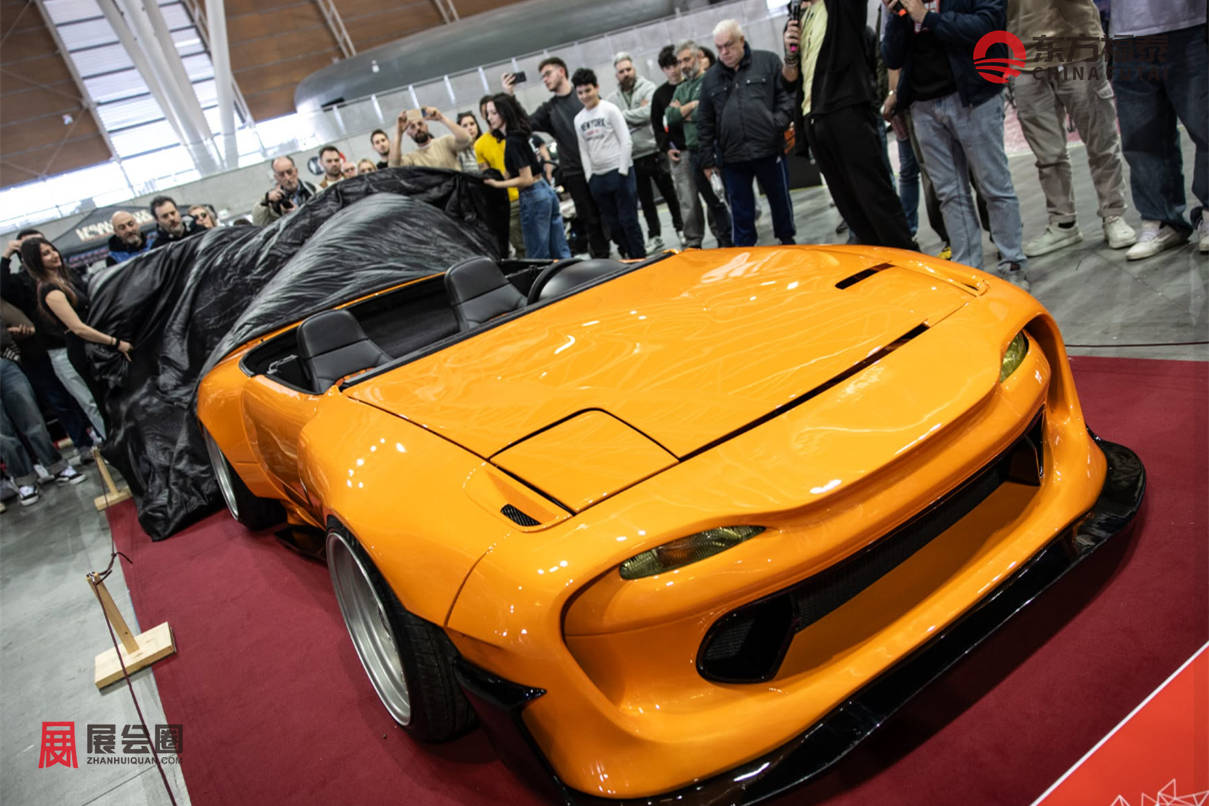
乘用车: 轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍:
一、匈牙利新能源电动车及充电桩市场规模与增长
匈牙利正从传统燃油车制造中心快速向欧洲新能源汽车(EV)的区域枢纽转型,其国内终端消费与基建规模在2025至2026年间迎来了显著的放量周期。
纯电动汽车保有量与注册量激增
根据欧洲汽车制造商协会(ACEA)在2026年初发布的统计数据,匈牙利纯电动汽车(BEV)的新车注册量保持着约28%的年复合增长率(CAGR)。
2026年第一季度数据显示,全国纯电动汽车及插电式混合动力车(PHEV)的总保有量已突破12万辆,纯电车型在整体新车销量中的市场渗透率稳步跨越12%的临界点。
充电基础设施的规模型扩张
在基础设施端,受欧盟统一基建目标的驱动,匈牙利公共充电站数量在2026年实现了阶梯式跨越。
截至2026年中期,全境注册的公共及半公共充电点已超过7,500个。其中,支持50kW及以上功率的直流快充(DCFC)网络投资规模达到了约1.2亿欧元,主要集中于泛欧交通网络(TEN-T)的匈牙利过境走廊。
二、匈牙利新能源电动车及充电桩政策与法规
企业端购车财政补贴计划
为刺激企业车队的脱碳换代,匈牙利政府在2026年继续推进总额度达300亿福林(约合7800万欧元)的企业新能源车购车补贴项目。根据该法案,符合条件的中小企业在采购纯电动乘用车或轻型商用车时,单车可获得280万至400万福林不等的直接现金补贴。这一举措极大提振了当地的B端销量。
欧盟AFIR强制性基建法规落地
在基建规范方面,2026年是欧盟《替代燃料基础设施法规》(AFIR)在匈牙利全面强制生效的关键节点。政策要求在核心跨国公路网(如M1、M5高速)上,每隔60公里必须部署总功率不低于400kW的快速充电枢纽。此外,新法规强制所有新建公共充电桩必须支持非接触式银行卡支付及透明化计费,终结了以往运营商各自为阵的闭环支付模式。
三、匈牙利新能源电动车及充电桩竞争格局
1.纯电动乘用车市场的品牌洗牌
在整车零售层面,亚洲新兴品牌正对传统欧洲车企发起强烈的市场冲击。根据2026年7月的官方注册数据,比亚迪(BYD)在2026年上半年实现了高达143.8%的本土销量激增,凭借17.37%的纯电动(BEV)市场份额,正式成为匈牙利本土销量最大的纯新能源汽车品牌。与此同时,特斯拉(Tesla)依然在高端智能细分市场保持韧性,而BMW(宝马)等传统德系巨头则依托其在德布勒森(Debrecen)工厂的产能布局,牢牢把控着高溢价豪华纯电车型的基本盘。
2.充电网络运营商(CPO)的双头垄断加剧
在充电基础设施运营领域,本土能源寡头凭借资金与地段优势构建了极高的准入壁垒。目前,MOL集团旗下的 MOL Plugee 与国家电力公司旗下的 MVM Mobiliti 占据了全境公共快充网络的绝对主导地位。为了抵御跨国运营商(如Ionity)的渗透,MOL Plugee 在2026年集中部署了额定功率高达300kW至600kW的超大功率直流快充设备,进一步巩固了其在国家级干线公路补能市场的垄断地位。
四、匈牙利新能源电动车及充电桩消费与应用需求
高性价比车型的消费井喷:匈牙利的新车消费市场对价格极为敏感。2026年上半年的数据显示,纯电动汽车(BEV)新车注册量同比攀升了43.7%,而插电式混合动力车(PHEV)的注册量更是暴增了100.7%。在纯电细分市场中,起步价在2.6万至3.5万欧元区间(约合1050万福林)的紧凑型掀背车及家用A级SUV,成为了带动大众消费者从燃油车向新能源迁移的绝对主力。
跨城长途出行与高频超快充的刚需:在应用端,随着纯电车辆全面进入家庭,消费者对充电时效的要求显著提高。常规的22kW交流慢充已无法满足日常跨城通勤的周转需求。特别是在通往巴拉顿湖(Lake Balaton)等热门旅游景区的干线公路上,消费者对充电时间在30分钟以内的超快充(Ultra-fast charging)站点的需求呈现出潮汐式的季节性爆发,直接倒逼运营商升级底层硬件。
五、匈牙利新能源电动车及充电桩渠道与分销
整车零售网络的全面下沉:外资新能源车企已不再局限于首都布达佩斯,而是加速向区域中心城市渗透。2026年中期的数据显示,头部纯电品牌已在匈牙利全境建立了包含直营体验店与授权服务中心在内的庞大实体网络,覆盖了包括塞格德(Szeged)、杰尔(Győr)和佩奇(Pécs)等在内的12个主要州府。这种密集铺设的实体销服体系,大幅降低了区域消费者的购车与维保焦虑。
充电设备的B2B合作与下沉分销:在充电桩硬件的分销上,传统能源企业正通过商业补贴模式拉动社会资本参与基建。例如,MOL集团在2026年推出了全新的“合作伙伴计划(Partner Program)”。在该模式下,地方商户(如商超、酒店)提供土地资源,而运营商则负责提供高级别的直流快充桩,并给予商户最高10,000欧元(约360万福林)的一次性建站补贴。这种创新的B2B联合分销模式,极大加速了大功率充电设备在下沉市场的规模化列装。
六、匈牙利新能源电动车及充电桩基础设施与配套
1.充电基础设施规模与区域分布特征
总量突破与接口扩张:随着终端纯电保有量的攀升,匈牙利公共充电网络在2025至2026年间实现了阶梯式扩张。根据匈牙利能源和公共事业监管局的官方统计,截至2025年底,全境持牌运营的公共充电站已达4,227座(单年新增超1,000座),共计提供7,530个充电连接端口。
首都经济圈的高度集聚:基础设施的物理分布呈现出极度的地缘倾斜。首都布达佩斯(Budapest)是全国绝对的电动出行枢纽,集中了1,462座充电站。紧随其后的是佩斯州(510座)和豪伊杜-比豪尔州(415座)。而偏远的诺格拉德州(Nógrád)仅有31座,展现出明显的基建下沉断层。
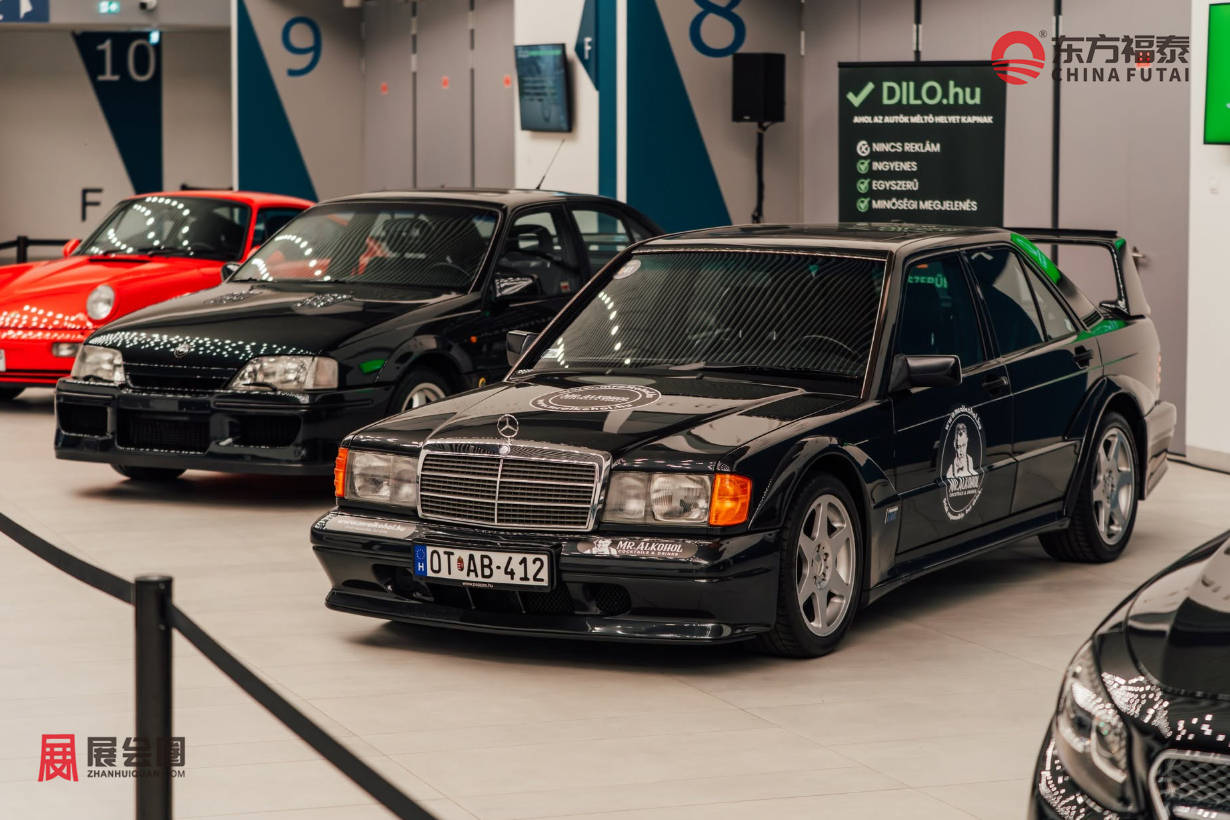
2.充电功率结构与电网负荷特征
交流(AC)主导数量,直流(DC)主导负荷:在硬件存量上,AC慢充站仍构成网络基底(纯AC站达3,079座,交直流混合站为335座,纯DC站仅813座)。然而,从实际电网消耗来看,大功率直流快充承担了绝大部分的运转压力。
高频快充的刚性缺口:在2025年第四季度,全国充电总耗电量跃升至12,630兆瓦时(MWh)。其中,数量较少的DC快充设备贡献了高达10,472 MWh的负荷,而庞大的AC桩群仅消耗2,158 MWh。这表明营运车队及干线自驾客流对极速补能的依赖度极高。
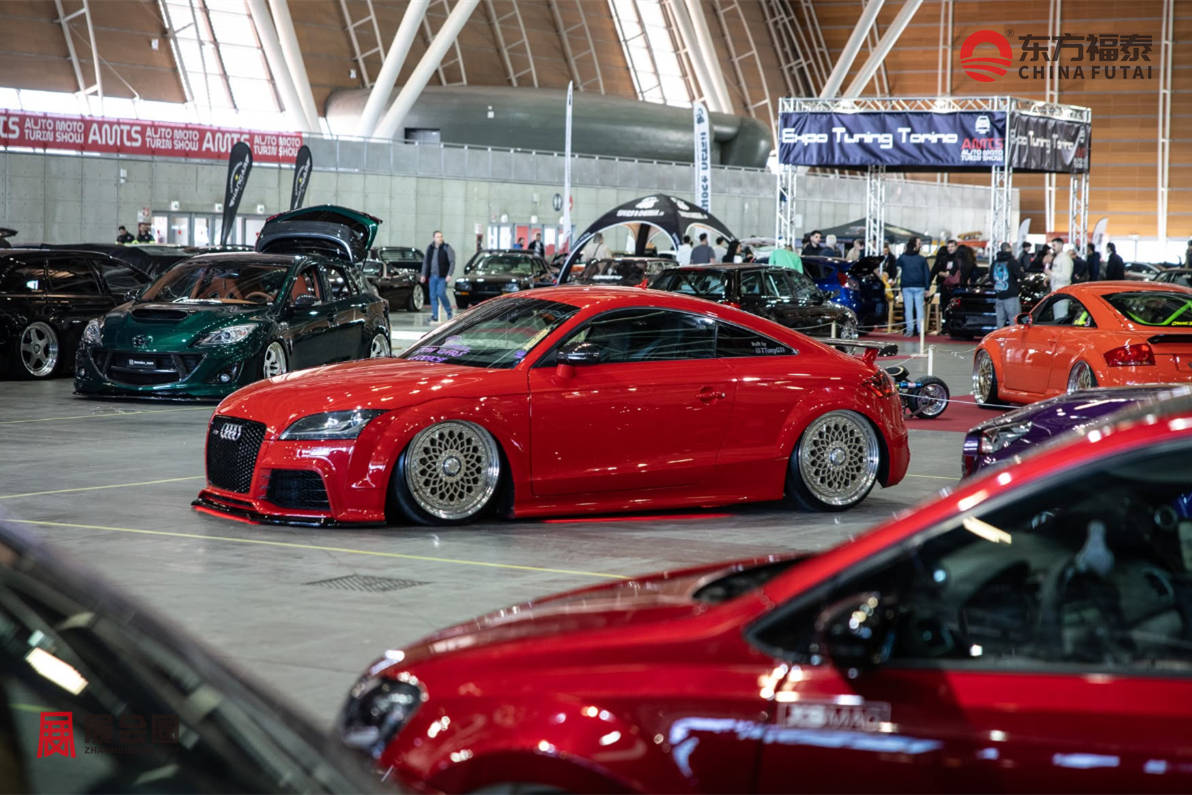
3.主流充电网络运营商(CPO)格局
能源巨头与跨国网络的协同:匈牙利市场由本土传统能源财团与跨国运营商共同把控。本土巨头 MOL Plugee 正加速将其加油站网络改造为综合能源站;E.ON 和 ELMŰ 则在城市商超及路侧停车位布局深厚。
干线补能的计费标准:在跨国高速公路上,Ionity 与 Tesla Supercharger 构成了高端超快充的主力。目前,单次快充的平均终端费率约在 180至300福林(折合 0.45-0.75欧元)/kWh 之间。

七、匈牙利新能源电动车及充电桩痛点与机会
1.核心痛点
(1)快充资源短缺与区域化补能盲区
直流快充(DCFC)的供需错位:尽管充电总用电量中DC快充占比超过80%,但全境纯直流充电站不足千座。这种供需错位导致在复活节及夏休出游高峰期,高速服务区的超充网络频繁出现严重排队与热衰减宕机。
下沉市场的基建真空:除了布达佩斯周边及核心过境走廊,广大的东部农业区及南部边境州依然缺乏公共补能网络。底层的电力容量限制,直接阻碍了区域性物流轻卡向纯电动转型的进程。
(2)高昂的运营成本与支付壁垒
电价成本居高不下:当前 0.45-0.75欧元/kWh 的快充电价,对人均收入相对西欧偏低的中东欧市场而言,不仅推高了私人车主的用车成本,也极大地压缩了独立CPO企业的盈利回报率。
支付碎片化阻碍无感体验:大量早期落成的充电终端依然处于“孤岛”状态,高度依赖特定运营商的RFID卡或封闭式APP,不支持非接触式信用卡直付,直接劝退了大量跨国自驾游客。
2.出海机会:大功率重卡补能与智能化硬件迭代
重型商用车(HDV)大功率网络的投资红利:根据欧盟AFIR法规及EAFO在2026年发布的重卡充电数据追踪,商用运输脱碳已成为东欧基建核心。匈牙利作为链接中欧与巴尔干半岛的物流枢纽,针对纯电重卡的350kW以上快充站及兆瓦级充电系统(MCS)市场几乎是一片蓝海。
破局策略:集成化软硬件出海:为解决电网增容难与支付壁垒问题,具备动态负载管理(DLM)软件、自带电池储能缓冲(BESS)且内置欧洲标准POS直付模块的智能化成套充电设备,正迎来强劲的市政采购与运营商替换风口。这为具备系统集成优势的设备出口企业提供了极佳的超车弯道。

八、匈牙利新能源电动车及充电桩投融资环境与资本动向
1. 跨国整车与电池巨头的绿地投资热潮
2026年,匈牙利的汽车制造业FDI(外商直接投资)创下历史新高。以整车制造为例,不仅外资巨头在塞格德(Szeged)的大型乘用车工厂进入实质性建设阶段,传统车企铃木(Suzuki)也宣布在埃斯泰尔戈姆(Esztergom)工厂追加高达760亿福林的巨额投资,以全面扩充其新能源汽车的产能。庞大的产线投资直接带动了周边数百家汽车电子、精密模具与热管理系统供应商的配套资本入驻。
2.充电基建的政策信贷与多边融资
在底层基础设施领域,重资产项目的落地高度依赖于政策性金融工具。2026年,匈牙利的本土运营商主要依托国家层面的“塞切尼计划增强版(Széchenyi Plan Plus)”获取低息信贷。例如,部分骨干超充网络的扩建项目不仅获得了数亿福林的优惠贷款,还叠加了无需偿还的政府津贴。这种“信贷+直补”的投融资环境,大幅缩短了重资产充电站的投资回报周期。
九、匈牙利新能源电动车及充电桩合作模式与落地案例
1.本土能源寡头驱动的“干线下沉与B2B托管”模式
欧盟信贷与区域干线的联合拓展:传统石化巨头正依托专项资金重塑区域充电版图。2026年7月,MOL集团在获得超3.9亿福林的欧盟优惠信贷与政府配套补助后,大规模扩建了其旗下的MOL Plugee高功率充电网络。该批新建项目精准避开了趋于饱和的首都圈,垂直下沉至 Tiszafüred(蒂萨菲赖德)、Siófok(希欧福克)及 Nyíregyháza(尼赖吉哈佐)等9个极具战略意义的旅游节点与过境走廊,实现了跨国物流路网的无缝对接。
创新的商业地产联合托管机制:为了突破土地所有权的物理限制,MOL在2026年中期面向市场推出了全新的B2B合作伙伴模型(Partnership Model)。在该合作架构下,地方大型商超、酒店等商业实体仅需提供优质泊位,MOL则负责大功率硬件的采买、施工及云端运维。这种“设备入股+长期收益分成”的轻资产合作范式,大幅加速了极速充电设备在社会商业化停车场的规模化落地。
2.国家电力牵头的“网储充一体化”并网示范
国家级电网调峰枢纽的实质投运:为应对海量超充站集中并网带来的瞬时负荷挑战,基建采购重头正向电网侧储能(BESS)大幅倾斜。2026年6月,匈牙利国家电力公司(MVM)在东部的 Tiszaújváros(蒂萨乌伊城)正式落成并启用了一座容量达 31MW/62MWh 的超大型电池储能设施。
源网荷储高度集成的生态价值:该标杆工程成功吸纳了约40亿福林的欧盟复苏与韧性基金(RRF),并与当地的大型燃气电厂进行了物理嵌套。这种集成式的大型项目,不仅为周边百公里范围内的公共充电枢纽提供了极高的电网冗余与安全缓冲,更确立了海外大容量电池包及变压器供应商参与欧洲国家级能源采购的技术标杆。
3.跨国整车巨头的“销充一体化”渠道赋能
依托特许经销商的补能网络下沉:以亚洲领军车企为代表的外资巨头正在本地化进程中重塑竞争逻辑。2026年5月,比亚迪(BYD)在稳步推进其匈牙利本地化生产供应链建设的同时,全面深化了独立补能基建的纵深布局。
硬件输出与销售渠道的深度绑定:跨国车企通过向区域特许经销集团提供直接的资金津贴与底层硬件支持,在各大授权展厅及售后维保中心广泛建设品牌直属的超快充枢纽。这种“卖车+建桩”的闭环双赢合作模式,不仅直接化解了车主充电难的核心痛点,更极大拉动了随车高压电气配套组件及液冷充电枪的成套出口需求。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#匈牙利#


 登录


 69
 0