2027年德国慕尼黑电池储能展览会EES Europe 2027
展会圈,你的参展指南!
2027年德国慕尼黑电池储能展览会
The EES Europe 2027
展会时间:2027年06月07-10日
展会地点:德国·慕尼黑
举办周期:一年一届
主办单位:Solar Promotion GmbH、FWTM
同期举办:2027年德国慕尼黑光伏太阳能展览会Intersolar Europe
2027年德国慕尼黑新能源电动车及充电桩展Power2Drive Europe
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
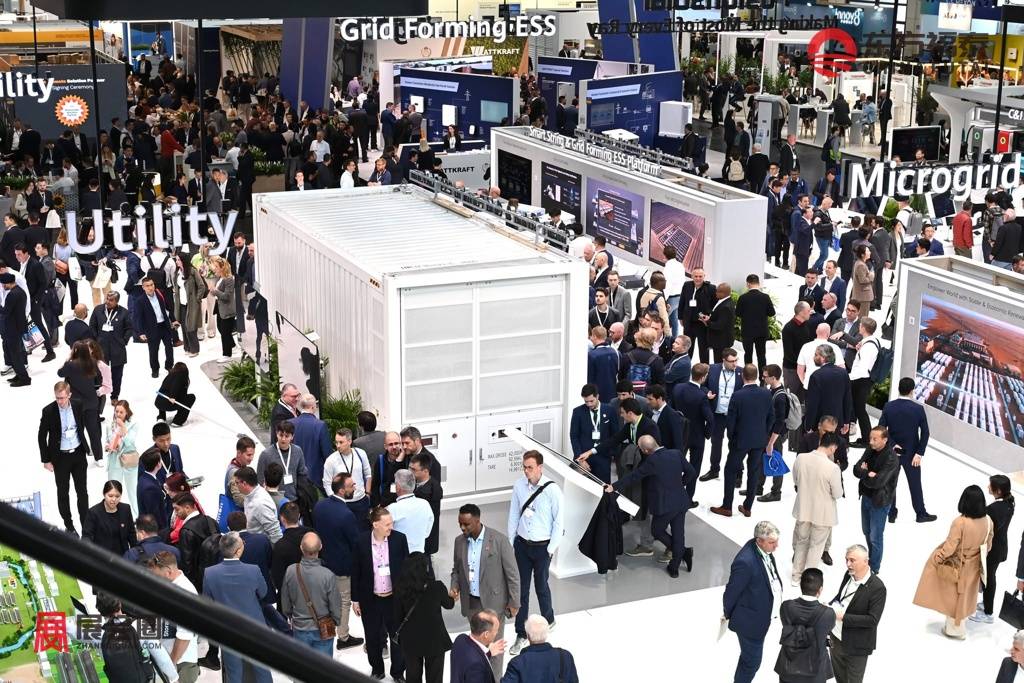
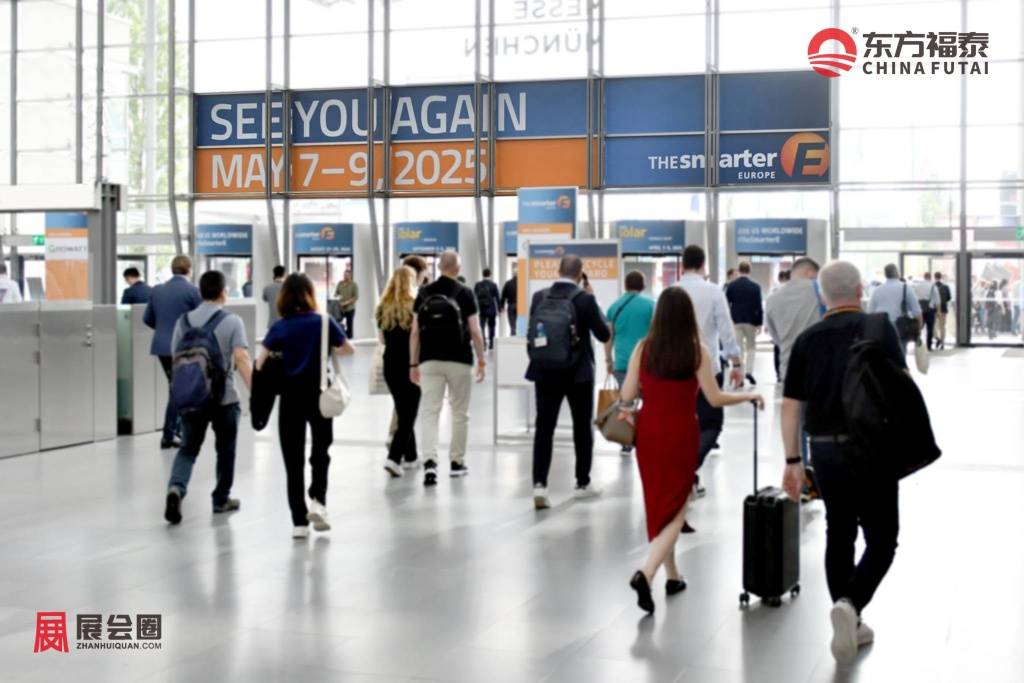
2027年德国慕尼黑电池储能展览会EES Europe 2027展期为2027年06月07-10日。展会依托展馆B1馆设立电池生产技术专属展区,是四大联展体系中唯一聚焦"电池制造环节"的板块,展示内容从电芯生产设备延伸到成品储能系统,覆盖锂基电池、铅基电池、液流电池等多种电化学技术路线,以及氢能与电转气解决方案。
2027年德国慕尼黑电池储能展览会EES Europe 2027所在的展馆体系,同期并行举办的展览共用统一门票,观众可在同一场地内跨馆参观,这种联展结构使得储能相关企业的现场对接对象不局限于单一储能采购方,也包括光伏系统集成商和充电基础设施运营商,跨领域的买家交叉是这个展会区别于单一品类储能展的特征之一。
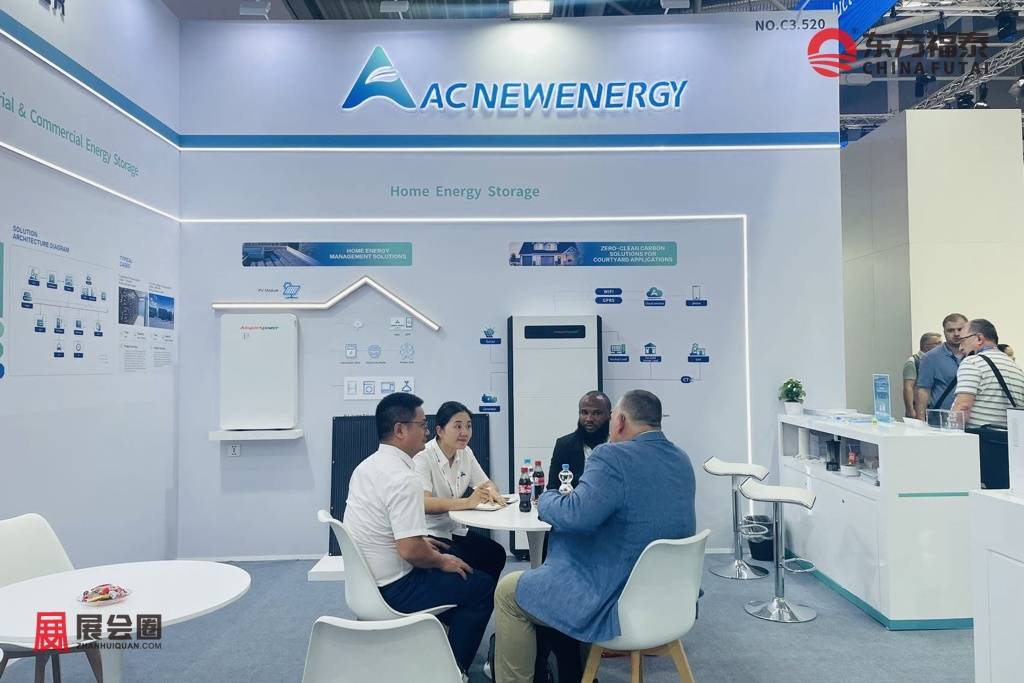
从展品结构看,2027年德国慕尼黑电池储能展览会EES Europe 2027覆盖电池生产设备、电池管理系统、储能变流器、系统集成方案及氢能相关技术,买家群体包括系统集成商、工程总包方及储能系统专业用户,这类买家普遍带着具体项目需求前来,现场对接更偏向工程落地层面的技术选型,而非单纯的品牌展示。
一个值得提前了解的时间节点是,欧盟电池法规中关于电池护照的条款将于2027年2月18日对2千瓦时以上的工业及电动车电池正式生效,这一时间点恰好在2027年德国慕尼黑电池储能展览会EES Europe 2027开展前约四个月,意味着届时电池全生命周期碳足迹披露及合规文档要求,会是现场技术交流中绕不开的具体议题,参展企业在展前准备阶段可以将合规文档的完整性纳入考量。
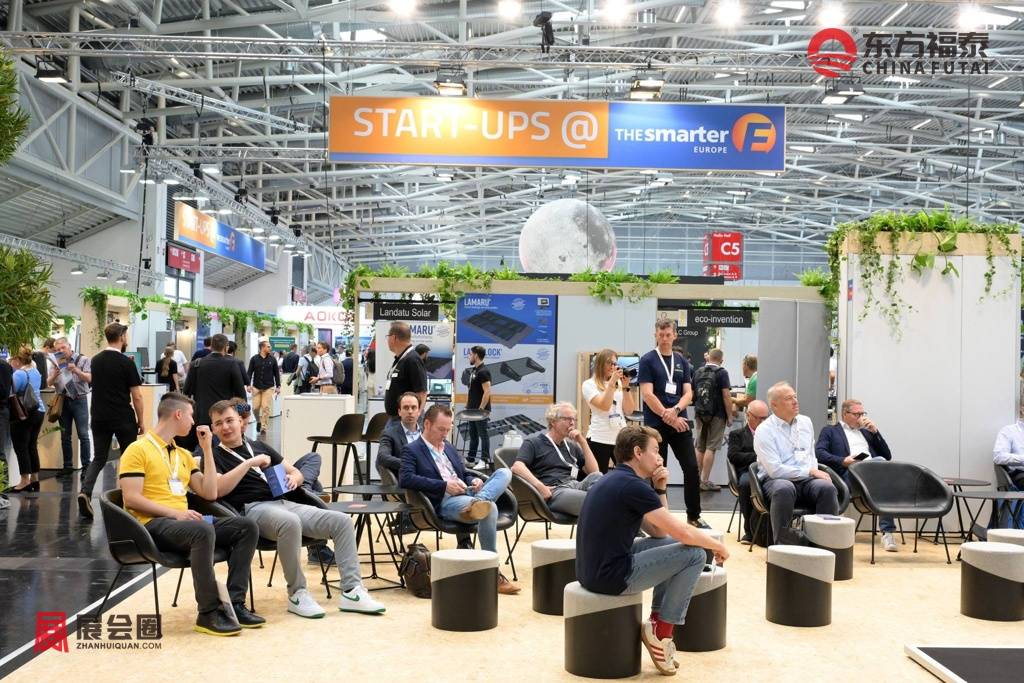
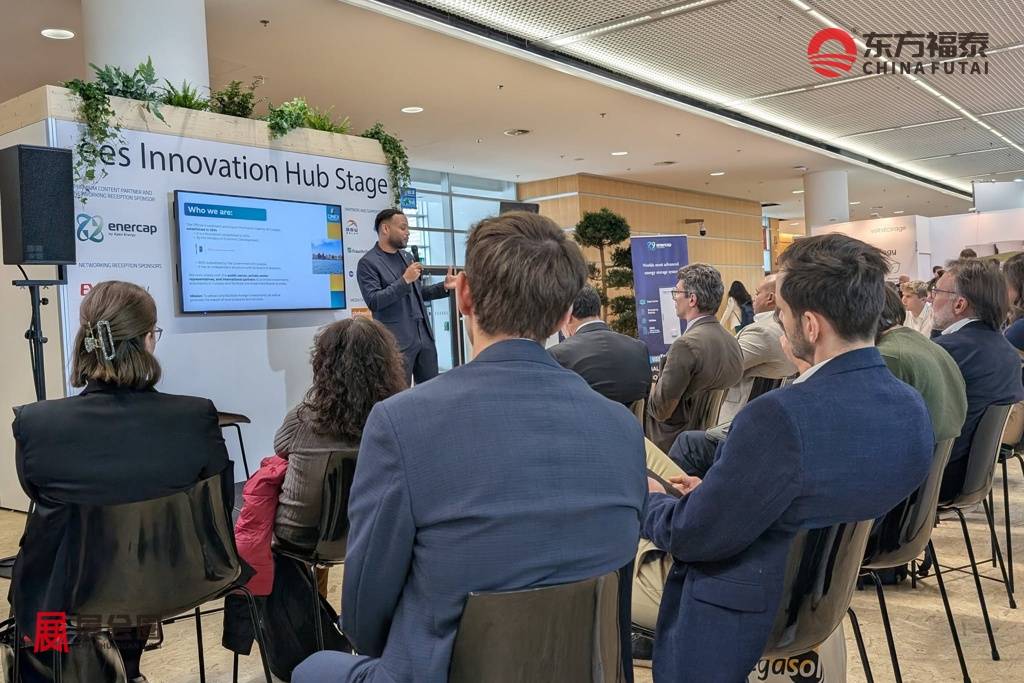
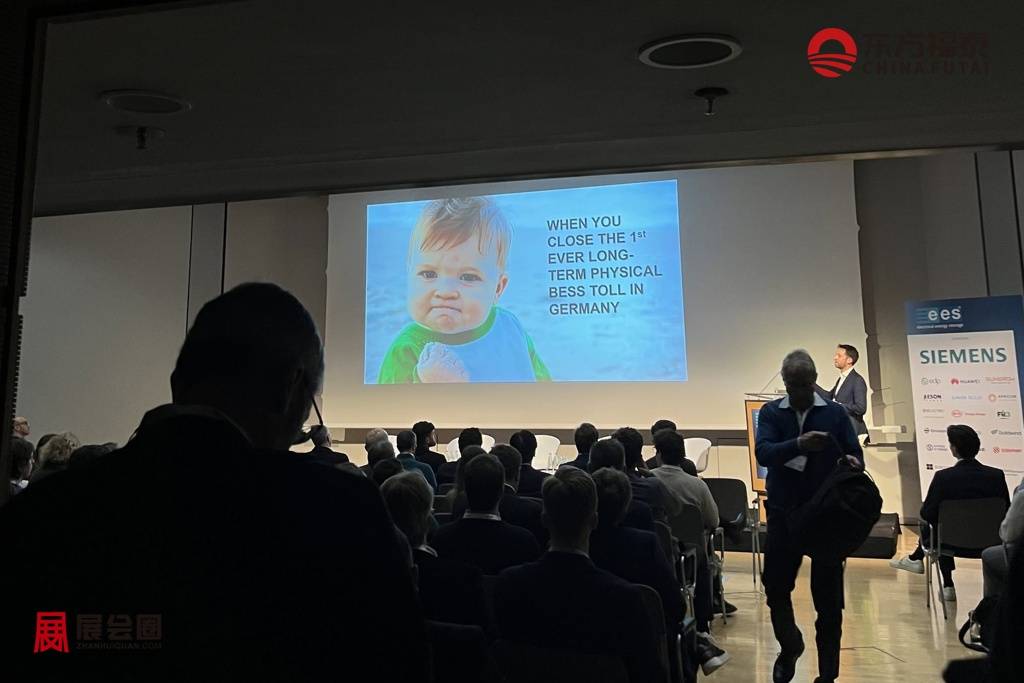
展会现场同期设有面向储能与光伏领域的技术论坛及专家对话环节,往届内容涵盖电网灵活性、储能商业模式创新以及可再生能源系统集成等议题,为参展企业提供了展位洽谈之外的行业信息获取渠道。展会同时设有创新展区,聚焦储能技术及系统集成方向的最新成果展示,为处于不同发展阶段的技术方案提供展示空间。
对于计划评估欧洲储能市场机会的企业而言,2027年德国慕尼黑电池储能展览会EES Europe 2027提供的是一个能够直接接触欧洲系统集成商、工程总包方及专业采购方的具体场景,其展品结构和买家画像也从侧面反映出欧洲储能市场当前对系统集成能力、合规文档完整性及技术方案成熟度的关注方向。
展品范围:
一、电池技术及储能电池
动力电池:锂离子电池、磷酸铁锂电池(LFP)、三元锂电池、固态电池、半固态电池、钠离子电池、铅酸电池、镍氢电池、镍镉电池、液流电池、金属空气电池、燃料电池、超级电容器。
储能电池:家庭储能电池、工商业储能电池、电网级储能电池、集装箱式储能系统、便携式储能电源、通信储能电池、备用电源系统(UPS)、微电网储能系统。
下一代电池技术:固态电解质电池、锂硫电池、氢燃料电池、超级电容储能、先进能源存储技术、电转气技术(Power-to-Gas)、氢能储存技术。
二、电池材料及核心组件
正极材料:磷酸铁锂材料、三元正极材料、高镍材料、锰基材料、钴酸锂材料、正极添加剂。
负极材料:天然石墨、人造石墨、硅基负极材料、碳材料、石墨烯材料、新型负极材料。
电解液及隔膜:液态电解液、固态电解质、隔膜材料、涂层隔膜、功能添加剂。
电池结构组件:电池壳体、极耳、铜箔、铝箔、铝塑膜、连接器、导电材料、绝缘材料、密封材料。

三、电池制造设备及智能生产技术
电芯制造设备:搅拌设备、涂布设备、辊压设备、分切设备、卷绕设备、叠片设备、注液设备、化成设备、检测设备。
电池组装设备:模组生产线、电池包(PACK)生产线、自动化装配设备、激光焊接设备、包装设备。
智能制造系统:自动化生产线、工业机器人、智能仓储系统、MES制造系统、工业软件、数字化工厂解决方案。
生产辅助设备:洁净设备、干燥设备、物流设备、工装夹具、生产耗材及相关设备。
四、储能系统及能源解决方案
储能系统:住宅储能系统、户用储能系统、商业储能系统、工业储能系统、公用事业级储能系统、大规模电网储能系统。
储能应用:新能源电站储能、光伏储能系统、风光储一体化系统、数据中心储能、工业备用电源、智能微电网。
能源管理系统:能源管理系统(EMS)、电池管理系统(BMS)、储能管理系统、智能能源监控平台、虚拟电厂(VPP)。
五、太阳能光伏及新能源发电技术
太阳能组件:晶硅光伏组件、单晶硅组件、N型组件、TOPCon组件、HJT组件、柔性光伏组件、薄膜太阳能组件。
光伏材料:多晶硅、单晶硅、硅片、电池片、光伏玻璃、封装材料、背板材料、导电材料。
光伏系统:分布式光伏系统、户用光伏系统、工商业光伏系统、光储充一体化系统、太阳能建筑应用。
光伏设备:PV制造设备、组件生产设备、检测设备、智能运维系统、光伏安装设备。
六、电力电子及充放电技术
充电技术:新能源汽车充电桩、快速充电设备、超级充电设备、无线充电技术、充电模块、充电管理平台。
电力电子设备:储能变流器(PCS)、光伏逆变器、并网逆变器、离网逆变器、UPS电源、整流器、稳压器、功率器件。
能源连接技术:智能电网、电能转换设备、电源管理系统、能源互联网解决方案。
七、电池测试、安全及循环利用
测试检测设备:电芯测试设备、模组测试设备、电池包测试设备、充放电测试设备、寿命测试设备、安全检测设备。
电池安全技术:热管理系统、冷却系统、加热系统、热失控防护、防爆技术、消防系统、安全监测系统。
回收循环利用:废旧电池回收技术、电池梯次利用、材料再生技术、锂资源回收、镍钴锰回收、绿色循环技术。
八、电池及储能应用领域
新能源汽车应用:新能源汽车动力电池、电动汽车能源系统、电动商用车电池、电动工程机械电池。
交通及工业应用:电动两轮车、电动船舶、轨道交通、电动叉车、工业车辆、航空电池。
能源应用:家庭能源系统、智慧能源建筑、零碳园区、数据中心能源系统、备用能源系统。
市场介绍:
一、德国慕尼黑电池储能市场规模与增长
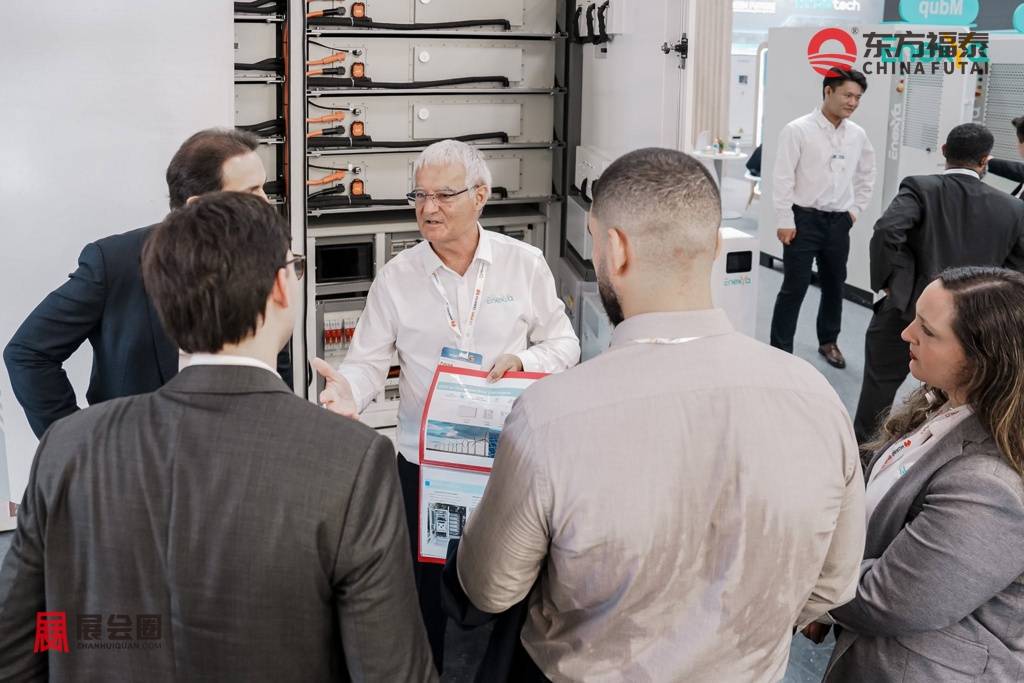
安联全球投资2026年收购了总部位于慕尼黑郊区普拉赫的储能开发商GESI 51%的股权,这家企业当时正在推进三个总容量2.6吉瓦的大型电池储能项目;几乎同一时间,安联还与道达尔能源达成协议,收购一批分布在德国境内、共11个大型电池储能项目组合的50%股权。这两笔交易发生的地点和时点都不是巧合——它们说明大型机构资本已经开始把德国的大型储能资产当作一种类固定收益产品来配置,而慕尼黑周边正是这类资本活动最先聚集的节点之一。
这背后有一个巴伐利亚特有的存量基础在支撑。巴伐利亚州是德国光伏装机密度最高的地区之一,超过三分之二的新增私人光伏系统已经同步配置家庭储能,这个比例本身在德国全国范围内已属领先水平。但巴伐利亚的储能故事,不只是"光伏多所以配储也多"这么简单——这一地区同时是德国汽车制造的核心区域,宝马、奥迪的整车和电池生产基地密集分布,这意味着当地的储能需求,除了来自光伏配储这条常规路径,还叠加了汽车产业电动化带来的电池梯次利用需求,这是德国其他非汽车制造重镇不具备的第二条增长曲线。
二、德国慕尼黑电池储能政策与法规
对慕尼黑的储能企业而言,政策不是一份需要了解的清单,而是几个真实卡住业务推进节奏的具体门槛。第一个门槛是合规文档——电池法规(EU)2023/1542要求2千瓦时以上电池披露碳足迹,这项要求已于2026年2月18日正式生效,电池护照相关条款将在2027年进一步落地。对Fenecon这类利用退役电动车电池做梯次利用的企业而言,这个门槛尤其现实——电池的原始生产数据、碳足迹记录能否完整追溯,直接决定了梯次利用产品能否满足合规要求,这不是选择题,是能否继续这项业务的前提条件。
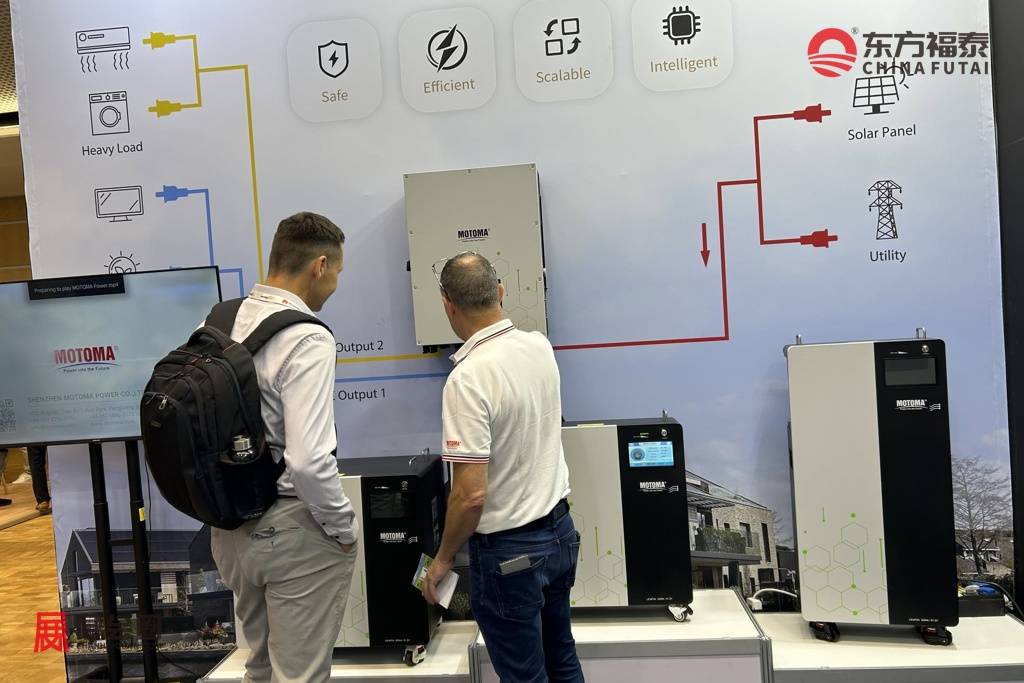
第二个门槛是电网接入和项目审批周期。大型储能项目从开发到实际并网运行,中间涉及的电网接入资质审批环节,是决定项目能否按预期时间表推进的最大不确定性来源,这也是为什么安联这类机构资本,更倾向于收购已经取得电网接入承诺、项目就绪度较高的资产,而不是从开发阶段介入——政策执行层面的时间不确定性,被资本市场直接定价成了风险溢价。
第三个门槛是州级研发资源的可及性,这一点是巴伐利亚特有的。巴伐利亚电池联盟(Battery Alliance Bavaria)作为州级研发协作平台,持续推动电池技术从实验室走向产业化,2026年巴伐利亚电池大会汇聚了州经济事务部副州长、本土储能企业创始人及兰茨胡特应用技术大学的研究团队。对本土企业而言,这类资源的可及性是竞争优势的一部分;但对外部(包括中国)企业而言,这套研发协作网络本身构成了一种隐性门槛——不是政策条文写明的限制,而是一种需要时间才能融入的本地产业关系网络。

三、德国慕尼黑电池储能竞争格局
慕尼黑储能产业的竞争,本质上不是"谁的电池更便宜",而是"谁掌握了应用场景"。这一点从四类参与者的分工就能看清楚。
第一类是本地系统企业,代表是Fenecon——它不靠电芯成本取胜,靠的是开源能源管理软件平台FEMS,以及把电动车退役电池转化为工商业储能产品这一独特的场景切入点。第二类是能源设备企业,代表是SMA Solar Technology——从逆变器技术起步,逐步扩展为提供公用事业级和工商业储能整体解决方案的供应商,掌握的是系统集成和电力转换这一环节的技术话语权。第三类是项目开发商,代表是GESI——这类企业本身未必自己制造任何硬件,核心能力是项目开发、电网接入资质获取和早期建设推进的执行力,掌握的是"能不能把一个储能项目从纸面变成实际运行资产"这个稀缺能力。第四类是国际电芯供应商,比亚迪、宁德时代、阳光电源这类企业以灵活的B2B模式供应电芯和系统硬件,掌握的是成本和规模化制造能力,但普遍不直接掌握终端场景和项目开发资质。
四、德国慕尼黑电池储能消费与应用需求
巴伐利亚的储能需求和德国其他地区不太一样,差异体现在需求来源的多样性上,而不是单一维度的规模大小。
第一条需求来源是光伏驱动的家庭储能,这条路径在德国全境普遍存在,巴伐利亚只是因为光伏基础更厚而表现更明显。第二条需求来源是制造业驱动的工商业储能,企业希望通过储能系统降低峰值用电成本,并结合能源管理平台参与动态电价机制,这条路径在任何工业密集区域都会出现。
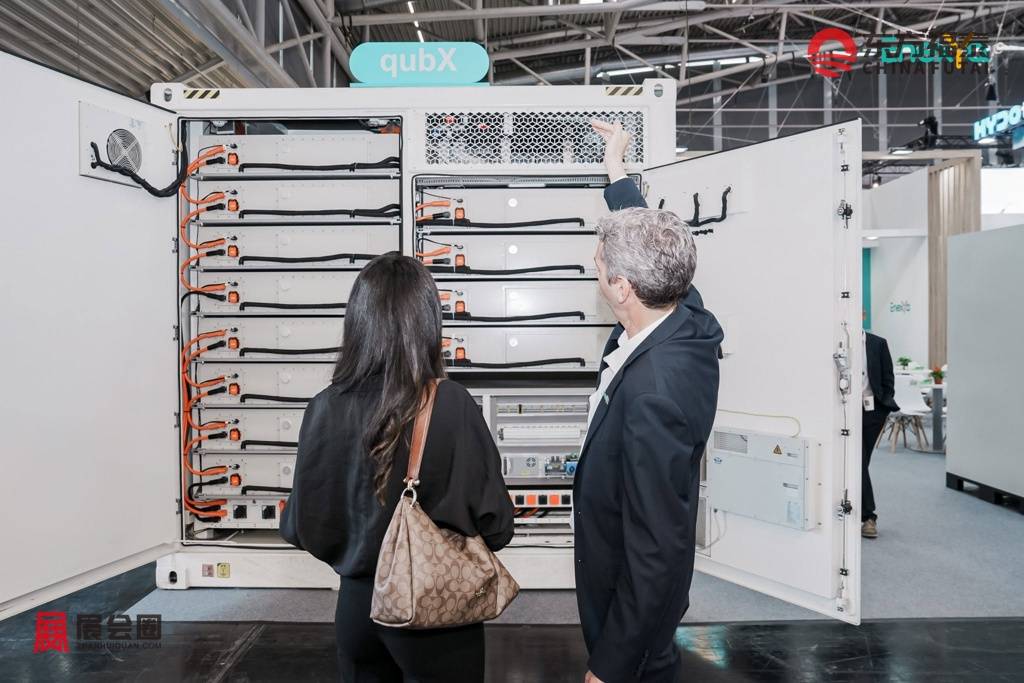
第三条需求来源,是巴伐利亚相对独有的——汽车产业驱动的电池梯次利用需求。Fenecon在下巴伐利亚伊根巴赫建设的CarBatteryReFactory项目,专门利用电动车退役电池(包括因制造或质保原因未能装车的"准新"电池)生产工商业储能系统,年产能约500套、合计250兆瓦时。这条需求路径的存在,意味着巴伐利亚的储能需求增长,不完全取决于新能源发电装机规模的扩大,还取决于当地汽车产业电动化转型的节奏——只要宝马、奥迪这类整车厂持续扩大电动车产量,退役和"准新"电池的供给基数就会持续增长,这条需求曲线本质上是汽车产业电动化的一个衍生结果,而不是独立的能源市场需求。

五、德国慕尼黑电池储能渠道与分销
慕尼黑储能生意到底怎么做,答案取决于产品类型,路径完全不同。
家庭和工商业储能走的是传统渠道链条——厂商把产品交给本地安装商,安装商直接面对终端用户完成销售和安装。Fenecon这类企业的产品渗透速度,很大程度上取决于其在巴伐利亚及周边区域建立的安装商合作关系密度和培训支持完整度;国际硬件供应商如比亚迪、阳光电源,则更多通过B2B供货模式进入本地系统集成商的产品线,自己不直接触达终端消费者,这意味着这类企业如果想进入巴伐利亚市场,第一步要解决的不是产品本身,而是找到愿意合作的本地系统集成商或安装商网络。
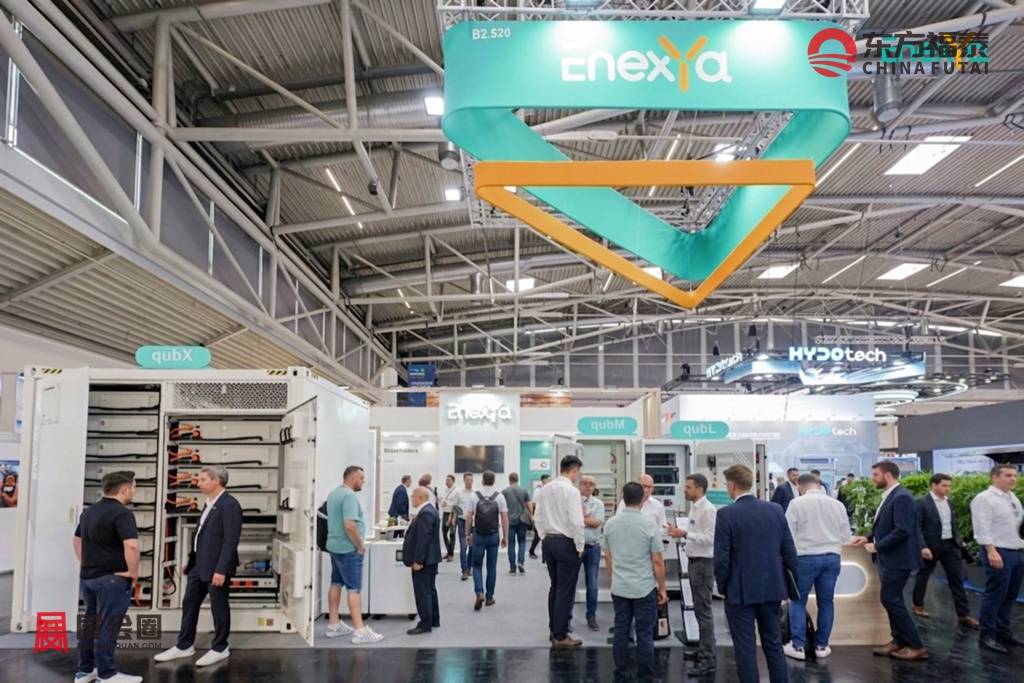
大型储能项目走的是完全不同的交易结构——开发商完成前期开发和电网接入资质获取后,通过股权转让或合资的方式引入机构资本完成建设和运营,不存在传统意义上的经销商环节。安联对GESI和道达尔能源储能项目组合的两笔收购,就是这种"开发商建立资产、机构资本接手运营"分销逻辑的具体体现。对希望进入这个细分市场的企业而言,真正的问题不是"怎么把产品卖出去",而是"怎么找到愿意合作开发项目的本地开发商,或者具备资本对接能力的合作伙伴"。
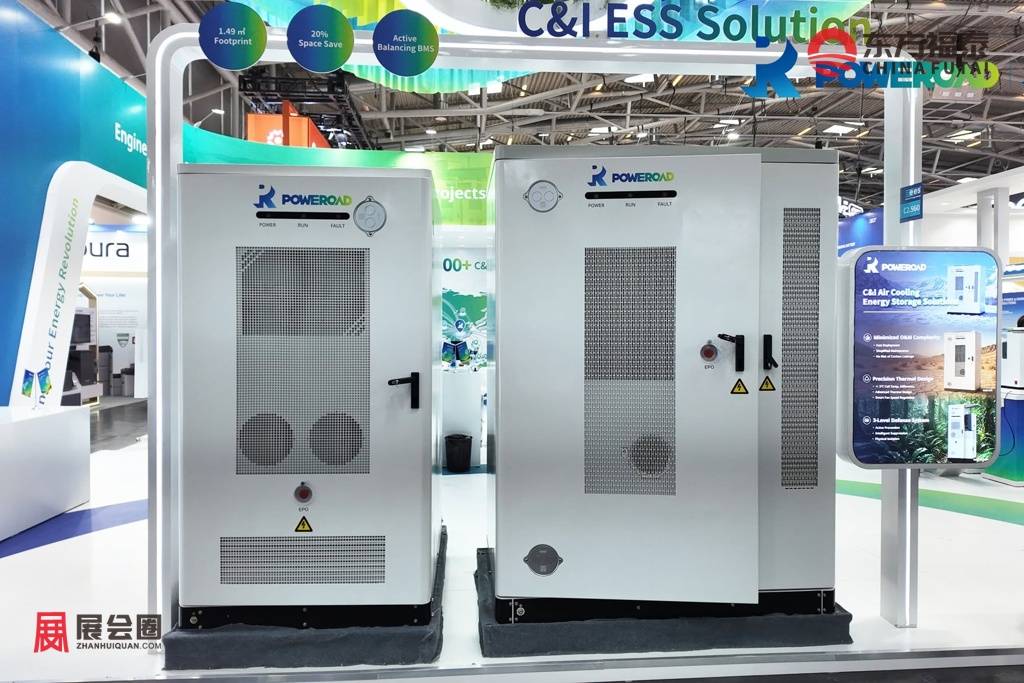
六、德国慕尼黑电池储能基础设施与配套
巴伐利亚储能产业链缺什么,比它有什么更值得讲清楚。
它有的部分很扎实:汽车产业基础深厚,宝马正在下巴伐利亚伊尔巴赫-施特拉斯基兴建设专属的高压电池组装工厂,为其新一代纯电动车型供应电池包;电池应用端的人才和技术积累充分,巴伐利亚电池联盟和兰茨胡特应用技术大学承担了持续的技术转化功能;系统集成和软件能力有本土企业作为代表;电池梯次利用这一细分几乎是巴伐利亚独有的产业能力;资本对接渠道也已经打通,从州级产业基金到国际保险资本都有实际参与案例。
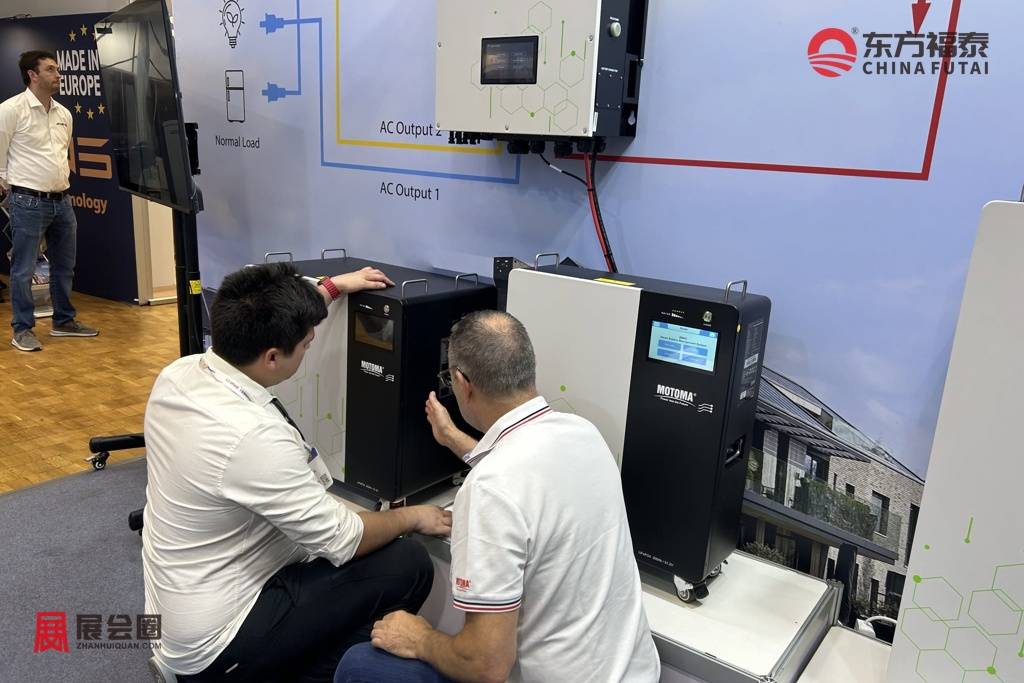
它相对弱的部分同样明确:大规模电芯制造不是巴伐利亚的优势环节,这个环节的产业集群更多分布在德国北部(如图林根、萨克森一带)。这意味着巴伐利亚走的不是"造更多电芯"的路线,而是围绕电池应用端——系统集成、软件平台、梯次利用、项目开发和资本运营——建立产业价值,这是一条和德国北部电芯制造集群完全不同的产业定位,理解这一点,才能准确判断什么类型的企业适合把巴伐利亚作为进入德国市场的落脚点:电芯制造企业未必是最佳匹配,但系统集成、软件平台和项目开发类企业,反而能在这里找到更契合的产业生态。
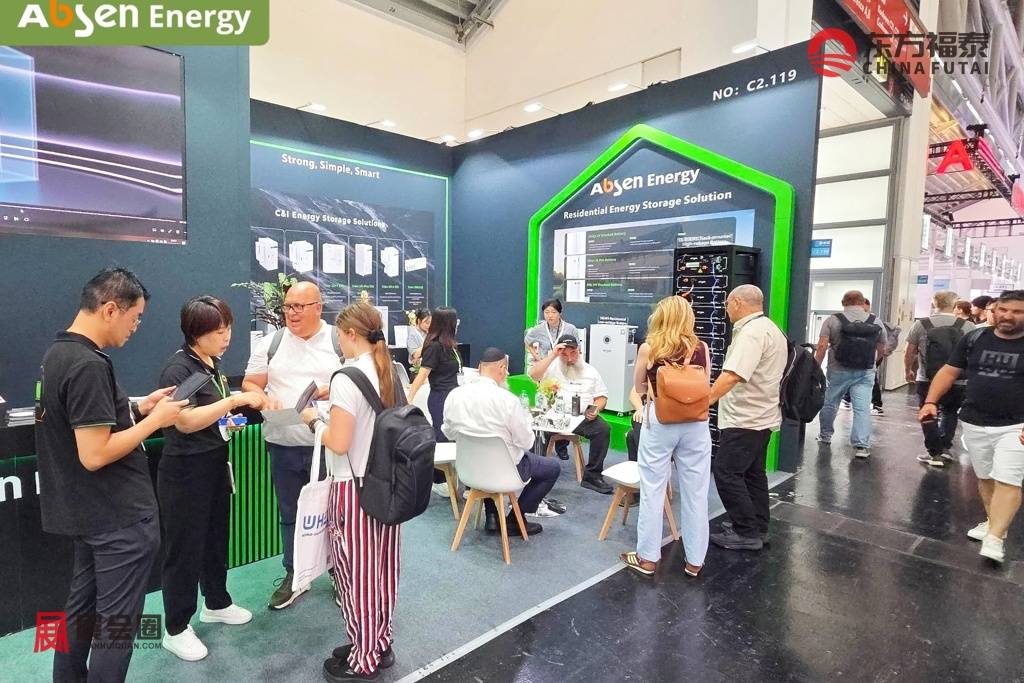
七、德国慕尼黑电池储能痛点与机会
对考虑进入慕尼黑储能市场的企业而言,最大的门槛从来不是价格。国际电芯供应商已经证明,成本优势可以让产品进入本地系统集成商的供应链,但这只是第一步,真正决定能否站稳的,是价格之外的几件事——认证是否齐全(尤其是电池护照和碳足迹这类合规文档)、是否有本地安装网络支持产品落地、软件和能源管理能力是否能满足本地客户对动态电价响应的期待、售后服务响应速度是否达到本地安装商的信任标准、能否找到具备电网接入经验的本地合作伙伴来推进大型项目、以及是否有能力参与本地的项目融资结构谈判。
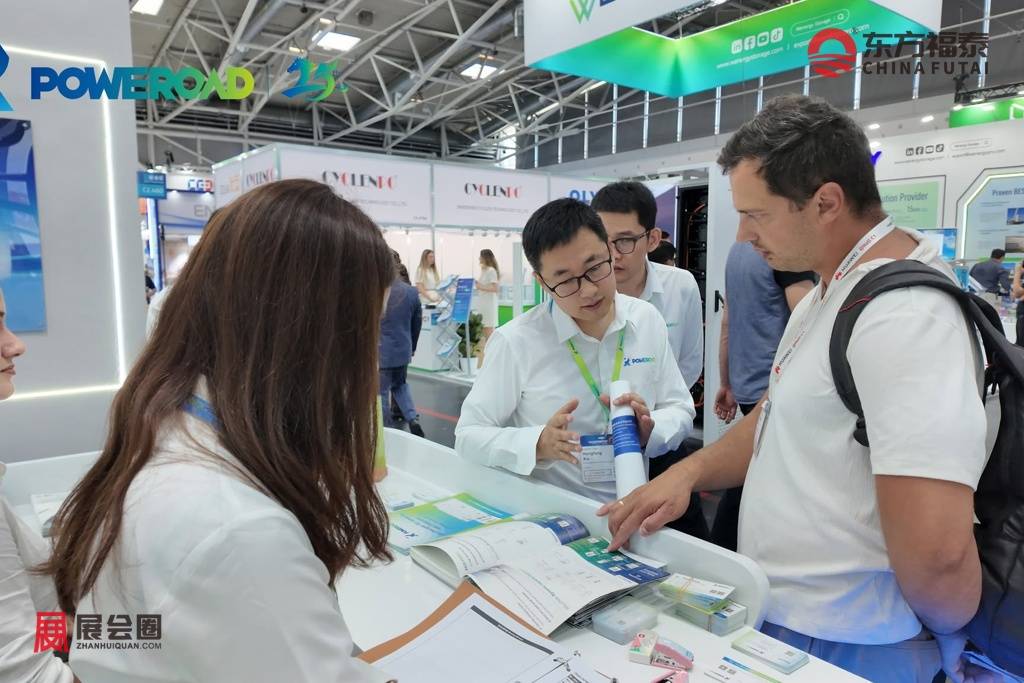
这几件事共同构成的现实是——慕尼黑储能市场对新进入者的筛选标准,本质上是"能不能融入本地产业生态",而不是单纯的产品竞争力比较。机会同样存在于这个筛选逻辑里:能够率先建立本地安装商关系、能够拿出符合欧盟碳足迹披露标准的完整合规文档、能够找到愿意合作开发项目的本地伙伴的企业,会比单纯依靠成本优势报价的企业更快获得市场信任,这条路径慢,但一旦建立起来,替代难度也更高。
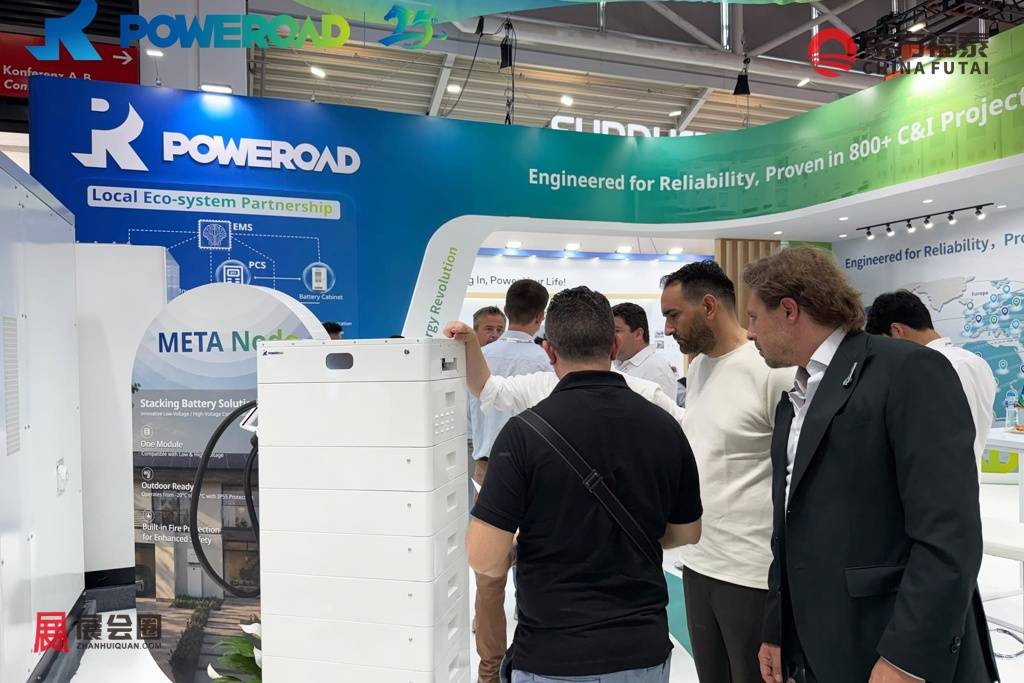
八、德国慕尼黑电池储能融资环境与资本动向
德国储能市场已经不是单纯的设备生意,而正在变成"设备加项目加资产加资本"的生意,这一点在慕尼黑及巴伐利亚地区表现得尤为明显。
中小型储能企业的融资路径呈现出多层次组合的特征。巴伐利亚州属投资机构BayBG向Fenecon注资500万欧元,用于扩大其在德国及美国的产能,是州级产业资本直接支持本土储能企业扩张的具体案例;Fenecon此前还通过众筹平台GLS Crowd为CarBatteryReFactory项目融资,最终募集资金中还包含来自欧盟创新基金的450万欧元资助,这种"州级产业基金加众筹加欧盟基金"的组合融资模式,是中小型储能企业在缺乏大规模机构资本关注时的一种现实可行路径。
大型储能资产层面的资本动向则是完全不同的量级和逻辑。安联全球投资先后完成对GESI 51%股权和道达尔能源德国储能项目组合50%股权的两笔收购,交易对手是全球性保险资本和国际能源巨头,这类交易反映出机构资本正在把已建成或接近建成的大型电池储能资产,当作类固定收益的长期配置工具。这两个融资层次几乎不重叠——中小型企业依赖的是产业政策性资金和公众参与式融资,大型项目依赖的是机构资本的资产配置逻辑,企业需要先判断自己属于哪个层次,才能找到匹配的融资路径。
九、德国慕尼黑电池储能合作模式与落地案例
巴伐利亚储能产业真正值得关注的,不是某一家企业做得多好,而是不同产业正在通过完全不同的方式进入储能这个领域,至少已经形成三种清晰可辨的模式。
第一种模式是"汽车厂商加储能企业"——宝马、大众、奥迪、雷诺及曼恩集团等整车企业,与Fenecon建立退役电池的长期供应关系,整车企业延长了自身电池资产的生命周期利用价值,储能企业获得了稳定的原材料来源,这是汽车产业电动化和储能产业发展之间自然形成的产业协同。
第二种模式是"开发商加机构资本"——GESI负责项目开发、电网接入资质获取和早期建设推进,安联提供长期运营所需的资本规模和风险承受能力,这种分工使资产开发的敏捷性和长期运营的资本稳定性能够同时得到满足。
第三种模式是"车企垂直整合"——宝马选择在下巴伐利亚自建高压电池组装工厂,自主掌控电池核心组装环节,而不是完全依赖第三方供应商,这条路径和Fenecon依靠开放式合作网络建立差异化优势的路径截然不同。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈


 登录


 69
 0