


-
 0
-
 0
-
 0
-
 0

2027年亚洲国际新能源电动车及充电桩展MTA 2027
展会圈,你的参展指南!
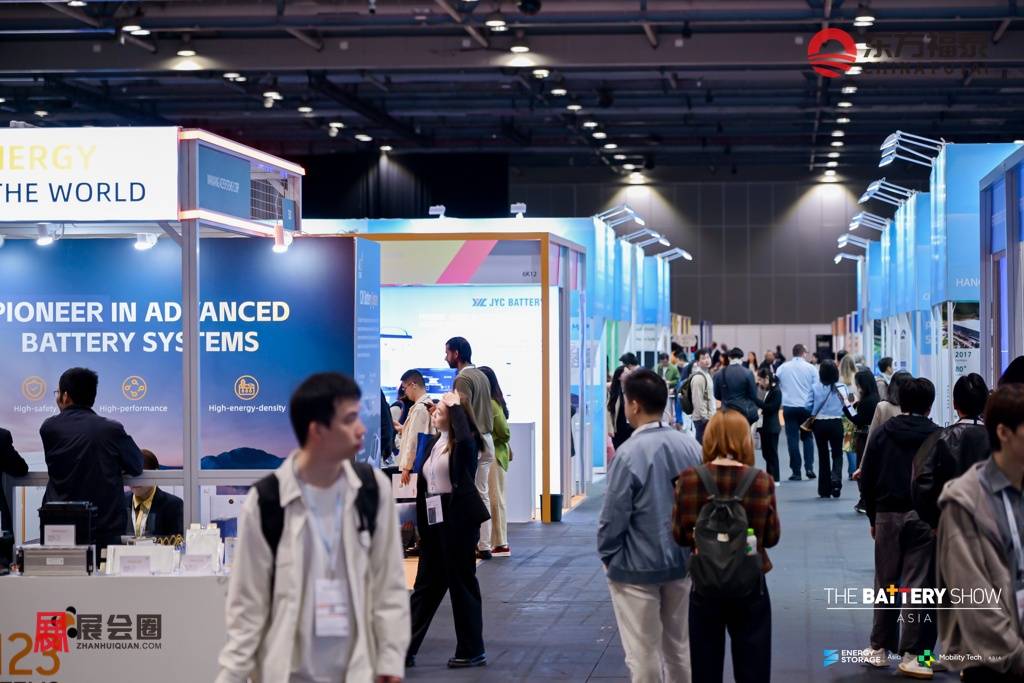
2027年亚洲国际新能源电动车及充电桩展
The MTA 2027
展会时间:2027年07月14-16日
展会地点:中国·香港
举办周期:一年一届
主办单位:Informa Markets
同期举办:2027年亚洲国际电池储能展The Battery Show Asia 2027
2027年亚洲国际智能交通及充电桩展MTA 2027
组展单位:东方福泰(北京)国际会展有限公司
展会介绍
2027年亚洲国际新能源电动车及充电桩展MTA 2027由Informa Markets主办,定于07月14-16日在香港亚洲国际博览馆举行。展会将新能源出行与交通技术集中呈现,车辆、能源和智能系统分为不同展示方向,同时围绕未来出行设置专门会议内容。
展会的展示范围同时包含乘用车、商用车、电动两轮及轻型车辆,并延伸到电动船舶和电动垂直起降飞行器。2027年亚洲国际新能源电动车及充电桩展MTA 2027由此呈现不同交通工具对电池、驱动、热管理及补能的应用,港口、物流及低空交通也有相应技术议题。
同期规划的世界未来出行大会设置六个峰会及论坛,内容分别涉及新能源汽车与智能出行、充电与能源融合、电动两轮及轻型出行、绿色船舶、低空经济与电动垂直起降飞行器,以及人工智能与未来出行。会议主题与展览中的车辆、能源和数字技术互相衔接。
2027年亚洲国际新能源电动车及充电桩展MTA 2027安排商务配对和行业交流,目标买家范围包括车辆制造商、一级供应商、充换电运营商、交通基础设施企业及物流车队。车辆制造、设施运营与物流使用端分属不同采购环节,展示内容可对应其具体技术需求。
与同期电池储能展览联动,使本届活动将出行端与电芯、材料及制造技术联系起来。香港作为会面地点,承接来自中国内地、印度、韩国、日本及东南亚等市场的行业交流。展示与会议围绕亚洲产业联系展开,同时面向其他地区的采购和技术合作。
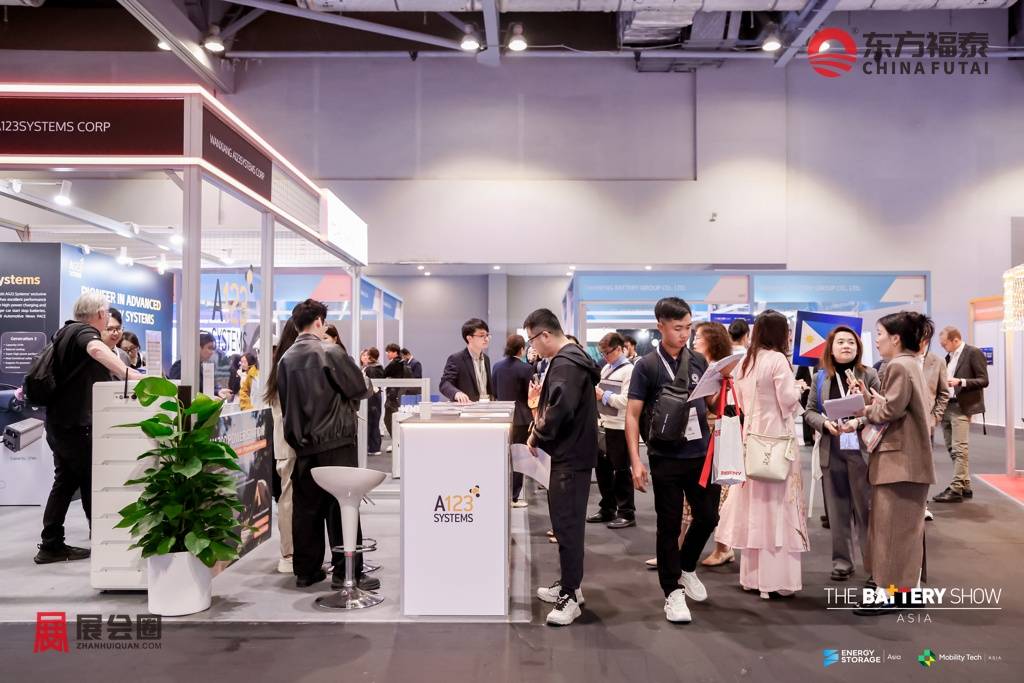
对于即将到来的2027年亚洲国际新能源电动车及充电桩展MTA 2027,主办方已经公布了邀请的部分企业:
在新能源乘用车与商用车主机厂板块,展会重点邀约了比亚迪,以及 Tesla、Toyota、BMW、VW、Ford、Rivian、Lucid和PSA等全球头部车企。在轻型交通与两轮车制造领域,目标买家群体涵盖了雅迪、睿能,以及Yamaha、Hero、Ola Electric等知名品牌。
与此同时,在海事电动化与低空经济等新兴跨界应用领域,展会同样规划了清晰的定向邀请名录。针对船舶及海事装备,展会计划邀请Maersk、ABB、Kongsberg、Wärtsilä以及 Corvus Energy等行业巨头参与对接。在eVTOL及低空飞行器方向,主办方则向Joby、Archer、Volocopter与Lilium等前沿探索企业发出了邀请。这些覆盖“海陆空”全应用场景的专业采购商资源,客观反映了展会深入新能源交通全产业链的行业布局。
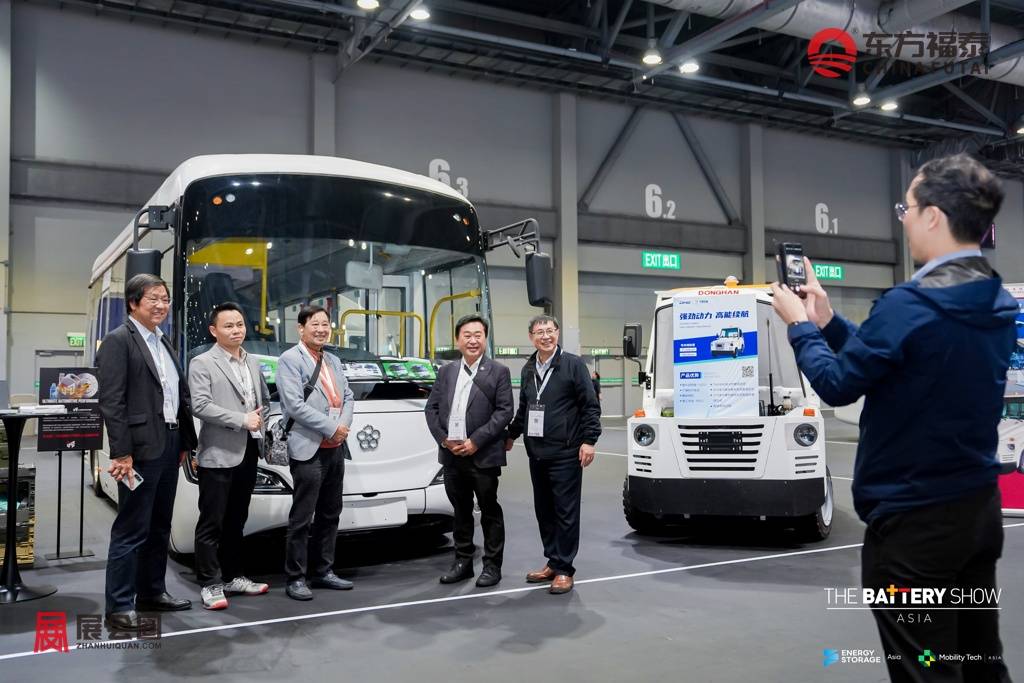
展品范围:
一、整车及新能源电动车
乘用车:轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车: 纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车: 智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV): 电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
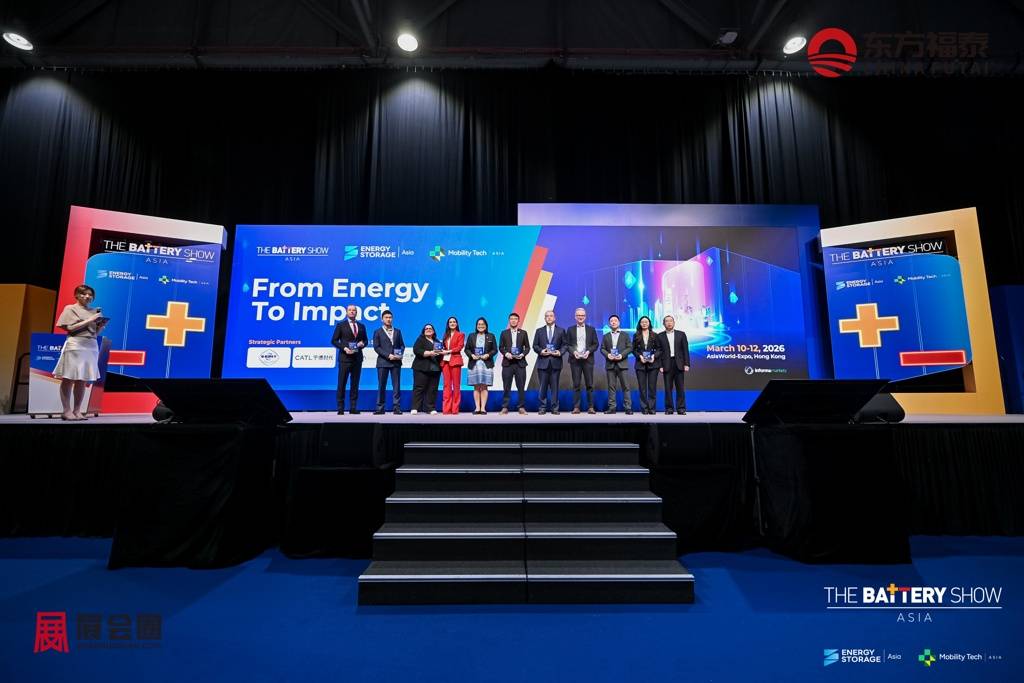
商用电动车辆: 电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
专用电动车辆: 电动高尔夫球车、电动巡逻车、电动观光车、电动环卫车、电动清扫车、电动消防车、电动医疗车、电动机场摆渡车。
水上及空中电动交通工具: 电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆: 电动赛车、越野赛车、性能改装车、特种用途车辆。
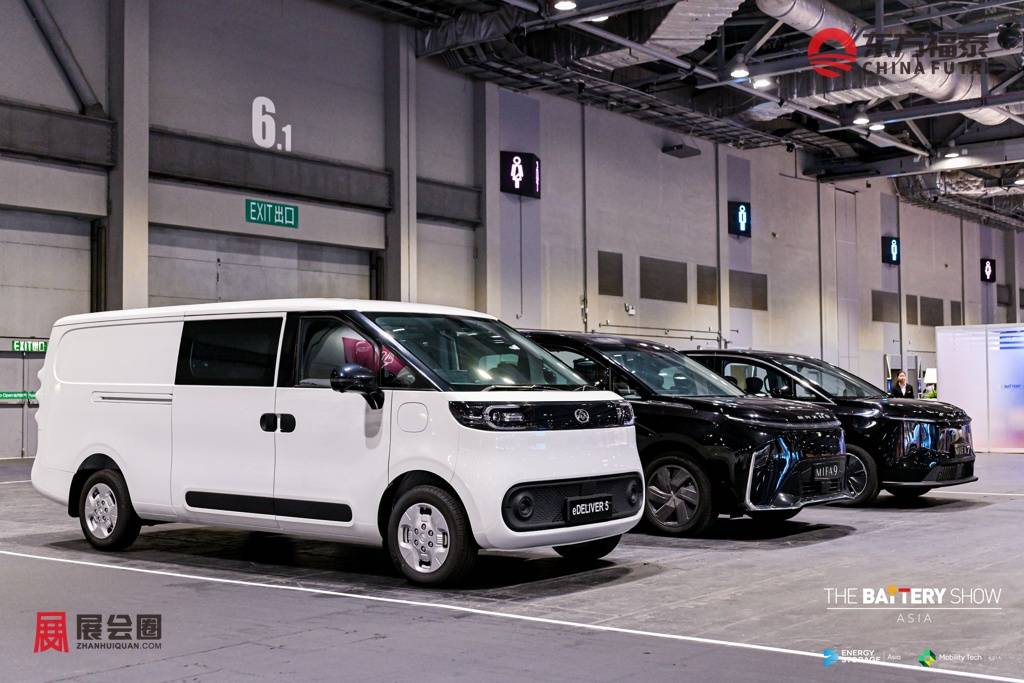
二、智能驾驶与汽车电子
自动驾驶系统: ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统: 激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统: 域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子: 功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全: 主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证: 自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池: 锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统: 电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统: 驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统: 串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能: 燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统: 高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
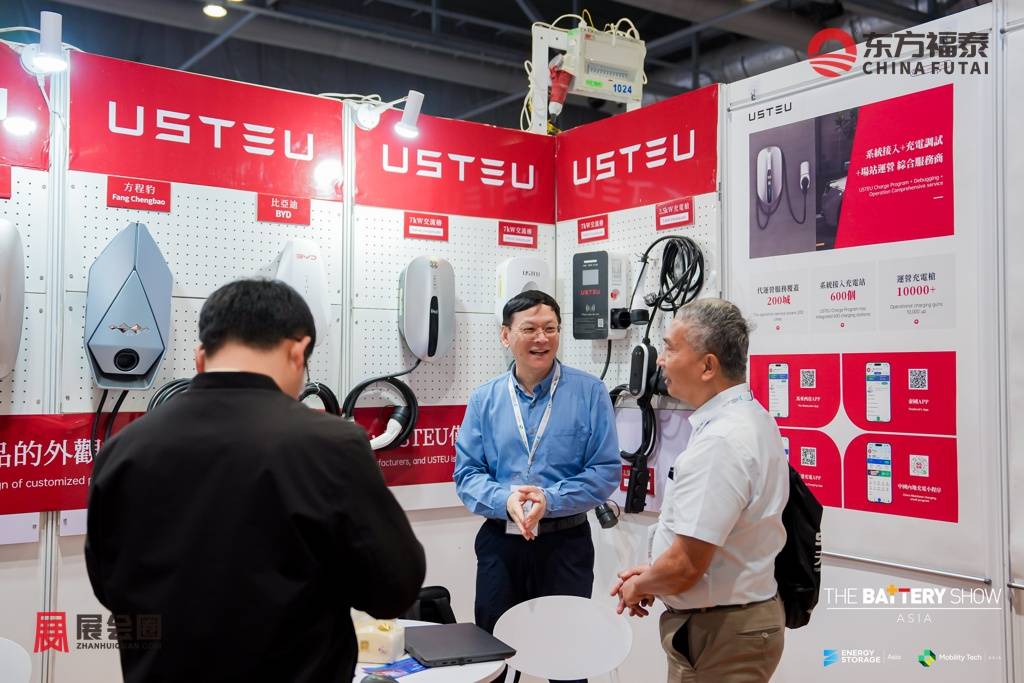
充电设备: 交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设: 公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理: 能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统: 工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统: 光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网: V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件: 发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件: ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰: 仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备: 工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺: 模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料: 铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱: 数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI): 触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统: 车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术: V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台: 智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养: 汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护: 润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级: 性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件: 原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证: 整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务: 汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶: Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能: AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济: eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通: 智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术: 数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行: Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新: 高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、亚洲新能源电动车及充电桩市场分析
1.整车需求集中度与市场阶段差异并存
亚洲电动车市场由多个规模和发展阶段不同的市场组成。国际能源署《2026年全球电动汽车展望》显示,2025年中国电动汽车占新车销量的比例接近55%,东南亚电动汽车销量则同比翻倍以上,占当地新车销售接近20%。印度当年电动汽车销量约16.5万辆,占比接近4%。该报告的电动汽车口径包括纯电动和插电式混合动力,不包含无外接充电功能的普通混合动力。
中国已经形成大规模整车与基础设施市场,东南亚多个国家处于车辆普及和本地制造共同扩展的阶段,印度则由本土车企、新车型及不同车辆类别共同推动电动化。日本、韩国既有汽车产业基础,也有本国车型和补能服务。亚洲市场的差异因此同时表现为销量、车型结构与产业组织方式。
2.充电设备与补能服务形成不同业务
充电业务涉及制造商、安装企业、站点业主和运营商。中国公共网络已有较大规模,新加坡等城市型市场重视停车场部署,印度存在全国性公共充电支持安排,海湾城市也由公用事业企业参与充电服务。设备供应和持续运营在各地以不同方式结合,购买充电机的主体不一定是停车场产权方。
亚洲充电市场并非只有新增站点建设。既有网络还涉及平台整合、设备维护、支付和车辆认证,公共充电与家庭、工作场所及车队场站各有服务关系。整车增长带来基础设施需求,但具体站点业务还与车辆使用方式、停留时间及接电条件相联系。
二、亚洲新能源电动车及充电桩产业细分
1.轻型车辆、电驱与电池构成独立配套市场
电动两轮、三轮车在亚洲有独立的整车和能源服务体系。部分车型采用换电,另一些使用随车或可拆卸电池充电;电池流转、车辆租赁和用户购买分别形成业务。轻型车辆补能与乘用车直流快充的设备规格和客户体系存在差异,不能按同一种充电网络统计。
电驱、电控、车载充电机及电池系统分别参与整车开发。日韩、中国和印度的整车产业连接不同供应商,东南亚本地组装又形成零部件输入与现场制造需求。电池制造设备、检测和热管理服务由此同时面向制造端和车辆应用端。
2.乘用车与商用车对应不同补能组织
乘用车包含纯电动和插电式混合动力车型,采购多由个人、家庭和出行服务企业完成。家庭及工作地点充电与公共补能共同服务日常使用,住宅停车条件对安装方式具有直接影响。商用车则更多围绕公交、物流和营运线路组织,车辆配置、停车调度与补能设施属于同一运营安排。
3.充电硬件与运营平台分别交付
交流设备服务较长停车时间,直流设备则用于公共补能和部分车队场站。建设涉及变压器、配电、功率转换、线缆及终端,运营还包含计费、状态监测和客户服务。部分企业同时提供设备与平台,另一些由不同供应商分别承担,两类业务在项目中有明确接口。
三、亚洲新能源电动车及充电桩政府政策
1.中国:购置税优惠与车型技术要求衔接
车辆购置税政策。中国《关于延续和优化新能源汽车车辆购置税减免政策的公告》(2023年第10号)规定,2026—2027年购置符合条件的新能源汽车减半征收车辆购置税,其中每辆新能源乘用车减税额不超过1.5万元。优惠覆盖符合技术条件的纯电动、插电式混合动力及燃料电池汽车。
《关于2026—2027年减免车辆购置税新能源汽车产品技术要求的公告》(2025年第24号)同时调整相关车型要求,纯电动乘用车电耗须符合对应能耗限值,2026年起减免税车型目录与新要求衔接。消费支持与产品技术要求共同运行,车型是否符合目录条件直接关系到税收优惠适用。
2.印度:公共充电建设已有专项资金框架
公共充电基础设施政策。印度重工业部2026年2月说明,电动出行创新车辆提升革命计划(PM Electric Drive Revolution in Innovative Vehicle Enhancement Scheme,PM E-DRIVE)为公共充电设施安排200亿印度卢比,并已于2025年9月发布部署操作指南,覆盖合格公共及私营参与主体。
印度同时将充电站设置列为无需电力经营许可的活动,私人企业可以按照电力部2024年相关指南建设。专项资金是政策安排,不能直接作为已完成安装或已发放资金;其市场作用在于提供公共充电项目的实施框架及资金来源。
3.新加坡:充电标准升级并扩展技术范围
充电安全与技术标准政策。新加坡陆路交通管理局及企业发展局2026年3月31日联合公布,电动车充电技术参考标准TR25自4月1日起提升为新加坡标准SS 722。更新涉及设计、安装、维护及运行,并扩展至无线、移动充电和四轮车充换电等技术范围。
新标准加入充电管理系统与设备通信的网络安全要求,并对智能充电和电网协同提供技术指导。其适用于新加坡本地技术管理,不代表亚洲已经采用统一准入制度。亚洲设备市场仍由各地的技术、安全和接电制度分别管理。
四、亚洲新能源电动车及充电桩市场趋势
亚洲新能源车业务已经同时存在跨境整车销售和当地生产。随着不同国家将产业投资与车辆政策联系起来,后续增长预计会更多体现为整车、部件和工程服务在当地重新组合。泰国、印度及中亚的既有制造基础,为这种变化提供了不同起点,生产规模与本地配套深度仍会分别发展。
充电服务将更加重视车辆与网络的协同。韩国正在扩大插枪即充的实际应用,新加坡已有网络平台整合,充电技术评价预计会更重视认证、通信和后台服务。高功率设备仍有应用空间,但住宅、目的地和营运车辆需求不同,交流与直流设备将继续并存,市场不会沿单一功率等级统一更新。
智能充电和能源管理的作用也将增加。多终端站点、车队及建筑停车场涉及共同的供电资源,后续设备升级预计会更多包含功率分配、监测和运行管理。技术发展体现为具体站点功能扩展,不能把试点功能视为已经在整个亚洲普及。
跨区域服务将伴随本地责任体系完善。亚洲车辆和充电设备的跨境流通,持续连接经销、安装和售后服务。随着运行资产增加,零部件维修、软件维护及技术支持预计会形成更多持续业务。不同市场的车辆接口、支付习惯和技术制度仍有区别,服务网络的建设将与当地经营安排同步展开。
五、亚洲新能源电动车及充电桩产业概况
1.东亚制造基础与其他区域的组装相连接
中国、日本和韩国既有整车及零部件制造体系,亚洲其他市场同时发展本土品牌与外来投资。比亚迪股份有限公司的泰国罗勇工厂于2024年投入生产,具备冲压、焊装、涂装及总装等工序;这一既有制造安排体现了整车企业在销售之外的区域生产业务。
中亚也已有本地化制造。乌兹别克斯坦吉扎克的BYD Uzbekistan Factory合资项目于2024年投产,生产Chazor及Song Plus Champion等车型,并配套零部件仓储和物流设施。整车制造、部件运输及质量检测在当地形成组合,不同国家在亚洲产业链中承担的角色有所差别。
2.南亚与东南亚拥有各自的终端和渠道
印度本土车企直接服务当地乘用车及营运客户,充电运营企业则通过全国不同场景连接用电需求。越南本土电动车品牌同时发展销售、服务及补能配套。外来设备、当地制造与既有服务网络共同形成供给,市场既包括跨国供应,也包括本地企业之间的采购。
轻型车辆、乘用车和商用运输分属不同应用体系。印度及东南亚部分市场的两轮、三轮交通基础,与东亚大规模乘用车制造并存;车队、门店、能源服务商和地产企业分别承担销售及设施服务。这些主体通过整车及部件采购、设施建设和售后服务形成区域业务联系。
3.西亚公用事业与城市充电服务相衔接
迪拜电力和水务局(Dubai Electricity and Water Authority,DEWA)提供EV Green Charger公共充电服务,用户可通过服务体系使用交流及直流设施。该案例体现西亚城市由公用事业主体参与交通补能的组织方式,城市电力服务与车辆充电形成直接联系。
香港则是本届展览的集中交流地点。展会联结的产业活动跨越亚洲不同市场,举办地与目标市场分别承担会面和实际项目应用功能。各地的制造企业、交通用户与能源运营主体,通过技术采购及供应关系形成区域联系。
六、亚洲新能源电动车及充电桩市场动态
丰田在日本推出纯电旅行用途车型。丰田汽车公司(Toyota Motor Corporation)于2026年2月25日在日本推出bZ4X Touring纯电动车。新车型以空间及旅行使用为产品重点,在原有纯电动车产品之外增加面向家庭及户外出行的选择。该事件体现日本车企在本国市场继续拓展具体纯电用途,而非仅保留概念展示。
韩国充电运营商导入车企插枪即充服务。韩国充电企业CHAEVI于2026年6月29日宣布,将现代汽车集团的插枪即充服务应用于自身网络。相关服务通过车辆与充电设施认证衔接充电过程,合作把整车企业的用户功能延伸至专业充电运营网络,增加了车辆软件、身份认证与站点系统之间的业务联系。
新加坡充电网络开始分批整合。ChargEco于2026年9月21日公布,其充电设备自10月5日起分批接入SP Mobility网络并更换品牌标识。整合按站点推进,完成接入的站点改用SP应用启动充电和支付。该变化涉及存量设备与平台服务的迁移,说明充电市场的业务活动已包含网络管理和客户服务整合。

七、亚洲新能源电动车及充电桩品牌市场占有率
1.新能源电动车领域
BYD(比亚迪,中国):比亚迪目前在亚洲新能源乘用车市场份额约32%-35%。其定位于全产业链覆盖的大众主流市场,重点深耕中端乘用车、电动商用巴士及轻型出行矩阵。
Tesla(特斯拉,美国):特斯拉目前在亚洲市场份额约13%-16%。品牌定位于高端智能纯电车市场,依托Model Y等主力车型,重点发力高阶辅助驾驶与跨区域极速补能网络。
Geely Auto(吉利汽车,中国):吉利目前在亚洲整体新能源汽车市场份额约8%-11%。其定位于多品牌梯队矩阵,涵盖主流家用车到极氪高端智能纯电系列,兼顾私人消费与出行运营市场。
Hyundai-Kia(现代起亚,韩国):现代起亚目前在亚洲新能源汽车市场份额约6%-8%。品牌依托E-GMP专属纯电架构,定位于中高端乘用车,重点布局跨界纯电SUV与区域商用物流车型。
(二)充电桩与补能基础设施领域
ABB(ABB,瑞士):ABB目前在亚洲高功率直流快充设备市场份额约18%-21%。其定位于重载与高端商用补能,重点服务于跨国干线超充走廊、港口船舶及公共交通枢纽。
Delta Electronics(台达电子,中国):台达电子目前在亚洲充电桩硬件供应链市场份额约14%-17%。其定位于高效电源转换方案商,重点供应高功率模块化直流快充桩及光储充一体化系统。
Star Charge(星星充电,中国):星星充电目前在亚洲充电设备及网络市场份额约11%-13%。其定位于软硬件协同的综合能源服务商,重点布局城市公用快充站、移动储充与车网互动(V2G)。
Schneider Electric(施耐德电气,法国):施耐德电气目前在亚洲充电设施市场份额约8%-10%。品牌定位于建筑能源与配电系统集成,专注于商业综合体、企业园区及高端住宅的智能充电基建。
组展单位:东方福泰(北京)国际会展有限公司
微信服务号:展会圈
#新能源#
#充电桩#
#电动车#
#中国#
#中国香港#